この記事の要点
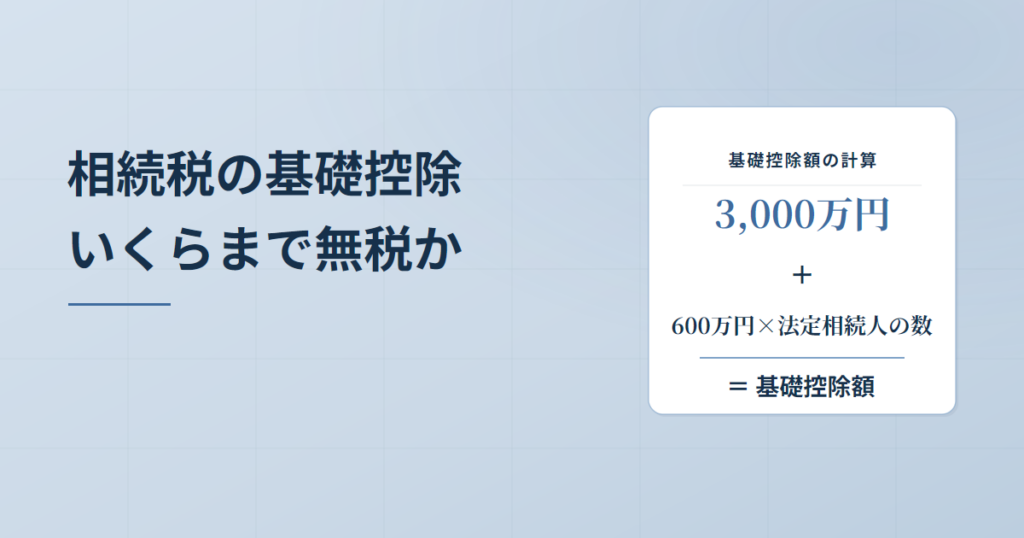
- 相続税の基礎控除額は「3,000万円+600万円×法定相続人の数」です。配偶者(妻や夫)と子2人なら4,800万円になります。
- 比べる相手は財産をそのまま足した金額ではなく、みなし相続財産や生前贈与を足し、非課税財産と債務・葬式費用を引いた課税価格の合計額です。
- 「法定相続人の数」は民法の相続人と3点で違います。放棄した人も数え、養子は実子がいれば1人、いなければ2人まで、胎児は申告書を出す日までに生まれていなければ数えません。
- 配偶者の税額軽減(配偶者控除)は基礎控除とは別の仕組みで、併用できます。ただし税額が0円でも申告書の提出が条件です。
- 課税価格の合計額が基礎控除以下なら申告は不要ですが、小規模宅地等の特例を使って以下になる場合は申告しなければ特例が効きません。
相続税の基礎控除は、亡くなった人の財産から差し引く、相続税のかからない枠です。枠の大きさは「3,000万円+600万円×法定相続人の数」で決まり、配偶者(妻や夫)と子2人なら4,800万円になります。
この枠と比べる相手は財産の合計ではなく、課税価格の合計額です。人数の数え方も民法の相続人と同じではありません。基礎控除と配偶者の税額軽減(配偶者控除)は別の仕組みで、併用できます。
相続税の基礎控除とは|3,000万円+600万円×法定相続人の数
相続税の基礎控除とは、相続税法15条1項が「遺産に係る基礎控除額」と呼ぶ金額で、相続税の総額を計算するときに課税価格の合計額からまず差し引く枠です。課税価格は、相続や遺贈で財産を受け取った人ごとに、財産の評価額に一定の加減をして出す金額をいいます。
基礎控除額 = 3,000万円 + 600万円 × 法定相続人の数
条文の用語は「相続人の数」ですが、申告書や国税庁の解説では「法定相続人の数」と呼びます。
法定相続人の数ごとの早見表|妻(配偶者)と子2人なら4,800万円
配偶者と子の家族なら、子の人数に1を足した数が法定相続人の数です。
| 法定相続人の数 | 家族構成の例 | 基礎控除額 |
|---|---|---|
| 1人 | 配偶者だけ、または子1人だけ | 3,600万円 |
| 2人 | 配偶者と子1人、または子2人だけ | 4,200万円 |
| 3人 | 配偶者と子2人、または配偶者と父母 | 4,800万円 |
| 4人 | 配偶者と子3人 | 5,400万円 |
| 5人 | 配偶者と子4人 | 6,000万円 |
配偶者と子2人の家族で、遺産額ごとの税額は配偶者と子ども2人の相続税の早見表で確かめられます。
相続人が1人もいないときは、人数に比例する部分がなくなり、基礎控除は3,000万円だけです。相続人のいない人の遺言で友人が財産を受け取る場合や、特別縁故者(亡くなった人と生計を同じくしていた人などで、家庭裁判所が財産の分与を認めた人)が受け取る場合がこれに当たります(相続税法基本通達15-1)。
出典:相続税法15条(遺産に係る基礎控除)|e-Gov法令検索/相続税法基本通達 第15条《遺産に係る基礎控除》関係|国税庁
ご相談のご案内
まずは相続税がかかるかどうか、目安を試算できます入力3分の簡易シミュレーションで税額の目安を確認できます。申告が必要になりそうな場合は、無料面談で進め方をご案内します。
基礎控除と比べる相手は課税価格の合計額|財産の合計ではない
課税価格の合計額は、財産の評価額にみなし相続財産と生前の贈与を足し、非課税財産と債務・葬式費用を引いた金額です。この金額が基礎控除額を超えるかどうかで、相続税がかかるかが決まります。
| 計算 | 中身 |
|---|---|
| 足す | 本来の相続財産(土地・建物・預貯金・株式など)と、みなし相続財産(死亡保険金・死亡退職金など、民法上の遺産ではないが相続税では相続で受け取ったものとみなす財産) |
| 引く | 非課税財産(墓地・仏壇、保険金と退職金の非課税枠に収まる部分) |
| 引く | 債務と葬式費用 |
| 足す | 相続開始前の一定期間に受けた贈与と、相続時精算課税を選んだ贈与 |
財産の評価額を下げる特例も、課税価格を出す段階で効きます。自宅の敷地に小規模宅地等の特例を使うと評価額は最大8割下がり、課税価格に入るのは減額後の金額です。1億円の土地が2,000万円になれば、それだけで枠に収まることもあります。
引く側は、借入金や未払いの医療費などの債務控除と葬式費用です。生命保険金の非課税枠と死亡退職金の非課税枠は、それぞれ「500万円×法定相続人の数」まで課税価格に入りません。
足す側は生前の贈与です。暦年課税(年ごとに贈与税を計算する通常の方式)の贈与は生前贈与加算として一定期間分が戻り、相続開始の日が令和8年12月31日以前なら相続開始前3年以内の分が対象です。相続時精算課税(受けた贈与を、相続のときに贈与時の価額で足して精算する方式)を選んだ贈与も足します。令和6年1月1日以後の贈与は、年110万円の控除(相続時精算課税に係る基礎控除)を引いた残額です。
出典:タックスアンサー No.4152 相続税の計算|国税庁
配偶者の税額軽減(配偶者控除)と基礎控除の違い|併用できるが軽減は申告が要る
配偶者の税額軽減は、配偶者が受け取った財産のうち1億6,000万円か法定相続分相当額の多い方までは、配偶者に相続税がかからないようにする仕組みです(相続税法19条の2)。「配偶者控除」と呼ばれることもあり、基礎控除とは引く場所が違います。
基礎控除は課税価格の合計額から引く枠で、財産を受け取った全員に共通です。配偶者の税額軽減は、基礎控除を引いて相続税の総額を出し、各人に割り振ったあとの配偶者の税額を減らします。計算の順番が前後にあるだけで、2つは併用できます。
| 項目 | 基礎控除 | 配偶者の税額軽減 |
|---|---|---|
| 引く場所 | 課税価格の合計額から引く | 配偶者の相続税額から引く |
| 誰に効くか | 財産を受け取った全員 | 配偶者だけ |
| 金額 | 3,000万円+600万円×法定相続人の数 | 1億6,000万円か法定相続分相当額の多い方まで |
| 申告 | 課税価格の合計額が基礎控除額以下なら申告は不要(特例を使う場合を除く) | 税額が0円でも申告書の提出が条件 |
申告の扱いが違うのは、申告義務を定める相続税法27条1項の書き方によります。27条1項が申告書の提出を求めるのは、課税価格の合計額が基礎控除額を超え、「第十五条から第十九条まで、第十九条の三から第二十条の二まで」の規定で計算した相続税額があるときです(原文はこのあとに相続時精算課税の規定も並べています)。相続税法の規定のうち、19条の2の配偶者の税額軽減だけがこの並びから外れているため、軽減を当てる前の税額で申告義務を判定します。配偶者が全部相続して税額が0円でも、申告書を出さなければ軽減は受けられません。
軽減を受けるには、申告書に適用を受ける旨と計算の明細を書いた書類の添付が要ります(相続税法19条の2第3項)。計算の細部は配偶者の税額軽減、軽減を使い切ると二次相続(配偶者自身が亡くなったときの相続)で高くつく点は配偶者と子ども2人の相続税で整理しています。
出典:相続税法19条の2(配偶者に対する相続税額の軽減)|e-Gov法令検索/相続税法27条(相続税の申告書)|e-Gov法令検索
「法定相続人の数」は民法の相続人と3点で違う|放棄した人・養子・胎児
法定相続人の数とは、民法で相続人になる人をもとに、相続税法15条2項が放棄と養子について読み替え、通達が胎児の扱いを定めた人数です。民法の相続人とは、放棄した人・養子・胎児の3点で違います。
| 区分 | 民法の相続人 | 法定相続人の数 |
|---|---|---|
| 相続権を失った人(欠格・廃除) | ならない | 数えない |
| 相続を放棄した人 | ならない(初めから相続人でなかったものとみなす) | 数える(放棄がなかったものとする) |
| 配偶者・実子 | なる | 数える |
| 特別養子、配偶者の連れ子で婚姻期間に養子だった人など | なる | 数える(実子とみなす) |
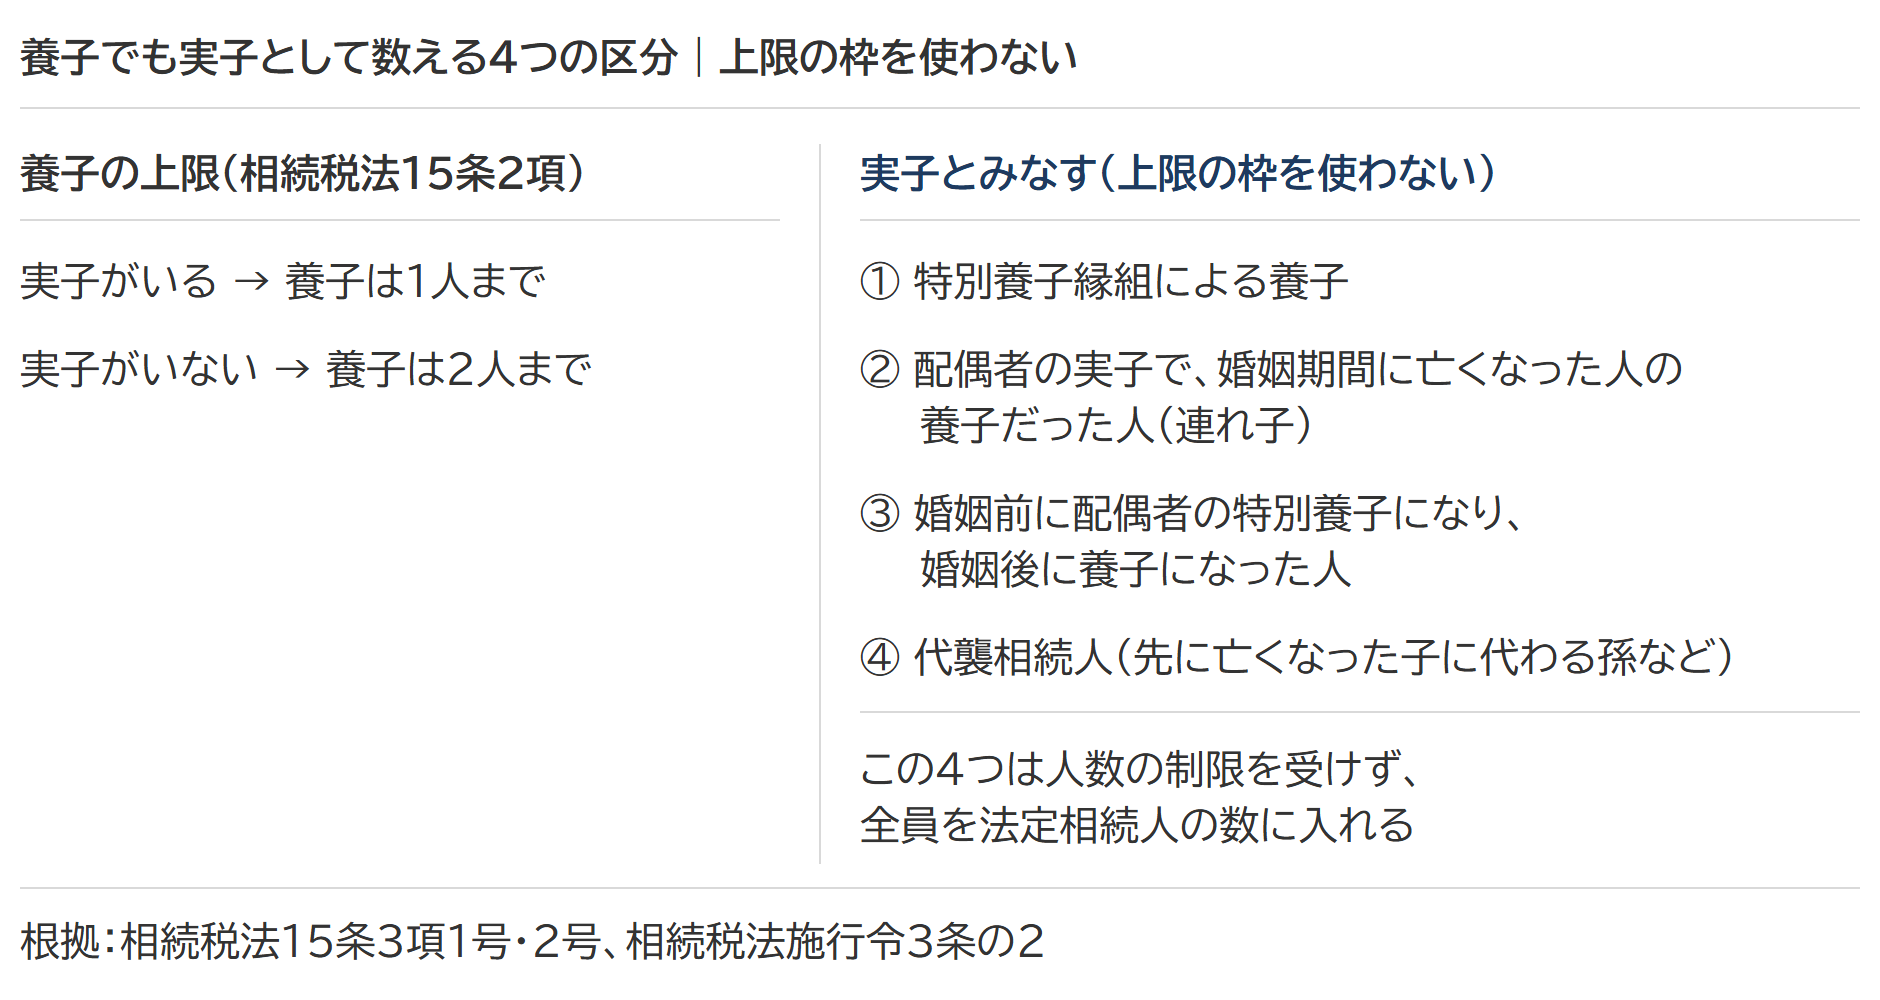
| そのほかの養子 | なる(人数の制限なし) | 実子がいれば1人、いなければ2人まで |
| 胎児 | なる(既に生まれたものとみなす) | 申告書を出す日までに生まれていなければ数えない |
放棄した人を数に残すのは、相続税法15条2項が「相続の放棄があつた場合には、その放棄がなかつたものとした場合における相続人の数とする」と定めているためです。放棄で順位が移って相続人になった人は、逆に数に入りません。
国税庁の通達の設例では、配偶者と子3人、それに父母がいる家族で子3人全員が放棄すると、民法の相続人は父母と配偶者の3人ですが、法定相続人の数は子3人と配偶者の4人のままです(相続税法基本通達15-2 設例3)。基礎控除は民法どおりなら4,800万円、相続税法どおりなら5,400万円で、600万円の差が出ます。
放棄した人を数える理由は条文に書かれていません。放棄した人と、遺産分割で何も取得しなかった人とで基礎控除が変わる不均衡を避け、放棄で順位が移ったときに人数が増えないようにするためと考えられます。
養子の上限(実子がいれば1人、いなければ2人)は、昭和63年の税制改正で設けられました。代襲相続人(先に亡くなった子に代わって相続人になった孫など)でもある孫養子は実子1人として数え、養子の枠を使いません。孫養子の相続分は、代襲相続人としての分と養子としての分の双方になります(相続税法基本通達15-4とその注)。
放棄した人の扱い、養子の上限、胎児の扱いの細部は、法定相続人の数の数え方で設例つきに整理しています。
数え方で迷いやすい点|兄弟姉妹の相続・養子の子・申告期限後に生まれた胎児
兄弟姉妹が相続人なら、親の養子がいても上限は当たらず全員を数えます。養子縁組の前に生まれた養子の子は、代襲相続人にならないので数えません。
| 場面 | 数え方 | 根拠 |
|---|---|---|
| 相続人が兄弟姉妹で、その中に亡くなった人の親の養子(亡くなった人の養子ではない)がいる | 養子の上限の対象外。兄弟姉妹は全員数える | 相続税法基本通達15-5 |
| 養子が先に亡くなり、養子縁組の前に生まれた養子の子がいる | 縁組前に生まれた子は代襲相続人にならず、数えない | 民法887条2項ただし書 |
| 胎児が申告期限のあとに生まれ、生まれた子に申告義務が出た | 生まれた子の側が新たに申告する(期限は法定代理人が出生を知った日の翌日から10か月)。ほかの相続人は人数が増えた分の更正の請求(納めすぎた税の返還を求める手続)をする | 相続税法基本通達27-4(6)・32-1、相続税法32条1項2号 |
| 胎児を数えると全員が申告不要になる | 胎児以外の人の申告期限を、申請により出生の日後2か月の範囲で延長できる | 相続税法基本通達27-6 |
出典:相続税法基本通達 第27条《相続税の申告書》関係・第32条《更正の請求の特則》関係|国税庁/民法887条(子及びその代襲者等の相続権)|e-Gov法令検索
養子でも実子として数え、上限の枠を使わない人が4通りあります(相続税法15条3項1号・2号、相続税法施行令3条の2、相続税法基本通達15-6)。特別養子縁組は、実の親との親族関係が終わる縁組です。
上限の内側でも、養子の数を数に入れることが「相続税の負担を不当に減少させる結果となると認められる場合」は、税務署長がその養子を数に入れずに税額を計算できます(相続税法63条)。入院中に養子縁組の届出をして間もなく亡くなったような場合は縁組の目的が問われることがあり、63条に当たるかどうかは個別の事情によると考えられます。
出典:相続税法施行令3条の2(特別養子縁組等による養子に準ずる者の範囲)|e-Gov法令検索/相続税法63条(相続人の数に算入される養子の数の否認)|e-Gov法令検索
人数が1人違うと税額はいくら変わるか|4つの規定が同時に動く
法定相続人の数は、基礎控除のほかに生命保険金の非課税枠、死亡退職金の非課税枠、相続税の総額の計算にも使います(国税庁の「タックスアンサー」=よくある税の質問に答えるページ No.4170)。人数を1人間違えると、この4か所が同時にずれます。
課税価格の合計額が5億円で、相続人が法定相続分どおりに財産を受け取る設例で比べます。配偶者と子3人(法定相続人4人)の場合と、配偶者と子2人(3人)の場合です。
| 人数を使う規定 | 4人(配偶者と子3人) | 3人(配偶者と子2人) | 差 |
|---|---|---|---|
| 基礎控除額 | 5,400万円 | 4,800万円 | 600万円 |
| 生命保険金の非課税枠 | 2,000万円 | 1,500万円 | 500万円 |
| 死亡退職金の非課税枠 | 2,000万円 | 1,500万円 | 500万円 |
| 相続税の総額 | 1億1,925万円 | 1億3,110万円 | 1,185万円 |
| 配偶者の税額軽減のあとに納める税額の合計 | 5,962万円 | 6,555万円 | 593万円 |
万円未満は四捨五入しています。非課税枠の行は枠の大きさで、設例の5億円に保険金と退職金は含めていません。
総額の差1,185万円のうち配偶者の分は税額軽減で消えるため、納める税額の差は593万円です。差を大きくしているのは、基礎控除の差600万円より税率の段で、子1人あたりの取得金額が7,433万円から1億1,300万円に増え、税率が30%の段から40%の段に上がります。課税価格の合計額が1億円なら、相続税の総額は525万円と630万円、配偶者の税額軽減のあとに納める税額の合計は262万円と315万円で、差は53万円です。
放棄した人は人数に入りますが、受け取った保険金に生命保険金の非課税枠は使えません(相続税法12条1項6号)。
出典:タックスアンサー No.4170 相続人の中に養子がいるとき|国税庁/相続税法12条(相続税の非課税財産)|e-Gov法令検索
基礎控除以下でも申告が要る場合|特例を使って以下になるなら申告が要る
課税価格の合計額が基礎控除額を超えなければ、相続税の申告は要りません(相続税法27条1項)。ただし特例を使った結果として基礎控除以下になる場合は、申告が特例の条件です。
小規模宅地等の特例は、租税特別措置法69条の4第7項が、相続税の申告書(期限後申告書と修正申告書を含む)に「第一項の規定の適用を受けようとする旨を記載し、同項の規定による計算に関する明細書その他の財務省令で定める書類の添付がある場合に限り、適用する」と定めています。申告しなければ特例は効かず、課税価格は減額前の金額で基礎控除を超えたままです。税額控除ごとの申告の要否は税額ゼロでも申告が要る控除、要らない控除で一覧にしています。
出典:租税特別措置法69条の4(小規模宅地等についての相続税の課税価格の計算の特例)|e-Gov法令検索
税額のない申告は毎年相当な数が出ています。国税庁の「令和6年分 相続税の申告事績の概要」では、相続税額のある申告書に係る被相続人が166,730人、相続税額のない申告書に係る被相続人が39,755人でした。
基礎控除の推移|平成27年に4割下がり、課税割合は4.4%から8.0%へ
いまの基礎控除額は平成25年度の税制改正で決まり、平成27年1月1日以後の相続から適用されています。それまでは「5,000万円+1,000万円×法定相続人の数」で、相続人3人なら8,000万円だった枠が4,800万円に、4割下がりました。
財務省は、地価の下落後も据え置かれていた枠を、資産再分配の機能を回復させるために引き下げたと説明しています。
課税割合(亡くなった人のうち相続税の課税対象になった人の割合)は、改正前の平成26年分が4.4%、改正後の平成27年分が8.0%、令和6年分が10.4%です。
出典:相続税の改正に関する資料|財務省/平成27年分の相続税の申告状況について|国税庁
よくある質問
妻(配偶者)がいると、基礎控除はいくらになりますか
妻も法定相続人の数に1人として入り、妻と子2人なら4,800万円、子も親も兄弟姉妹もいなくて相続人が妻だけなら3,600万円です。基礎控除とは別に、妻が受け取った財産には配偶者の税額軽減が使え、相続人が妻だけなら課税価格の全額まで軽減が効きます(相続税法19条の2第1項2号イ)。
軽減は税額が0円でも、申告書を出さなければ受けられません。妻が亡くなったときの相続では法定相続人の数が1人減り、基礎控除も600万円小さくなります。
養子を増やせば基礎控除を増やせますか
数に入る養子は、実子がいれば1人、いなければ2人までです。それを超える養子は、何人いても基礎控除は増えません。
上限の内側でも、相続税の負担を不当に減らす結果になると認められれば、税務署長はその養子を数に入れずに計算できます(相続税法63条)。孫を養子にすると、その孫の相続税は2割加算の対象です。
亡くなる前に受けた贈与は、何年分が基礎控除の判定に入りますか
相続開始の日が令和8年12月31日以前の相続では、課税価格に足す暦年課税の贈与は相続開始前3年以内の分です。令和9年1月1日以後の相続では、令和6年1月1日以後に受けた贈与が対象になります。相続開始の日が遅いほど加算の期間が延び、最長で相続開始前7年以内の分まで足します(相続税法19条1項)。令和13年1月1日より前の相続では、相続開始前7年以内の全体は対象になりません。
贈与の価額が足されるぶん、基礎控除を超えやすくなります。期間の延び方と、3年より前の分から100万円を引く扱いは生前贈与加算で整理しています。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 相続税の税率と速算表|法定相続分で分けてから掛ける仕組みと、控除額の正体
 相続税の早見表|配偶者なし・子がいない家族の税額と、表どおりにならない5つの場面
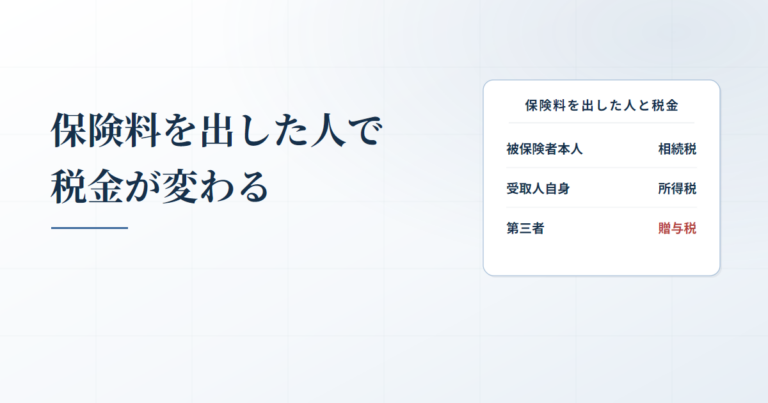 生命保険の保険料負担者と税金|死亡保険金の相続税・所得税・贈与税は保険料を負担した人で決まり、契約者は負担者と推定される出発点になる
ご相談のご案内
まずは相続税がかかるかどうか、目安を試算できます入力3分の簡易シミュレーションで税額の目安を確認できます。申告が必要になりそうな場合は、無料面談で進め方をご案内します。