この記事の要点
- 相続税の税率は10%から55%までの8段階の超過累進で、速算表(取得金額×税率-控除額)を使えば同じ税額が1回の計算で出ます(相続税法16条・タックスアンサーNo.4155)。
- 税率を掛ける相手は実際の取り分ではなく、課税遺産総額を法定相続分で分けた金額です。1人ずつ掛けた税額の合計が相続税の総額で、課税価格の合計額が同じなら、総額は分け方と取得者で動きません(相続税法基本通達16-1)。
- 控除額は、低い段にまで高い税率を掛けすぎた分の調整です。条文の表に控除額の欄はなく、速算表は国税庁が示す計算の道具です。
- 端数は、課税価格の1,000円未満の切捨てが義務(相続税法基本通達16-2・国税通則法118条)、取得金額の1,000円未満と総額の100円未満は「切り捨てても差し支えない」(16-3)。申告書第2表は3つとも切り捨てる形で印字されています。
- 平成27年の改正で動いたのは2億円超3億円以下と6億円超の2段だけ。正味の遺産額10億円でも、相続税の総額は35.6%(税額控除を当てる前)にとどまります。
相続税の税率は10%から55%までの8段階です。この税率を掛ける相手は、相続人が実際に受け取った財産の金額ではありません。
課税遺産総額(遺産から基礎控除額を引いた残り)を法定相続分で分けたと仮定した金額に1人ずつ税率を掛け、出た税額を合計したものが相続税の総額です。速算表の控除額は値引きではなく、低い段にまで高い税率を掛けてしまった分を戻す調整にすぎません。
相続税の税率と速算表=10%から55%の8段階
速算表とは、税率を段ごとに掛けて足し上げる代わりに、取得金額×税率-控除額の1回の計算で同じ税額を出すための表です。速算表の段を決める金額は課税遺産総額を法定相続分で分けた「法定相続分に応ずる取得金額」で、相続人が配偶者と子供2人なら、配偶者に2分の1、子供に4分の1ずつを当てた金額になります。
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | - |
| 1,000万円超から3,000万円以下 | 15% | 50万円 |
| 3,000万円超から5,000万円以下 | 20% | 200万円 |
| 5,000万円超から1億円以下 | 30% | 700万円 |
| 1億円超から2億円以下 | 40% | 1,700万円 |
| 2億円超から3億円以下 | 45% | 2,700万円 |
| 3億円超から6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
相続税は超過累進税率です。取得金額が1億円なら全体に30%が掛かるのではなく、1,000万円までの部分に10%、1,000万円を超え3,000万円までの部分に15%、3,000万円を超え5,000万円までの部分に20%、5,000万円を超える部分に30%が掛かります。足し上げると100万円+300万円+400万円+1,500万円=2,300万円。速算表で1億円×30%-700万円と計算しても、同じ2,300万円です。高い段に届いても、低い段にある部分の税率までは上がりません。
出典:タックスアンサー No.4155 相続税の税率|国税庁
ご相談のご案内
まずは相続税がかかるかどうか、目安を試算できます入力3分の簡易シミュレーションで税額の目安を確認できます。申告が必要になりそうな場合は、無料面談で進め方をご案内します。
税率を掛ける相手は実際の取り分ではない=法定相続分で分けてから掛ける
税率を掛ける相手は、課税遺産総額(課税価格の合計額から基礎控除額を引いた残り)を、法定相続人が法定相続分で取得したと仮定した金額です。国税庁のタックスアンサー(よくある税の質問に答えるページ)No.4155は、「相続税額の算出方法は、各人が相続などで実際に取得した財産に直接税率を乗じるというものではありません」と最初に書いています。
1人ずつ速算表を当てて出た税額の合計が相続税の総額で、税率が登場するのはここまでです。総額をだれがいくら納めるかは、実際に取得した課税価格の割合で割り振って決まります(相続税法17条)。
法定相続分とは、民法900条が定める相続人ごとの取り分の割合です。相続税法16条は、この割合(親に代わって相続人になった孫などの代襲相続人は民法901条)で分けたものとすると定めています。
| 相続人の組み合わせ | 配偶者 | 配偶者以外 |
|---|---|---|
| 配偶者と子供 | 2分の1 | 子供は全員で2分の1 |
| 配偶者と父母(直系尊属) | 3分の2 | 父母は全員で3分の1 |
| 配偶者と兄弟姉妹 | 4分の3 | 兄弟姉妹は全員で4分の1 |
配偶者がいなければ同じ順位の相続人だけで、子供や兄弟姉妹が2人以上いればその取り分を頭数で分けます(父母の一方だけが同じ兄弟姉妹は半分)。
相続税の総額を計算するときの法定相続人は、基礎控除額を計算するときの「法定相続人の数」に入る人です。相続を放棄した人は数に入れたまま、養子は実子がいれば1人(いなければ2人)までと数え、代わりに相続人になった孫は亡くなった子供の取り分を頭数で分けます(細かい数え方は基礎控除の法定相続人の数)。養子が2人いて1人しか数えないときは、どちらを数えるかを決めなくてもよく、相続分は養子1人分として計算すれば足ります(相続税法基本通達16-1 注)。
相続税法基本通達16-1は、法定相続分に応ずる取得金額を「遺産が分割されたかどうかにかかわらず、また相続又は遺贈によって財産を取得した者がだれであるかにかかわらず」計算すると定めています。課税価格の合計額が同じなら、分け方を変えても動かないのは相続税の総額までです。家族が実際に納める額の合計は、配偶者の税額軽減・2割加算・税額控除によって分け方で動き、配偶者にいくら渡すかで納める額がどう変わるかは配偶者と子ども2人の相続税と分け方の目安で扱っています。
出典:相続税法基本通達16-1(相続税の総額を計算する場合の取得金額)|国税庁
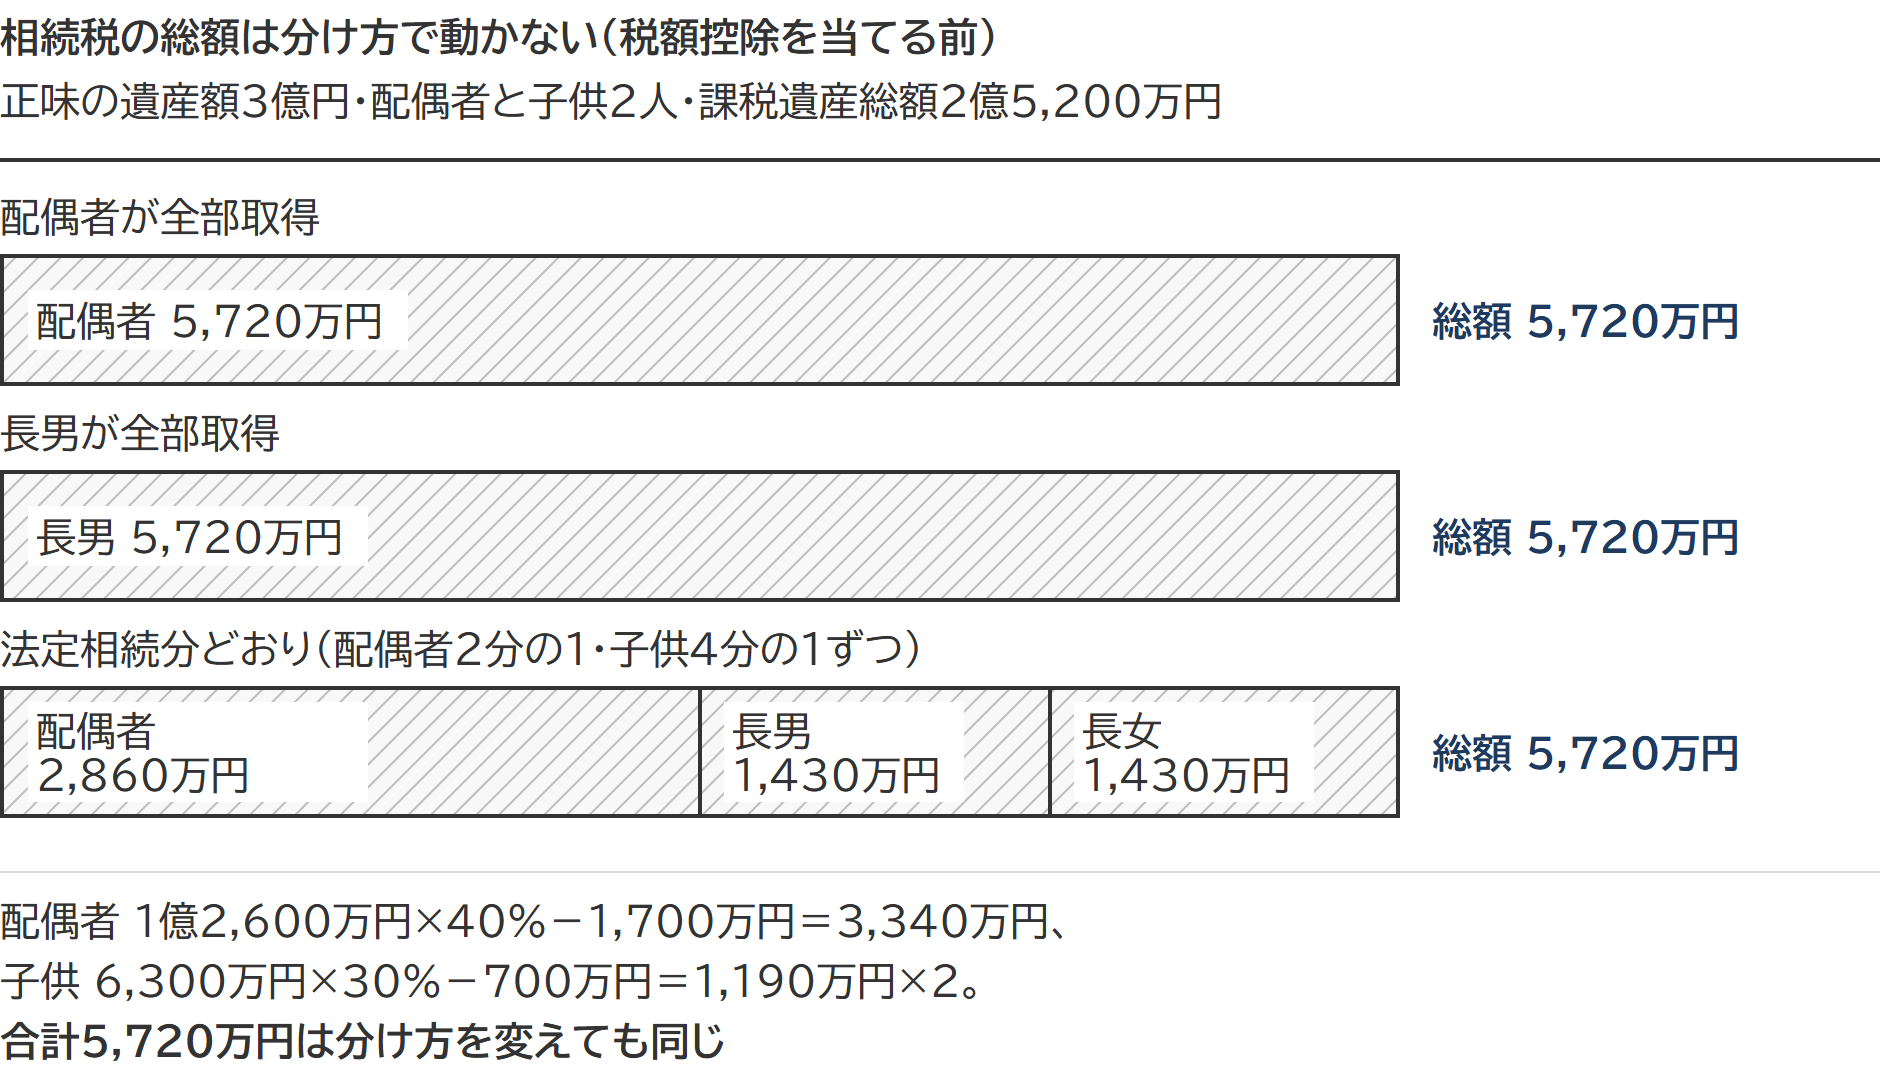
裏を返すと、相続人の1人が小規模宅地等の特例(自宅や事業に使っていた土地の課税価格を減らす特例)を使えば課税遺産総額ごと小さくなり、特例を使っていない相続人に割り振られる税額まで下がります。特例の中身は小規模宅地等の特例の全体像で確認できます。
条文の表に「控除額」の欄はない=速算表は国税庁が示す計算の道具
相続税法16条の表にあるのは、金額の区分と税率だけです。区分は「千万円を超え三千万円以下の金額」のように取得金額の部分を指す書き方で、段ごとに区分して掛けて足す超過累進の手順が、そのまま条文になっています。
速算表は、この手順を1回の掛け算で済ませるために国税庁が示している計算の道具です。タックスアンサーNo.4155と、相続税の申告書第2表(相続税の総額の計算書)の下段に載っています(第2表では千円単位の印字)。速算表の「1,000万円超から3,000万円以下」は取得金額の全体がどの段に入るかの書き方で、条文の区分とは意味が同じではありません。条文に控除額の欄がないのは、控除額が税率ではなく、計算を縮めるための数字だからです。
速算表の控除額は、低い段に掛けすぎた分の調整
控除額とは、取得金額の全体にその段の税率を掛けたときに、低い段の部分で掛けすぎになる金額の合計です。
取得金額が4,000万円のとき
段ごとに積み上げる 1,000万円×10%+2,000万円×15%+1,000万円×20%=600万円
速算表で計算する 4,000万円×20%-200万円=600万円
4,000万円の全体に20%を掛けると800万円になります。1,000万円以下の部分は本来10%でよく、20%との差の10%分=100万円が多すぎます。1,000万円を超え3,000万円以下の部分は15%でよいので、差の5%分=100万円が余分です。合わせて200万円。これが20%の段の控除額です。
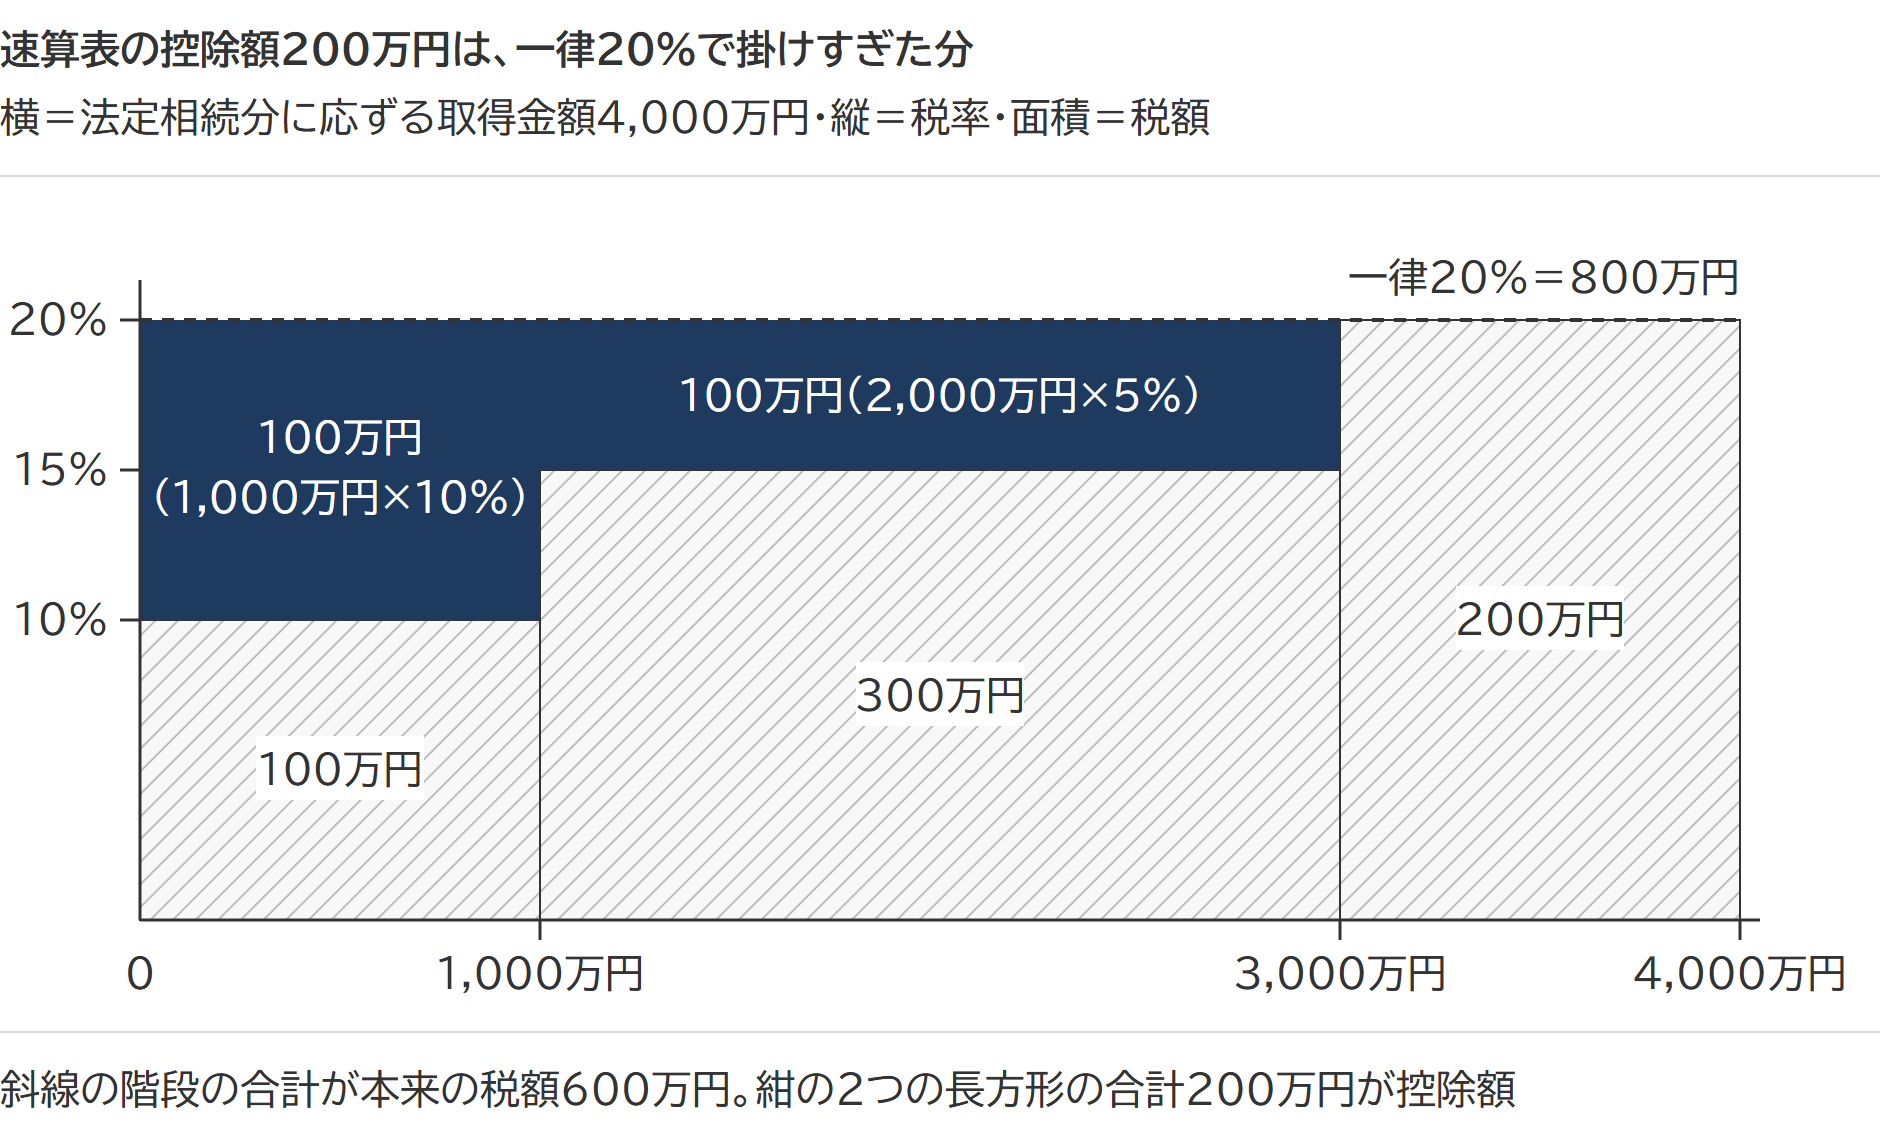
同じ確かめ方は8つの段すべてで成り立ちます。段が1つ上がるごとに、下の段との境目の金額に税率の差を掛けた分だけ、控除額が増えていきます。
| 税率 | 境目で増える掛けすぎの分 | 控除額 |
|---|---|---|
| 10% | - | - |
| 15% | 1,000万円×(15%-10%)=50万円 | 50万円 |
| 20% | 3,000万円×(20%-15%)=150万円 | 200万円 |
| 30% | 5,000万円×(30%-20%)=500万円 | 700万円 |
| 40% | 1億円×(40%-30%)=1,000万円 | 1,700万円 |
| 45% | 2億円×(45%-40%)=1,000万円 | 2,700万円 |
| 50% | 3億円×(50%-45%)=1,500万円 | 4,200万円 |
| 55% | 6億円×(55%-50%)=3,000万円 | 7,200万円 |
計算例=配偶者と子供2人・課税遺産総額1億5,200万円の総額と、人数で段が動く2億円
国税庁の計算例は、相続人が配偶者と子供2人、課税遺産総額が1億5,200万円の場合です。法定相続分で分けると配偶者7,600万円、子供3,800万円ずつで、配偶者は30%の段、子供は20%の段に当たります。
| 法定相続人 | 法定相続分に応ずる取得金額 | 税額 |
|---|---|---|
| 配偶者(2分の1) | 7,600万円 | 1,580万円 |
| 子供(4分の1) | 3,800万円 | 560万円 |
| 子供(4分の1) | 3,800万円 | 560万円 |
| 合計(相続税の総額) | 1億5,200万円 | 2,700万円 |
税額は配偶者が7,600万円×30%-700万円=1,580万円、子供が3,800万円×20%-200万円=560万円ずつで、合計の2,700万円が相続税の総額です。同じ遺産から分けているのに、人によって当たる段が違います。
申告書でこの計算を書くのは第2表です。③欄の課税遺産総額を⑥欄で法定相続分に分け、下段の速算表で⑦欄の税額を出して⑧欄で合計します。下の記載例の書き込みは、この記事のために加えたものです。
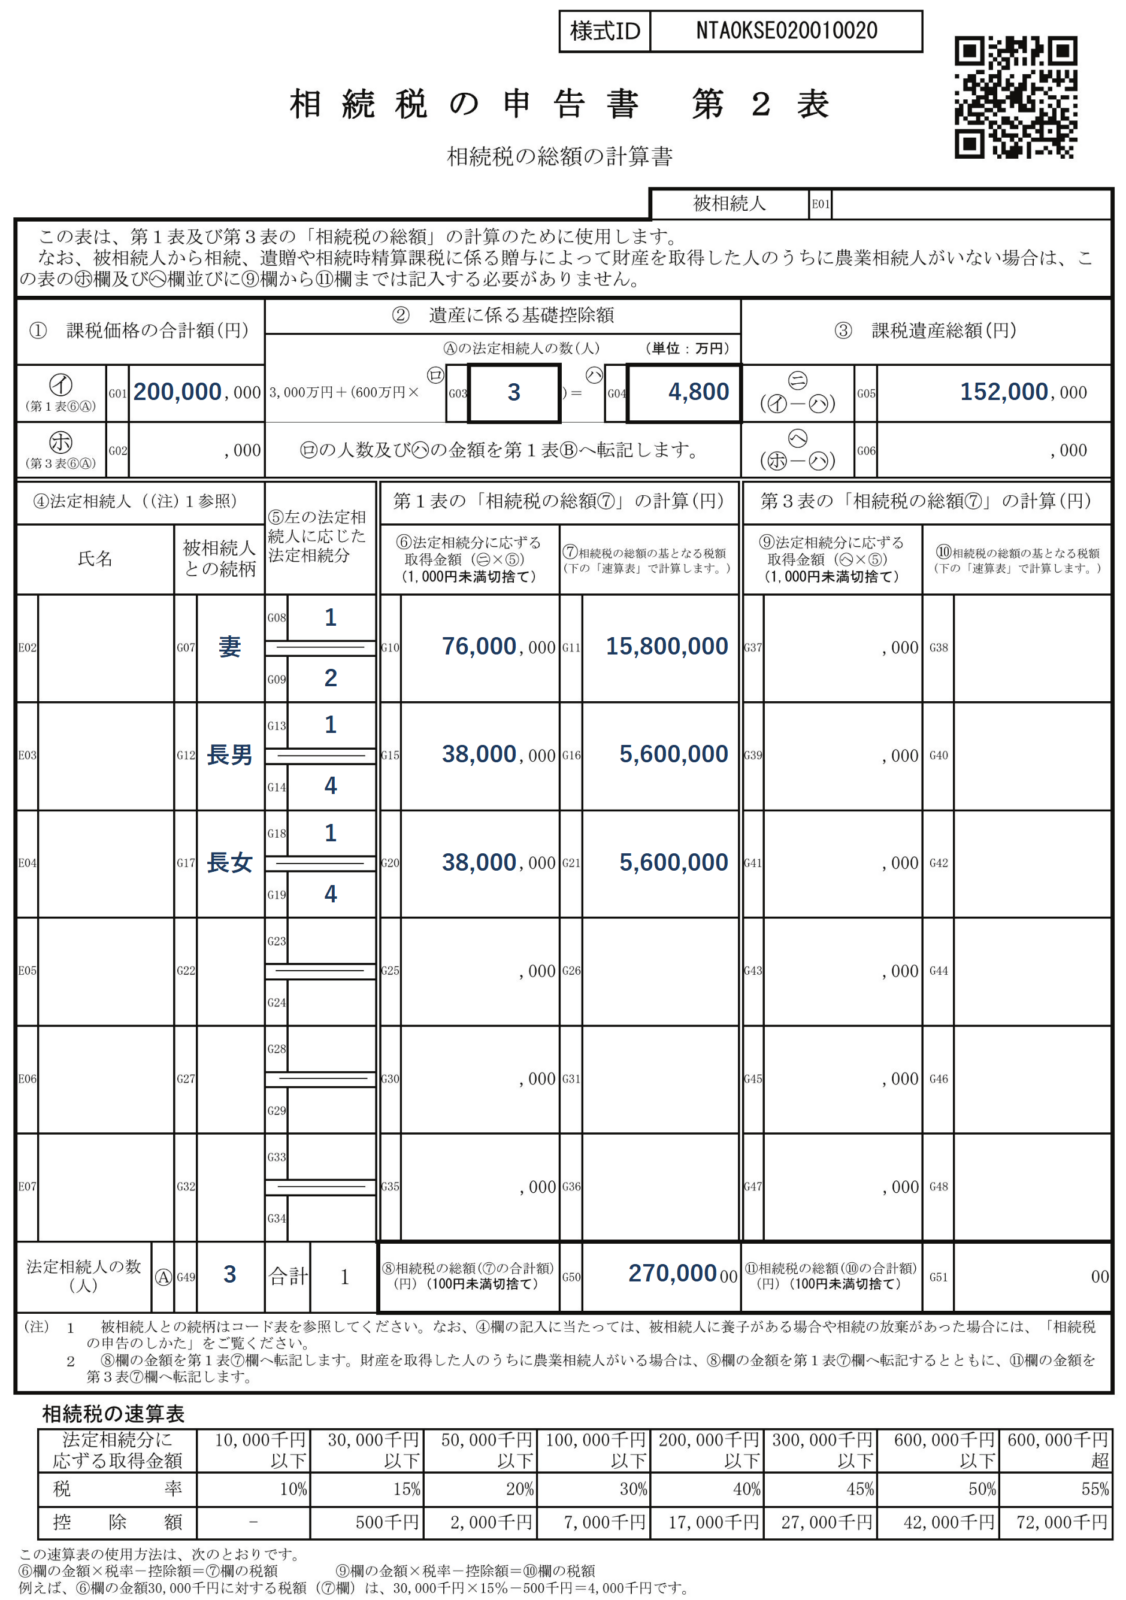
同じ正味の遺産額(第2表①欄の課税価格の合計額)でも、法定相続人の数で相続税の総額は変わります。基礎控除額が増えるうえに、分ける頭数が増えて1人あたりの取得金額が下がるためです。
| 法定相続人 | 基礎控除額 | 課税遺産総額 | 当たる段 | 相続税の総額 |
|---|---|---|---|---|
| 配偶者のみ(1人) | 3,600万円 | 1億6,400万円 | 40% | 4,860万円 |
| 配偶者と子供1人(2人) | 4,200万円 | 1億5,800万円 | 30%が2人 | 3,340万円 |
| 配偶者と子供2人(3人) | 4,800万円 | 1億5,200万円 | 30%と20%が2人 | 2,700万円 |
子供が1人いれば配偶者だけのときより1,520万円、2人ならさらに640万円、総額が下がります。
出典:タックスアンサー No.4155 相続税の税率|国税庁/相続税の申告書 第2表 相続税の総額の計算書(令和8年分用)|国税庁
実効税率と最高税率55%の読み方=正味10億円でも総額は35.6%
最高税率の55%は、法定相続分に応ずる取得金額のうち6億円を超える部分に当たる税率で、遺産全体に55%が掛かるわけではありません。
実効税率とは、相続税の総額を正味の遺産額で割った割合です。
| 正味の遺産額 | 相続税の総額 | 遺産に占める割合 |
|---|---|---|
| 8,000万円 | 350万円 | 4.4% |
| 1億円 | 630万円 | 6.3% |
| 2億円 | 2,700万円 | 13.5% |
| 3億円 | 5,720万円 | 19.1% |
| 5億円 | 1億3,110万円 | 26.2% |
| 10億円 | 3億5,620万円 | 35.6% |
10億円でも35.6%です。基礎控除で引かれ、法定相続分で分けられ、低い段から順に積み上がるため、実際の割合は税率表の数字よりずっと下に着きます。55%の段に届くのは、配偶者と子供2人なら課税遺産総額が12億円、正味の遺産額で12億4,800万円を超えてからです。
遺産が1円増えたときにその1円に掛かる税率を限界税率といい、配偶者にいくら渡すかの目安に使う方法は限界税率で決める目安で扱っています。
申告事績の平均の課税価格を当てはめると、20%と15%の段
国税庁の「令和6年分 相続税の申告事績の概要」では、相続税額のある申告書に係る被相続人1人あたりの課税価格は1億4,025万円です。この金額を配偶者と子供2人に当てはめると、課税遺産総額は9,225万円です。法定相続分に応ずる取得金額は配偶者4,612万5,000円と子供2,306万2,500円ずつで、当たる段は20%と15%になります。
これは平均を1つの家族に置いた計算の例で、一人ひとりの相続がこの段にあるとはかぎりません。同じ資料の被相続人1人あたりの税額(資料の言葉では申告税額)は1,946万円で、税額控除を当てる前のこの例の総額(約1,314万円)を上回り、課税価格が平均より大きい相続が税額の多くを占めていると読めます。
端数処理=切り捨てが義務の場所と「差し支えない」場所
相続税の総額を出すまでに端数を切り捨てる場所は3つあり、通達の書き方が2種類に分かれています。義務なのは各人の課税価格の1,000円未満だけで、法定相続分に応ずる取得金額の1,000円未満と総額の100円未満は「切り捨てても差し支えない」です。
| 切り捨てる場所 | 単位 | 通達の書き方 | 申告書第2表の印字 |
|---|---|---|---|
| 各人の課税価格 | 1,000円未満 | 「切り捨てるのであるから留意する」(相続税法基本通達16-2) | ①欄(合計額)の下3桁が「,000」 |
| 法定相続分に応ずる取得金額 | 1,000円未満 | 「切り捨てても差し支えない」(同16-3) | ⑥欄の下3桁が「,000」(1,000円未満切捨て) |
| 相続税の総額 | 100円未満 | 「切り捨てても差し支えない」(同16-3) | ⑧欄の下2桁が「00」(100円未満切捨て) |
書き方が違うのは、切り捨てを決めている法律があるかどうかが違うためです。課税価格については国税通則法118条1項が、国税の課税標準(相続税では各人の課税価格)に1,000円未満の端数があるときは切り捨てると定めています。16-2はこの法律の決まりを確認した通達です。法定相続分に応ずる取得金額と相続税の総額は、課税標準でも各人の確定した税額でもない途中の数字で、切り捨てを命じる条文がありません。そこで16-3は、切り捨てを認める形で「差し支えない」と書いています。
申告書第2表は⑥欄の下3桁と⑧欄の下2桁を切り捨てる形で印字されているため、様式のとおりに書けば3つとも切り捨てた計算になります。切り捨てなくても通達に反しないのは、取得金額と総額の2か所だけです。
出典:相続税法基本通達16-2・16-3(端数計算・端数処理)|国税庁/国税通則法118条(国税の課税標準の端数計算等)|e-Gov法令検索
平成27年の改正で動いたのは、2億円超3億円以下と6億円超の2段だけ
いまの8段階は平成25年度の税制改正で決まり、平成27年1月1日以後の相続に適用されています。
| 法定相続分に応ずる取得金額 | 改正前 | 改正後 |
|---|---|---|
| 2億円超から3億円以下 | 40% | 45% |
| 6億円超 | 50% | 55% |
1億円以下の4段と1億円超2億円以下の40%、合わせて下の5段は改正の前後で同じです。税率の変更が税額に響くのは、法定相続分に応ずる取得金額が2億円を超える相続に限られます。平成27年から課税される相続の割合が大きくなったのは、同じ改正で基礎控除額が下がったためです。
出典:相続税及び贈与税の税制改正のあらまし(平成27年1月1日施行)|国税庁/相続税の改正に関する資料|財務省
相続時精算課税の贈与は、課税価格に足してから同じ税率を当てる
相続時精算課税(生前の贈与を相続のときに相続税で精算する制度)を選んで受けた贈与は、贈与時の価額から基礎控除額(令和6年1月1日以後の贈与は年110万円。租税特別措置法70条の3の2)を引いた残額を相続税の課税価格に加算した価額が、その人の課税価格になります(相続税法21条の15第1項)。課税価格の合計額から基礎控除額を引き、法定相続分で分けて速算表を当てるだけです。贈与のときに納める贈与税は、基礎控除額と特別控除額(累計2,500万円)を引いた残りに一律20%で、相続のときに相続税額から差し引かれる扱いです。加算の手順と贈与税の還付は相続時精算課税で贈与者が亡くなったときの計算で扱っています。
出典:相続税法21条の15(相続時精算課税に係る相続税額)|e-Gov法令検索
よくある質問
相続人以外の人が遺言で財産を受け取ると、税率は変わりますか(2割加算)
税率の当て方は変わりません。相続税の総額は法定相続人の法定相続分で計算し、受け取った人には課税価格の割合で割り振るだけです。割り振った税額に2割加算が付くのは、一親等の血族(代襲相続人になった孫を含む)と配偶者以外の人で、父母・相続を放棄した子供・配偶者には付かず、養子にした孫には(代襲相続人でなければ)付きます(相続税法18条)。対象になる人の判定は相続税の2割加算で確認できます。
遺産が分かれていなくても、相続税の総額は計算できますか
できます。相続税の総額は遺産が分割されたかどうかにかかわらず法定相続分で計算するからです(相続税法基本通達16-1)。決まらないのは総額を各人に割り振るところから先で、未分割のまま申告期限を迎えるときの手続きは未分割でも小規模宅地等の特例を使う方法にまとめてあります。
贈与税の速算表と同じものですか
別の表です。贈与税の速算表は、1年間に受けた贈与の合計から基礎控除額110万円を引いた後の課税価格に当てる表で、区分も税率も相続税とは別です。直系尊属から18歳以上の子供や孫への贈与には、一般の税率より低い特例税率があります。贈与税がかからない財産は贈与税の非課税財産で確認できます。
出典:タックスアンサー No.4408 贈与税の計算と税率(暦年課税)|国税庁
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 相続税の早見表|配偶者なし・子がいない家族の税額と、表どおりにならない5つの場面
 生命保険の保険料負担者と税金|死亡保険金の相続税・所得税・贈与税は保険料を負担した人で決まり、契約者は負担者と推定される出発点になる
 暦年課税分の贈与税額控除とは|計算式と第4表の2(贈与税額控除額の計算書)の書き方
ご相談のご案内
まずは相続税がかかるかどうか、目安を試算できます入力3分の簡易シミュレーションで税額の目安を確認できます。申告が必要になりそうな場合は、無料面談で進め方をご案内します。