
この記事の要点
- 被相続人が保険料を負担し、被保険者は別の人で、相続開始の時にまだ保険事故が起きていない生命保険契約は、保険金が出なくても相続税の課税財産です。
- 契約者が被相続人なら本来の相続財産、契約者が別の人なら、被相続人が負担した保険料の割合に相当する部分がみなし相続財産(相続税法3条1項3号)になります。
- 評価額はどちらも、相続開始の時に解約したとした場合の解約返戻金の額です。前納保険料・剰余金の分配額等を加算し、源泉徴収されるべき所得税相当額を減算します(財産評価基本通達214)。
- 申告書は第9表ではなく第11表の付表4(細目コード77)に書きます。死亡保険金の非課税枠は使えません。
- 解約しても返還金などの支払がない掛け捨ての契約は対象外です。本来の相続財産になった権利は、遺産分割の対象になると考えられます。
生命保険契約に関する権利とは
生命保険契約に関する権利とは、被相続人が保険料を負担していて、相続開始の時にまだ保険事故(保険金が支払われる事由。ここでは被保険者の死亡)が発生していない生命保険契約について、解約すれば解約返戻金を受け取れる地位のことです。被保険者は被相続人ではないので、被相続人が亡くなっても保険金は出ません。それでもこの権利は相続税の課税財産になり、相続開始の時の解約返戻金相当額で評価されます(財産評価基本通達214)。
相続税がかかるのは、次の3つの条件がそろった契約です。
生命保険契約に関する権利に相続税がかかる3つの条件
① 被相続人が保険料の全部または一部を負担していた
② 被保険者が被相続人ではない
③ 相続開始の時に、まだ保険事故が発生していない
※解約しても返還金などの支払がない掛け捨ての契約は除く
②と③は表裏の関係です。被保険者が被相続人なら死亡保険金が支払われ、別の人なら保険事故が起きず、解約返戻金だけが残ります。
本来の相続財産は、被相続人が持っていた財産そのものです。みなし相続財産は、民法上、被相続人の財産ではないものの、相続税法が相続・遺贈で取得したものとみなす財産です。課税されるのが本来の相続財産か、みなし相続財産かは、契約者が誰かで分かれます。契約者が被相続人なら本来の相続財産、契約者が被相続人以外の人なら、相続税法3条1項3号のみなし相続財産です。
相続税法3条1項3号は、「一定期間内に保険事故が発生しなかつた場合において返還金その他これに準ずるものの支払がない生命保険契約」を括弧書きで除いており、契約者が被相続人の場合も、相続税法基本通達3-36(1)と財産評価基本通達214の注1が同じ契約を除いています。返還金に準ずるものとは、解除(保険金の減額を含む)や失効で支払われる金額、被保険者の自殺などで保険金を支払わない場合の払戻金等です(相続税法基本通達3-39)。
解約しても返還金やこれに準ずるものの支払がない掛け捨ての契約は、生命保険契約に関する権利に当たりません。戻る金額が少額でも、返還金がある契約は除かれず、評価額が小さくなるだけです。
生命保険会社と結んだ医療保険(共済を含む)も、解約しても返還金などの支払がない掛け捨ての契約は対象外で、終身医療保険などで解約返戻金がある契約は対象になります。
出典:相続税法3条1項3号(e-Gov法令検索)/相続税法基本通達3-39(「返還金その他これに準ずるもの」の意義)/財産評価基本通達214(生命保険契約に関する権利の評価。注1が掛け捨ての契約を除く)
ご相談のご案内
預貯金や株式も、財産ごとに評価の決まりがあります家族名義の預金や手元の現金、保険契約に関する権利は、申告で見落とされやすい財産です。財産全体を整理して相続税申告をお受けしています。
契約者・被保険者・保険料負担者で決まる課税の区分
父が亡くなったときに本来の相続財産・みなし相続財産・死亡保険金のどれとして課税されるか、課税されないかは、契約者・被保険者・保険料負担者の組み合わせで決まります。契約者と被保険者は保険証券に書いてあり、保険料負担者は、保険料を引き落としていた口座の名義が手がかりになります。
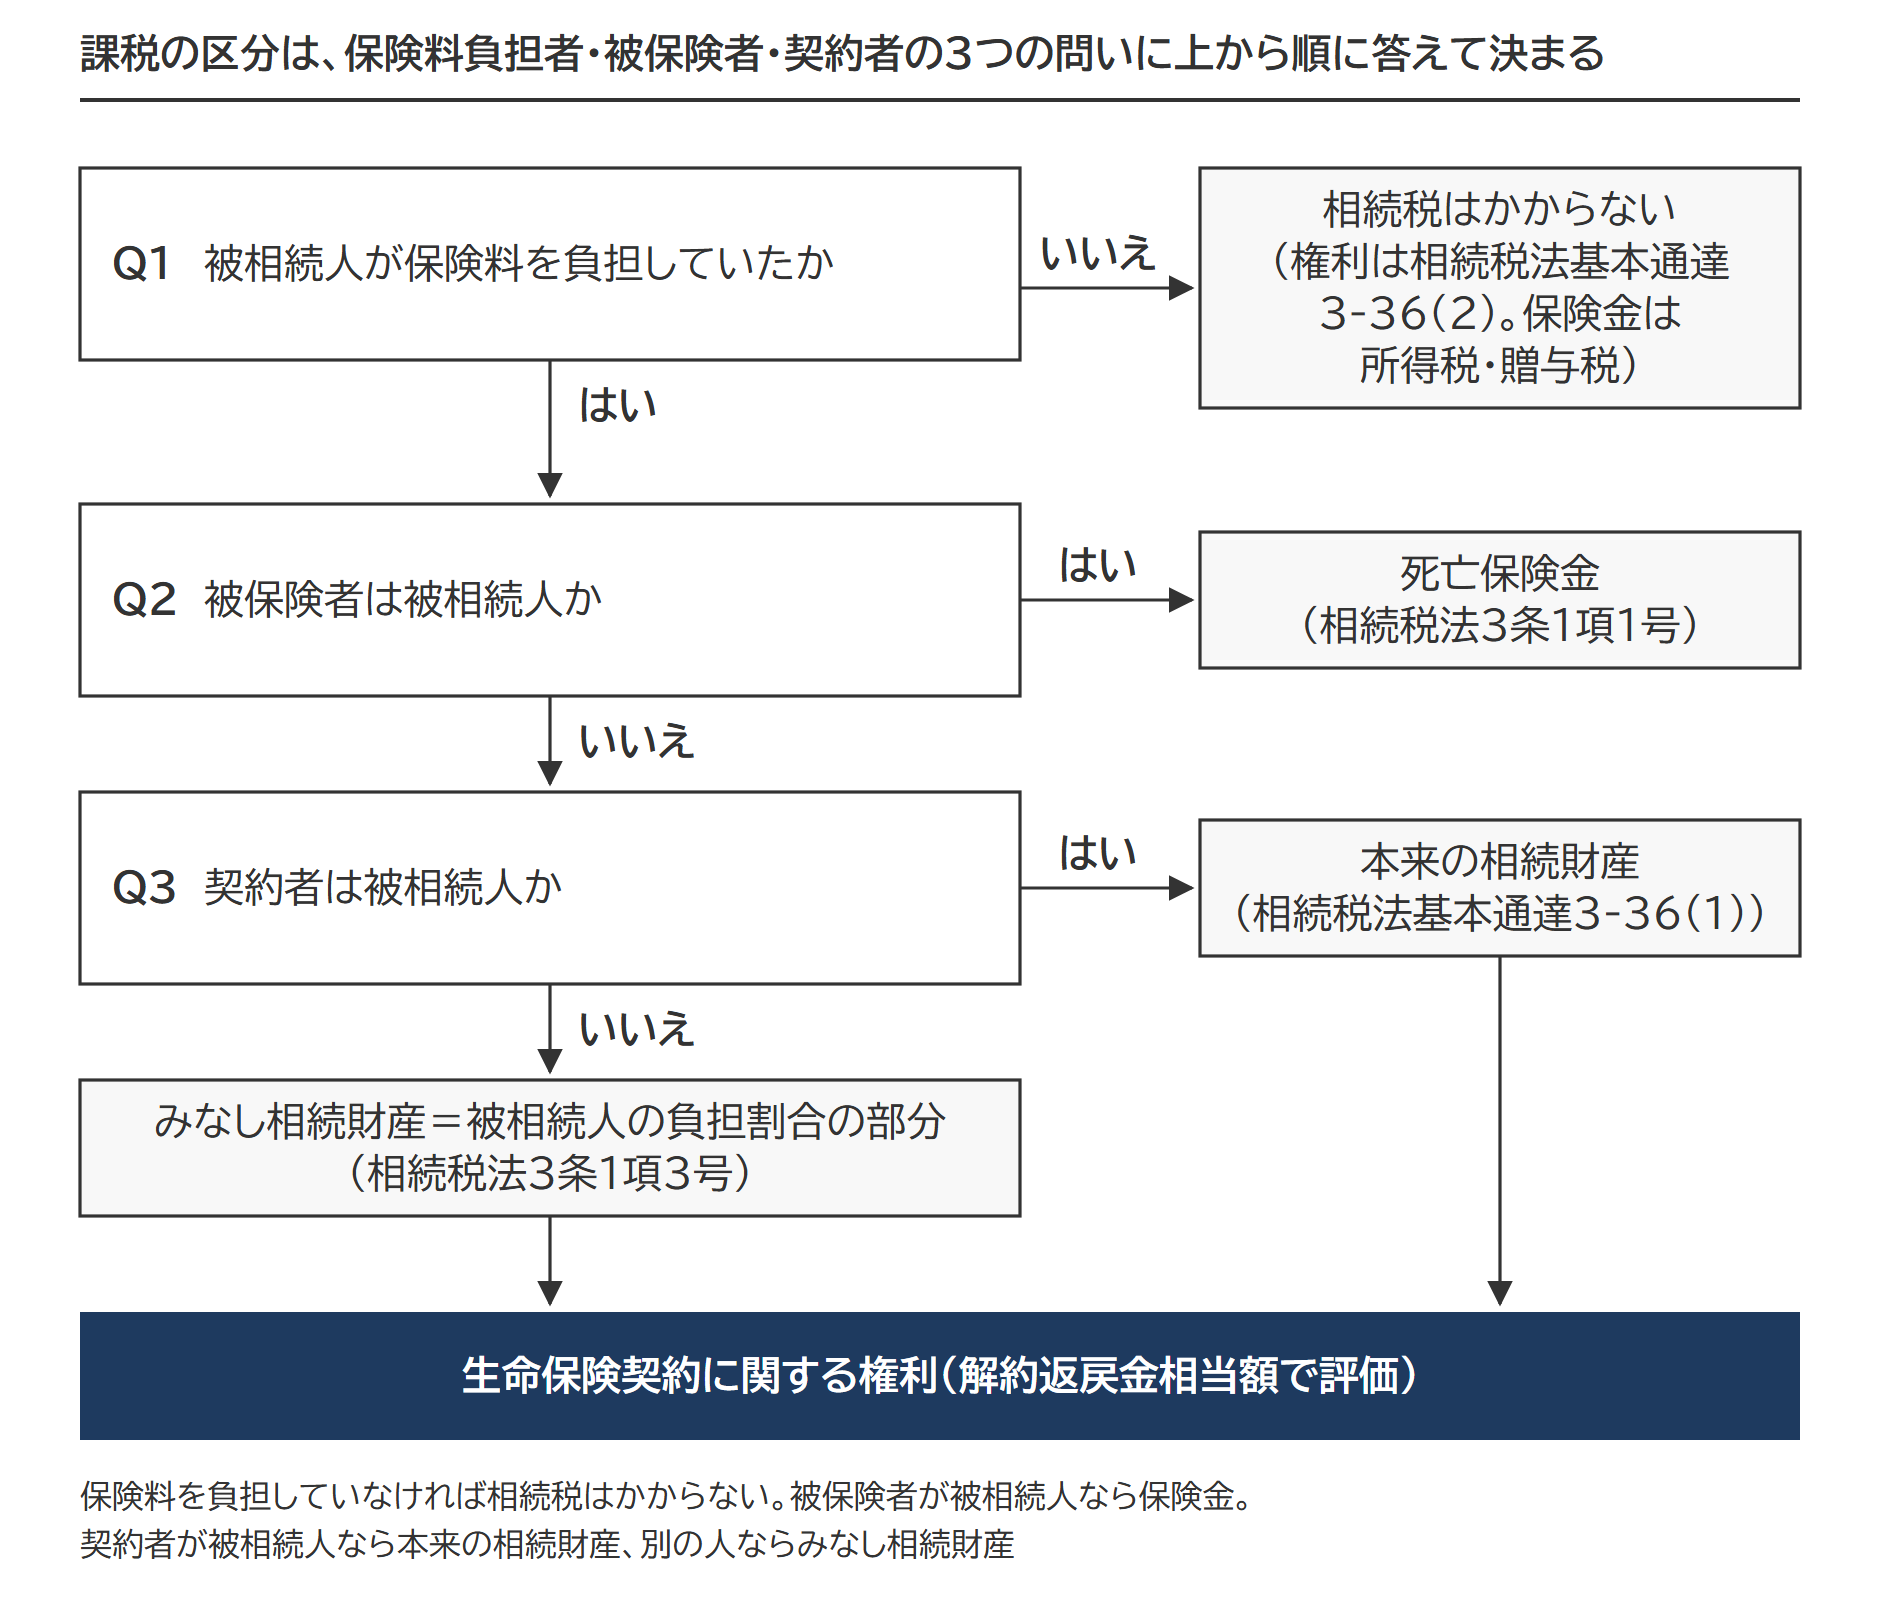
| No | 契約者 | 被保険者 | 保険料負担者 | 課税の区分 | 根拠 |
|---|---|---|---|---|---|
| 1 | 父 | 母 | 父 | 本来の相続財産。契約者の地位を引き継ぐ相続人が、解約返戻金相当額を相続で取得する | 相続税法基本通達3-36(1) |
| 2 | 母または子 | 母 | 父(全部または一部) | みなし相続財産。契約者が、解約返戻金相当額のうち父の負担割合に相当する部分を相続または遺贈で取得したものとみなす | 相続税法3条1項3号 |
| 3 | 父 | 母 | 母または子(父は負担していない) | 課税しない。契約者の地位は引き継がれるが、父の財産ではない | 相続税法基本通達3-36(2) |
| 4 | 誰でも | 父 | 父 | 死亡保険金。保険金受取人が相続または遺贈で取得したものとみなす(非課税枠あり) | 相続税法3条1項1号 |
| 5 | 子 | 母 | 父(存命中に子が解約した) | 贈与。子が受け取った解約返戻金のうち父の負担割合に相当する部分を、父からの贈与とみなす | 相続税法5条2項 |
みなし相続財産になるのは契約者が被相続人以外のとき(相続税法3条1項3号)
生命保険のみなし相続財産には、死亡保険金(3条1項1号)と、保険事故が起きていない契約の権利(3条1項3号)の2つがあります。生命保険契約に関する権利は3条1項3号の財産です。
相続税法3条1項3号は、契約者について「当該契約に関する権利のうち被相続人が負担した保険料の金額の当該契約に係る保険料で当該相続開始の時までに払い込まれたものの全額に対する割合に相当する部分」を、相続または遺贈により取得したものとみなすと定めています。契約者が相続人なら相続、相続人以外なら遺贈です。
契約者が相続人でない孫なら、遺贈により取得したものとみなされ、相続税額の2割加算の対象になります。契約者には、契約者の死亡などで権利を承継した人も含みます(相続税法基本通達3-37)。
父の保険料の数え方には、2つの読み替えがあります。父の被相続人(祖父)が負担した保険料は父が負担したものとみなし(相続税法3条2項)、父の遺言により払い込まれた保険料も父が負担したものとみなします(同条3項)。
No.1 は、契約者が父なので、解約返戻金を受け取る地位そのものが父の財産です。本来の相続財産ですから、誰が契約者の地位を引き継ぐかは遺産分割の対象になると考えられます。
No.5 は、父が生きているうちの話です。契約者を父から子に変えただけでは贈与税はかかりません。子が契約者の地位に基づいて解約し、解約返戻金を受け取ったときに、父からの贈与とみなされます。
出典:相続税法基本通達3-36(被保険者でない保険契約者が死亡した場合)/相続税法3条2項・3項(e-Gov法令検索)/相続税法5条2項(e-Gov法令検索)/質疑応答事例 生命保険契約について契約者変更があった場合
相続税評価額は解約返戻金相当額(財産評価基本通達214)
財産評価基本通達214は、本来の相続財産とみなし相続財産を区別せず、次のように定めています。
214 相続開始の時において、まだ保険事故(共済事故を含む。この項において同じ。)が発生していない生命保険契約に関する権利の価額は、相続開始の時において当該契約を解約するとした場合に支払われることとなる解約返戻金の額(解約返戻金のほかに支払われることとなる前納保険料の金額、剰余金の分配額等がある場合にはこれらの金額を加算し、解約返戻金の額につき源泉徴収されるべき所得税の額に相当する金額がある場合には当該金額を減算した金額)によって評価する。
生命保険契約に関する権利の評価額
解約返戻金の額 + 前納保険料の金額・剰余金の分配額等 - 解約返戻金につき源泉徴収されるべき所得税の額に相当する金額 = 評価額
加算するもののうち、前納保険料は将来の保険料をまとめて前払いした分で、解約すれば未経過分が戻ります。剰余金の分配額等は、契約者配当や割戻金として契約者に還元される金額です。減算するのは、手取りで評価するためです。
解約返戻金相当額の調べ方|保険会社の権利評価額の証明書
権利評価額は、保険会社が相続開始日を基準日として、解約返戻金に前納保険料・剰余金の分配額などを加減して計算した額です。権利評価額の証明書などの名称で保険会社に請求して取り寄せます。
解約返戻金の額は、保険会社に、相続開始日を基準日とする解約返戻金の証明書を請求して確かめます。
解約返戻金に源泉徴収があるのは、保険料を一時に払い込む契約のうち、保険期間が5年以下の契約と、5年を超えても初日から5年以内に解約した契約です。その差益(所得税法174条8号)に、15%の税率で所得税が源泉徴収されます(租税特別措置法41条の10)。あわせて、所得税の額の2.1%の復興特別所得税も源泉徴収されます。一時払養老保険などがこの例です。
源泉徴収がある契約の評価額
源泉徴収がある契約で、相続開始の時の解約返戻金の額が500万円、解約した場合に徴収される源泉所得税が10万円とします。
500万円 - 10万円 = 490万円
被相続人が契約者の契約で、契約者貸付金・保険料の振替貸付けに係る貸付金・未払込保険料があるときは、その元利合計額に債務控除の適用があります(財産評価基本通達214 注2)。
出典:財産評価基本通達214(生命保険契約に関する権利の評価)/所得税法174条8号(e-Gov法令検索)/租税特別措置法41条の10(e-Gov法令検索)
計算例|本来の相続財産とみなし相続財産
同じ契約で、契約者と保険料の負担だけを変えて2つの設例を計算します。被保険者は母、相続開始の時の解約返戻金の額は800万円、相続開始の時までに払い込まれた保険料の全額は1,000万円です。前納保険料・剰余金の分配額・源泉徴収はないものとするので、評価額(財産評価基本通達214)は解約返戻金の額と同じ800万円です。
| 項目 | 設例1 契約者が父(本来の相続財産) | 設例2 契約者が母、保険料は父が一部負担(みなし相続財産) |
|---|---|---|
| 契約者 | 父(被相続人) | 母 |
| 保険料負担者 | 父が1,000万円の全額を負担 | 父が500万円、母が500万円を負担(合計1,000万円) |
| 被相続人の負担割合 | 按分しない(本来の相続財産は契約の権利の全部が課税財産) | 500万円 ÷ 1,000万円 = 1/2 |
| 課税される金額 | 800万円 | 800万円 × 1/2 = 400万円 |
| 課税の区分 | 本来の相続財産。契約者の地位を引き継ぐ人が取得 | みなし相続財産。契約者の母が相続により取得したものとみなす |
| 申告書 | 第11表の付表4(細目コード77)に800万円 | 第11表の付表4(細目コード77)に母の取得財産として400万円 |
設例1は、権利の全部が父の財産です。母が契約者の地位を引き継げば母の取得財産に800万円、子が引き継げば子の取得財産に800万円と書きます。
設例2の残りの400万円は、母が自分で負担した保険料に対応する部分なので、父の相続では課税されません。按分の分母は払込保険料の全額、分子は父が負担した保険料です。按分に使うのは保険料の割合で、解約返戻金の額ではありません。
申告書への書き方(第11表の付表4)
生命保険契約に関する権利は、死亡保険金を書く第9表ではなく、第11表の付表4「相続税がかかる財産の明細書(事業(農業)用財産・家庭用財産・その他の財産用)」に書きます。細目コードは77、細目は「生命保険(共済)契約に関する権利」、財産の名称等にはその保険の契約に係る保険会社等の名称を書きます。本来の相続財産でも、みなし相続財産でも、同じ欄です。
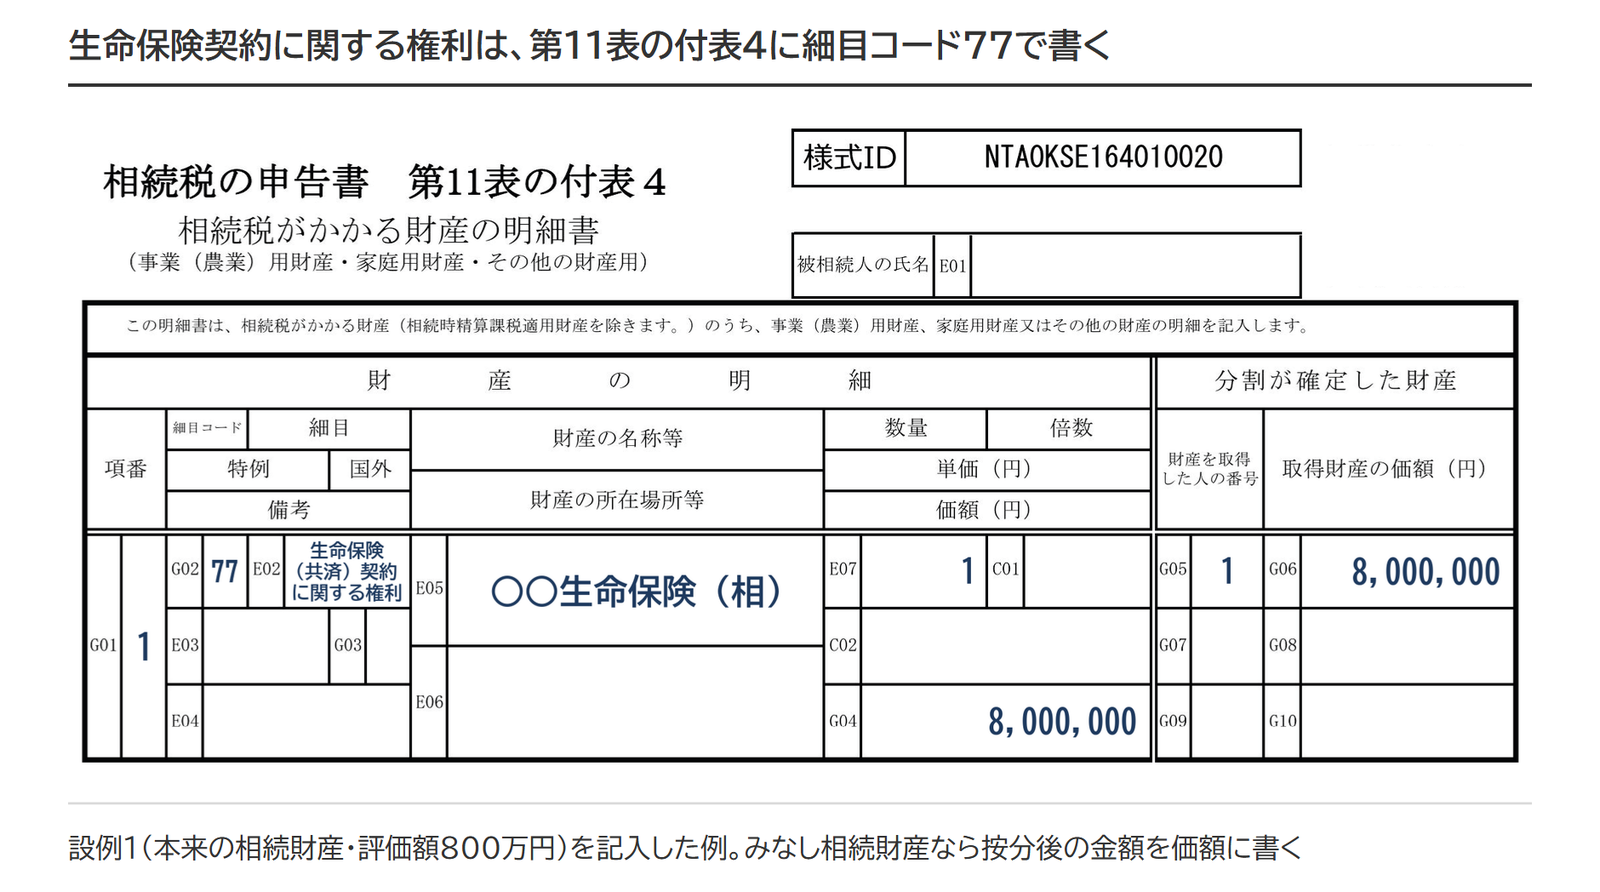
財産を取得した人の番号は、第11表の「財産取得者の一覧」の項番に合わせます。
生命保険契約に関する権利には、死亡保険金の非課税枠(500万円×法定相続人の数)は使えません。相続税法12条1項6号が非課税にするのは、3条1項1号の保険金だけだからです。
出典:相続税の申告書等の様式一覧(令和8年分用)/相続税法12条1項6号(e-Gov法令検索)
相続後の契約者変更と調書
みなし相続財産として課税された後は、契約者が自ら保険料を負担したものとして扱います(相続税法基本通達3-35)。設例2の母は、父の負担分も含めて保険料の全額を自分で負担したものと扱われるため、母が亡くなって保険金が出たときは、その全額が母の死亡保険金として課税されます。
設例1で母が契約者の地位を引き継いだ後に母が亡くなると、父が負担した保険料は母が負担したものとみなされ(相続税法3条2項。相続税法基本通達3-48により、被相続人の被相続人が負担した分に限る)、保険金の全額が母の死亡保険金(相続税法3条1項1号)になり、非課税枠の対象になります。
本来の相続財産の場合は、契約者の地位を引き継ぐ人が決まったら、保険会社で契約者の変更手続きをします。保険会社は、契約者の死亡で契約者を変更すると、その翌年1月31日までに調書を税務署へ提出します(相続税法59条2項。解約返戻金相当額が一定金額以下のものなどを除く)。税務署が契約の存在を把握できる仕組みです。
申告漏れを防ぐ手がかりは2つあります。保険証券の契約者欄と被保険者欄、それに被相続人の通帳に残る保険料の引落しです。被相続人が被保険者でない契約は保険金の請求が起きないので、見落としやすいと考えられます。
出典:相続税法基本通達3-35(契約者が取得したものとみなされた生命保険契約に関する権利)/相続税法59条2項(e-Gov法令検索)/相続税法3条2項(e-Gov法令検索)/相続税法基本通達3-48(「被相続人の被相続人」の意義)
死亡保険金とどう違うか
死亡保険金と比べると、保険金が出るか・非課税枠(500万円×法定相続人の数)があるか・書く表(第9表)の3点が違います。保険金の扱いは生命保険金の非課税枠とは|500万円×法定相続人の数の計算と、受取人が1人のとき・基礎控除の600万円との違いで整理しています。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 投資信託の相続税評価|亡くなった日に解約したら戻る価額で評価し、日々決算型は未収分配金を足してから源泉徴収税額を引く
 上場株式の相続税評価|4つの価額の最も低い額で評価する手順と、休日・権利落ちの例外
 タンス預金と相続税|亡くなる前に引き出した現金はどう見つかり、いくらで申告するか
ご相談のご案内
預貯金や株式も、財産ごとに評価の決まりがあります家族名義の預金や手元の現金、保険契約に関する権利は、申告で見落とされやすい財産です。財産全体を整理して相続税申告をお受けしています。