この記事の要点
- 配偶者居住権を設定すると、自宅は配偶者居住権・居住建物の所有権・敷地利用権・土地の所有権の4つに分かれ、4つの合計は元の評価額と同じ(相続税法23条の2)
- 使う数字は耐用年数(住宅用の法定耐用年数×1.5)・経過年数・存続年数(終身なら設定時の平均余命)の3つと複利現価率(法定利率 年3%)。設例=木造・築10年・妻75歳で、配偶者居住権810万円・建物190万円・敷地利用権1,508万円・土地2,492万円
- 遺産分割で設定するときの「設定された時」は分割の時(相続税法基本通達23の2-2)。分割が遅れると経過年数は増え存続年数は減るので、配偶者居住権は上がるとは限らず、敷地利用権は存続年数が減れば下がる(1年遅れで妻の側は2,318万円→2,228万円)
- 配偶者が亡くなって消えれば妻の相続の課税価格に入らず、所有者の側にも贈与の扱いはない(相続税法基本通達9-13の2の(注))。合意・放棄で生前に消し、所有者が対価を払わないか著しく低いときは所有者に贈与税、相当の対価を受ければ配偶者に譲渡所得。所有者が先に亡くなったときは、その取得の時に設定があったものとして評価し直す(同23の2-6)
- 配偶者短期居住権は、相続税に評価の定め(相続税法23条の2)がなく、申告書の付表に細目もない。相続放棄をしても短期居住権は成立する(民法1037条1項ただし書)。小規模宅地等の特例の面積は、敷地の面積を価額の比で分けて数える。
配偶者居住権は、亡くなった人が所有していた建物に住んでいた配偶者が、その建物の全部を無償で使い続けられる権利です(民法1028条1項)。令和2年4月1日以後に開始した相続から使えます(遺贈は同日以後にされたものに限ります)。
相続税では、この権利に値段が付きます。自宅の建物と土地は、配偶者が取る2つと所有権を取った人が取る2つの、合わせて4つに分かれます。評価に使う数字は耐用年数・経過年数・存続年数の3つです。
配偶者居住権とは=自宅が「住む権利」と「所有権」の4つに分かれる
相続税法23条の2は、次の4つにそれぞれ評価の方法を置いています。
| 財産 | 取得する人 | 中身 |
|---|---|---|
| 配偶者居住権 | 配偶者 | 建物に無償で住み続ける権利 |
| 居住建物の所有権 | 子など | 配偶者居住権の負担が付いた建物 |
| 敷地利用権 | 配偶者 | 配偶者居住権に基づいて土地を使う権利 |
| 土地の所有権 | 子など | 敷地利用権の負担が付いた土地 |
4つを足した額は、配偶者居住権がなかったとした場合の建物と土地の評価額と同じです。全体が増えも減りもせず、分け方が変わるだけです。
設定できない建物もあります。亡くなった人が相続開始の時に建物を配偶者以外の人と共有していたときは、配偶者居住権を取得できません(民法1028条1項ただし書)。自宅しか財産がない相続でこの分け方を選ぶかどうかは、相続財産が自宅しかない場合の分け方に整理しています。
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。
設定するときの評価=建物と土地の算式と3つの数字(耐用年数・経過年数・存続年数)
算式は相続税法23条の2の1項と3項にあり、建物と土地で形が違います。
配偶者居住権 = 建物の時価 - 建物の時価 ×(耐用年数 - 経過年数 - 存続年数)÷(耐用年数 - 経過年数)× 複利現価率
敷地利用権 = 土地の時価 - 土地の時価 × 複利現価率
居住建物の所有権は建物の時価から配偶者居住権を引いた残り、土地の所有権は土地の時価から敷地利用権を引いた残りです(同条2項・4項)。
時価から引いている額は、存続期間が終わったときに所有者の手に戻る価値を、いまの価値に割り戻した金額です。土地は古くならないので、耐用年数と経過年数は建物の算式にだけ出てきます。
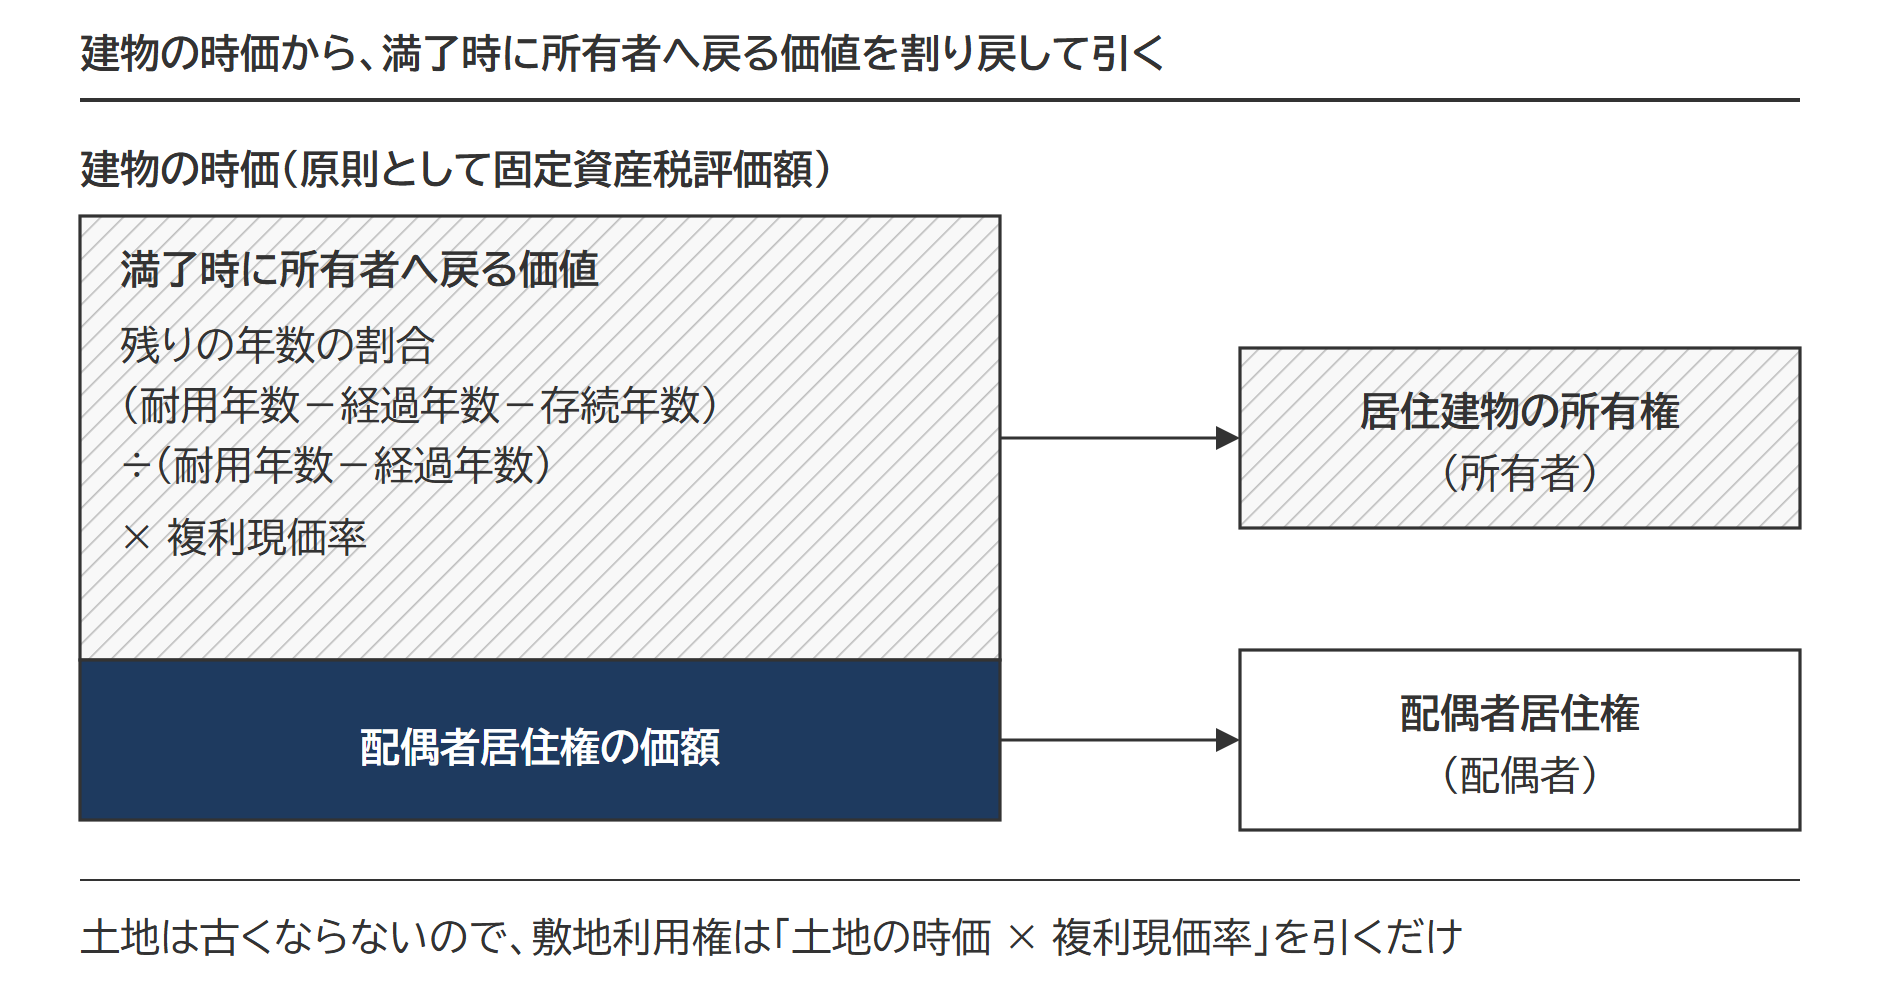
配偶者居住権と敷地利用権の算式では、「建物の時価」は原則として固定資産税評価額です。貸家の評価減(財産評価基本通達93)は使いません。「土地の時価」は路線価や評価倍率で求めた相続税評価額で、貸家建付地(貸家の敷地)の評価減も使いません。どちらも相続開始の時の価額で、分割が遅れても動かない数字です。
出典:相続税法23条の2(配偶者居住権等の評価)|e-Gov法令検索/B2-6 配偶者居住権等の評価明細書(記載方法等)|国税庁
耐用年数は住宅用の法定耐用年数の1.5倍
評価に使うのは、所得税で建物の構造ごとに減価償却に使う年数の1.5倍です(相続税法施行令5条の7第2項。6か月以上の端数は1年、6か月未満は切捨て)。
| 建物の構造 | 評価に使う耐用年数 |
|---|---|
| 木造・合成樹脂造 | 33年 |
| 鉄骨鉄筋コンクリート造・鉄筋コンクリート造 | 71年 |
相続税法施行規則12条の2は、建物の全部が住宅用であるものとした場合の年数を使うと定めています。1階が店舗の建物でも、店舗部分を別の年数にはしません。
経過年数と存続年数は、どちらも「設定された時」で数える
経過年数は建築の日から「配偶者居住権が設定された時」までの年数、存続年数はそこから先の年数です。設定された時は、遺産分割で取得したなら遺産の分割が行われた時、遺贈(遺言で財産を贈ること)なら相続開始の時です(相続税法基本通達23の2-2)。相続開始前に増改築があっても区分せず、新築時から数えます(同23の2-3)。
存続期間は配偶者の終身が原則で、遺産分割の協議・審判や遺言で別に定められます(民法1030条)。終身なら、存続年数は設定された時の配偶者の平均余命(その年齢からの平均の残り年数)です(相続税法施行令5条の7第3項1号)。読むのは厚生労働省の完全生命表(年齢別の平均余命の統計表)のうち、設定された時の属する年の1月1日現在で公表されている最新のものです(相続税法施行規則12条の3・相続税法基本通達23の2-5)。令和4年3月2日公表の第23回が、いまの表に当たります。75歳の女性なら16年。年齢と性別ごとに端数を整理した表は、評価明細書の記載方法等《参考2》にあります。期間を定めたときはその年数を使いますが、平均余命を超える定めは平均余命が上限です(相続税法施行令5条の7第3項2号)。
遺産分割で設定するときは、分割が遅れるほど経過年数が増え、同時に配偶者が年を重ねるので存続年数は減ります。配偶者居住権は上がるとは限らず、敷地利用権は存続年数が減れば下がります。後の設例(木造・築10年、建物1,000万円・土地4,000万円、相続開始の時に妻75歳)で分割の時期を動かすと、次のとおりです。
| 分割の時期 | 経過年数・存続年数 | 配偶者居住権 | 敷地利用権 | 妻の側の合計 |
|---|---|---|---|---|
| 相続開始の年に分割 | 10年・16年 | 810万円 | 1,508万円 | 2,318万円 |
| 1年遅れて分割(妻76歳) | 11年・15年 | 796万円 | 1,432万円 | 2,228万円 |
| 5年遅れて分割(妻80歳) | 15年・12年 | 766万円 | 1,196万円 | 1,962万円 |
出典:相続税法基本通達 第23条の2《配偶者居住権等の評価》関係|国税庁/相続税法施行令5条の7|e-Gov法令検索
複利現価率は法定利率(年3%)と存続年数で決まる
複利現価率(将来の価値をいまに割り戻す率)は、法定利率に1を加えた数を存続年数で累乗し、その数で1を割った割合です(相続税法施行規則12条の4。小数点以下3位未満は四捨五入)。存続年数16年なら、1÷1.03の16乗で0.623になります。
法定利率(民法が定める利息の割合)は年3%で(民法404条2項)、3年を一期として見直されます(同条3項)。使うのは設定された時の利率です(相続税法基本通達23の2-4)。令和8年4月1日から令和11年3月31日までの期も3%のままで、令和11年4月1日以後の利率は未確定です。
出典:令和8年4月1日以降の法定利率について|法務省/相続税法施行規則12条の4|e-Gov法令検索
設例=建物1,000万円・土地4,000万円の自宅を4つに分ける
- 自宅は木造(耐用年数33年)、建築から10年が経過
- 建物の固定資産税評価額 1,000万円/土地の相続税評価額 4,000万円/敷地 200㎡/床面積 100㎡で全部が自用、共有なし
- 相続人は妻と長男。相続開始の年の遺産分割で、妻が配偶者居住権(終身)、長男が建物と土地の所有権を取得
- 設定された時の妻は75歳(第23回完全生命表の平均余命 16年)
年数の割合は(33 - 10 - 16)÷(33 - 10)= 7 ÷ 23、複利現価率は存続年数16年の0.623です。
| 財産 | 算式 | 明細書の記入値 |
|---|---|---|
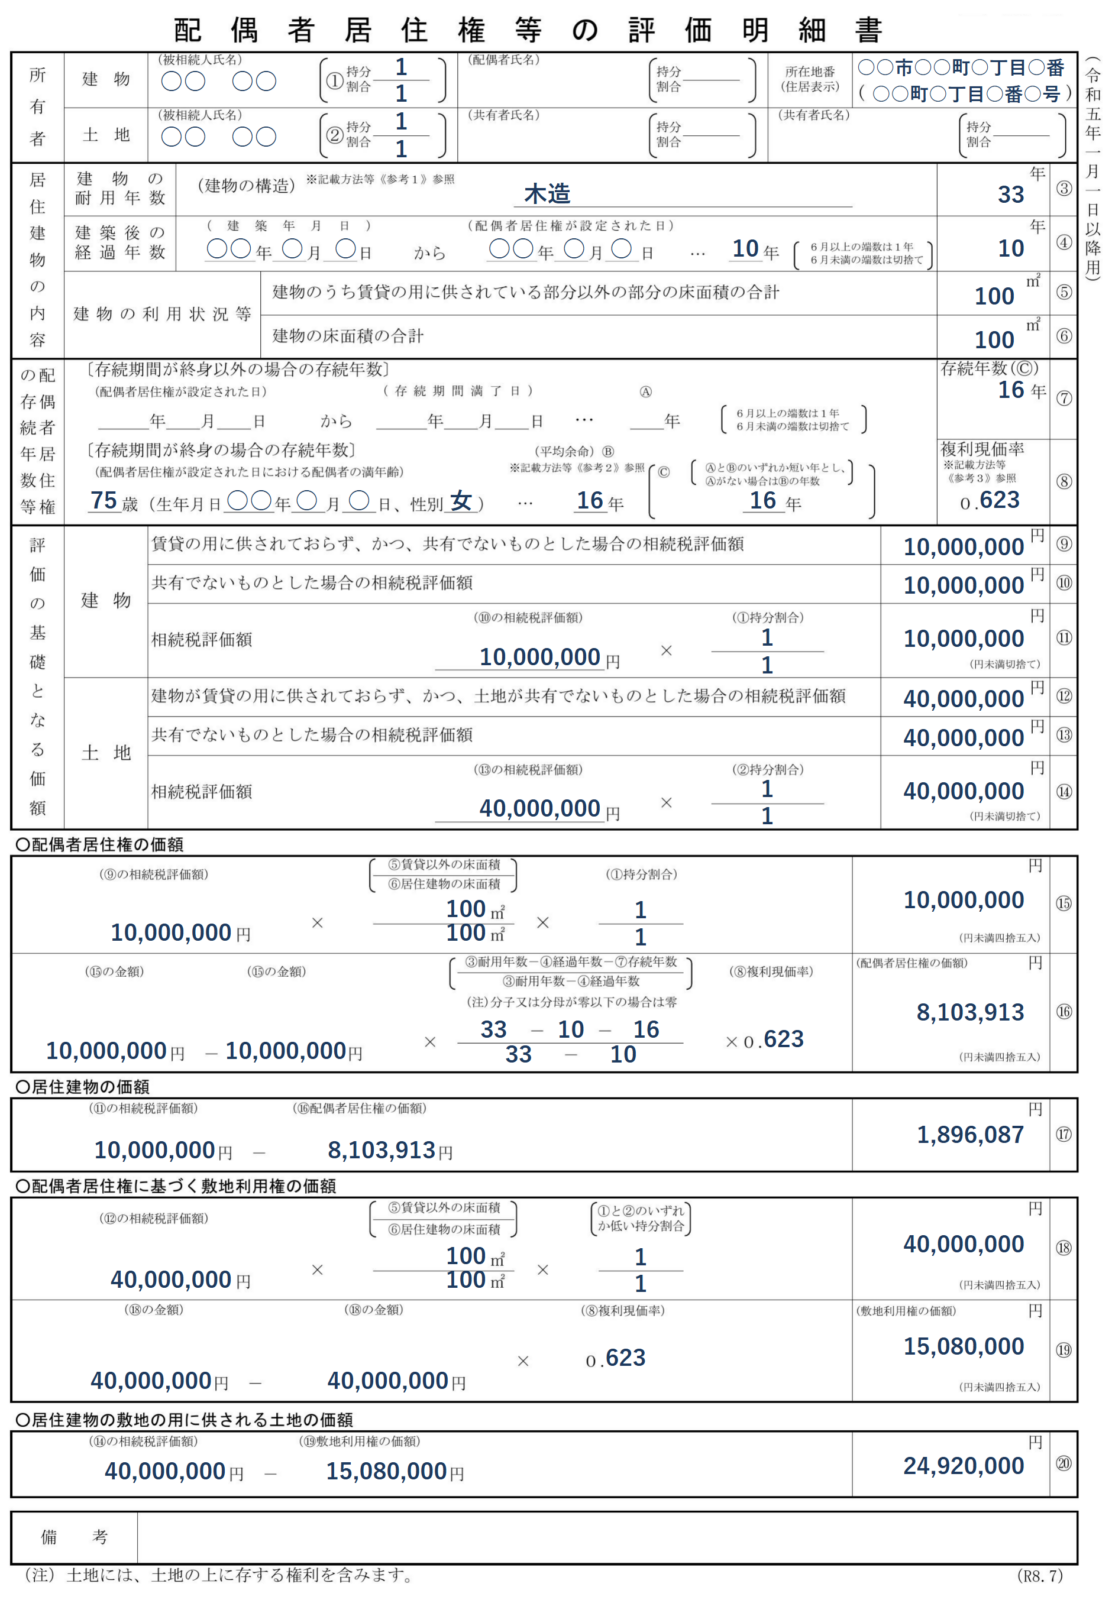
| 配偶者居住権 | 10,000,000円 - 10,000,000円 × 7 ÷ 23 × 0.623(円未満四捨五入) | 8,103,913円(⑯) |
| 居住建物の所有権 | 10,000,000円 - 8,103,913円 | 1,896,087円(⑰) |
| 敷地利用権 | 40,000,000円 - 40,000,000円 × 0.623 | 15,080,000円(⑲) |
| 土地の所有権 | 40,000,000円 - 15,080,000円 | 24,920,000円(⑳) |
万円に丸めると、妻が取得する配偶者居住権810万円と敷地利用権1,508万円で2,318万円、長男が取得する建物190万円と土地2,492万円で2,682万円です。合計5,000万円です(端数は算式と評価明細書の記入値だけ円で書きます)。
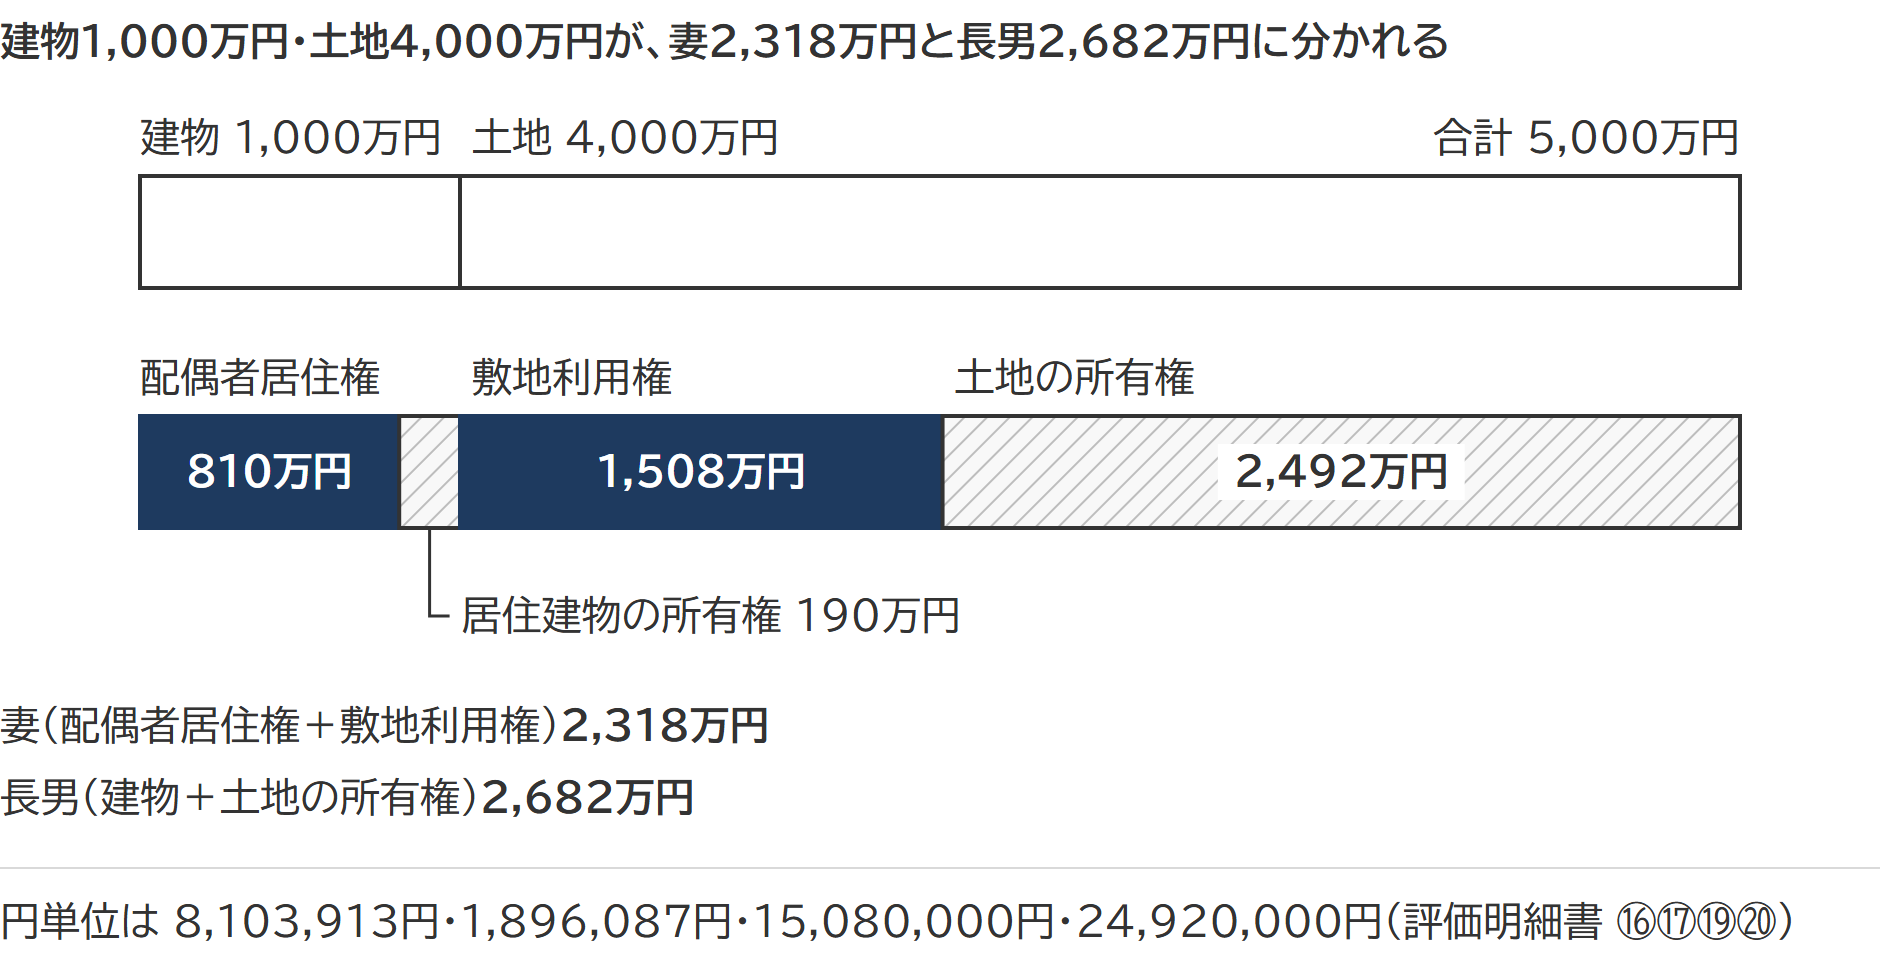
この設例を国税庁の「配偶者居住権等の評価明細書」(令和5年1月1日以降用)に書き込むと、次のようになります。書き込みは、国税庁の記載例ではなく設例から計算した値です。
年数が零以下なら零=建物の所有権が0円になる
相続税法23条の2第1項2号の柱書には「イ又はロに掲げる年数が零以下である場合には、零」の括弧書きがあります。同じ木造で築24年、妻が80歳(平均余命12年)なら、33 - 24 - 12 = -3で分子は零です。引く金額が零になり、配偶者居住権は建物の時価の全額、建物の所有権は0円になります。
賃貸併用・共有のときは、時価に掛ける割合が変わる
建物の一部を貸していたときや、建物・土地が共有だったときは、時価に割合を掛けてから同じ算式に入れます(相続税法施行令5条の7第1項・第4項)。設例の前提を1つずつ変えると、妻の側はこう動きます。
| 前提の変え方 | 時価に掛ける割合(明細書の欄) | 配偶者居住権 | 敷地利用権 |
|---|---|---|---|
| 床面積100㎡のうち40㎡を貸していた | 建物も土地も、賃貸以外の床面積の割合 60÷100(⑤÷⑥) | 486万円 | 905万円 |
| 建物を妻と2分の1ずつ共有(土地は単独) | 建物は被相続人の持分 2分の1(①)。土地は①と②の低いほう=2分の1 | 405万円 | 754万円 |
| 土地を第三者と2分の1ずつ共有(建物は単独) | 建物は割合なし。土地は被相続人の持分 2分の1(②) | 810万円 | 754万円 |
建物の共有で割合を掛けるのは、配偶者と共有していた場合だけです。土地は第三者と共有していても敷地利用権が成立します。継続して貸していた部屋が相続開始の時に一時的に空いていても、貸家として評価する部屋なら「賃貸の用に供されている部分」に含めます(相続税法基本通達23の2-1)。所有権の側は、賃貸部分を貸家・貸家建付地として評価した価額から妻の側の価額を引いた残りです。
続いているあいだ=所有者が先に亡くなったときは、その時に設定があったものとして評価し直す
配偶者居住権が続くあいだに建物と土地の所有者(子)が先に亡くなると、負担の付いた建物と土地を次の人が取得します。
相続税法基本通達23の2-6によると、設定後に相続・遺贈・贈与で取得した建物と土地の価額は相続税法23条の2に準じて計算し、引く配偶者居住権と敷地利用権の価額は取得した時に配偶者居住権の設定があったものとして計算します。配偶者の年齢から平均余命を取り直し、経過年数もその時までの年数で数え直すわけです。
設例の長男が5年後に亡くなり、建物と土地の時価が同じだったとします。妻は80歳(存続年数12年・複利現価率0.701)、経過年数は15年です。引く金額が小さくなるので、所有権の側は2,682万円から3,038万円に増えます。一次相続(最初の相続)で計算した数字は使い回せません。
この相続の小規模宅地等の特例では、子が配偶者から建物を借りて住んでいたなら、無償だったことが要件の1つです。判定は所有者が先に亡くなったときの特例の扱いに書いています。
終わるとき=配偶者が亡くなると消えて課税価格に入らず、生前に消すと贈与税
配偶者居住権は譲渡できず(民法1032条2項)、配偶者の死亡で終わります(民法1036条が準用する597条3項)。
死亡で消えた配偶者居住権と敷地利用権は妻の相続財産に残らず、設例の2,318万円は妻の相続の課税価格(税額計算の元になる遺産の額)に入りません。建物と土地の所有者の側も、負担が外れて完全な所有権に戻るだけで、課税はありません。相続税法基本通達9-13の2の(注)は、民法1036条が準用する597条1項・3項(期間満了・借主の死亡)と616条の2(全部滅失)で消滅した場合には、生前に消したときの贈与の取扱い(本文)はないとしています。
一次相続と二次相続(妻が亡くなったときの相続)を合わせた税額が有利になるかは、別の問題です。一次相続では配偶者の税額軽減(配偶者控除)で税額が0になることがあり、二次相続まで見た分け方は配偶者控除を使い切ると二次相続で高くつく理由に整理しています。
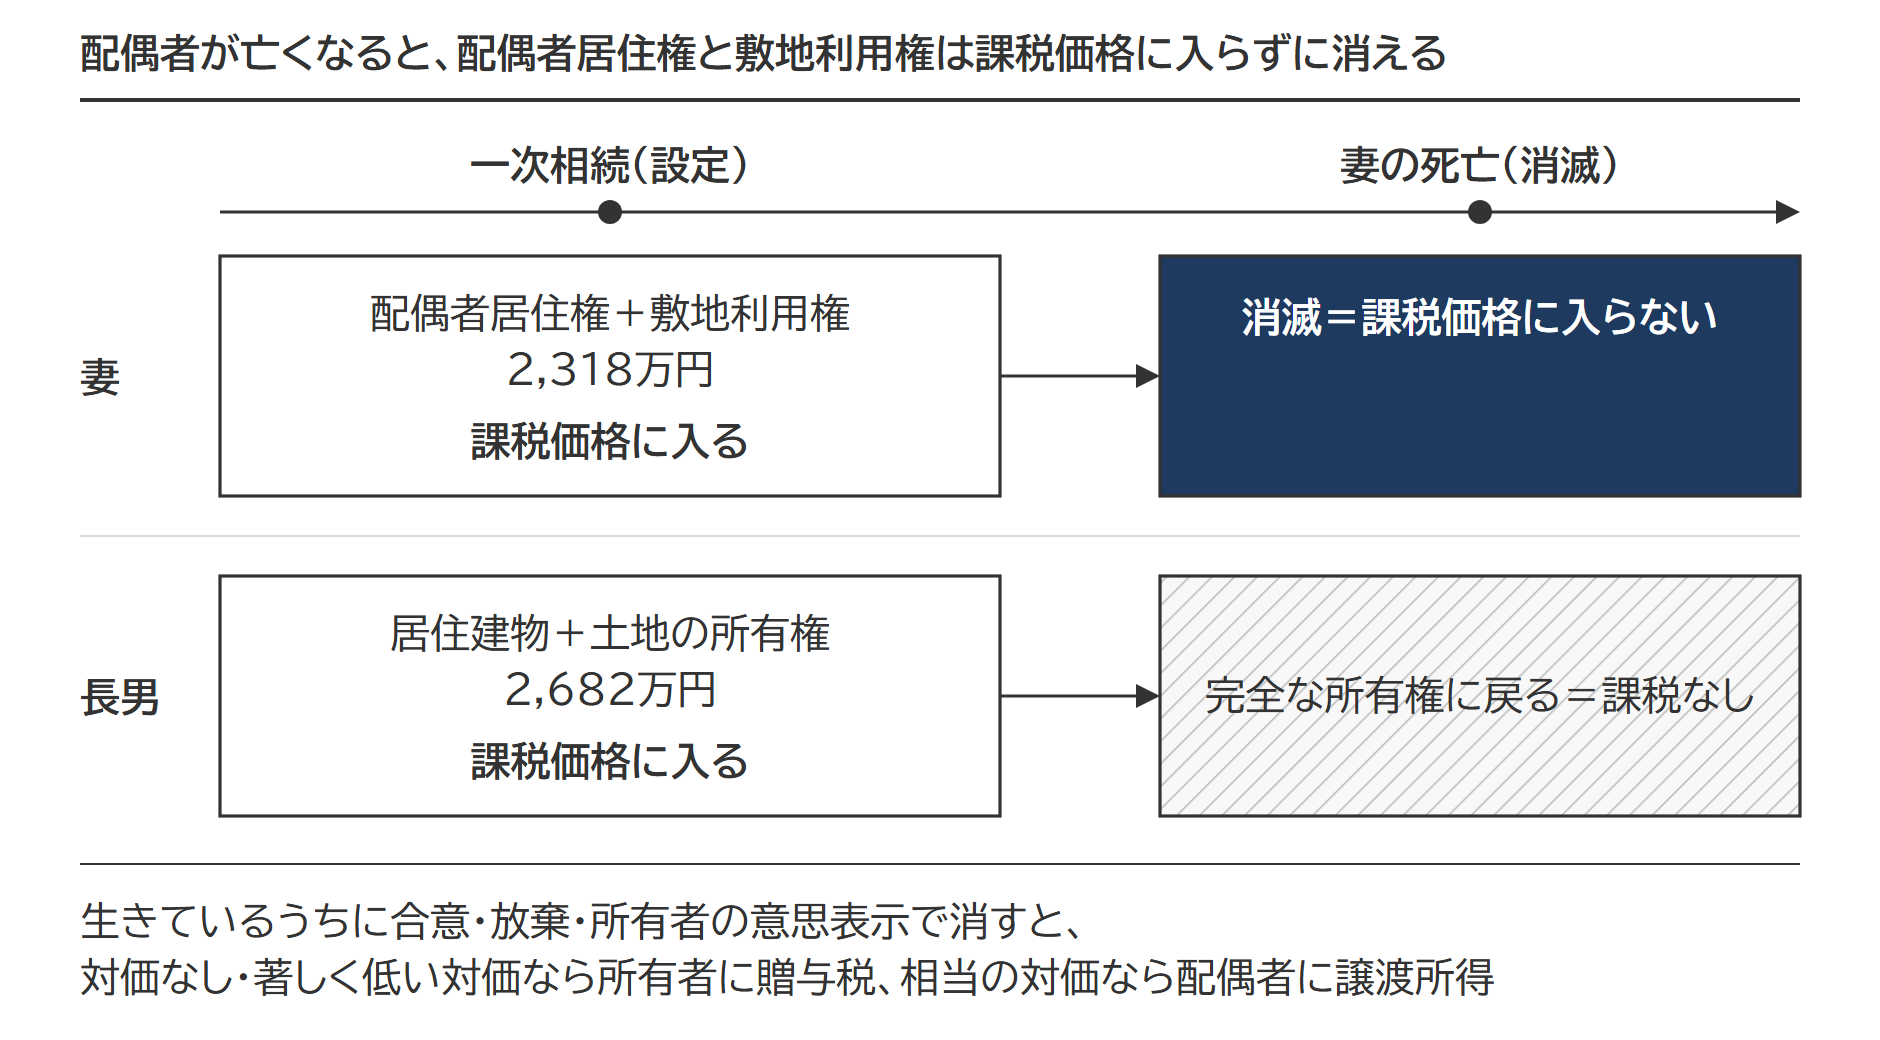
生きているうちに消すときは別です。配偶者と建物の所有者の合意、配偶者の放棄、民法1032条4項による所有者の意思表示で配偶者居住権が消滅したとします。建物や土地の所有者が対価を支払わなかったか、著しく低い価額の対価しか支払わなかったなら、原則として、消滅直前の配偶者居住権と敷地利用権の価額に相当する利益(対価を払ったときはその額を引いた金額)を配偶者から贈与で取得したものとして扱われます(相続税法基本通達9-13の2)。自宅を売るために権利を消す場面も、対価の有無と額で同じように判定する扱いです。
相当の対価を受け取れば贈与にはなりませんが、配偶者の側に譲渡所得(権利を手放して得た利益)が生じます。相続で取得した配偶者居住権と敷地利用権が消滅したときの取得費の計算は、所得税法60条3項が定めています。
出典:相続税法基本通達9-13の2(配偶者居住権が合意等により消滅した場合)|国税庁/所得税法60条|e-Gov法令検索
配偶者短期居住権との違い|相続税に評価の定めがなく、申告書に書く欄もない
配偶者短期居住権は、相続開始の時に無償で住んでいた配偶者が、遺産分割で建物の帰属が決まる日か相続開始から6か月を過ぎる日の遅いほうまで、その建物を無償で使える権利です(民法1037条1項1号)。遺産分割や遺贈で取得するのではなく、法律の定めで生じます。
| 比べる点 | 配偶者居住権 | 配偶者短期居住権 |
|---|---|---|
| 成立の根拠 | 遺産分割か遺贈で取得する(民法1028条1項) | 相続開始の時に住んでいれば法律上生じる(民法1037条1項) |
| 相続放棄をしたとき | 相続人でなくなるので遺産分割では取得できない。遺贈なら取得できる(1028条1項2号) | 成立する。1037条1項ただし書が外すのは、配偶者居住権を取得したとき・欠格・廃除だけで、相続放棄は入っていない |
| 相続税の評価 | 相続税法23条の2で評価し、課税価格に入る | 評価の定めがない。23条の2が定めるのは配偶者居住権・居住建物・敷地利用権・敷地の4つ |
| 申告書の付表の細目 | 第11表の付表1に「配偶者居住権」「配偶者居住権に基づく敷地利用権」の細目がある | 付表1にも付表4にも細目がない |
相続税がかかるのは、相続または遺贈により取得した財産です(相続税法2条・11条の2)。配偶者短期居住権は財産的価値がないとして、相続税の対象にならないと解されています。
出典:民法1037条(配偶者短期居住権)|e-Gov法令検索/「配偶者居住権等の評価に関する質疑応答事例」について(情報)2 配偶者短期居住権の概要|国税庁
よくある質問
配偶者居住権は、遺言でも設定できますか。
できますが、遺贈に限ります。民法1028条1項2号は「配偶者居住権が遺贈の目的とされたとき」と定めていて、「相続させる」と書く遺言は文言上この号に当たりませんが、遺贈の趣旨と読む余地があるとされています。遺贈なら経過年数と存続年数の起点は相続開始の時で、分割の時期で評価額が動くことはありません。
配偶者居住権があると、小規模宅地等の特例はどうなりますか。
敷地利用権も土地の所有権も対象で、敷地の面積を2つの価額の比で分けて数えます。配偶者が敷地の所有権まで取得したときは分けません。設例なら敷地200㎡のうち敷地利用権75.4㎡・土地の所有権124.6㎡です。取得者ごとの要件と別表の書き方は小規模宅地の特例と配偶者居住権の面積の分け方にあります。
申告書には、どこに書きますか。
第11表の付表1の細目で、敷地利用権は宅地の「配偶者居住権に基づく敷地利用権」、配偶者居住権は家屋等の「配偶者居住権」に書きます。第15表へ転記するときは、敷地利用権は③欄と⑦欄、配偶者居住権は⑩欄と⑪欄の2か所です(令和6年1月分以降用の記載要領)。評価明細書は申告書に添付します。
出典:相続税の申告書第11表の付表1 記載要領等(令和6年1月分以降用)|国税庁
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 貸家建付地とは|自用地としての価額×(1−借地権割合×借家権割合×賃貸割合)で決まり、賃貸割合は床面積で数える
 貸宅地(底地)の相続税評価|自用地としての価額×(1−借地権割合)で決まり、取引慣行のない地域でも地主側の評価は下がる
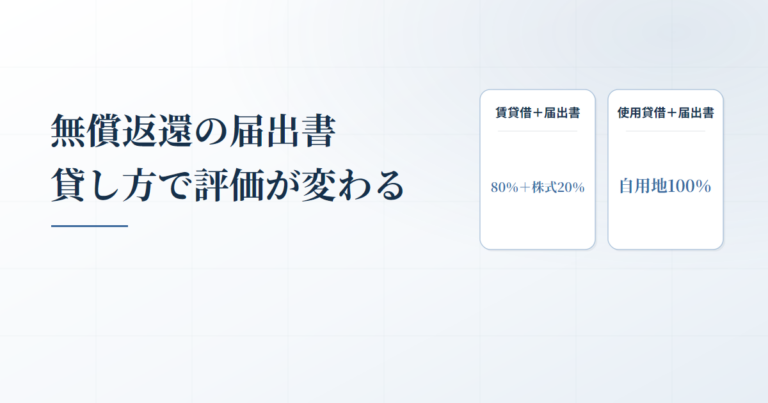 無償返還の届出書がある土地の相続税評価|貸宅地の評価と同族会社の株式の両方に効き、使用貸借か賃貸借かで評価が変わる
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。