この記事の要点
- 比べる相手は税率表の数字でも実効税率でもなく、相続のときに財産の最後の部分にかかる限界税率です(相続税法16条)。財産2億円・子2人なら実効税率16.7%に対して限界税率は30%。
- 損益分岐点は、贈与税の負担率(税額÷贈与額)が限界税率に並ぶ額です。財産1億円・18歳以上の子2人なら年820万円(贈与税123万円+相続税647万円=770万円で動かない)、2億円なら年2,096万円。分母を基礎控除後の額にすると値が変わります。
- 得が最大になるのは分岐点ではなく、贈与税の限界税率が相続税の限界税率に並ぶ区間です。2億円・子2人なら710万円から1,110万円の間で、得は123万円のまま平らです。
- 生前贈与加算の相手は、相続や遺贈で財産を取得した人です(相続税法19条1項・平成16年2月27日裁決)。同じ770万円でも、子へなら670万円が戻って30万円、孫へなら231万円の差。暦年課税の110万円は戻り、相続時精算課税の110万円は戻りません。
- 不動産の贈与は登録免許税(相続0.4%・贈与2%)と不動産取得税(相続は非課税・贈与は住宅・土地3%)が別に動きます。名義だけの贈与は成立せず、贈与した土地に小規模宅地等の特例は使えません。
生前贈与と相続のどちらで渡すと税金が少なくて済むかは、金額で入れ替わります。比べる相手は贈与税と相続税の税率表ではなく、その家の相続で財産の最後の部分にかかる限界税率です。財産2億円・相続人が子2人なら限界税率は30%。贈与税の負担率(税額÷贈与額)がこれより軽い範囲、加算されなければ、18歳以上の子1人に1年2,096万円までなら、贈与したほうが家族全体の税額は減ります。
この計算が効くのは、贈与した財産が相続財産に戻らないときだけです。相続で財産を取得する人への贈与は、亡くなる前の一定期間(令和13年以後の相続で7年)の分が足し戻されます。同じ770万円でも、渡す相手で減る税額は30万円と231万円に分かれます。
比べる相手は税率表ではなく、相続のときに当たる限界税率
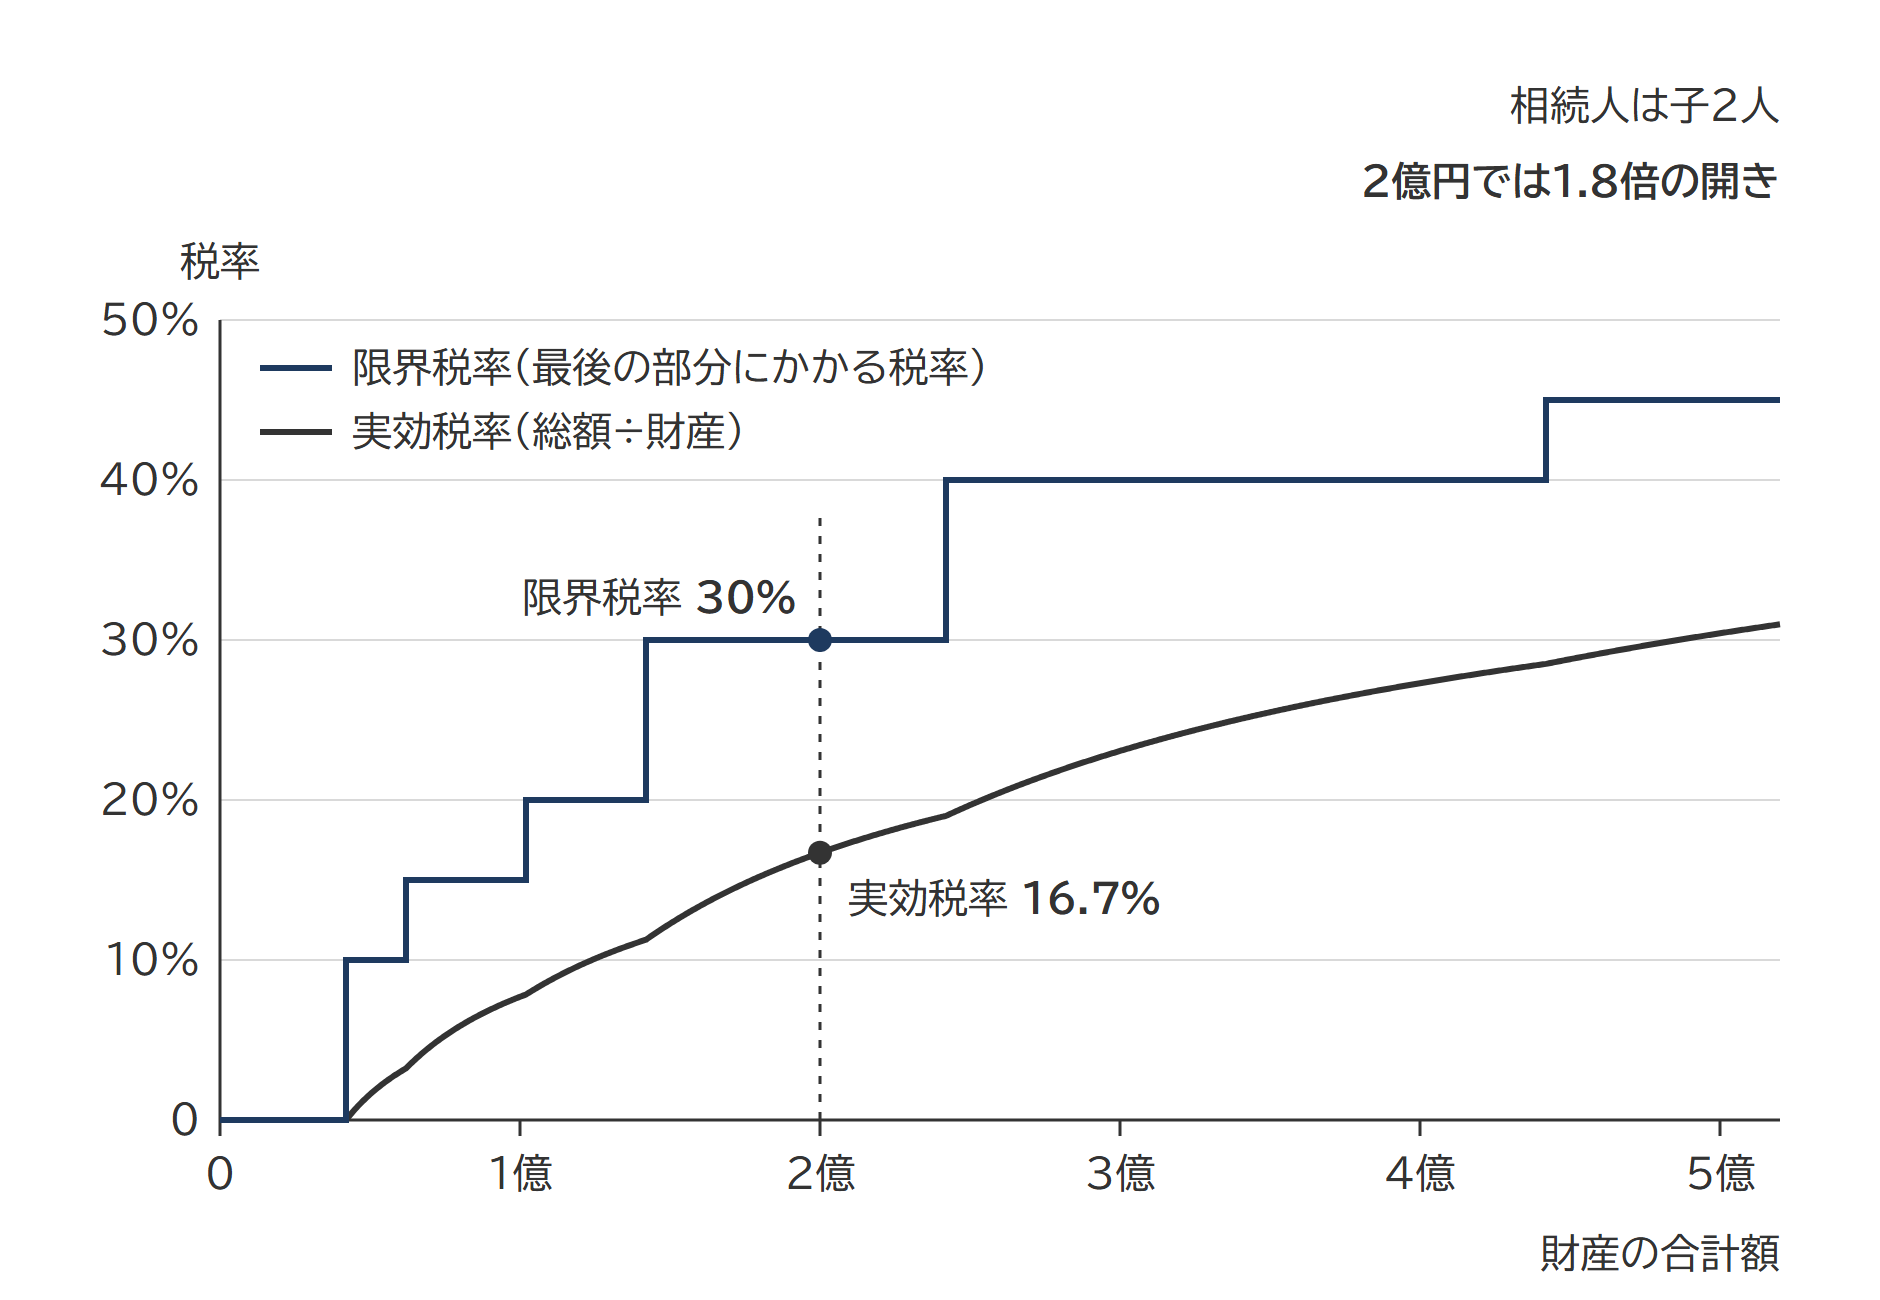
限界税率とは、財産が増えた最後の部分にかかる税率です。相続税は、財産の合計から基礎控除を引いた残りを法定相続分(民法が定める各相続人の取り分)で分けたものとして、相続税の税率表の段ごとに税率を当てて総額を出します(相続税法16条)。贈与で財産を減らすと消えるのは、最も上の段に乗っている部分です。
財産全体に対する平均の負担率(実効税率)とは別の数字です。贈与と比べるときに実効税率を使うと、贈与してよい金額を少なく見積もります。配偶者がいる一次相続(最初の相続)は配偶者の税額軽減で限界税率が変わるため、下の表は配偶者のいない相続の形にしています。
| 財産の合計額 | 相続税の総額 | 実効税率 | 限界税率 |
|---|---|---|---|
| 5,000万円 | 80万円 | 1.6% | 10% |
| 8,000万円 | 470万円 | 5.9% | 15% |
| 1億円 | 770万円 | 7.7% | 15% |
| 1億5,000万円 | 1,840万円 | 12.3% | 30% |
| 2億円 | 3,340万円 | 16.7% | 30% |
| 3億円 | 6,920万円 | 23.1% | 40% |
| 5億円 | 1億5,210万円 | 30.4% | 45% |
2億円では実効税率16.7%に対して限界税率は30%、1.8倍の開きがあります。総額は相続税の早見表(子2人)と同じ前提です。
出典:No.4155 相続税の税率|国税庁/相続税法16条|e-Gov法令検索
損益分岐点は、贈与税の負担率が限界税率に並ぶ額|生前贈与はいくらまで得か
損益分岐点とは、贈与税の負担率が相続税の限界税率と等しくなる贈与額です。そこより少なければ贈与が有利、超えると相続で渡すほうが軽くなります。負担率は基礎控除110万円が先に引かれるぶん、税率表の数字より低くなります。
分岐点 =(速算表の控除額 + 110万円 × 贈与税の税率)÷(贈与税の税率 − 相続税の限界税率)
控除額は、贈与税を速算表(基礎控除後の額×税率−控除額)で出すときに引く額です。贈与税の税率は、限界税率を上回る段のうち最も低いものを仮に置きます。答えから110万円を引いた額がその段の区分に入っていなければ、1段上の税率で解き直します。
財産1億円・相続人は子2人なら、分岐点は820万円
相続税の総額
基礎控除 3,000万円 + 600万円 × 2人 = 4,200万円
課税遺産総額 1億円 − 4,200万円 = 5,800万円
法定相続分 5,800万円 × 1/2 = 2,900万円
2,900万円 × 15% − 50万円 = 385万円
相続税の総額 385万円 × 2人 = 770万円(限界税率15%)
損益分岐点
15%を上回る特例税率(父母や祖父母から18歳以上の子・孫への贈与の税率)は20%(控除額30万円)。
(30万円 + 110万円 × 20%)÷(20% − 15%)= 1,040万円 → 110万円を引くと930万円で、20%の区分(400万円超600万円以下)に入らない。
1段上の30%(控除額90万円)で解き直す。
(90万円 + 110万円 × 30%)÷(30% − 15%)= 820万円 → 110万円を引くと710万円で、30%の区分(600万円超1,000万円以下)に入る。
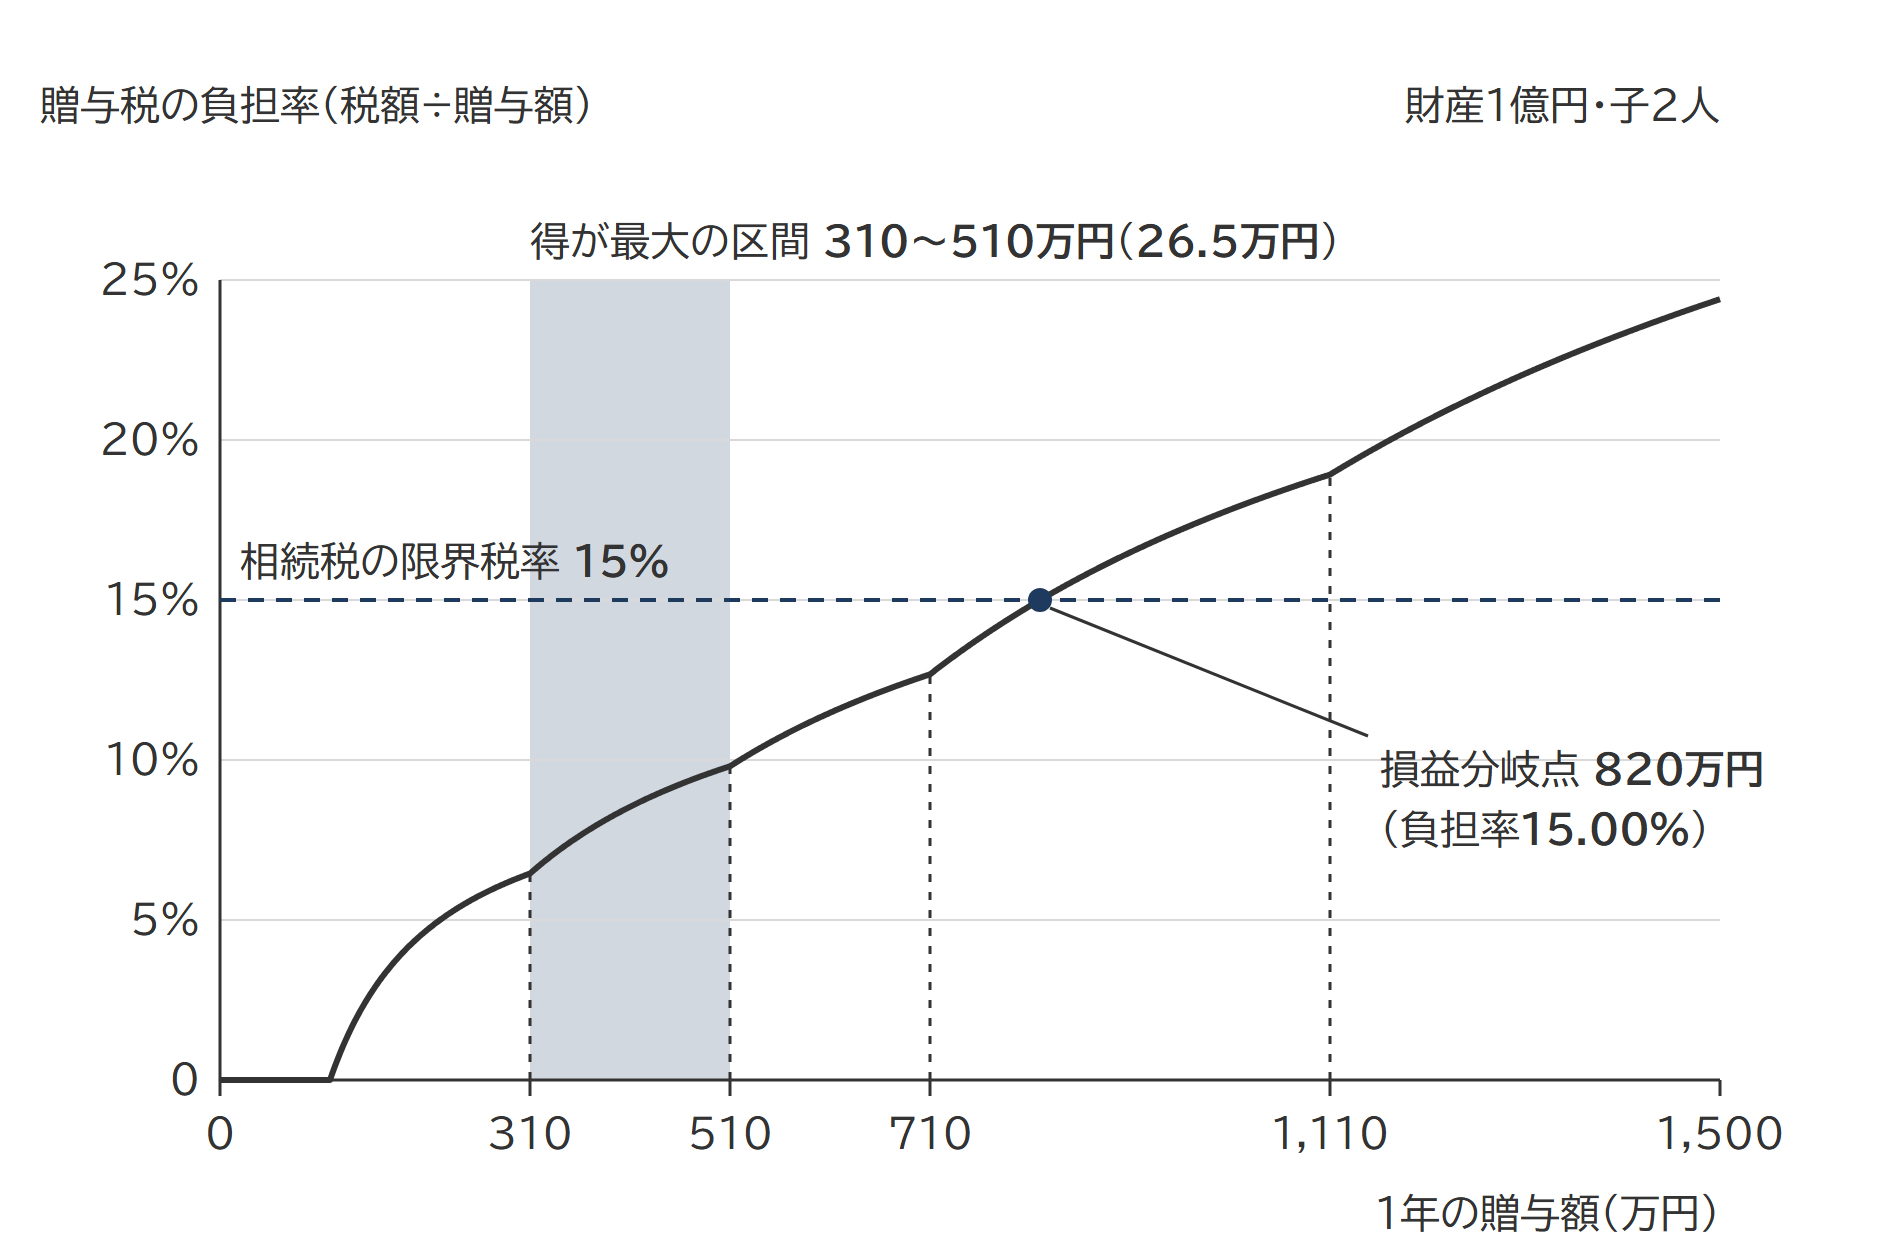
子に820万円を贈与すると、贈与税は710万円 × 30% − 90万円 = 123万円で、負担率は15.00%です。残る財産9,180万円の相続税は647万円。足すと770万円で、何もしなかったときと1円も変わりません。
財産2億円なら2,096万円
課税遺産総額は1億5,800万円、法定相続分は7,900万円。7,900万円 × 30% − 700万円 = 1,670万円で総額は3,340万円、限界税率は30%です。30%を上回る40%の段では110万円を引いた額が区分に収まらず、45%(控除額265万円)で解きます。(265万円 + 110万円 × 45%)÷(45% − 30%)≒ 2,096万円。
| 1年の贈与額 | 贈与税 | 相続税の総額 | 合計 | 減った税額 |
|---|---|---|---|---|
| 0円 | 0円 | 3,340万円 | 3,340万円 | ― |
| 310万円 | 20万円 | 3,247万円 | 3,267万円 | 73万円 |
| 510万円 | 50万円 | 3,187万円 | 3,237万円 | 103万円 |
| 710万円 | 90万円 | 3,127万円 | 3,217万円 | 123万円 |
| 1,110万円 | 210万円 | 3,007万円 | 3,217万円 | 123万円 |
| 相続税の限界税率 | 特例税率で贈与 | 一般税率で贈与 |
|---|---|---|
| 10% | 520万円 | 470万円 |
| 15% | 820万円 | 653万円 |
| 20% | 1,170万円 | 845万円 |
| 30% | 2,096万円 | 1,496万円 |
| 40% | 4,670万円 | 3,050万円 |
| 45% | 7,005万円 | 4,605万円 |
限界税率が10%から30%へ上がると、分岐点は520万円から2,096万円へ4倍になります。贈与を重ねて財産が減れば限界税率も下がるので、2年目は残る財産で測り直します。
得が最大になるのは分岐点ではなく、贈与税の限界税率が相続税の限界税率に並ぶ区間
2億円の表で、減った税額は710万円で123万円に達し、1,110万円まで123万円のまま動きません。基礎控除後600万円超1,000万円以下の段は贈与税の税率が30%で、相続税の限界税率30%と並ぶためです。1,110万円を超えると贈与税の40%が相続税の30%を上回り、得は減りはじめ、2,096万円でゼロに戻ります。1億円・子2人なら310万円から510万円の区間で、26.5万円が最大です。
分岐点は「ここまでなら損をしない上限」、限界税率が並ぶ区間は「得が最も大きい幅」で、物差しは2本あります。配偶者が相続した財産を二次相続(配偶者が亡くなったときの相続)までに贈与で減らすときの目安を、二次相続の限界税率を超えない税率の範囲で測るのは、限界税率が並ぶ区間の物差しです。
出典:租税特別措置法70条の2の5第1項|e-Gov法令検索/相続税法21条の7|e-Gov法令検索
分岐点の値は、負担率の分母を贈与額にするか基礎控除後の額にするかで変わる
負担率の分母を基礎控除後の額にすると、分岐点は低く出ます。速算表の控除額を税率の差で割って110万円を足す算式がそれに当たります。
分岐点 = 速算表の控除額 ÷(贈与税の税率 − 相続税の限界税率)+ 110万円
財産1億円・子2人の設例でこの式を解くと、20%の段で 30万円 ÷(20% − 15%)+ 110万円 = 710万円。基礎控除後の600万円は20%の区分に入り、答えは710万円で止まります。贈与額を分母にした算式の820万円と110万円ずれます。
違いは、贈与税の負担率をどの金額で割るかです。710万円の贈与税は90万円で、基礎控除後の600万円で割れば15.00%。ただし相続財産から消えるのは710万円の全額です。710万円で割れば、負担率は12.7%です。実際に710万円を贈与すると、贈与税90万円と相続税663.5万円の合計は753.5万円で、770万円まで16.5万円の余地が残っています。
同じ770万円でも、相続で財産を取得する人かどうかで加算が分かれる
相続税法19条1項が加算の相手にしているのは「相続又は遺贈により財産を取得した者」で、その人が相続開始前7年以内(令和13年以後の相続)に受けた贈与を相続税の課税価格(相続税を計算するもとになる各人の額)に足し戻します。相続や遺贈(遺言で財産を渡すこと)で何も取得しない孫や子の配偶者への贈与は戻りません。死亡保険金の受取人と相続時精算課税(贈与を相続のときにまとめて精算する方式)の受贈者(贈与を受けた人)は、相続で何も取得しなくても相手に入る人です。
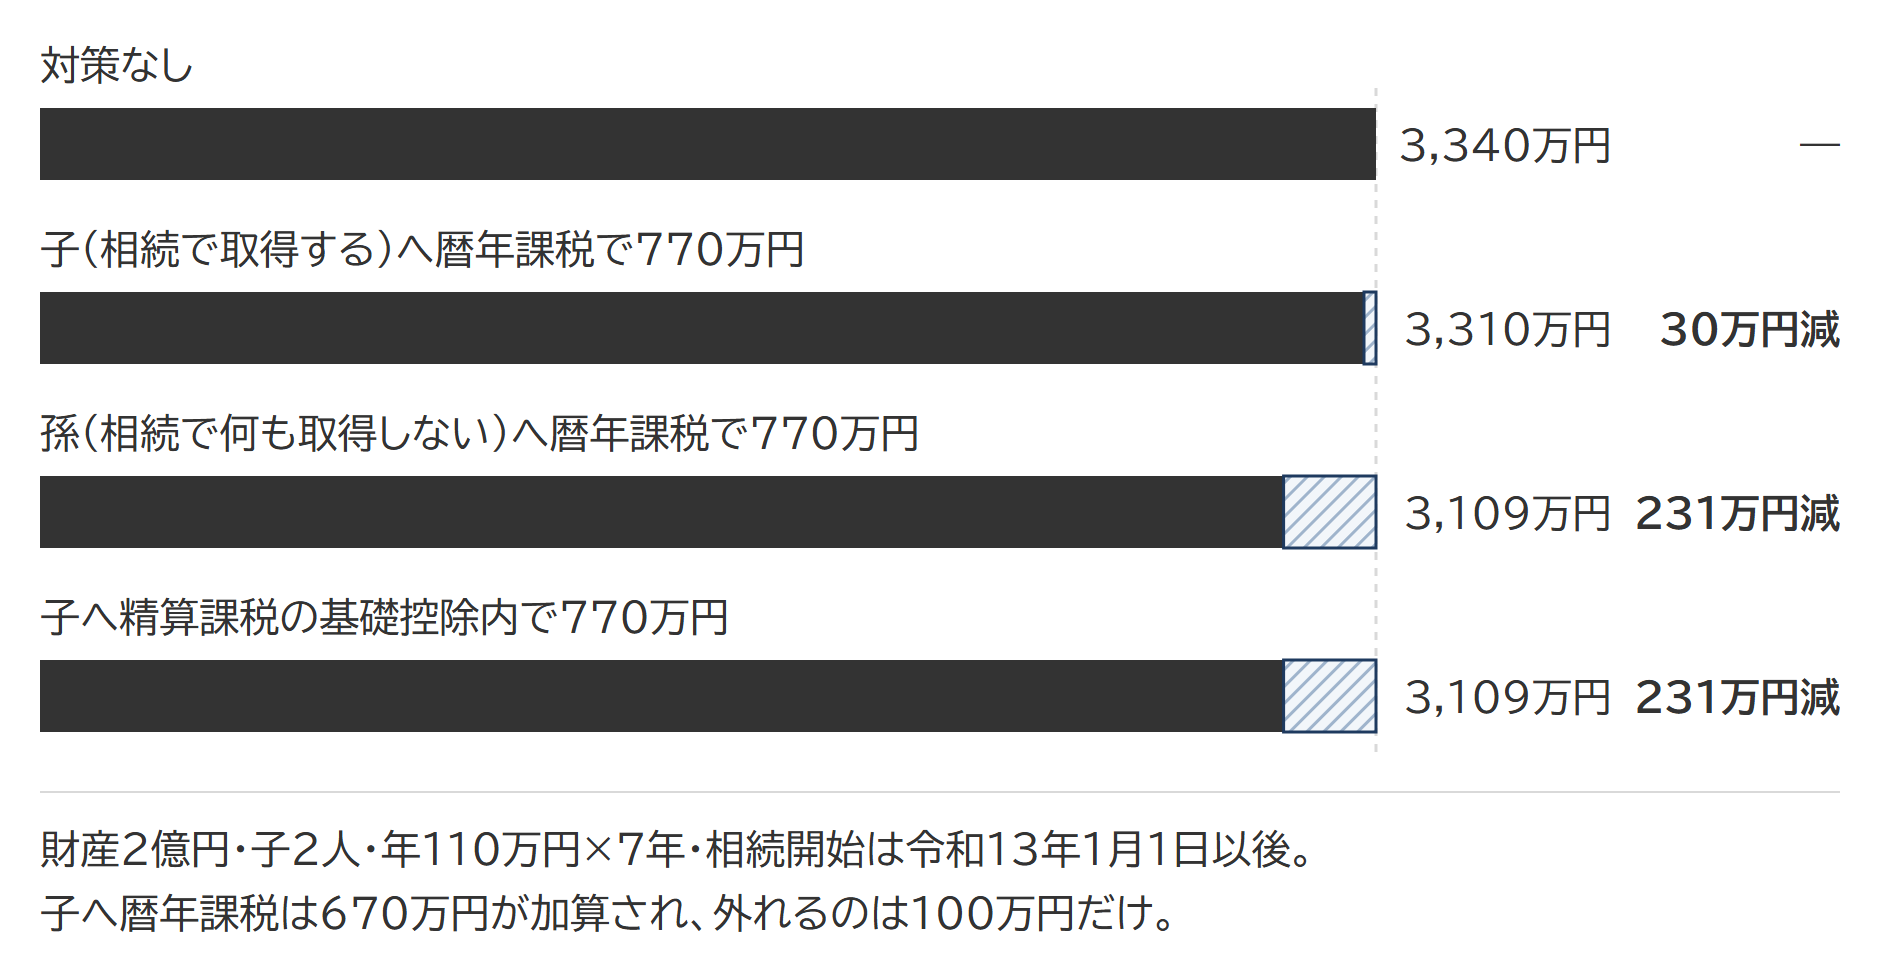
相続開始前3年より前の分(延長された4年分)は、相続税法19条1項の括弧書きで、合計額から100万円を引いて加算します。年110万円を7年続けた770万円なら、直近3年分の330万円は全額、4年分の440万円は100万円を引いた340万円、合わせて670万円が戻ります。相続財産から外れるのは100万円だけです。
| 渡し方 | 移した額 | 相続税の課税価格 | 相続税の総額 | 減った税額 |
|---|---|---|---|---|
| 対策なし | ― | 2億円 | 3,340万円 | ― |
| 子(相続で取得する)へ暦年課税で贈与 | 770万円 | 1億9,900万円 | 3,310万円 | 30万円 |
| 孫(相続で何も取得しない)へ暦年課税で贈与 | 770万円 | 1億9,230万円 | 3,109万円 | 231万円 |
| 子へ相続時精算課税の基礎控除内で贈与 | 770万円 | 1億9,230万円 | 3,109万円 | 231万円 |
子への暦年贈与で30万円しか減らないのは、戻った670万円に限界税率30%がかかり、外れた100万円の分の30万円だけが減るためです。孫へなら231万円減ります。
3年から7年への延長は相続の日で3区分あり、3年を超えて加算されるのは令和9年1月2日以後の相続からです(生前贈与加算)。加算された贈与に贈与税がかかっていれば、その額は相続税から差し引きます(暦年課税分の贈与税額控除)。
平成16年2月27日の公表裁決は、相続で財産を取得していない妻は19条の「相続により財産を取得した者」に当たらないとして、妻への贈与の加算を認めませんでした。
名義だけ子や孫に変えた預金は贈与が成立しておらず、名義預金として年数を重ねても被相続人(亡くなった人)の財産のままです。
暦年課税の110万円は戻り、相続時精算課税の110万円は戻らない
相続税法19条1項が足し戻すのは「贈与税の課税価格計算の基礎に算入されるもの」で、暦年課税(毎年110万円の基礎控除で計算する方式)では基礎控除110万円以下の年の贈与も対象です。相続時精算課税で加算するのは、基礎控除110万円(租税特別措置法70条の3の2)を引いた残額です(相続税法21条の15第1項)。年110万円の分は戻りません。子へ年110万円を7年以上続けると、相続財産から外れる額は、暦年課税より670万円多いまま一定になります。
相続時精算課税は一度選ぶと届出を撤回できず、その贈与者からの贈与に暦年課税は使えません(相続税法21条の9第3項・第6項)。
出典:相続税法19条1項|e-Gov法令検索/相続税法21条の15第1項|e-Gov法令検索/平成16年2月27日裁決(裁決事例集No.67)|国税不服審判所
不動産を贈与すると、税額のほかに登録免許税と不動産取得税が動く
登録免許税(登記のときに国に納める税)は、相続なら原則として固定資産課税台帳の価格の0.4%、贈与なら2%です。不動産取得税(都道府県が取得者にかける税)は相続にはかからず(地方税法73条の7第1号)、贈与では住宅と土地に3%、宅地は価格の2分の1に税率を掛けます(令和9年3月31日までの取得・附則11条の2・11条の5)。
自宅の土地を生前に贈与すると、その土地に小規模宅地等の特例は使えません。
出典:No.7191 登録免許税の税額表|国税庁/地方税法73条の7|e-Gov法令検索/地方税法附則11条の2・11条の5|e-Gov法令検索
よくある質問
年110万円ずつの贈与を続けるのは有効ですか
子へ暦年課税で続けた分は加算期間(7年)の分が戻り、財産2億円・子2人の7年で減る税額は30万円です。相続や遺贈で何も取得しない孫への贈与と相続時精算課税の110万円は戻りません(生前贈与加算)。渡す相手と年数で、どちらが軽いかは入れ替わります。
値上がりしそうな財産は贈与したほうがよいですか
足し戻す価額は贈与の時の価額で、暦年課税も相続時精算課税も、相続までに値上がりした分には相続税がかかりません。値下がりしても贈与の時の価額で加算されます(相続時精算課税の土地・建物が災害で被害を受けたときを除く)。上がる見込みだけを理由に大きく動かすと、読み違えたときに戻せなくなります。
出典:No.4161 贈与財産の加算と税額控除(暦年課税)|国税庁/No.4103 相続時精算課税の選択|国税庁
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 名義変更と贈与税|対価のない名義変更は原則贈与とされ、戻せば消える救済の線は最初の申告・決定・更正の日前か申告期限かで決まる
 贈与税の配偶者控除(おしどり贈与)|2,000万円の要件と、贈与税が0円でも残る登録免許税・不動産取得税、使うべきかは相続税がかかるかで決まる
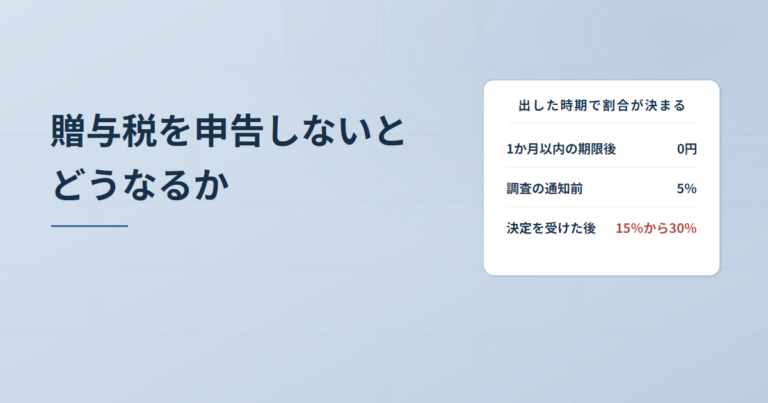 贈与税を申告しないとどうなるか|無申告加算税の割合は申告書を出した時期で決まり、税務署が贈与を知る経路は条文に書いてある