この記事の要点
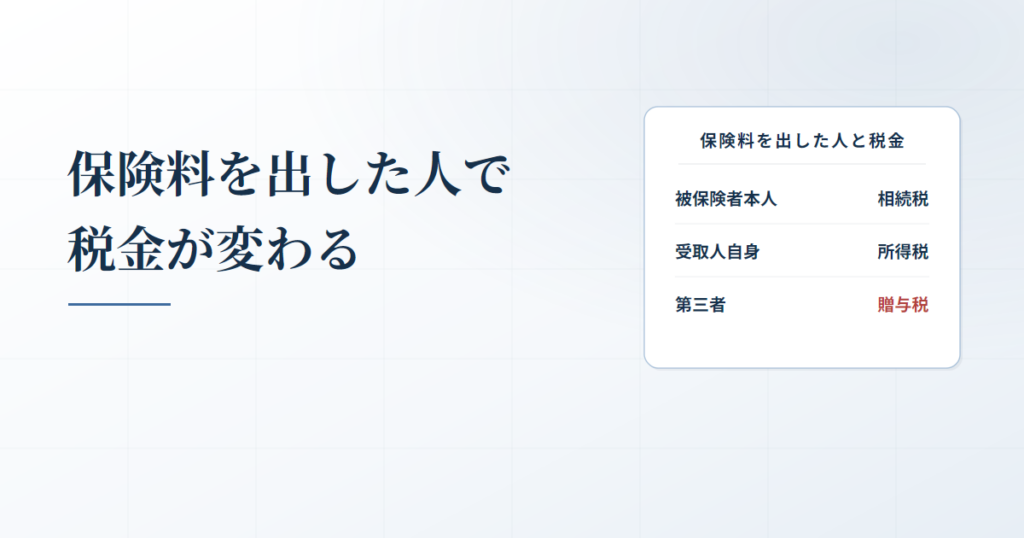
- 死亡保険金にどの税がかかるかは、契約者ではなく保険料を負担した人で決まります(相続税法基本通達3-16)。被保険者本人が負担していれば相続税(非課税枠あり)、受取人自身なら所得税(一時金なら一時所得・年金なら雑所得)、それ以外の人なら贈与税です(相続税法5条1項)。
- 保険料負担者を書く欄は保険証券にも申告書の第9表にもなく、出発点は契約者です。契約者が負担者だと事実上推定され(平成12年10月30日裁決)、覆すのは引き落とし口座の帰属と原資です。妻名義の口座でも夫の事業の入金で回っていれば夫の負担で(平成10年9月2日裁決)、後から作った領収証や証明書は通りません(平成8年3月28日裁決)。
- 負担者が2人なら、保険金を各人が負担した保険料の割合で分け(相続税法3条1項1号)、一時所得から引けるのは自分が負担した保険料だけです(所得税基本通達34-4)。受取人が2人なら、引く保険料も受け取った保険金に対応する分だけです(国税庁の質疑応答事例)。
- 契約者を生前に変えただけでは課税されず(国税庁の質疑応答事例)、解約返戻金や保険金を受け取ったときに前の契約者が負担した分が贈与になります。保険金や解約返戻金が支払われると、受取人別支払調書に直前の契約者・現契約者の払込額・変更の回数が載ります(相続税法施行規則30条1項6号)。
- 会社が保険料を払っていた保険金は原則として死亡保険金(相続税)で、定款・株主総会の決議・社内規程などで退職手当金等として支給する意思が明らかなときに退職手当金等になります(相続税法基本通達3-17のただし書・平成12年9月20日裁決)。
生命保険の死亡保険金には、相続税がかかることも、所得税や贈与税がかかることもあります。分かれ目は契約者の名義ではなく、保険料を実際に負担していた人が誰かです。
判定は契約者を出発点にして、保険料が引き落とされた口座が誰のものか、そのお金はどこから来たかで確かめます。
死亡保険金の税目は保険料負担者で決まる|相続税・所得税・贈与税の振り分け
生命保険の死亡保険金にかかる税金は、保険料を負担した人と受け取る人の関係で3つに分かれます。被保険者本人が負担していれば相続税、受取人自身が負担していれば所得税、そのどちらでもない人が負担していれば贈与税です。
| 保険料を出した人 | 被保険者 | かかる税金 | 根拠 |
|---|---|---|---|
| 亡くなった人(被保険者本人) | 本人 | 相続税(みなし相続財産) | 相続税法3条1項1号 |
| 受取人本人 | 別の人 | 所得税(一時金なら一時所得、年金なら雑所得) | 所得税法34条 |
| それ以外の人 | 別の人 | 贈与税(みなし贈与) | 相続税法5条1項 |
振り分けの根拠は相続税法基本通達3-16で、3条1項1号の保険金は「保険料の負担者の死亡により支払われるものに限られ」、亡くなった人と受取人以外の人が負担した分は5条1項の贈与になります。切り分ける単位は保険金の全額ではなく、払い込まれた保険料のうち各人が負担した割合です。
出典:相続税法基本通達3-16(保険料の負担者が被相続人以外の者である場合)/相続税法3条(e-Gov法令検索)/相続税法5条(e-Gov法令検索)/相続税法12条(e-Gov法令検索)
相続税になる型だけ、500万円に法定相続人の数を掛けた非課税枠が使えます(相続税法12条1項6号)。枠を使えるのは「相続人の取得した」保険金に限られ、相続人でない孫が受け取った分には使えません。孫養子は相続人なので枠を使えます。枠の計算と按分は生命保険金の非課税枠にまとめています。
所得税になる型の一時所得は、受け取った保険金から自分が負担した保険料と特別控除50万円を引いた金額で、ほかの所得と合算されるのはその2分の1です(所得税法34条2項・3項、22条2項2号)。
贈与税になる型には、非課税枠も2分の1の課税もありません。ただし相続税法5条のみなし贈与の保険金も「贈与により取得した金銭」に当たるので、婚姻期間20年以上の配偶者が居住用不動産を買えば贈与税の配偶者控除を、子や孫が住宅を買う資金にすれば住宅取得等資金の贈与の特例を使えます(国税庁の質疑応答事例)。贈与税の額の計算例はみなし贈与にあります。
出典:No.1750 死亡保険金を受け取ったとき|国税庁/質疑応答事例 贈与により取得したものとみなされる保険金で配偶者が居住用不動産を取得した場合の贈与税の配偶者控除/質疑応答事例 贈与により取得したものとみなされる生命保険金を住宅取得資金に充てた場合の住宅取得等資金の贈与の特例の適用
ご相談のご案内
まずは相続税がかかるかどうか、目安を試算できます入力3分の簡易シミュレーションで税額の目安を確認できます。申告が必要になりそうな場合は、無料面談で進め方をご案内します。
保険料負担者とは誰か|名義保険は契約者を出発点に、口座の帰属と原資で決まる
保険料負担者とは、契約の名義にかかわらず、保険料を自分の財産から実際に出していた人です。名義保険(契約者の名義と保険料を出した人が違う保険)の課税は、この負担者を誰と認めるかで決まります。
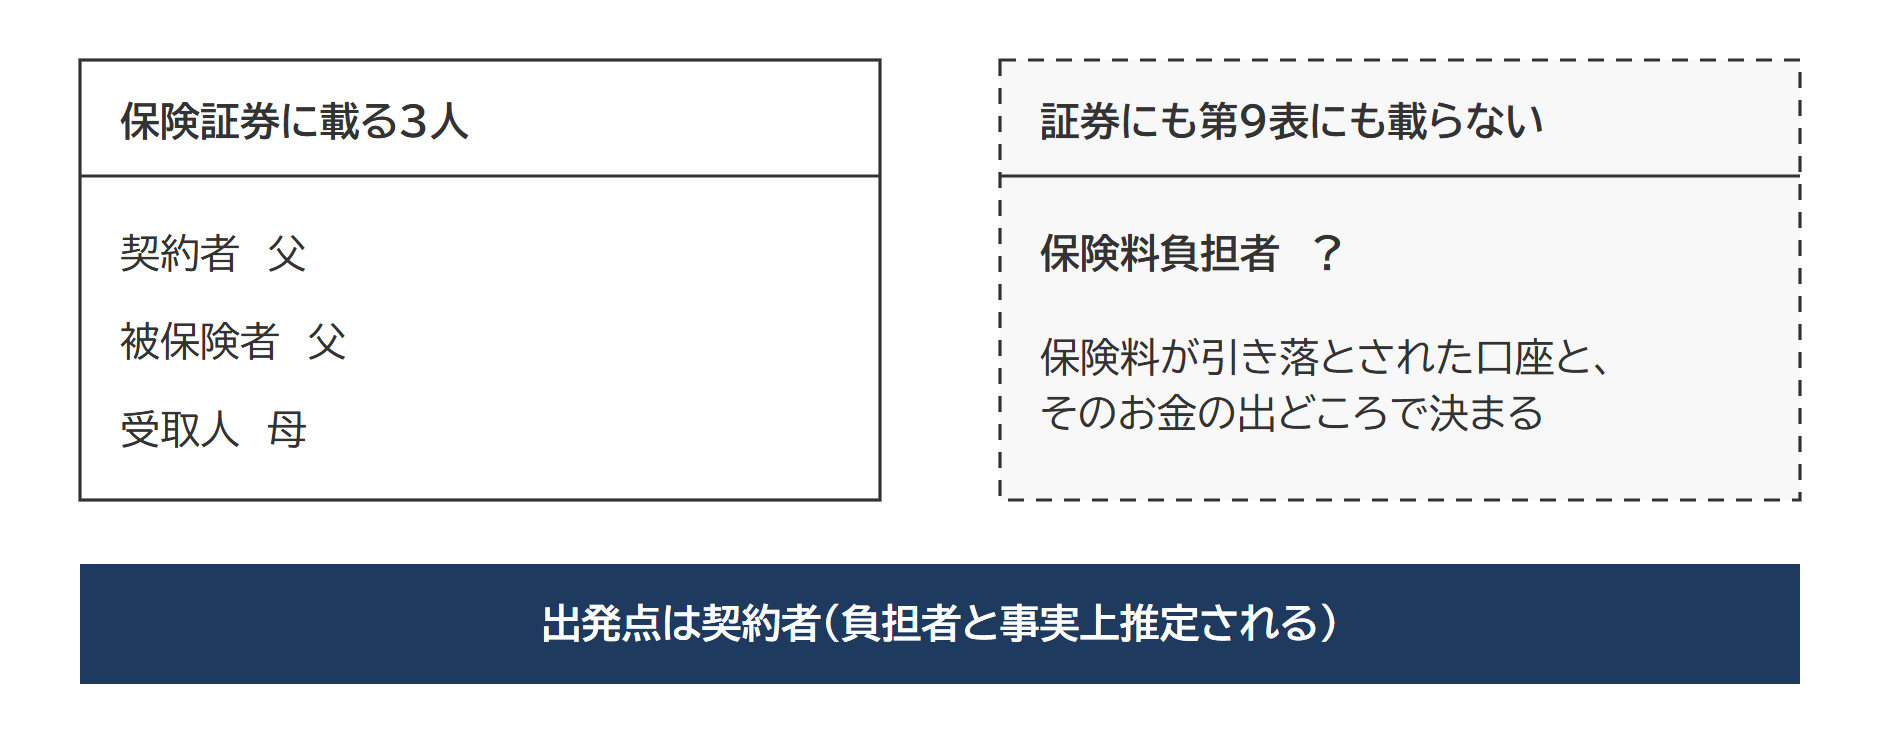
負担者を書く欄は、保険証券にも相続税の申告書の第9表(生命保険金などの明細書)にもありません。保険会社が税務署に出す受取人別支払調書も、契約者以外の人が払い込んでいることが明らかな契約に限って払込人を書く様式です。出発点は契約者で、契約者が保険料の負担者だと事実上推定されます。推定を覆すのは、保険料が引き落とされた口座が誰の財産か、その口座のお金はどこから来たか、の2点の事実です。
出典:生命保険金・共済金受取人別支払調書の記載要領(備考四・七)|国税庁
典型は、妻名義の保険の保険料を夫が払っている契約と、子名義の契約を親の口座から引き落としている契約です。口座の帰属と原資の見方は名義預金の判定と同じで、子名義の口座から払っていても、その口座へ親が入金を続けていれば親の負担と見られます。
国税不服審判所の公表裁決(不服申立てへの判断)3件は、どれも契約者兼受取人が「保険料は被保険者が負担していた」と主張して所得税ではなく相続税の側だと争い、認められなかった事案です。
契約者が負担者だと事実上推定される(平成12年10月30日裁決)
会社員の夫が契約者兼受取人、妻が被共済者(共済の被保険者)の生命共済で、妻の死亡により共済金600万円を受け取りました。掛金は夫名義の口座から振り替えられていましたが、夫は、葬儀費用に備える掛金は各自が負担する取り決めだったので実質は妻の負担だと主張しました。審判所は、契約者には保険料を払う義務があり実際にも契約者が負担するのが通常だから、特に反証のない限り契約者が実質的な負担者だと事実上推定されるとしています。妻の負担を裏づける客観的な資料はないため、一時所得と判断しました。
妻名義の口座でも、原資が夫なら夫の負担(平成10年9月2日裁決)
牛乳販売業の夫が契約者兼受取人、妻が被保険者の生命保険で、妻の死亡により保険金と配当金約2,021万円を受け取りました。保険料は妻名義の口座からの振替で、夫は、事業専従者(夫の事業に専ら従事する家族)である妻の労務の対価を入金し妻の意思で払っていたと主張しました。審判所は、その口座に夫の得意先の小切手が入金され、夫の国民年金の掛金や家電の代金も払われ、妻には収入がなかったことから、口座は妻名義でも夫に帰属すると認めています。保険料の実質負担者は夫だとして、一時所得としました。
後から作った領収証や証明書では覆らない(平成8年3月28日裁決)
父が契約者兼受取人、長男が被保険者の生命保険で、長男の死亡により保険金約4,997万円を受け取り、一時所得として申告した後に、保険料は長男が負担したとして更正の請求(納めすぎた税を正す手続)をしました。証拠は、長男の工賃が父の口座に入金された記録、父が長男あてに発行した領収証、保険会社が出した長男を支払者とする証明書です。審判所は、工賃の入金が契約の1年以上前で直後に出金されていること、領収証の日付が便宜的なものだと父自身が述べていること、証明書は父の説明を信用して発行され社内資料の裏づけがないことから、長男の負担は認められないとしました。
出典:平成12年10月30日裁決(裁決事例集No.60)|国税不服審判所/平成10年9月2日裁決(裁決事例集No.56)|国税不服審判所/平成8年3月28日裁決(裁決事例集No.51)|国税不服審判所
保険料を2人で負担していたら按分する|負担者側の割合と、受取人が2人のときの保険料の控除
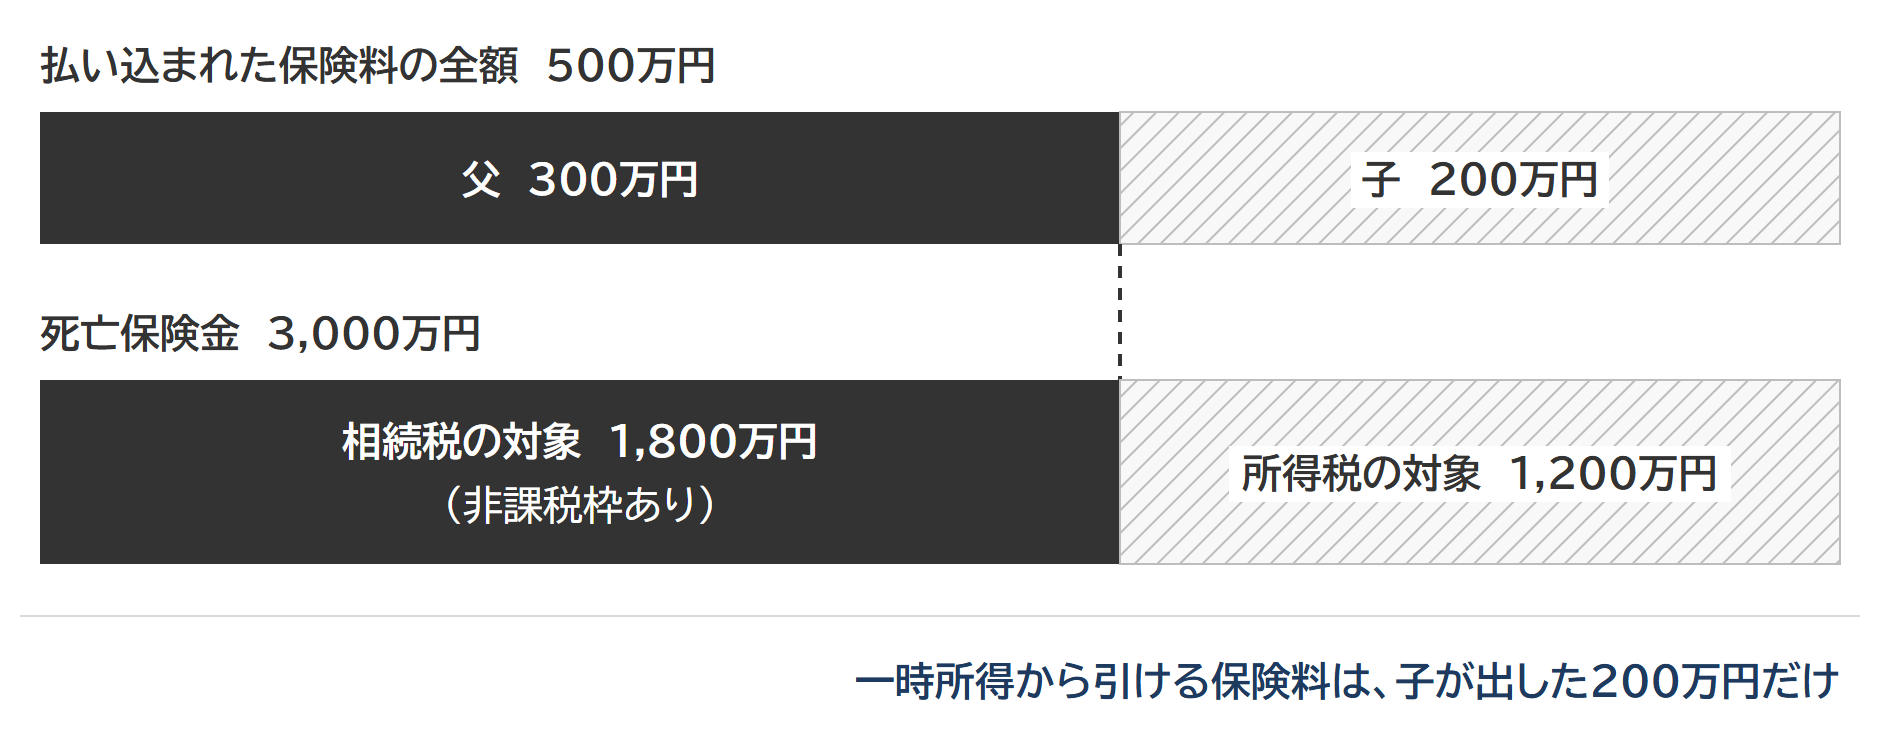
保険料を途中から別の人が払い始めた契約では、1本の保険金が負担した保険料の割合で分かれ、部分ごとに別の税金がかかります。分母は保険金額ではなく、死亡の時までに払い込まれた保険料の全額です(相続税法3条1項1号)。
設例|父と子で保険料を分けていた場合
被保険者は父、受取人は子。死亡保険金3,000万円。払い込まれた保険料の全額500万円のうち、父が300万円、子が200万円を負担していた。
- 相続税の対象 3,000万円 × 300万円 ÷ 500万円 = 1,800万円(非課税枠の対象)
- 所得税の対象 3,000万円 × 200万円 ÷ 500万円 = 1,200万円
- 一時所得の金額 1,200万円 - 200万円 - 50万円 = 950万円
- 総所得金額に算入する金額 950万円 × 1/2 = 475万円
一時所得から引けるのは、子が自分で負担した200万円だけです。一時所得の計算で引く保険料の総額(所得税法施行令183条2項2号)に入るのは、受取人が自ら支出した保険料と、自ら負担して支出したと認められる保険料で、相続税法で相続・遺贈・贈与により取得したものとみなされた部分に対応する保険料は入りません(所得税基本通達34-4)。父の300万円まで引くと一時所得は650万円に縮み、申告が過少になります。
受取人が2人いるときは、引く保険料も、各人が受け取った保険金に対応する分だけです。長男が保険料を負担し、父を被保険者、長男と母を2分の1ずつの受取人とする保険で、母が先に亡くなり受取人の変更がされていなかったため、母の分が母の相続人の長男と長女に分かれ、保険金600万円が長男に450万円、長女に150万円支払われた事例では、長男の一時所得から引く保険料は払込保険料100万円のうち450万円に対応する75万円で、長女の150万円は長男からの贈与になると国税庁の質疑応答事例が回答しています。
出典:所得税基本通達34-4(生命保険契約等に基づく一時金又は損害保険契約等に基づく満期返戻金等に係る所得金額の計算上控除する保険料等)/質疑応答事例 生命保険金の受取人が2人いる場合の一時所得の金額の計算/所得税法34条(e-Gov法令検索)/所得税法施行令183条(e-Gov法令検索)
契約者を変えたときの課税|生前の変更には課税されず、解約返戻金や保険金を受け取ったときに贈与になる
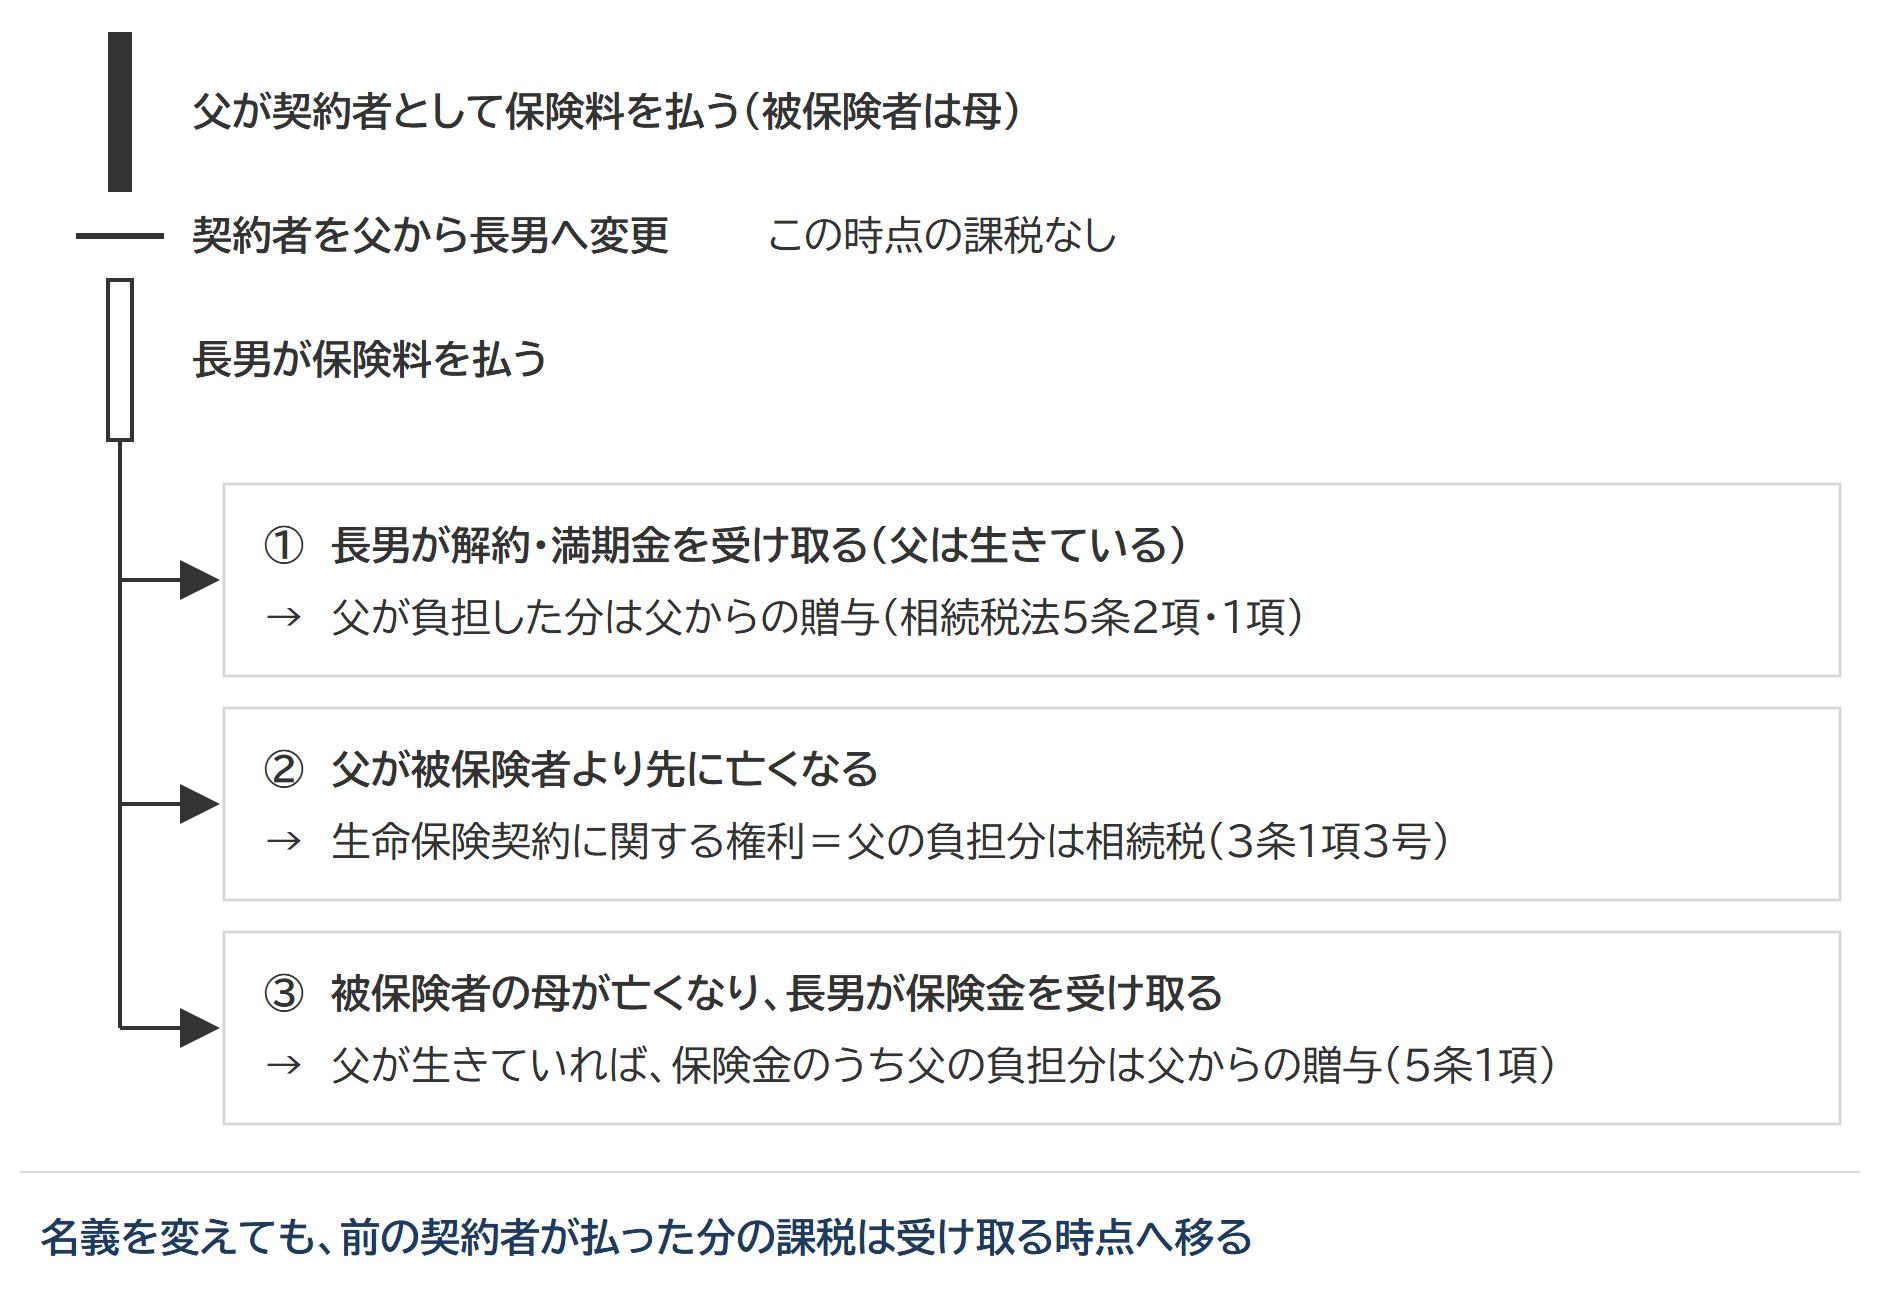
保険の契約者を父から子へ変えただけでは、贈与税はかかりません。保険料を負担していない契約者の地位は、課税上は財産的に意義のあるものと考えられていないからです(国税庁の質疑応答事例)。
課税されるのは、新しい契約者が解約して解約返戻金を受け取ったときや、満期保険金・死亡保険金(負担者本人の死亡によるものを除く)を受け取ったときです。前の契約者が負担した保険料に対応する部分が、負担者からの贈与とみなされます(解約返戻金は相続税法5条2項、保険金は5条1項)。名義を変えても、前の契約者が払った分の課税は消えず、受け取る時点へ移ります。契約者を変えた後も父の口座から引き落としていれば、その保険料も父の負担から外れません。
出典:質疑応答事例 生命保険契約について契約者変更があった場合
設例|契約者を父から長男に変えた後、長男が解約した場合
被保険者は母。父が契約者として年24万円の保険料を10年払った後、契約者を長男(18歳以上)に変え、長男が年24万円を5年払って解約した。解約返戻金は300万円。
- 払い込まれた保険料の全額 240万円 + 120万円 = 360万円
- 父からの贈与とみなす部分 300万円 × 240万円 ÷ 360万円 = 200万円
- 贈与税 (200万円 - 110万円) × 10% = 9万円(親から18歳以上の子への特例税率)
- 長男の負担に対応する部分 300万円 - 200万円 = 100万円は長男の一時所得の収入。引く保険料は長男が払った120万円なので、所得は生じない
生前の契約者変更の履歴は、保険金や解約返戻金が支払われたときの支払調書で税務署に届きます。相続税法施行規則30条1項6号が、受取人別支払調書に、変更前の契約者の氏名・住所、現契約者が払い込んだ保険料の額、変更が行われた回数を書かせているためです(所得税法の支払調書にも同じ欄があります=所得税法施行規則86条1項8号)。この様式の「直前の保険契約者等」、「既払込保険料等」の内書(うち現契約者の払込額)、「契約者変更の回数」の欄がこれに当たります。保険料は総額と現契約者の払込額だけが載り、前の契約者ごとの額は載りません。
下の支払調書の書き込みは、この記事の設例に合わせて加えたものです。
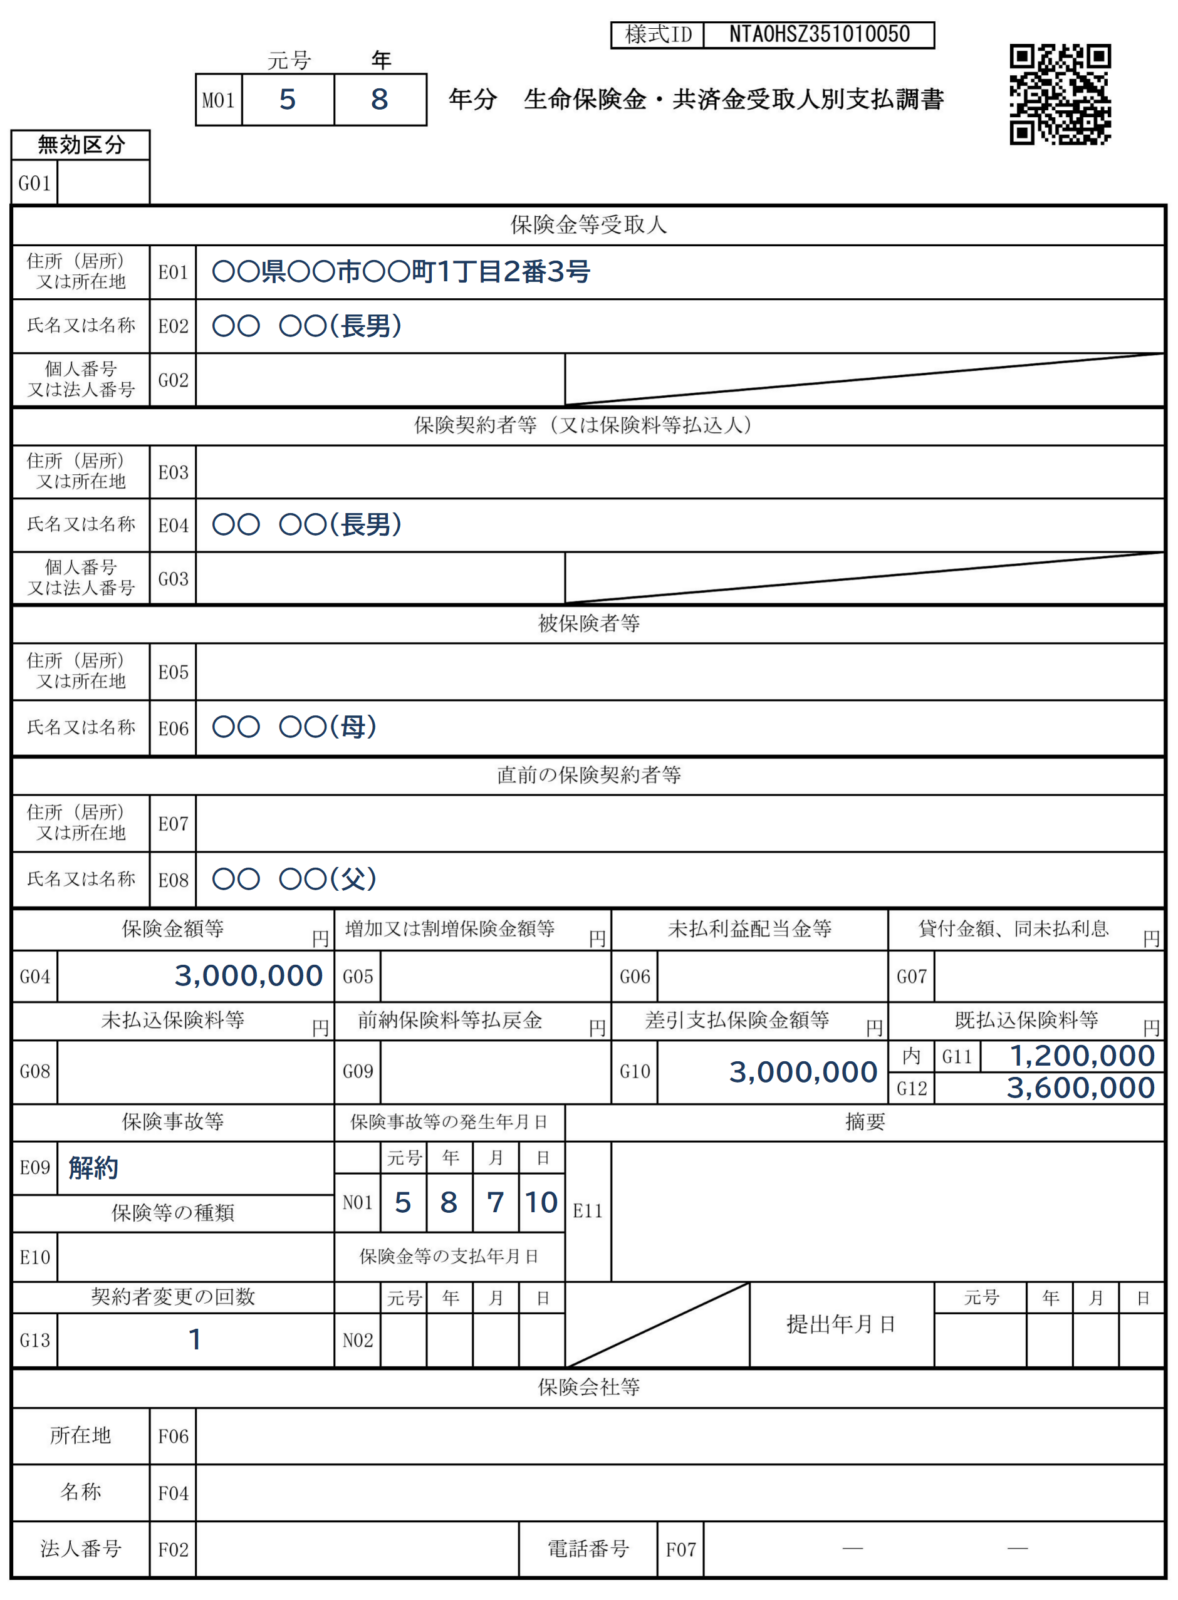
調書が出ないのは保険金額が100万円以下の支払で(相続税法59条1項ただし書・同法施行規則30条3項)、団体を契約者とする保険やマンション管理組合の損害保険などでは契約者変更の欄が記載の対象外です(相続税法施行規則30条1項6号の括弧書き)。
契約者の死亡に伴う変更は別の調書で届き(相続税法59条2項)、亡くなった契約者が保険料を負担していた分は生命保険契約に関する権利として本来の相続財産になり、負担していなければ課税されません。契約者以外の人が亡くなり、その人が保険料を負担していた契約は、負担した割合の部分がみなし相続財産(法律で相続財産とみなす財産)です。どちらも掛け捨ての契約は除きます(相続税法3条1項3号、相続税法基本通達3-36)。
出典:相続税法施行規則30条(e-Gov法令検索)/相続税法59条(e-Gov法令検索)/生命保険金・共済金受取人別支払調書(令和8年8月様式)|国税庁
会社が保険料を払っていた保険金|原則は死亡保険金、退職手当金等になるのは支給することとしているとき
勤務先が保険料を負担していた生命保険で従業員(役員を含む)が亡くなり、遺族が保険金を受け取ったときは、会社が負担した保険料を従業員本人が負担していたものとして扱います(相続税法基本通達3-17(1))。保険金は相続税法3条1項1号の死亡保険金になり、生命保険金の非課税枠の対象です。
相続税法基本通達3-17にはただし書があり、会社がその保険金を従業員の退職手当金等として支給することとしている場合は、3条1項2号の退職手当金等になります。どちらにも500万円×法定相続人の数の枠がありますが別枠で、退職手当金等の側の計算は死亡退職金の非課税枠と弔慰金にまとめています。線を引くのは、会社の定款・株主総会の決議・社内規程・就業規則・労働協約などで、保険金を退職手当金等として支給する意思が明らかにされているかどうかです。
贈呈協定書と内規だけでは退職手当金等にならない(平成12年9月20日裁決)
会社が契約者・保険料負担者、常務取締役が被保険者、受取人をその相続人とする養老保険(満期にも保険金が出る保険)6口で、役員の死亡により相続人が保険金約1億9,107万円を受け取りました。相続人は会社の求めで贈呈協定書を交わして1億945万円を会社へ渡し、残りのうち8,055万円を役員退職慰労金内規に準じた退職手当金として申告しました。審判所は、保険金を退職手当金等として支給する旨の定めが内規にも退職金規程にもなく、株主総会で退職慰労金の支給も決議されていないことから、会社の意思が明らかにされているとはいえないとしています。そのため保険金の全額が3条1項1号の保険金に当たると判断しました。
出典:相続税法基本通達3-17(雇用主が保険料を負担している場合)/平成12年9月20日裁決(裁決事例集No.60)|国税不服審判所
よくある質問
妻名義の生命保険の保険料を夫が払っています。贈与税がかかりますか
夫の口座から保険料を払っているだけなら、その時点で課税はされません。課税は保険事故(被保険者の死亡や満期)や解約のときに、負担者である夫を基準に決まります。契約者と被保険者が妻で受取人が夫なら、妻が亡くなったときの保険金は夫の一時所得です。夫が先に亡くなれば、妻が契約者のまま持つ契約は生命保険契約に関する権利として、夫の負担割合に当たる部分がみなし相続財産になります(掛け捨ての契約を除く。相続税法3条1項3号)。受取人が子なら、妻の死亡で子が受け取る保険金は夫からの贈与です(相続税法5条1項)。
保険金が100万円以下で支払調書が出ない契約は、申告しなくてよいですか
申告の要否は変わりません。100万円の線は保険会社が調書を出す義務の線で(相続税法59条1項ただし書)、受け取った側の課税は保険料の負担者で決まります。相続税の型なら非課税枠を引いた後の金額をほかの財産と合わせて申告の要否を判定し、所得税の型なら一時所得をほかの所得と合わせて確定申告の要否を判定し、贈与税の型ならその年の贈与の合計が基礎控除110万円を超えれば贈与税の申告が要ります。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 相続税の非課税財産とは|相続税法12条1項の7つと租税特別措置法70条の要件、2年で取り消される場合
 相続税の税率と速算表|法定相続分で分けてから掛ける仕組みと、控除額の正体
 相続税の早見表|配偶者なし・子がいない家族の税額と、表どおりにならない5つの場面
ご相談のご案内
まずは相続税がかかるかどうか、目安を試算できます入力3分の簡易シミュレーションで税額の目安を確認できます。申告が必要になりそうな場合は、無料面談で進め方をご案内します。