申告書を出して終わりではありません。必要書類の収集、期限までの納税、申告後に誤りが見つかったときの修正、そして税務調査——申告の前後にも、知っておきたい決まりがあります。とくに家族名義の預金のような財産は、申告から時間が経ってから税務調査で問われることがあります。この章では、申告の期限と必要書類から、納税の方法、税務調査と加算税・時効までを整理します。
読む順のご案内
まず →「相続税の申告期限は10か月」「相続税申告の必要書類一覧」。税務調査が気になる方は →「重加算税とは」「相続税の時効」。
まず →「相続税の申告期限は10か月」「相続税申告の必要書類一覧」。税務調査が気になる方は →「重加算税とは」「相続税の時効」。
申告の期限から逆算して、書類の収集と財産の確認を進めることが大切です。相続税申告をご検討の際は、初回面談(無料)で進め方をご案内します。→ 相続税申告サービス/面談予約
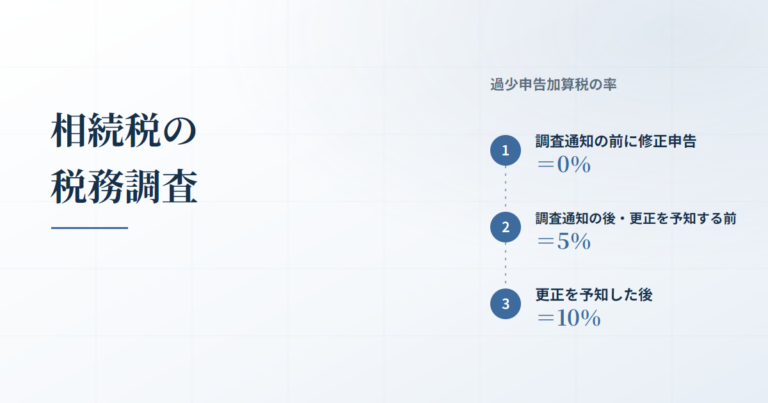 相続税の税務調査|事前通知は調査の範囲を縛らず、加算税の率は調査通知と更正の予知の前か後かで決まる
 相続税の申告期限は10か月|知った日から数える起算日と、遅れたときの無申告加算税・延滞税
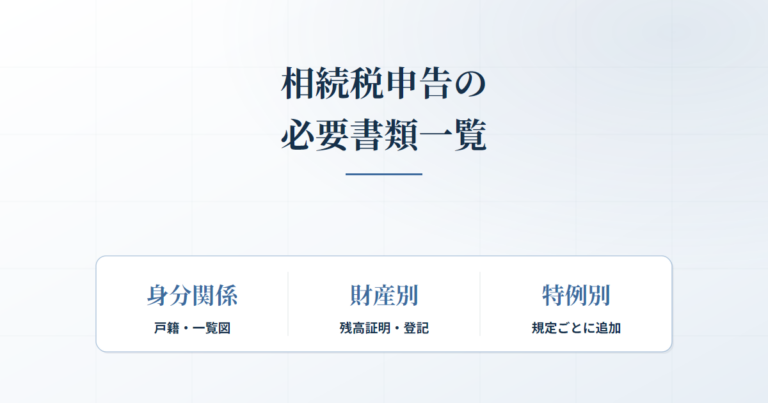 相続税申告の必要書類一覧|全員に要る書類と、財産・特例で増える書類の境目
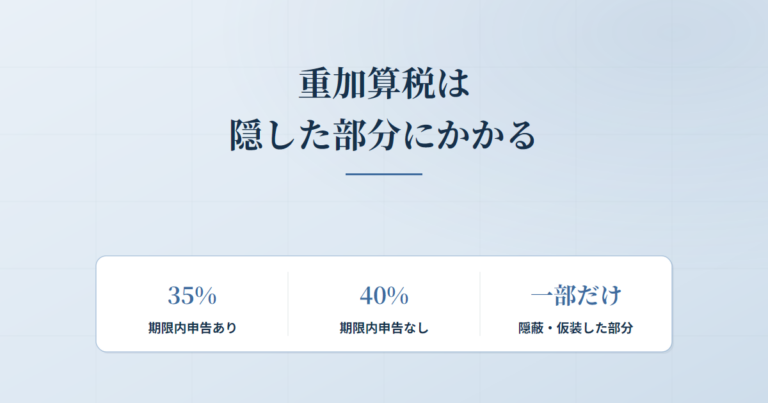 重加算税とは|申告漏れの全額ではなく隠蔽・仮装した部分に35%・40%がかかり、単なる申告漏れとの線引きは意図を外からうかがえる行動の有無で決まる
 相続税の時効|課税できる期間は申告期限の翌日から5年の除斥期間で、5年で閉じるとは限らず、名義預金は贈与が成立したかで数え方が変わる