この記事の要点
- 農地の納税猶予(租税特別措置法70条の6)は、農地を農業投資価格で評価したときの相続税との差額の納税を待つ制度です。猶予される税額は農業相続人に集まり、農業を継がない相続人の税額も農業投資価格で計算した額まで下がります(設例では二男の825万8,900円分が長男の猶予額に付け替わります)。
- 免除で終わるのは農業相続人の死亡・特例農地等の全部または一部の生前一括贈与・20年の営農の4つで、20年で免除されるかは農地の種類と農業相続人の区分で決まります。都市営農農地等(特定市の生産緑地・田園住居地域内農地など)を1筆でも持つ人は20年では免除されず、免除が働くのは特定市以外の市街化区域内農地等(生産緑地等を除く)に対応する部分だけです。
- 入口の要件は被相続人・農業相続人・農地の3つです。申告期限までに分割されていない農地は申告書に適用を書けません(小規模宅地等の特例のような3年以内の分割の救済がありません)。相続時精算課税で取得した農地は対象外です。
- 打ち切りは全部(面積の20%を超える譲渡等・農業経営の廃止・継続届出書の不提出ほか)と一部(20%以下の譲渡等・収用・買取りの申出ほか)に分かれ、自分の耕作のための倉庫や作業場への転用は打ち切られませんが、他人が倉庫を建てて土地を無償で使えば使用貸借の設定としてその部分が打ち切られます(公表裁決 平成14年5月30日)。継続届出書は申告期限の翌日から3年ごとで、出さないと2か月の経過で猶予の期限が来ます。
- 打ち切りの利子税は条文では年3.6%(都市営農農地等を持たない人の市街化区域内農地等の部分は年6.6%)ですが、利子税特例基準割合で読み替えた令和8年の実際の率は年0.6%・年1.1%です(2,795万円 × 0.6% = 1年16万7,700円)。収用交換等による譲渡は令和13年3月31日まで利子税が零です。
農地の納税猶予(租税特別措置法70条の6)は、農地を農業投資価格(農地として使い続ける前提の価格)で評価したときの相続税との差額について、納税を待つ制度です。猶予される税額は農業を継ぐ相続人に集まり、農業を継がない相続人の税額は農業投資価格で計算した額まで下がります。
猶予は免除か打ち切りのどちらかで終わります。20年で免除されるかは農地の種類と農業相続人(農業を継ぐ相続人)の区分で決まり、三大都市圏の特定市の生産緑地を持つ人は死亡の日まで猶予が続きます。打ち切りのときの利子税(猶予の間の利息にあたる税)は条文では原則年3.6%ですが、令和8年の実際の割合は年0.6%です。
同じ「納税猶予」の名でも、会社の株式を対象にする事業承継税制の納税猶予の打ち切りとは別の制度で、取消事由も利子税の率も違います。
農地の納税猶予とは|猶予されるのは農業投資価格を超える部分に対応する相続税
農業投資価格は、その農地が恒久的に耕作に使われる前提で取引されるとした場合の価格で、国税局長が土地評価審議会の意見を聴いて決めます(租税特別措置法70条の6第2項1号・3項)。都道府県ごとの財産評価基準書(国税局が毎年公表する評価の基準)に、田・畑・採草放牧地の別で1,000㎡当たりの金額が載っています。
この記事で使う設例
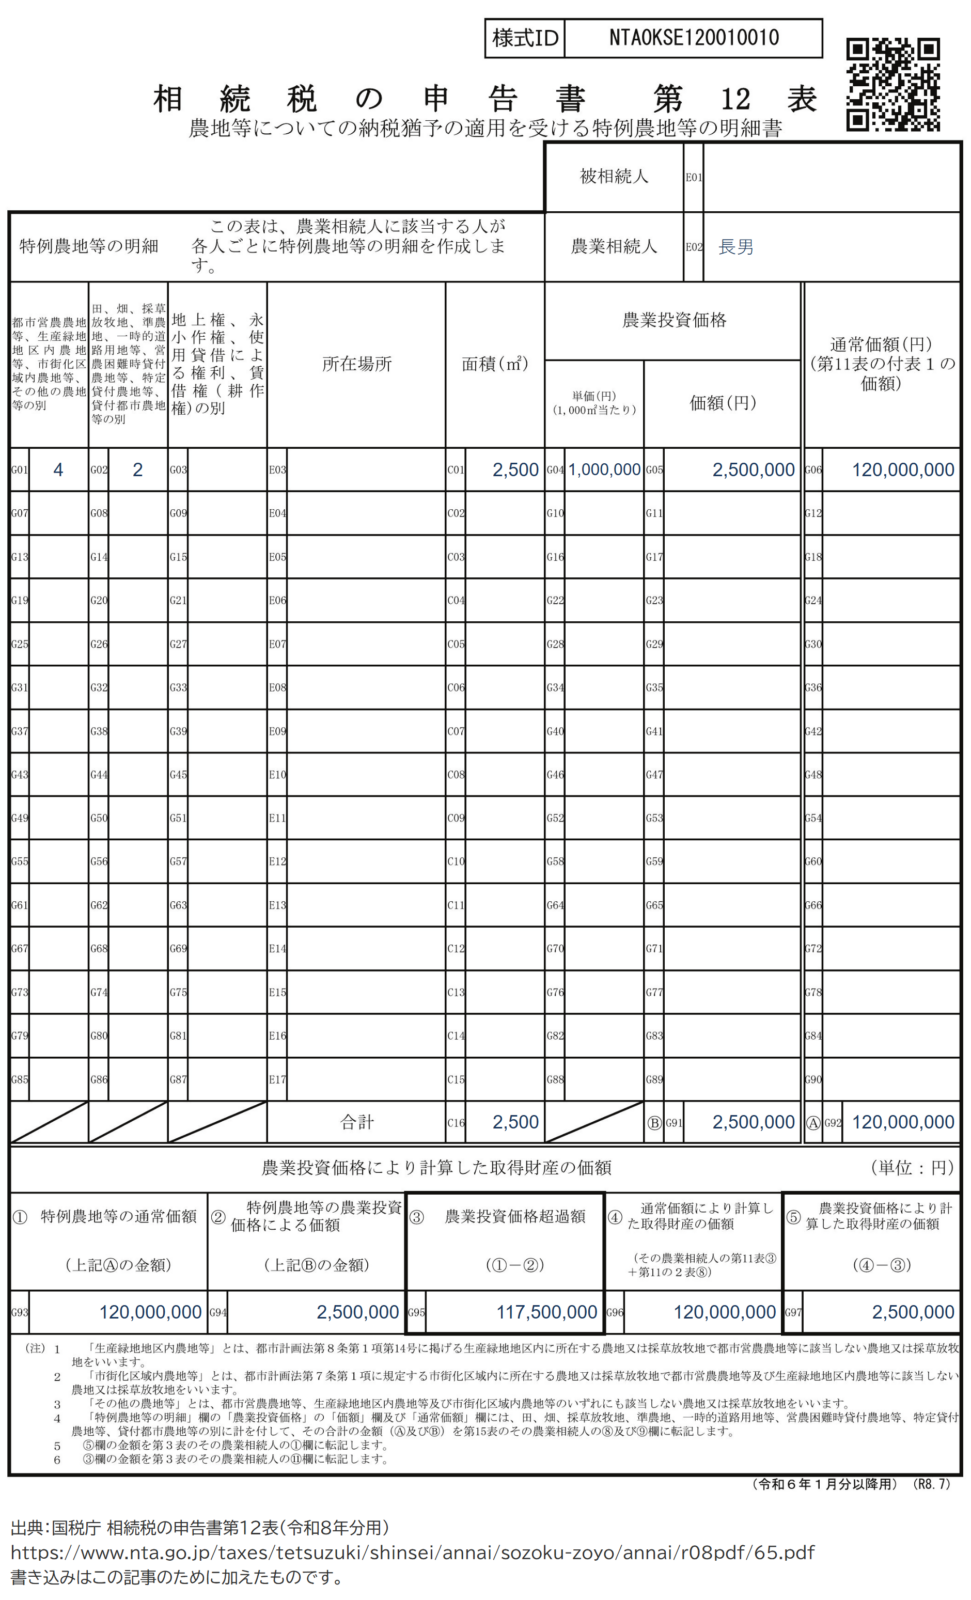
市街化区域の外にある畑2,500㎡(特定市の生産緑地などの都市営農農地等は持っていない)。相続税評価額は1億2,000万円(1㎡当たり48,000円)。農業投資価格は1,000㎡当たり100万円とすると、農業投資価格による価額は250万円。
相続人は子2人。長男が畑を相続して農業を継ぎ、二男はその他の財産7,750万円を取得する。債務・葬式費用はなし。
1億2,000万円から250万円を引いた1億1,750万円が農業投資価格超過額で、申告書第12表の③欄に入ります。この金額に対応する相続税が猶予の対象です。農地そのものの評価の方法は農地の相続税評価と市街地農地の評価に書いています。
出典:国税庁タックスアンサー No.4147 農業相続人が農地等を相続した場合の納税猶予の特例/租税特別措置法70条の6第2項(e-Gov法令検索)
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。
猶予される税額は農業相続人に集まる|相続税を2回計算した差額
猶予される税額は、農地を通常の評価額のまま計算した相続税の総額と、農業投資価格に置き換えて計算した相続税の総額との差額です(租税特別措置法70条の6第2項)。1回目が申告書第1表、2回目が第3表に当たります。
| 項目 | 1回目(通常の評価額) | 2回目(農業投資価格) |
|---|---|---|
| 相続税の総額 | 3,265万円 | 470万円 |
| 長男(農業相続人)の税額 | 1,983万7,975円 | 14万6,875円 |
| 二男の税額 | 1,281万2,025円 | 455万3,125円 |
猶予される税額は3,265万円 - 470万円 = 2,795万円です。長男の納付すべき税額は2回目の14万6,875円にこの2,795万円を足した2,809万6,875円で、そのうち2,795万円の納税が猶予されます。1回目の各人の税額は、第3表の注のとおり農業相続人がいる場合には第1表に記入しない説明用の値です。
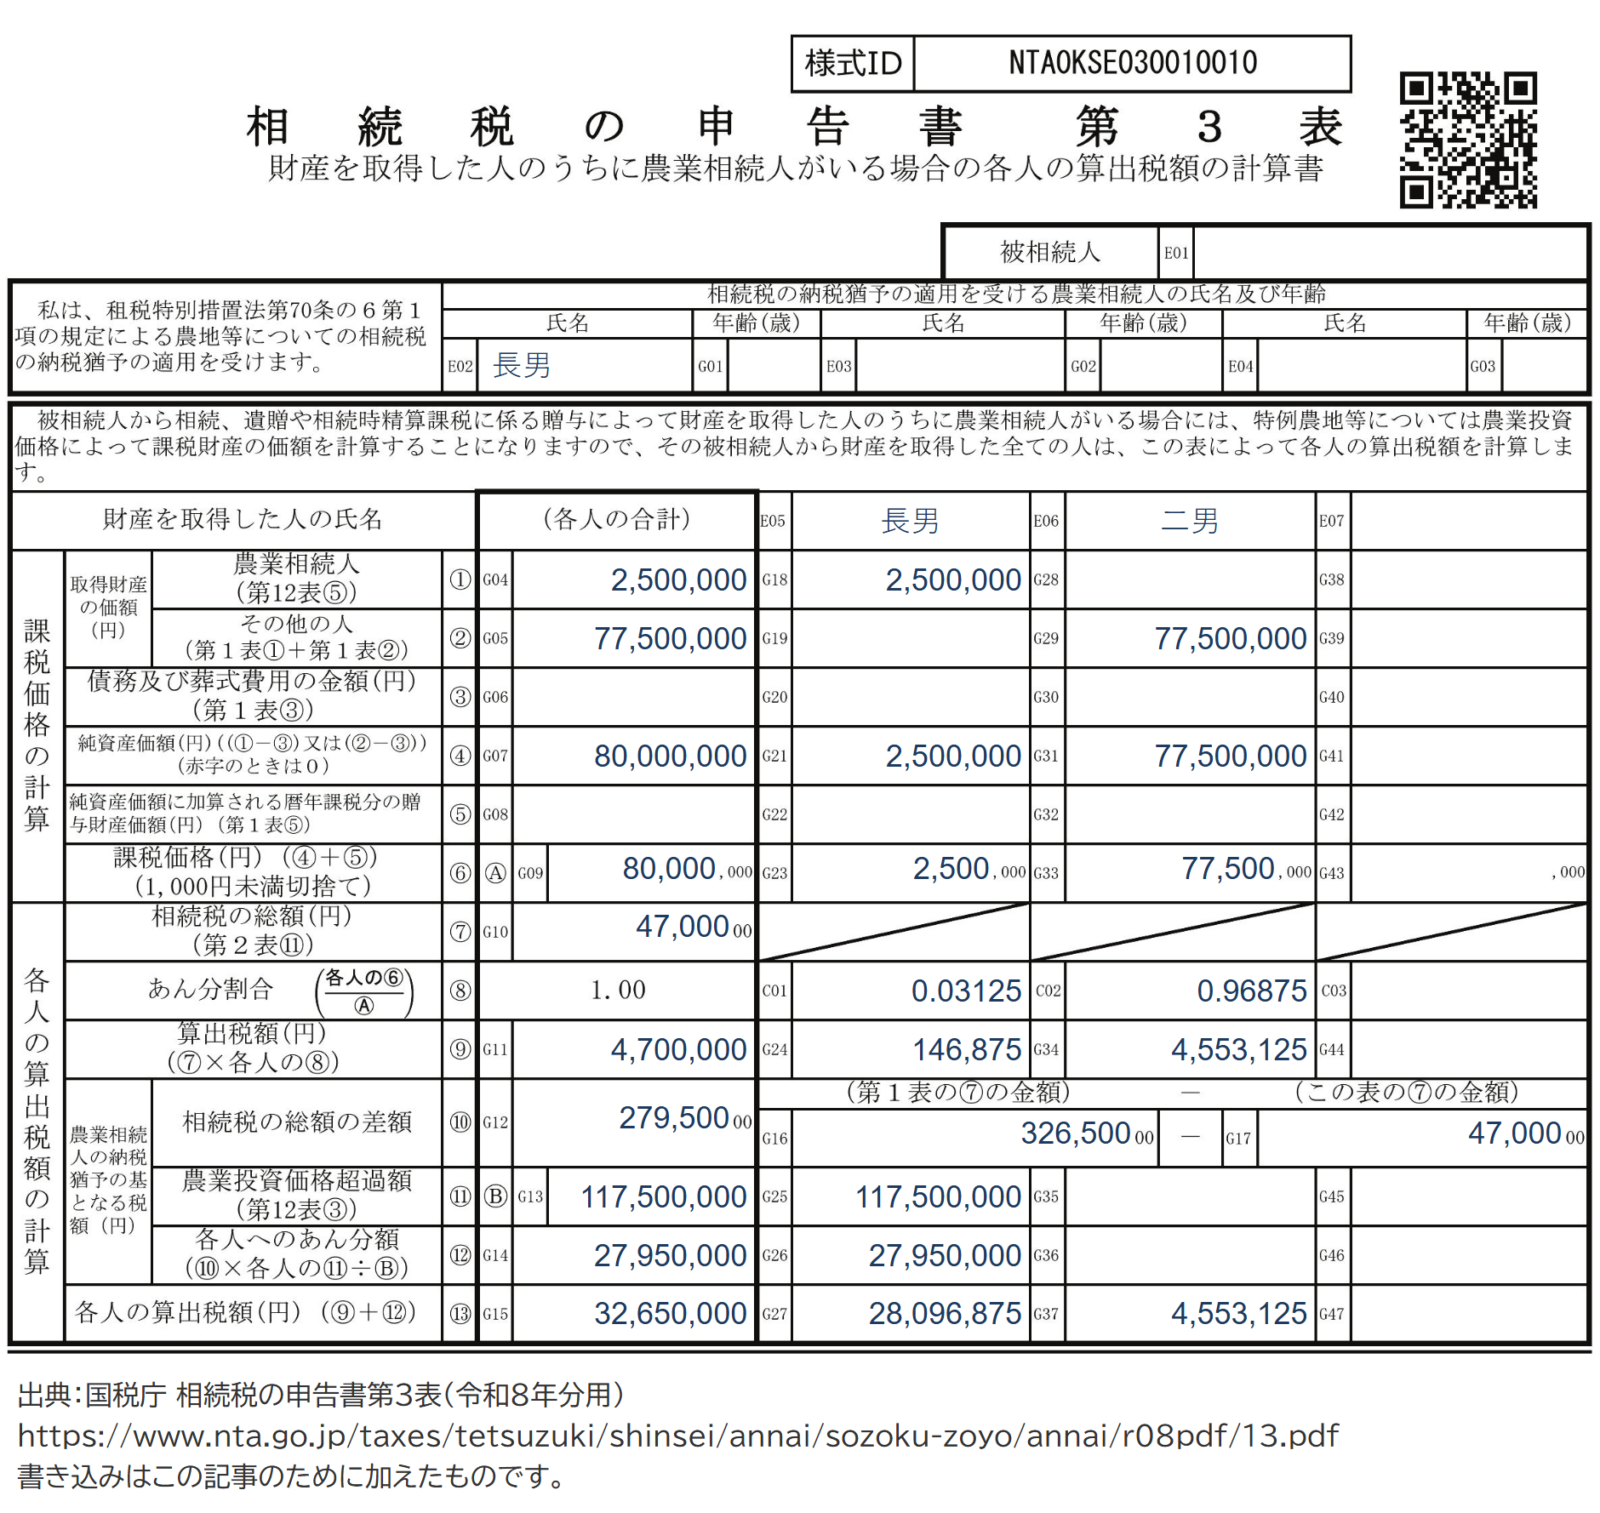
二男の税額は1,281万2,025円から455万3,125円へ、825万8,900円下がります。世帯全体の税額が減るのではなく、農業を継がない相続人の負担が農業相続人へ付け替わり、その分がまとめて猶予される組み立てです。相続税の総額の出し方は相続税の早見表に載せています。
出典:国税庁 相続税の申告書第3表(令和8年分用)
農地の納税猶予の要件は3つ|申告期限までに分割されていない農地には使えない
要件は被相続人・農業相続人・特例農地等(猶予を受ける農地)の3つに分かれます。
| 誰・何 | 主な要件(いずれかに該当) |
|---|---|
| 被相続人 | 死亡の日まで農業を営んでいた人、農地等の生前一括贈与をした人、死亡の日まで特定貸付け等を行っていた人 |
| 農業相続人 | 相続税の申告期限までに農業経営を開始し、その後も引き続き農業経営を行うと認められる相続人、申告期限までに特定貸付け等を行った相続人 |
| 特例農地等 | 被相続人が農業に使っていた農地等で、申告期限までに遺産分割され、期限内申告書に適用を受ける旨を記載したもの |
被相続人が農業を営んでいたこと、農業相続人が農業経営を始めることは、農業委員会の証明で示します。申告期限までに猶予税額と利子税に見合う担保の提供も要り、担保は特例農地等でなくても差し支えありません。相続時精算課税(贈与を相続のときにまとめて精算する方式)で贈与を受けた農地には使えません。
申告期限までに分割されていない農地は、申告書に適用を受ける旨を記載できないと条文が定めています(租税特別措置法70条の6第5項)。小規模宅地等の特例(自宅などの敷地の評価を減らす特例)には申告期限後3年以内の分割見込書を出して分割後に使う道がありますが、農地の納税猶予には後日の分割で使い直す仕組みがありません。
出典:国税庁 相続税の申告のしかた(令和8年分用)農地等についての相続税の納税猶予及び免除等/租税特別措置法70条の6第5項(e-Gov法令検索)
農地の納税猶予が免除で終わる4つの場合|20年で免除されるかは農地の種類と農業相続人の区分で決まる
免除は条文に4つの号があり(租税特別措置法70条の6第39項)、国税庁の手引(相続税の申告のしかた)は一部の贈与の号を立てずに3つを挙げています。
- 農業相続人が死亡した
- 特例農地等の全部を農業の後継者へ生前一括贈与した(贈与税の納税猶予の適用を受ける贈与・特定貸付け等を行っていない農業相続人に限る)
- 特例農地等の一部を同じ贈与で贈与した(その部分の税額)
- 申告期限の翌日から20年を経過した(市街化区域内農地等のうち一定のものに対応する部分の税額)
20年の免除が様式の上でも別の出口であることは、継続届出書(猶予を続けるための届出書)の「20年が経過をしたため免除された相続税額」の欄が裏づけです。
納税猶予期限の4区分|農業相続人がどの農地を持っているかで分かれる
猶予がいつまで続くかは、1筆ごとではなく、相続のときに農業相続人がどの種類の農地を持っていたかの区分で決まります(租税特別措置法70条の6第6項)。
| 農業相続人の区分 | 納税猶予期限 | 20年免除 | 利子税 |
|---|---|---|---|
| ① 都市営農農地等(特定市の生産緑地・田園住居地域内農地など)を1筆でも持つ人 | 死亡の日 | なし(ほかの農地の分も含めて) | 年3.6% |
| ② 特定市以外の生産緑地等を持つ人(①を除く) | 死亡の日 (20年までに生産緑地等と市街化区域外の農地の分の期限がすべて来ていれば、20年の日) |
市街化区域内農地等(生産緑地等を除く)の部分だけ | その部分は年6.6%、ほかは年3.6% |
| ③ 市街化区域の外の農地を持つ人(①②を除く) | 死亡の日 (20年までに市街化区域外の農地の分の期限がすべて来ていれば、20年の日) |
同上 | 同上 |
| ④ 持っている農地の全部が市街化区域内農地等の人(①②を除く) | 死亡の日か20年を経過する日の早い日 | あり | 年6.6% |
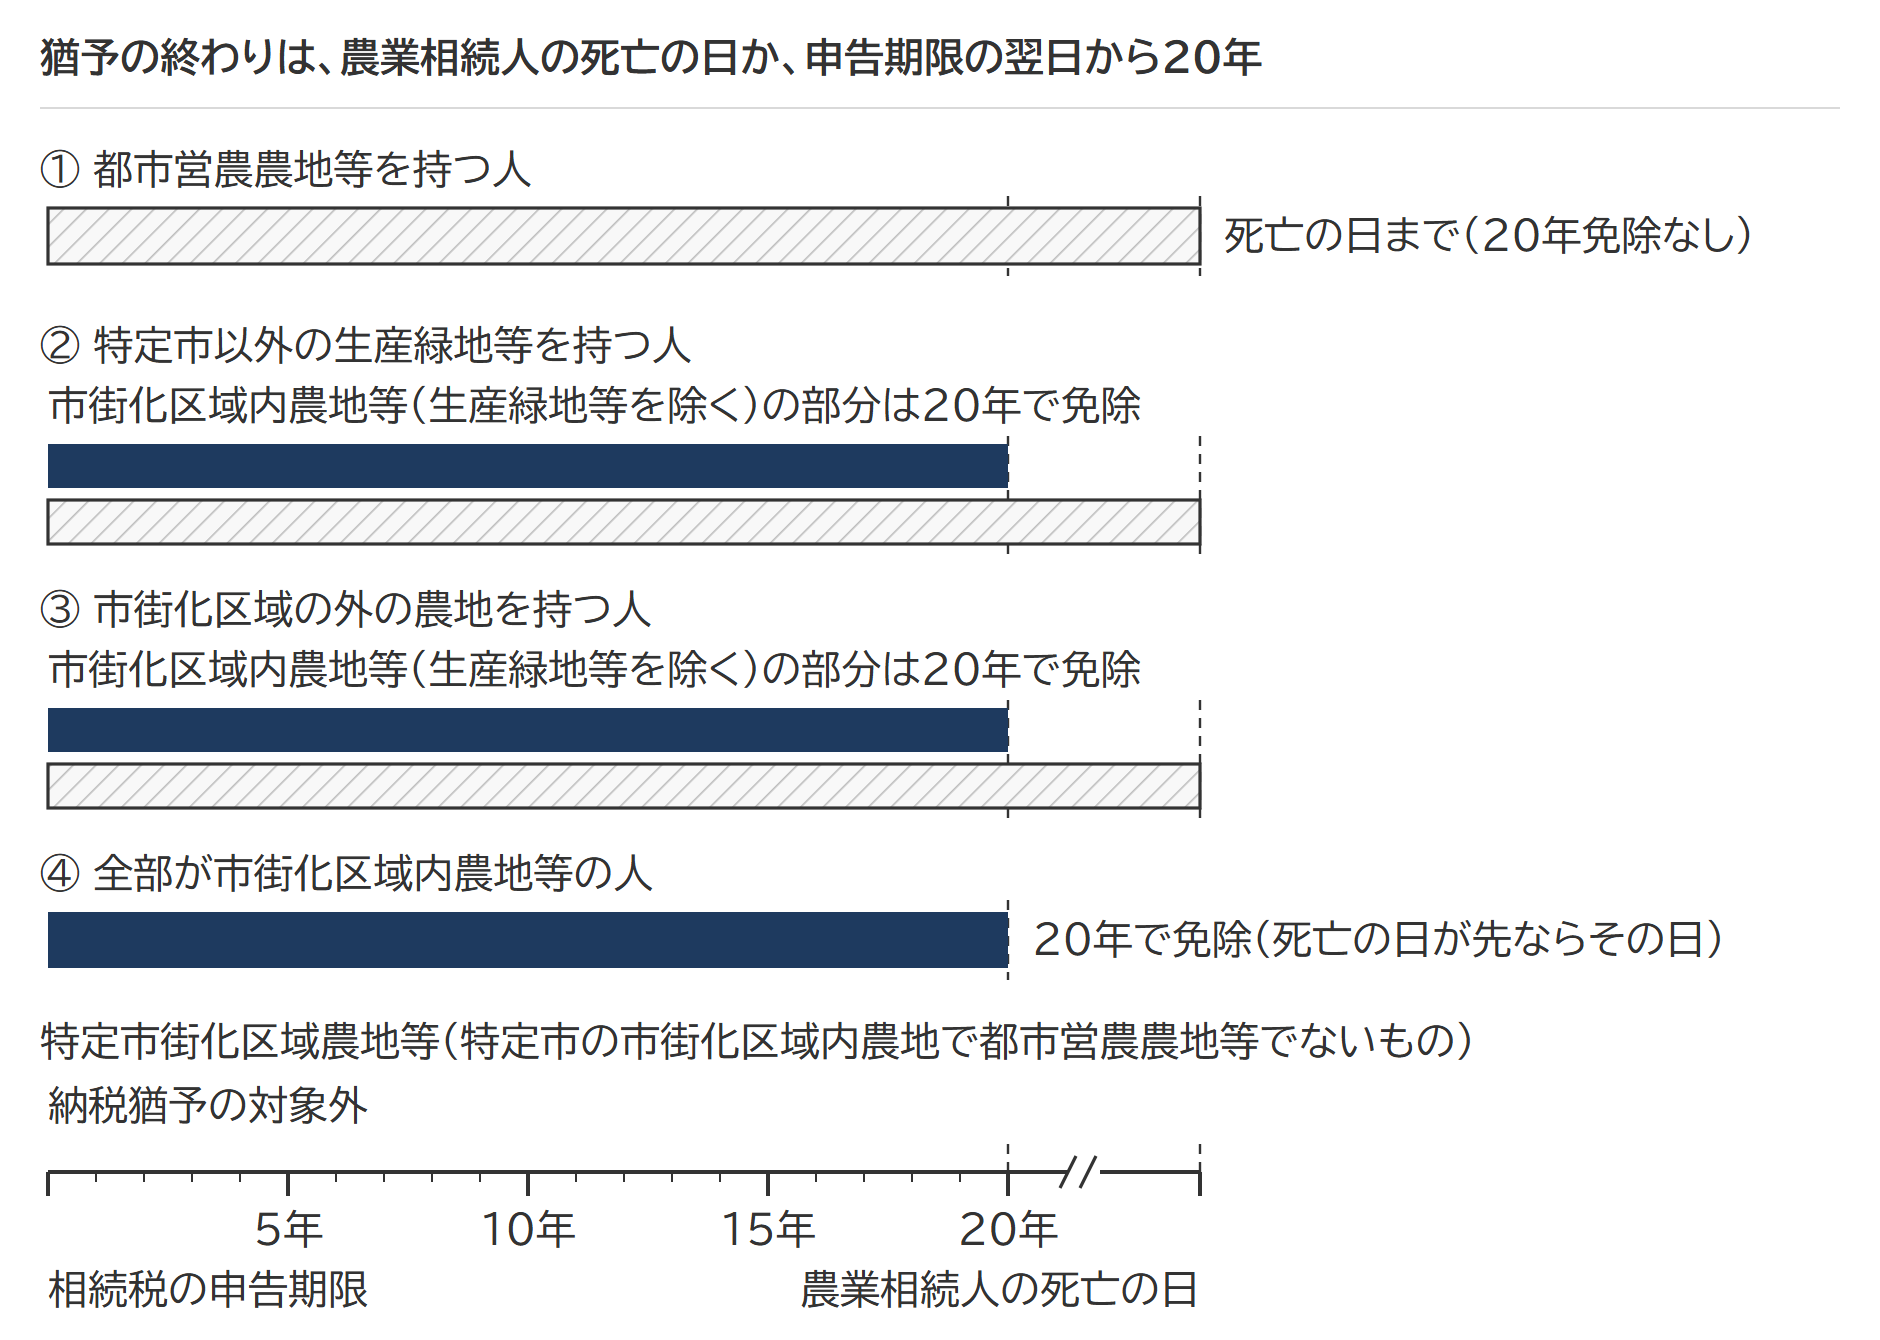
20年の免除が働くのは、三大都市圏の特定市(東京都の特別区を含む)以外にある市街化区域内農地等(生産緑地等を除く)に対応する部分だけです(同条39項4号のかっこ書き)。都市営農農地等を持つ人には39項の1号から3号までしか適用されないため、特定市の生産緑地を1筆でも相続して猶予を受けた人は、ほかに持つ農地の分も20年では免除されません(同項柱書のかっこ書き)。特定市の市街化区域内農地で都市営農農地等に当たらないもの(特定市街化区域農地等)は、そもそも猶予の対象から外れます。
生産緑地の評価と、特定生産緑地の指定を受けなかった場合の扱いは生産緑地の相続税評価に書いています。
出典:租税特別措置法70条の6第6項(e-Gov法令検索)/同条39項(e-Gov法令検索)
農地の納税猶予の打ち切り|全部が打ち切られる事由と一部だけの事由、継続届出書は3年ごと
免除の前に譲渡等や農業経営の廃止などの事由が生じると、猶予税額の全部または一部の期限が来て、農業相続人が利子税とあわせて納めます。
| 範囲 | 事由 |
|---|---|
| 全部 | 特例農地等の面積の20%を超える譲渡等(譲渡・贈与・転用、地上権・永小作権・使用貸借による権利・賃借権の設定、耕作の放棄)、農業経営の廃止、継続届出書の不提出、増担保や担保の変更の求めに応じないこと |
| 一部 | 20%以下の譲渡等、収用交換等による譲渡、申告期限後10年を経過しても農業に使っていない準農地、都市営農農地等の買取りの申出(特定生産緑地の指定の解除を含む)、都市計画の変更で特定市街化区域農地等になったこと |
20%は1回ごとではなく、それ以前の譲渡等の面積(収用交換等による譲渡など政令で定めるものを除く)を加算して数えます(租税特別措置法70条の6第1項1号のかっこ書き)。特例農地等が1,500㎡なら、300㎡ちょうどの転用はその部分だけの打ち切りで済み、301㎡で全部の期限が来ます。
障害や疾病で自分の農業に使えなくなった農地は、営農困難時貸付けをして2か月以内に届け出れば猶予が続きます。ただし、特定貸付けができない場合として政令で定める場合に限られます(同条28項のかっこ書き)。
継続届出書は、猶予を受けている間、農業を引き続き行っている旨の農業委員会の証明書を添えて、申告期限の翌日から起算して3年を経過するごとの日までに税務署長へ提出します(同条32項)。申告期限が令和8年6月1日なら、最初の提出期限は令和11年6月1日、次は令和14年6月1日です。継続届出書を出さなければ、提出期限の翌日から2か月を経過する日に猶予税額の全部の期限が来ます(同条35項)が、税務署長がやむを得ない事情を認めれば、期限内の提出とみなされます(同条33項)。
出典:租税特別措置法70条の6第32項(e-Gov法令検索)/国税庁 相続税の納税猶予の継続届出手続
農地の納税猶予の打ち切りで納める利子税|条文の原則年3.6%は令和8年には年0.6%
利子税は、相続税の申告期限の翌日から猶予の期限までの期間について、打ち切られた税額にかかります(租税特別措置法70条の6第40項)。
| 区分 | 条文の割合 | 令和8年の割合 |
|---|---|---|
| 原則 | 年3.6% | 年0.6% |
| 都市営農農地等を持たない農業相続人の、市街化区域内農地等(生産緑地等を除く)に対応する部分 | 年6.6% | 年1.1% |
利子税特例基準割合は、財務大臣が告示する平均貸付割合に0.5%を足した年ごとの割合です。その割合が7.3%に満たない年は、条文の割合に「利子税特例基準割合 ÷ 7.3%」を掛け、0.1%未満を切り捨てた割合になります(同法93条5項・96条1項)。令和8年は0.8% + 0.5% = 1.3%です。この値で計算すると、3.6% × 1.3 ÷ 7.3 = 0.641…%で年0.6%、6.6% × 1.3 ÷ 7.3 = 1.175…%で年1.1%です。
設例の畑は市街化区域の外にあり都市営農農地等も持たないため、原則の年0.6%です。猶予税額2,795万円が申告期限の5年後に打ち切られると、利子税は1年当たり16万7,700円、5年で83万8,500円。割合は年ごとに告示で変わるため、実際には各年の割合を日数に応じて当てはめて計算します。収用交換等で特例農地等を譲渡した場合は、令和13年3月31日までの譲渡について届出により利子税が零になります(同法70条の8第3項)。
出典:租税特別措置法93条5項(e-Gov法令検索)/財務省告示第305号(令和7年11月28日・令和8年の平均貸付割合)
農地の中に農地でない部分が混じっている|温室・畜舎・農作業場の敷地と、転用したときの扱い
登記簿と課税明細の地目が畑でも、猶予の対象は耕作に使われている部分だけです。国税庁の質疑応答事例は、温室の敷地は耕作を続けていれば農地だがコンクリートで地固めすれば農地でない(農業委員会に届け出た農作物栽培高度化施設の敷地は農地のまま)、畜舎と農作業場の敷地は農地法の農地に当たらないため対象外、と整理しています。
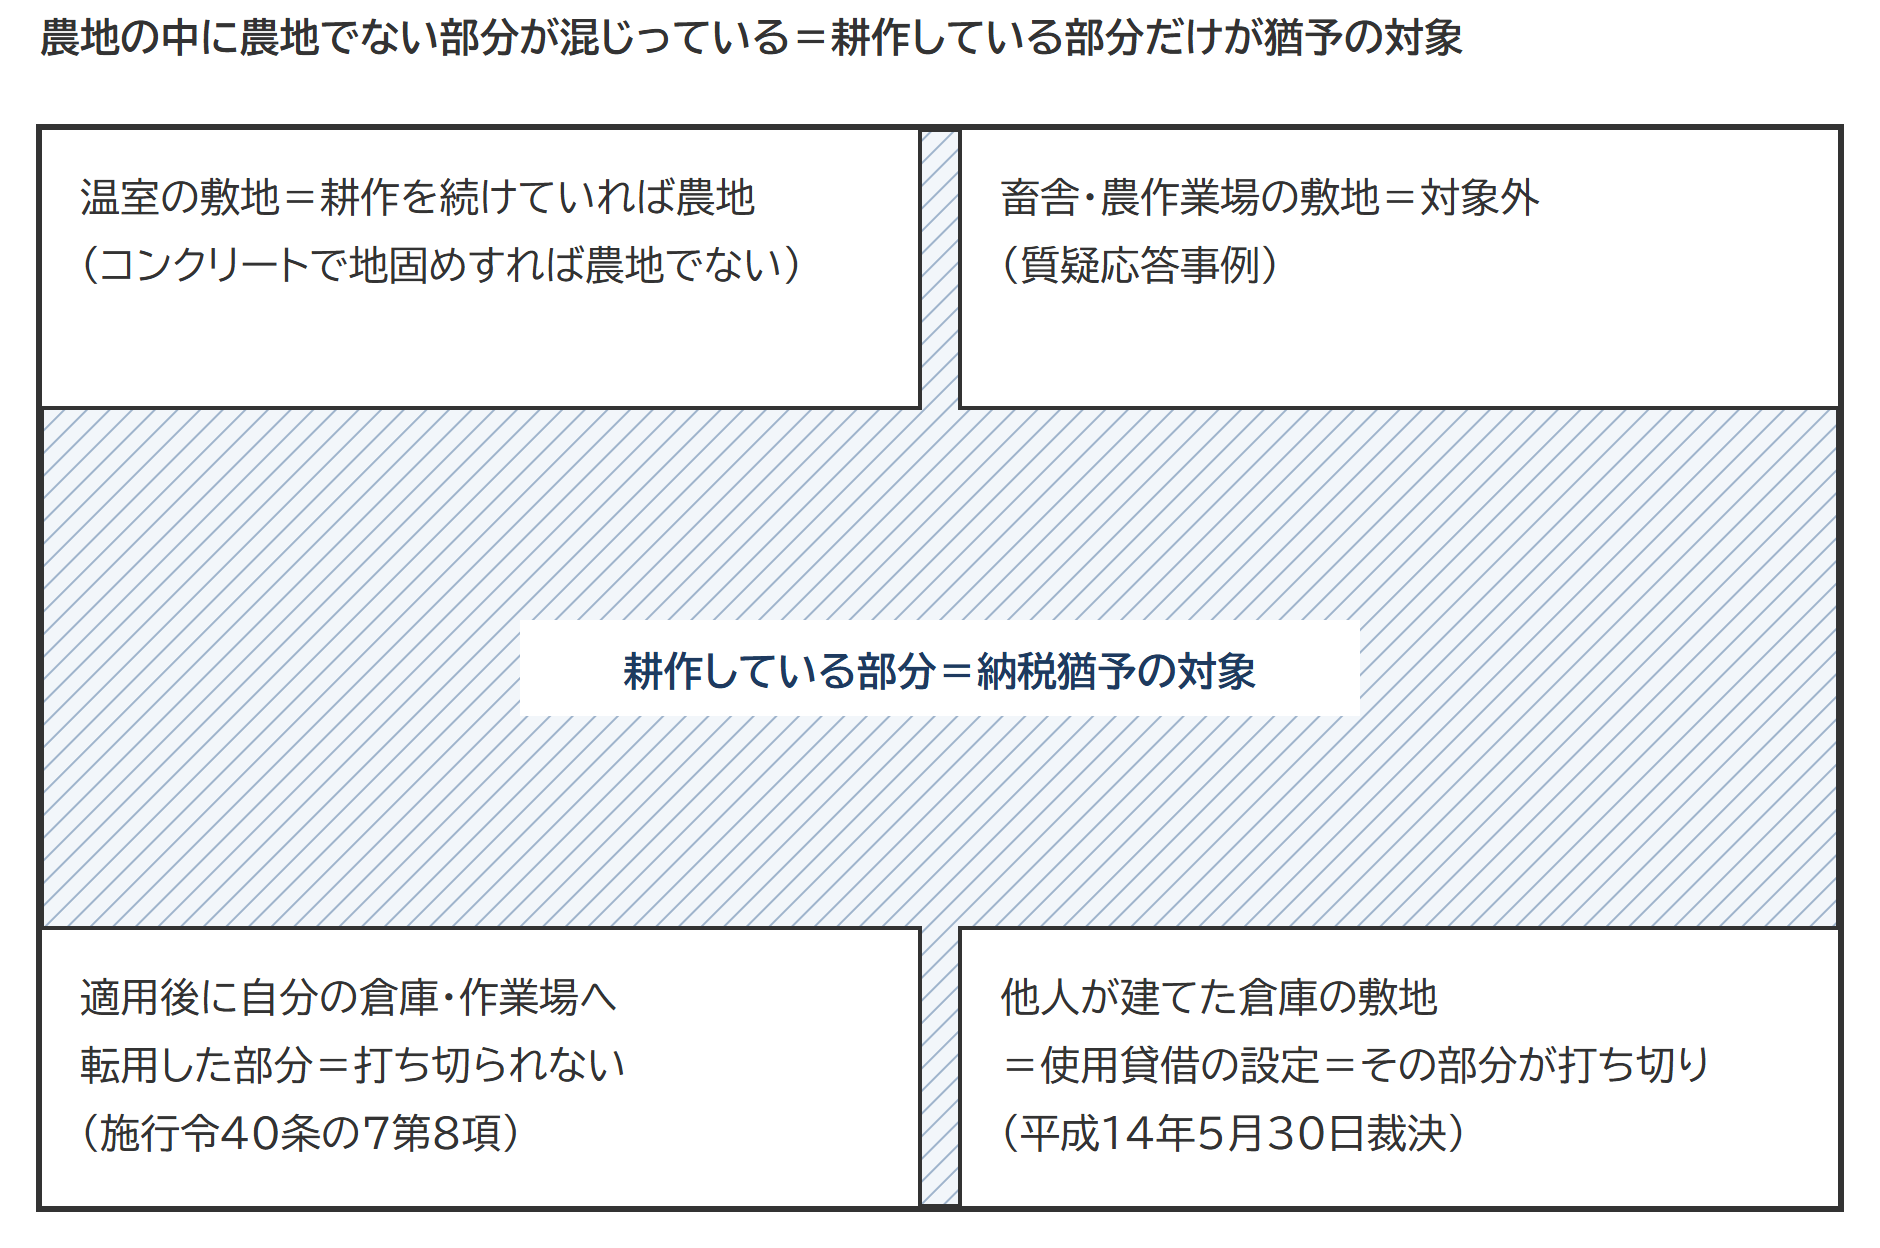
農機具を置く物置やコンクリートで固めた進入路が畑の中にあるときは、その面積を分けて、耕作している部分だけを第12表に載せる扱いになります。
同じ質疑応答事例の注は、猶予の適用を受けたあとに温室・畜舎・農作業場の敷地へ転用しても打ち切りに当たらないと書いています。租税特別措置法施行令40条の7第8項が、農業相続人の耕作・養畜の事業に係る事務所、作業場、倉庫その他の施設や使用人の宿舎の敷地にするための転用を、打ち切りの転用から除いているためです。転用後の敷地は特例農地等とみなして猶予が続きますが、同条71項2号はその敷地について39項2号・3号を除いているため、生前一括贈与による免除の出口は使えません。
公表裁決 平成14年5月30日|他人が建てた倉庫の敷地は使用貸借の設定でその部分が打ち切り
他人が建てた農業用倉庫の敷地を、使用貸借(無償の貸し借り)の設定とした裁決です。農業相続人の特例農地(畑8,779㎡)の一部235.48㎡に、農事組合法人が農業用倉庫を建てました。倉庫は農業相続人が独占的に使い、土地にも倉庫にも賃貸借契約はなく、権利金・地代・使用料の授受もありません。農業相続人は、法人が収益を得ておらず固定資産税も自分が負担しているから使用貸借ではないと主張しました。
国税不服審判所は、法人が倉庫を建てて土地を無償で使い、農業相続人が異議を唱えていない以上、使用貸借による権利の設定があったと判断しました。使用貸借の日は建築工事の着手日で、その部分(本税277万7,500円)の猶予の期限は翌日から2か月を経過する日です。
出典:国税庁 質疑応答事例 納税猶予の対象となる農地(1)/国税不服審判所 平成14年5月30日裁決(裁決事例集No.63)
よくある質問
農地を貸したら打ち切られますか。
賃借権や使用貸借による権利の設定は譲渡等に当たり、面積の20%を超えると全部、20%以下ならその部分の猶予が終わります。例外になるかは貸付けの種類しだいです。市街化区域の外の農地を農地中間管理事業のために貸す特定貸付け、生産緑地地区内の農地を認定事業計画に基づいて貸す認定都市農地貸付け、市民農園のための農園用地貸付けは、貸し付けた日から2か月以内の届出で猶予が続きます。
納税猶予を受けた農地は、小規模宅地等の特例と併用できますか。
農地は宅地ではないため、納税猶予を受けた農地そのものに小規模宅地等の特例は使えません。同じ相続の中の自宅の敷地のように、別の宅地なら併用の妨げになりません。
農地の納税猶予のデメリットは。使うかどうかはどう決めますか。
3つの順で確かめます。1つ目は、猶予が要るほどの税額が出るかです。効き目は通常の評価額と農業投資価格の差の大きさで決まり、もともと農地としての評価しか付かない土地では差がほとんどありません。2つ目はいつ終わるかで、都市営農農地等を持つ人は死亡の日までです。3つ目は面積の20%を超えて手放す予定がないかで、将来の宅地転用や売却が見えているなら、猶予を使わない選択も比べる対象になります。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 駐車場として貸している土地の相続税評価|自分で経営していれば設備があっても自用地で、土地そのものを貸したときに賃借権を引く
 市街地周辺農地の相続税評価|市街地農地とした価額の80%で計算する手順
 貸し付けられている雑種地の相続税評価|地上権に準ずる賃借権とそれ以外の計算方法
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。