この記事の要点
- 土地の無償返還に関する届出書は、権利金なしで土地を貸し借りしても権利金の認定課税を見合わせるための法人税の書面です(法人税基本通達13-1-7)。土地所有者が個人でも出せ、使用貸借でも出せます。
- 届出書が出ている賃貸借の貸宅地は、借地権割合に関係なく自用地としての価額の80%で評価します(相当の地代通達8)。使用貸借なら届出書があっても100%です。設例の8,000万円なら6,400万円と8,000万円。
- 被相続人が同族関係者となっている同族会社に貸していれば、残りの20%(1,600万円)を会社の株式の純資産価額に算入し、法人税額等相当額38%を引いた992万円が株価に乗ります。
- 無償(使用貸借)で貸していると、小規模宅地等の特例の特定同族会社事業用宅地等は「相当の対価を得て継続的に」の入口で落ちます。課税価格は賃貸借1,280万円に対し使用貸借8,000万円。
- 相当の地代は法人税基本通達13-1-2の本文では年8%ですが、当分の間は年6%で、基礎となる価額は財産評価基本通達の例による価額やその過去3年平均でもよいとされています(平成元年直法2-2)。届出書が無くても使用貸借とは限らず、法人に無償で使わせた宅地に借地権を認めた公表裁決があります。
社長個人の土地に自分の会社の建物が建っている。この形の土地は、会社と交わした契約と、税務署に出した「土地の無償返還に関する届出書」1枚で相続税評価額が決まります。届出書は法人税の書面ですが、効くのは法人税だけではありません。
届出書が出ている賃貸借の土地は、借地権割合に関係なく自用地としての価額(貸していないものとした場合の評価額)の80%で評価します。残りの20%は同族会社(少数の株主が過半数の株式を持つ会社)の株式の純資産価額(会社の資産と負債を相続税評価額で置き直した額)に移ります。使用貸借で貸していれば、届出書があっても80%にはなりません。
土地の無償返還に関する届出書とは|権利金の認定課税を見合わせる法人税の書面
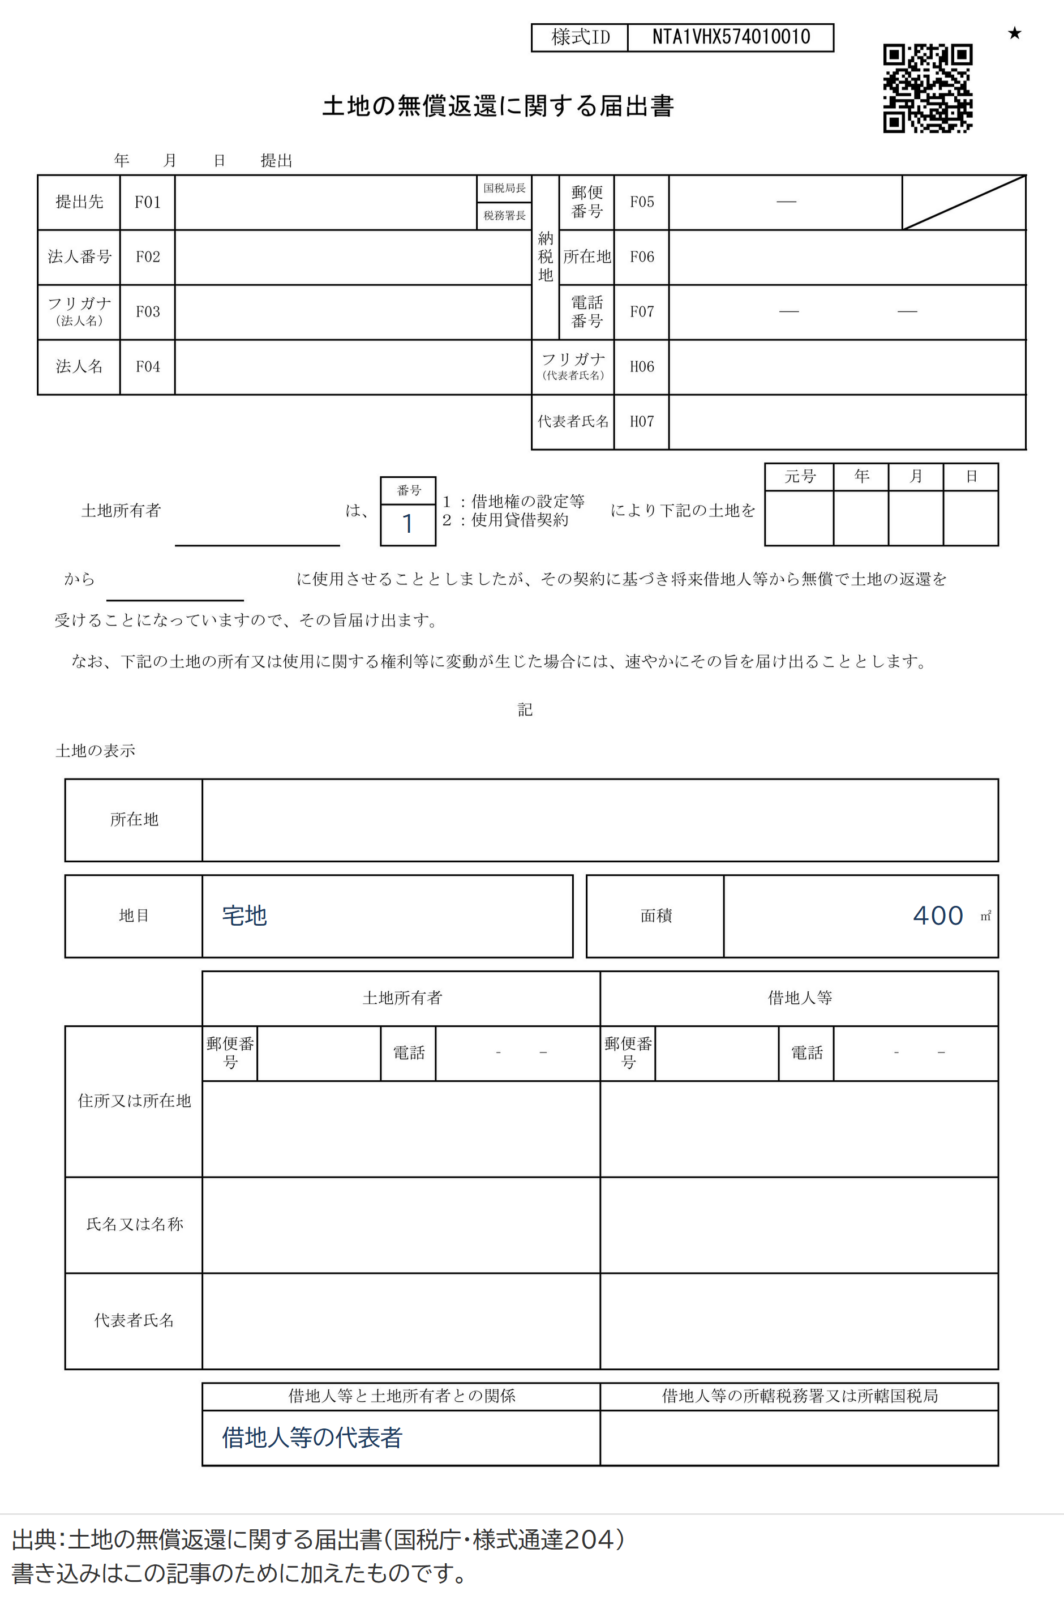
土地の無償返還に関する届出書は、土地の貸し借りの契約書に「将来、借地人が土地を無償で返す」と定めたことを、貸し手と借り手の連名で税務署長に届け出る書面です。根拠の法人税基本通達13-1-7は、見出しを「権利金の認定見合せ」としています。
権利金とは、借地権(建物を建てるために土地を借りる権利)を設定するときに借り手が払う一時金です。権利金を払う慣行のある地域で権利金なしに土地を借りた側が会社なら、権利金に当たる利益を受け取ったものとして法人税の計算に入れる扱いが問題になります。これが権利金の認定課税です。法人税基本通達13-1-3は貸し手が法人の場合に、借地人へ権利金を贈与したものとする定めなので、社長個人が貸し手の場面では個人の側に権利金の認定課税は原則として働かないと整理されています。
法人税基本通達13-1-7の要件
①契約書に、将来借地人等がその土地を無償で返還することが定められていること
②その旨を借地人等との連名の書面により遅滞なく納税地の所轄税務署長に届け出ること
この2つがそろえば、権利金の認定課税は行われません。使用貸借で土地を使わせた場合も同様に届け出られます(13-1-7の後段)。
社長個人が貸し手でも出せることは、届出書の様式の記載要領が「土地所有者が個人である場合であっても提出することができます」と明記し、国税庁の手続案内C1-63も同じ文を置いています。提出先は土地所有者の納税地の所轄税務署長です。
出典:法人税基本通達13-1-3・13-1-7(権利金の認定見合せ)/C1-63 土地の無償返還に関する届出|国税庁/土地の無償返還に関する届出書の記載要領等(様式通達204)
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。
貸宅地の評価は自用地としての価額の80%|借地権割合に関係なく
届出書が出ている土地を貸している側の貸宅地は、自用地としての価額の100分の80で評価します(相続税・贈与税での借地権の扱いを定めた相当の地代通達8)。借りている側の借地権は零です(同5)。
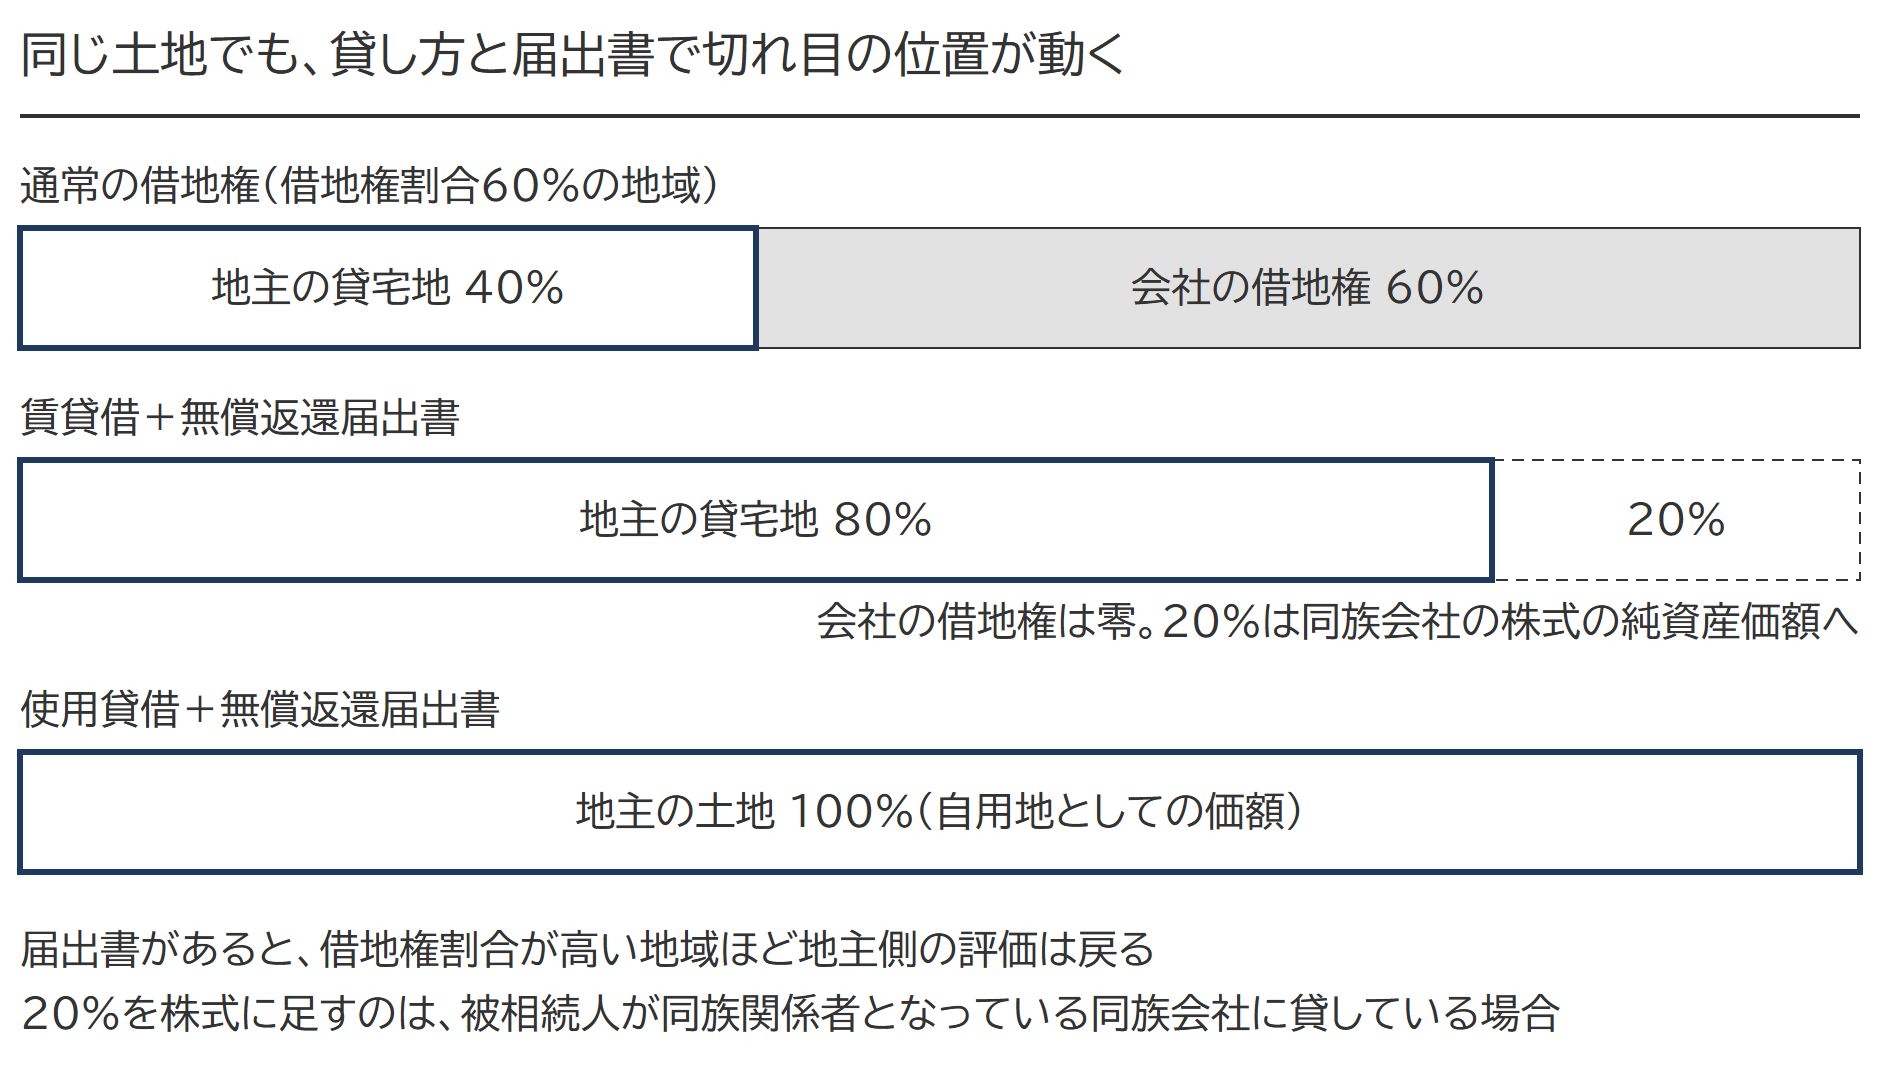
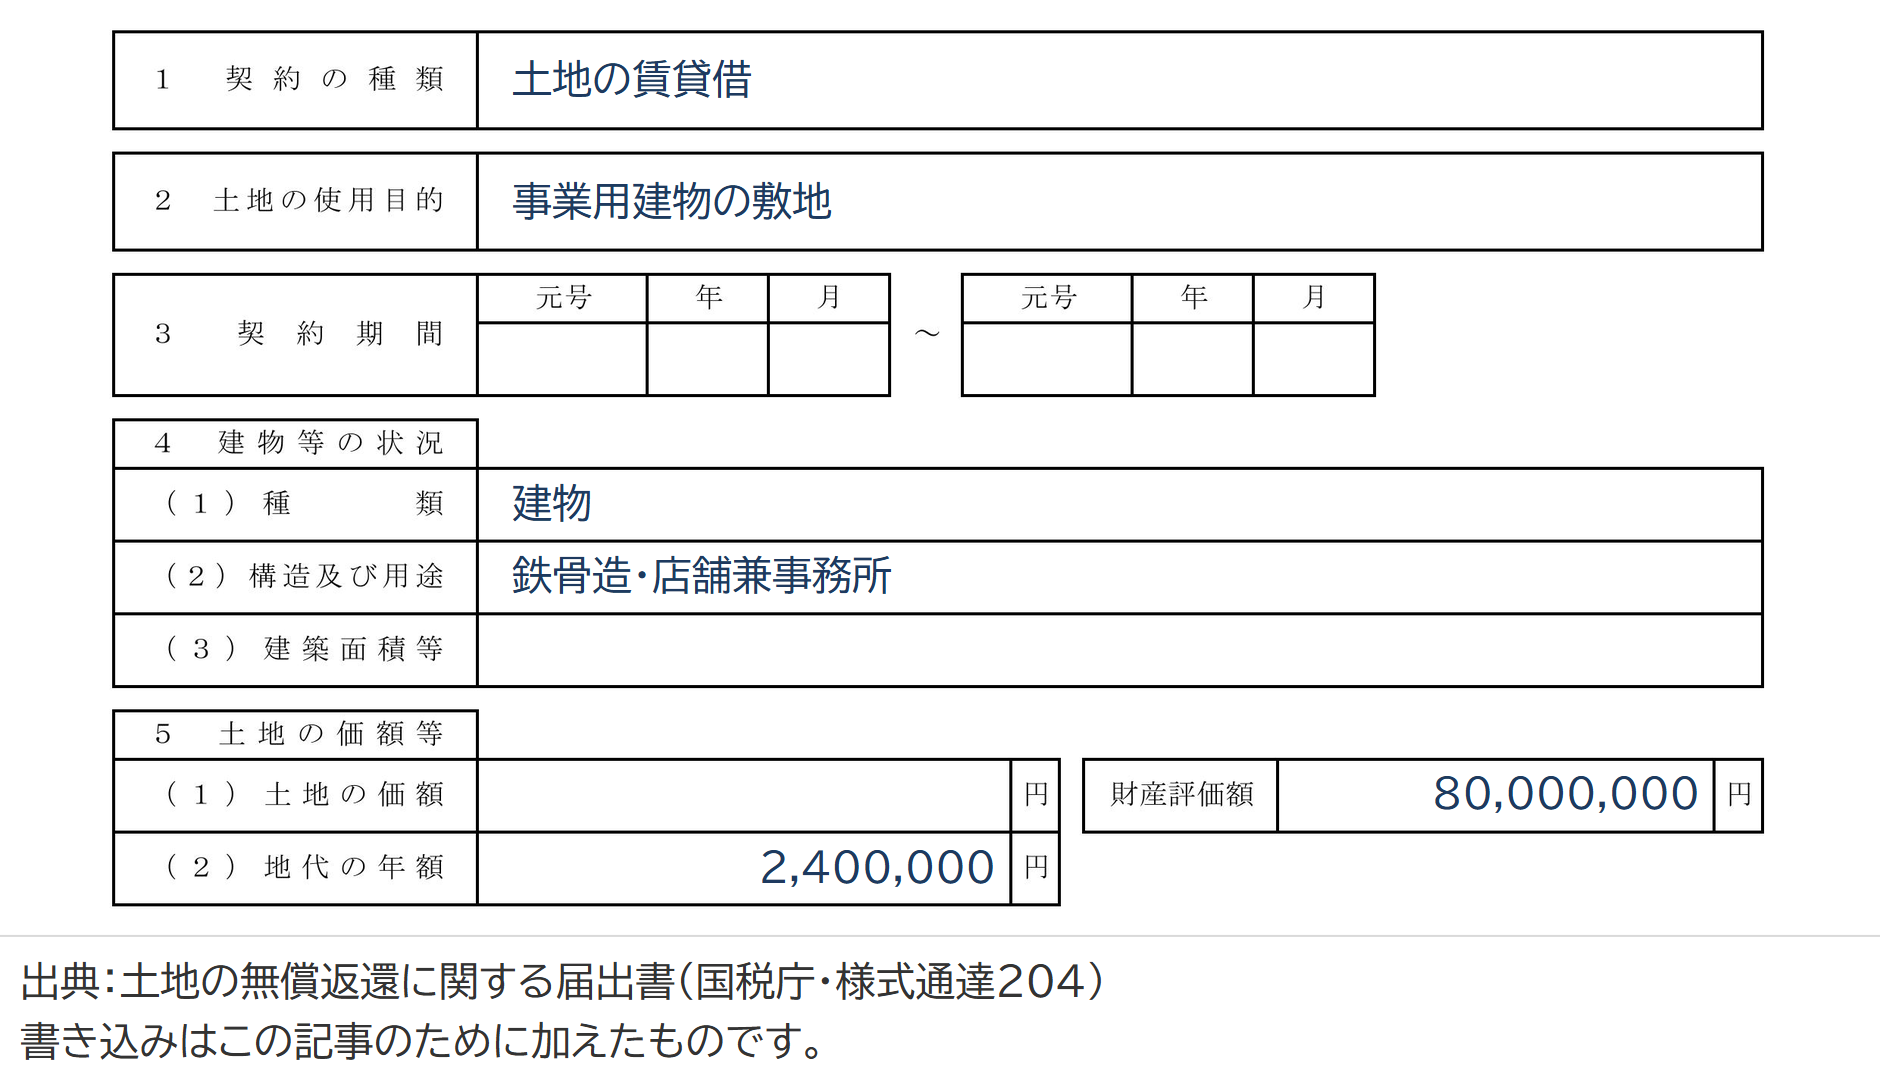
借地権割合60%の地域なら貸宅地は本来40%のところ、届出書があると80%まで戻ります。会社に貸すと土地の評価が大きく下がる、という思い込みとは逆の結果です。設例は自用地としての価額8,000万円・400㎡、会社の地代は年240万円です。
| 土地の貸し方 | 貸宅地の評価額 |
|---|---|
| 通常の借地権(借地権割合60%の地域) | 3,200万円 |
| 賃貸借+無償返還届出書 | 6,400万円 |
| 使用貸借+無償返還届出書 | 8,000万円 |
賃貸借で貸している貸宅地は、自宅の敷地とは別の評価単位になります。
出典:相当の地代を支払っている場合等の借地権等についての相続税及び贈与税の取扱いについて(昭和60年直資2-58)5・8
使用貸借だと80%にならない|届出書があっても自用地としての価額
使用貸借(ただで貸す契約)の土地は、届出書が出ていても自用地としての価額のまま評価します。相当の地代通達8の(注)の定めです。
届出書の様式には番号欄があり、「1:借地権の設定等」と「2:使用貸借契約」を選んで書きます。届出書が出ていること自体は、賃貸借か使用貸借かを決めてくれません。
どこからが使用貸借か。使用貸借の土地の扱いを定めた使用貸借通達1は、土地の公租公課(固定資産税・都市計画税)に相当する金額以下の授受しかないものを使用貸借の例として挙げています。ただし柱書(各項の前に置いた前文)のなお書きは、個人間の貸借関係の実情を踏まえて定めたもので、当事者の一方が法人である場合のその一方の個人については原則として法人税の取扱いに準拠する、との断りです。会社が借り手なら、公租公課の線をそのまま当てはめる定めではありません。
個人間でも、固定資産税等と同程度か、それを上回る金員を払っていた親子間の貸借を使用貸借とした国税不服審判所の公表裁決が2件あります(平成29年1月17日・令和元年9月17日)。
出典:使用貸借に係る土地についての相続税及び贈与税の取扱いについて(昭和48年直資2-189)なお書き・1/平成29年1月17日裁決|国税不服審判所/令和元年9月17日裁決|国税不服審判所
同族会社の株式では20%を純資産価額に足す|土地と合わせて100%
被相続人が同族関係者となっている同族会社に貸している場合、土地で下がった20%は会社の株式の評価に現れます。相当の地代通達8のなお書きが、昭和43年の通達(直資3-22)の「相当の地代を収受している」を「届出書の提出されている」と読み替えて適用すると定めているためです。
昭和43年の通達は、自用地としての価額の20%を借地権の価額として会社の株式評価上の純資産価額に算入するとし、理由を「土地の評価額が個人と法人を通じて100%顕現すること」と説明しています。土地6,400万円と株式に算入する1,600万円を足すと、自用地としての価額8,000万円に戻る設計です。純資産価額の側の書き方は純資産価額方式の記事が扱っています。
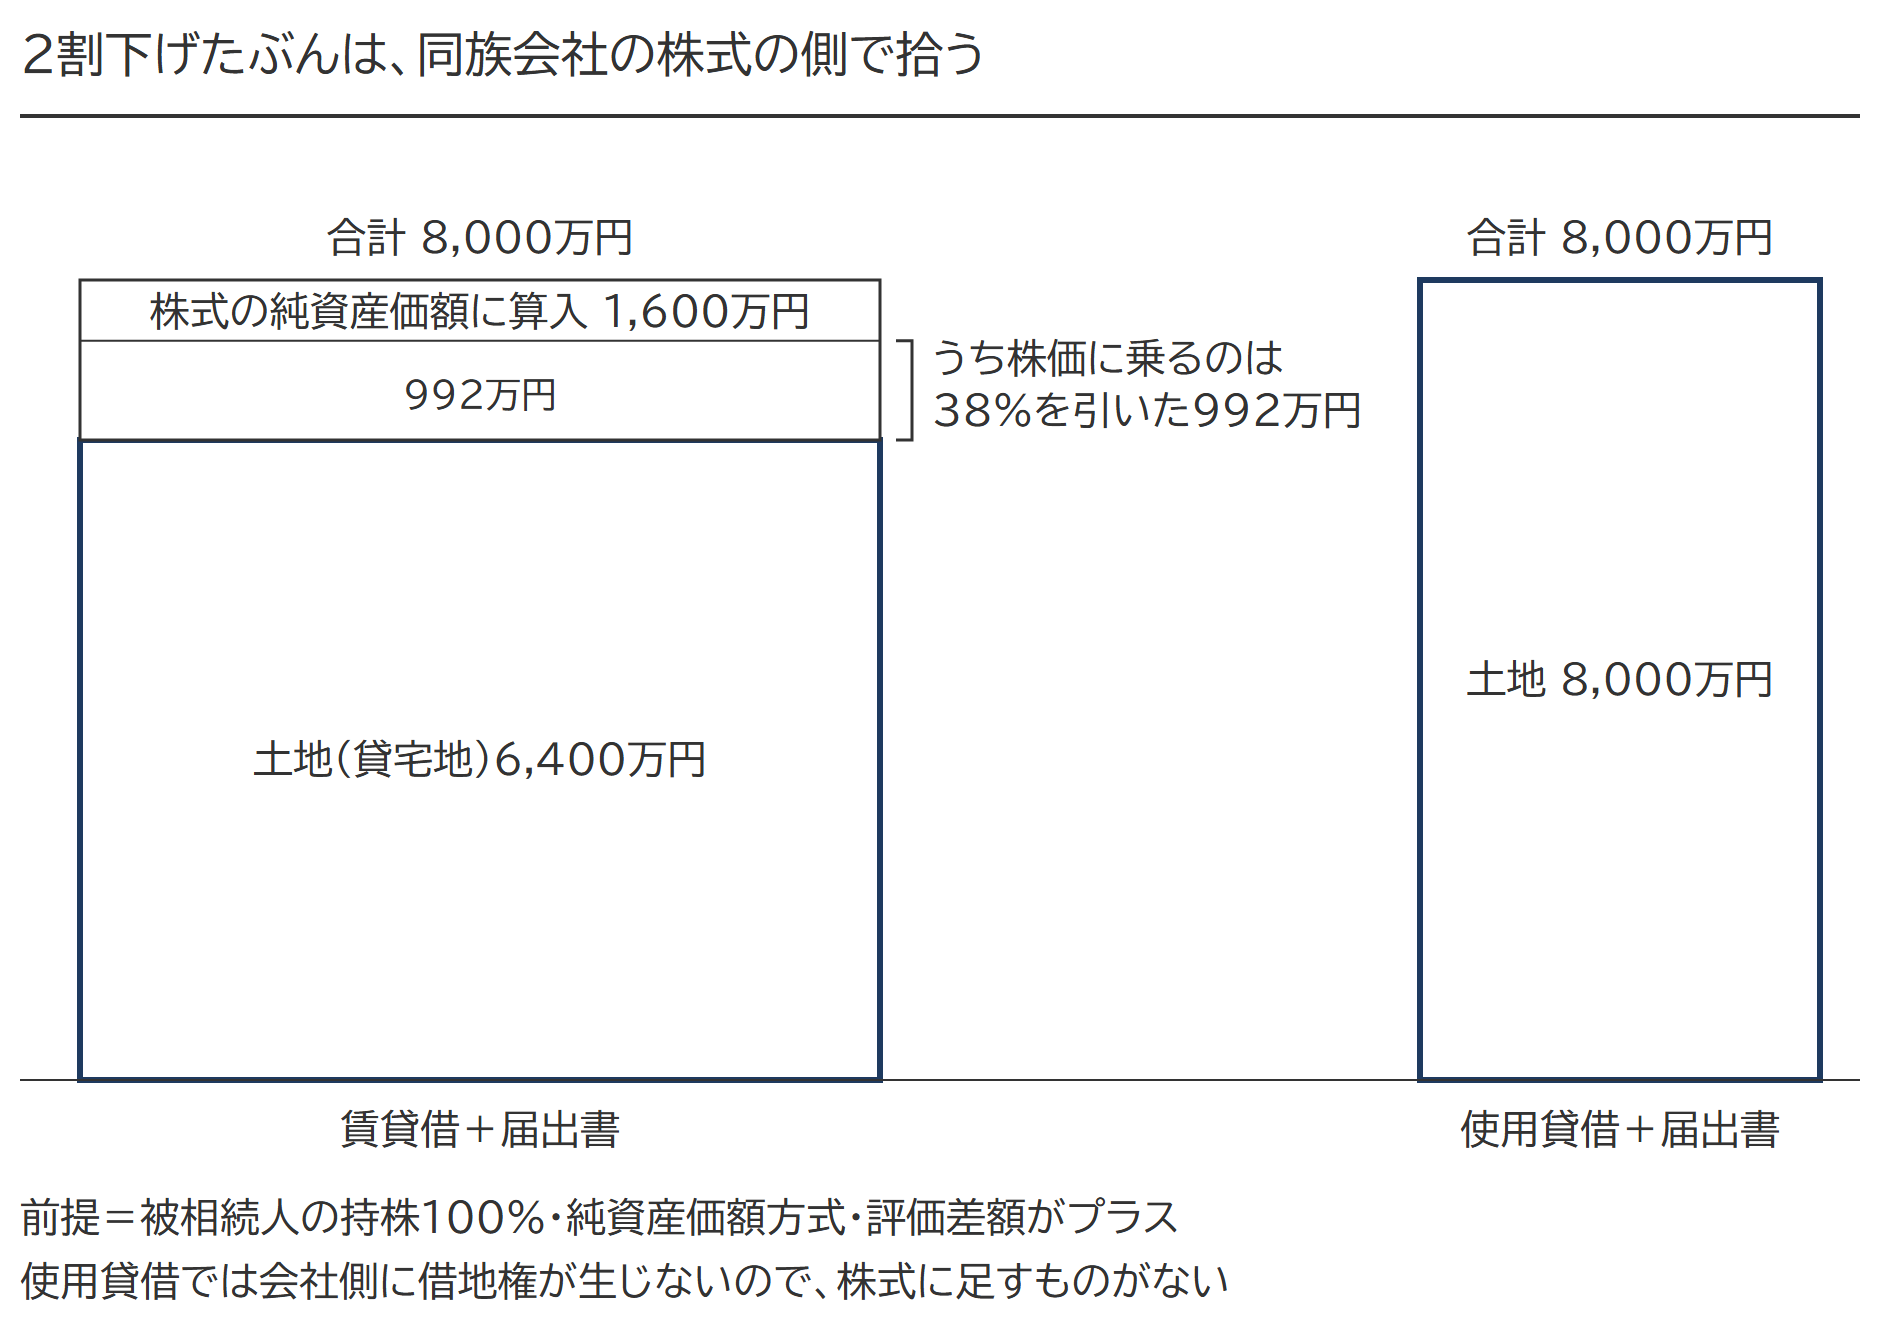
株式の評価額が1,600万円そのまま上がるわけではありません。純資産価額方式では、相続税評価額による純資産価額と帳簿価額による純資産価額の差額(評価差額)に法人税額等相当額38%を掛けて控除します。1,600万円は相続税評価額の側にだけ乗るため、38%を引いた992万円が株価に乗ります。992万円の前提は3つです。被相続人の持株が100%で、純資産価額方式で評価し、評価差額がもともとプラスであることです。38%は令和8年4月1日以後に相続・遺贈・贈与で取得した株式に使う割合で、それより前の取得なら37%で計算します。
20%が表に出るのは純資産価額を使う場面に限られます。会社規模の判定で大会社になり類似業種比準価額(上場の同業他社と比べて出す価額)だけで評価するなら、株価に直接は現れません。
出典:相当の地代通達8 なお書き/相当の地代を収受している貸宅地の評価について(昭和43年直資3-22)/資産課税課情報 令和8年3月(評基通186-2の改正)
無償で貸した土地は特定同族会社事業用宅地等の入口で落ちる|「相当の対価を得て継続的に」
借りた土地で会社が事業をしていれば、特定同族会社事業用宅地等として400㎡まで80%減額できる場面です。無償(使用貸借)で貸していると、特定同族会社事業用宅地等の特例は入口で落ちます。
租税特別措置法69条の4第1項は、対象を被相続人等の事業(政令で定める事業に準ずるものを含む)の用に供されていた宅地等としています。租税特別措置法施行令40条の2第1項が定める事業に準ずるものは「相当の対価を得て継続的に行うもの」です。措置法通達69の4-23も、同族会社に貸し付けられていた宅地等を「当該貸付けが同条第1項に規定する事業に該当する場合に限る」としているため、地代を取っていない貸付けは会社の持株や役員の要件を見る前に外れます。
貸付事業用宅地等との順序は貸宅地の小規模宅地等の特例の記事にあります。
設例の土地(地代年240万円・会社が事業に使っている)の課税価格
賃貸借+届出書あり 貸宅地6,400万円 - 減額5,120万円 = 1,280万円
使用貸借+届出書あり 土地8,000万円 - 減額なし = 8,000万円
差 6,720万円(株式に乗る992万円を差し引いても5,728万円)
出典:租税特別措置法69条の4第1項・第3項3号(e-Gov法令検索)/租税特別措置法施行令40条の2第1項(e-Gov法令検索)/租税特別措置法関係通達69の4-23
相当の地代とは|通達本文は年8%、当分の間は年6%
相当の地代は、権利金の代わりに払う高い地代です。相続税・贈与税では、自用地としての価額の過去3年間の平均額に対しておおむね年6%程度の地代をいいます(相当の地代通達1・(注)1)。
法人税基本通達13-1-2の本文に書いてあるのは、更地価額に対する「おおむね年8%程度」です。ただし平成元年の個別通達(直法2-2)が、当分の間「年8%」を「年6%」と読み替え、価額も財産評価基本通達の例により計算した価額か、その過去3年間の平均額でよいとしています。
| 定め | 率 | 基礎となる価額 |
|---|---|---|
| 法人税基本通達13-1-2の本文 | 年8% | 更地としての通常の取引価額 |
| 平成元年直法2-2(当分の間) | 年6% | 更地価額(財産評価基本通達の例による価額か、その過去3年間の平均額によることもできる) |
| 相当の地代通達1(相続税・贈与税) | 年6% | 自用地としての価額の過去3年間の平均額 |
設例の8,000万円を過去3年間の平均額と置くと、相当の地代は年480万円です。会社の地代が年240万円なら相当の地代に満たないので、届出書が無ければ権利金の認定課税の場面になり、届出書があればその認定を見合わせます。相当の地代の6%は権利金に代わる地代の水準で、小規模宅地等の特例の「相当の対価」とは別の物差しです。貸し手が法人なら、届出書があっても相当の地代と実際の地代の差額を毎年借地人等に贈与したものとして扱い、その相当の地代はおおむね3年以下の期間ごとに見直します(法人税基本通達13-1-7本文・(注))。
出典:法人税の借地権課税における相当の地代の取扱いについて(平成元年直法2-2)/法人税基本通達13-1-2・13-1-7(注)/相当の地代通達1
届出書がないとき|無償でも使用貸借とは限らない
届出書が出ていない貸宅地は、地代の水準で評価が分かれます。権利金なしで相当の地代を収受していれば自用地としての価額の80%で評価します(相当の地代通達6(1))。相当の地代に満たない地代なら、自用地としての価額から算式で求めた借地権の価額を引いた金額で、80%を上回るときは80%です(同7・ただし書)。地代が無くても、相手が会社なら使用貸借とは限りません。
公表裁決 平成15年5月19日|会社に無償で使わせ、届出書もなかった宅地に借地権を認めた例
被相続人の宅地の上に、相続人が代表者を務める不動産賃貸業の有限会社が店舗・事務所・共同住宅を建て、他に貸していました。契約書はなく、権利金も地代も払われず、届出書も出ておらず、会社への認定課税も行われていません。課税庁は、相続人が被相続人から使用貸借で借りて会社に転貸していたとみて、自用地としての価額で評価しました。審判所は、会社が堅固な建物を建てて長期間使う貸借で、当事者の一方が法人なら取引は第三者間と同様の経済的合理性に従うべきで、将来無償で返還する定めも届出書もない以上、無償で使わせたときに借地権が設定されたと認めるべきだとして、自用地としての価額から借地権の価額を控除した評価を認めました。
地代を払っていた例では、平成22年2月15日の公表裁決は、被相続人が平成元年から会社に権利金なし・相当の地代で貸していた土地について、相続人が借地権割合50%の控除を主張したのに対し、相当の地代通達6により自用地としての価額の80%とした更正処分(税務署が申告を直す処分)を維持しました。相当の地代を収受する場合に届出書を提出しなければならないとする法令上の規定等はない、とも述べています。
資材置場・駐車場など貸し付けられている雑種地は、法人税基本通達13-1-5が権利金の認定を行わない場面としていて、届出書があっても雑種地として評価します。
出典:相当の地代通達6・7/平成15年5月19日裁決(裁決事例集No.65)|国税不服審判所/平成22年2月15日裁決(裁決事例集No.79)|国税不服審判所
よくある質問
相続で土地の所有者が変わったら、届出書を出し直すのですか。
様式の記載要領3は、合併又は相続等により土地所有者又は借地人等に変更があった場合、その旨を速やかに借地人等との連名の書面で届け出るとしています。届出書の1頁目にも、権利等に変動が生じたときは速やかに届け出る旨の一文が印刷されています。
地代が固定資産税の何倍なら賃貸借になりますか。
倍率では決まりません。令和元年9月17日の公表裁決は、使用貸借通達1の公租公課以下という線は例示であって、上回れば直ちに賃貸借になることを定めたものではないとし、権利金の有無や近隣の賃料との比較、当事者の関係を総合して使用貸借と判断しました。会社が相手なら、原則として法人税の取扱いに準拠します。
20%はどの会社の株式にも乗りますか。
乗るのは、被相続人が同族関係者となっている同族会社に貸している場合だけです(相当の地代通達8のなお書き)。第三者の会社に貸して届出書を出していれば、貸宅地は80%のまま、20%を足す株式はありません。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 貸家建付地とは|自用地としての価額×(1−借地権割合×借家権割合×賃貸割合)で決まり、賃貸割合は床面積で数える
 貸宅地(底地)の相続税評価|自用地としての価額×(1−借地権割合)で決まり、取引慣行のない地域でも地主側の評価は下がる
 定期借地権の相続税評価|借地権は残存期間で目減りし、底地には下限があるため足しても自用地の価額に届くとは限らない
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。