この記事の要点
- 投資信託は基準価額そのものではなく、課税時期(亡くなった日)に解約請求・買取請求をしたら証券会社等から受け取れる価額で評価します(財産評価基本通達199)。残高証明書の「時価評価額」「参考評価額」と一致しないことがあるのはこのためです。
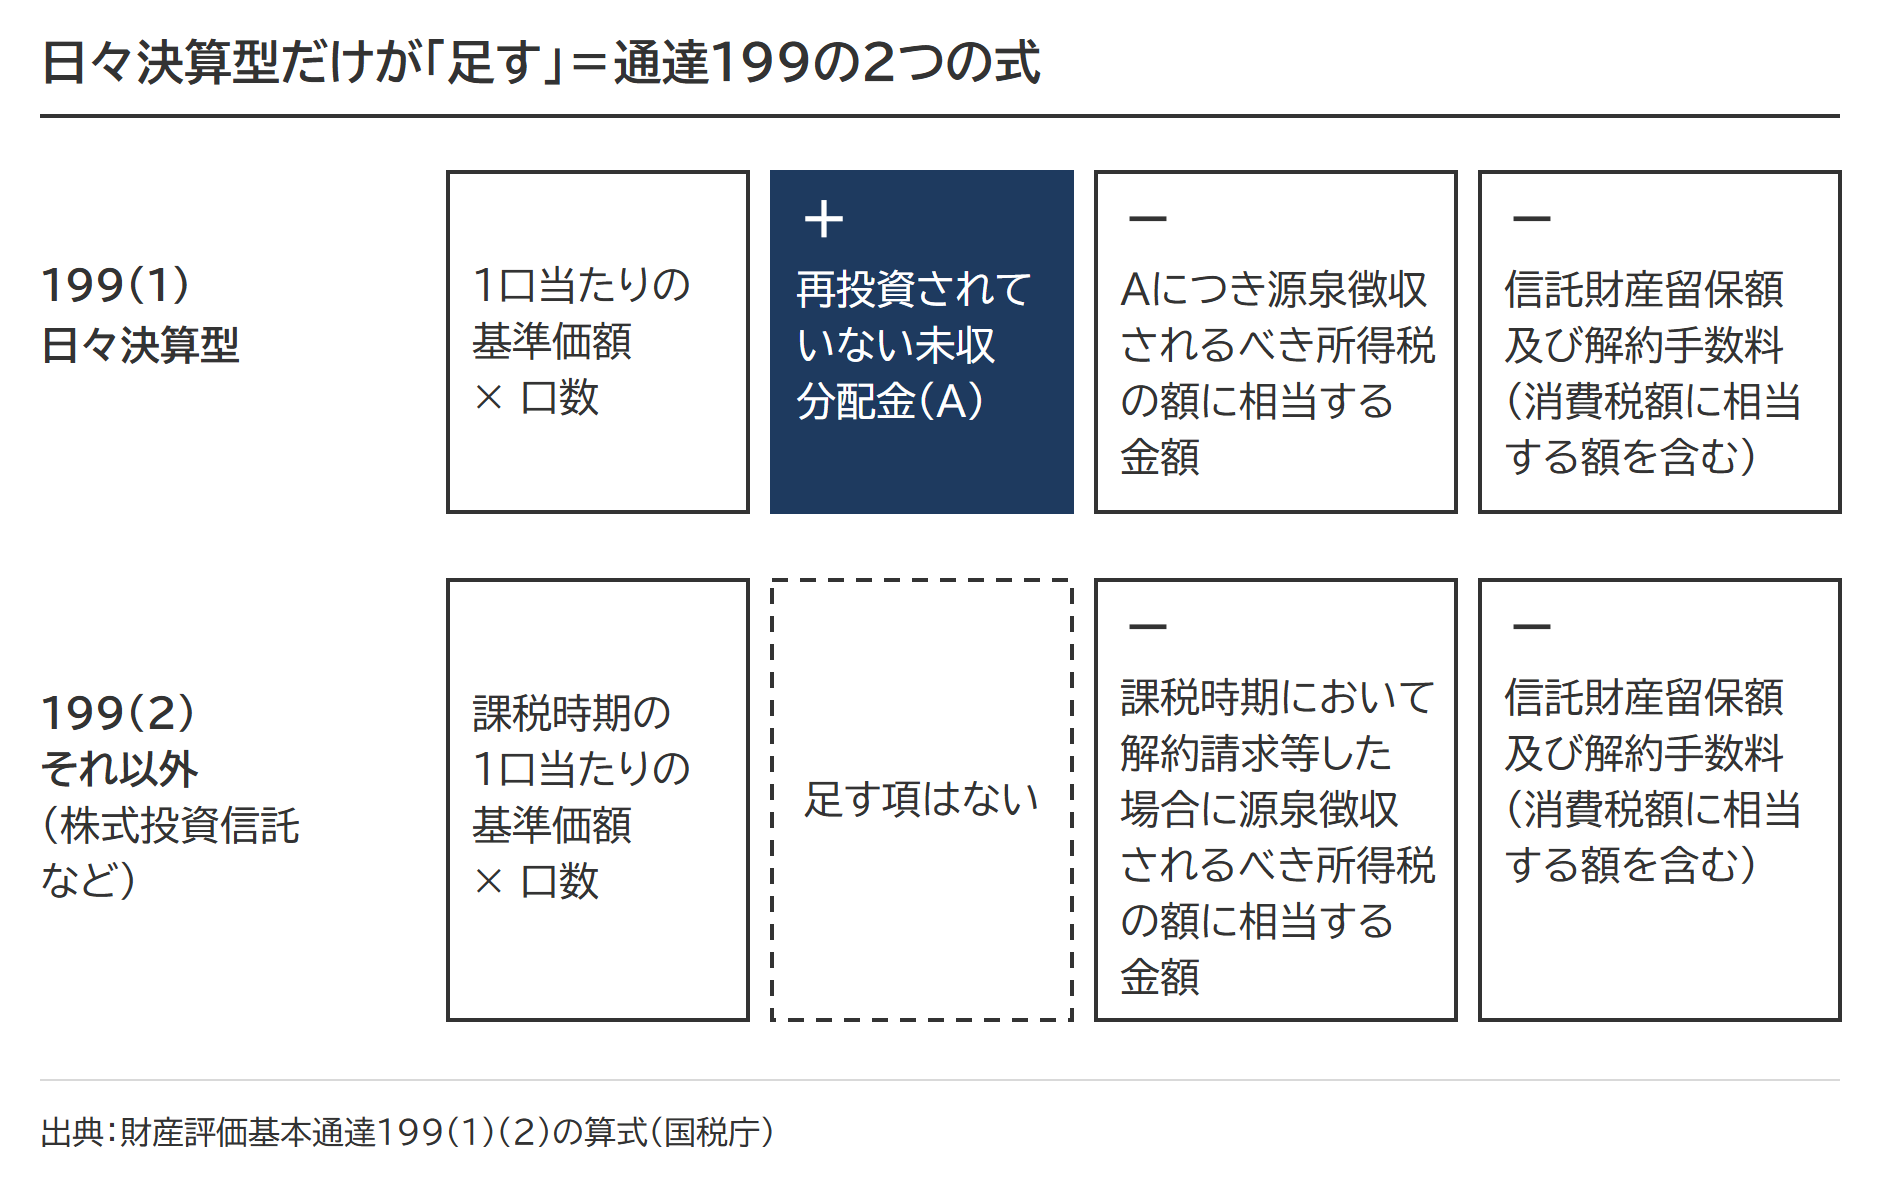
- 日々決算型(中期国債ファンド・MMF等=MRFを含む)は、基準価額×口数に未収分配金を足し、その源泉徴収税額と信託財産留保額・解約手数料を引きます(199(1))。設例=200万円→200万255円。
- それ以外(株式投資信託など)は、基準価額×口数から、解約したとしたら源泉徴収される所得税の額と信託財産留保額・解約手数料を引きます(199(2))。1万口当たりの基準価額なら口数を1万で割った数を掛けます。設例=500万口・625万円→598万1,123円(源泉徴収選択口座・取得費1万円の前提)。
- 差し引く税は合計20.315%(所得税15%・復興特別所得税0.315%・住民税5%=令和9年以後も合計は同じ)。MRFの分配には利子等の所得税と配当割がかかります。株式投資信託の解約は上場株式等の譲渡所得等とみなされ、源泉徴収選択口座では源泉徴収され、一般口座では源泉徴収がありません。復興特別所得税を含めることは国税庁の質疑応答事例に明文があります。
- ETF(上場投資信託)とJ-REIT(上場不動産投資信託)は上場株式の方法で評価します(通達199の(注)・213)。相続後に売るときの取得費は被相続人の取得費を引き継ぎますが、NISA口座で持っていた分は相続の時の価額で取得したものとみなされます(租税特別措置法37条の14第4項)。
投資信託の相続税評価額は、証券会社の残高証明書に並ぶ「時価評価額」や「参考評価額」と一致するとは限りません。国税庁の評価の決まりである財産評価基本通達199が、亡くなった日に解約請求や買取請求をしたら証券会社等から受け取れる価額を財産の価額としているためです。
基準価額に口数を掛けた金額から、解約のときに源泉徴収される税額と、信託財産留保額・解約手数料を引きます。設例の株式投資信託(625万円)では、この差が約27万円です。
投資信託の相続税評価とは=亡くなった日に解約したら戻る価額
財産評価基本通達199は、証券投資信託の受益証券を、課税時期(相続なら被相続人が亡くなった日)に解約請求等により証券会社等から支払いを受けることができる価額で評価すると定めています。基準価額そのものではなく、税と手数料を引いて口座に入る金額のほうです。
解約して現金化する財産を解約後の手取りで評価する点は、解約返戻金の額で評価する生命保険契約に関する権利と同じ考え方です。
通達199は証券投資信託を日々決算型とそれ以外に分け、(注)で上場しているものを上場株式の定めに準じさせています。貸付信託は通達198です。
| 区分 | あてはまるもの | 評価の方法と根拠 |
|---|---|---|
| 日々決算型 | 中期国債ファンド、MMF等の毎日決算するもの(MRFを含む) | 基準価額×口数に未収分配金を足してから引く(通達199(1)) |
| それ以外 | 株式投資信託、公社債投資信託、バランス型など | 基準価額×口数から引くだけ(通達199(2)) |
| 上場しているもの | ETF(上場投資信託)など金融商品取引所に上場している受益証券 | 上場株式の169から172までに準じる(通達199の(注)) |
| 貸付信託 | 貸付信託の受益証券 | 元本+既経過収益-源泉徴収税額-買取割引料(通達198) |
出典:財産評価基本通達 第2節 公社債(198・199)|国税庁
ご相談のご案内
預貯金や株式も、財産ごとに評価の決まりがあります家族名義の預金や手元の現金、保険契約に関する権利は、申告で見落とされやすい財産です。財産全体を整理して相続税申告をお受けしています。
日々決算型は未収分配金を足してから源泉徴収税額を引く(通達199(1))
日々決算型は分配金を毎日計上するので、再投資される前の分配金が課税時期に残ります。通達199(1)は、まだ再投資されていない未収分配金を足し、その分配金にかかる源泉徴収税額を引く式です。分配が毎月のものは日々決算型ではなく、次の(2)の式で評価します。
通達199(1)の計算式
1口当たりの基準価額 × 口数
+ 再投資されていない未収分配金(Aとする)
- Aにつき源泉徴収されるべき所得税の額に相当する金額
- 信託財産留保額及び解約手数料(消費税額に相当する額を含む)
設例:MRFを2,000,000口保有していた場合
令和8年5月20日に死亡。1口当たりの基準価額は1円、口数は2,000,000口。未収分配金は320円。信託財産留保額と解約手数料はない。
- 基準価額 × 口数 1円 × 2,000,000口 = 2,000,000円
- 未収分配金 +320円
- 源泉徴収税額 320円 × 20.315% = 65円(円未満切捨て)
評価額は 2,000,000円 + 320円 - 65円 = 2,000,255円。
残高証明書を頼むときに未収分配金の額を併記してもらうと、計算の材料がそろいます。
それ以外の投資信託は基準価額×口数から源泉徴収税額と信託財産留保額を引く(通達199(2))
株式投資信託やバランス型は運用の成果が基準価額に表れるので、通達199(2)の式に足す項はありません。解約したとしたら源泉徴収される所得税の額と、信託財産留保額・解約手数料を引くだけです。
通達199(2)の計算式
課税時期の1口当たりの基準価額 × 口数
- 課税時期において解約請求等した場合に源泉徴収されるべき所得税の額に相当する金額
- 信託財産留保額及び解約手数料(消費税額に相当する額を含む)
1万口当たりの基準価額が公表されている投資信託は、通達199(2)の本文により、「1口当たりの基準価額」を「1万口当たりの基準価額」と、「口数」を「口数を1万で除して求めた数」と読み替えて計算します。1万口当たりの数字をそのまま口数に掛けると、評価額は正しい額の1万倍です。
課税時期の基準価額がない日(土日や祝日)は、課税時期前の基準価額のうち最も近い日のものを使います。上場株式の評価は前後で最も近い日を比べますが、投資信託は課税時期より前の日だけを見ます。
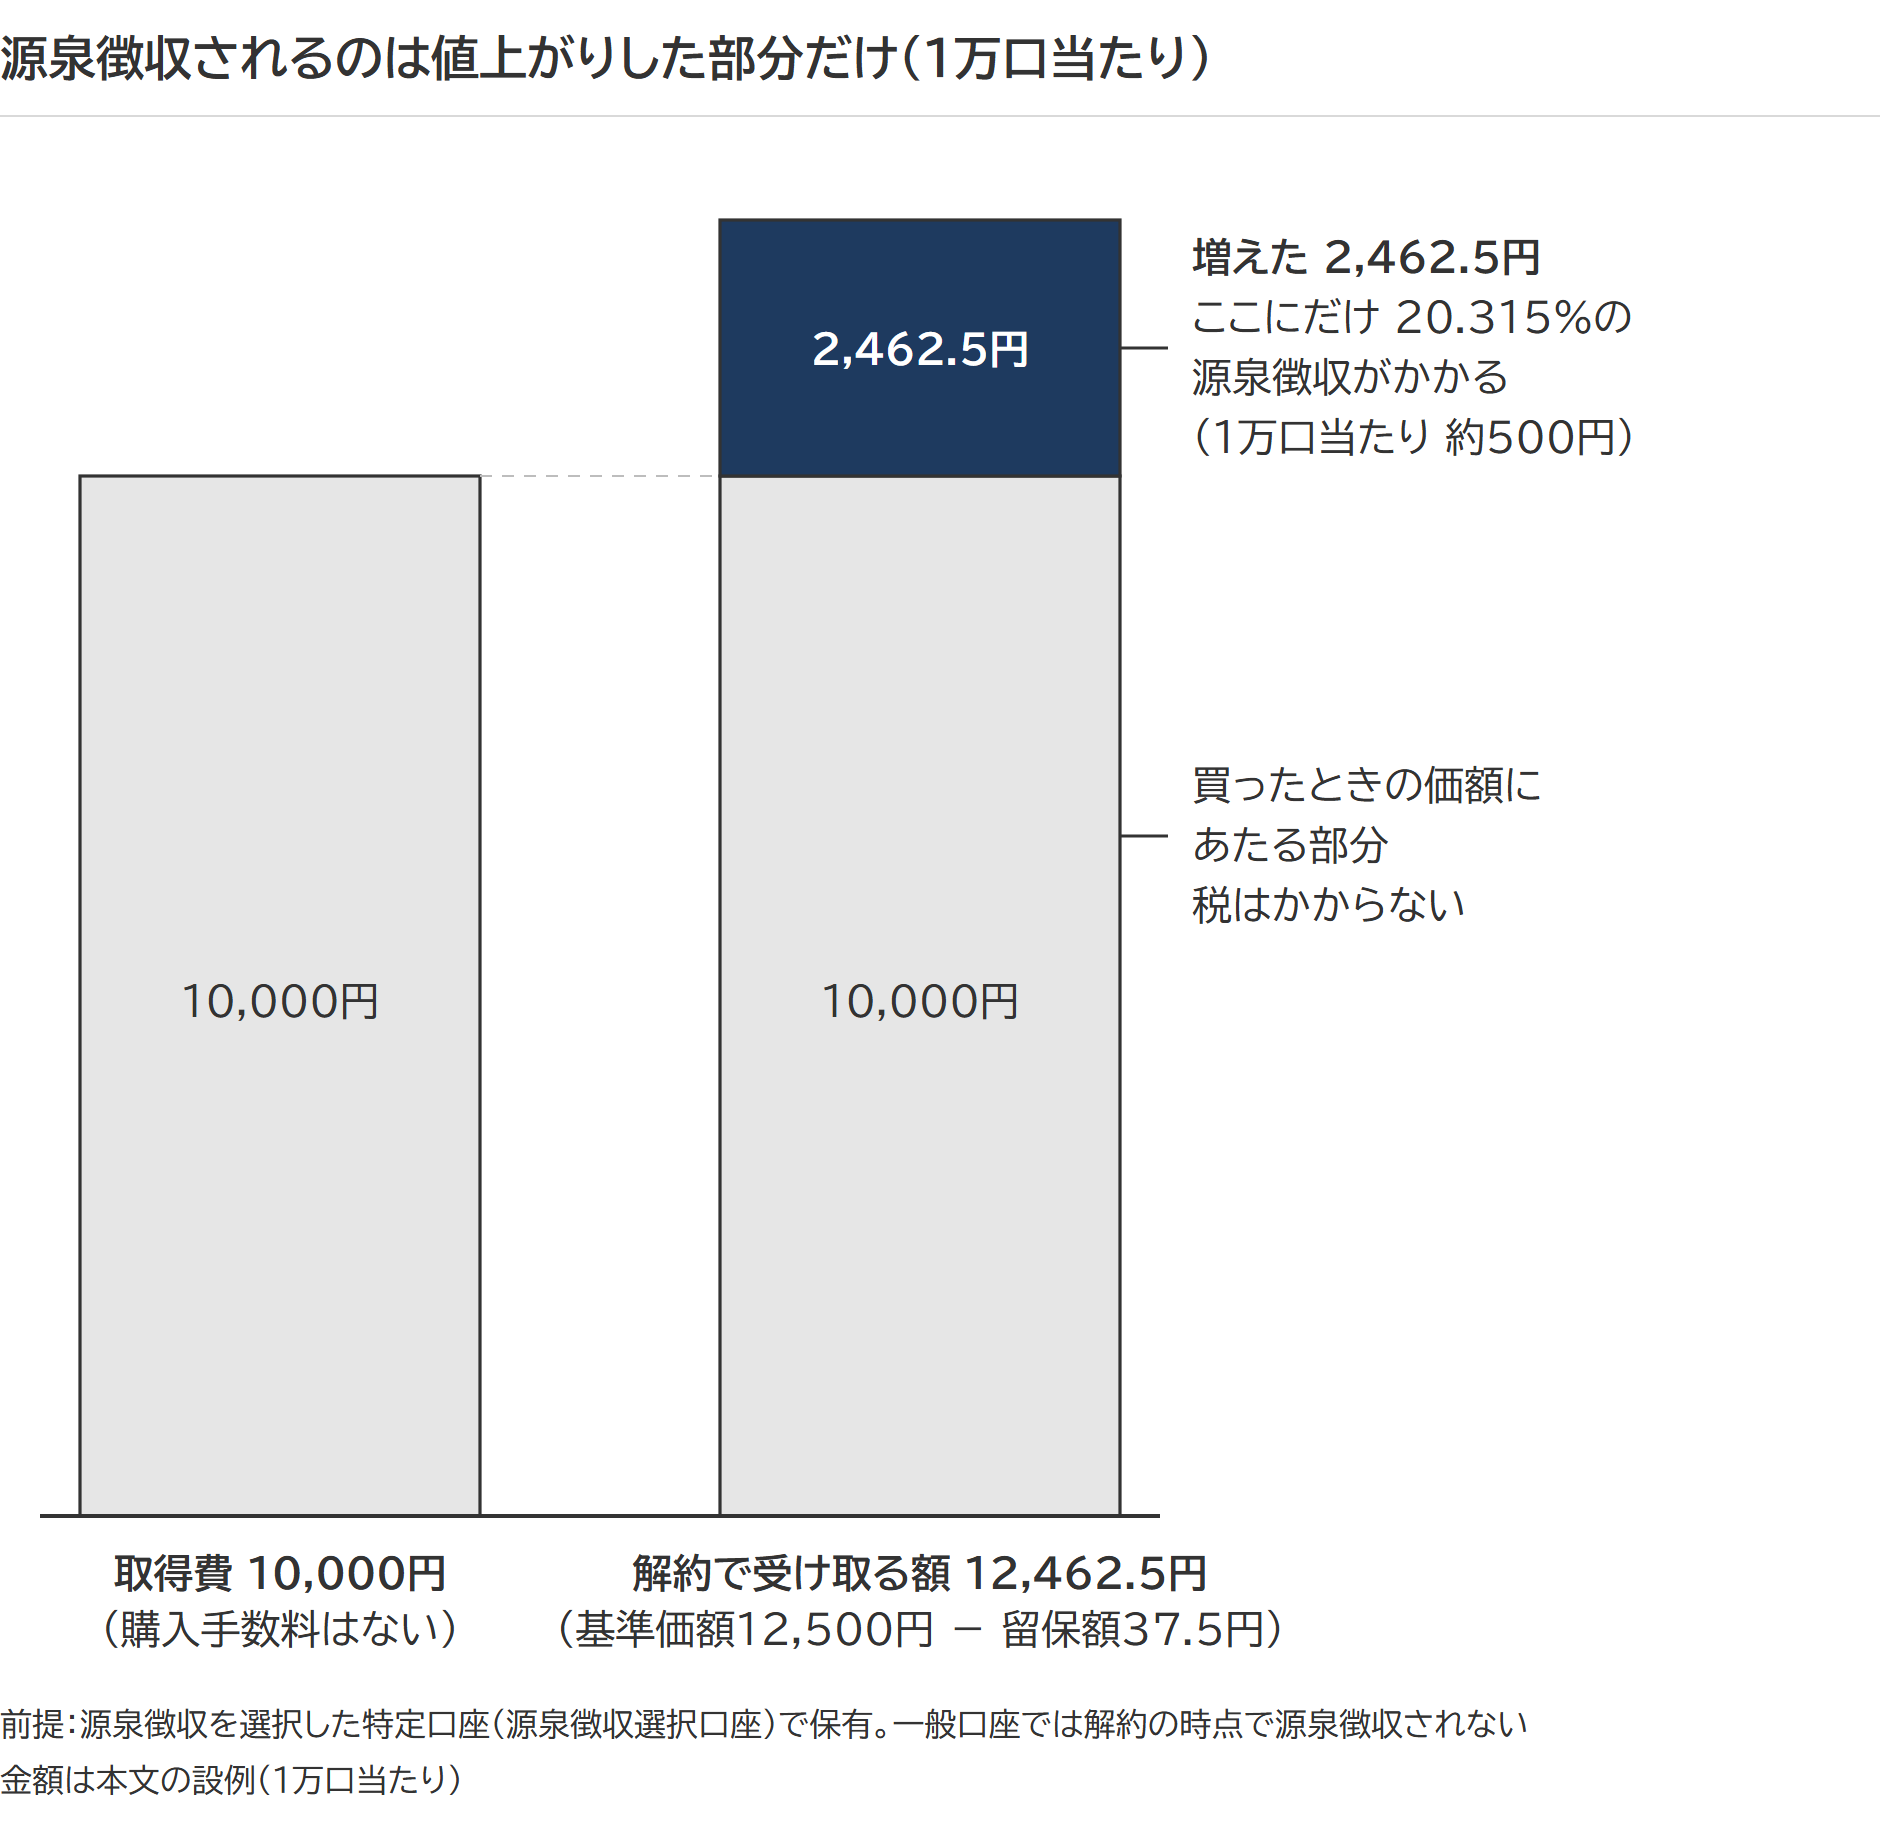
設例:株式投資信託を500万口保有していた場合
令和8年5月20日に死亡。1万口当たりの基準価額は12,500円、保有口数は500万口。源泉徴収を選択した特定口座で保有し、取得費は1万口当たり10,000円(購入手数料はなく、個別元本と同じ額)。信託財産留保額は0.3%、解約手数料はない。
- 口数を1万で除した数 5,000,000口 ÷ 10,000 = 500
- 基準価額 × 500 12,500円 × 500 = 6,250,000円
- 信託財産留保額 6,250,000円 × 0.3% = 18,750円
- 解約で受け取る額 6,250,000円 - 18,750円 = 6,231,250円
- 値上がりした部分 6,231,250円 - 10,000円 × 500 = 1,231,250円
- 源泉徴収税額(所得税・復興特別所得税) 1,231,250円 × 15.315% = 188,565円(円未満切捨て)
- 源泉徴収税額(住民税) 1,231,250円 × 5% = 61,562円(円未満切捨て)
評価額は 6,231,250円 - 250,127円(188,565円 + 61,562円) = 5,981,123円。基準価額に口数を掛けただけの6,250,000円より268,877円低くなります。
差し引く税は合計20.315%=解約は上場株式等の譲渡として源泉徴収選択口座でだけ源泉徴収される
投資信託の解約や分配で源泉徴収される税は、所得税15%・復興特別所得税0.315%・住民税5%を合わせた20.315%です。令和9年1月1日以後に相続が開始した場合は内訳に防衛特別所得税が加わりますが、合計の率は変わりません。
通達199(2)が引くのは「解約請求等した場合に源泉徴収されるべき所得税の額」なので、解約のときに源泉徴収が起きる口座かどうかで、引く額の有無が分かれます。現行の所得税では、公募の株式投資信託の解約で受け取る金銭は上場株式等の譲渡所得等の収入金額とみなされます(租税特別措置法37条の11第4項1号)。解約の対価を支払う際に源泉徴収されるのは、源泉徴収を選択した特定口座(源泉徴収選択口座)だけです(37条の11の4第1項)。一般口座や源泉徴収を選択していない特定口座では、解約の時点で源泉徴収される税がなく、この項で引く額はありません。設例の前提を源泉徴収選択口座としたのは、このためです。
源泉徴収される税は、取得費を超えて値上がりした部分(同じ年に同じ口座で出た売却損と通算した後の額)にだけかかります。設例で1,231,250円に税率を掛けているのはそのためです。
出典:租税特別措置法37条の11第4項(e-Gov法令検索)/租税特別措置法37条の11の4第1項(e-Gov法令検索)/No.1463 株式等を譲渡したときの課税(申告分離課税)|国税庁/No.1476 特定口座制度|国税庁
住民税は、日々決算型の分配では配当割、株式投資信託の解約では株式等譲渡所得割と名前が違います。所得税などと合わせた率は、どちらも20.315%です。
| 税 | 令和8年12月31日以前の相続 | 令和9年1月1日以後の相続 | 根拠(日々決算型の分配) | 根拠(株式投資信託の解約) |
|---|---|---|---|---|
| 所得税 | 15% | 15% | 所得税法182条1号(利子等) | 租税特別措置法37条の11の4第1項 |
| 復興特別所得税 | 0.315% (所得税額の2.1%) |
0.165% (所得税額の1.1%) |
復興財確法28条2項 | 復興財確法28条2項 |
| 防衛特別所得税 | ― | 0.15% (所得税額の1%) |
防衛財源確保法5条の26(令和9年1月1日施行) | 防衛財源確保法5条の26(令和9年1月1日施行) |
| 住民税 | 5% | 5% | 地方税法71条の28(配当割) | 地方税法71条の49(株式等譲渡所得割) |
| 合計 | 20.315% | 20.315% | ― | ― |
通達の文言は「所得税の額に相当する金額」ですが、国税庁が公表している質疑応答事例は、証券投資信託の受益証券の評価でも復興特別所得税の額に相当する金額を含めて計算するとしています。住民税については、利付公社債の評価で国税庁のよくある税の質問に答えるページ(No.4641)が「源泉所得税相当額」に特別徴収されるべき道府県民税相当額を含むと注記しており、預貯金の既経過利息と同じに考えられます。
出典:質疑応答事例 源泉徴収されるべき所得税の額に相当する金額(復興特別所得税の取扱い)|国税庁/No.4641 利付公社債・割引発行の公社債の評価|国税庁/所得税法182条(e-Gov法令検索)/復興財確法28条(e-Gov法令検索)/防衛財源確保法(e-Gov法令検索)/地方税法71条の28(e-Gov法令検索)/地方税法71条の49(e-Gov法令検索)
信託財産留保額と解約手数料は目論見書で確かめる(消費税相当額を含む)
信託財産留保額は、解約する人が負担し、解約代金から差し引かれて信託財産に残る金額です。率は投資信託ごとに違い、設定されていないものもあります。解約手数料の有無とあわせて、その商品の目論見書(投資信託の説明書)で確かめます。
解約手数料は、通達199の2つの式の括弧書きのとおり、消費税額に相当する額を含めた金額で引きます。
上場投資信託(ETF)は上場株式の方法で評価し、相続のあとの取得費は口座で分かれる
金融商品取引所に上場しているETF(上場投資信託)は通達199の(注)により、J-REIT(不動産投資法人の投資証券など)は通達213により、どちらも上場株式を評価する169から172までの定めに準じて評価します。4つの価額の比べ方と、分配金を受ける権利(金銭分配期待権=193に準じる)の扱いは上場株式の相続税評価にまとめています。
貸付信託の受益証券は通達198により、元本の額に既経過収益の額を足し、その既経過収益にかかる源泉徴収税額と買取割引料を引いて評価します。
相続したあとに解約や売却をしたときの所得税の取得費は、相続税評価額ではありません。課税口座で持っていた分は、被相続人の取得費と取得の日をそのまま引き継ぎます(所得税法60条1項1号)。NISA口座で持っていた分は、相続の時に、その時の価額で取得したものとみなされます(租税特別措置法37条の14第4項2号)。納めた相続税の一部を取得費に足す取得費加算の特例は、相続税の申告期限の翌日から3年を経過する日までの譲渡だけが対象です。
出典:所得税法60条(e-Gov法令検索)/租税特別措置法37条の14第4項(e-Gov法令検索)
よくある質問
残高証明書の評価額と計算が合わないのはなぜですか
残高証明書の額が基準価額に口数を掛けたままで、源泉徴収税額や信託財産留保額を引いていないことがあります。銘柄ごとに口数・1万口当たりの基準価額・引く額の3つに分けて突き合わせ、口座の区分(源泉徴収選択口座か)と留保額の率を確かめると、差の理由が分かります。
NISA口座の投資信託も同じように評価しますか
評価の方法は同じですが、NISA口座の解約には源泉徴収がないので、通達199(2)で引く源泉徴収税額はありません。相続の時に非課税口座から払い出されたものとして扱われ、相続人の取得費はその時の価額です。
外貨建ての投資信託はどう円に直しますか
課税時期における対顧客直物電信買相場(TTB=外貨を円に替えるときの相場)またはこれに準ずる相場で換算します(通達4-3)。使うのは取引先の金融機関(証券会社を含む)が公表する相場で、課税時期に相場がない日は、課税時期前の相場のうち最も近い日のものを使います。
出典:財産評価基本通達4-3(邦貨換算)|国税庁/質疑応答事例 国外財産の評価――取引金融機関の為替相場(1)|国税庁
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 タンス預金と相続税|亡くなる前に引き出した現金はどう見つかり、いくらで申告するか
 名義預金とは|税務調査で見られる4つの判定要素と、証書を渡しても名義預金とされた裁決
 上場株式の相続税評価|4つの価額の最も低い額で評価する手順と、休日・権利落ちの例外
ご相談のご案内
預貯金や株式も、財産ごとに評価の決まりがあります家族名義の預金や手元の現金、保険契約に関する権利は、申告で見落とされやすい財産です。財産全体を整理して相続税申告をお受けしています。