この記事の要点
- 贈与税の非課税財産とは、贈与を受けても贈与税の課税価格に入れない財産です。贈与税がかからない場合を、相続税法21条の3、特定障害者扶養信託、相続があった年の贈与、通達の香典など、租税特別措置法の特例の順に、根拠と期限つきの一覧表にまとめました。
- 生活費と教育費は、扶養義務者から必要な都度に受けた、通常必要な額だけが非課税です。まとめて受け取り、生活費や教育費に充てずに預貯金などにした部分には贈与税がかかります。
- 香典、祝い金、見舞金、年末年始の贈答は、社会通念上相当と認められる範囲で贈与税がかかりません。
- 法人からの贈与には贈与税がかからず、所得税がかかります。
- 期限つきの特例は、住宅取得等資金が令和8年12月31日まで、結婚・子育て資金が令和9年3月31日までです。教育資金の一括贈与は令和8年3月31日で終了しました。
贈与税の非課税財産とは、贈与で受け取っても贈与税の課税価格(税額を計算するもとの金額)に入れない財産です。贈与税がかからない場合の主なものは、親からの生活費や学費、葬儀の香典、法人からもらった財産で、相続税法21条の3を中心に、国税庁の通達(法令の解釈の指針)と、期限つきの特例を定める租税特別措置法にも定めがあります。
贈与税は、個人から贈与により財産を取得した個人にかかる税です。財務省は「相続税の補完税としての性格を持っています」と説明しています。その贈与税にも、財産の性質や贈与の目的からみて、はじめから課税の対象にしない財産が決められています。
生活費と教育費は「必要な都度」に渡した「通常必要な額」だけ、香典や祝い金は「社会通念上相当」な範囲だけが非課税です。租税特別措置法の特例には期限があり、教育資金の一括贈与はすでに終了しました。
贈与税の非課税財産とは=贈与税がかからない場合の一覧
贈与税の非課税財産とは、相続税法21条の3第1項が「贈与税の課税価格に算入しない」と定める6つの財産です。同じ扱いになるものが、相続税法のほかの条文と相続税法基本通達、租税特別措置法にもあります。
国税庁のタックスアンサー No.4405「贈与税がかからない場合」(令和8年4月1日現在)は、これらを11項目にまとめています。次の表は、11項目を条文の順に並べ直し、根拠と期限、手続きを添えた一覧です。
| 贈与税がかからない財産 | 根拠 | 期限 | 手続き・条件 |
|---|---|---|---|
| 法人からの贈与により取得した財産、公益信託から給付を受けた財産 | 相続税法21条の3第1項1号 | なし | 法人からの贈与には所得税がかかる |
| 扶養義務者からの生活費・教育費で、通常必要と認められるもの | 同2号 | なし | 必要な都度、直接充てるもの |
| 公益を目的とする事業を行う一定の者が取得した財産で、その事業に使うことが確実なもの | 同3号 | なし | 2年を経過した日までに事業に使わないと課税 |
| 公益信託の受託者が信託財産として取得した財産 | 同4号 | なし | ― |
| 心身障害者共済制度にもとづく給付金を受ける権利 | 同5号 | なし | ― |
| 公職の候補者が選挙運動に関し取得した金品 | 同6号 | なし | 公職選挙法の報告がなされたもの |
| 特定障害者扶養信託契約にもとづく信託受益権(6,000万円まで。特別障害者以外の特定障害者は3,000万円まで) | 相続税法21条の4 | なし | 信託の日までに障害者非課税信託申告書を提出 |
| 相続や遺贈で財産を取得した人が、相続があった年に被相続人から受けた贈与 | 相続税法21条の2第4項 | なし | 相続税の課税価格に加算される |
| 香典、花輪代、年末年始の贈答、祝物、見舞いなどの金品 | 相続税法基本通達21の3-10 | なし | 社会通念上相当と認められるもの |
| 直系尊属から贈与を受けた住宅取得等資金(非課税限度額まで) | 租税特別措置法70条の2 | 令和8年12月31日 | 贈与税の期限内申告 |
| 直系尊属から一括贈与を受けた結婚・子育て資金(1,000万円まで) | 租税特別措置法70条の2の3 | 令和9年3月31日 | 金融機関を経由して非課税申告書を提出 |
出典:No.4405 贈与税がかからない場合(国税庁)/相続税法21条の3(e-Gov法令検索)
特定障害者扶養信託、住宅取得等資金、結婚・子育て資金の3つは、申告書の提出が非課税の条件です。それ以外の非課税財産は、受け取っただけなら贈与税の申告は要りません。
暦年課税の基礎控除(年110万円)以下の贈与にも贈与税はかかりませんが、これは非課税財産ではなく基礎控除によるものです。非課税財産のほかに受けた贈与の合計が年110万円を超えると、贈与税の申告が要ります。
生活費・教育費の贈与は「必要な都度」「通常必要な額」だけ贈与税がかからない
扶養義務者から生活費や教育費に充てるために受けた贈与は、通常必要と認められるものに限り、贈与税がかかりません(相続税法21条の3第1項2号)。見るところは、だれから受けたか、何に充てるか、どう渡したか、いくらかの4つです。
扶養義務者とは=配偶者・直系血族・兄弟姉妹と、生計を一にする三親等内の親族
扶養義務者とは、配偶者、直系血族、兄弟姉妹と、家庭裁判所の審判を受けて扶養義務者となった三親等内の親族です。三親等内の親族で生計を一にする(日常の生活費を共にしている)人も、審判がなくても扶養義務者として扱われます。
該当するかどうかは、贈与の時の状況で判断します。祖父母と孫は直系血族なので、祖父母が孫の学費を出す場合も生活費・教育費の非課税の対象に入ります。
出典:相続税法1条の2(e-Gov法令検索)/相続税法基本通達1の2-1(「扶養義務者」の意義)
生活費・教育費に含まれるもの=治療費、学費、出産や子育ての費用
生活費は、通常の日常生活に必要な費用で、治療費や養育費を含みます。保険金や損害賠償金で補てんされる部分は除かれます。教育費は学資、教材費、文具費などをいい、義務教育の費用に限りません(相続税法基本通達21の3-3、21の3-4)。
国税庁は、妊娠・出産・子育ての費用も生活費に含まれると示しています。挙げられているのは、不妊治療や妊婦健診の費用、分べん費と入院費、産後ケアの費用、子の予防接種や乳幼児健診の費用、入園料や保育料です。
婚姻にあたって、婚後の通常の日常生活に必要な家具、寝具、家電製品などの贈与や、その購入費用に充てる金銭の贈与は、全額を購入費用に充てたときなどは贈与税がかかりません。結婚式や披露宴の費用は、本来費用を負担すべき人がそれぞれ分担しているなら、そもそも贈与にあたりません。
出典:相続税法基本通達21の3-3(「生活費」の意義)/No.4405 贈与税がかからない場合 Q&A(国税庁)/扶養義務者(父母や祖父母)から「生活費」又は「教育費」の贈与を受けた場合の贈与税に関するQ&A(国税庁)
まとめて渡して預金などにした部分には贈与税がかかる
非課税になるのは、生活費や教育費として必要な都度、直接その用に充てるために贈与を受けた財産です(相続税法基本通達21の3-5)。
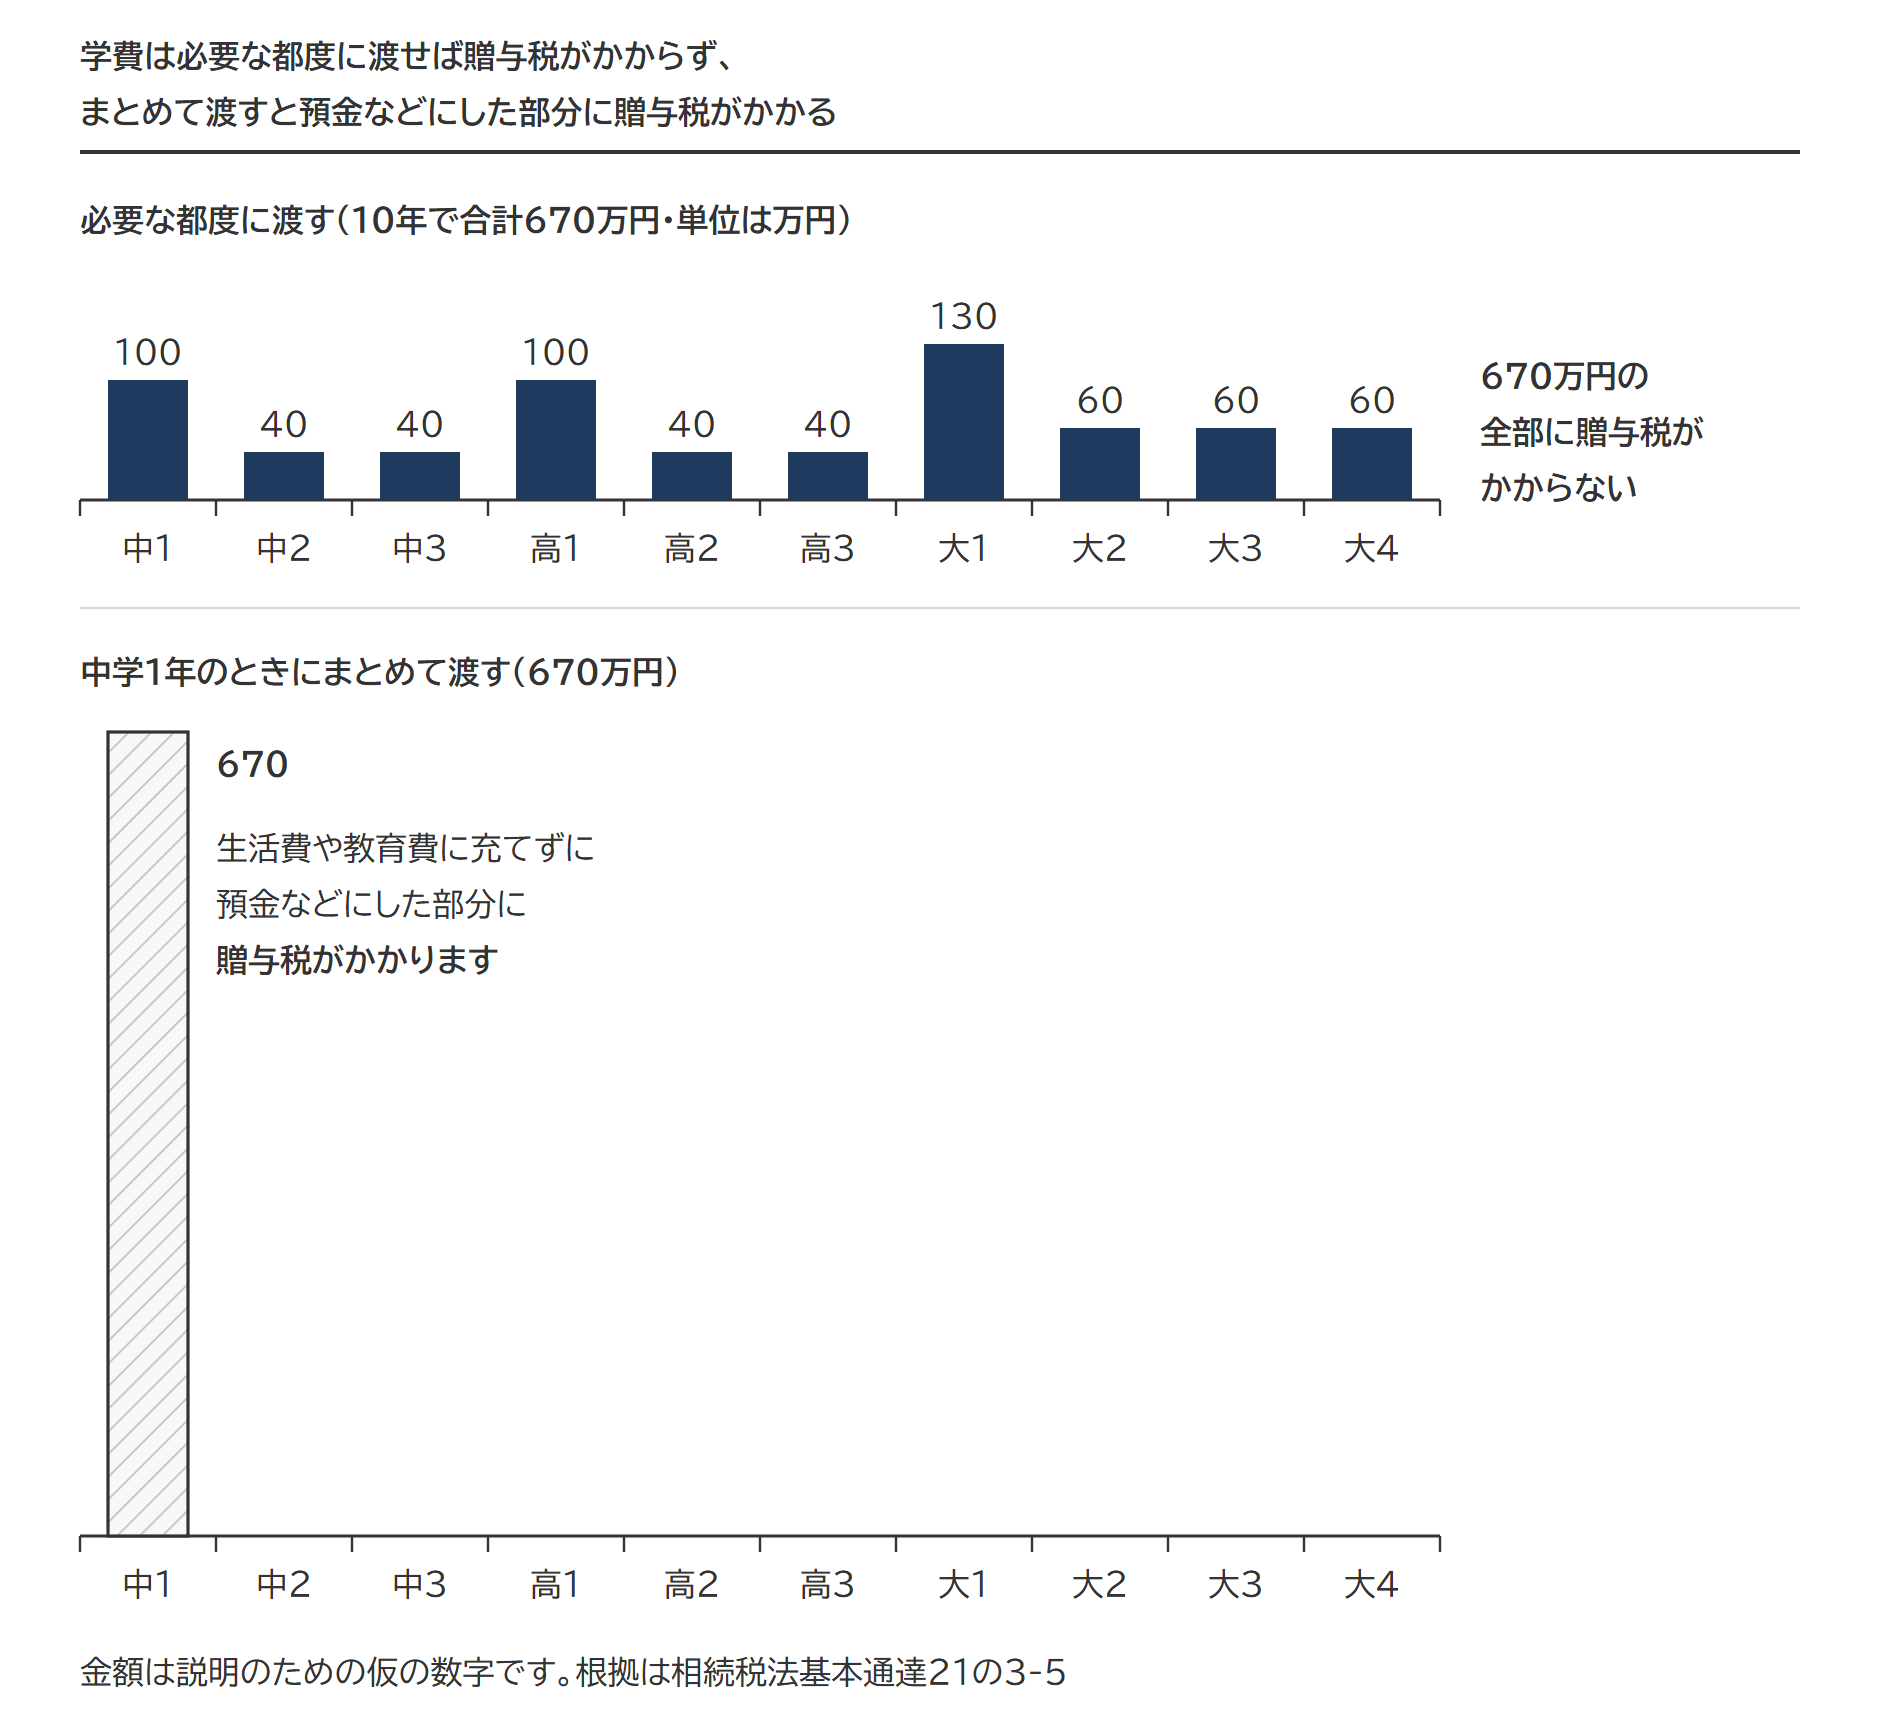
中学から大学までの10年間に、学費が合計670万円かかるとします。入学金や授業料を支払うたびに渡せば、670万円の全部に贈与税がかかりません。1回に渡す額や1年の合計が110万円を超えても、その都度の学費に充てるなら変わりません。大学生の子への毎月の仕送りも、生活費に充てる通常必要な額なら同じです。
中学1年のときに670万円をまとめて渡すと、扱いが変わります。数年分をまとめて受け取り、生活費や教育費に充てずに預貯金にしたり、株式や家屋の購入に充てたりした部分には贈与税がかかります。毎月の仕送りを使わずに貯めていた場合も、貯めた部分は同じ扱いです。
出典:相続税法基本通達21の3-5(生活費及び教育費の取扱い)
通常必要な額は、受け取る人の需要と渡す人の資力で決まる
渡し方が都度であっても、通常必要と認められる額を超える部分は非課税になりません。「通常必要と認められるもの」とは、贈与を受けた人の需要と贈与をした人の資力その他一切の事情を勘案して、社会通念上適当と認められる範囲の財産です。通達は金額の上限を示していません。
賃貸アパートや株式の名義を子に移し、家賃や配当だけを生活費や教育費に充てさせる方法は、生活費・教育費の非課税にあたらず、名義変更の時に、その財産を贈与により取得したものとして扱われます。
出典:相続税法基本通達21の3-6/相続税法基本通達21の3-7
香典・祝い金・見舞金は「社会通念上相当」な範囲で贈与税がかからない
個人から受ける香典、花輪代、年末年始の贈答、祝物、見舞いなどの金品は、社会通念上相当と認められるものに限り、贈与税がかかりません。法律上は贈与にあたりますが、国税庁の通達が課税しない取扱いを定めています。
通達の基準は「社交上の必要によるもので贈与者と受贈者との関係等に照らして社会通念上相当と認められるもの」です。金額の上限は書かれておらず、贈る人と受け取る人の関係からみて不相応に大きい額は、香典等の非課税の取扱いから外れる可能性があります。
結婚や出産のお祝い、病気の見舞金、お歳暮やお年玉は、通達が挙げる祝物、見舞い、年末年始の贈答にあたります。
出典:相続税法基本通達21の3-10(香典等の非課税の取扱い)
亡くなった人の勤務先から遺族が受け取る弔慰金は、香典とは別に、相続税の側で課税されない範囲が決まっています。弔慰金の相続税と死亡退職金との違い|業務上は3年分・業務上以外は半年分の非課税枠と計算方法
法人からの財産贈与は、贈与税ではなく所得税がかかる
法人からの贈与により取得した財産には、贈与税がかかりません(相続税法21条の3第1項1号)。贈与税は、個人から財産を贈与により取得した場合にかかる税だからです。法人からの贈与には、代わりに所得税がかかります。
所得の区分は、原則として一時所得です。業務に関して受けるものと継続的に受けるものは、一時所得から除かれます(所得税基本通達34-1)。
国、地方公共団体、外国法人や、代表者または管理者の定めのある人格のない社団・財団からの贈与も同じです(相続税法基本通達21の3-1、21の3-2)。
出典:相続税法基本通達21の3-1(法人の範囲)/所得税基本通達34-1(一時所得の例示)
公益のための財産と公益信託=令和8年4月1日に号の中身が入れ替わった
公益にかかわる非課税は、公益事業に使う財産、公益信託、選挙運動の資金(公職選挙法の報告がなされたもの)の3つです。
公益事業に使う財産は、2年以内に使わないと贈与税がかかる
宗教、慈善、学術その他公益を目的とする事業を行う一定の者が贈与により取得した財産で、その事業に使うことが確実なものには、贈与税がかかりません(相続税法21条の3第1項3号)。一定の者とは、社会福祉事業や学校の設置運営などを行う者です。贈与をした人やその親族などに特別の利益を与えている場合は、対象から外れます。
取得した日から2年を経過した日までに公益を目的とする事業に使わない場合、または使わなくなった場合は、その財産の価額が贈与税の課税価格に算入されます。この取消しが向くのは三号の公益事業用財産だけで、四号の公益信託の受託者が取得した財産には準用されていません。
出典:相続税法12条2項・21条の3第2項(e-Gov法令検索)/相続税法施行令4条の5(e-Gov法令検索)
公益信託の非課税は、一号と四号に組み替えられた
公益信託に関する法律(令和6年法律第30号)が令和8年4月1日に施行され、相続税法21条の3第1項の公益信託にかかわる号が組み替えられました。号の数は、改正の前後とも6つです。
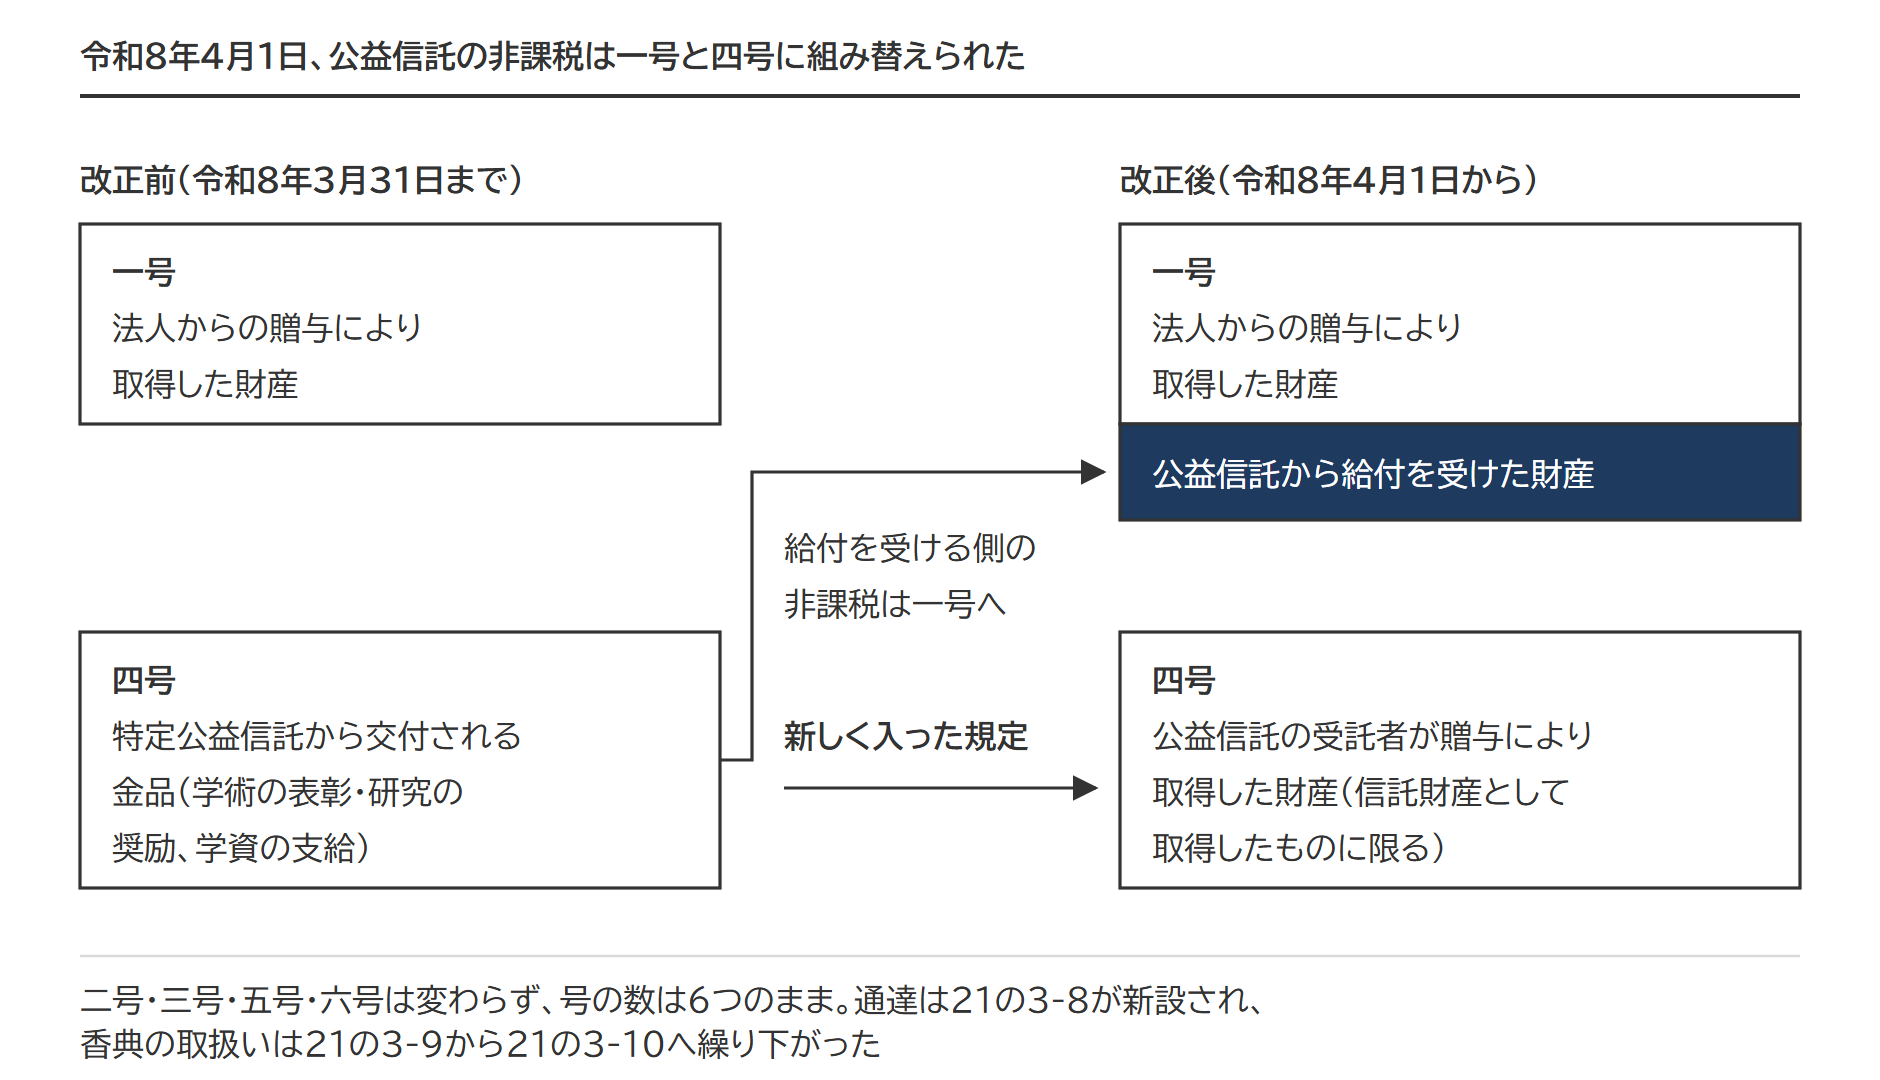
改正前の四号は、特定公益信託から交付される金品(学術の表彰や研究の奨励、学資の支給)を非課税としていました。改正後は、給付を受ける側の非課税が一号に移り、四号には公益信託の受託者が信託財産として取得した財産が入りました。
改正前からある公益信託で、新しい制度への移行の認可を受けていないものには、改正前の四号がなお効力を持ちます(令和6年法律第8号附則12条)。
香典の取扱いの通達は、21の3-9から21の3-10へ繰り下がりました。改正前に書かれた資料は、番号が1つずれています。
出典:公益信託に関する法律(e-Gov法令検索)/相続税法基本通達21の3-8
相続税の非課税財産(相続税法12条1項)は、同じ改正で四号に公益信託の受託者が遺贈により取得した財産が入り、それまでの四号から六号が1つずつ繰り下がりました。相続税の非課税財産とは|相続税法12条1項の7つと租税特別措置法70条の要件、2年で取り消される場合
障害者への贈与で贈与税がかからない場合=心身障害者共済制度と特定障害者扶養信託
障害のある人にかかわる贈与税の非課税は2つあります。1つは、地方公共団体が条例で実施する心身障害者共済制度にもとづいて支給される給付金を受ける権利です(相続税法21条の3第1項5号)。もう1つが、特定障害者扶養信託です。
特定障害者扶養信託(特定贈与信託)とは=6,000万円・3,000万円まで非課税
特定障害者扶養信託とは、個人が信託会社などと結ぶ信託契約で、特定障害者1人を信託の利益の全部の受益者とするものです。信託銀行などでは「特定贈与信託」の名前で取り扱われています。
特定障害者扶養信託の契約にもとづいて財産が信託されると、特定障害者が取得する信託受益権のうち、特別障害者は6,000万円まで、特別障害者以外の特定障害者は3,000万円までの部分に贈与税がかかりません(相続税法21条の4)。特別障害者とは、障害者のうち精神または身体に重度の障害がある人です(身体障害者手帳の1級・2級など)。特定障害者とは、特別障害者と、特別障害者以外の障害者のうち精神に障害がある一定の人で、国内に居住する人に限られます。
条件は次の4つです。
- 受託者は、信託会社か信託業務を営む金融機関であること
- 信託する財産は、金銭、有価証券、賃貸している不動産、特定障害者の居住用の不動産など一定のものであること
- 信託は特定障害者の死亡の日に終了し、取消しや合意による終了、信託の期間と受益者の変更ができないこと
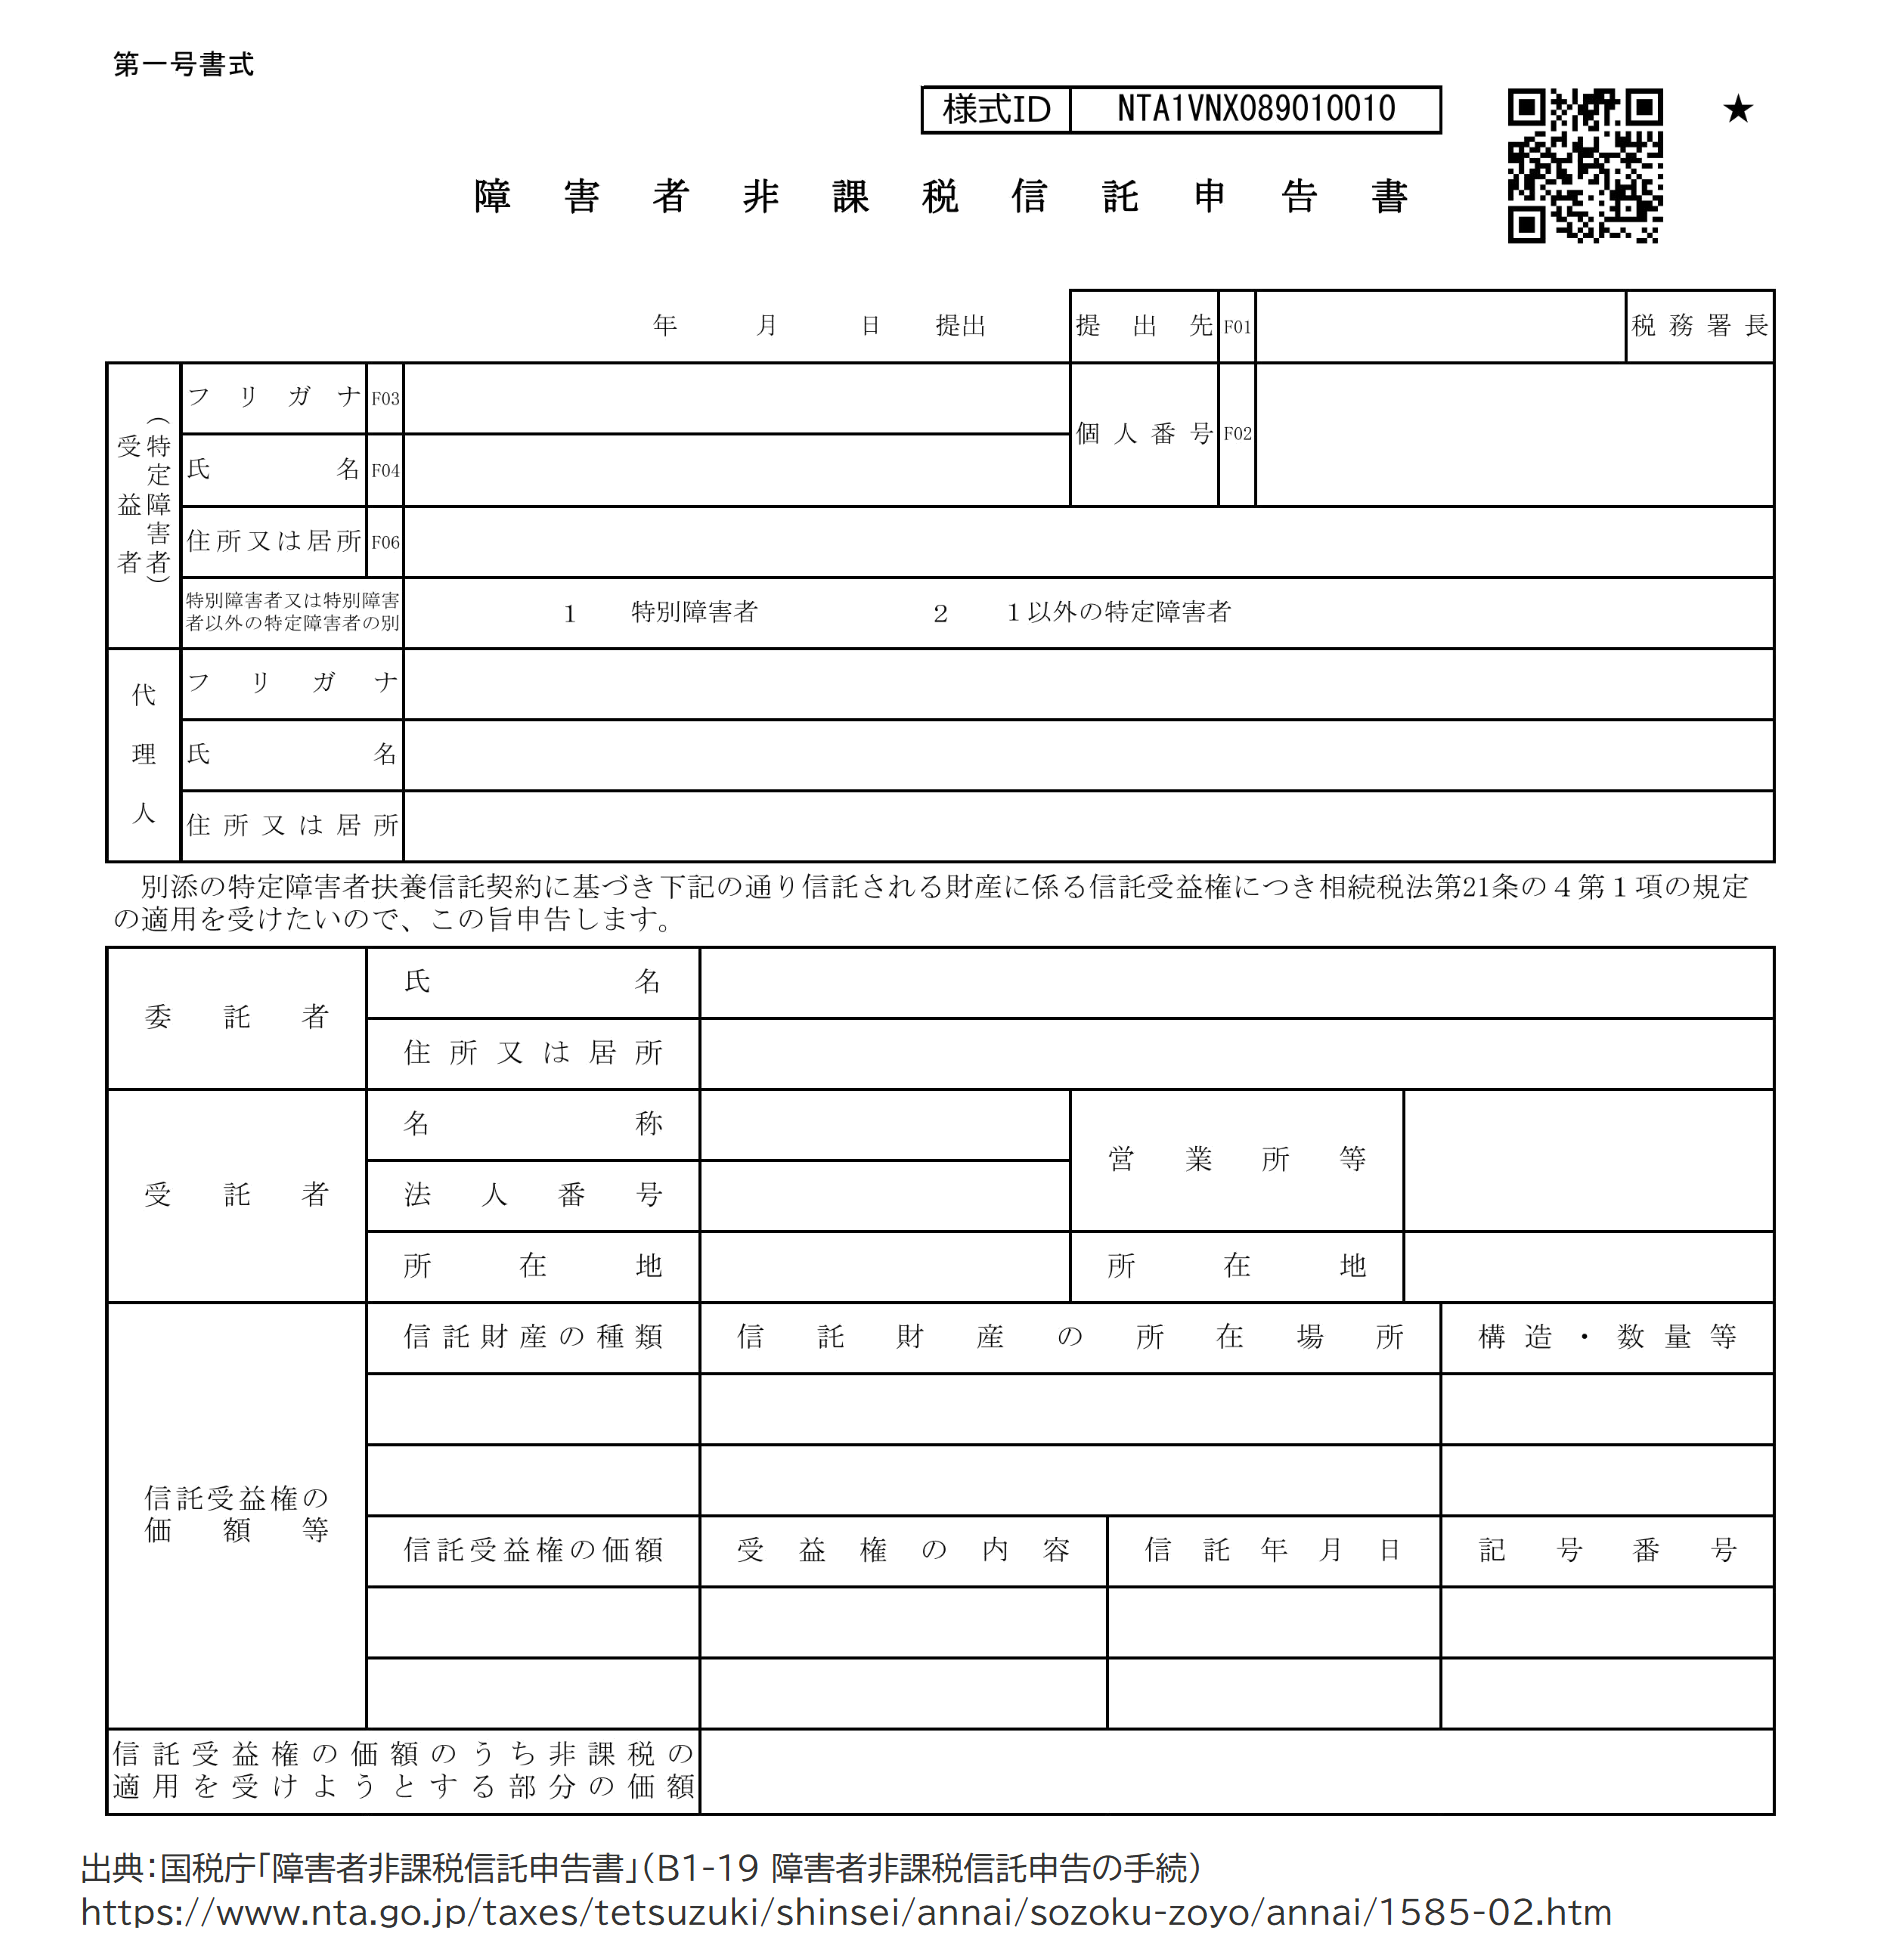
- 信託がされる日までに、障害者非課税信託申告書を受託者の営業所等を経由して税務署長に提出すること
6,000万円と3,000万円の枠は、1人ごとの通算です。すでに適用を受けた部分があれば、その金額を引いた残りが使える額になります。
出典:相続税法21条の4(e-Gov法令検索)/相続税法施行令4条の9〜4条の12(e-Gov法令検索)/障害者非課税信託申告の手続(国税庁)/特定贈与信託(信託協会)
相続があった年の贈与は、相続税に加算される人だけ贈与税がかからない
相続や遺贈で財産を取得した人が、相続があった年に被相続人から受けた贈与は、相続税の課税価格に加算され、贈与税の課税価格に算入しないと定められています(相続税法19条、21条の2第4項)。贈与税ではなく、相続税で課税されます。
父から5月に贈与を受け、その父が7月に亡くなったとします。子が相続で財産を取得していれば、5月の贈与は相続税の課税価格に加算され、贈与税の申告は要りません。婚姻期間が20年以上の配偶者が受けた居住用不動産などは、相続税の申告書にその価額を贈与税の課税価格に算入する旨を書いて出すと、配偶者控除で控除される部分(特定贈与財産)が加算の対象から除かれます。特定贈与財産については、贈与税の配偶者控除を受けるために贈与税の申告をします。
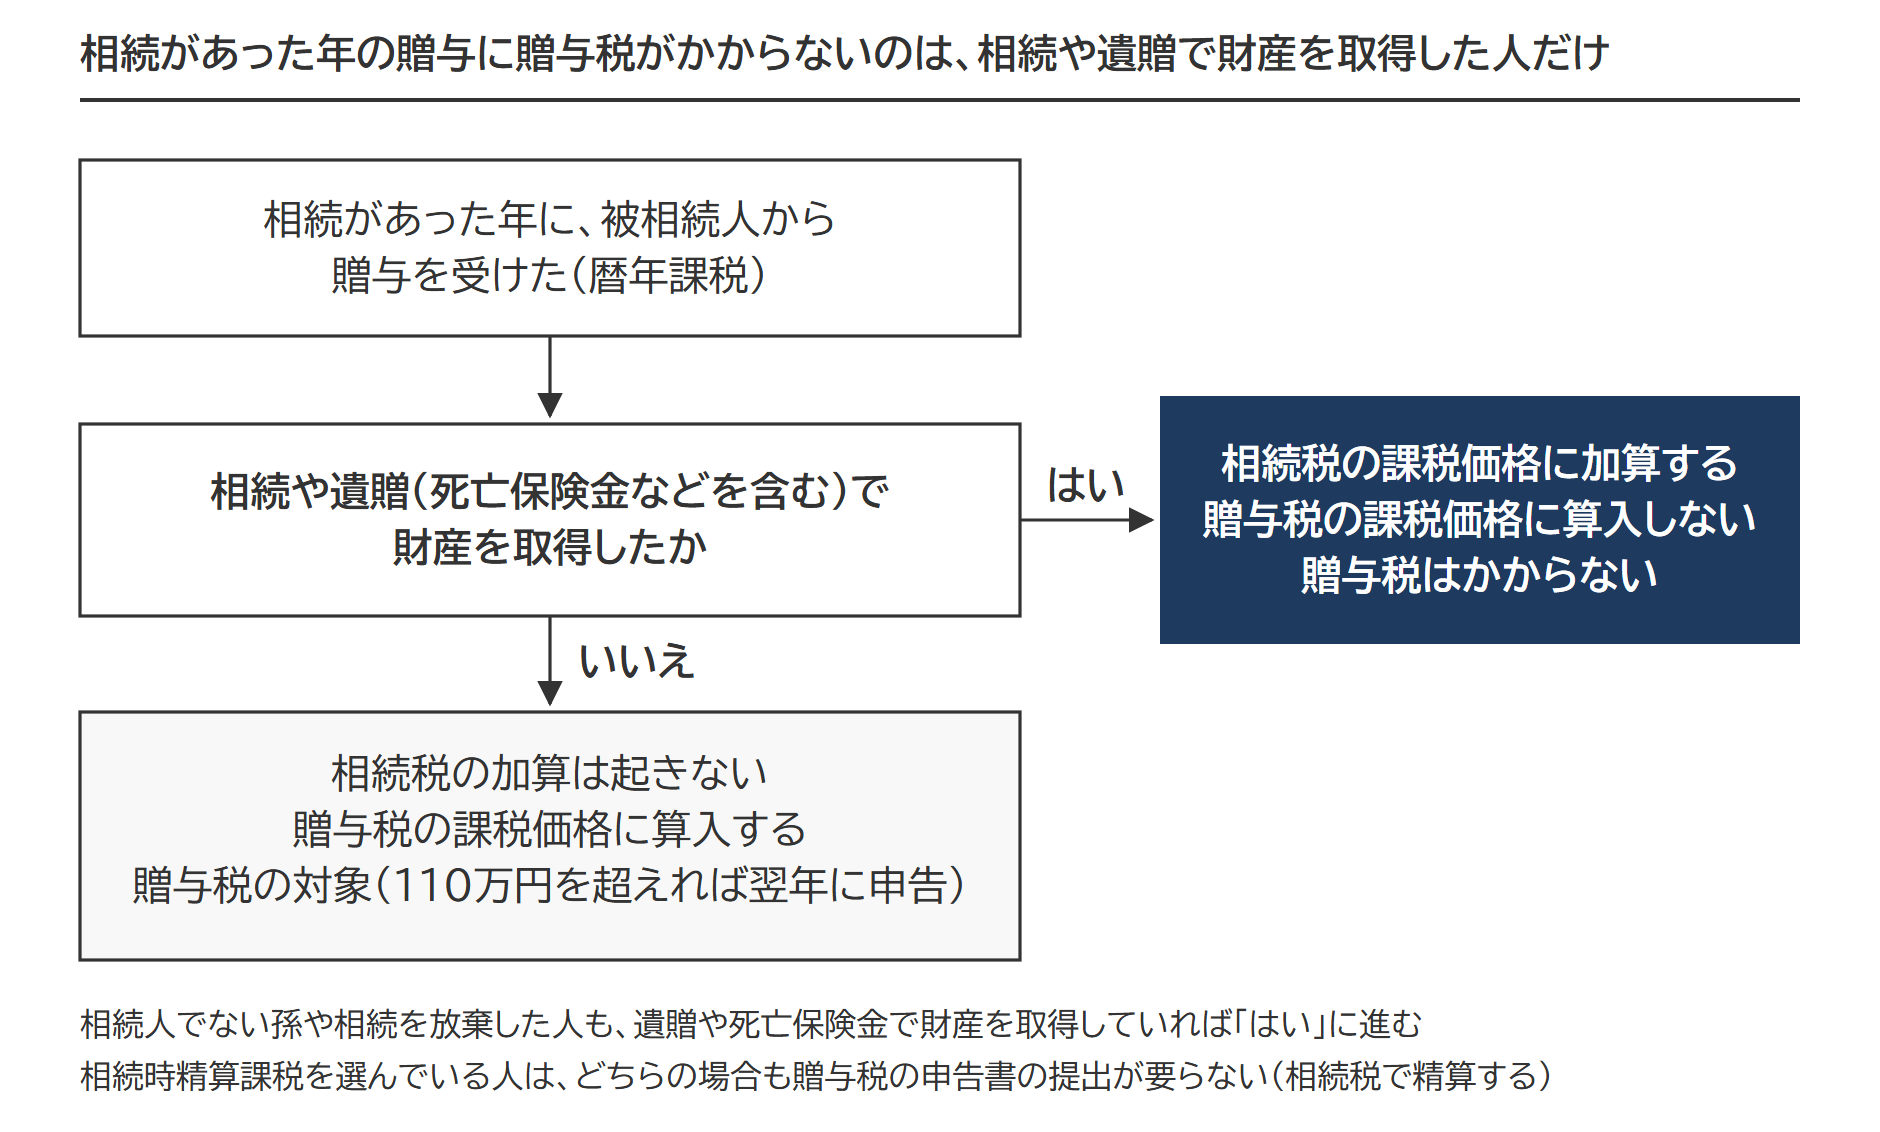
分かれ目は、相続や遺贈(死亡保険金などを含む)で財産を取得したかどうかです。何も取得しなかった人には相続税の加算が起きないので、暦年課税であれば、相続があった年の贈与も贈与税の対象になります(その年の贈与の合計が110万円を超えれば申告)。相続人でない孫や相続を放棄した人でも、遺贈や死亡保険金で財産を取得していれば、加算される側に入ります。
相続時精算課税(贈与を相続のときに精算する制度)を選んでいる人が、その年に被相続人から受けた贈与は、財産を取得したかどうかにかかわらず、基礎控除110万円を引いた残りが相続税での精算の対象です。贈与税の申告書の提出は要りません。
出典:相続税法21条の2第4項(e-Gov法令検索)/相続税法28条4項(e-Gov法令検索)/相続税法基本通達21の2-3/相続税法19条(e-Gov法令検索)/相続税法施行令4条(e-Gov法令検索)
加算の対象になる期間は、相続開始前3年以内から7年以内へ段階的に延びています。相続があった年の贈与は、どの段階でも加算の対象です。生前贈与加算とは|3年から7年へ延びる加算期間の3区分と、孫・相続人以外・相続放棄の扱い
加算された贈与に納めた贈与税は、相続税から差し引きます。暦年課税分の贈与税額控除とは|計算式と第4表の2(贈与税額控除額の計算書)の書き方
期限のある租税特別措置法の特例=住宅取得等資金・結婚子育て資金・教育資金
租税特別措置法の非課税は、いつまでの贈与に使えるかが条文に書かれています。令和8年11月の時点で使えるのは住宅取得等資金と結婚・子育て資金の2つで、教育資金の一括贈与は終了しました。
| 特例 | 限度額 | 期限 | 令和9年度改正に向けた動き |
|---|---|---|---|
| 住宅取得等資金(省エネ等住宅) | 1,000万円 | 令和8年12月31日 | 国土交通省が所要の措置を要望 |
| 住宅取得等資金(それ以外の住宅) | 500万円 | 令和8年12月31日 | 同上 |
| 結婚・子育て資金の一括贈与 | 1,000万円 | 令和9年3月31日 | 金融庁とこども家庭庁が廃止の見直しを提出 |
| 教育資金の一括贈与 | 1,500万円 | 令和8年3月31日 | 終了(拠出済みの分は引き続き非課税) |
出典:No.4510 直系尊属から教育資金の一括贈与を受けた場合の非課税(国税庁)
住宅取得等資金の贈与=令和9年1月以後の扱いは12月の大綱で決まる
直系尊属から住宅取得等資金の贈与を受けた場合の非課税(租税特別措置法70条の2)で期限までに済ませる必要があるのは、贈与そのものです。住宅の取得、入居、申告は翌年でかまいません。
国土交通省は令和9年度の税制改正要望に「住宅取得等資金に係る贈与税の非課税措置等に係る所要の措置」を出しています。延長する期間や限度額は書かれていません。扱いが決まるのは、令和8年12月に公表される税制改正大綱です。令和8年11月の時点で、令和9年1月以後の贈与に使えるかどうかは決まっていません。住宅取得等資金の贈与税の非課税とは|1,000万円・500万円の要件と期限・申告、相続税に加算されるか
贈与者が60歳未満でも相続時精算課税を選べる特例(租税特別措置法70条の3)も、期限は同じ日です。住宅取得等資金の相続時精算課税の特例|非課税との併用・60歳未満の親からの贈与とデメリット
出典:租税特別措置法70条の2(e-Gov法令検索)/令和9年度税制改正要望事項(国土交通省)
結婚・子育て資金の一括贈与=廃止の見直しが出ている
結婚・子育て資金の一括贈与の非課税(租税特別措置法70条の2の3)は、18歳以上50歳未満の人が、直系尊属から一括で受けた結婚・子育て資金が対象です。前年の合計所得金額が1,000万円を超える人は使えません。
金融庁とこども家庭庁は、令和9年度の税制改正に向けて、適用期限の到来をもって廃止する見直しを出しています。令和9年3月31日までに拠出された金銭等には、引き続き適用できるとしています。決まるのは令和8年12月に公表される税制改正大綱です。
出典:租税特別措置法70条の2の3(e-Gov法令検索)/令和9年度税制改正見直し事項(金融庁・財務省掲載)
よくある質問
教育費をまとめて渡したいのですが、贈与税がかからない方法はありますか
入学金や授業料を支払うたびに必要な額を渡せば、生活費・教育費の非課税の対象です。まとめて渡して預貯金などにした部分は通常の贈与として扱われ、その年に受けた贈与の合計が暦年課税の基礎控除(年110万円)を超えると贈与税がかかります。
相続時精算課税を選んだ後の生活費や教育費の贈与は、相続のときに加算されますか
生活費や教育費で通常必要と認められるものは、相続時精算課税を選んだ後も贈与税の課税価格に算入されません。相続のときに加算されるのも、贈与税の課税価格に算入されたものだけです(相続税法21条の15第1項)。
相続時精算課税には、暦年課税とは別に年110万円の基礎控除があります(相続税法21条の11の2、租税特別措置法70条の3の2)。相続時精算課税制度とは|110万円の基礎控除・2,500万円の特別控除と受贈者ごとの選択・申告の要否
贈与税がかからない土地の贈与なら、相続税の小規模宅地等の特例も使えますか
使えません。小規模宅地等の特例は、相続または遺贈で取得した宅地等が対象です(租税特別措置法69条の4第1項)。相続があった年の贈与で相続税に加算される土地も、相続時精算課税で贈与を受けた土地も、贈与で取得した財産なので対象外です(租税特別措置法通達69の4-1)。特定居住用宅地等(被相続人などが住んでいた宅地等)なら評価額が8割下がる特例なので、贈与税がかからないことだけを理由に直前に土地を贈与すると、相続税がかえって増えることがあります。小規模宅地等の特例とは|要件と4つの区分・限度面積・減額割合をわかりやすく/相続時精算課税で贈与者が亡くなったとき|3年以内の死亡でも加算する相続税の計算・手続きと贈与税の還付
出典:租税特別措置法69条の4(e-Gov法令検索)/租税特別措置法通達69の4-1
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 贈与税を申告しないとどうなるか|無申告加算税の割合は申告書を出した時期で決まり、税務署が贈与を知る経路は条文に書いてある
 贈与税の税率と速算表|一般税率と特例税率で差が出るのは基礎控除後300万円を超えてから、両方が混ざった年は110万円を引く前の合計で按分する
 贈与した現金の渡し方|振込でも手渡しでも受け手の受諾で成立し、書面がなければ渡った日で年分が決まる