
この記事の要点
- 土壌汚染地とは、課税時期において、特定有害物質による汚染状態が環境省令で定める基準に適合しないと認められる土地です。要措置区域や形質変更時要届出区域の指定がなくても対象になりますが、汚染の可能性があるだけの潜在的な段階では評価減ができません。
- 土壌汚染地の評価は、汚染がないものとした場合の価額から、浄化・改善費用の見積額の80%相当額、使用収益制限による減価、心理的要因による減価を控除して行います(設例:5,000万円−1,000万円×80%=4,200万円)。根拠は財産評価基本通達ではなく、令和6年6月21日付の国税庁の情報です。
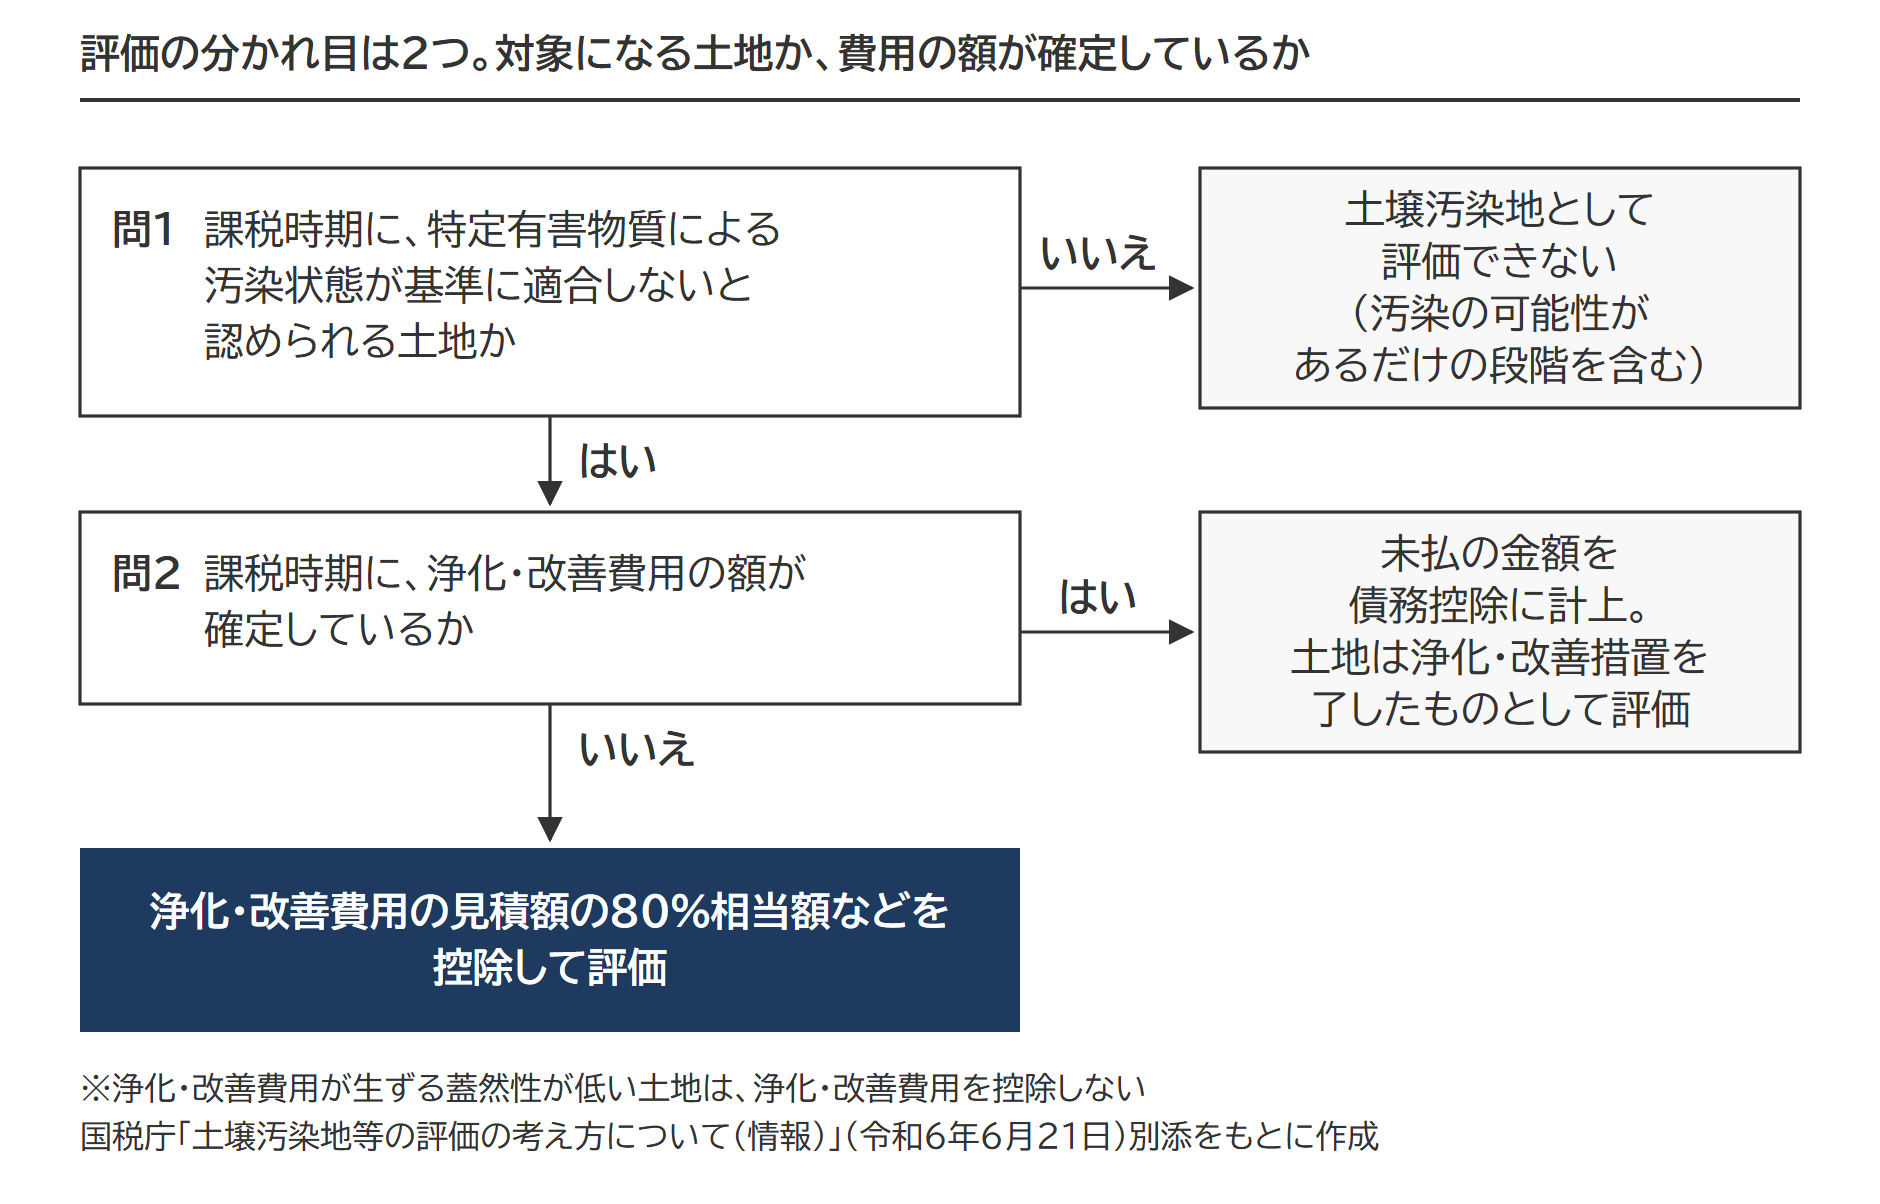
- 見積額は、課税時期において最も合理的と認められる措置に基づいて算定します。現状の利用が地域の標準的な土地の利用と合致している土地など、浄化・改善費用が生ずる蓋然性が低いと認められる土地は、原則として浄化・改善費用を控除できません。
- 使用収益制限による減価は、封じ込め等の措置を実施した場合に個別に検討します。除去措置の場合は生じず、封じ込め等の措置で地域の標準的な土地の利用が実現する場合も原則として生じません。心理的要因による減価は、基本的には考慮しません。
- 課税時期に浄化・改善費用の額が確定している場合は、土地の評価額から控除しません。未払の金額を確実と認められる債務として債務控除に計上し、土地は浄化・改善措置を了したものとして評価します(同じ設例で5,000万円−1,000万円=4,000万円)。
相続税の土地評価で、土壌汚染地は、汚染がないものとした場合の価額から、浄化・改善費用の見積額の80%相当額などを控除して評価します。財産評価基本通達(国税庁が定める財産の評価方法)に定めはありません。根拠は、国税庁が令和6年6月21日付で考え方を整理し直した「土壌汚染地等の評価の考え方について(情報)」です。
分かれ目は2つあります。課税時期(相続では被相続人が亡くなった日)に、汚染の状態が基準に適合しないと認められる土地か。浄化・改善費用の額がすでに確定しているか。1つ目に当たらない土地は評価減ができず、2つ目に当たる土地は、費用を土地の評価額からではなく債務控除(亡くなった人の未払の債務を遺産額から引く計算)で差し引きます。1つ目に当たっても、地域の標準的な土地の利用から見て浄化・改善費用が生ずる蓋然性(見込み)が低い土地は、浄化・改善費用を控除できません。
土壌汚染地の評価方法と計算式
土壌汚染地の価額は、汚染がないものとした場合の価額から、浄化・改善費用に相当する金額、使用収益制限による減価に相当する金額、心理的要因による減価に相当する金額の3つを控除して求めます。浄化・改善費用に相当する金額は、見積額の80%相当額です。
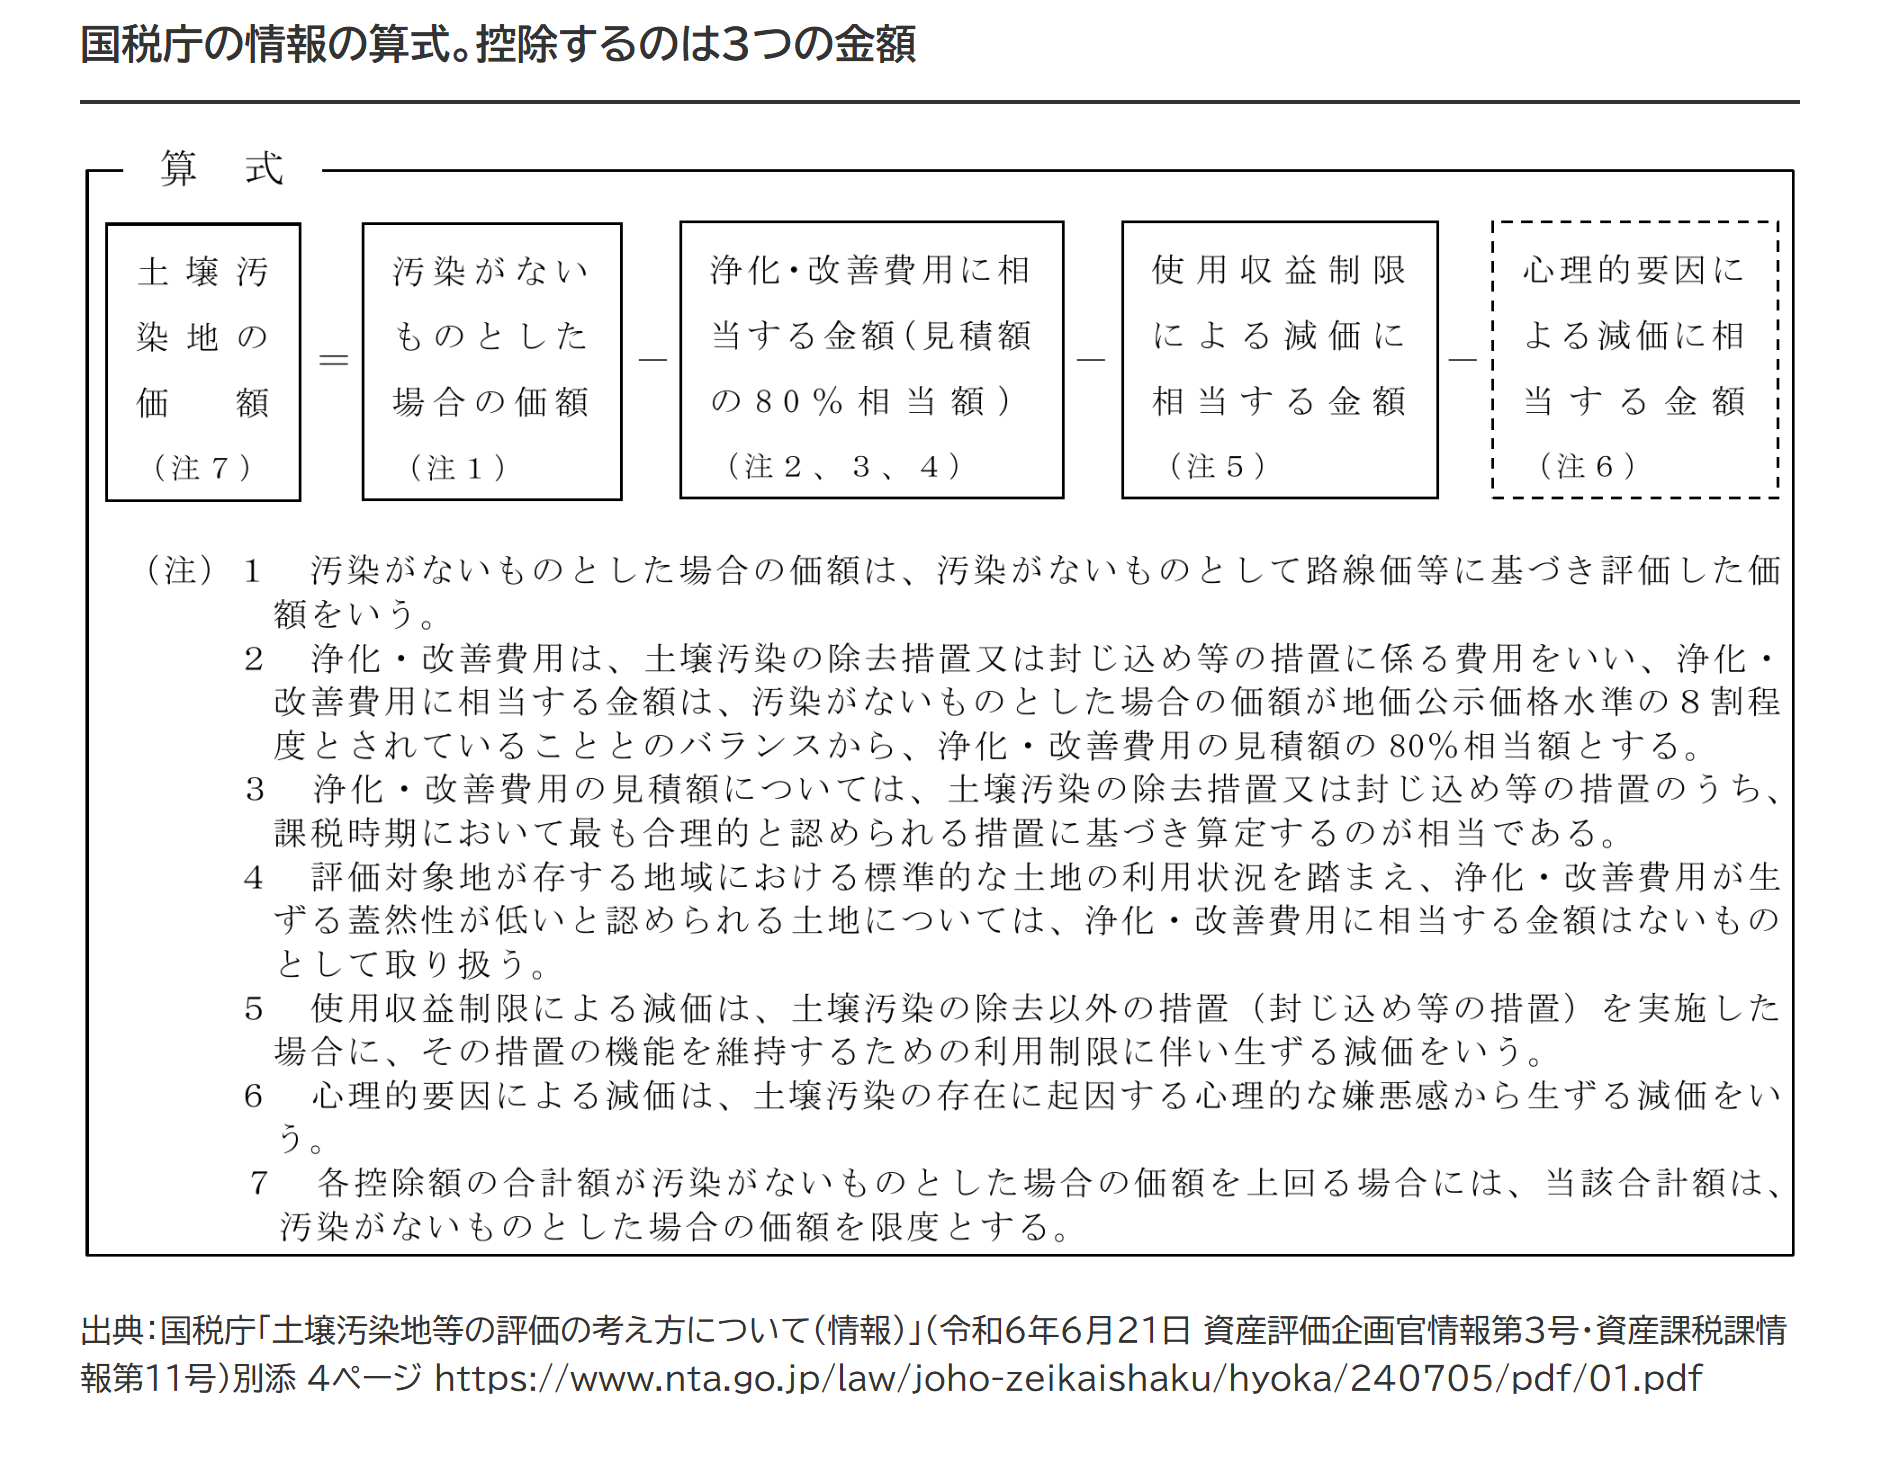
汚染がないものとした場合の価額は、汚染を考えずに路線価(道路ごとに国税庁が付ける1㎡当たりの価額)等で評価した価額を指します。3つの控除額の合計がこの価額を上回るときは、この価額が控除の限度になり、評価額は0円です。
見積額に80%を掛けるのは、水準をそろえるためです。汚染がないものとした場合の価額は地価公示価格(国が毎年公表する標準地の価格)水準の8割程度とされているため、控除する浄化・改善費用も見積額の80%相当額にしてバランスを取ります。
出典:土壌汚染地等の評価の考え方について(情報)別添 土壌汚染地の評価 2(3)・算式(注)1・2・7
設例:汚染がないものとした場合の価額5,000万円、除去措置の見積額1,000万円
前提
- 課税時期に、汚染の状態が基準に適合しないと認められる宅地
- 汚染がないものとした場合の価額は5,000万円
- 地域の標準的な土地の利用を実現するには措置が必要で、浄化・改善費用が生ずる蓋然性が低い土地には当たらない。最も合理的と認められる措置は除去措置。指定調査機関(環境大臣または都道府県知事が指定する調査機関)の見積額は1,000万円で、費用の額は確定していない
- 除去措置のため、使用収益制限による減価は0円。心理的要因による減価は考慮しない
浄化・改善費用に相当する金額:1,000万円 × 80% = 800万円
土壌汚染地の価額:5,000万円 − 800万円 − 0円 − 0円 = 4,200万円
この計算方法は原価方式と呼ばれ、課税実務上の取扱いとして定着している合理的な評価方法と位置づけられています。国税不服審判所の裁決も、この取扱いを、「その財産の価額に影響を及ぼすべきすべての事情を考慮する」と定める財産評価基本通達1(3)に照らして相当としています。
出典:土壌汚染地等の評価の考え方について(情報)別添 土壌汚染地の評価 2(1)/財産評価基本通達1(評価の原則)/令和元年11月12日裁決 裁決書(抄)(裁決事例集No.117)
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。
土壌汚染地とは|評価減の対象になる土地の条件
土壌汚染地として評価する土地は、課税時期において、特定有害物質による汚染状態が環境省令で定める基準に適合しないと認められる土地です。特定有害物質は、鉛、砒素、トリクロロエチレンなど、土壌に含まれることで人の健康に被害を生ずるおそれがあるものとして政令で定める物質をいいます。
国税庁の情報は、対象の範囲について次の3点を示しています。
- 土壌汚染の可能性があるなどの潜在的な段階では、土壌汚染地として評価できない
- 土壌汚染の調査・対策が義務付けられているかどうかにかかわらず、基準に適合しないと認められる土地が対象になる
- 要措置区域または形質変更時要届出区域に指定されている土地は、基準に適合しないことが明らかなため、どちらも土壌汚染地に当たる
ダイオキシン類対策特別措置法や地方公共団体の条例等が定める有害物質についても、汚染状態が所定の基準に適合しないと認められる土地は、土壌汚染地の評価に準じて評価して差し支えないとされています。
出典:土壌汚染地等の評価の考え方について(情報)別添 土壌汚染地の評価 2(2)/土壌汚染対策法2条1項(e-Gov法令検索)
要措置区域と形質変更時要届出区域
土壌汚染対策法の指定区域は、要措置区域と形質変更時要届出区域の2種類です。
| 区域 | 指定の要件 | 区域内の制約 |
|---|---|---|
| 要措置区域(法6条) | 汚染状態が基準に適合せず、人の健康に係る被害が生じ、または生ずるおそれがあるものとして政令で定める基準に該当する | 都道府県知事が、汚染除去等計画の作成と提出を指示する(法7条1項)。計画を提出しないとき、計画に従って措置を講じていないときは命令の対象になる(法7条2項・8項)。土地の形質の変更は原則禁止(法9条) |
| 形質変更時要届出区域(法11条) | 汚染状態が基準に適合しないが、人の健康に係る被害のおそれの基準には該当しない | 土地の形質の変更をするときは、原則として、着手する日の14日前までに都道府県知事へ届け出る(法12条1項) |
出典:土壌汚染対策法6条(e-Gov法令検索)/同法7条/同法9条/同法11条/同法12条1項
指定区域かどうかの調べ方
指定区域かどうかは台帳で確かめます。都道府県知事は要措置区域と形質変更時要届出区域の台帳を調製して保管し、閲覧を求められたときは、正当な理由がなければ拒めません。政令で定める市(特別区を含む)では、その市の長が台帳の調製・保管と閲覧の事務を行うことがあります。東京都は、指定状況と台帳の閲覧方法を要措置区域等の指定状況(東京都環境局)で公開しています。
指定区域でない土地は、土壌の調査で基準に適合しないことが確かめられた場合が対象です。調査や見積りを依頼する指定調査機関は、土壌汚染対策法に基づく指定調査機関(環境省)で調べられます。古い住宅地図や建物の閉鎖登記簿(取り壊された建物の登記記録)は、調査をするかどうかの手がかりになることがあります。過去に工場があったと分かるだけでは、まだ潜在的な段階です。
出典:土壌汚染対策法15条(e-Gov法令検索)/同法64条/同法3条1項
課税時期の後に汚染が分かった場合
調査が相続開始の後でも、課税時期に基準を超える汚染があったと認められれば、対象になり得ます。
令和3年12月1日の裁決の事案では、相続開始の後に行った調査で、基準を超える特定有害物質が検出されました。審判所は、相続開始後に新たに特定有害物質が発生した事実は認められないとして、相続開始日に地中に含有されていたと認定しています。要措置区域に指定されておらず、指定の申請もされていない土地でしたが、見積額を相続開始日に時点修正した金額の80%相当額の控除が認められました。土壌汚染が価格形成に影響する場合を、法令で措置の義務が生じている場合に限定する理由はない、とも述べています。
出典:令和3年12月1日裁決 裁決書(抄)(裁決事例集No.125)
この裁決は個別の事案への判断です。汚染がいつ生じたかは、事案ごとの事実関係で認定されます。
過去の申告で控除していなかった土地は、課税時期に基準を超える汚染があったと認められれば、更正の請求(納めすぎた税額の減額を税務署長に求める手続)で直せると考えられます。更正の請求ができる期間は、国税通則法23条1項により、法定申告期限から5年以内です。
浄化・改善費用に相当する金額の求め方
浄化・改善費用は、土壌汚染の除去措置(汚染された土壌を取り除く措置)または封じ込め等の措置(除去以外の措置で、地中に特定有害物質が残るもの)に係る費用です。所有者等の負担に属さない費用は含めません。控除するのは、課税時期に最も合理的と認められる措置で算定した見積額の80%相当額です。
見積額は最も合理的と認められる措置で算定
国税庁の情報は、指定調査機関による複数の見積りを求めるなどして、最も合理的と認められる措置かどうかを検証することが望ましいとしています。
どの措置が合理的かについて、令和3年12月1日の裁決は、措置後の使用収益の制限に伴う土地の減価や汚染の状況の程度などを総合勘案し、措置後に最有効使用(その土地に最も適した使い方)ができる最も合理的な措置によるべきだと述べました。封じ込め等の措置では措置後に減価が残ることがあるため、比べるのは「封じ込め等の措置の費用と措置後の減価の合計」と「除去措置の費用」になると考えられます。
出典:土壌汚染地等の評価の考え方について(情報)別添 土壌汚染地の評価 2(3)ロ/令和3年12月1日裁決 裁決書(抄)(裁決事例集No.125)
浄化・改善費用が生ずる蓋然性が低い土地は控除額なし
控除できるのは、評価対象地が存する地域における標準的な土地の利用の実現に必要な範囲の費用です。路線価等が、地域ごとの標準的な画地に基づいて設定されているためです。
浄化・改善費用が生ずる蓋然性が低いと認められる土地は、浄化・改善費用に相当する金額はないものとして取り扱います。国税庁の情報は、原則として蓋然性が低い土地に当たる例を2つ挙げています。
- 現状の利用が、地域における標準的な土地の利用と合致している土地
- 地域における標準的な土地の利用を実現するに当たって、浄化・改善費用を支出する必要のない土地
令和3年12月1日の裁決の土地は、相続開始のときは駐車場でしたが、周辺は商業施設や中高層のオフィスビルが建ち並ぶ地域で、最有効使用は中高層の建築物の敷地と認められました。駐車場の利用を続けるなら措置は要らないとする原処分庁の主張は採られず、掘削除去の見積額の80%相当額の控除が認められています。この裁決は令和6年の情報より前のもので、(注)を当てはめた判断ではありません。現状の利用(駐車場)が地域の標準的な利用(中高層の建築物の敷地)と合致していない土地の例として読める事案です。
出典:土壌汚染地等の評価の考え方について(情報)別添 土壌汚染地の評価 2(3)ロ・算式(注)4/令和3年12月1日裁決 裁決書(抄)(裁決事例集No.125)
実際の支払額ではなく見積額を使った裁決
課税時期の後に工事をして実際の支払額が分かっても、その額が控除の基礎になるとは限りません。令和元年11月12日の裁決は、実際に支払った2,560万円ではなく、見積額5,130万円の80%相当額(4,104万円)を控除するのが相当と判断しました。
支払額は、建物の建築工事と並行して対策工事を行い、重複する工事の費用を節減する前提の金額でした。一方の見積額は、指定調査機関が中立的立場から公正に算出した、一般的な対策工事費用の総額と認められています。この裁決も個別の事案への判断で、見積額が実際の支払額より常に優先されるわけではありません。
出典:令和元年11月12日裁決 裁決書(抄)(裁決事例集No.117)
使用収益制限による減価と心理的要因による減価
残る2つの控除には、減額割合の定めがありません。国税庁の情報が示しているのは、どんな場合に減価が生じないかです。
使用収益制限による減価は封じ込め等の措置で生ずる
使用収益制限による減価は、封じ込め等の措置を実施した場合に、措置の機能を維持するための利用制限に伴って生ずる減価です。除去措置を採れば、措置後の土地に使用収益制限は生じません。
封じ込め等の措置では、減価が生ずる場合も考えられるとされています。制限の程度は、汚染の状況等によってまちまちです。
封じ込め等の措置によって地域における標準的な土地の利用が実現する場合は、原則として、使用収益制限による減価は生じません。
心理的要因による減価は基本的には考慮しない
心理的要因による減価(スティグマ)は、土壌汚染の存在に起因する心理的な嫌悪感から生ずる減価です。数値化や標準化が難しいため、国税庁の情報は、個別に検討せざるを得ないとしたうえで、「基本的には考慮しない」と結んでいます。
出典:土壌汚染地等の評価の考え方について(情報)別添 土壌汚染地の評価 2(3)ハ・ニ
浄化・改善費用の額が確定している場合は債務控除
課税時期に浄化・改善費用の額が確定している場合は、費用を土地の評価額から控除しません。未払の金額を債務控除に計上し、土地は浄化・改善措置を了したものとして評価します。
国税庁の情報は、次の2つの場合を挙げています。
- 評価対象地について都道府県知事から汚染の除去等の命令が出され、それに要する費用の額が確定している場合
- 浄化・改善の措置中の土地で、すでに浄化・改善費用の額が確定している場合
1つ目の「命令」は、国税庁の情報の言い方です。現行の土壌汚染対策法では、要措置区域の土地の所有者等に、まず汚染除去等計画の提出が指示され(7条1項)、命令は計画を提出しない場合などに出されます(7条2項・8項)。
債務控除に計上できるのは、課税時期に未払の金額だけです。相続開始の際に現に存する債務だけが控除の対象で(相続税法13条1項)、国税庁の情報は、この費用を相続税法14条1項の「確実と認められる債務」に当たるとしています。措置の実施が確実で、土地はいずれ措置後の土地になると見込まれるため、土地の側は措置を了したものとして評価します。
出典:土壌汚染地等の評価の考え方について(情報)別添 土壌汚染地の評価 3(1)/相続税法14条1項(e-Gov法令検索)
命令が出された場合、地方公共団体を通じて、措置を講ずる者に助成金が交付されることがあります。その場合に債務控除へ計上するのは、浄化・改善費用の金額から助成金の額を控除した金額です。
設例の土地で、課税時期までに命令が出され、除去措置の費用が1,000万円で確定していて、全額が未払、助成金はない場合と比べます。
| 課税時期の状況 | 土地の評価額(万円) | 債務控除(万円) | 差引(万円) |
|---|---|---|---|
| 費用の額が確定していない(見積額の80%を控除) | 4,200 | 0 | 4,200 |
| 費用の額が確定していて全額が未払(債務控除に計上) | 5,000 | 1,000 | 4,000 |
差引は4,000万円になり、200万円小さくなります。見積りの段階では費用に80%を掛けるのに対し、確定した債務は未払額の全額を差し引くためです。債務控除の対象になる債務の範囲は、相続税の債務控除|差し引けるもの・差し引けないものの一覧と根拠で整理しています。
汚染原因者に費用を求償できる場合
被相続人が汚染の除去等の措置を行い、汚染原因者に費用を請求している場合は、土地を浄化・改善措置後の土地として評価し、求償権(立て替えた措置の費用を汚染原因者に請求する権利)を相続財産に計上します。
請求の根拠は土壌汚染対策法8条です。都道府県知事の指示を受けた土地の所有者等が措置を講じた場合に、汚染が所有者等以外の者の行為によるものであれば、その行為をした者に費用を請求できます。限度は、都道府県知事が示した措置(指示措置)に係る汚染除去等計画の作成・変更と、その措置に要する費用の額です。
求償権は、費用を回収できない場合も想定されるため、財産評価基本通達204と205に準じ、回収可能性を見積もって評価します。汚染原因者に損害賠償を請求している場合は、その損害賠償請求権も相続財産に当たります。
出典:土壌汚染地等の評価の考え方について(情報)別添 土壌汚染地の評価 3(2)/土壌汚染対策法8条(e-Gov法令検索)/財産評価基本通達204(貸付金債権の評価)/財産評価基本通達205(貸付金債権等の元本価額の範囲)
産業廃棄物・地下埋設物がある土地の評価
産業廃棄物や地下埋設物がある土地の評価方法は、国税庁からは示されていません。財産評価基本通達に定めはなく、令和6年6月21日付の国税庁の情報が扱うのも、土壌汚染地と埋蔵文化財包蔵地の2つです。
土壌汚染地の評価に準じて、除去費用の見積額の80%相当額を控除する考え方はあります。ただし、公的な定めに基づく方法ではないため、埋設物の存在、除去の必要性、見積額の根拠を個別に示せることが前提になると考えられます。
路線価や評価倍率(路線価のない地域で固定資産税評価額に掛ける倍率)が、埋立地であることを織り込んで付されている場合は、減価の要因がすでに評価額に反映されているため、重ねて控除できないと考えられます。
費用の見積額の80%相当額を控除する方法は、周知の埋蔵文化財包蔵地の評価でも使われています。発掘調査費用を控除できる条件と、路線価に織り込まれていないかの確かめ方は、周知の埋蔵文化財包蔵地の相続税評価|発掘調査費用の見積額80%を控除できる条件と計算例で扱っています。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 利用価値が著しく低下している宅地の10%減|付近の宅地との比較で決まり、路線価に織り込み済みなら使えない
 土砂災害特別警戒区域内にある宅地の相続税評価|特別警戒区域補正率表と計算例、警戒区域(イエローゾーン)との違い
 土地区画整理事業中の宅地の相続税評価|仮換地の価額・95%評価と個別評価申出書
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。