
この記事の要点
- 周知の埋蔵文化財包蔵地の土地は、所有者が負担する発掘調査費用の見積額の80%相当額を、文化財がないものとした場合の価額から差し引いて評価します。根拠は財産評価基本通達ではなく、平成20年9月25日の裁決と令和6年6月21日付の国税庁の情報です。
- 包蔵地かどうかは、都道府県・市町村の文化財担当部局が備える遺跡地図・遺跡台帳で確かめます。東京都・横浜市のウェブ地図や奈良文化財研究所の文化財総覧WebGISでも見られますが、申告に使う判定は担当部局への照会で確定させます。
- 入口で2種類の土地が外れます。地域の標準的な利用が個人の自己専用住宅で発掘調査費用が公費負担になるなど、所有者に費用の負担が生じない土地と、標準的な土地の利用が実現済み・周辺で発掘調査なしに建物が建てられているなど蓋然性が低い土地は、控除する金額がありません。残った土地は情報の6つの分かれ道で判定します。
- 見積額は、課税時期において最も合理的と認められる措置に基づき算定します。教育委員会が発掘調査基準で積算した額が目安で、地積は評価に用いる地積にそろえます。路線価は、包蔵地の区域外で状況が類似する路線と同じ水準かを比べて、織り込まれていないことを確かめます。
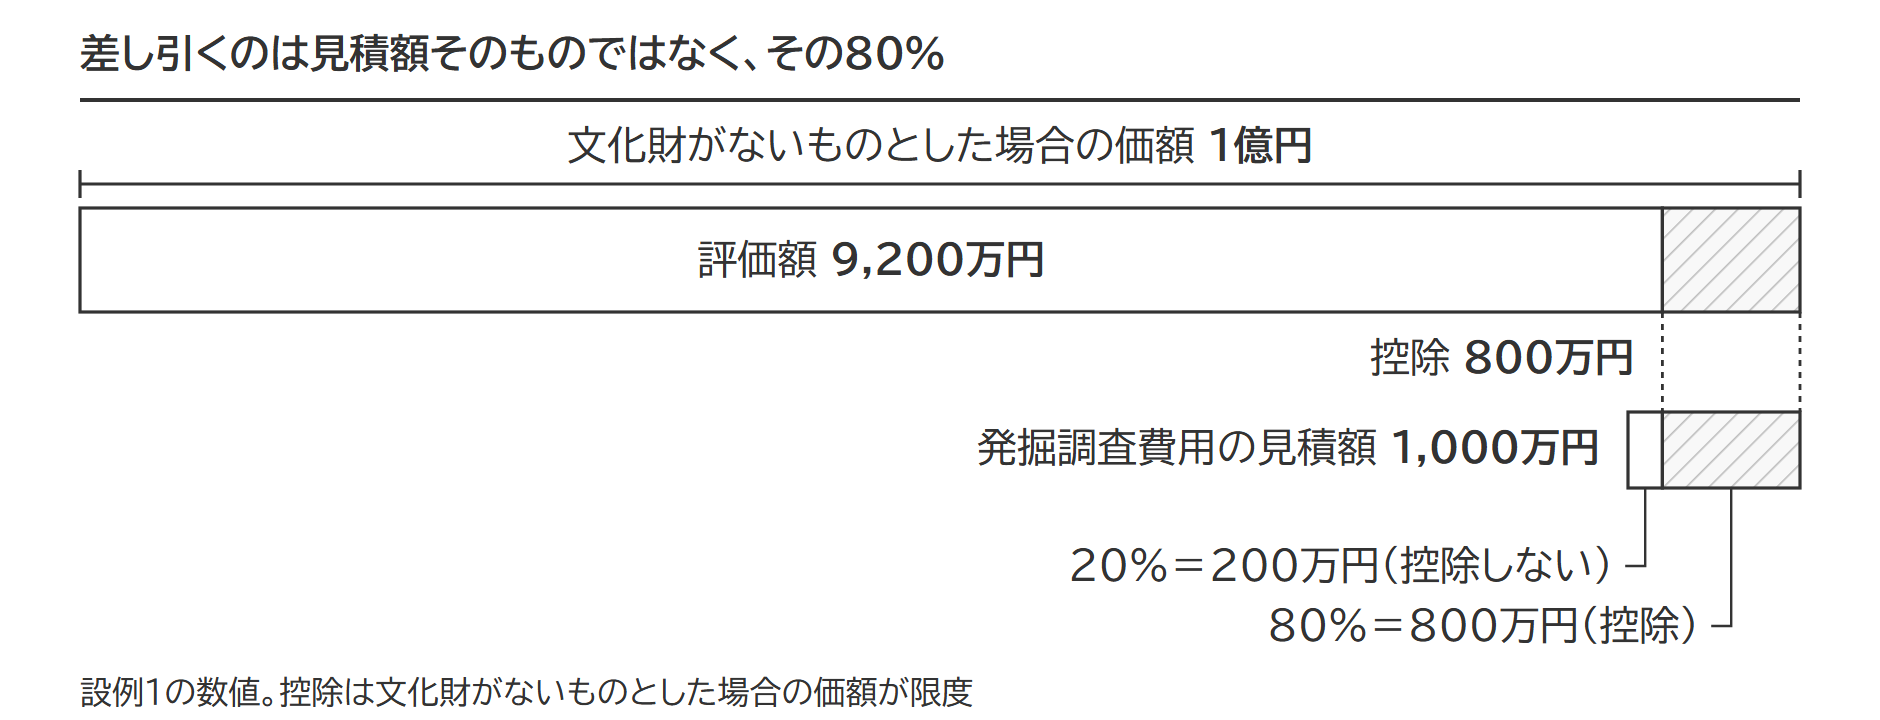
- 控除は文化財がないものとした場合の価額が限度です(設例:1億円−1,000万円×80%=9,200万円)。課税時期に費用の額が確定している場合は評価額から差し引かず、未払額を確実と認められる債務として債務控除に計上し、土地は発掘調査を了したものとして評価します。使用収益制限や心理的要因による減価は控除しません。
周知の埋蔵文化財包蔵地にある土地は、発掘調査費用の見積額の80%相当額を評価額から差し引いて評価します。根拠は財産評価基本通達(国税庁が定めた財産の評価の決まり)ではありません。国税不服審判所の平成20年9月25日の裁決と、国税庁が令和6年6月21日付で公表した情報(『土壌汚染地等の評価の考え方について(情報)』)です。
ただし、包蔵地に入っているだけでは控除できません。控除できるのは、土地の所有者が発掘調査費用を負担する見込みが高く、その負担が路線価(道路ごとに定められた1㎡当たりの宅地の価額)に織り込まれていない土地に限られます。地域の標準的な利用が個人の自宅で、費用が原則として公費で賄われる土地や、発掘調査なしに建物を建てられる土地は、評価額が1円も下がりません。
周知の埋蔵文化財包蔵地とは(文化財保護法93条)
周知の埋蔵文化財包蔵地は、貝づかや古墳のように埋蔵文化財がある土地として、行政の遺跡地図・遺跡台帳に載っている土地です(文化財保護法93条1項)。埋蔵文化財は、土地に埋蔵されている文化財を指します(同法92条1項)。
どこが包蔵地かは、都道府県の教育委員会が市町村の教育委員会と調整して決定します。決定した区域は遺跡地図・遺跡台帳に登載され、担当部局で閲覧できます。遺跡がありそうだと推測しただけの区域ではなく、行政が決定して資料に載せた区域です。
出典:文化財保護法93条1項(e-Gov法令検索)/文化庁 埋蔵文化財
届出と発掘調査の指示
周知の埋蔵文化財包蔵地を土木工事などの目的で掘る場合は、着手しようとする日の60日前までに文化庁長官へ届け出ます(文化財保護法93条1項・92条1項)。届出の窓口は、都道府県・政令指定都市等の教育委員会です。
届出を受けた文化庁長官は、埋蔵文化財の保護上特に必要があると認めるときは、発掘前に記録を作成するための発掘調査の実施などを指示できます(同法93条2項)。遺跡を現状のまま残せない場合は、工事の前に発掘調査をして記録を残す「記録保存」が行われ、その経費の負担者は開発事業者です。工事で遺跡を壊す原因をつくる側が記録保存の費用を負担する考え方で、売却するときも費用の分だけ値が下がるため、評価で差し引きます。
出典:文化財保護法93条2項(e-Gov法令検索)/文化庁通知「埋蔵文化財の保護と発掘調査の円滑化等について」(平成10年9月29日 庁保記第75号)5・7(1)
試掘調査と発掘調査(本発掘)の違い|費用は誰が負担するか
試掘調査の費用は、原則として行政が負担します。本発掘の費用は面積と遺構の密度で積算され、後述の裁決の事案では億単位になりました。個人の自己専用住宅は原則として公費負担で、それ以外の用途は事業者の負担です。
評価で費用を見込むのは、記録保存のための発掘調査(本発掘)だけです。
| 調査 | 目的 | 期間と費用の負担 | 評価への影響 |
|---|---|---|---|
| 試掘調査 | 埋蔵文化財の有無を確かめる部分的な発掘調査 | 通常数日。費用は原則として行政負担 | 控除の対象にならない。結果が本発掘の要否を分ける |
| 確認調査 | 包蔵地の範囲・性格・内容の概要を把握する部分的な発掘調査 | 教育委員会が実施 | 控除の対象にならない |
| 発掘調査(本発掘) | 工事で残せない遺跡の記録を残す発掘調査 | 面積・遺構の密度などから積算。原則として所有者(事業者)負担 | 見積額の80%相当額を控除 |
出典:土壌汚染地等の評価の考え方について(情報)別添 参考1 注5・注7
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。
周知の埋蔵文化財包蔵地かどうかの調べ方
調べる先は、都道府県・市町村の文化財担当部局が備える遺跡地図・遺跡台帳です。文化庁の通知は、都道府県と市町村が共通の資料を持ち、担当部局に常備して閲覧できるようにし、データベース化などの機能的な方法を工夫するよう求めています。
インターネットで公開している自治体もあります。東京都は、特別区(23区)を含む都内の区域について、東京都遺跡地図情報インターネット提供サービスで包蔵地の範囲を地図に示しています。横浜市で見る先は、横浜市行政地図情報提供システムの「文化財ハマSite」です。全国を1つの地図で見るなら、奈良文化財研究所の文化財総覧WebGISが、自治体の提供する遺跡地図を重ねて表示します。ただし、位置や範囲が最新の現状を反映していない場合があります。申告に使う判定は、担当部局への照会で確定させるのが確実です。問い合わせ先は、区市町村の教育委員会の文化財担当です。
包蔵地に入っていなくても評価の対象になる土地があります。令和6年の情報は、周知の埋蔵文化財包蔵地に該当しなくても、埋蔵文化財を包蔵する土地は同じ方法で評価するとしています。包蔵地以外から文化財が出土した場合にも届出義務があり(文化財保護法96条1項)、自治体によっては包蔵地に隣接する土地や一定の面積以上の開発で試掘調査を実施するためです。
反対に、課税時期において埋蔵文化財を包蔵する土地でなければ、埋蔵文化財包蔵地として評価できません。包蔵する可能性があるにとどまる潜在的な段階では、控除の検討に入りません。
出典:文化庁通知(平成10年9月29日 庁保記第75号)4(2)(3)/文化財保護法96条1項(e-Gov法令検索)/土壌汚染地等の評価の考え方について(情報)別添 2(2)
発掘調査費用を控除できるかの判定
控除できるのは、所有者が発掘調査費用を負担する見込みが高い土地だけです。令和6年の情報は、入口で2種類の土地を外し、残った土地を6つの分かれ道で判定します。
入口で外れる2種類の土地
①土地の所有者に発掘調査費用の負担が生じない土地と、②発掘調査費用が生ずる蓋然性が低いと認められる土地は、発掘調査費用に相当する金額をないものとして扱います。評価額は、文化財がないものとした場合の価額のままです。
①の典型は、その地域の標準的な利用が個人の自己専用住宅で、建て替えの発掘調査費用が公費で賄われる土地です。負担の有無は、いまの使い方ではなく、その土地を売ったときに想定される利用と工事を行う主体で見ます。いま自宅として使っていても、地域の標準が共同住宅や店舗など事業者が建てるものなら、①では外れません(②に当たるかは別に判定します)。発掘調査費用は、原則として個人の自己専用住宅は公費負担、それ以外の用途は土地の所有者(事業者)負担になります。②の例として情報が挙げるのは、評価対象地で既にその地域の標準的な土地の利用が実現している場合と、周辺で標準的な利用の建物が発掘調査なしに建てられている場合です。
| No | 土地の状況 | 控除する金額 | 評価額 |
|---|---|---|---|
| 1 | 地域の標準的な利用が個人の自己専用住宅(発掘調査費用は公費負担) | なし | 1億円 |
| 2 | 既にその地域の標準的な土地の利用が実現している(蓋然性が低い) | なし | 1億円 |
| 3 | 周辺で同種の建物が発掘調査なしに建てられている(蓋然性が低い) | なし | 1億円 |
| 4 | 試掘調査で文化財が見つからず、発掘調査は不要と確認された | なし | 1億円 |
| 5 | 所有者(事業者)が負担する発掘調査が見込まれる | 1,000万円×80%=800万円 | 9,200万円 |
出典:土壌汚染地等の評価の考え方について(情報)別添 2(3)ロ・参考1 注7
6つの分かれ道(国税庁の情報 参考1)
入口を通った土地は、情報の参考1にある6つの問いで減価の要否を判定します。どれか1つでも「減価は不要」の側に出れば、そこで控除はありません。6つすべてを通り抜けた土地だけを、埋蔵文化財包蔵地として評価します。
| No | 問い | 減価が不要になる場合 | 次の問いへ進む場合 |
|---|---|---|---|
| ① | 周知の埋蔵文化財包蔵地内、または大規模開発か | 評価対象地にもその周辺にも周知の埋蔵文化財包蔵地がなく、大規模開発でもない | 周知の埋蔵文化財包蔵地である/周辺に周知の埋蔵文化財包蔵地がある/包蔵地ではないが大規模開発である |
| ② | 過去に調査済みか | 過去に調査が実施されており、更なる調査は不要と確認された(慎重に工事を実施する指示がある) | 調査未了(過去に調査はされているが、改めて必要な場合を含む) |
| ③ | 試掘調査は必要か | 文化財を損壊しない範囲内での工事が可能であり、試掘調査は不要と確認された(基礎や掘削の深さが浅い工事は、試掘調査に代えて行政の立会いの下で工事をする指示がある) | 試掘調査が必要と判断され、試掘調査を実施した。試掘調査をしていなくても、周辺の発掘状況等から文化財を包蔵していることが明らかな場合は⑤へ |
| ④ | 試掘調査で文化財が発見されたか | 試掘調査の結果、文化財は発見されず、発掘調査は不要と確認された | 試掘調査で文化財が発見された |
| ⑤ | 評価対象地が存する地域における標準的な土地の利用において、文化財への影響を回避できるか | 文化財の分布等から、必要な工事をしても影響はない(分布が敷地の片隅だけなら、慎重な工事や立会いの指示で着工できることがある) | 文化財保護のため発掘調査が必要 |
| ⑥ | 発掘調査費用は土地所有者(事業者)が負担するか | 発掘調査費用は土地所有者(事業者)以外が負担する | 発掘調査費用は土地所有者(事業者)が負担する→埋蔵文化財包蔵地として評価 |
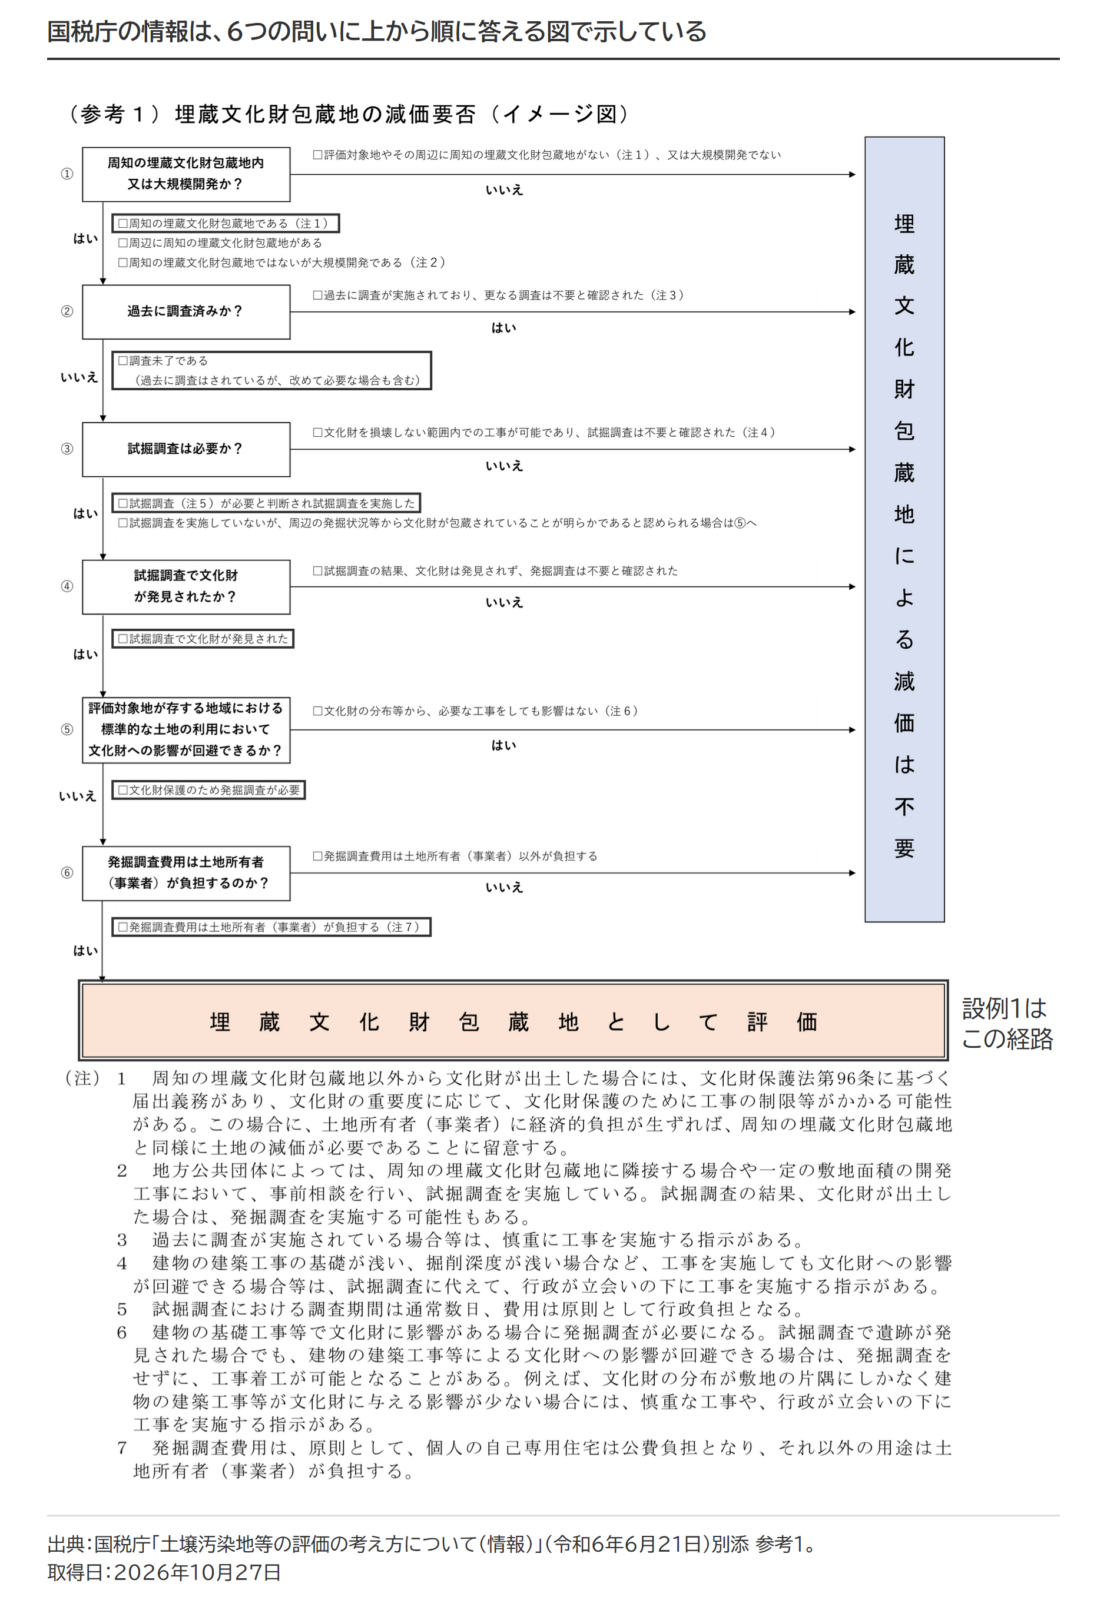
③の立会いは、基礎が浅い戸建住宅の建築で実際に当たります。立会いだけで着工できれば、包蔵地でも発掘調査費用が生じないため、評価額の減額は検討できません。
試掘調査をしていない土地は、周辺の発掘状況で見ます。周辺で発掘調査が行われ文化財が出ていれば⑤へ進み、周辺で発掘調査なしに建物が建っていれば入口の②で外れます。試掘調査で文化財が確認された土地は、その地域の標準的な利用に通常の開発が必要なら、所有者が負担する蓋然性が高い土地です。
出典:土壌汚染地等の評価の考え方について(情報)別添(PDF)参考1「埋蔵文化財包蔵地の減価要否(イメージ図)」注1〜7
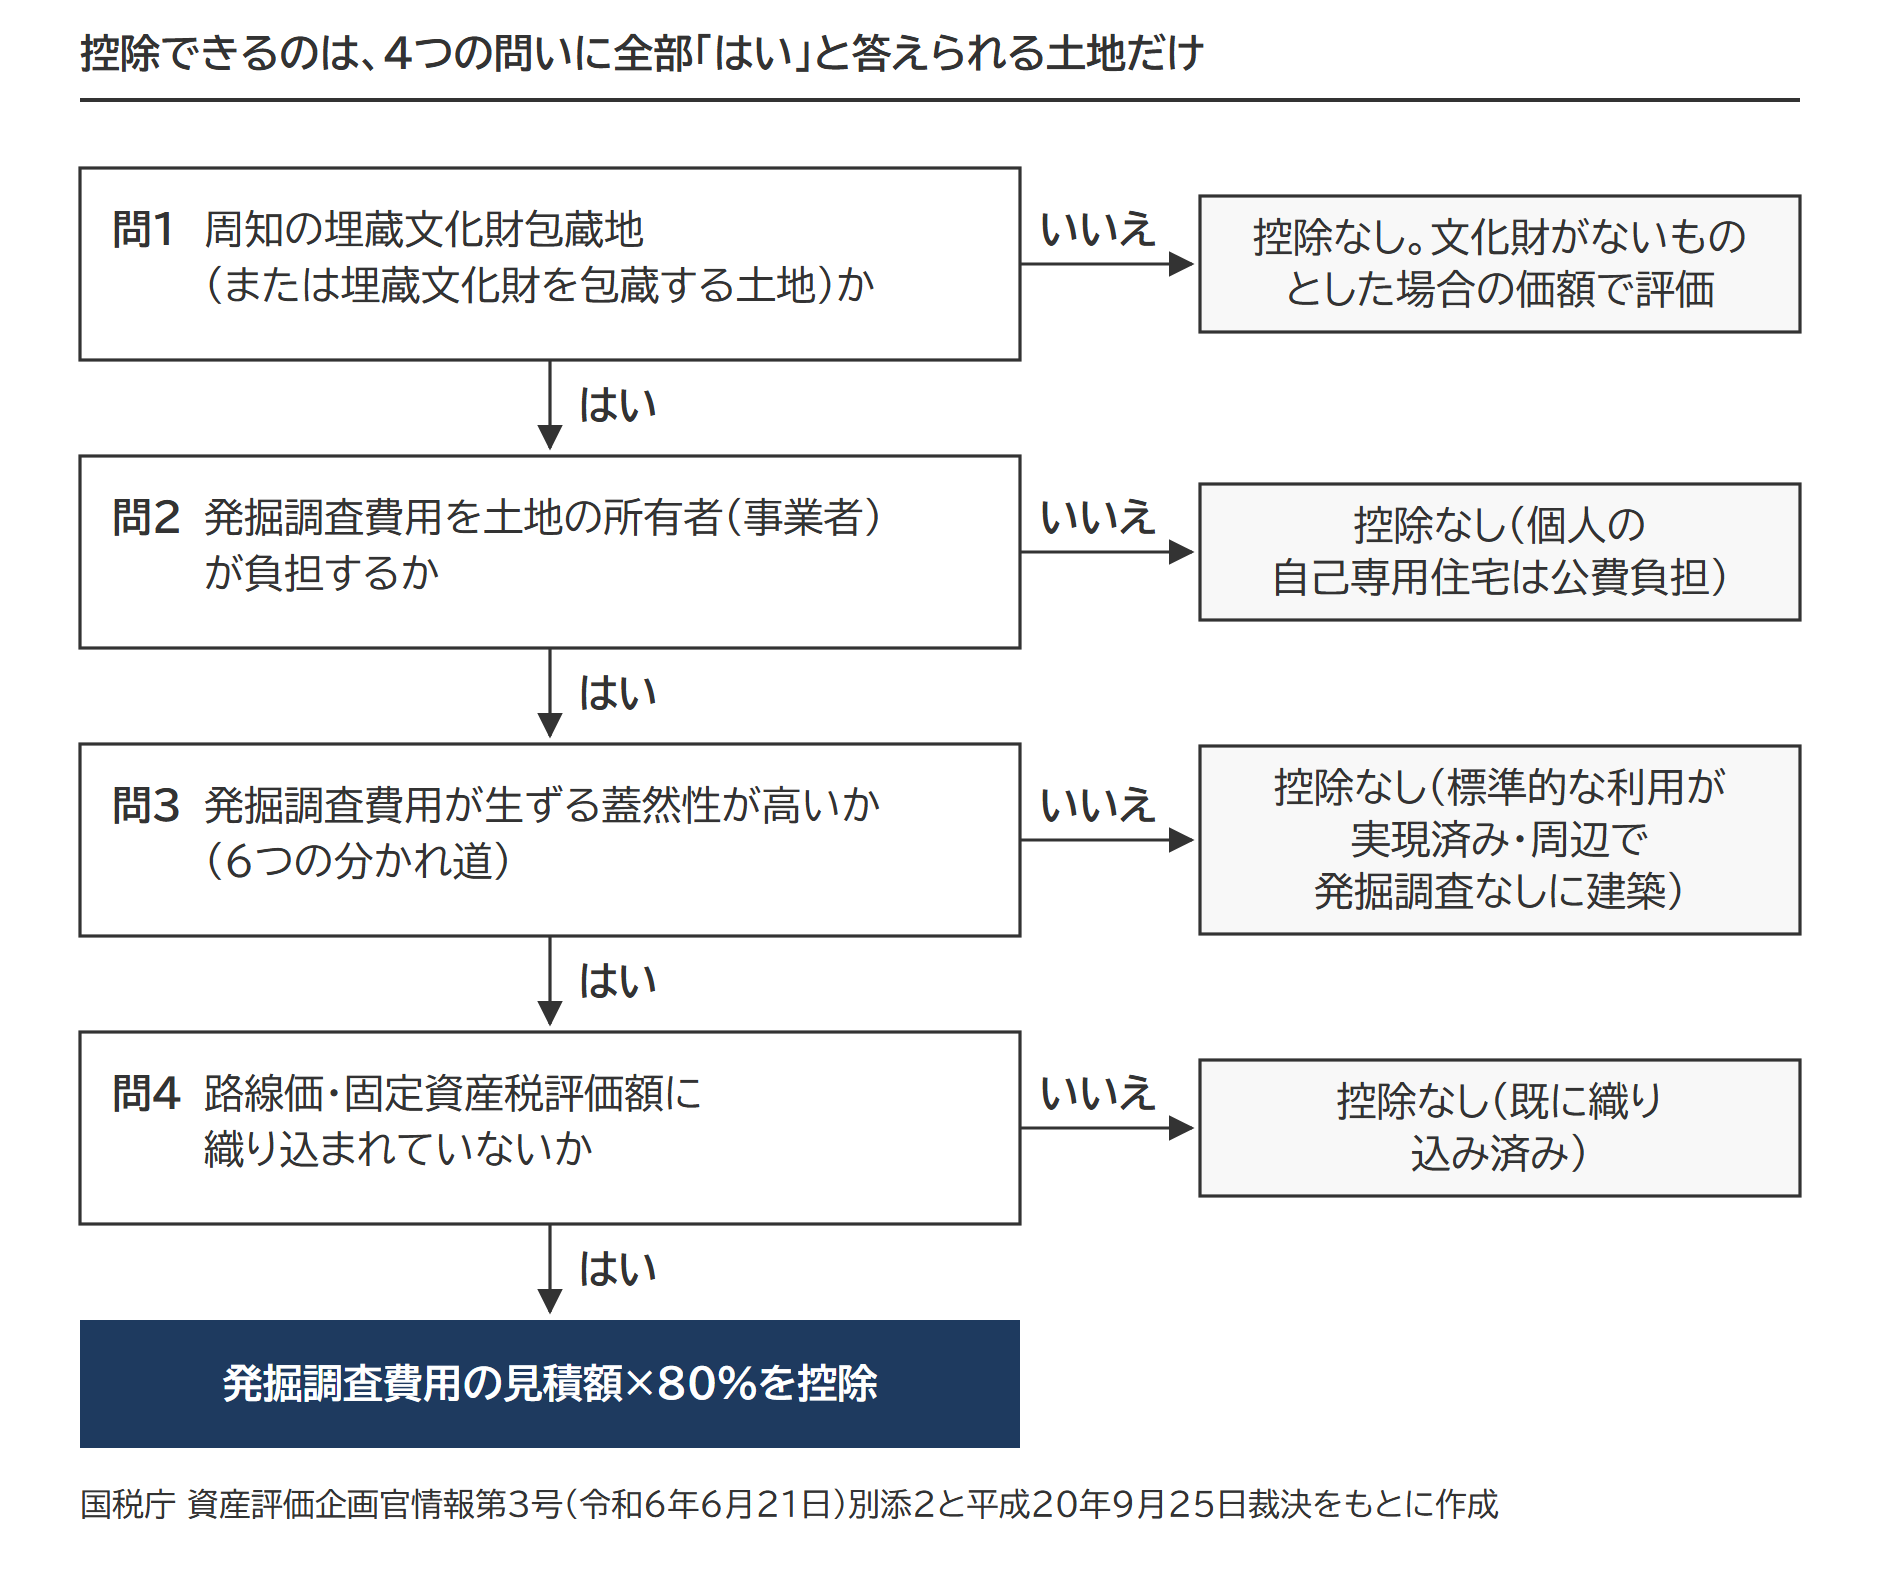
申告で確かめる3点
| No | 確かめる点 | 見る資料(申告に添える資料) |
|---|---|---|
| 1 | 周知の埋蔵文化財包蔵地(または埋蔵文化財を包蔵する土地)か | 遺跡地図・遺跡台帳、文化財担当部局の回答 |
| 2 | 所有者(事業者)が負担する発掘調査が見込まれるか | 地域の標準的な利用(個人の自己専用住宅か)、周辺の発掘状況、試掘調査の結果、教育委員会の回答と見積り |
| 3 | 路線価・固定資産税評価額に織り込まれていないか | 路線価図(包蔵地の区域外で状況が類似する路線との比較) |
発掘調査費用の見積額の取り方
見積額は、教育委員会に発掘調査基準による積算を照会して取ります。開発計画がなければ周辺の実績を照会し、業者の見積書で補います。この見積額の算定は、課税時期(相続の開始の日)において最も合理的と認められる措置によるのが相当です。平成20年の裁決の事案では、市の教育委員会が発掘調査基準に基づき、遺跡の面積・規模から住居跡1件当たりに必要な人員などの人件費を積算した概算額を回答しました。審判所もその金額を相当と認めました。
積算の仕組みは文化庁の通知にあります。事業者に負担を求める経費は、発掘調査作業・出土文化財の整理・報告書作成に要する費用です。地方ブロックごとに標準的な積算基礎が策定されており、教育委員会は事業者と協議する際に積算根拠を説明することとされています。試掘調査で遺構の深さや密度が分かれば、この積算基礎で本発掘の経費と期間を算定できます。
相続税の申告のためだけに試掘調査を依頼できるかは、自治体の運用によると考えられます。
見積額の地積は、評価に用いる地積にそろえます。裁決では、公簿面積で積算された見積額を、評価に用いる実測の地積で計算し直した金額を控除しました。
出典:土壌汚染地等の評価の考え方について(情報)別添 2(3)ロ/文化庁通知(平成10年9月29日 庁保記第75号)7(2)(3)
路線価・固定資産税評価額に織り込まれていないかの確かめ方
対象地の路線価と、区域外の似た路線の路線価が同じ水準なら、包蔵地であることは路線価に織り込まれていないと判断できます。
発掘調査費用の負担が路線価の評定に既に織り込まれていれば、控除は二重になります。財産評価基本通達1(3)は、価額に影響を及ぼすべきすべての事情を考慮するよう定めています。裁決はこれを、路線価の評定で考慮済みの事情と、通達に補正の定めがある事情は重ねて考慮しない、と整理しました。そのうえで、包蔵地の路線価が包蔵地であることを考慮して評定されたものとは認められず、通達に発掘調査費用の補正の定めもないことから、個別に考慮するのが相当と判断しました。
裁決が確かめたのは、対象地が接する路線の路線価が、包蔵地の区域外で状況が類似する路線の路線価の水準より低くないことでした。区域の内側だけ路線価が低ければ、織り込まれている可能性を検討します。
路線価のない倍率地域の土地は、固定資産税評価額に倍率を掛けて評価します。固定資産税評価額について公的な確かめ方は示されていませんが、区域の内外で似た土地の固定資産税評価額の水準を比べる、同じ見方になると考えられます。
固定資産税は包蔵地だと安くなるか
相続税の評価で発掘調査費用を差し引いても、固定資産税の評価額は固定資産評価基準で別に決まり、連動しません。
評価額の計算(見積額の80%を控除)
評価額は、文化財がないものとした場合の価額から、発掘調査費用の見積額の80%相当額を差し引いた金額です。
埋蔵文化財包蔵地の評価額
文化財がないものとした場合の価額 - 発掘調査費用の見積額 × 80% = 埋蔵文化財包蔵地の評価額
(発掘調査費用の見積額 × 80% が文化財がないものとした場合の価額を上回るときは、その価額を限度とする)
80%にする理由は水準合わせです。路線価等に基づく価額は地価公示価格水準の8割程度とされているため、控除する費用もその見積額の80%相当額にしてバランスを取ります。
控除には限度があります。文化財がないものとした場合の価額が控除の限度で、見積額の80%相当額がその価額を上回っても評価額は0円より下がりません。
文化財がないものとした場合の価額は、路線価等に基づき評価した価額です。どこまでを1つの土地と見るかは土地の評価単位で決まり、面積が大きければ地積規模の大きな宅地の評価に当たるかも先に確かめます。
設例1 基本の計算
前提は、文化財がないものとした場合の価額1億円、所有者が負担する発掘調査費用の見積額1,000万円です。土地は共同住宅が標準的な地域にあり、試掘調査で遺構が確認され、教育委員会が本発掘の費用を1,000万円と積算した場合です。
設例2 見積額の80%が価額を上回る場合(限度)
前提は設例1と同じ1億円の土地で、貝塚の範囲が広く、発掘調査費用の見積額が1億5,000万円になった場合です。見積額の80%相当額は1億2,000万円で、文化財がないものとした場合の価額1億円を上回ります。
| 文化財がないものとした場合の価額 | 1億円 |
|---|---|
| 発掘調査費用の見積額 | 1億5,000万円 |
| 見積額×80% | 1億2,000万円(価額を上回る) |
| 控除する金額(限度) | 1億円 |
| 埋蔵文化財包蔵地の評価額 | 0円 |
設例3 課税時期に発掘調査費用の額が確定している場合(債務控除)
前提は設例1と同じ1億円の土地で、課税時期に既に発掘調査の協議が済み、費用1,000万円が確定して全額が未払の場合です。控除の形が変わります。
| 土地の評価額(発掘調査を了したものとして評価) | 1億円 |
|---|---|
| 債務控除(確定している未払の発掘調査費用) | 1,000万円 |
| 土地と債務の差引 | 9,000万円 |
費用の額が確定していれば、土地の評価額からは差し引きません。未払の額を相続税法14条1項の「確実と認められる債務」として債務控除に計上し、土地は発掘調査を了したものとして評価します。債務控除は未払額の全額で、80%は掛けません。設例1より差引が200万円小さくなるのは、80%の水準合わせが評価額の側にだけあるためです。
過去の申告で控除していなかった土地は、更正の請求(税務署に税額の減額を求める請求)で直せると考えられます。更正の請求は、国税通則法23条1項により、法定申告期限から5年以内に限りできます。添える資料は、前掲の「申告で確かめる3点」の表にある資料が目安です。
出典:土壌汚染地等の評価の考え方について(情報)別添 2(3)・3/相続税法14条1項(e-Gov法令検索)/国税通則法23条1項(e-Gov法令検索)
国税庁の情報と裁決の要点
国税庁は、令和6年6月21日付の資産評価企画官情報第3号・資産課税課情報第11号で、埋蔵文化財包蔵地の評価の考え方を整理・明確化しました。文化財がないものとした場合の価額から発掘調査費用に相当する金額を差し引く原価方式を標準の方法とし、比較方式と収益還元方式は、売買実例の収集や純収益の決定が難しいとして標準の方法にしていません。
土台は平成20年9月25日の裁決(裁決事例集No.76 307頁)です。市街地山林が貝塚の区域内にあり、教育委員会の積算で発掘調査費用が億単位になる事案でした。審判所は、所有者(事業者)が負担する発掘調査費用がその土地固有の客観的な事情に当たり、土壌汚染地の情報に準じて見積額の80%相当額を控除するのが相当と判断しました。原処分庁が主張した法的規制等による10%の減額は、見積額を大きく下回る不十分な考慮だとして採っていません。
審判所は、請求人が発掘調査に27年程度かかるとして求めた地上権に準じた評価や10%の減額も、調査期間を6か月程度と認定して認めませんでした。
土壌汚染地と違う点は控除の範囲です。発掘調査を実施すれば土地の使用収益に支障がなくなるため、使用収益制限による減価は控除しません。心理的要因による減価も通常は想定されないため控除しません。使用収益制限・心理的要因の減価や、費用が確定したときの債務控除の元になった考え方は、土壌汚染地の相続税評価で扱っています。
出典:土壌汚染地等の評価の考え方について(情報)/平成20年9月25日裁決 裁決書(抄)(裁決事例集No.76 307頁)
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 利用価値が著しく低下している宅地の10%減|付近の宅地との比較で決まり、路線価に織り込み済みなら使えない
 土砂災害特別警戒区域内にある宅地の相続税評価|特別警戒区域補正率表と計算例、警戒区域(イエローゾーン)との違い
 土地区画整理事業中の宅地の相続税評価|仮換地の価額・95%評価と個別評価申出書
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。