この記事の要点
- 利用価値が著しく低下している宅地は、国税庁のタックスアンサーNo.4617が示す4つの場面(高低差・地盤の凹凸・震動・騒音や日照阻害・臭気・忌み等)に当たれば、低下している部分の面積に対応する価額の10%を引けます。4つ目の場面だけ、取引金額に影響を受けると認められることが条件です。
- 判断は「付近にある他の宅地」との比較で決まります。路線価は共通の地勢にある一連の宅地に付くので、一帯が同じ高低差なら織り込み済みで、比べてもなお著しいときに限ります(財産評価基本通達14・平成29年4月7日裁決)。
- 路線価・固定資産税評価額・評価倍率がその事情を考慮して付されていれば、重ねて引けません(ただし書)。確かめ方は付近の路線価との比較で、固定資産税の所要の補正は、倍率地域では織り込みの印、路線価地域では裏づけになった例があります(令和2年6月2日裁決)。
- 掛ける範囲は低下している部分が原則で(設例=300㎡のうち120㎡=240万円)、影響が全体に及べば全体に10%です(鉄道騒音・高低差の公表裁決2件)。
- がけ地補正は宅地の中の傾斜、10%減は道路や付近との落差を見るので、別々に検討します。同じ宅地に両方を当てた公表裁決があります。この10%は通達に条文がなく、裁決は「課税実務上の取扱い」と呼んでいます。
線路沿い、道路から一段下がった土地、墓地の隣。売るとなれば値段が下がります。相続税の土地の評価には、評価額から10%を差し引く扱いがあります。国税庁のタックスアンサー(よくある税の質問に答えるページ)No.4617が示すもので、財産評価基本通達(国税庁が定めた財産の評価の決まり)に条文はありません。
使えるかどうかは2つの関門で決まります。付近にある他の宅地と比べて利用価値が著しく低下していること、そして路線価がその事情を織り込んでいないことです。掛ける範囲は、低下している部分の面積に対応する価額が原則で、影響が土地全体に及べば全体に掛けます。
利用価値が著しく低下している宅地とは|国税庁が示す4つの場面
No.4617は、付近にある他の宅地の利用状況からみて利用価値が著しく低下している宅地として、1 道路より高い位置または低い位置にあり、付近の宅地に比べて著しく高低差のある宅地、2 地盤に甚だしい凹凸のある宅地、3 震動の甚だしい宅地、4 これら以外で、騒音・日照阻害・臭気・忌み等により取引金額に影響を受けると認められる宅地、の4つを挙げています。
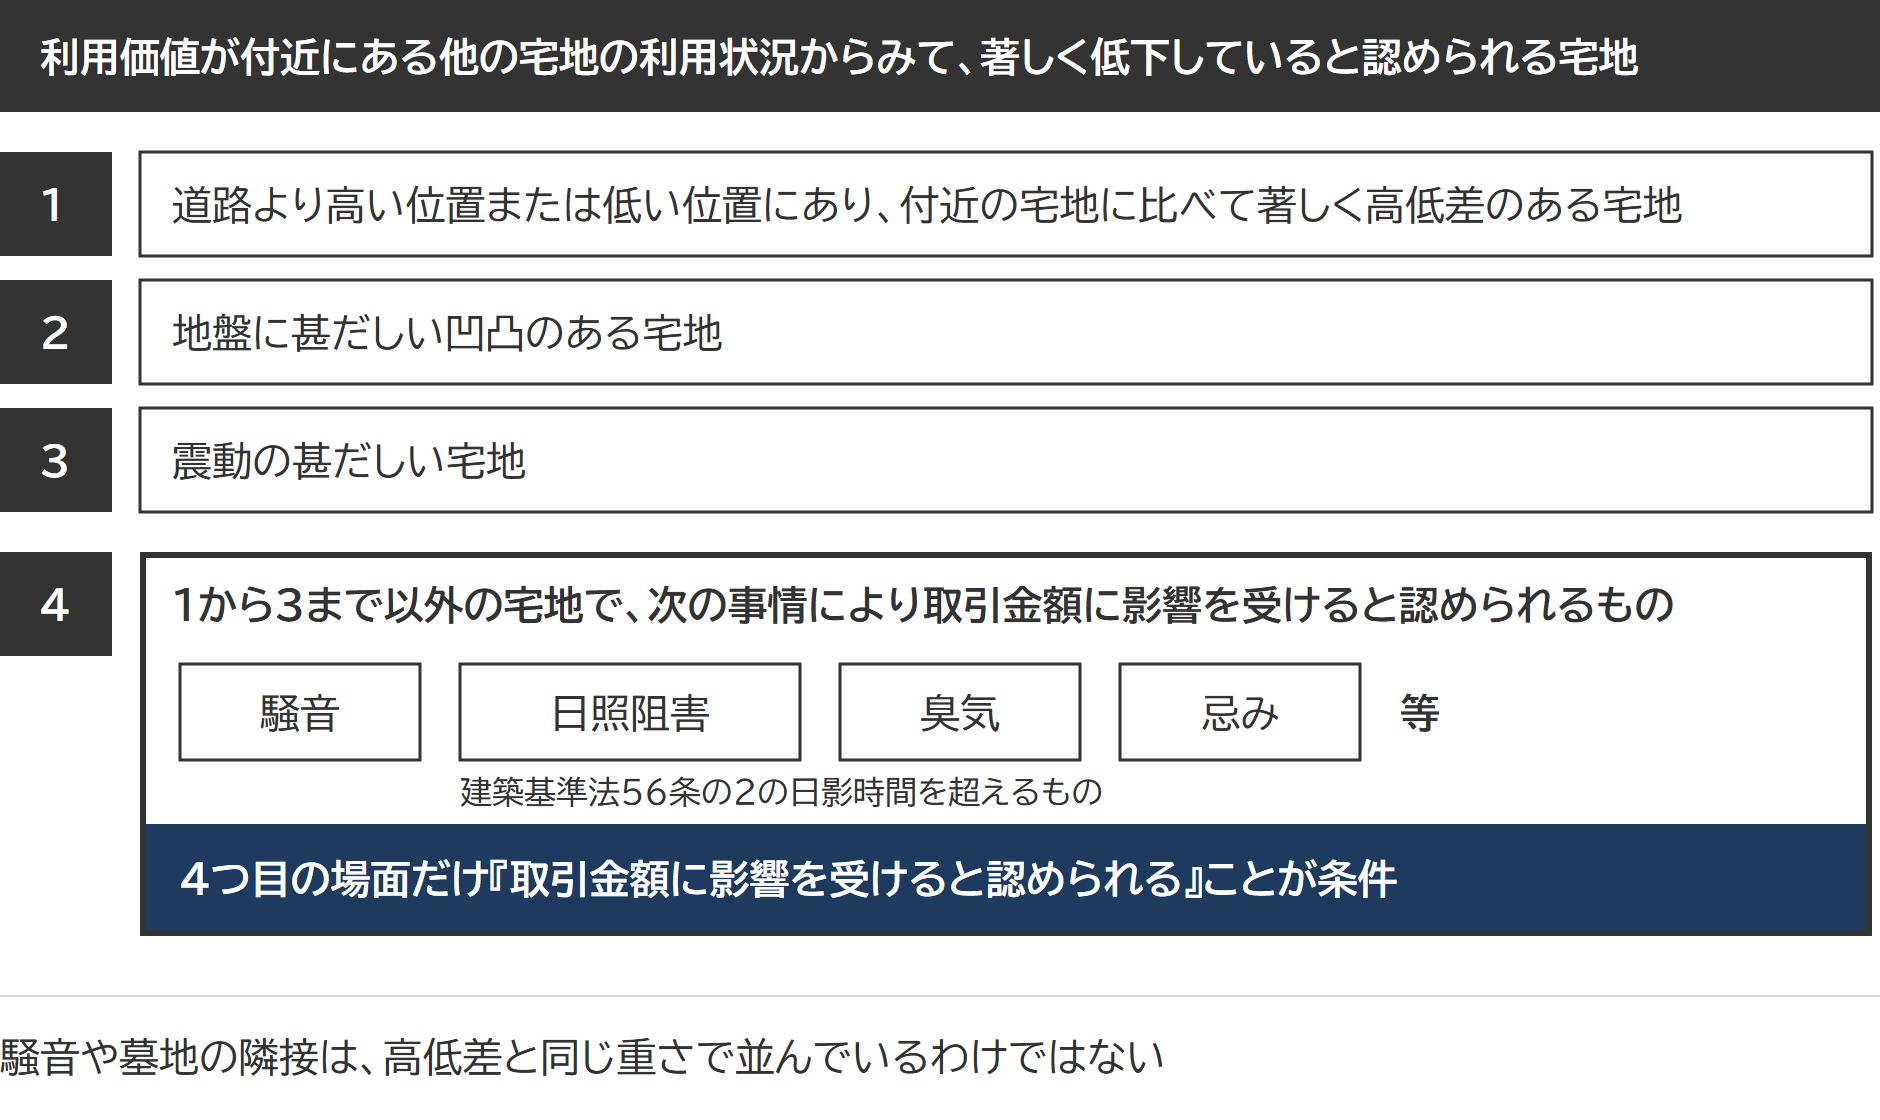
高低差・凹凸・震動は単独の場面として立ち、騒音・日照阻害・臭気・忌み等は4つ目の受け皿の中の例示です。4つ目の場面だけ、「その取引金額に影響を受けると認められる」ことが条件に付きます。騒音で減額するなら、音がしている事実に加えて、それが土地の値段に響いていることまで揃わなければなりません。「忌み」は墓地や火葬場が近いといった嫌われる事情を指す語です。
出典:No.4617 利用価値が著しく低下している宅地の評価|国税庁
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。
判断は「付近にある他の宅地」との比較で決まる|高低差が共通の地勢なら路線価に入っている
比較の前置き「付近にある他の宅地の利用状況からみて」は、4つの場面すべてに掛かる柱書に1回だけ置かれています。周りと比べて劣っているかを見る相対の判断です。
相対で見る理由は、路線価(道路ごとに定められた1㎡当たりの宅地の価額)の付け方にあります。財産評価基本通達14は、路線価を「宅地の価額がおおむね同一と認められる一連の宅地が面している路線」ごとに設定し、評定の基準にする宅地の条件の1つに「その一連の宅地に共通している地勢にあること」を挙げています。道路沿いの宅地に共通する高低差は路線価に入っているので、10%減が拾えるのは共通していない事情だけです。
国税不服審判所(税務署の処分への不服申立てを審理する機関)の平成29年4月7日の公表裁決は、この理屈をそのまま使いました。相続した畑1筆と宅地2筆が道路より高い位置にある事案で、相続人は不動産業者の意見書などを根拠に更正の請求(申告した税を減らす手続)をし、60%の減額を求めました。審判所は、一連の宅地に共通した地勢が道路との高低差のある地勢なら、高低差は路線価の設定で考慮されているとしたうえで、周辺の一連の宅地と比較してもなお著しい高低差がある場合に限って10%減を適用すると述べています。この土地は道路に接する他の宅地と比べても著しく高い位置にあるとして、全部について10%を相当としました(10%は相続人が修正申告で使っていた割合)。
比べる相手は、同じ路線価が付いた道路に面する周辺の宅地です。同じ裁決は、畑と宅地の間ががけで一体に使われていないとして両者を別の評価単位に分け、それぞれに10%を掛けました。
出典:財産評価基本通達14(路線価)/平成29年4月7日裁決(国税不服審判所)
路線価に織り込まれていたら使えない|ただし書と確かめ方
No.4617のただし書は、「路線価、固定資産税評価額または評価倍率が、利用価値の著しく低下している状況を考慮して付されている場合にはしんしゃくしません」と定めています。同じ事情で二度は下げられません。
確かめ方は、対象地の路線価と、その事情のない似た条件の道路の路線価を比べることです(周知の埋蔵文化財包蔵地と同じです)。同じ水準なら織り込まれていないと判断でき、対象地の道路だけ低ければ織り込みを疑います。路線価のない倍率地域では、評価倍率を掛ける固定資産税評価額を見ます。市町村が固定資産税の評価で「所要の補正」(宅地の状況に応じた補正)として高低差や騒音を減額していれば、ただし書に当たり、相続税で重ねて引けません。
路線価地域では、この所要の補正が逆に裏づけになった例があります。令和2年6月2日の公表裁決は、線路敷から約10〜30mにある貸コンテナ用地の事案です。路線価が付いた道路は線路から約90m以上離れ、路線価に鉄道騒音は織り込まれていませんでした。列車は審判所の調査日に1日489本、相続人が約50分測った騒音は最大85デシベル、市は固定資産税の評価で鉄道騒音補正0.90を適用していました。審判所は、路線価に騒音が織り込まれていないこと、騒音が生じていること、騒音で取引金額が影響を受けていることの3つを要件に立てています。画一的な補正だから取引金額への影響の証明にならないとの税務署側の主張を退けて、土地全体に10%を認め処分を取り消しました。何時間・何本測るかの準則があると認める証拠はないとし、測定の数値だけで判断してもいません。
10%を掛ける範囲と計算|低下している部分が原則、影響が全体に及べば全体
控除するのは、「利用価値が低下していると認められる部分の面積に対応する価額」の10%です。土地の一部だけが低ければ、その部分に対応する価額にだけ掛けます。
設例は、普通住宅地区にある間口20m・奥行15m(300㎡)の整形地で、路線価は200,000円、奥行15mの奥行価格補正率(奥行の長さで決まる率)は1.00です。このうち道路より低い部分が120㎡あります。
自用地としての価額:200,000円 × 1.00 × 300㎡ = 60,000,000円
低下している部分に対応する価額:60,000,000円 × 120㎡ ÷ 300㎡ = 24,000,000円
控除する金額:24,000,000円 × 10% = 2,400,000円
評価額:60,000,000円 − 2,400,000円 = 57,600,000円
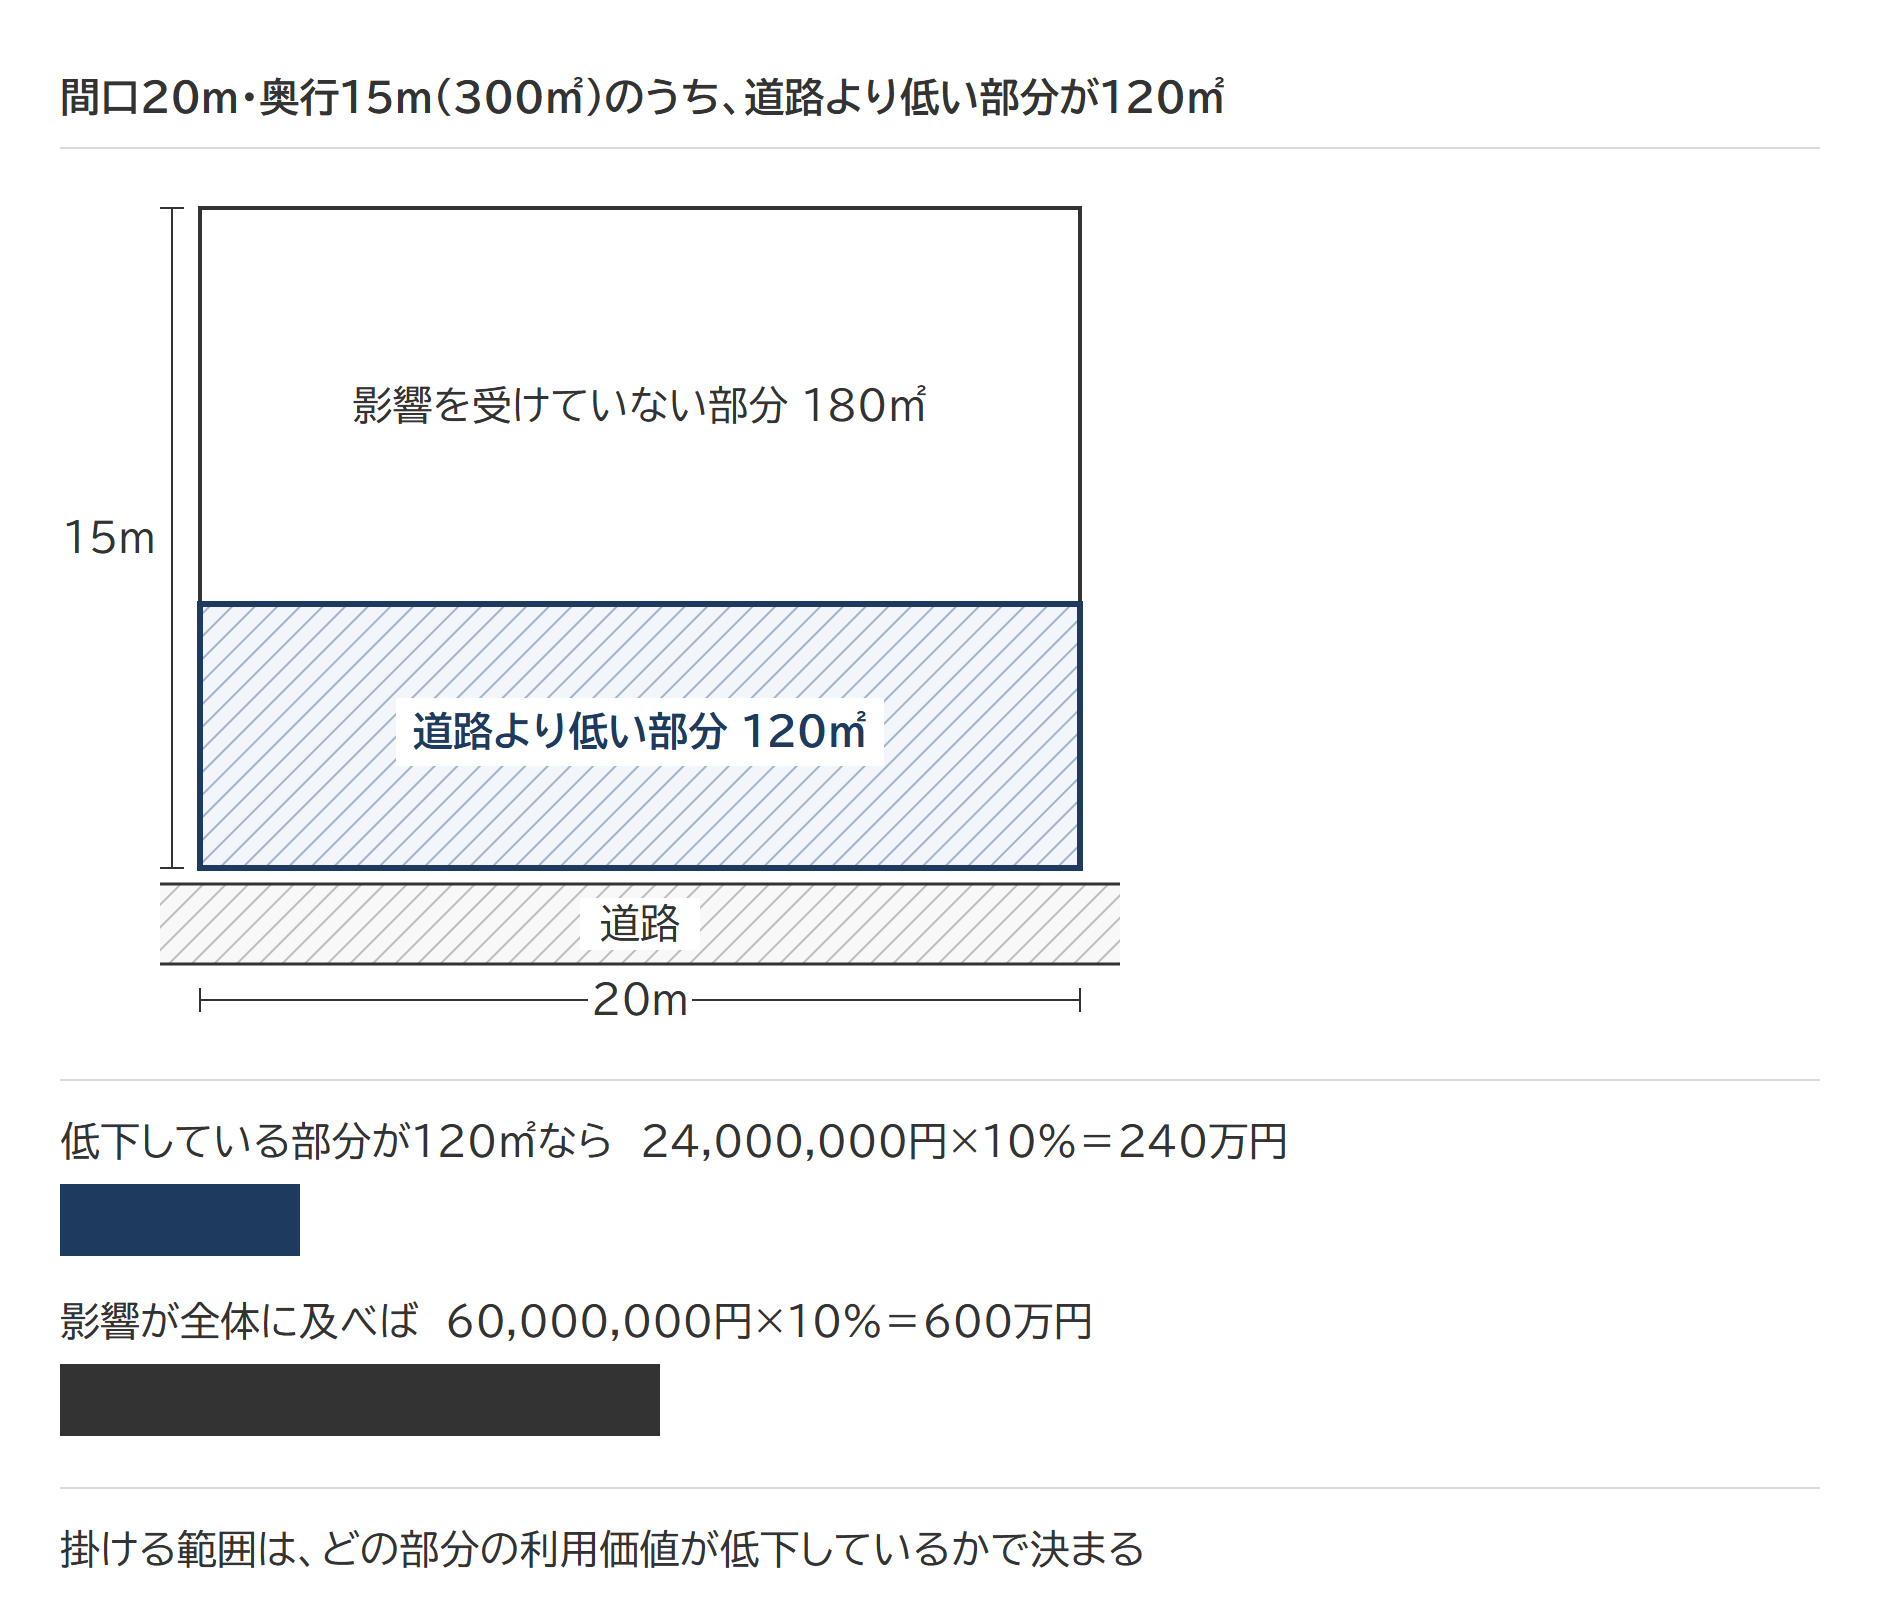
低下している部分が120㎡なら240万円、影響が全体に及べば600万円を引きます。公表裁決2件はどちらも全体でした。鉄道騒音の事案は線路敷から約10〜30mの範囲に土地全体が入るとして地積全体に、高低差の事案は「本件各土地の全部について」10%です。範囲は、どの部分の利用価値が低下しているかで決まります。形の整っていない土地は、不整形地の補正を済ませた自用地としての価額が出発点です。
出典:No.4617 利用価値が著しく低下している宅地の評価|国税庁
がけ地補正・土砂災害の補正とは根拠が別|見る場所も違う
似た減額に、がけ地補正(財産評価基本通達20-5)と土砂災害特別警戒区域の補正(20-6)があります。
| 比べる点 | 通達に条文がある補正 | 通達に条文のない取扱い |
|---|---|---|
| 根拠 | 財産評価基本通達20-5(付表8 がけ地補正率表)・20-6(付表9 特別警戒区域補正率表) | タックスアンサーNo.4617 |
| 減額の決まり方 | がけ地部分・区域内の部分の地積の割合に応じた補正率 | 一律10% |
| 見るもの | その宅地の中のがけ地部分・区域内の部分 | 付近にある他の宅地との比較 |
「通達に条文がない」の裏づけは3つあります。No.4617のページには、ほかのタックスアンサーにある「根拠法令等」の欄がありません。路線価方式を定める通達13が列挙する補正は15から20-7までで、10%減は入っていません。公表裁決2件はこの10%を課税実務上の取扱いとし、令和2年の裁決は通達1(3)の「その財産の価額に影響を及ぼすべきすべての事情を考慮する」に結び付けました。なお、倍率地域で固定資産税評価額が利用価値の低下を考慮済みなら低下がないものとして評価する通達25-2は、区分地上権やこれに準ずる地役権の目的となっている宅地(高圧線下地など)に限った定めです。
見る場所も違います。国税庁の質疑応答事例は、がけ地補正の対象を「平たん部分とがけ地部分等が一体となっている宅地」とし、がけ地等を有する宅地では敷地の中の傾斜を見ます。10%減の高低差は、道路や付近の宅地との落差です。敷地の中の傾斜か、周囲との落差か。見ている場所が違うので、同じ宅地でも別々に検討します。重ねて引けるのは、ただし書と同じく、その落差をがけ地補正率が拾っていないときに限ります。
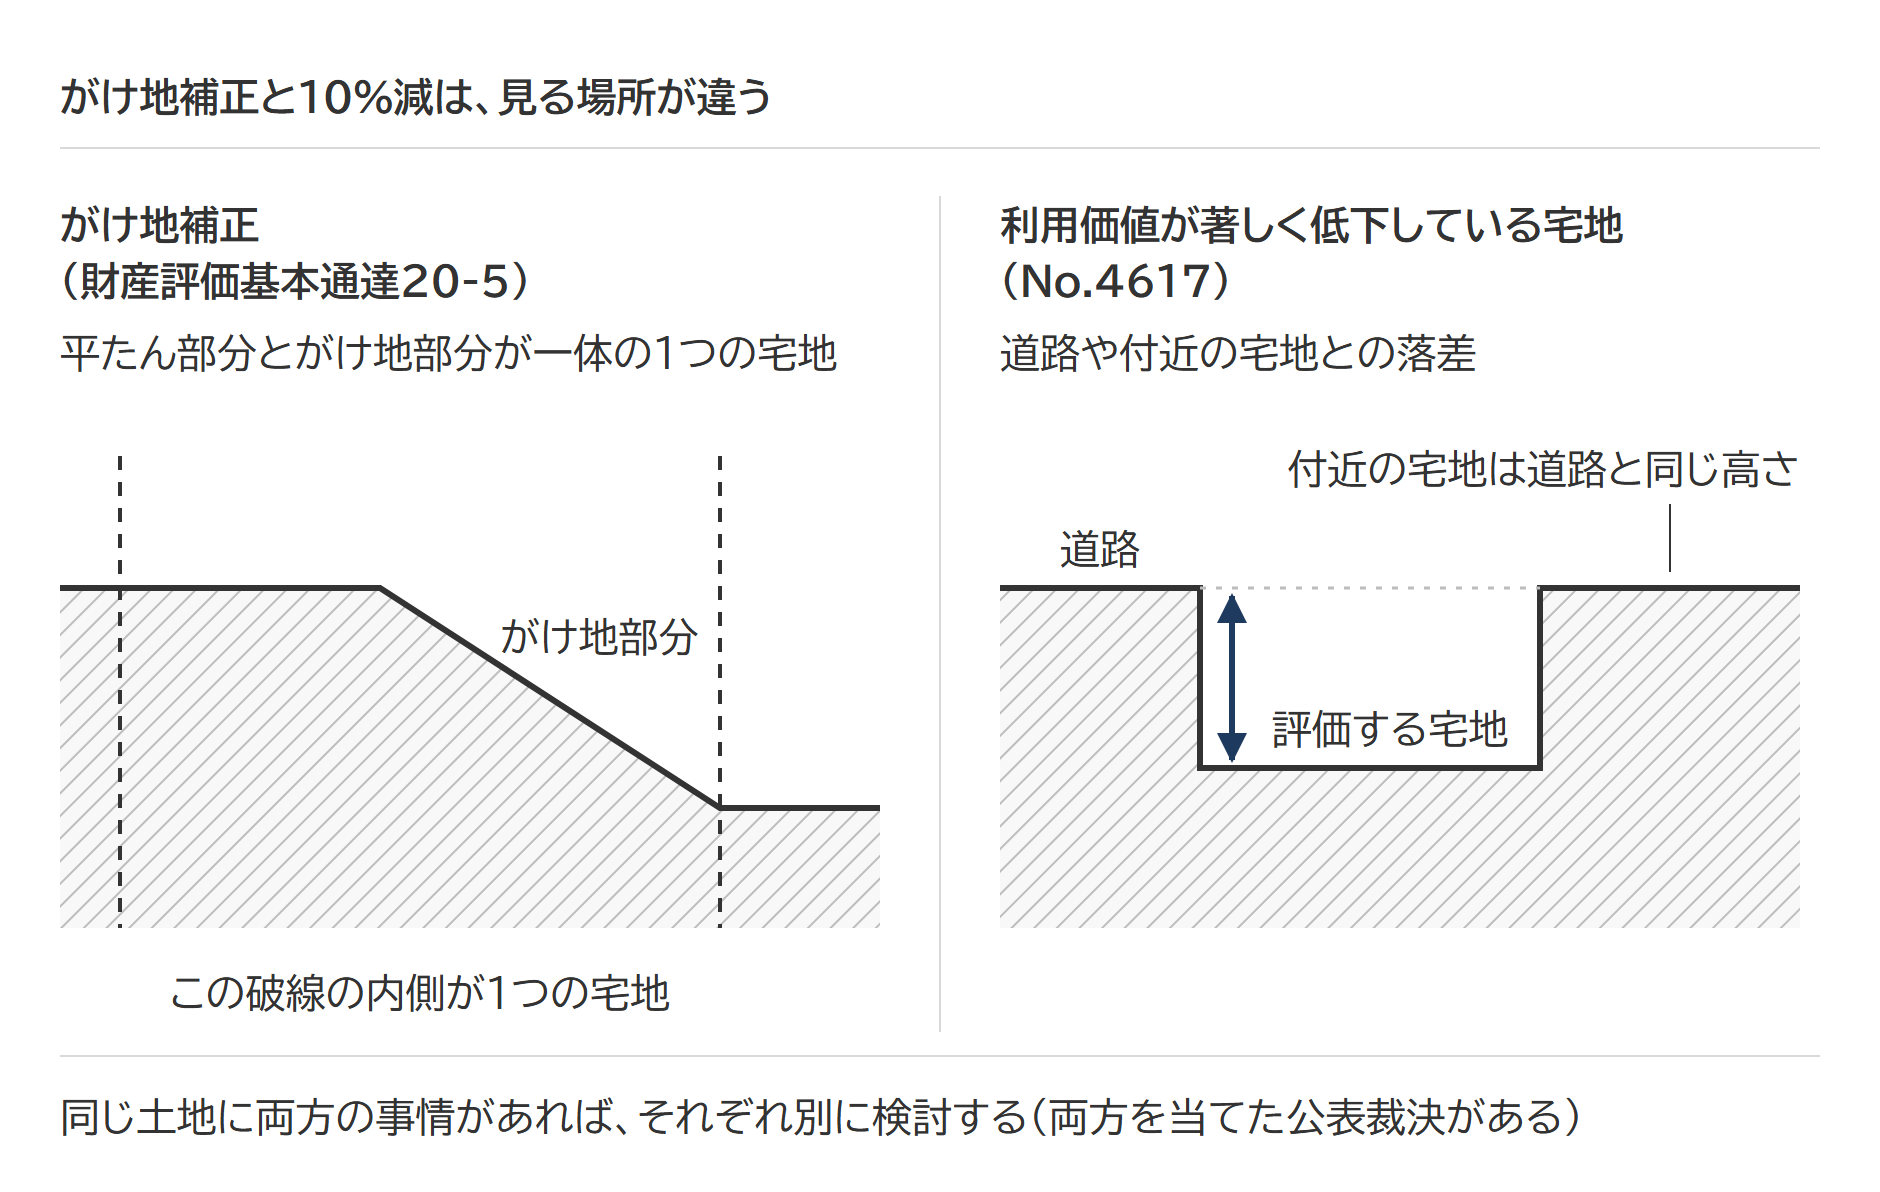
両方を同じ宅地に当てた例が、平成29年の裁決の別表4です。がけ地補正率0.87を掛けた16,519,722円に(1−0.1)を掛けて14,867,749円としています。
出典:財産評価基本通達13(路線価方式)/20-5(がけ地等を有する宅地の評価)/20-6(土砂災害特別警戒区域内にある宅地の評価)/25-2(倍率方式により評価する宅地の自用地としての価額)
出典:質疑応答事例 がけ地補正率を適用するがけ地等を有する宅地|国税庁/平成29年4月7日裁決 別表4(国税不服審判所)
日照阻害だけ建築基準法の基準がある|日影規制の区域と時間は条例で決まる
4つ目の場面の日照阻害には、括弧書きで「建築基準法第56条の2に定める日影時間を超える時間の日照阻害のあるもの」と定義が添えられています。4つの場面の中で、日照阻害だけが法律の条文を指しています。
建築基準法56条の2第1項の日影規制は、別表第四に掲げる地域のうち地方公共団体の条例で指定する区域にだけ掛かり、規制の時間も、別表第四に並ぶ号の中から条例が選びます。全国一律の日影時間はありません。その土地の市区町村の条例が指定する区域と時間を確かめてから、超えているかを見ます。別表第四に商業地域・工業地域・工業専用地域はないので、これらの地域にある宅地には56条の2の日影時間そのものがありません。
よくある質問
高低差が何メートルあれば著しいといえますか。
No.4617に数値はありません。「その付近にある宅地に比べて著しく高低差のある」かどうかで、周辺の一連の宅地と比べて決まります。一帯が同じように道路より高ければ、その高低差は路線価に入っているので対象外です。
墓地の隣というだけで10%下げられますか。
4つ目の場面の「忌み等」に当たりますが、条件は「その取引金額に影響を受けると認められる」ことです。周辺一帯が同じように墓地に面し、路線価がそれを踏まえて付いていれば、ただし書で引けません。心理的な嫌悪感による減価を基本的に考慮しない土壌汚染地の扱いとは別の論点です。
10%より大きく下げることはできますか。
No.4617が示すのは10%です。平成29年の裁決は、不動産業者の意見書などによる60%の減額を、周辺の取引相場の裏づけを欠くとして退けました。10%を超える減価を主張するなら、通達の計算額が時価を上回ることを不動産鑑定評価で示す筋になります。
農地や山林でも使えますか。
No.4617は、宅地比準方式で評価する農地・山林について、宅地に転用するとき造成費用を投下してもなお、宅地としての利用価値が付近にある他の宅地の利用状況からみて著しく低下していると認められる部分があれば同様としています。平成29年の裁決も、通達40が市街地農地を宅地に比準して評価することを理由に、市街地農地に10%減を適用しました。農地の評価の区分で、宅地比準方式に当たるかを先に確かめます。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 土地区画整理事業中の宅地の相続税評価|仮換地の価額・95%評価と個別評価申出書
 不動産を買うと相続税が下がる仕組み|時価と評価額が別物だからで、差が大きいだけでは否認されないが、著しい軽減と意図が重なった事案では通達によらない評価が認められた
 貸家建付地とは|自用地としての価額×(1−借地権割合×借家権割合×賃貸割合)で決まり、賃貸割合は床面積で数える
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。