
この記事の要点
- 山林は純山林・中間山林・市街地山林の3区分。純山林・中間山林は倍率方式、市街地山林は宅地比準方式(倍率が定められている地域は倍率方式)で評価します。
- どの区分かは評価倍率表の山林欄でわかります。「純」「中」なら倍率方式、「比準」「市比準」なら宅地比準方式です。
- 評価単位は1筆ごとが原則。利用の単位となっている一団の山林でまとめるのは、宅地比準方式で評価する市街地山林だけです。
- 保安林は伐採関係の区分に応じた控除割合(0.3〜0.8)、特別緑地保全地区内の山林は80%を控除します。立木は林地と別の財産で、同じ仕組みの控除があります。
- 地上権や賃借権が設定されている山林は権利の価額を差し引きます。分収林契約の山林は、所有者の分収割合の部分を自用地のまま残し、それ以外の部分からだけ権利の価額を差し引きます。
山林の相続税評価額は、純山林と中間山林なら、固定資産税評価額に評価倍率表の倍率を掛けて計算します。どの区分かは評価倍率表の山林欄でわかり、「純」「中」なら倍率方式です。「比準」「市比準」なら市街地山林で、宅地であるとした場合の価額から造成費を引く宅地比準方式です。
評価の土台はこの区分で決まり、あとは差し引きです。保安林のように伐採の制限がある山林は、制限がないものとした価額から、制限の程度に応じた控除割合(0.3〜0.8)の分を引きます。地上権や賃借権が設定されていれば権利の価額を引き、伐採の収益を分ける分収林契約があれば、所有者の分収割合に当たる部分には権利の価額を引かず、残りの部分からだけ引きます。
倍率方式も宅地比準方式も、林地、つまり土地を評価する方法です。立木は林地と別の財産で、相続で取得した立木は時価の85%で評価します。林地と立木の評価額は、ほかの財産と合計して基礎控除額を超えなければ、相続税がかかりません。
山林の3区分は評価倍率表の山林欄で決まる
国税庁が財産の評価方法を定めた財産評価基本通達は、山林を純山林・中間山林・市街地山林の3つに区分し、純山林と中間山林は倍率方式、市街地山林は比準方式(宅地比準方式)または倍率方式で評価すると定めています。
| 区分 | 評価倍率表の山林欄 | 評価方法 | 評価単位 |
|---|---|---|---|
| 純山林 | 「純」と倍率 | 倍率方式(固定資産税評価額 × 倍率) | 1筆の山林 |
| 中間山林 | 「中」と倍率 | 倍率方式(固定資産税評価額 × 倍率) | 1筆の山林 |
| 市街地山林 | 「比準」または「市比準」 | 宅地比準方式(宅地であるとした場合の価額 − 造成費)。倍率が定められている地域は倍率方式 | 宅地比準方式で評価するものは、利用の単位となっている一団の山林。倍率方式で評価するものは1筆の山林 |
出典:財産評価基本通達45(評価の方式)|国税庁/評価倍率表(一般の土地等用)の説明|国税庁
評価倍率表の見方|「純」「中」「比準」「市比準」とは
評価倍率表は、国税庁の財産評価基準書のサイトにあります。山林欄に書かれているのは、その地域の山林の分類と評価方式、固定資産税評価額に掛ける倍率の3つです。「純 9.3」なら純山林で倍率は9.3、「中 28」なら中間山林で倍率は28と読みます。道路に面する宅地の1㎡当たりの価額(路線価)を示す路線価図には、山林の区分も評価方式も載っていません。
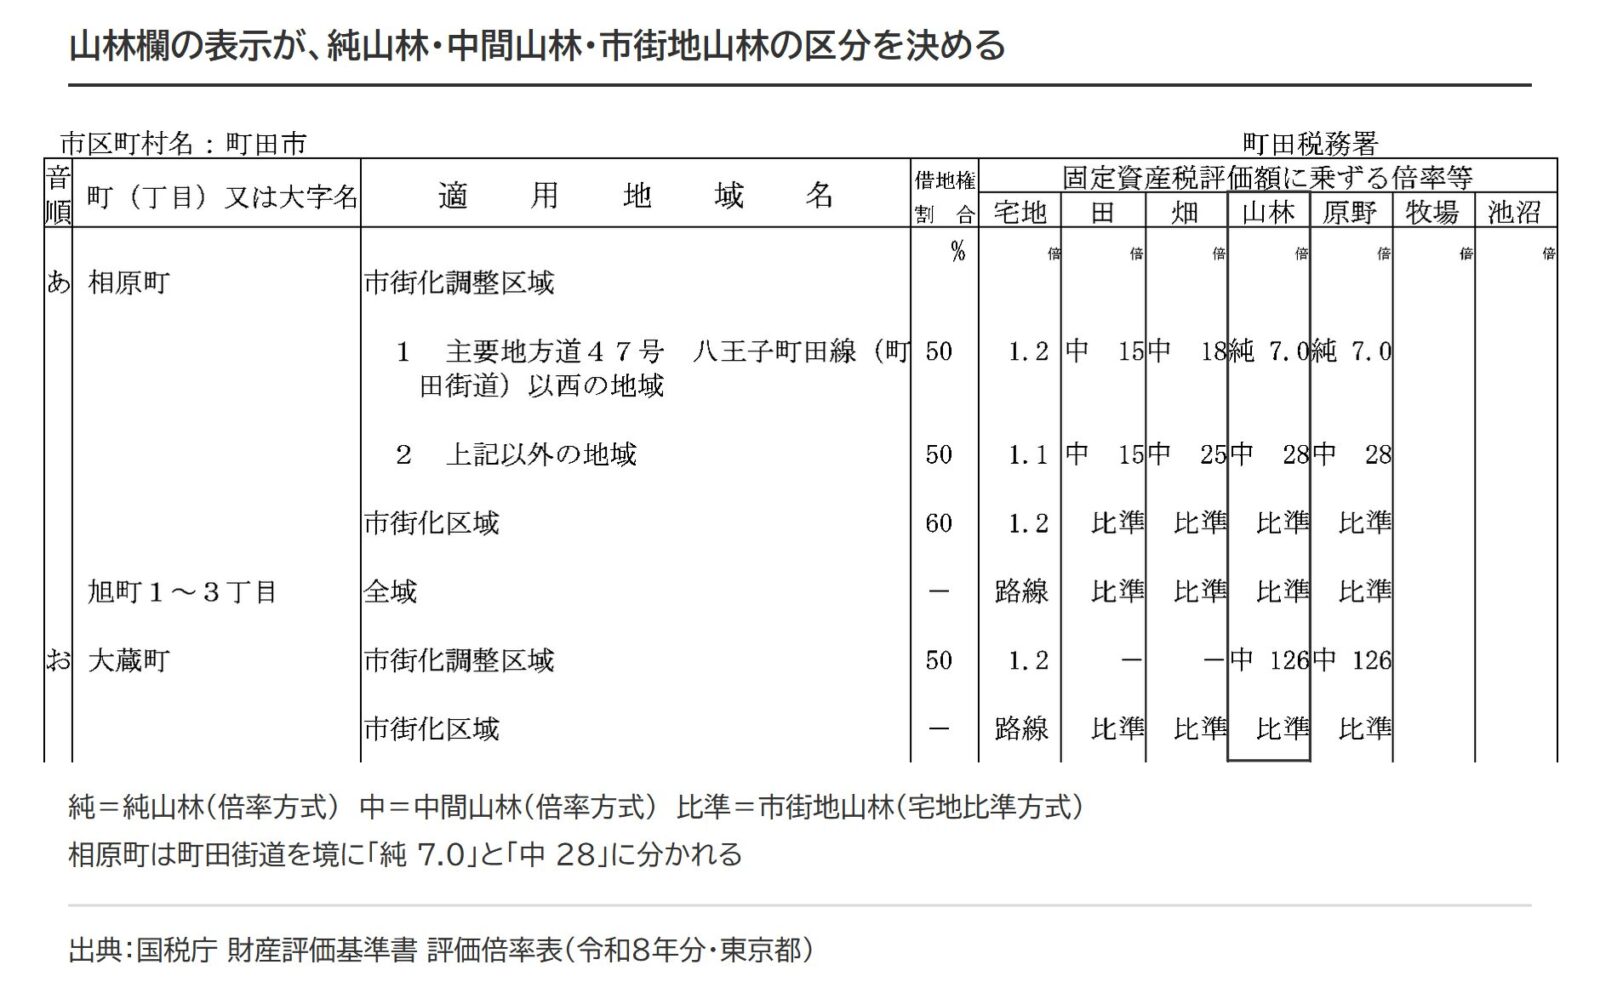
上の図は、令和8年分の東京都町田市の評価倍率表です。相原町の市街化調整区域は、町田街道を境に西側が「純 7.0」、それ以外の地域が「中 28」に分かれます。相原町の市街化区域は「比準」です。同じ町でも、道路1本で区分も倍率も変わります。評価する山林の位置を地図で確かめ、それから倍率表の適用地域名に当てます。大蔵町の市街化調整区域は「中 126」です。中間山林の倍率には、百倍を超えるものもあります。
出典:令和8年分 財産評価基準書 東京都(評価倍率表)|国税庁/評価倍率表 町田市(令和8年分)|国税庁
純山林・中間山林・市街地山林とは|違いは倍率の決め方に表れる
中間山林は、通達45のかっこ書きで「通常の山林と状況を異にするため純山林として評価することを不適当と認めるもの」と定められていて、林業の条件ではなく地価の事情で倍率が決まる山林です。純山林と中間山林の倍率は、どちらも地域ごとの売買実例価額や精通者意見価格(土地の価格に詳しい人の意見)をもとに国税局長が定めます。違うのは地域の区切り方です。純山林の倍率は「地勢、土層、林産物の搬出の便等の状況の類似する地域ごとに」、中間山林の倍率は「地価事情の類似する地域ごとに」定めます。
出典:財産評価基本通達47(純山林の評価)|国税庁/財産評価基本通達48(中間山林の評価)|国税庁
市街地山林は、宅地であるとした場合の価額から造成費を引いて評価する山林で、価額の出発点が宅地です。
原野の相続税評価は、山林と同じ3区分(純原野・中間原野は倍率方式、市街地原野は比準方式か倍率方式)です。原野の賃借権は耕作権の定めを準用し(通達60)、特別緑地保全地区内の原野は80%を控除します(58-5)が、保安林の控除に当たる定めは原野にはありません。
出典:財産評価基本通達49(市街地山林の評価)|国税庁/財産評価基本通達57(原野の評価の方式)|国税庁/財産評価基本通達58-5(特別緑地保全地区内にある原野の評価)|国税庁/財産評価基本通達60(原野の賃借権の評価)|国税庁
評価単位は1筆ごとが原則
山林は、土地課税台帳に登録された1筆を評価単位とし、山林の上に設定された地上権や賃借権も同じ単位で評価します。宅地比準方式で評価する市街地山林は、利用の単位となっている一団の山林を評価単位にします。倍率方式で評価する市街地山林は、純山林・中間山林と同じく1筆ごとです。
地積は、斜面に沿って測った面積ではなく水平面積です。
出典:財産評価基本通達7-2(評価単位)|国税庁/質疑応答事例 山林の地積|国税庁
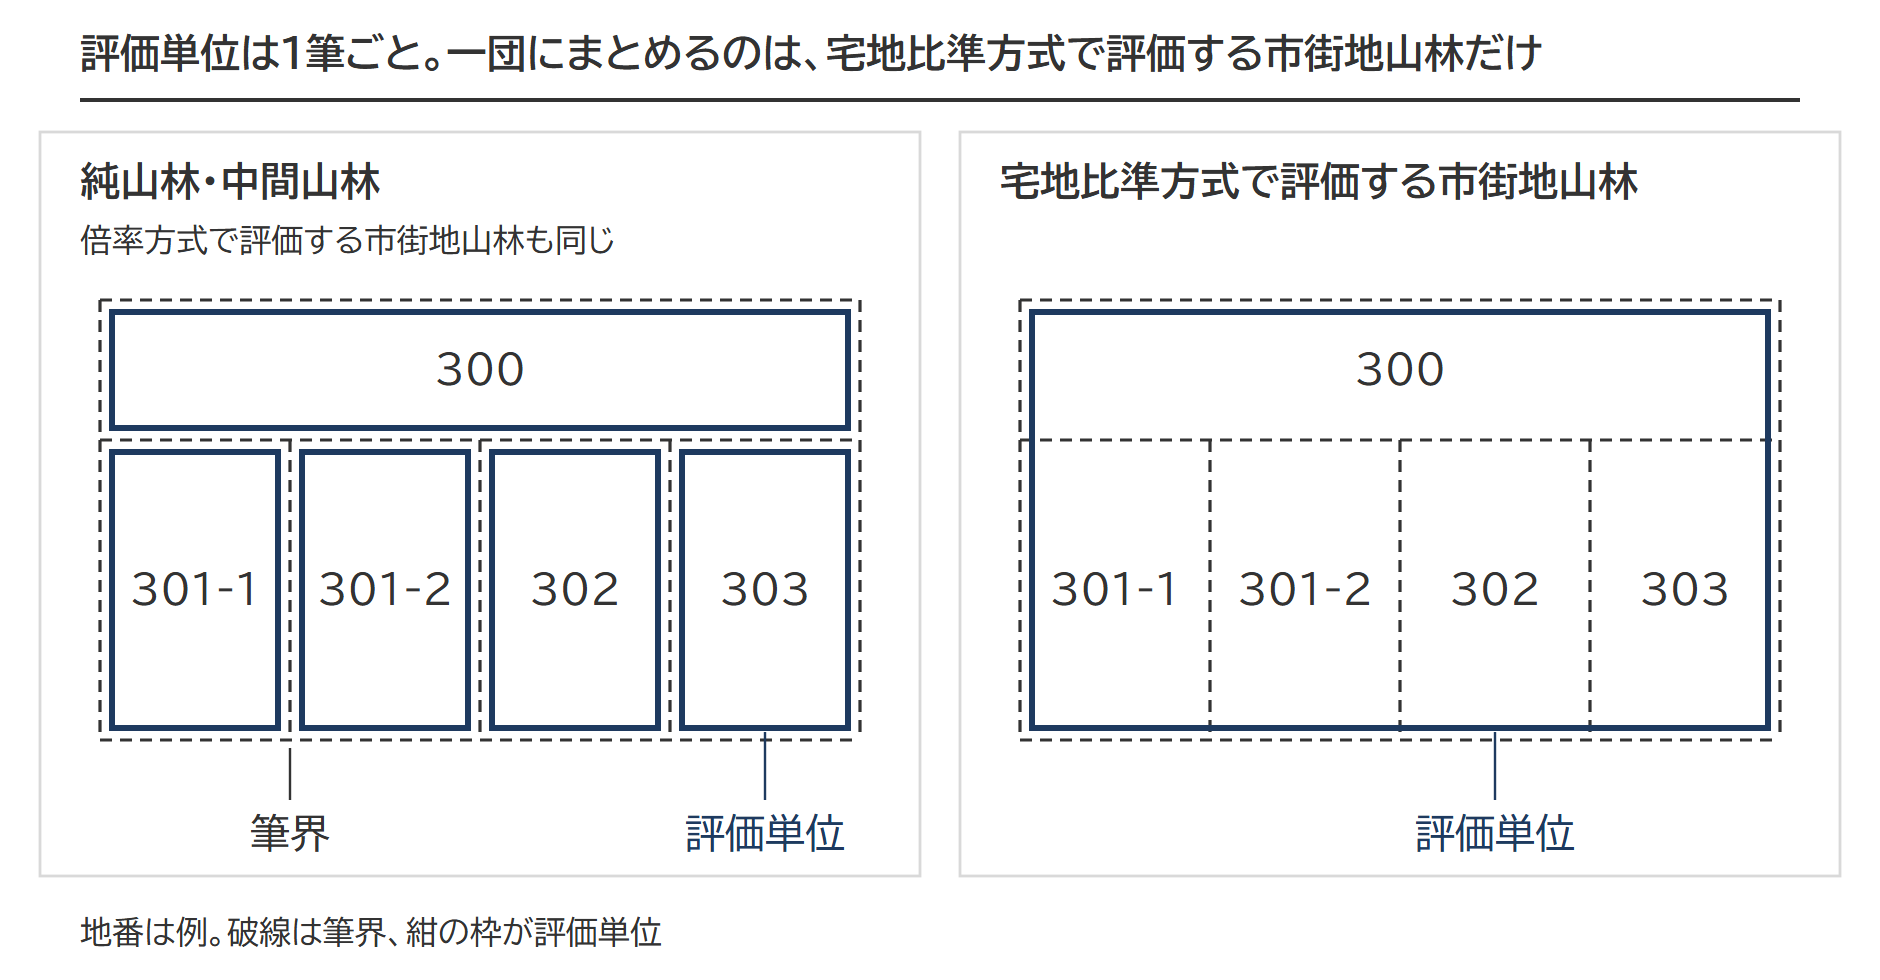
宅地比準方式は、奥行や形に応じた補正(画地調整)まで宅地に準じて評価するため、評価単位も宅地としての効用を果たす規模で判定します。市街地農地と同じ考え方で市街地山林も判定するというのが、国税庁の質疑応答事例の説明です。
一団の範囲の決め方は宅地と同じで、自分で使っている山林は全体で1つ、貸している山林は貸付先ごとに分けます。宅地の評価単位の区切り方は、土地の評価単位の区切り方で整理しています。
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。
純山林・中間山林の評価額は固定資産税評価額×倍率で計算する
画地調整のような補正はなく、評価倍率表の山林欄の倍率をそのまま固定資産税評価額に掛けます(財産評価基本通達47・48)。
純山林・中間山林の評価額
固定資産税評価額 × 倍率
出典:財産評価基本通達47(純山林の評価)|国税庁/財産評価基本通達48(中間山林の評価)|国税庁
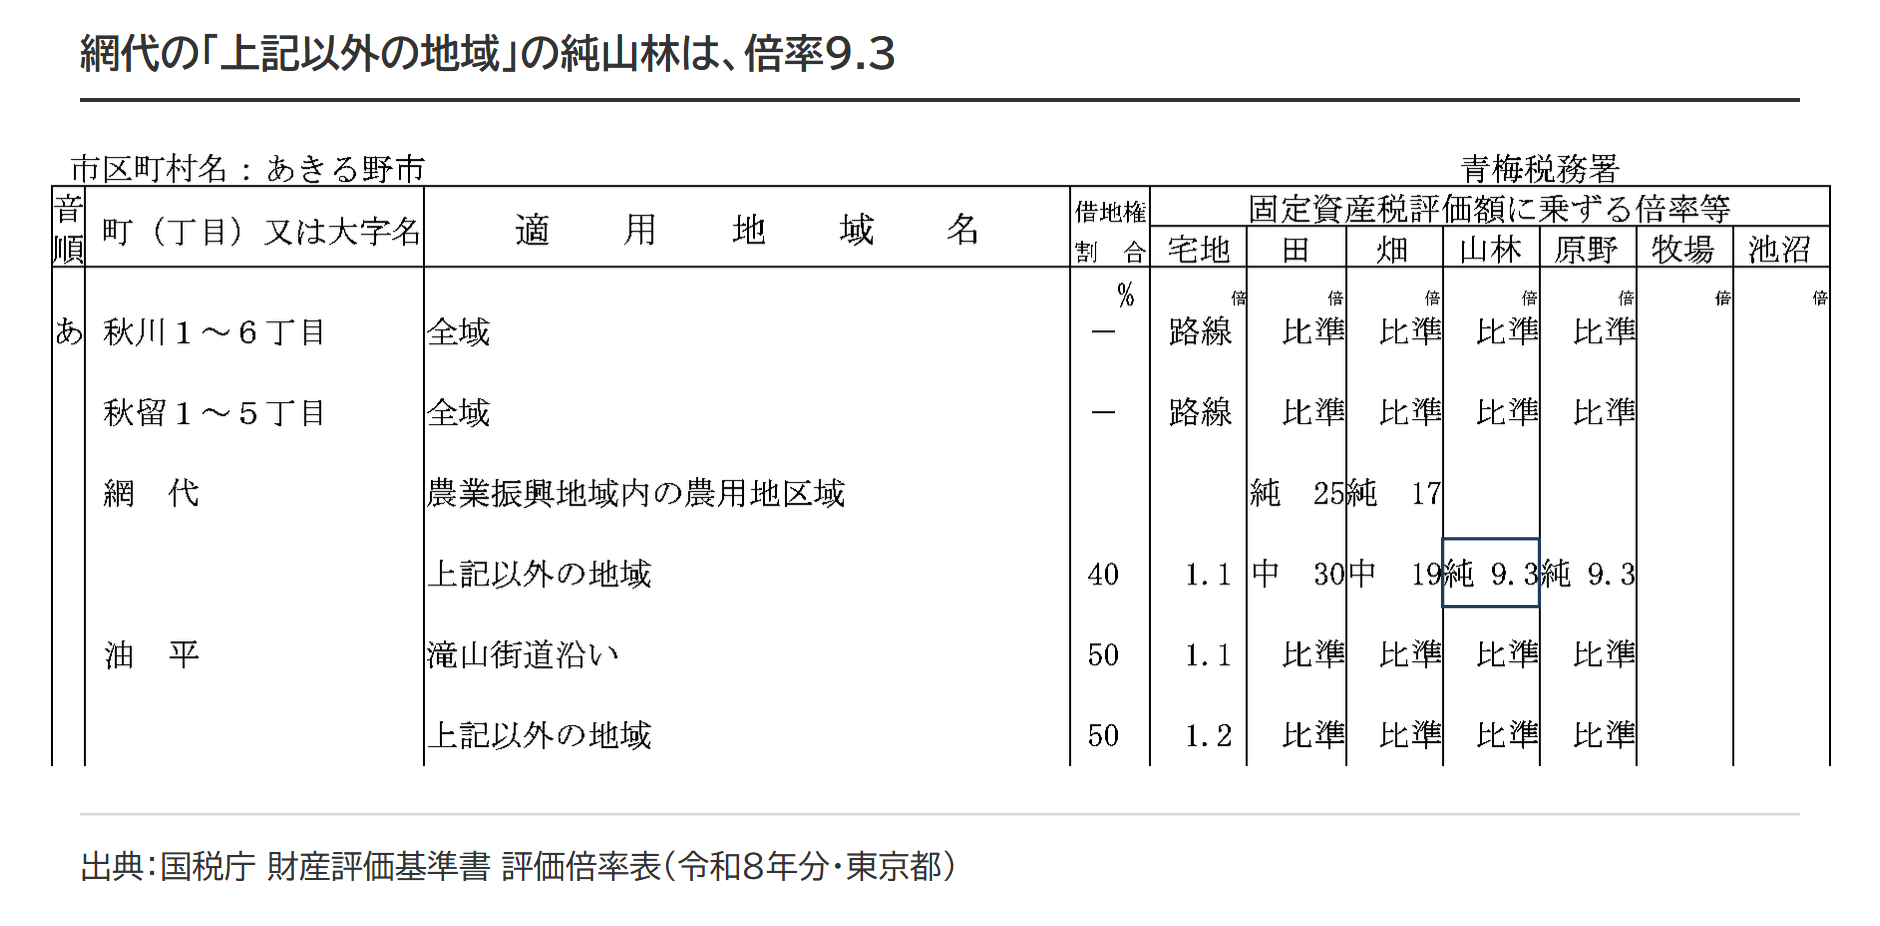
上の図は令和8年分の東京都あきる野市の評価倍率表で、網代の「上記以外の地域」にある山林の欄が「純 9.3」です。
設例:純山林の評価額
- 純山林。地積1,000㎡、固定資産税評価額70,000円(1㎡当たり70円)
- 評価倍率表の山林欄は「純 9.3」
70,000円 × 9.3 = 651,000円
固定資産税評価額の調べ方(課税明細書・評価証明書・名寄帳)
固定資産税評価額は、毎年届く課税明細書で確かめられますが、保安林は非課税で載らず、小さな山林は明細書に出ないことがあります。市区町村(東京23区は都税事務所)で名寄帳か固定資産評価証明書を取ると、全部の筆を確かめられます。
市街地山林は宅地比準方式か倍率方式
市街地山林は、その山林が宅地であるとした場合の価額から、宅地に転用するための造成費を引いて評価します。これが宅地比準方式です。評価倍率表の山林欄に倍率が定められている地域の市街地山林は、純山林と同じく固定資産税評価額に倍率を掛けます。
市街地山林の評価額(宅地比準方式)
(宅地であるとした場合の1㎡当たりの価額 − 宅地に転用する場合の1㎡当たりの造成費)× 地積
財産評価基本通達49の原文は「その山林が宅地であるとした場合の1平方メートル当たりの価額」です。この価額は、付近の宅地を路線価方式か倍率方式で評価した1㎡当たりの価額を基に、その宅地と山林の位置や形状の差を考慮して求めます。この宅地であるとした場合の1㎡当たりの価額の求め方は、路線価地域か倍率地域かで分かれます。
- 路線価地域:路線価 × 画地調整率
- 倍率地域:近傍宅地の固定資産税評価額 × 宅地の評価倍率 × 画地調整率
画地調整率は、路線価地域なら評価する山林がある地区区分の率、倍率地域なら普通住宅地区の率を参考にして計算して差し支えないと、国税庁の質疑応答事例が示しています。
出典:財産評価基本通達49(市街地山林の評価)|国税庁/質疑応答事例 市街地農地等を宅地比準方式で評価する場合の形状による条件差|国税庁
路線価地域か倍率地域かは、評価倍率表の宅地欄で見分けます。「路線」とあれば路線価地域、「1.1」のような倍率があれば倍率地域です。適用地域名の欄が「一部」や「路線価地域」になっている町は、路線価地域と倍率地域が混在しているので、評価する山林がどちらにあるかを路線価図で確かめます。
差し引く造成費は、整地や土盛り、土止めの費用がおおむね同じ地域ごとに国税局長が定める金額です。造成費が大きく、宅地比準方式で計算した価額が近隣の純山林の価額を下回るときは、宅地への転用が見込めない山林として近隣の純山林の価額に比準して評価します。急傾斜地で宅地造成ができないと認められるときも同じ扱いです。地積規模の大きな宅地の評価の対象になるときは、規模格差補正を適用して計算します(地積規模の大きな宅地の評価)。
路線価地域・倍率地域それぞれの計算例、宅地造成費の金額表の読み方、純山林の価額に比準するかどうかの判断は、市街地山林の相続税評価で扱います。
保安林・特別緑地保全地区の山林は控除割合の分を引く
森林法その他の法令で土地の利用や立木の伐採に制限を受けている山林は、制限がないものとして評価した価額から、その価額に控除割合を掛けた金額を引きます。
保安林の相続税評価額は控除割合0.3〜0.8を引いて計算する
保安林の評価額は、保安林でないものとして評価した価額から、伐採の制限の程度に応じた控除割合(0.3〜0.8)の分を引いた金額です。
保安林は固定資産税が非課税なので、固定資産税評価額が付いていません。倍率方式で評価する保安林は、付近にある山林を評価した価額に比準して、保安林でないものとした価額を求めます。
保安林の評価額
保安林でないものとして評価した価額 − その価額 × 控除割合
| 法令に基づき定められた伐採関係の区分 | 控除割合 |
|---|---|
| 一部皆伐 | 0.3 |
| 択伐 | 0.5 |
| 単木選伐 | 0.7 |
| 禁伐 | 0.8 |
控除割合は、立木の評価に使う財産評価基本通達123の表をそのまま使います。どの区分に当たるかは保安林の種類と森林の状況で決まり、東京国税局が別紙「森林法その他の法令の範囲等」に、保安林の種類ごとの伐採の方法と控除割合をまとめています。その別紙では、水源かん養保安林と防風・防霧保安林は原則として伐採種を定めない(一部皆伐と同じ0.3)、土砂流出防備・土砂崩壊防備・飛砂防備保安林は原則として択伐(0.5)、地盤が安定していない森林などは禁伐(0.8)です。その保安林の指定施業要件(伐採の方法)は、都道府県の保安林台帳で確かめます。
出典:財産評価基本通達50(保安林等の評価)|国税庁/財産評価基本通達123(保安林等の立木の評価)|国税庁/伐採制限等を受けている山林の評価(令和8年分・東京都)|国税庁/森林法39条の2(保安林台帳)|e-Gov法令検索
設例:保安林の評価額
- 保安林(純山林)。地積400㎡、固定資産税評価額なし
- 付近の純山林は、上の純山林の設例と同じ(地積1,000㎡、評価額651,000円=1㎡当たり651円)
- 森林法の伐採関係の区分は一部皆伐(控除割合0.3)
①保安林でないものとした価額 651円 × 400㎡ = 260,400円
②保安林の評価額 260,400円 × (1 − 0.3) = 182,280円
法令による地区の指定が重なって伐採制限が重複する山林は、最も厳しい伐採制限に基づく控除割合で評価します。森林法以外の法令(自然公園法や文化財保護法など)による制限の控除割合も、東京国税局の別紙「森林法その他の法令の範囲等」にあります。
特別緑地保全地区内の山林は80%を控除する
特別緑地保全地区内にある山林の評価額
特別緑地保全地区内にないものとして評価した価額 − その価額 × 80%
特別緑地保全地区には、近郊緑地特別保全地区を含みます。80%の控除から除かれるのは、林業を営むために立木の伐採が認められる山林で、かつ純山林に当たるものです。管理協定区域内にあり、協定に貸付期間20年・更新・中途で返還を求められないことの3つが定められている山林は、さらに20%を控除します。申告書には一定の書類を添付します。
出典:財産評価基本通達50-2(特別緑地保全地区内にある山林の評価)|国税庁/質疑応答事例 特別緑地保全地区内で管理協定が締結されている山林の評価|国税庁
立木は林地と別の財産として評価する
ここまでの控除は林地の話で、山林を相続したときの財産は林地と立木の2つです。立木は、財産評価基本通達の立竹木の定めで別に評価します。相続や遺贈(包括遺贈と相続人への遺贈に限ります)で取得した立木は、取得した時の時価に85%を掛けた金額です。保安林の立木は林地と同じ控除割合を、特別緑地保全地区内の立木(林業のための伐採が認められる立木を除きます)は80%を、それぞれ制限がないものとした価額から控除します。
出典:相続税法26条(立木の評価)|e-Gov法令検索/財産評価基本通達123-2(特別緑地保全地区内にある立木の評価)|国税庁
地上権や賃借権が設定されている山林は権利の価額を引く
引く元になる自用地としての価額は、区分ごとの評価と、保安林や特別緑地保全地区の控除までを済ませた価額です。区分地上権(地下や空中に上下の範囲を定めた地上権)や、区分地上権に準ずる地役権(高圧線の架設などを目的とする地役権)の目的となっている山林も、同じ考え方で権利の価額を控除します。
貸し付けられている山林の評価額
自用地としての価額 − 地上権または賃借権の価額
出典:財産評価基本通達51(貸し付けられている山林の評価)|国税庁
地上権の価額は残存期間に応じた割合で決まる
山林に設定された地上権の価額は、地上権が設定されていないものとした山林の価額に、残存期間に応じた相続税法23条の割合を掛けた金額です。存続期間の定めのない地上権は、残存期間25年超30年以下と同じ40%です。
| 残存期間 | 割合 |
|---|---|
| 10年以下 | 5% |
| 10年超15年以下 | 10% |
| 15年超20年以下 | 20% |
| 20年超25年以下 | 30% |
| 25年超30年以下、および存続期間の定めのない地上権 | 40% |
| 30年超35年以下 | 50% |
| 35年超40年以下 | 60% |
| 40年超45年以下 | 70% |
| 45年超50年以下 | 80% |
| 50年超 | 90% |
立木一代限りの地上権のように残存期間が定まっていない地上権は、課税時期の立木の現況から伐採に至るまでの期間を残存期間として、同じ割合を当てます。
出典:相続税法23条(地上権及び永小作権の評価)|e-Gov法令検索/財産評価基本通達53(残存期間の不確定な地上権の評価)|国税庁
賃借権の価額は山林の区分で求め方が分かれる
純山林の賃借権は、残存期間に応じて相続税法23条の割合を準用したものです。契約の残存期間が、山林の上の立木の現況からみて更新されることが明らかなときは、更新で延びると認められる期間を残存期間に加えます。中間山林の賃借権は、契約の内容や利用状況に応じて、純山林の方法か市街地山林の方法で評価します。市街地山林の賃借権は、付近の宅地の借地権の価額などを参酌して求めた価額です。
分収林契約がある山林は所有者の分収割合の部分を自用地のまま評価する
分収林契約は、立木を伐採または譲渡して得た収益を、あらかじめ決めた割合(分収割合)で分ける契約です。当事者は、土地の所有者、造林または育林を行う者、費用の全部または一部を負担する者の三者か、そのうちのいずれか二者です(所得税法施行令78条の分収造林契約・分収育林契約)。
出典:所得税法施行令78条(用語の意義)|e-Gov法令検索
地上権等の価額は造林または育林を行う者の分収割合を掛ける
分収林契約に基づく地上権・賃借権の価額
相続税法23条などで評価した地上権または賃借権の価額 × 造林または育林を行う者の分収割合
掛けるのは山林所有者の分収割合ではなく、権利を持つ造林者の側の割合です。
出典:財産評価基本通達55(分収林契約に基づき設定された地上権等の評価)|国税庁
山林の価額は所有者の分収割合の部分と貸し付けている部分の合計
分収林契約に基づいて貸し付けられている山林の価額
(自用地としての価額Ⓐ × 山林所有者の分収割合Ⓑ)+(Ⓐ − 地上権または賃借権の価額)×(1 − Ⓑ)
山林を、所有者の分収割合に当たる部分と、それ以外の部分に分けて考えます。所有者の分収割合の部分は、権利の価額を引かずに自用地としての価額のままです。残りの部分は貸し付けられている山林として、自用地としての価額から地上権または賃借権の価額を引きます。

設例:分収林契約がある山林の評価額
- 純山林。自用地としての価額3,000,000円
- 分収造林契約の当事者は土地の所有者と造林者の二者。分収割合は所有者40%、造林者60%
- 造林者の地上権の残存期間は33年(相続税法23条の割合50%)
①地上権の価額 3,000,000円 × 50% = 1,500,000円
②所有者の分収割合の部分 3,000,000円 × 40% = 1,200,000円
③それ以外の部分 (3,000,000円 − 1,500,000円)× 60% = 900,000円
④山林の評価額 1,200,000円 + 900,000円 = 2,100,000円
山林の全体から①の地上権の価額を引くと1,500,000円で、分収林契約の山林として評価した2,100,000円より600,000円低くなります。造林者が亡くなったときに評価する地上権の価額は、①に造林者の分収割合60%を掛けた900,000円です。
出典:財産評価基本通達52(分収林契約に基づいて貸し付けられている山林の評価)|国税庁/相続税法23条(地上権及び永小作権の評価)|e-Gov法令検索
立木の側にも同じ仕組みがあります。造林者が持つ立木は、立木の価額に造林者の分収割合を掛けて評価し、費用負担者と土地所有者は、それぞれの分収割合に応じて、伐採の収益の分配を受ける権利(分収期待権)を評価します。
出典:財産評価基本通達126(分収林契約に係る造林者の有する立木の評価)|国税庁/財産評価基本通達127(分収林契約に係る費用負担者及び土地所有者の分収期待権の評価)|国税庁
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 駐車場として貸している土地の相続税評価|自分で経営していれば設備があっても自用地で、土地そのものを貸したときに賃借権を引く
 農地の納税猶予|猶予される税額は農業相続人に集まり、20年で免除されるかは農地の種類と農業相続人の区分で決まる
 市街地農地の相続税評価|宅地比準方式の計算方法と市街地農地等の評価明細書の書き方
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。