
この記事の要点
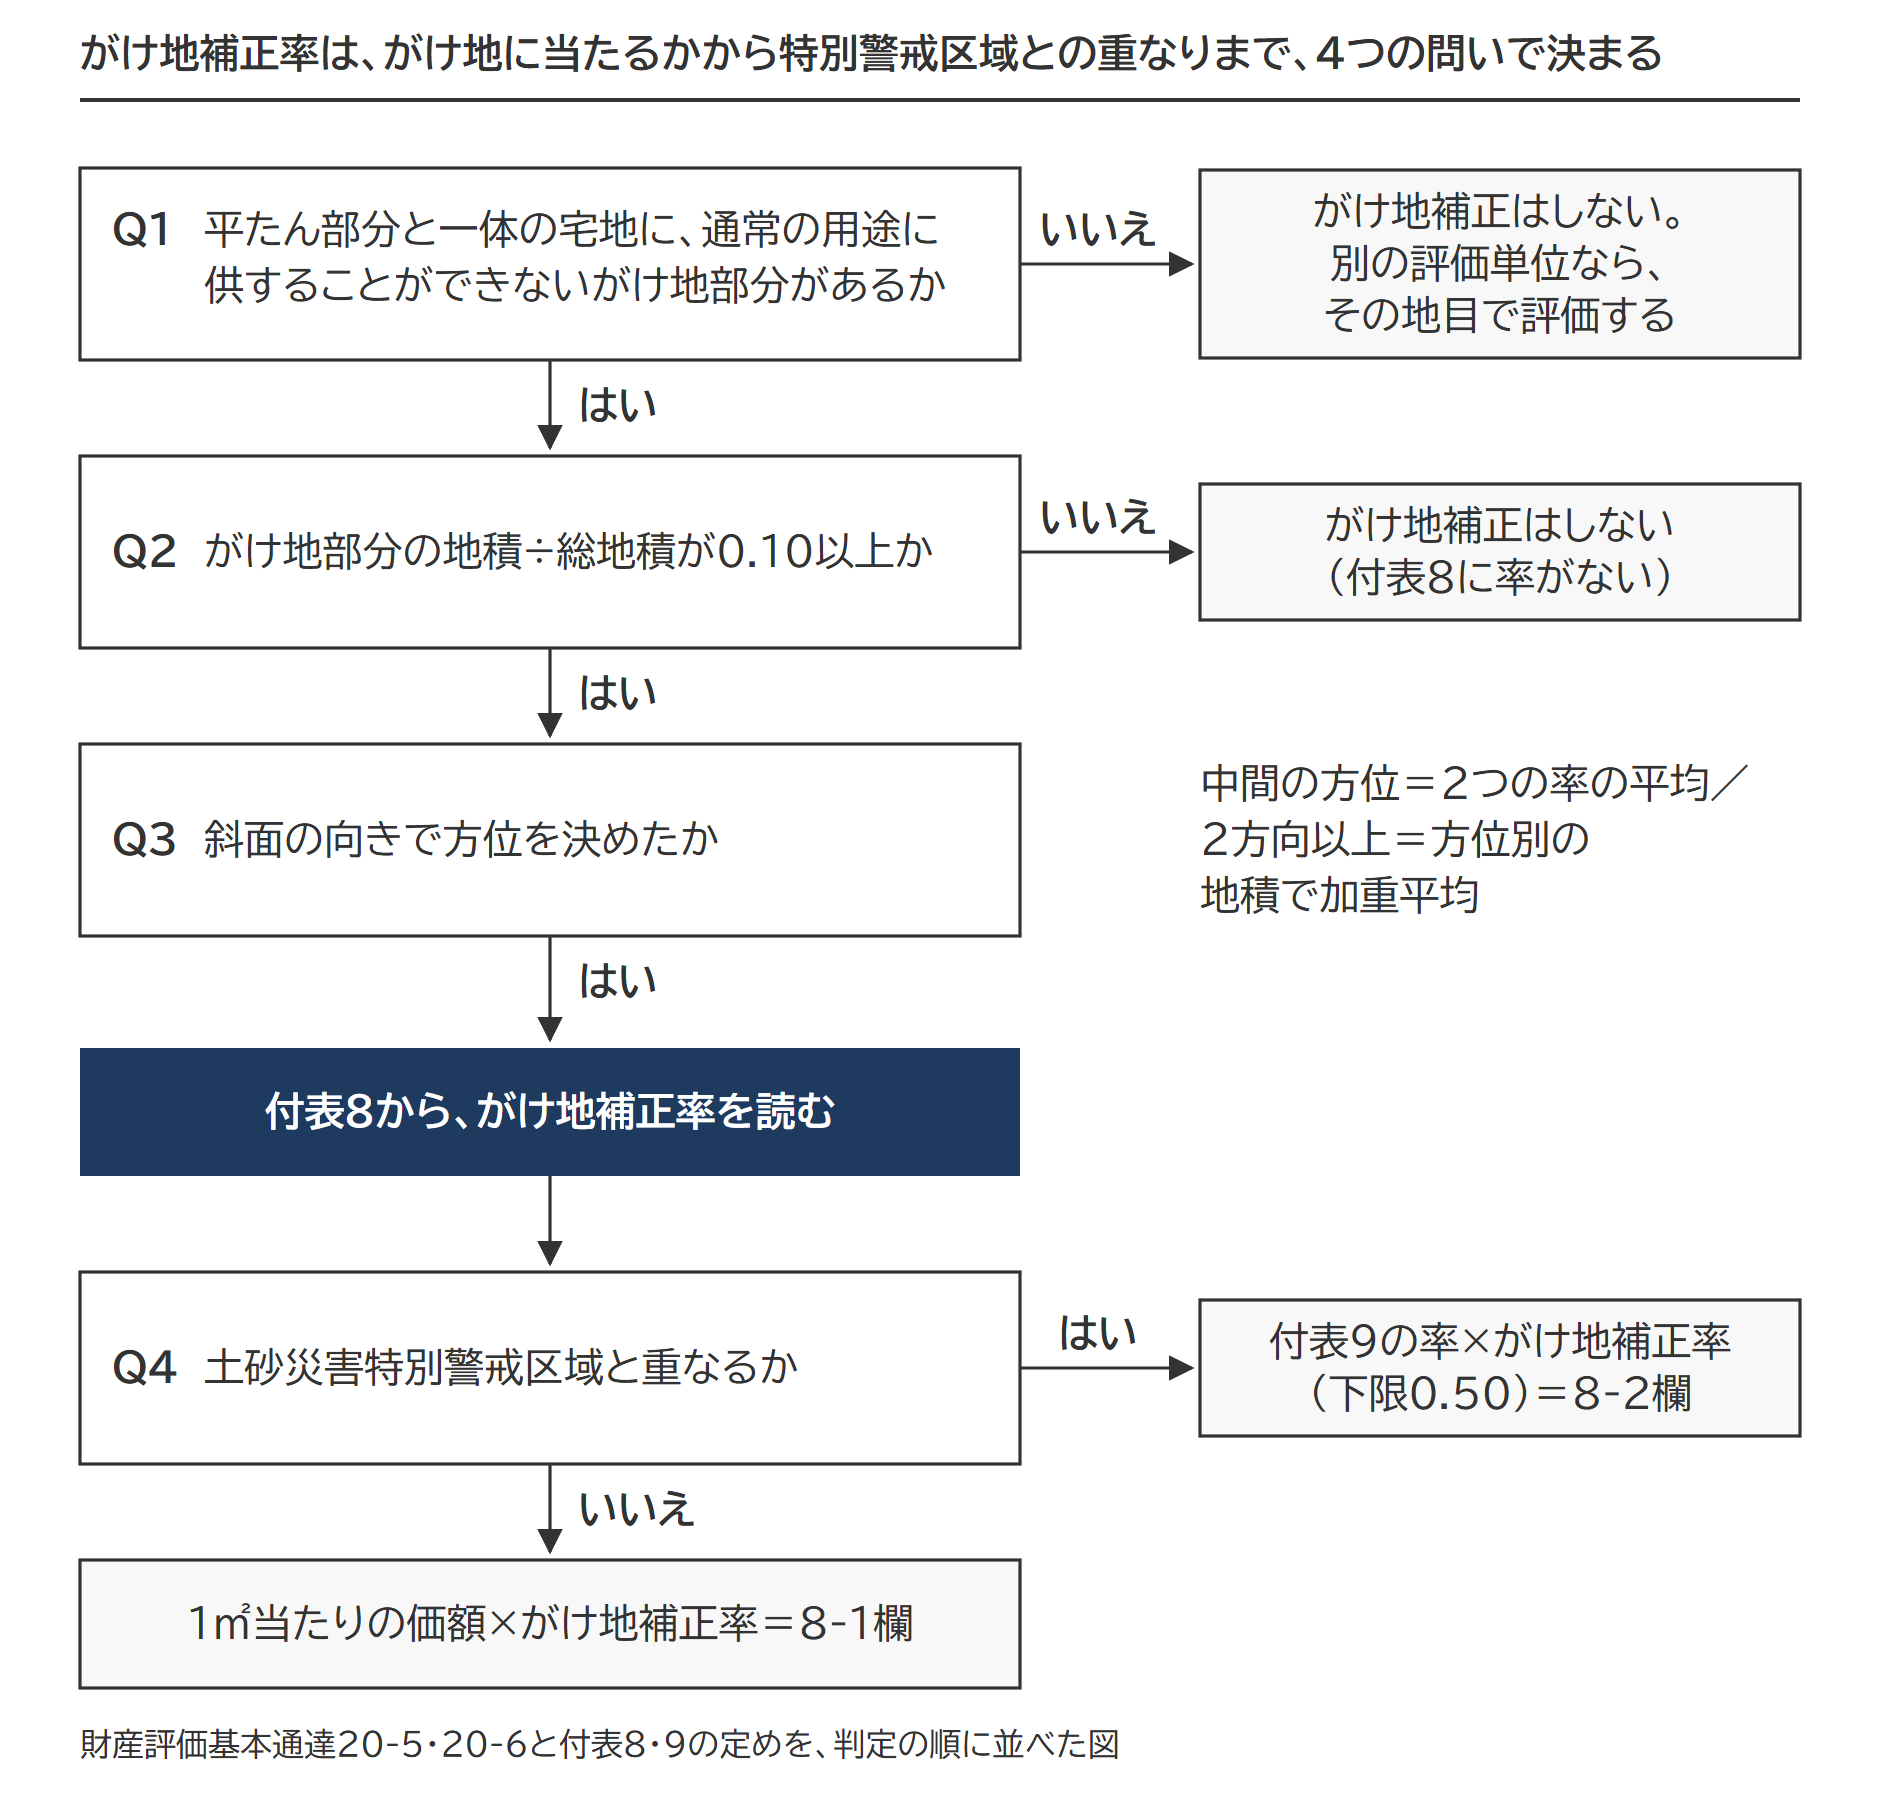
- がけ地等を有する宅地は、平たん部分と一体の宅地のうち通常の用途に供することができないがけ地部分の地積割合と、斜面の方位で決まるがけ地補正率を乗じて評価します。
- がけ地補正率表(付表8)は割合0.10以上から0.90以上までの9行と南・東・西・北の4列で、同じ割合なら北向きの減額が最も大きくなります。
- 中間の方位は両方位の率を平均し、2方向以上にがけ地があるときは方位別のがけ地の地積で加重平均します。
- 土砂災害特別警戒区域と重なる宅地は、特別警戒区域補正率にがけ地補正率を乗じた率(最小値0.50)で、評価明細書の8-2欄で計算します。
- 傾斜度30度は実務上の目安で、30度未満の傾斜地は「利用価値が著しく低下している宅地」として減額できるかを検討します。
がけ地等を有する宅地の相続税評価は、がけ地部分の地積割合と斜面の方位で決まる「がけ地補正率」(0.53〜0.96)を、奥行価格補正などの画地調整(土地の形に応じた補正)を終えた1㎡当たりの価額に乗じて求めます。財産評価基本通達20-5の定めです。
補正率は付表8「がけ地補正率表」から読み、同じ割合なら北向きの斜面が最も低い率になります。中間の方位は2つの率の平均、2方向以上にがけ地があれば方位別の地積で加重平均です。土砂災害特別警戒区域と重なる宅地は、付表9の率にがけ地補正率を乗じた1つの率で評価し、その下限は0.50になります。
がけ地補正とは|がけ地等を有する宅地の評価(財産評価基本通達20-5)
がけ地補正とは、宅地の一部に通常の用途に供することができないがけ地があるとき、がけ地の地積割合と斜面の方位に応じた付表8の率(0.53〜0.96)を乗じて評価額を下げる補正です。がけ地等を有する宅地とは、平たん部分とがけ地部分が一体となっている宅地で、がけ地部分が通常の用途に供することができない状態にあるものです。
国税庁の質疑応答事例は、ひな壇式に造成された住宅団地に見られる擁壁部分(人工の擁壁か自然の擁壁かは問いません)を例に挙げています。擁壁のある宅地も、擁壁部分(のり面を含む)が通常の用途に供することができない部分なら、がけ地等を有する宅地に当たります(質疑応答事例 04/26)。
20-5 がけ地等で通常の用途に供することができないと認められる部分を有する宅地(次項の定めにより評価するものを除く。)の価額は、その宅地のうちに存するがけ地等ががけ地等でないとした場合の価額に、その宅地の総地積に対するがけ地部分等通常の用途に供することができないと認められる部分の地積の割合に応じて付表8「がけ地補正率表」に定める補正率を乗じて計算した価額によって評価する。
要件に当たれば補正率を乗じるのが通達の定めで、適用するかどうかを選ぶ扱いではありません。
がけ地とは(傾斜度30度の目安)
傾斜の角度について、財産評価基本通達と質疑応答事例に定めはありません。実務では、傾斜度30度以上の部分をがけ地とする目安が用いられることが多いと考えられます。参考として、急傾斜地の崩壊による災害の防止に関する法律2条1項は、急傾斜地を傾斜度が30度以上である土地と定義しています。傾斜度30度は、水平距離10mに対して高低差が約5.8mある勾配(tan30°≒0.577)です。
がけ地部分の地積が総地積の0.10未満のときは、付表8の最小の行が「0.10以上」で、それより小さい割合の率は定められていないため、がけ地補正率を乗じる計算はしません。
出典:財産評価基本通達20-5(がけ地等を有する宅地の評価)/急傾斜地の崩壊による災害の防止に関する法律2条1項(e-Gov法令検索)
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。
がけ地割合の求め方(がけ地の地積÷総地積)
分子は通常の用途に供することができないがけ地部分の地積、分母は宅地の総地積です。総地積は、平たん部分とがけ地部分を合わせた、評価する宅地(1つの評価単位)全体の地積です。
付表8の行は0.10刻みなので、求めた割合をその行に当てはめて読みます。がけ地部分100㎡・総地積300㎡なら100㎡÷300㎡≒0.333で、「0.30以上」の行です。
割合を求める前に、がけ地部分が平たん部分と同じ評価単位に入るかを確かめます。平たん部分の宅地と、山林や雑種地であるがけ部分を別の評価単位として評価すべき場合は、がけ地等を有する宅地に当たらず、がけ地補正はしません。評価単位の区切り方は土地の評価単位とは|地目・利用の単位・取得者の3つで区切る判定手順と、一体利用・駐車場の線引きで整理しています。
出典:質疑応答事例 がけ地補正率を適用するがけ地等を有する宅地
がけ地の方位の決め方(付表8の注)
がけ地の方位は、斜面の向きで判定します。宅地の南側にあるがけで、斜面が南に向かって下っていれば「南」です。付表8には南・東・西・北の4方位の率があり、同じ割合なら南が最も高く、北が最も低い率になります。
南東のように表にない中間の方位は、両側の方位の率を平均します。割合0.30以上で南東なら、南0.88と東0.87の平均は0.875です。国税庁の質疑応答事例の計算例と同じく小数点以下2位未満を切り捨て、0.87とします。北北西のような場合は、北のみの方位によっても差し支えありません。
2方向以上にがけ地があるときは、がけ地部分の全地積の割合で方位別の率を求め、方位別のがけ地の地積で加重平均します(質疑応答事例 03/22)。
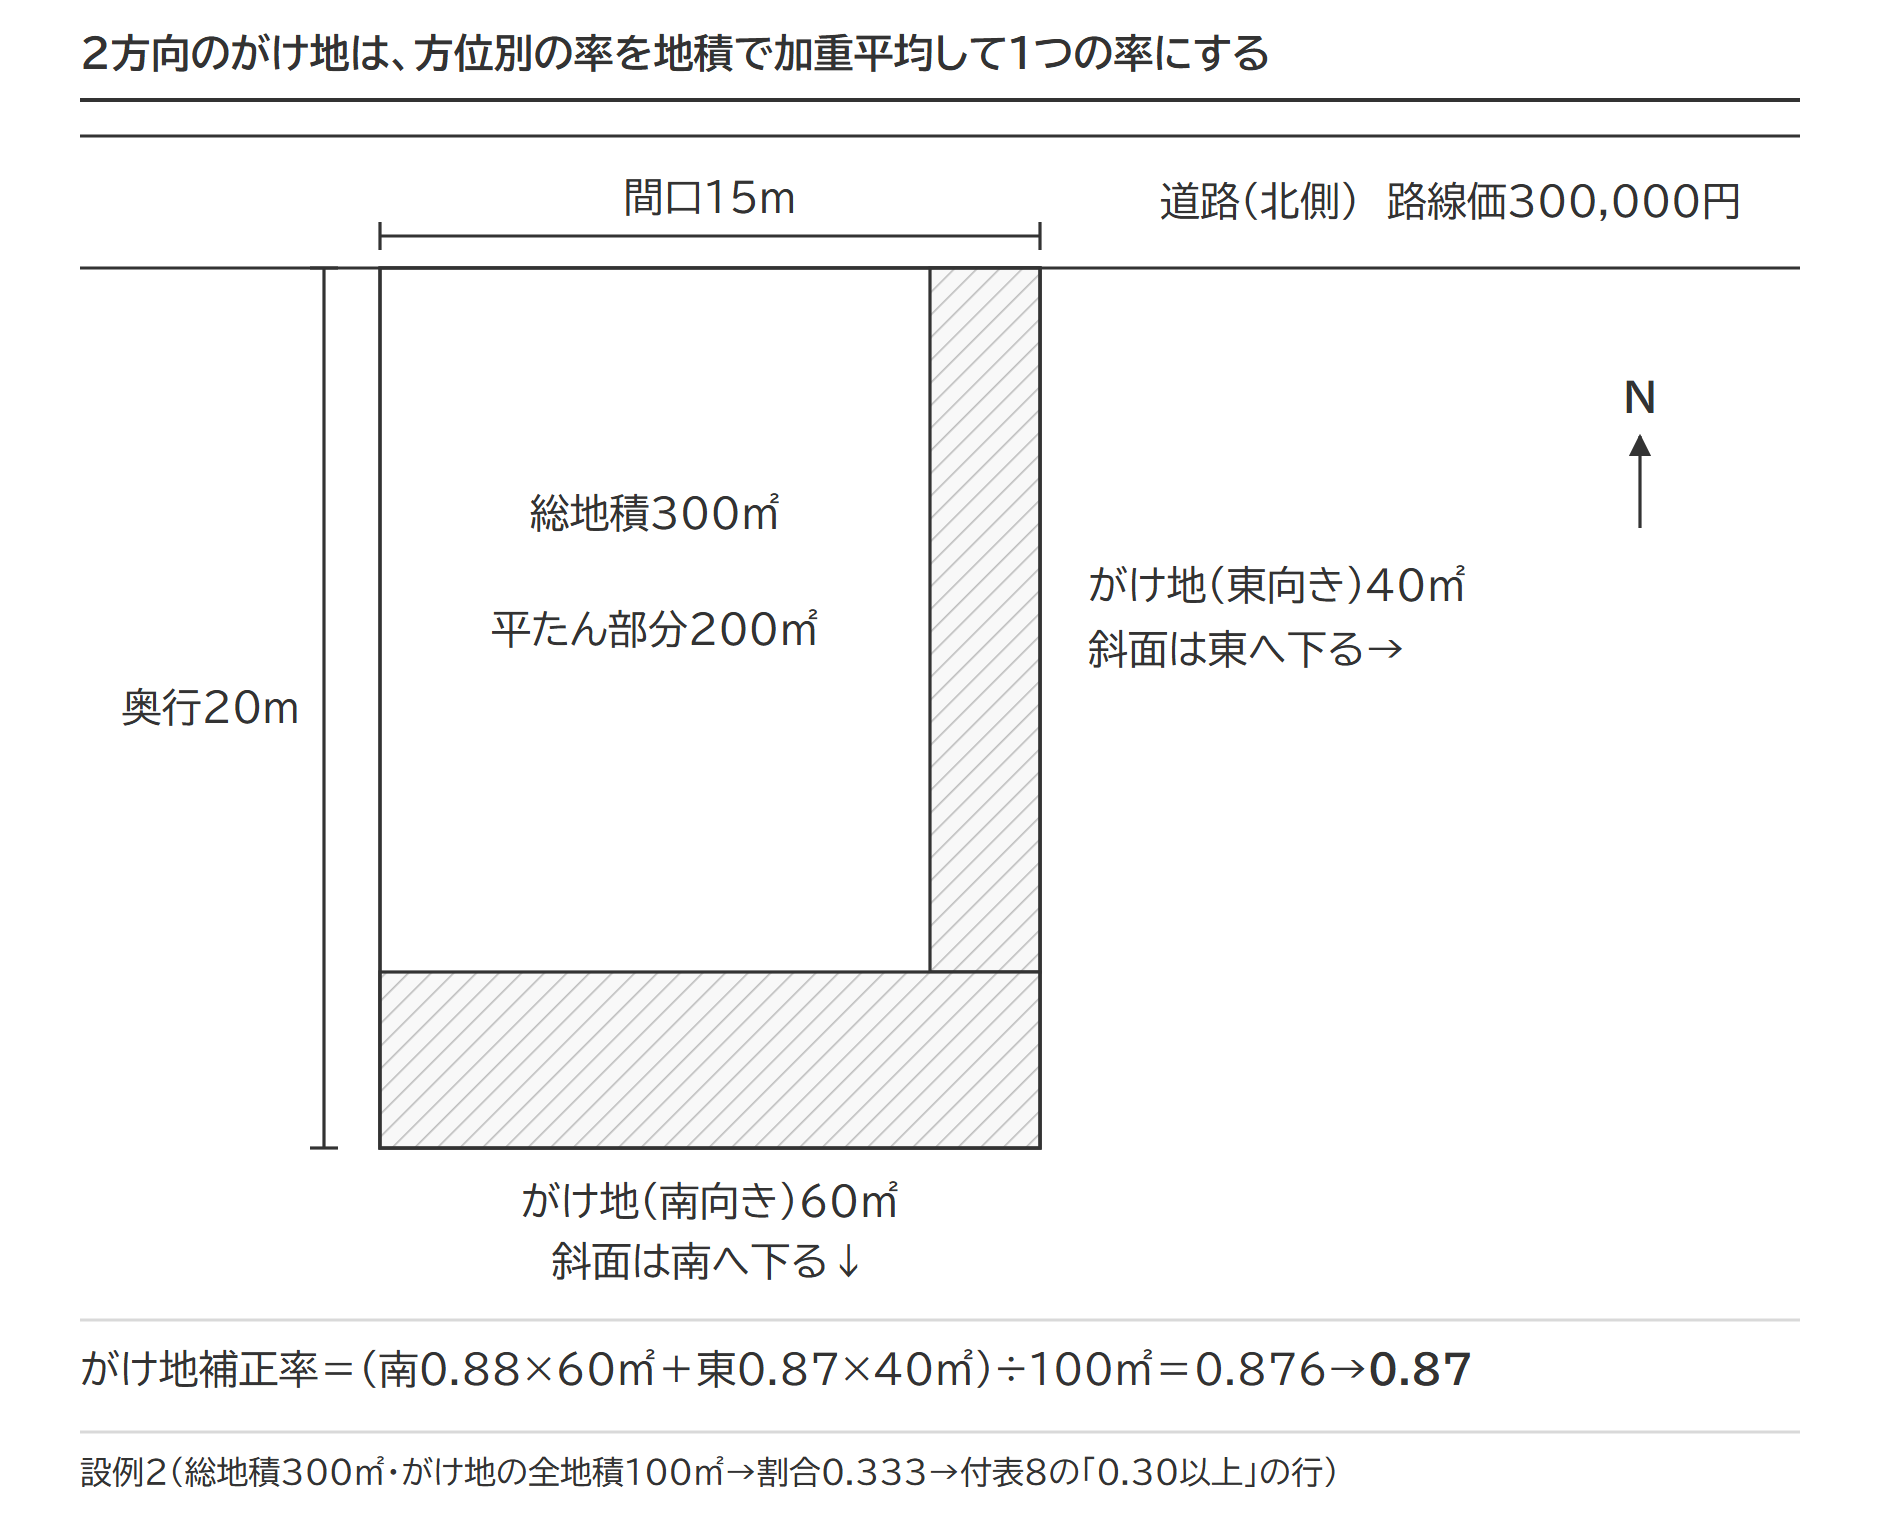
出典:質疑応答事例 がけ地等を有する宅地の評価――南東を向いている場合/質疑応答事例 がけ地等を有する宅地の評価――2方向にがけ地部分を有する場合
がけ地補正率表(付表8)の見方
付表8は、がけ地割合の9行と方位の4列、計36の率の表です。
固定資産税の評価にも、固定資産評価基準の画地計算法(附表7)に「がけ地補正率表」があります。市町村が固定資産税評価額を求めるときの表で、相続税の路線価地域(道路ごとの1㎡当たりの価額で評価する地域)の評価では財産評価基本通達の付表8の率を使います。
| がけ地地積÷総地積 | 南 | 東 | 西 | 北 |
|---|---|---|---|---|
| 0.10以上 | 0.96 | 0.95 | 0.94 | 0.93 |
| 0.20以上 | 0.92 | 0.91 | 0.90 | 0.88 |
| 0.30以上 | 0.88 | 0.87 | 0.86 | 0.83 |
| 0.40以上 | 0.85 | 0.84 | 0.82 | 0.78 |
| 0.50以上 | 0.82 | 0.81 | 0.78 | 0.73 |
| 0.60以上 | 0.79 | 0.77 | 0.74 | 0.68 |
| 0.70以上 | 0.76 | 0.74 | 0.70 | 0.63 |
| 0.80以上 | 0.73 | 0.70 | 0.66 | 0.58 |
| 0.90以上 | 0.70 | 0.65 | 0.60 | 0.53 |
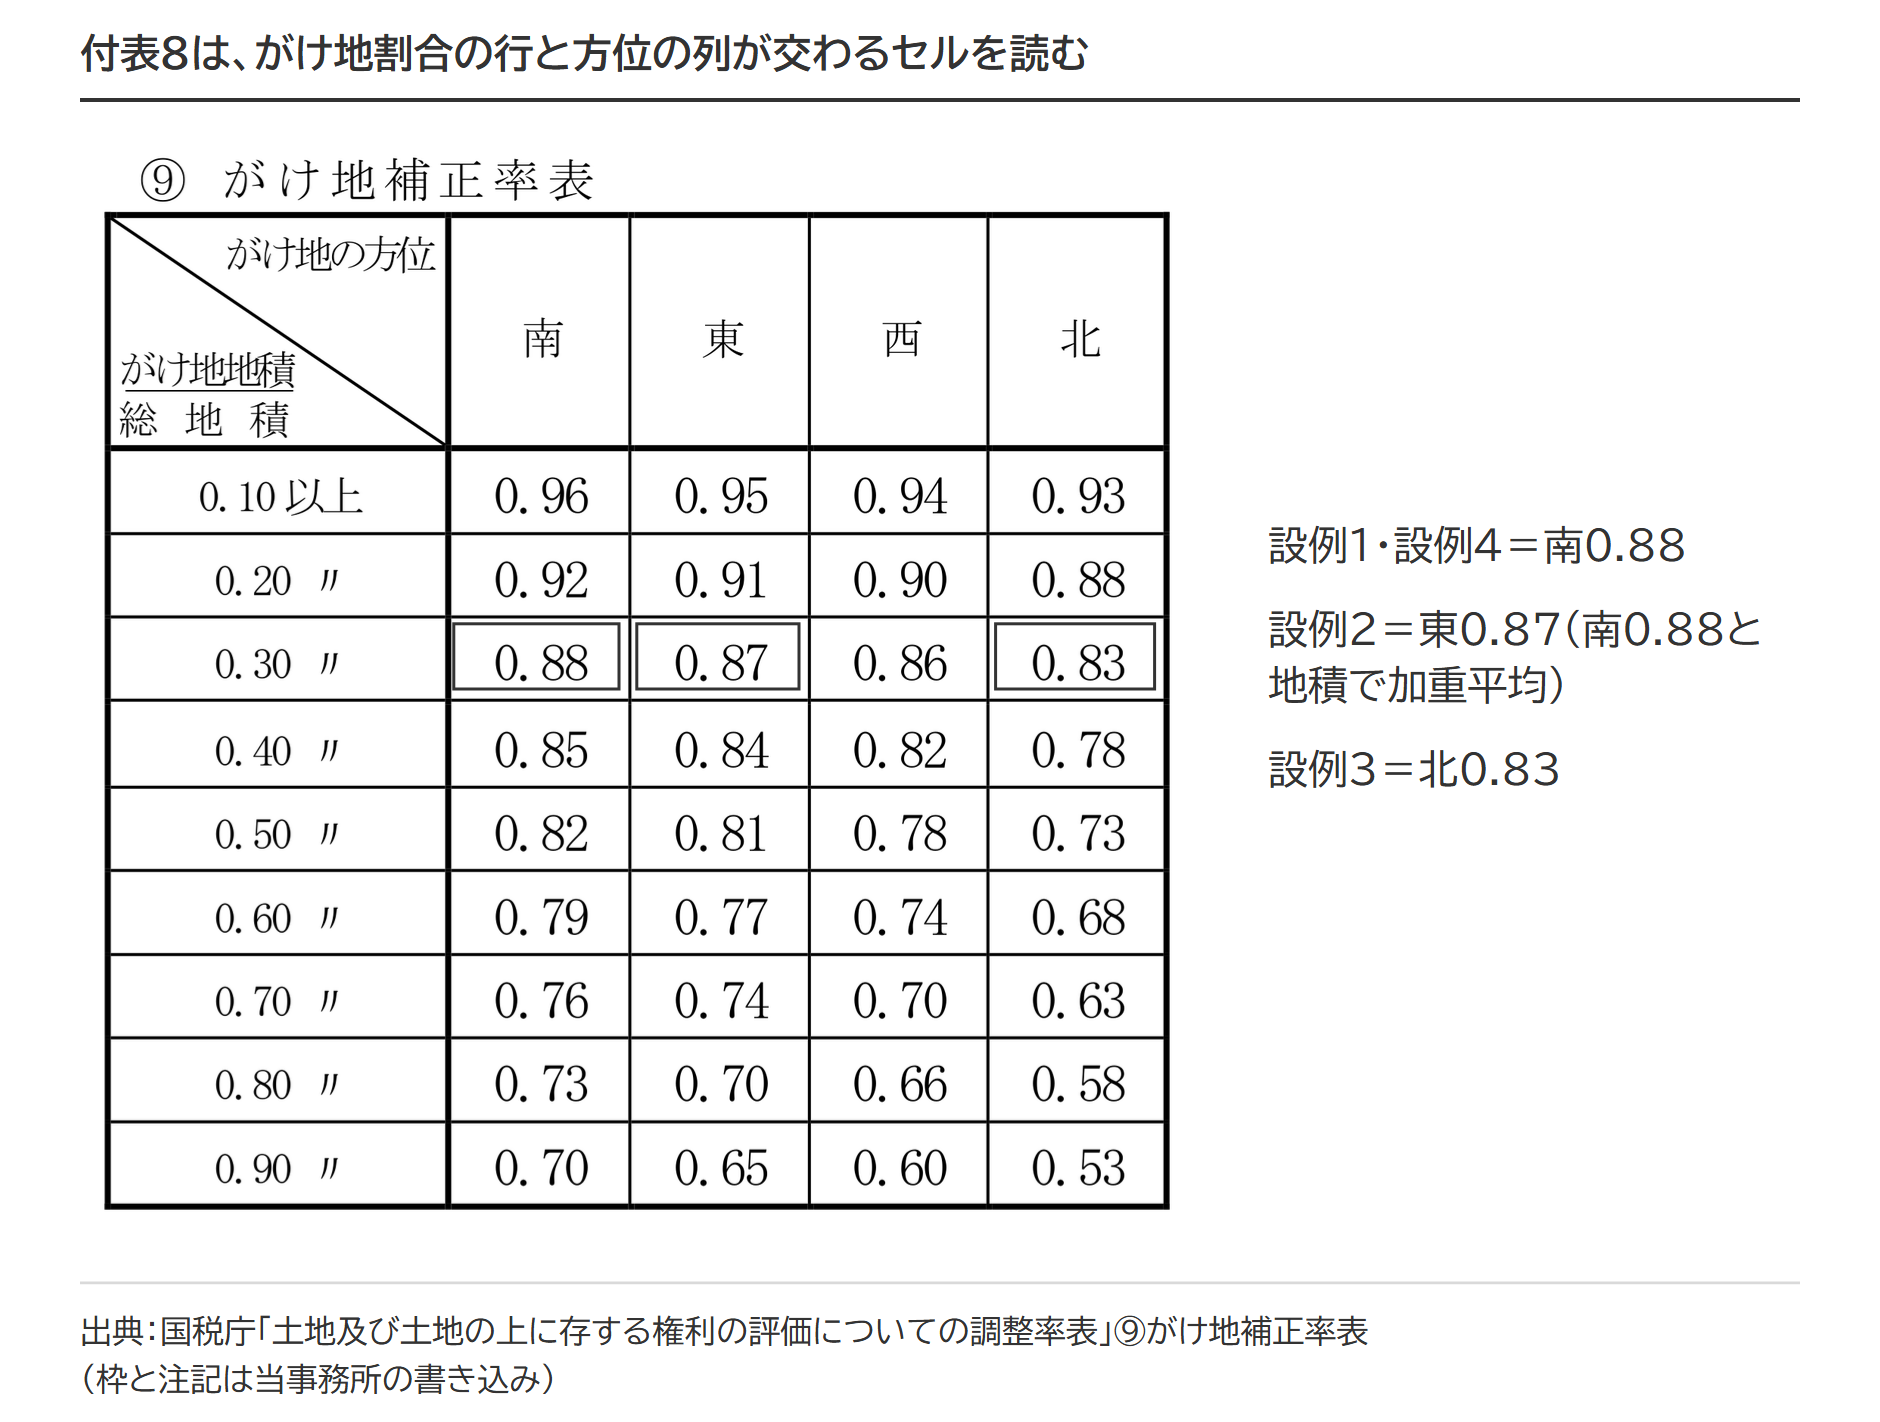
「0.30以上」の行なら南0.88から北0.83まで0.05の差で、総地積300㎡・1㎡当たり300,000円の宅地では4,500,000円の差です。がけ地が40㎡(割合0.133)なら「0.10以上」の行で、南0.96・北0.93、減額は南で約360万円・北で約630万円です。
計算例(南の1方向・2方向・北)
がけ地補正率は、奥行価格補正や間口狭小・奥行長大・不整形地などの画地調整を反映した1㎡当たりの価額に、最後に乗じます。
がけ地等を有する宅地の評価額
奥行価格補正後(ほかの画地調整があれば反映後)の1㎡当たりの価額 × がけ地補正率 × 地積 = 評価額
設例の前提(3つの計算例に共通)
- 地区区分 普通住宅地区
- 正面路線価 300,000円(道路は宅地の北側)
- 間口距離・奥行距離 間口15m・奥行20m
- 地積 300㎡
- がけ地部分の地積 100㎡(がけ地割合100㎡÷300㎡≒0.333→「0.30以上」の行)
- 奥行価格補正率 1.00(普通住宅地区・奥行20m)。間口狭小・奥行長大の補正はなし
- がけ地でないとした場合の1㎡当たりの価額 300,000円×1.00=300,000円(評価明細書のA欄)
数値は、国税庁の質疑応答事例を基に変えた設例です。
設例1 南向きのがけ地100㎡(1方向)
がけ地割合0.333・方位が南なので、付表8の「0.30以上」の行の南の率0.88を使います。
| がけ地補正率 | 南 0.88 |
|---|---|
| 1㎡当たりの価額 | 300,000円 × 0.88 = 264,000円 |
| 評価額 | 264,000円 × 300㎡ = 79,200,000円 |
| がけ地でないとした場合との差 | 90,000,000円 − 79,200,000円 = 10,800,000円 |
設例2 南向き60㎡と東向き40㎡のがけ地(2方向)
方位別の率を地積で加重平均します(方位の節の図のとおり)。がけ地の全地積は設例1と同じ100㎡なので、どちらの方位も「0.30以上」の行を使います。
| がけ地補正率 | (南0.88 × 60㎡ + 東0.87 × 40㎡)÷ 100㎡ = 0.876 → 0.87(2方向の計算例に端数処理の定めはなく、中間方位の計算例にならい小数点以下2位未満を切り捨てています) |
|---|---|
| 1㎡当たりの価額 | 300,000円 × 0.87 = 261,000円 |
| 評価額 | 261,000円 × 300㎡ = 78,300,000円 |
| がけ地でないとした場合との差 | 90,000,000円 − 78,300,000円 = 11,700,000円 |
設例3 北向きのがけ地100㎡(1方向)
割合は設例1と同じで、方位だけが北です。「0.30以上」の行の北の率0.83を使います。
| がけ地補正率 | 北 0.83 |
|---|---|
| 1㎡当たりの価額 | 300,000円 × 0.83 = 249,000円 |
| 評価額 | 249,000円 × 300㎡ = 74,700,000円 |
| がけ地でないとした場合との差 | 90,000,000円 − 74,700,000円 = 15,300,000円 |
がけ地の地積が同じ100㎡でも、評価額は方位で最大4,500,000円変わります。
土砂災害特別警戒区域と重なるとき(付表9×がけ地補正率)
土砂災害特別警戒区域内となる部分を有する宅地は、財産評価基本通達20-6により付表9「特別警戒区域補正率表」の率で評価し、通達20-5のがけ地補正の対象から除かれます。特別警戒区域補正率表により求めた補正率にがけ地補正率を乗じた値を特別警戒区域補正率として宅地を評価します。
付表9の率は3区分です。特別警戒区域内の地積の割合が0.10以上なら0.90、0.40以上なら0.80、0.70以上なら0.70になります。がけ地補正率を乗じた率は小数点以下2位未満を切り捨て、最小値は0.50とします。評価明細書(第1表)では8-2欄です。特別警戒区域内の宅地の評価そのものは、土砂災害特別警戒区域の宅地の相続税評価で整理しています。
設例4 特別警戒区域150㎡と南向きのがけ地100㎡が重なる宅地
前提は設例1と同じで、宅地の南側150㎡が土砂災害特別警戒区域に指定され、その中に南向きのがけ地100㎡があるとします。
| 特別警戒区域の割合と率 | 150㎡ ÷ 300㎡ = 0.50 → 付表9の「0.40以上」の行の0.80 |
|---|---|
| がけ地補正率 | 割合0.333・南 → 0.88 |
| 特別警戒区域補正率 | 0.80 × 0.88 = 0.704 → 0.70(小数点以下2位未満切捨て。0.50以上なので下限は働かない) |
| 1㎡当たりの価額 | 300,000円 × 0.70 = 210,000円 |
| 評価額 | 210,000円 × 300㎡ = 63,000,000円 |
下限が働く例として、付表9の0.70に、北向き・割合0.90以上の0.53を乗じると0.371ですが、この場合の特別警戒区域補正率は0.50です。
出典:財産評価基本通達 付表9 特別警戒区域補正率表/土砂災害警戒区域等における土砂災害防止対策の推進に関する法律9条(e-Gov法令検索)
宅地造成費との関係
がけ地補正を適用する宅地部分に、宅地造成費の控除を重ねて適用することはできないと考えられます。宅地造成費は、市街地農地や市街地山林を宅地比準方式で評価するときに、宅地としての価額から控除する費用です。がけ地補正を使うのは、がけ地部分を含めて宅地として評価するときです。適用する場面が違います。平たん部分の宅地と、山林や雑種地であるがけ部分を別の評価単位として評価すべき場合は、がけ部分をその地目で評価し、宅地比準方式なら造成費を控除する流れです。造成費の金額表と計算は、市街地山林の相続税評価|宅地比準方式の計算と純山林比準に切り替える判断基準と市街地農地の宅地造成費の控除で確認できます。
評価明細書(第1表)の記載例(8-1欄)
評価明細書(第1表)では、1欄で正面路線価に奥行価格補正率を乗じてA欄の価額を求め、8-1欄「がけ地等を有する宅地」で「AからHまでのうち該当するもの」にがけ地補正率を乗じてI欄の価額を出します。8-1欄の〔南、東、西、北〕はがけ地の方位を示す欄で、設例1なら南です。M欄には、I欄の1㎡当たりの価額に地積を乗じた総額を書きます。
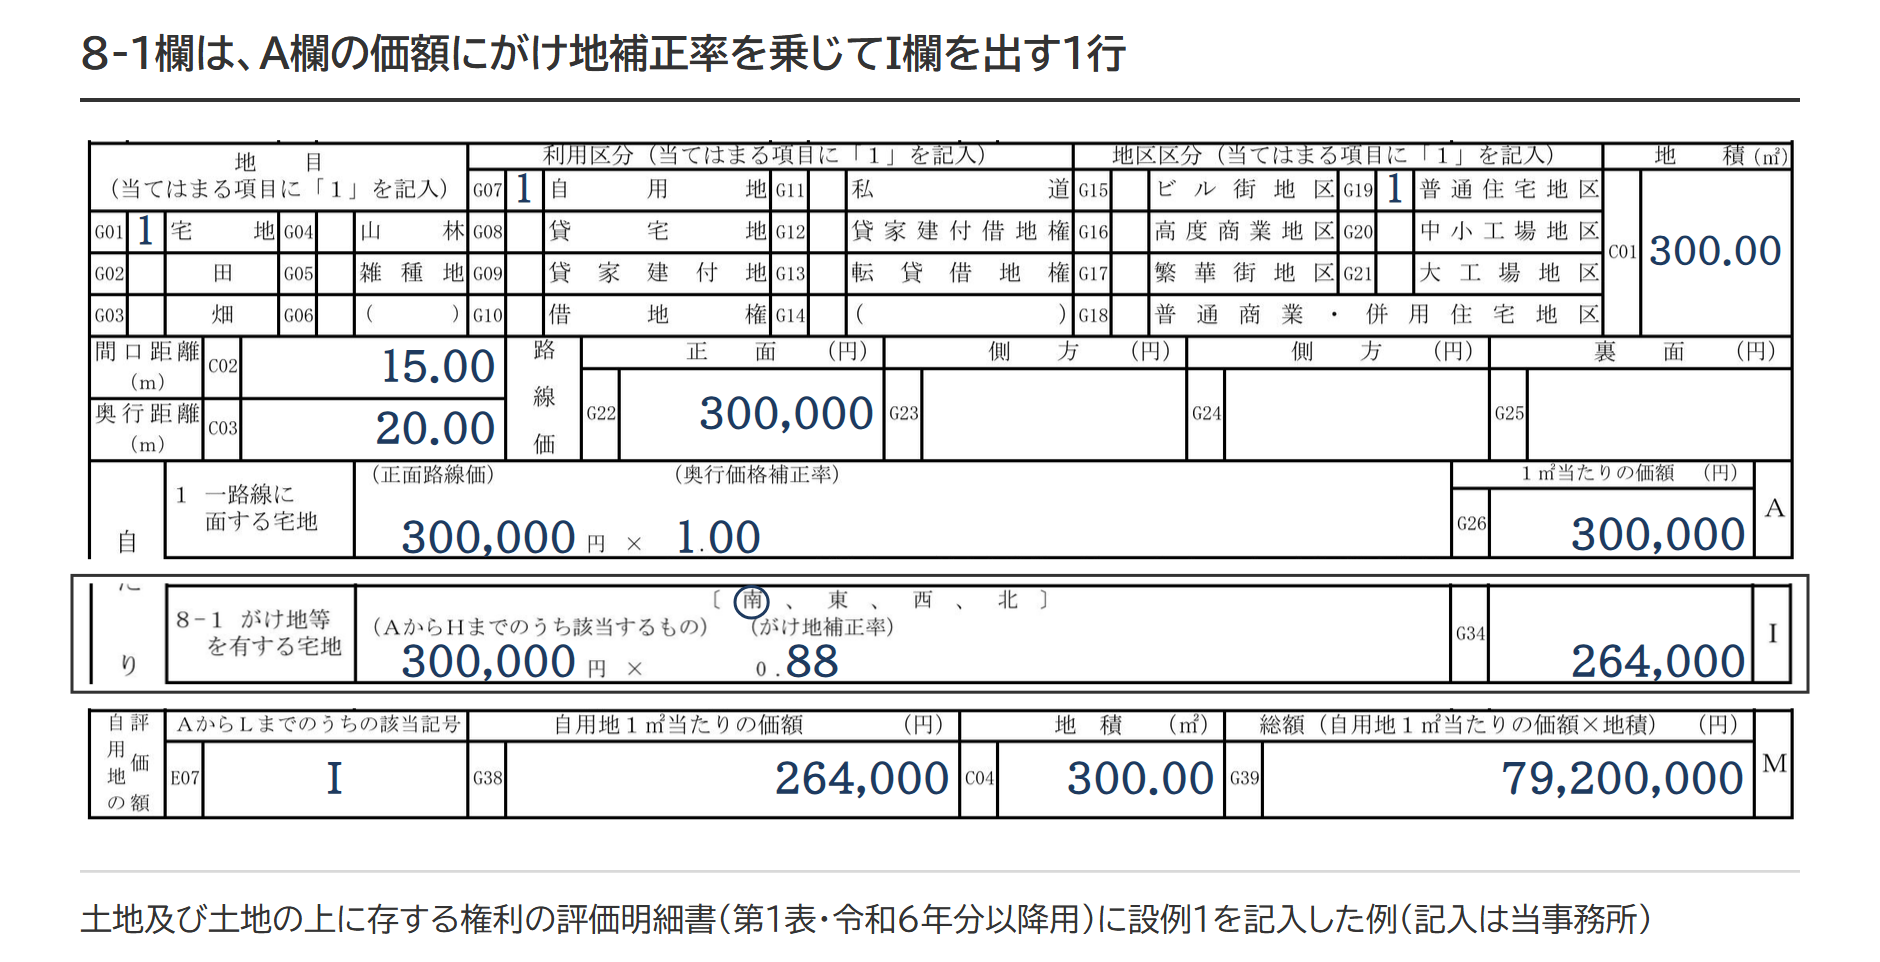
2方向以上なら8-1欄のがけ地補正率に加重平均した率を書き、特別警戒区域と重なる宅地は8-2欄「土砂災害特別警戒区域内にある宅地」で計算します。使う様式は、国税庁の案内ページにある令和6年分以降用です。
出典:土地及び土地の上に存する権利の評価明細書(令和6年分以降用)|国税庁
傾斜地とがけ地の違い|傾斜度30度未満の傾斜地の扱い
傾斜度30度を目安に、それ以上の部分はがけ地として付表8で補正し、30度未満のゆるい傾斜地はがけ地補正をせず、「利用価値が著しく低下している宅地」として10%の減額ができるかを検討します。国税庁タックスアンサーNo.4617は、道路より高い位置または低い位置にあり付近の宅地に比べて著しい高低差のある宅地などについて、利用価値が低下している部分の価額の10%を控除して評価できるとしています。ただし、路線価や固定資産税評価額がその状況を考慮して付されている場合にはしんしゃくしません。傾斜度30度未満の傾斜地が著しい高低差のある宅地に当たるかは、高低差の程度と周囲の宅地との比較による個別の判断です。
出典:No.4617 利用価値が著しく低下している宅地の評価|国税庁
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 利用価値が著しく低下している宅地の10%減|付近の宅地との比較で決まり、路線価に織り込み済みなら使えない
 土壌汚染地の相続税評価|浄化・改善費用の見積額80%を控除する計算と、対象になる土地の条件
 周知の埋蔵文化財包蔵地の相続税評価|発掘調査費用の見積額80%を控除できる条件と計算例
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。