この記事の要点
- 貸し付けられている雑種地は、自用地としての価額から賃借権などの権利の価額を差し引いて評価します。
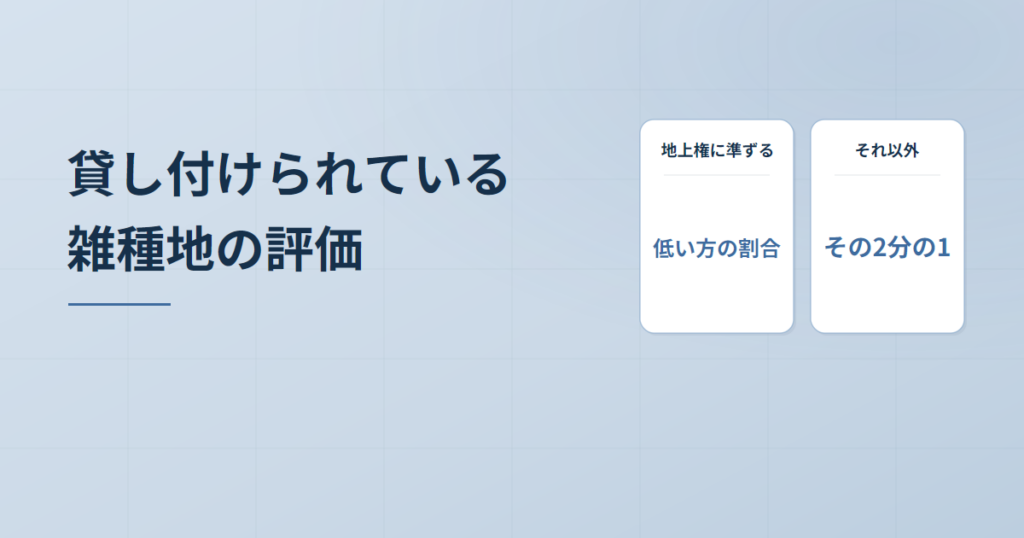
- 賃借権のうち地上権に準ずるもの(登記あり・権利金あり・堅固な構築物の所有目的など)は「法定地上権割合と借地権割合の低い方」、それ以外(コインパーキング・資材置場など)は「法定地上権割合×1/2」で計算します。
- 貸し手の評価では、原則の賃借権の価額と、残存期間に応ずる割合で計算した金額の2本を出し、控除額が大きい方を採ります。借り手が持つ賃借権の価額は原則の金額だけです。
- 自ら経営する月極駐車場は賃借権がなく自用地価額のまま。臨時的な使用や、更新の見込みのない1年以下の賃貸借は、賃借権を評価しません。
- 都市公園の用地として地方公共団体に貸している土地は、要件を満たせば40%減額できます。
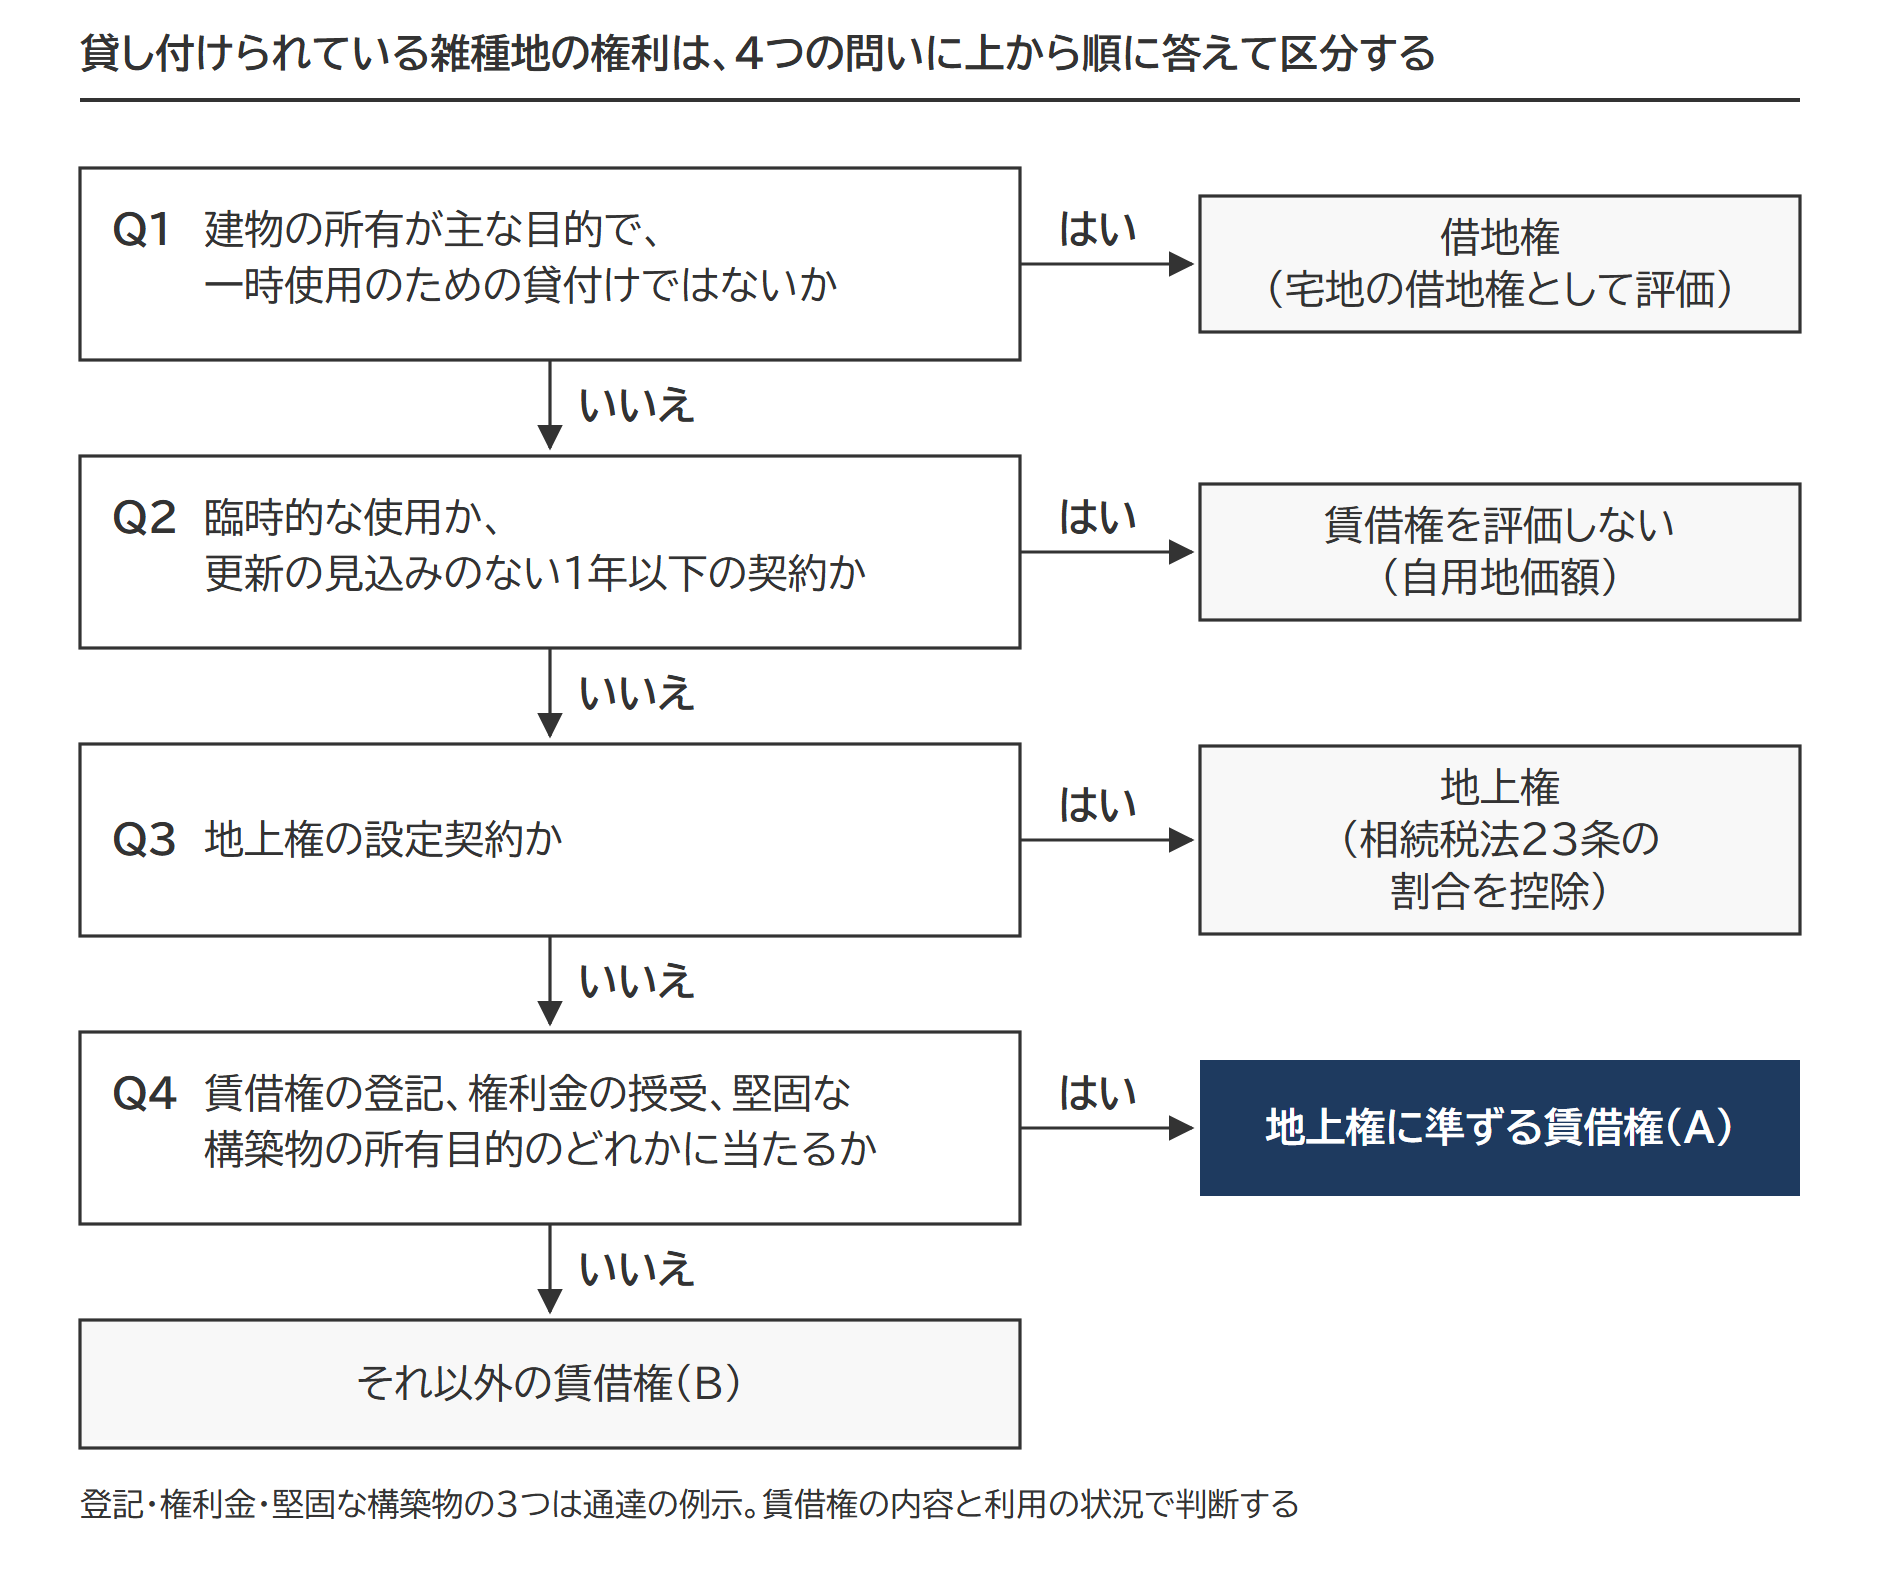
貸し付けられている雑種地は、自用地としての価額(貸していないものとして評価した価額)から、借り手が持つ権利の価額を差し引いて評価します。差し引く額を決めるのは3つです。権利が賃借権か地上権(他人の土地を使う物権)か、賃借権なら地上権に準ずるものか、そして残存期間が何年か。立体駐車場の敷地のように堅固な構築物を建てる目的の賃借権は「地上権に準ずる賃借権」、コインパーキングや資材置場の賃借権は「それ以外の賃借権」として、別の割合で計算します。地上権に準ずる賃借権は自用地価額×法定地上権割合と借地権割合の低い方、それ以外の賃借権は×法定地上権割合の2分の1(残存期間10年以下なら2.5%)です。貸し手の評価では、さらに残存期間に応ずる5〜20%(それ以外の賃借権はその2分の1)と比べ、控除額の大きい方を採ります。
先に外す土地もあります。自ら経営する月極駐車場には賃借権がなく、自用地価額のままです。臨時的な使用や1年以下の賃貸借は、賃借権を評価しません。
賃借権を評価しない貸付け|臨時的な使用・1年以下の契約・月極駐車場
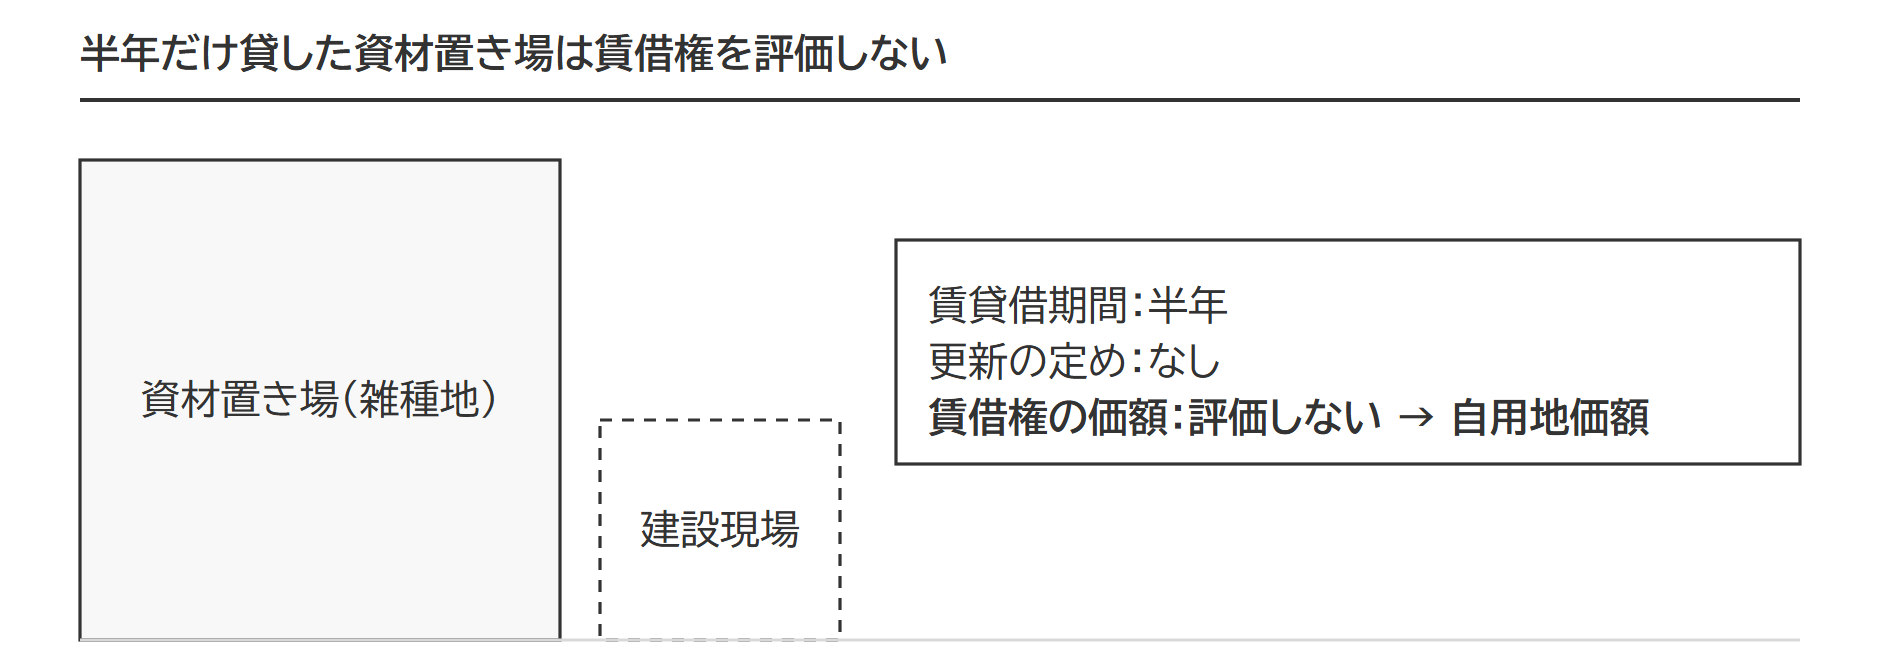
賃借権の目的となっている雑種地でも、賃借権を評価しない場合が2つあります。臨時的な使用に係る賃借権と、賃貸借期間が1年以下の賃借権です。国税庁の質疑応答事例は、どちらも「その経済的価値が極めて小さいものと考えられる」として賃借権の価額を評価せず、雑種地は自用地価額で評価するとしています。建設現場の近くを工事の間だけ資材置き場として貸す契約が、臨時的な使用の例と考えられます。
賃貸借期間が1年以下でも、利用状況に照らして契約の更新が見込まれる賃借権は除かれます。看板や倉庫の敷地を1年契約で貸し、毎年更新を重ねている土地は、契約期間の短さだけでは自用地価額になりません。更新の実態があれば、賃借権の価額を控除します。
図の土地は、建設現場の近くを半年の契約で資材置き場として貸し、更新の定めを置いていないものです。
自ら経営する月極駐車場は賃借権がなく自用地価額
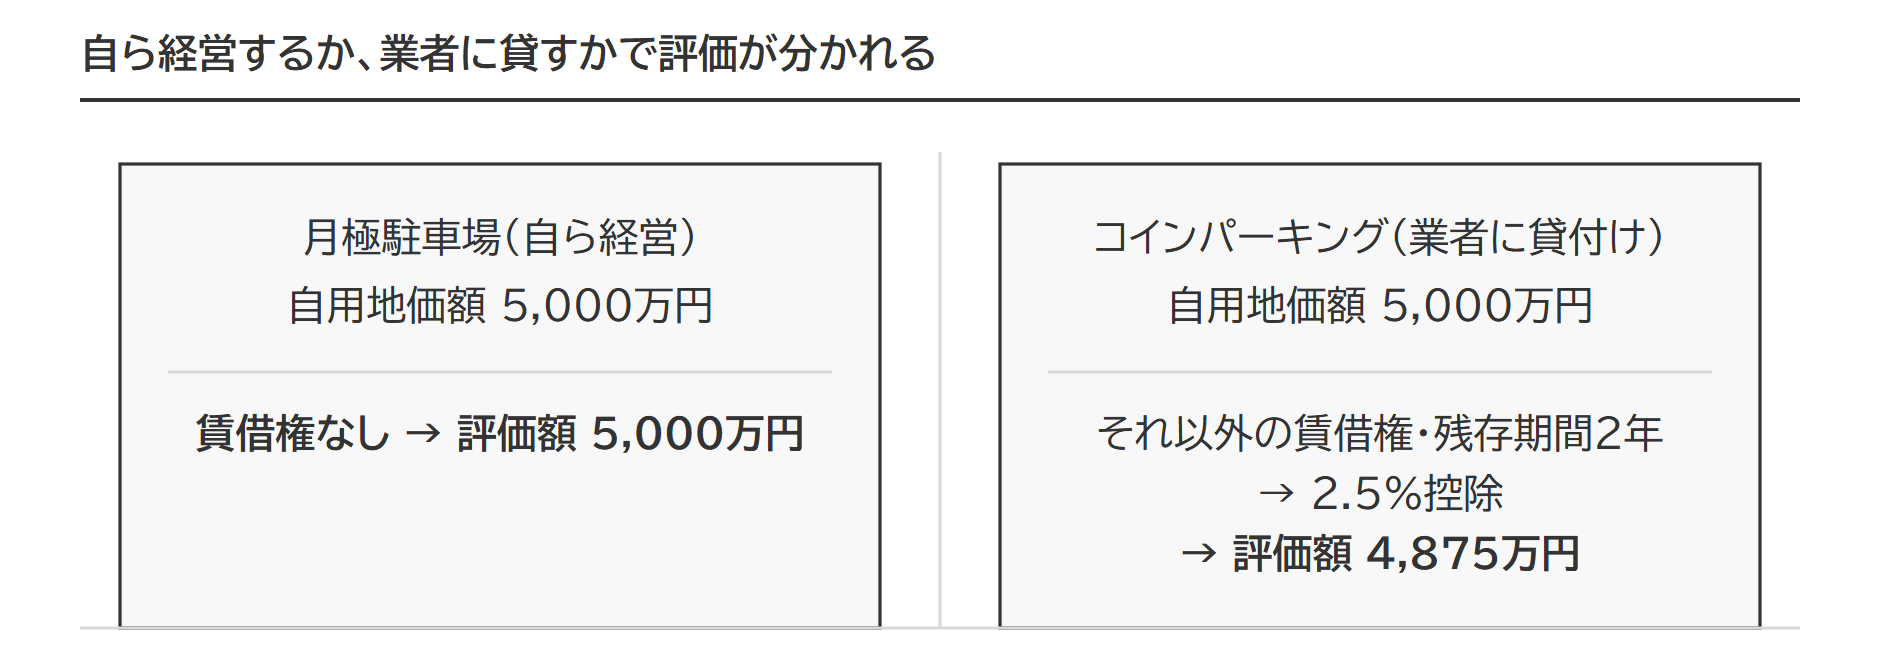
土地の所有者が自ら月極駐車場を経営している土地は、自用地としての価額で評価します。駐車場の契約は自動車を保管する契約で、土地の利用そのものを目的とする賃貸借と性質が違うためです。国税庁の質疑応答事例は、「この場合の駐車場の利用権は、その契約期間に関係なく、その土地自体に及ぶものではない」と説明しています。
出典:質疑応答事例 貸駐車場として利用している土地の評価|国税庁
業者に貸したコインパーキングは賃借権の価額を差し引きます(計算は後のコインパーキングの例)。図の2つの土地は、どちらも自用地価額5,000万円。月極駐車場の評価額は、自用地価額の5,000万円のまま、コインパーキングは4,875万円に下がります。月極駐車場と貸アパートが同じ敷地にある場合の分け方は土地の評価単位で、駐車場の土地に小規模宅地等の特例が使えるかどうかは駐車場の小規模宅地等の特例で整理しています。
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。
賃借権の目的となっている雑種地の評価|原則と例外を計算して控除額の大きい方を採る
賃借権の目的となっている雑種地の価額は、自用地としての価額から賃借権の価額を控除した金額です(財産評価基本通達86(1))。ただし賃借権の価額が、自用地としての価額に残存期間に応ずる割合を乗じた金額を下回るときは、その金額を控除します。貸し手の評価では、賃借権の価額(原則)と、残存期間に応ずる割合による金額(例外)の2本を計算し、控除額が大きい方を採ります。賃借権の価額は、契約の内容や利用の状況から評定した価額が原則で、通常は次の割合で計算できる取扱いです(財産評価基本通達87)。この算式に賃料の額は入りません。
賃借権の目的となっている雑種地の評価額
①自用地としての価額 - 賃借権の価額(原則)
②自用地としての価額 - 自用地としての価額 × 残存期間に応ずる割合(例外)
①と②のうち低い方(控除額の大きい方)= 評価額
出典:財産評価基本通達86(貸し付けられている雑種地の評価)・87(賃借権の評価)|国税庁
自用地としての価額は、貸し付けていないものとした雑種地の価額です。宅地に比準して求め、市街化調整区域(市街化を抑える区域)の雑種地には、建築の制限に応じて減らす割合(しんしゃく割合)を当てます。借り手が自分の費用で造成や舗装をしている場合の自用地としての価額は、造成が行われていないものとして求めた価額です(財産評価基本通達86の注)。
地上権の目的となっている雑種地は、自用地としての価額から、相続税法23条の割合で計算した地上権の価額を控除します(財産評価基本通達86(2))。
賃借権の目的となっている土地と貸宅地(借地権)の違い
土地の賃借権のうち、建物の所有を目的とするものが借地権です。借地権の目的となっている宅地(貸宅地)は、自用地価額から借地権割合(30〜90%)を差し引いて評価します(財産評価基本通達25(1))。建物を目的としない駐車場・資材置場などの賃借権が雑種地の賃借権で、差し引く割合はたいてい残存期間に応じた2.5〜20%にとどまり、貸宅地よりずっと小さくなります。
地上権に準ずる賃借権とは|賃借権の登記・権利金の授受・堅固な構築物の所有目的
地上権に準ずる賃借権とは、賃借権の登記がある、設定のときに権利金などの一時金を受け取った、堅固な構築物の所有を目的とする、のように地上権に近い強さを持つ賃借権です(財産評価基本通達86(1)イ・87(1)の例示で、要件の列挙ではありません)。
地上権に準ずる賃借権に当たるかどうかは、賃借権の内容と利用の状況から判断します。
堅固な構築物とは|立体駐車場・バッティングセンターは該当、アスファルト舗装は該当しない
判断が分かれやすいのは、構築物が「堅固」といえるかどうかです。国税不服審判所は、鉄製の支柱12本とネットで囲ったバッティングセンターのフェンス部分を堅固な構築物と認め、敷地の賃借権を地上権に準ずる賃借権としました。貸駐車場のアスファルト舗装を「撤去が容易であるから、堅固な構築物とは認められない」として、それ以外の賃借権で評価した裁決もあります。立体駐車場のように基礎を持つ構築物の敷地は地上権に準ずる賃借権、アスファルト舗装やプレハブだけの土地はそれ以外の賃借権に当たると考えられます。
出典:平成12年6月27日裁決(裁決事例集No.59)|国税不服審判所/平成18年5月8日裁決(裁決事例集No.71)|国税不服審判所
法定地上権割合とは|相続税法23条の残存期間別の割合
法定地上権割合とは、その賃借権が地上権であるとした場合に相続税法23条で適用される割合です。
| 残存期間 | 割合 | それ以外の賃借権(×1/2) |
|---|---|---|
| 10年以下 | 5% | 2.5% |
| 10年超15年以下 | 10% | 5% |
| 15年超20年以下 | 20% | 10% |
| 20年超25年以下 | 30% | 15% |
| 25年超30年以下・存続期間の定めのないもの | 40% | 20% |
| 30年超35年以下 | 50% | 25% |
| 35年超40年以下 | 60% | 30% |
| 40年超45年以下 | 70% | 35% |
| 45年超50年以下 | 80% | 40% |
| 50年超 | 90% | 45% |
地上権に準ずる賃借権(A)の価額|法定地上権割合と借地権割合の低い方
地上権に準ずる権利として評価することが相当と認められる賃借権の価額は、自用地としての価額に、法定地上権割合と借地権割合のいずれか低い割合を乗じた金額です。借地権割合は「その賃借権が借地権であるとした場合に適用される借地権割合」です。
残存期間は、契約上の残りの年数が基本です。構築物の残存耐用年数や過去の更新の状況から契約の更新が明らかなら、更新で延びると見込まれる期間を加えます。
反対に、契約期間が満了したあとも更新契約を結ばずに土地を使い続けると、民法619条で期間の定めのない賃貸借になり、民法617条により解約の申入れから1年で終了します。裁判所は、こうした駐車場の敷地の残存期間を10年以下とみて、賃借権を5%の2分の1、2.5%で評価しています(東京高裁 平成16年3月4日判決)。長年の自動更新など更新が確実な事情があれば、残存期間はこれより長くみます。
出典:民法617条1項(e-Gov法令検索)/民法619条1項(e-Gov法令検索)
借地権割合は、路線価図(道路ごとの㎡単価を載せた地図)では路線価の後ろの記号で読みます。A 90%・B 80%・C 70%・D 60%・E 50%・F 40%・G 30%です。倍率地域(路線価のない地域)では、評価倍率表の借地権割合の欄で確かめます。
出典:路線価図の説明|国税庁
それ以外の賃借権(B)の価額|法定地上権割合の2分の1
地上権に準ずる賃借権に当たらない賃借権の価額は、自用地としての価額に、法定地上権割合の2分の1を乗じた金額です(財産評価基本通達87(2))。借地権割合とは比べません。コインパーキングや資材置場の賃借権は、登記や権利金がなければ、それ以外の賃借権として計算します。残存期間が10年以下なら5%の2分の1で2.5%です。長年の自動更新などで将来にわたり更新が確実と認められ、事実上、期間の定めのない賃借権は、40%の2分の1で20%です。契約書に期間の定めがないだけでは20%になりません。
出典:平成4年3月31日裁決(裁決事例集No.43)|国税不服審判所
例外の割合|残存期間に応ずる5〜20%、それ以外の賃借権はその2分の1
原則で求めた賃借権の価額が、自用地としての価額に次の割合を乗じた金額を下回るときは、次の割合による金額を控除します(財産評価基本通達86(1)ただし書)。5年超15年以下では例外が上回り、5年以下と15年超20年以下は同額、20年超は原則が上回ります。
| 賃借権の残存期間 | 地上権に準ずる賃借権(A) | それ以外の賃借権(B) |
|---|---|---|
| 5年以下 | 5% | 2.5% |
| 5年超10年以下 | 10% | 5% |
| 10年超15年以下 | 15% | 7.5% |
| 15年超 | 20% | 10% |
借り手が相続した雑種地の賃借権の評価
被相続人が借りていた雑種地の賃借権は、地上権に準ずるものなら自用地価額×法定地上権割合と借地権割合の低い方、それ以外なら×法定地上権割合の2分の1で評価し、相続財産に入れます(財産評価基本通達87)。残存期間に応ずる割合(86(1)ただし書)は貸し手の土地の評価にだけ使います。
一時使用のための借地権は雑種地の賃借権に準じて評価
建設現場の工事事務所や博覧会場のように、一時的な事業に必要な臨時の設備を所有する目的の借地権には、借地借家法の存続期間や更新の規定が適用されません(借地借家法25条)。権利が著しく弱いため、借地権割合ではなく雑種地の賃借権の評価方法に準じて評価します。
出典:質疑応答事例 一時使用のための借地権の評価|国税庁/借地借家法25条(e-Gov法令検索)
具体例|立体駐車場(地上権に準ずる賃借権)と資材置き場(それ以外の賃借権)の計算
立体駐車場の敷地(地上権に準ずる賃借権・残存期間15年)
被相続人は、法人に立体駐車場の敷地として土地を貸しています。
- 自用地としての価額:5,000万円
- 賃借権の登記なし・権利金の授受なし
- 残存期間:15年(契約期間20年のうち5年経過)
- 借地権割合:D(60%)
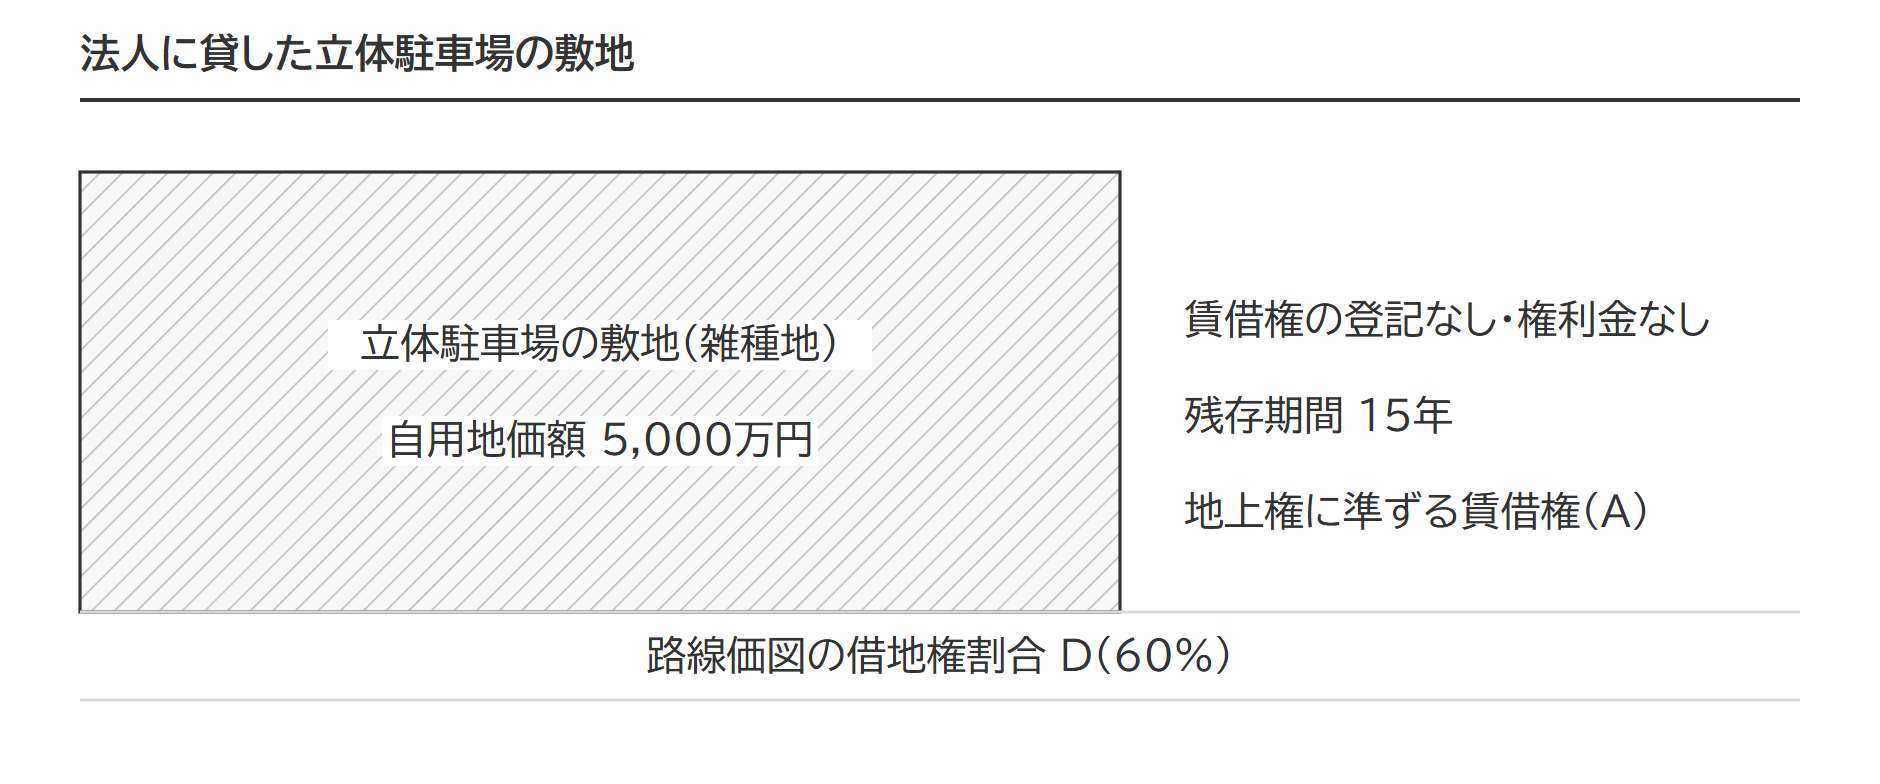
構築物の所有を目的とする賃借権は、建物の所有を目的とする借地権には含まれず、財産評価基本通達87で評価します。立体駐車場は堅固な構築物なので、地上権に準ずる賃借権で計算します。
原則:賃借権の価額
①法定地上権割合:残存期間15年 → 10年超15年以下 → 10%
②借地権割合:D → 60%
低い割合 = 10%
賃借権の価額 = 5,000万円 × 10% = 500万円
例外:残存期間に応ずる割合による金額
残存期間15年 → 10年超15年以下 → 15%
控除額 = 5,000万円 × 15% = 750万円
原則の500万円が例外の750万円を下回るので、控除額は750万円です。雑種地の評価額は、4,250万円(=5,000万円 △ 750万円)になります。借り手の法人が財産として持つ賃借権の価額は、原則の500万円のままです。
資材置き場(それ以外の賃借権・残存期間2年)
被相続人は、法人に資材置き場として土地を貸しています。倍率地域の市街化調整区域にある不整形の土地です。
- 固定資産税路線価:なし(倍率地域)
- 近傍宅地の単価:50,000円/宅地の倍率:1.1
- 市街化調整区域(都市計画法34条1号の店舗などが建てられる区域)
- 地積:1,544㎡(普通住宅地区・奥行価格補正率0.91・不整形地補正率0.96)
- 賃借権の登記なし・権利金の授受なし
- 残存期間:2年(契約期間5年のうち3年経過)
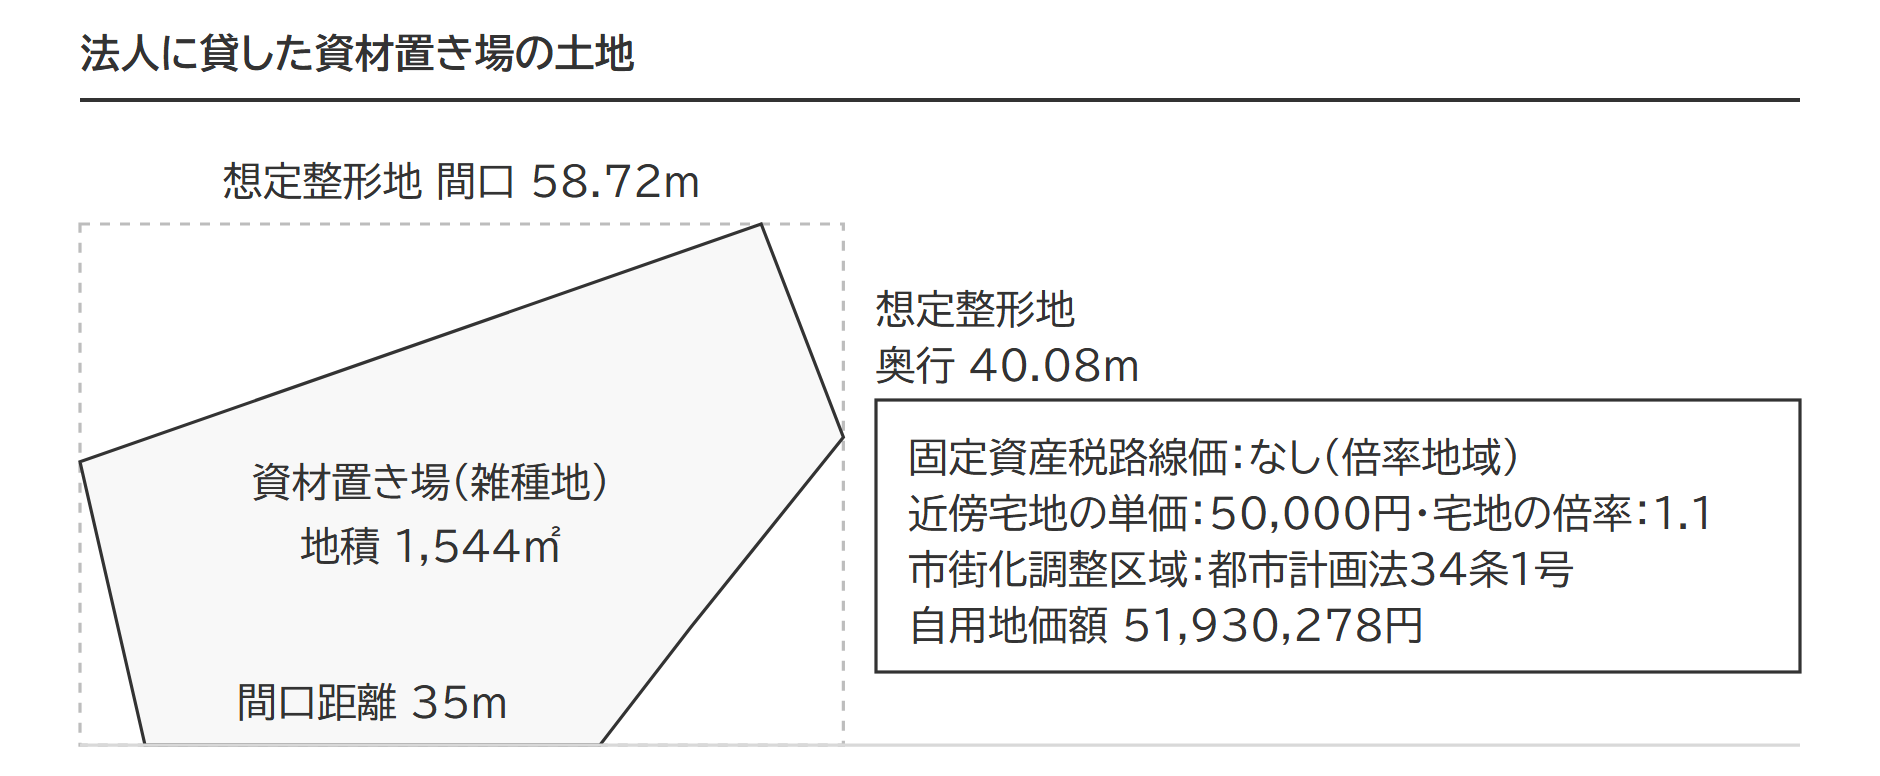
自用地としての価額
近傍宅地の単価50,000円 × 倍率1.1 = 55,000円
55,000円 × 奥行価格補正率0.91 × 不整形地補正率0.96 = 48,048円
48,048円 ×(1 - しんしゃく割合0.3)× 地積1,544㎡ = 51,930,278円
しんしゃく割合30%は、市街化調整区域でも都市計画法34条1号の店舗などの建築が許可される土地に当てる割合です。市街化調整区域の雑種地の自用地価額の求め方は、しんしゃく割合の考え方を含めて雑種地の相続税評価で扱っています。地積は1,544㎡ありますが、市街化調整区域の土地は原則として地積規模の大きな宅地の評価の対象外なので、規模格差補正率は当てません。対象になる区域の条件は地積規模の大きな宅地の評価のとおりです。
出典:財産評価基本通達20-2(地積規模の大きな宅地の評価)|国税庁/都市計画法34条(e-Gov法令検索)
資材置き場の賃借権は、堅固な構築物の所有を目的とするものではなく、登記も権利金もありません。それ以外の賃借権として、法定地上権割合の2分の1で計算します。
原則:賃借権の価額
法定地上権割合:残存期間2年 → 10年以下 → 5%
5% × 1/2 = 2.5%
賃借権の価額 = 51,930,278円 × 2.5% ≒ 1,298,256.95円
例外:残存期間に応ずる割合による金額
残存期間2年 → 5年以下 → 5% × 1/2 = 2.5%
控除額 = 51,930,278円 × 2.5% ≒ 1,298,256.95円
残存期間が5年以下なので、原則と例外は同じ2.5%です。雑種地の評価額は、50,632,021円(=51,930,278円 - 51,930,278円 × 5% × 1/2)になります。端数は、式の最後で切り捨てます。
コインパーキング(それ以外の賃借権・残存期間2年)
自用地価額5,000万円の土地をコインパーキング業者に更地で貸し(契約期間3年・自動更新・残り2年)、業者が自己の費用でアスファルト舗装と精算機を設置した場合も、資材置き場と同じ計算です。舗装は取り除けるので堅固な構築物とはいえず、残存期間2年なら控除割合は2.5%になります。評価額は5,000万円 ×(1 - 5% × 1/2)= 4,875万円です。更新が明らかと認められて残存期間を7年と見るなら、例外の5%を控除して4,750万円になります(質疑応答事例「雑種地の賃借権の評価」の注2)。何年と見るかは契約書と更新の実態で判断します。
同じ土地で比べる|区分と残存期間で評価額はこう変わる
自用地価額5,000万円・借地権割合60%の雑種地を使い、権利の区分と残存期間だけを変えて評価額を並べます。
| 区分と残存期間 | 原則 | 例外 | 評価額(万円) |
|---|---|---|---|
| 地上権に準ずる賃借権・15年 | 10% | 15% | 4,250 |
| それ以外の賃借権・7年 | 2.5% | 5% | 4,750 |
| それ以外の賃借権・2年 | 2.5% | 2.5% | 4,875 |
| それ以外の賃借権・更新が確実で事実上期間の定めなし | 20% | 10% | 4,000 |
| 臨時的な使用(半年・更新の定めなし) | 評価しない | ― | 5,000 |
太字は控除する割合で、同額の2年は2.5%です。原則の10%は法定地上権割合10%と借地権割合60%の低い方、2.5%と20%は法定地上権割合5%と40%の2分の1、例外の5%と2.5%は残存期間に応ずる割合10%と5%の2分の1です。評価額は5,000万円×(1-控除する割合)で計算します。
20%になるのは、長年の自動更新など将来にわたる更新が確実で、事実上、期間の定めのないものと認められる賃借権です。契約期間が満了したあと更新契約を結ばずに使い続けているだけの土地は、残存期間を10年以下とみて2.5%とした判決があります。
区分地上権に準ずる地役権の目的となっている雑種地
高圧線の下の土地のように、区分地上権に準ずる地役権の承役地(地役権の負担を受ける土地)になっている雑種地は、自用地としての価額から地役権の価額を控除して評価します(財産評価基本通達86(4)・87-3)。地役権の価額は、家屋が全く建てられないなら自用地価額の50%と借地権割合の高い方、家屋の構造や用途に制限を受けるなら30%です。調査の方法と計算例は高圧線下地の相続税評価で扱っています。
出典:財産評価基本通達27-5(区分地上権に準ずる地役権の評価)|国税庁
都市公園の用地として貸し付けられている雑種地は40%減額
都市公園の用地として地方公共団体に貸している土地は、貸し付けられていないものとして評価した価額から、その40%を控除した金額で評価します。都市公園法で私権の行使が制限され、長期間にわたり利用が制限されるためです。
都市公園の用地として貸し付けられている土地の評価額
都市公園の用地として貸し付けられていないものとした価額 ×(1 - 40%)
対象になるのは、都市公園法2条1項1号の公園または緑地(堅固な公園施設が設置され、面積が500㎡以上のものに限る)の用地として貸し付けている土地のうち、次の2つを備える土地です。適用を受けるには、その土地が都市公園の用地として貸し付けられている土地に当たる旨の地方公共団体の証明書(申出書の写しを添付したもの)を所轄税務署長に提出します。
- 土地の所有者と地方公共団体との契約に、貸付けの期間が20年以上であること、正当な事由がない限り貸付けを更新すること、土地の所有者は貸付けの期間の中途において正当な事由がない限り土地の返還を求めることができないこと、の3つの定めがある
- 相続税の申告期限までに、その土地の権原を持つことになった相続人の全員から、引き続き公園用地として貸し付けることに同意する申出書が提出されている
出典:都市公園の用地として貸し付けられている土地の評価について|国税庁/都市公園法2条1項(e-Gov法令検索)
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 駐車場として貸している土地の相続税評価|自分で経営していれば設備があっても自用地で、土地そのものを貸したときに賃借権を引く
 農地の納税猶予|猶予される税額は農業相続人に集まり、20年で免除されるかは農地の種類と農業相続人の区分で決まる
 市街地農地の相続税評価|宅地比準方式の計算方法と市街地農地等の評価明細書の書き方
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。