
この記事の要点
- 土地区画整理事業の施行区域内の宅地は、事業の段階で評価が変わります。仮換地指定の前は従前地、指定後は原則として仮換地の価額で評価します。
- 造成工事中で完了まで1年超と見込まれる場合は、仮換地の価額の95%で評価します。使用収益を開始できず工事も行われていない場合は、従前地の価額です。
- 路線価図に「個別評価」とある地域は、税務署に個別評価申出書を出し、評価の基礎になる路線価などを回答してもらいます。
- 清算金の授受が確実な場合は、交付される清算金は加算し、徴収される清算金は減額します。
- 個別評価の回答までは概ね1〜2か月かかります。申し出られるのは納税義務者だけで、提出先は納税地を所轄する税務署です(東京国税局の案内)。
土地区画整理事業の施行地区にある宅地は、相続が起きた時点で事業がどこまで進んでいたかによって、評価する土地も評価額も変わります。
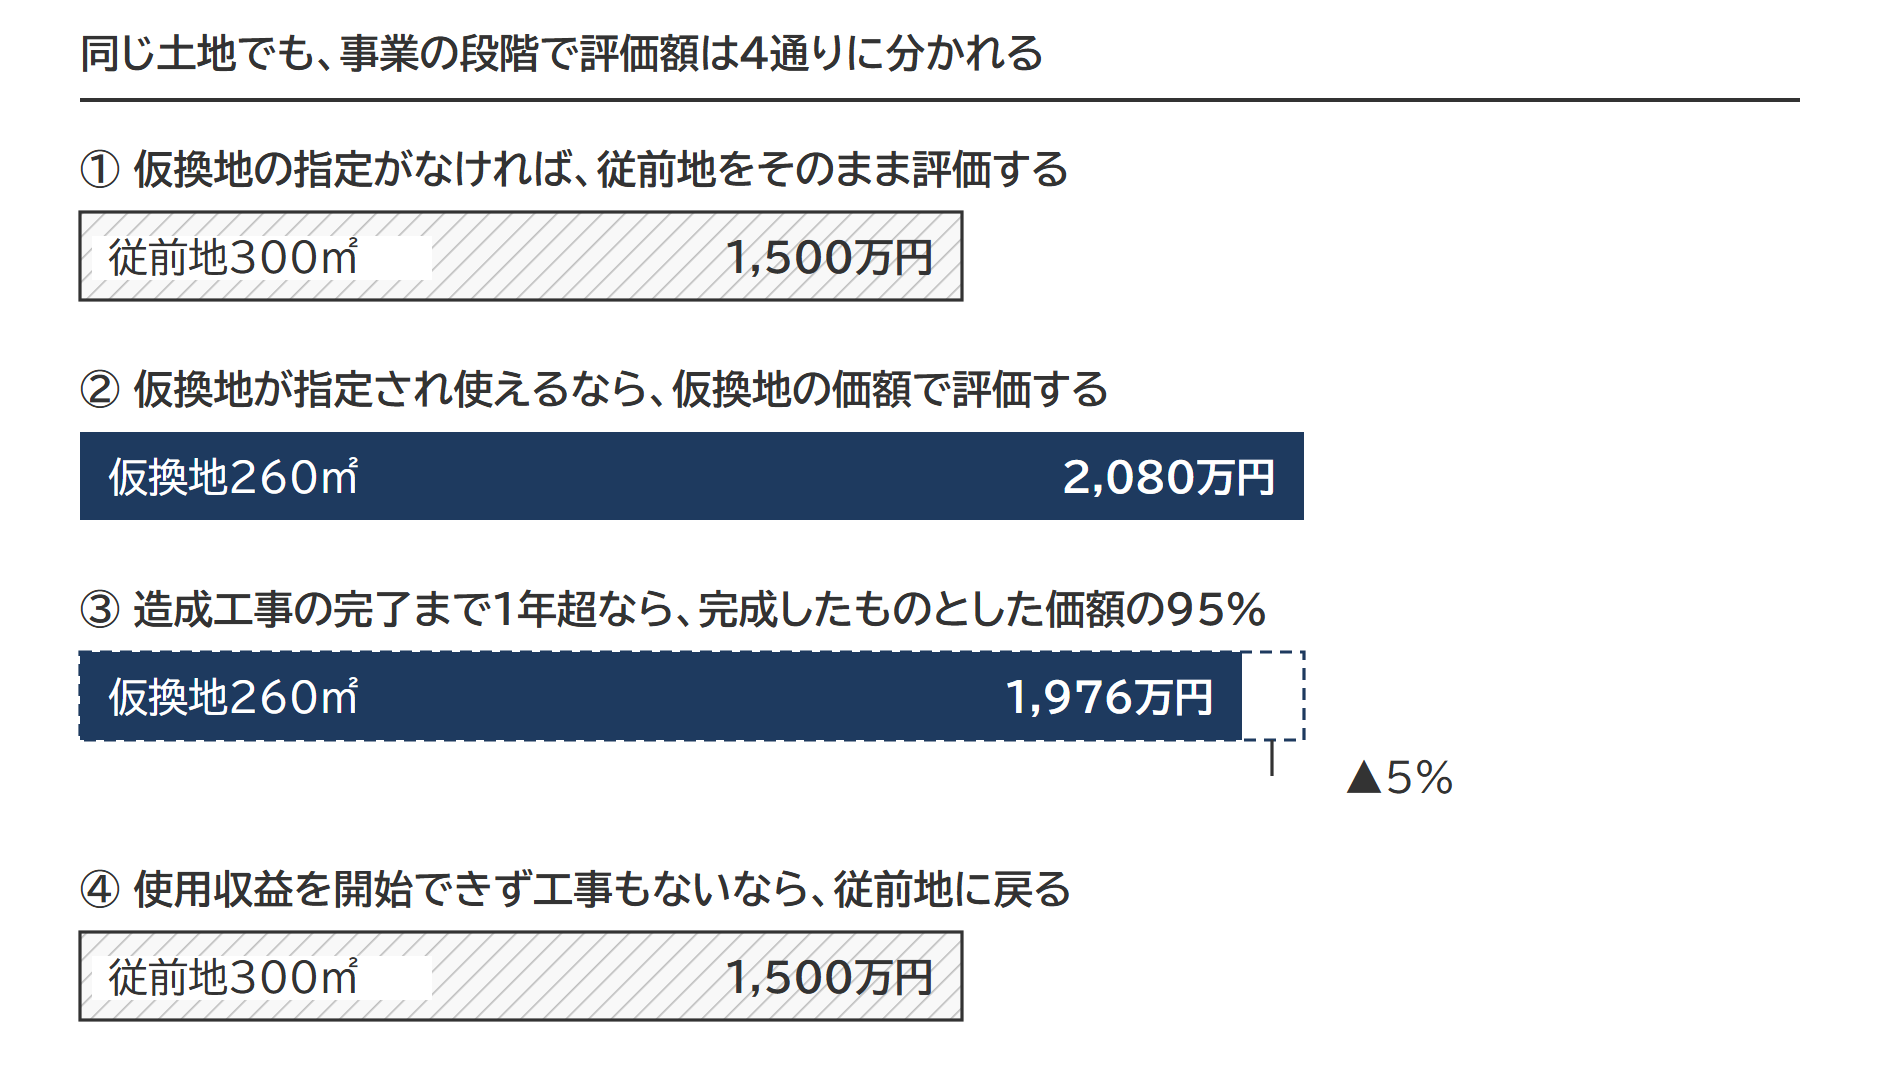
仮換地の指定前は従前地、指定後は原則として仮換地の価額で評価します。造成工事の完了まで1年を超える見込みなら95%、使用収益を開始できず工事も始まっていなければ従前地の価額です。
路線価図が「個別評価」なら、税務署に申出書を出して路線価などの回答を受けます(回答まで概ね1〜2か月)。
土地区画整理事業のしくみと用語
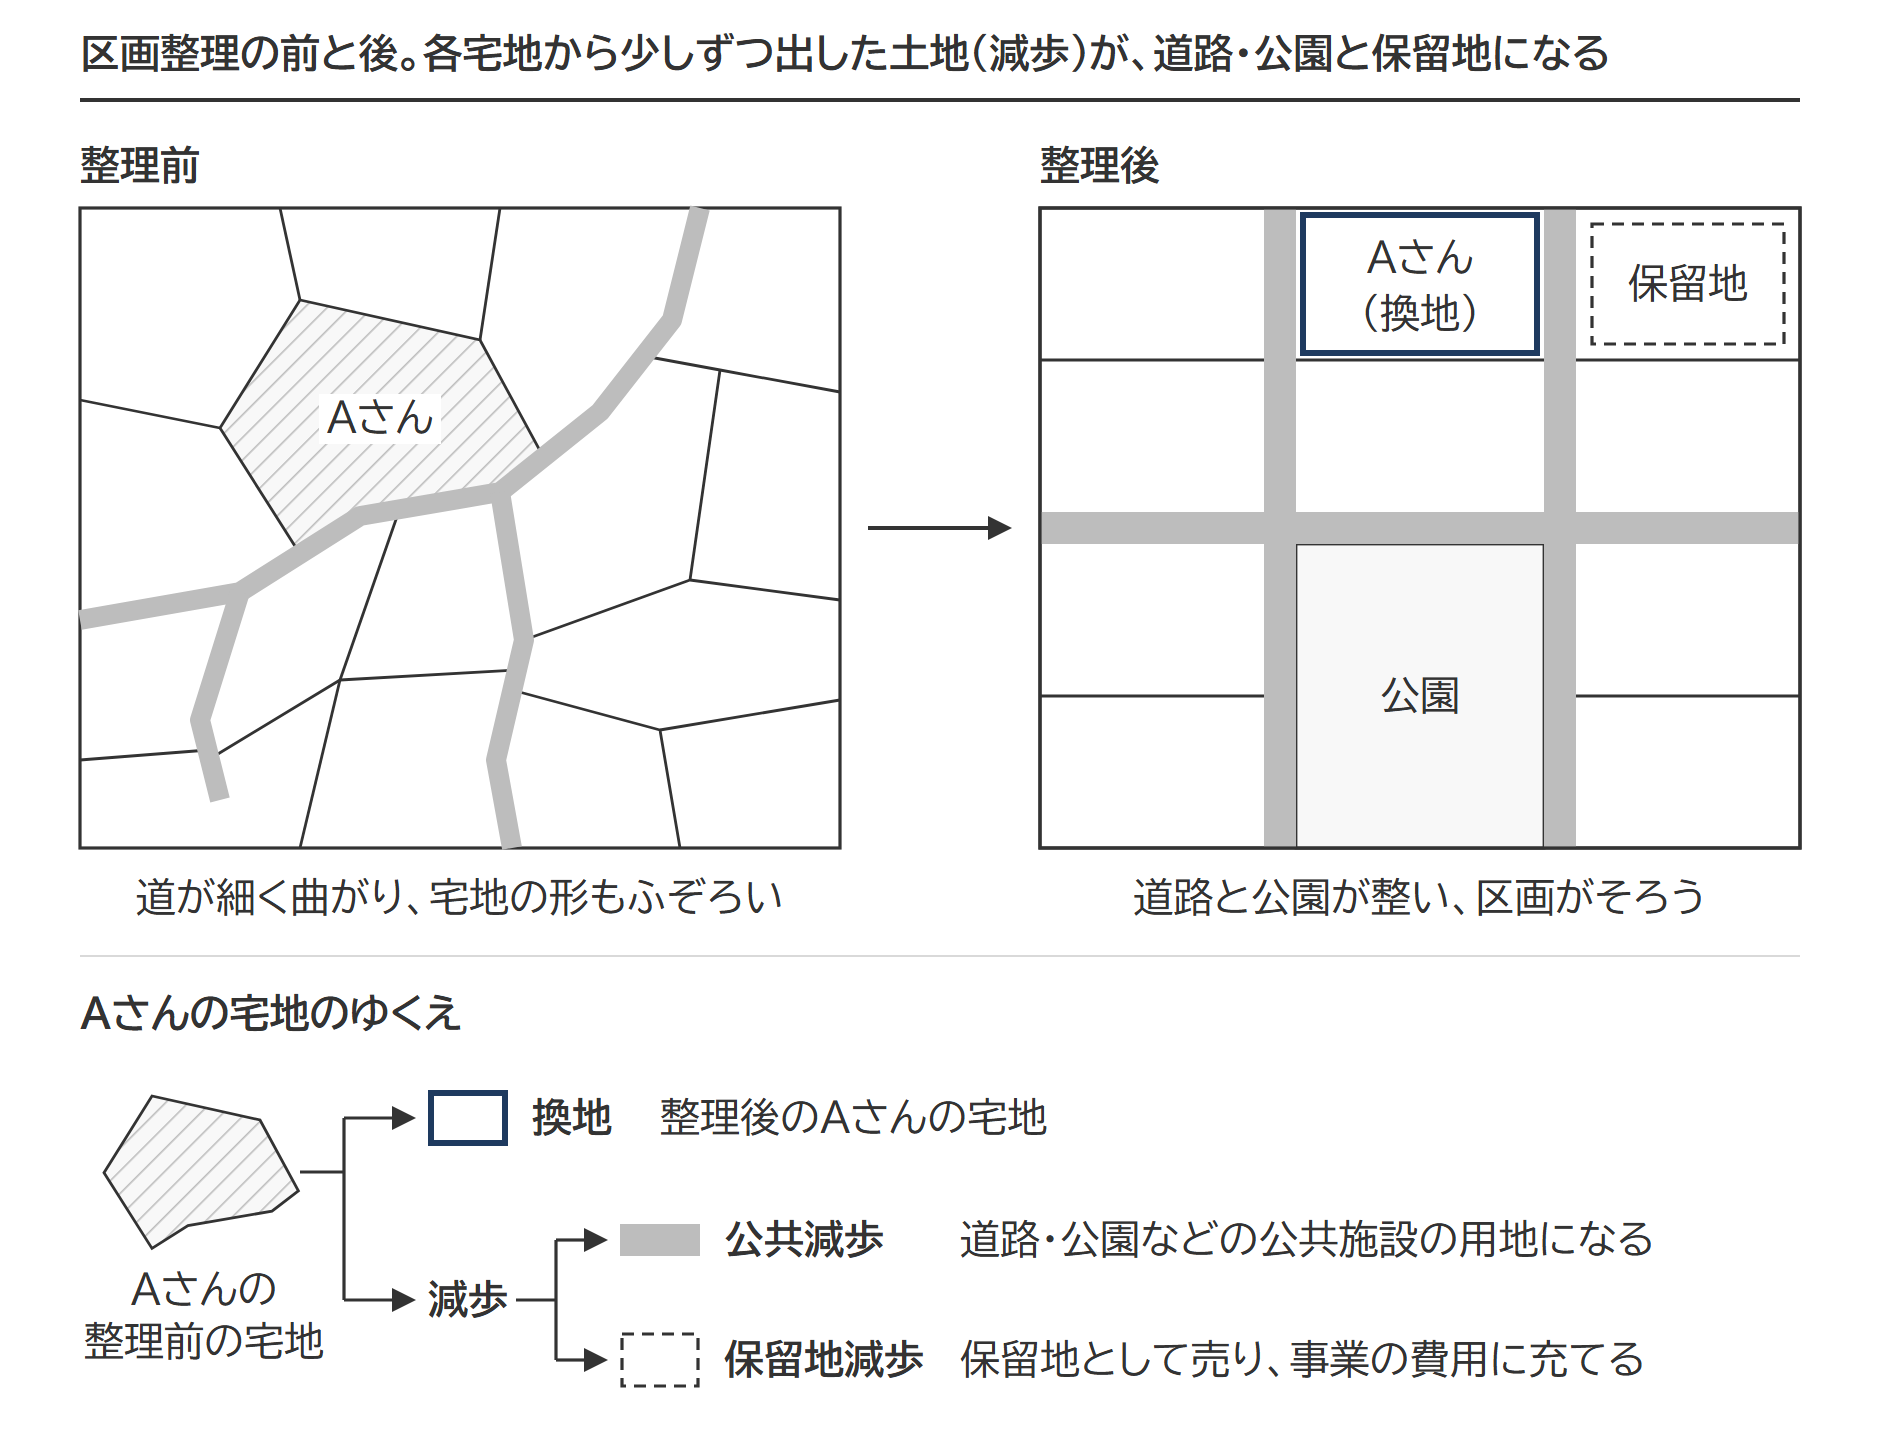
土地区画整理事業では、道路や公園などの公共施設を整えながら土地の区画や形を整え直し、整え直した土地(換地)をもとの土地と入れ替えて持ち主に割り当てます。都市計画区域内の土地が対象で、都道府県、市区町村、土地区画整理組合などが土地区画整理法にもとづいて行います。
(参照元:土地区画整理法|e-Gov法令検索)
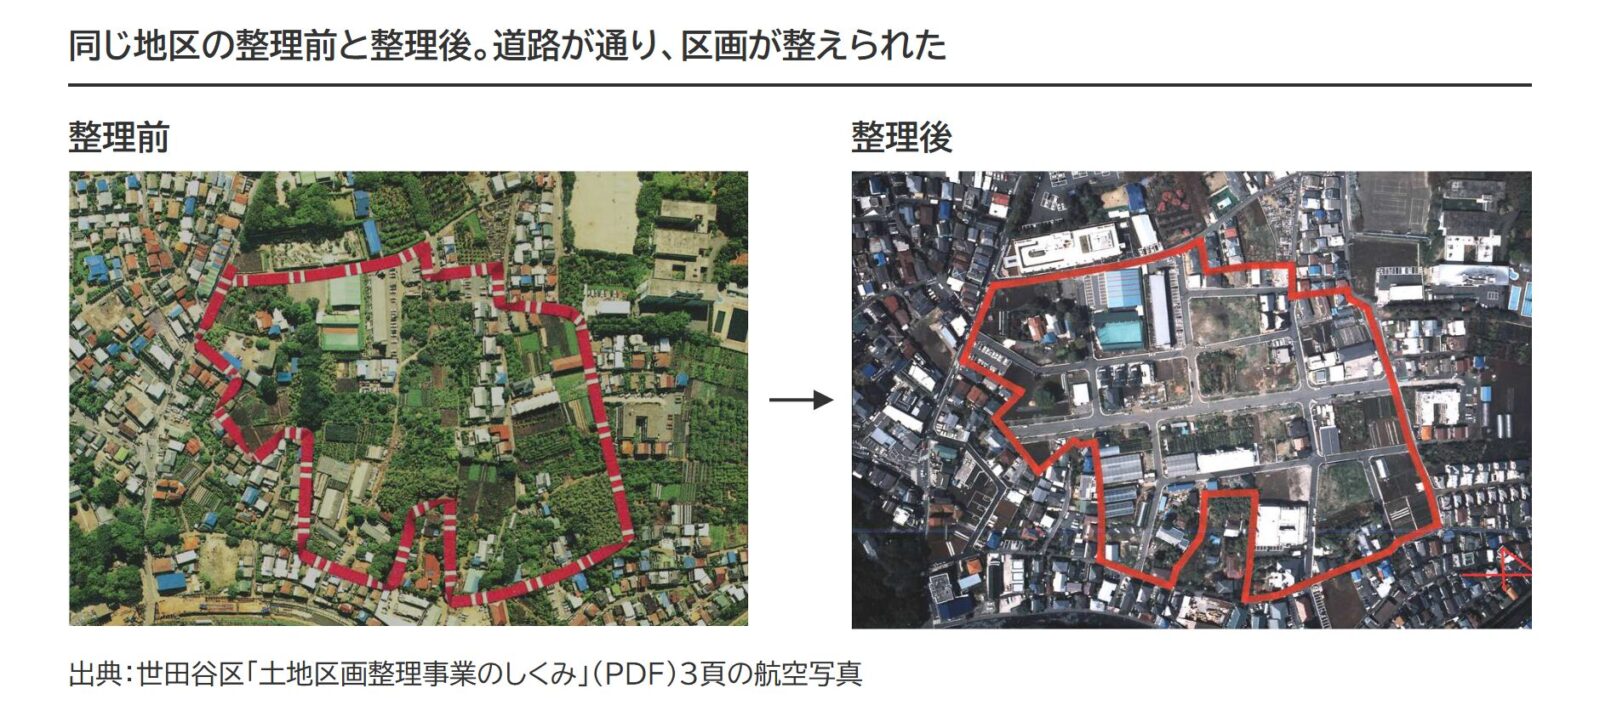
(参照元:世田谷区 土地区画整理事業)
仮換地・従前の宅地・換地とは
評価に出てくる土地は3つあります。もとの土地が従前地、事業のあいだ仮に割り当てられるのが仮換地、事業のあとに入れ替わるのが換地です。
| 従前地(従前の宅地) | (じゅうぜんち)区画整理の前の、もとの土地。換地と入れ替わる前の土地です。 |
|---|---|
| 仮換地 | (かりかんち)換地処分が済むまでのあいだ、従前地の代わりに仮に割り当てられる土地です。 |
| 換地 | (かんち)換地処分によって従前地と入れ替わる、区画整理後の土地です。 |
| 仮換地の指定 | 指定の効力が生じると、従前地を使っていた人は仮換地を同じように使えるようになり、従前地は使えなくなります。換地処分は、原則として事業の工事がすべて終わってから行われます。 |
| 換地処分の公告 | 換地処分があったことを国土交通大臣または都道府県知事が公告すること(土地区画整理法103条4項)。公告の翌日から換地が従前の宅地とみなされ(104条1項)、清算金も確定します(同条8項)。 |
事業はおおむね次の順に進み、評価に使う価額は3つの時期で分かれます。
| 時期 | 事業の主な手続き | 評価に使う価額 |
|---|---|---|
| ①仮換地の指定前 | 住民とのまちづくり案の検討 都市計画決定 施行規程・定款、事業計画の決定 土地区画整理審議会・総会の設置 |
従前地の価額 (従前の公図で評価) |
| ②仮換地の指定後 | 仮換地の指定※1 建物の移転補償、工事 |
原則、仮換地の価額 (仮換地図で評価) |
| ③換地処分後 | 換地処分※2 土地・建物の登記 清算金の徴収・交付 事業の完了 |
換地の価額 (換地図で評価) |
※1 仮換地の指定:将来、換地とされる土地の位置と範囲を指定すること
※2 換地処分:従前の宅地の上の権利が換地に移り、清算金が確定すること
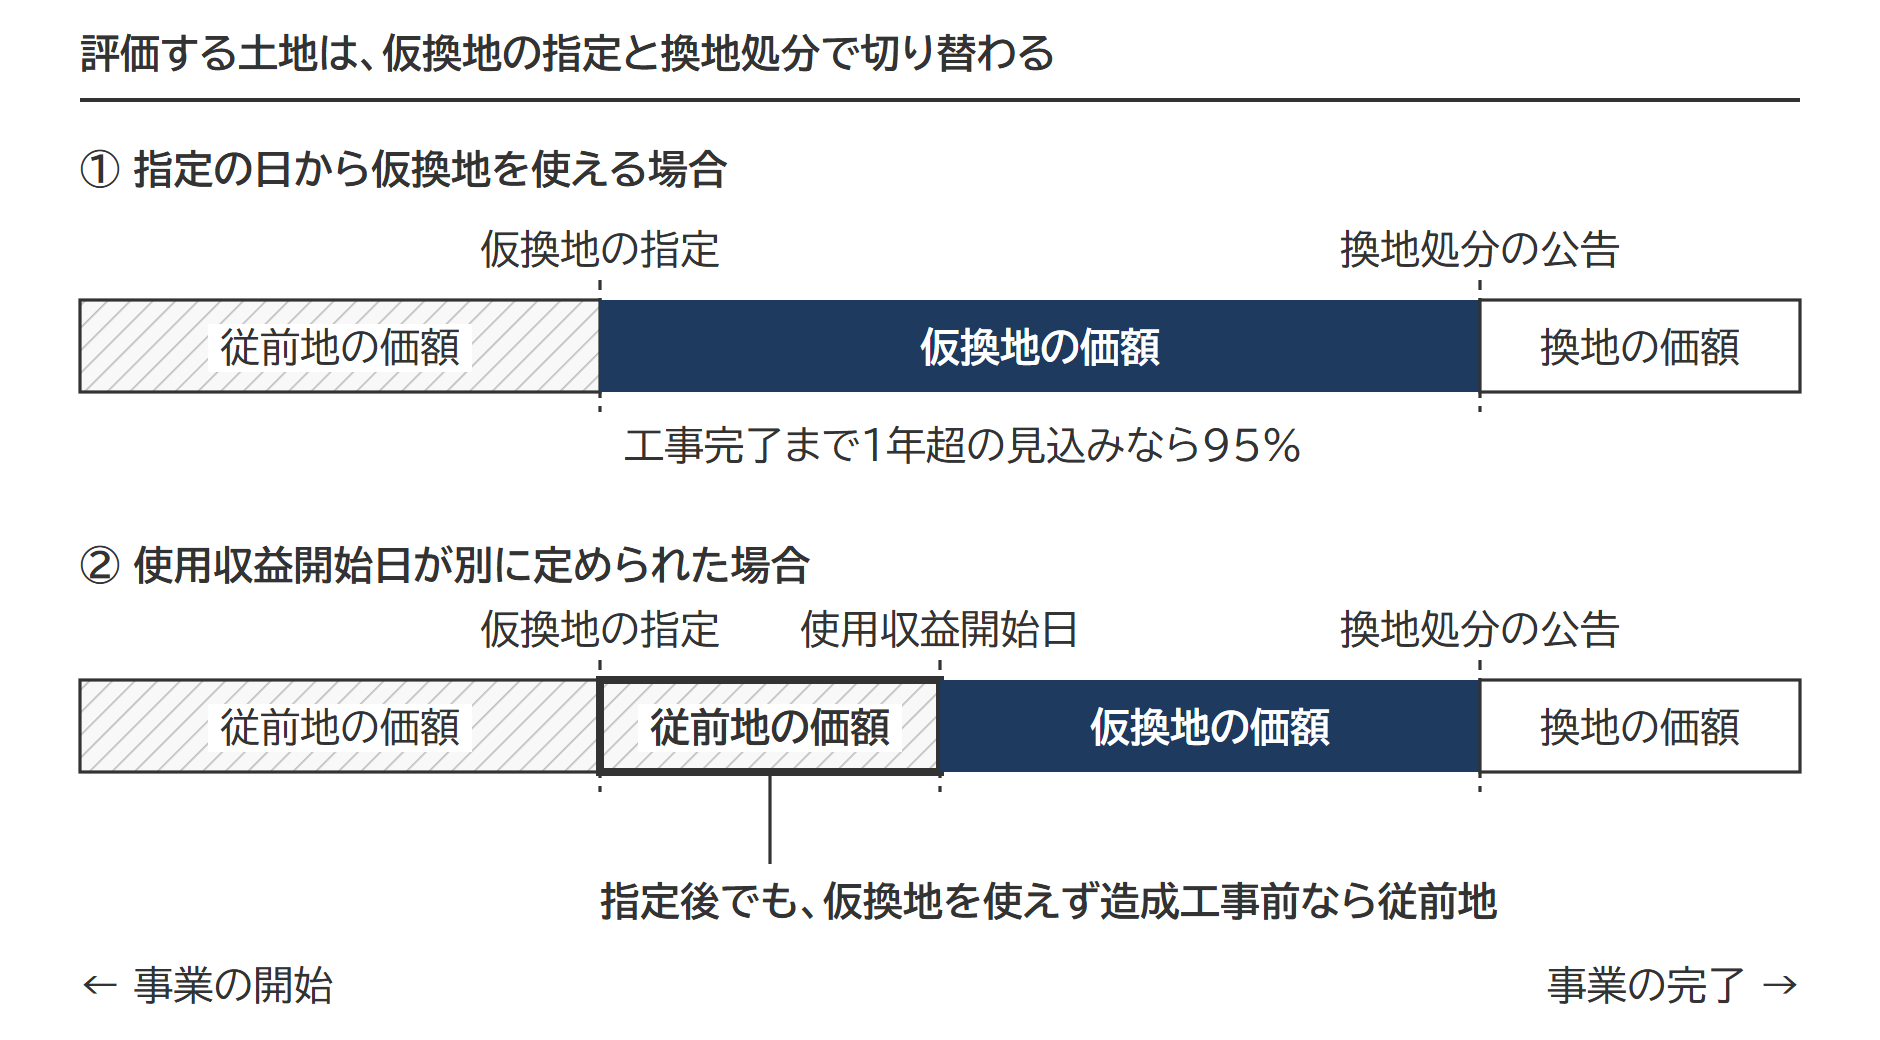
下の図の帯に書いてあるのが、その時期に評価する価額です。使用収益開始日(仮換地を実際に使い始められる日。ふつうは指定の効力が生じる日と同じ)が別に定められると、従前地の価額で評価する期間が②のように延びます。
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。
評価の判定フローチャート
どの土地をいくらで評価するかは、次の4つの問いに上から順に答えると決まります。右へ進むと評価する価額、下へ進むと次の問いです。
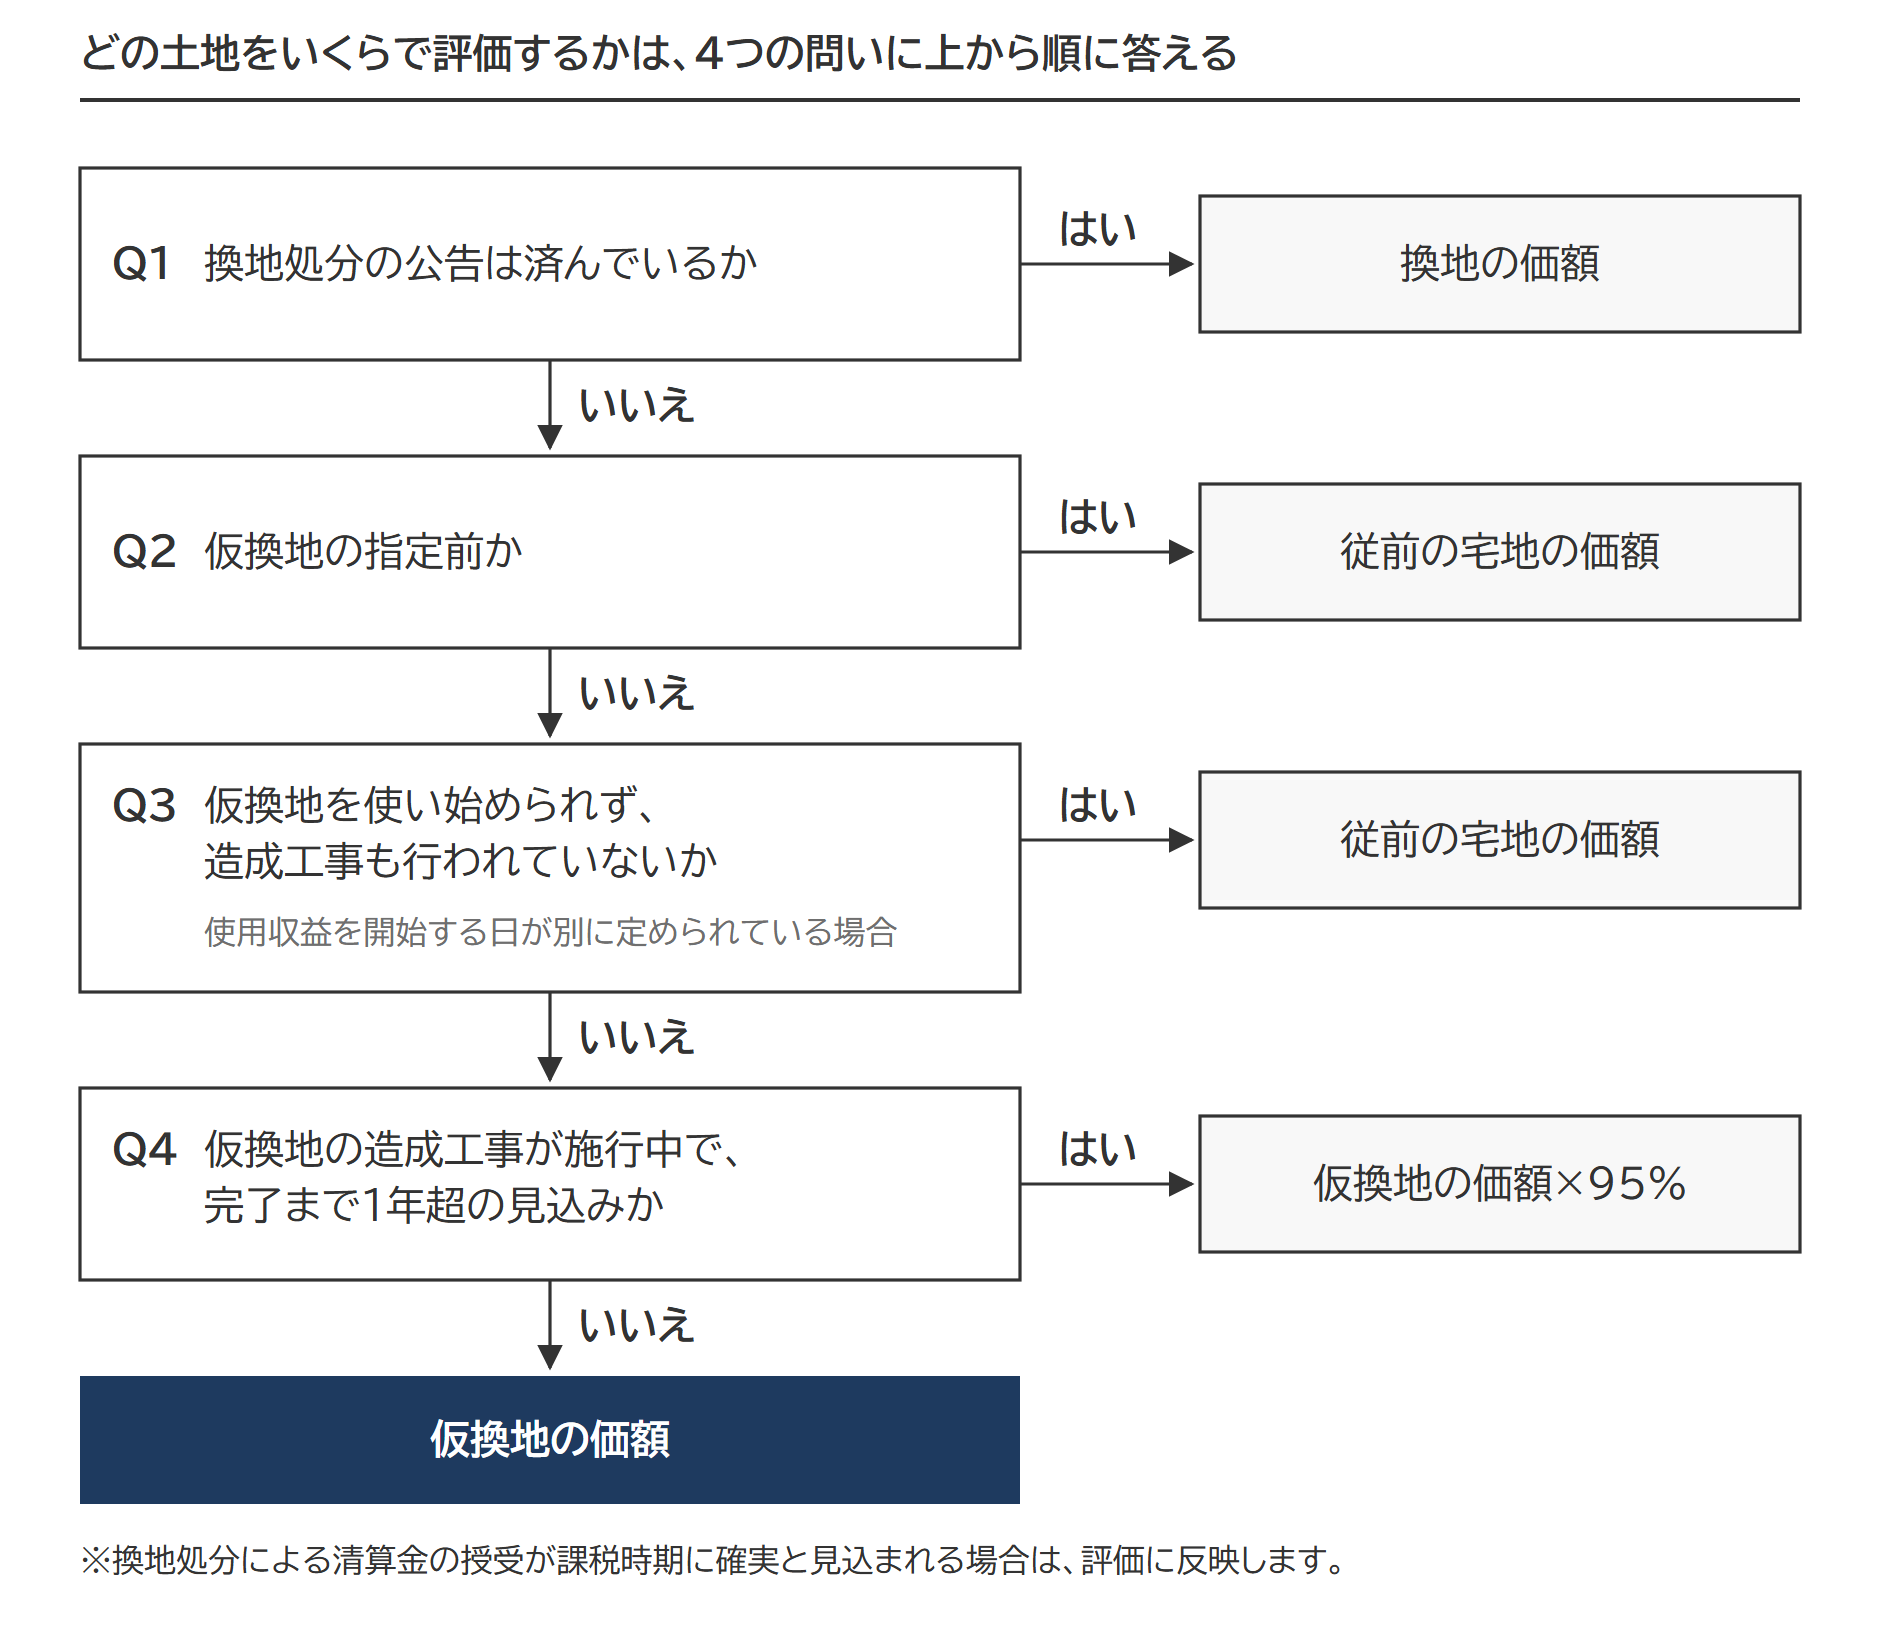
Q3とQ4は財産評価基本通達24-2の定めです。「原則は仮換地の価額」という本文に、従前の宅地に戻る(注)(Q3)と、95%評価のただし書(Q4)が付いています。Q2は、24-2が仮換地の指定後だけを定めていることから決まります。
(参照元:財産評価基本通達24-2 土地区画整理事業施行中の宅地の評価)
場合ごとの評価と設例
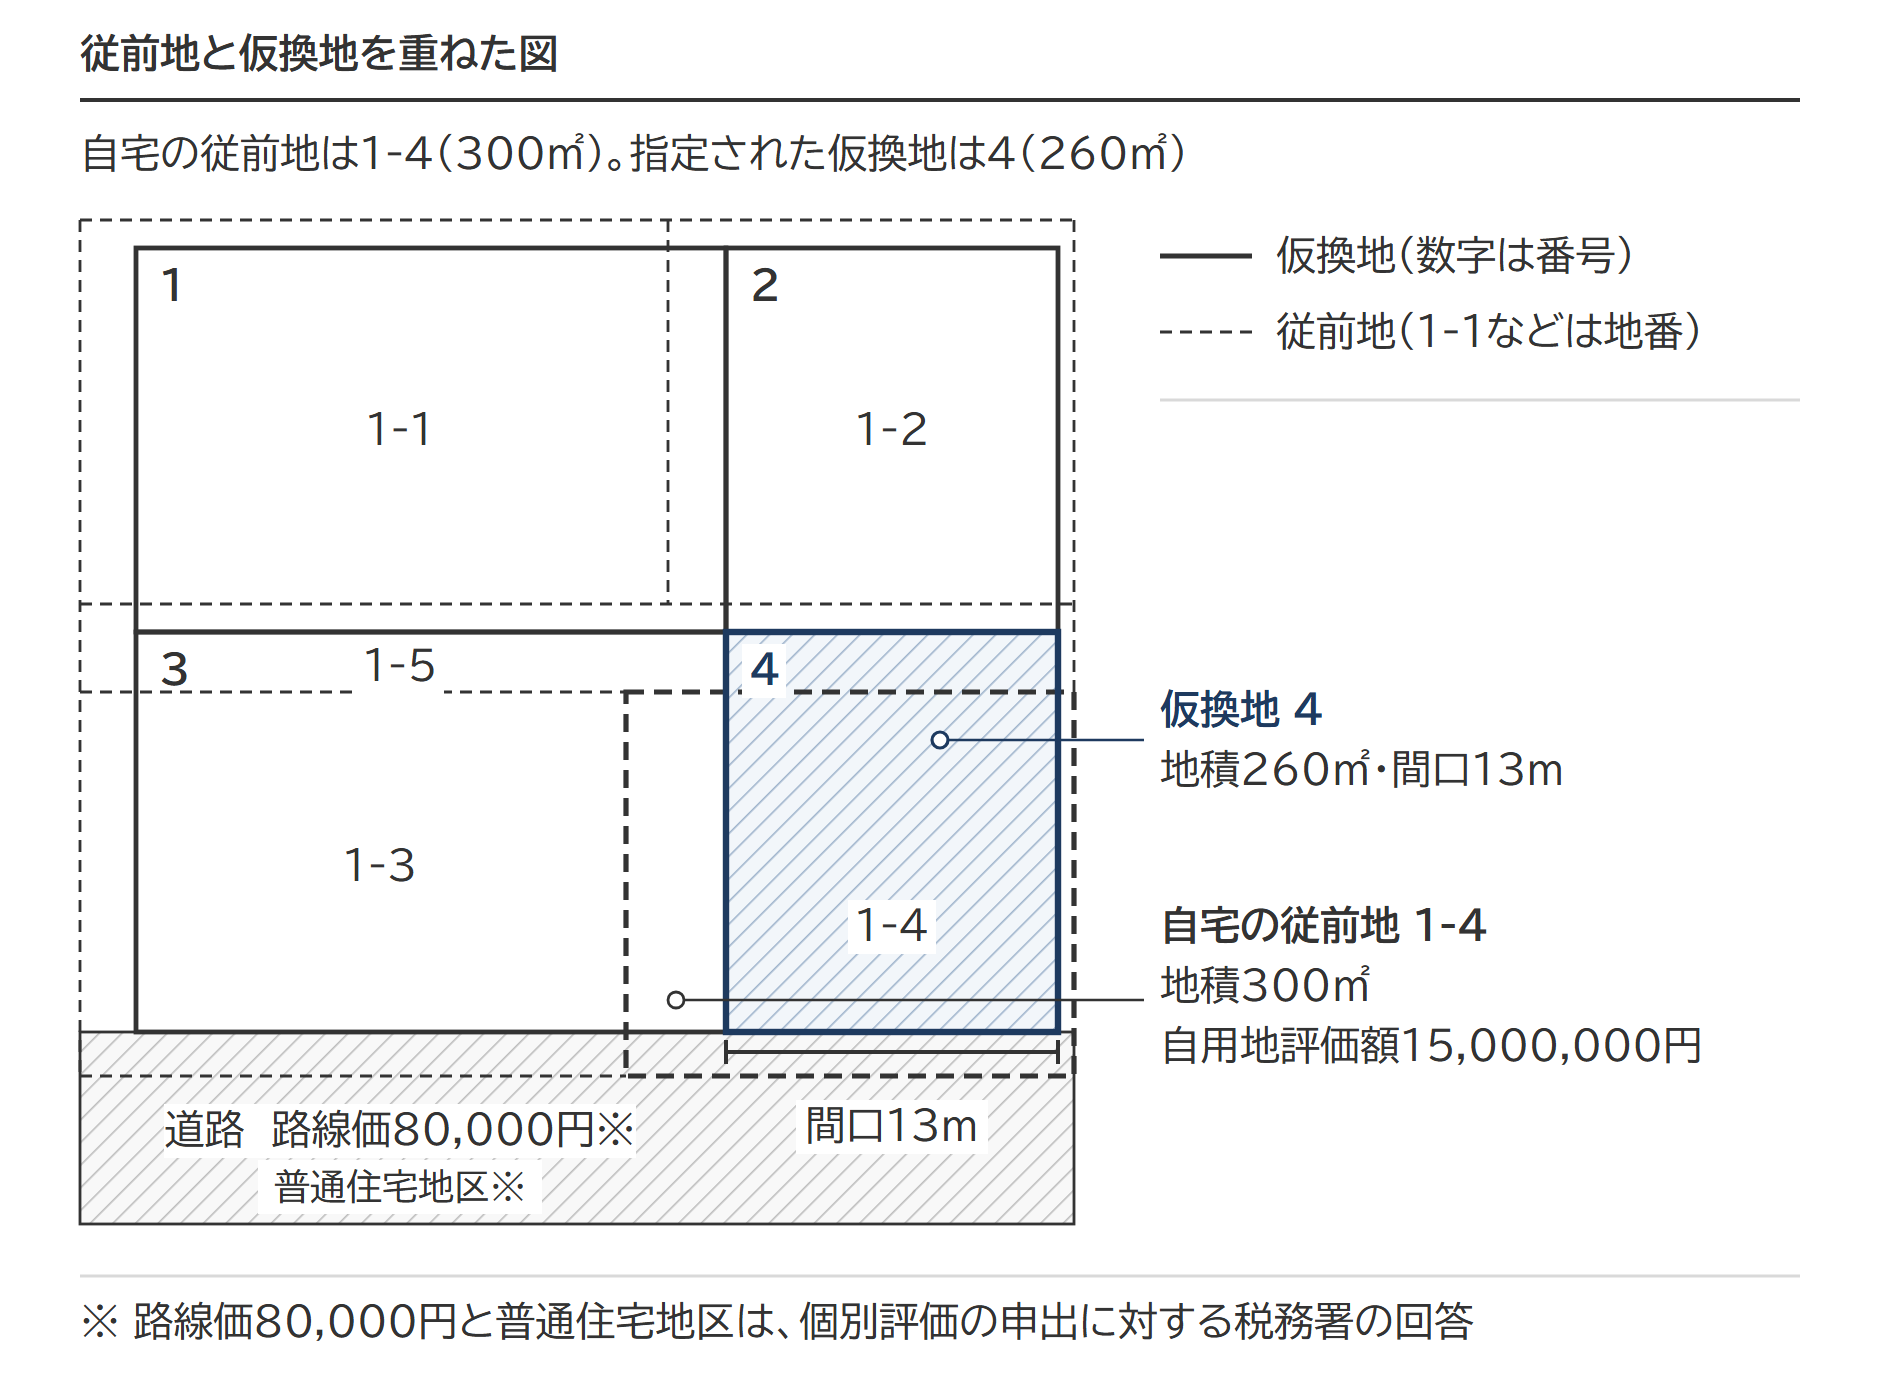
図の従前地の地番が「1-4」、仮換地の番号が「4」です。
この記事で使う設例
- 従前地(1-4) 自宅の敷地。地積300㎡。従前地で評価する場合の1㎡当たりの価額は50,000円とします。設例では従前地に路線価が付いているものとします。
- 仮換地(番号4) 地積260㎡、間口13m。税務署の個別評価の回答では、面する道路の路線価(道路に付く1㎡当たりの価額)が80,000円、地区区分が普通住宅地区です。
仮換地の奥行は、260㎡を間口13mで割って20mです。普通住宅地区で奥行20mの奥行価格補正率(奥行に応じて路線価に掛ける率)は1.00で、路線価をそのまま使えます。
従前地(300㎡)の自用地評価額
50,000円 × 300㎡ = 15,000,000円
仮換地(260㎡)の自用地評価額
路線価80,000円 × 奥行価格補正率1.00 × 260㎡ = 20,800,000円
換地処分が済んでいる場合
換地処分の公告があった日の翌日からは換地の価額で評価し、区画整理が終わった土地として路線価方式(路線価をもとに計算)か倍率方式(固定資産税評価額に倍率を掛ける)で計算します。
仮換地が指定されていない場合
仮換地が指定されていない土地は、従前の宅地の価額で評価します。区画整理の施行地区にあることは考慮しません。設例なら15,000,000円です。
財産評価基本通達24-2が定めているのは、「仮換地が指定されている場合におけるその宅地の価額」だけだからです。区画整理の計画が公表されていても、仮換地の指定がなければ評価は変わりません。
(参照元:財産評価基本通達24-2 土地区画整理事業施行中の宅地の評価)
従前地の評価も、地目と利用状況から評価単位(1つとして評価する土地の範囲)を決めるところから始まります。土地の評価単位とは|地目・利用の単位・取得者の3つで区切る判定手順と、一体利用・駐車場の線引き
使用収益開始日が別に定められ、造成工事も行われていない場合
使用収益を開始できず造成工事も始まっていなければ従前の宅地の価額、使用収益を開始できるか工事が始まっていれば仮換地の価額で評価します。仮換地が指定されていても、次の2つのいずれにも当てはまるときは、従前の宅地の価額で評価します。
- 仮換地の使用収益を開始する日が別に定められているため、仮換地の使用収益を開始できない
- 仮換地の造成工事が行われていない
施行者は、仮換地に使用収益の障害となる物件があるなどの事情があるとき、仮換地を使い始められる日(使用収益開始日)を別に定められます。最初の節の図の②が、この場合です。
最初の節の図で枠で囲った期間は、仮換地が指定されているのに従前の宅地の価額で評価する区間です。
仮換地をまだ使えず造成も始まっていない段階で、仮換地の価額により課税するのは実態に合いません。どちらか一方だけなら、従前の宅地の価額では評価しません。通達24-2の(注)が「次の事項のいずれにも該当するとき」と定めているためです。
設例に当てはめると、評価するのは仮換地(20,800,000円)ではなく従前地(15,000,000円)です。
仮換地で評価した場合との差は5,800,000円です。使用収益開始日がいつと定められているかを確かめずに仮換地で評価すると、評価額がこの差額の分だけ過大になります。
自宅の敷地が、公共事業の施行による仮換地の指定のために、相続開始の直前に従前地も仮換地も使用収益できなかった場合でも、申告期限までに仮換地を居住の用に使う予定がなかったと認められる特段の事情がなければ、小規模宅地等の特例の対象に含まれます(租税特別措置法関係通達69の4-3)。要件は特定居住用宅地等の記事で確かめます。
(参照元:租税特別措置法関係通達69の4-3|国税庁)
造成工事中で完了まで1年超の見込みの場合
仮換地の造成工事が施行中で、課税時期から工事完了までが1年を超えると見込まれるときは、工事が完了したものとして評価した価額の95%で評価します。
工事が続くあいだは仮換地を自由に使えないことを考慮した扱いです。
設例の仮換地の評価額 20,800,000円 × 95% = 19,760,000円
5%を差し引く起点は、工事中の現況ではなく工事が完了したものとした価額です。通達24-2のただし書が「その仮換地について造成工事が完了したものとして、本文の定めにより評価した価額の100分の95」と定めているためです。工事の進み具合に応じて評価額を下げる規定ではありません。
(参照元:財産評価基本通達24-2 土地区画整理事業施行中の宅地の評価)
ただし書の条件は「その仮換地の造成工事が施工中」であることなので、事業全体の完了が1年より先でも、評価する仮換地の工事が終わっていれば95%にはなりません。
どれにも当たらない場合(原則)
仮換地が指定されていて、従前の宅地に戻る(注)にも、95%のただし書にも当たらなければ、原則どおり仮換地の価額で評価します。指定を受けた人は、仮換地を従前の宅地と同じように使えるからです。
仮換地の価額は、路線価方式か倍率方式で計算します。設例では、仮換地が面する道路の路線価に画地調整(奥行や形に応じた補正)を当てた20,800,000円です。従前地のほうが40㎡広くても、評価するのは仮換地です。
画地調整のうち不整形地補正(形のいびつな土地の減額)は、想定整形地(土地を囲む長方形)の取り方で結果が変わります。不整形地の相続税評価|かげ地割合と不整形地補正率の計算・想定整形地の取り方
清算金の授受が見込まれる場合
事業の最終段階では、従前地と換地の価値の差を清算金で調整します。課税時期に、交付を受ける清算金や徴収される清算金が確実と見込まれるときは、その額を評価に反映します。
| 清算金が交付される場合 | 仮換地の価額 + 交付される清算金の額 |
|---|---|
| 清算金が徴収される場合 | 仮換地の価額 - 徴収される清算金の額 |
清算金の額は換地処分の公告で確定します。
清算金の加算と減算は、通達24-2の本文には書かれていません。根拠は国税庁の質疑応答事例で、「換地処分により徴収又は交付されることとなる清算金のうち、課税時期において確実と見込まれるものがあるときには、その金額を評価上考慮して、徴収されるものは仮換地の価額から減算し、交付されるものは加算して評価します」としています。通達だけを読んでいると見落とす論点です。
換地処分の公告が近い時期に相続が起きたときは、清算金の見込みで評価額が動きます。施行者に交付・徴収の見込額を確かめてから、評価額を固めます。
評価の前に確かめる5点
フローチャートに答えるには、相続が起きた日の時点の事実が要ります。表の(Q2)などは、上の判定フローチャートの問いの番号です。
| 確かめること | 何に使うか |
|---|---|
| 仮換地の指定の有無と指定日 | 従前地で評価するか、仮換地で評価するかの分かれ目(Q2) |
| 使用収益の開始日 | 指定日と別に定められていれば、従前地で評価する場合がある(Q3) |
| 造成工事の進み具合と完了時期 | 工事前かどうか(Q3)、完了まで1年を超えるか(Q4) |
| 清算金の有無と見込額 | 確実と見込まれる額を仮換地の価額に加減算する |
| 従前地と仮換地の位置関係 | 評価する土地の間口・奥行・形を測る |
この5点は、個別評価申出書の別紙1に書く欄とほぼ同じです。
どの土地が仮換地かを示す書類は、施行者から届く仮換地指定通知です。まず相続人の手元の書類を見て、足りない分を施行者(土地区画整理組合や市区町村など)に問い合わせます。換地処分の公告が済んでいるかどうかも、施行者に確かめます。
工事は日々進みます。確かめるのは、調べた日ではなく相続が起きた日の工事の進み具合です。
同じ都市計画にもとづく制限でも、都市計画道路予定地は別の補正率で評価します。都市計画道路予定地の相続税評価|調べ方と補正率表の引き方・容積率と地積割合の求め方
個別評価申出書の出し方
路線価図の「個別評価」とは
財産評価基準書(路線価図・評価倍率表)で、路線価や倍率の代わりに「個別評価」「個別」または「個」と表示されている土地は、路線価などをもとに評価できないため、税務署に個別評価申出書を出して、評価の基礎(路線価など)を回答してもらいます。
「個別評価」の表示は、土地区画整理事業や市街地再開発事業の施行地区など、区画が変わりつつある地域に付いています。
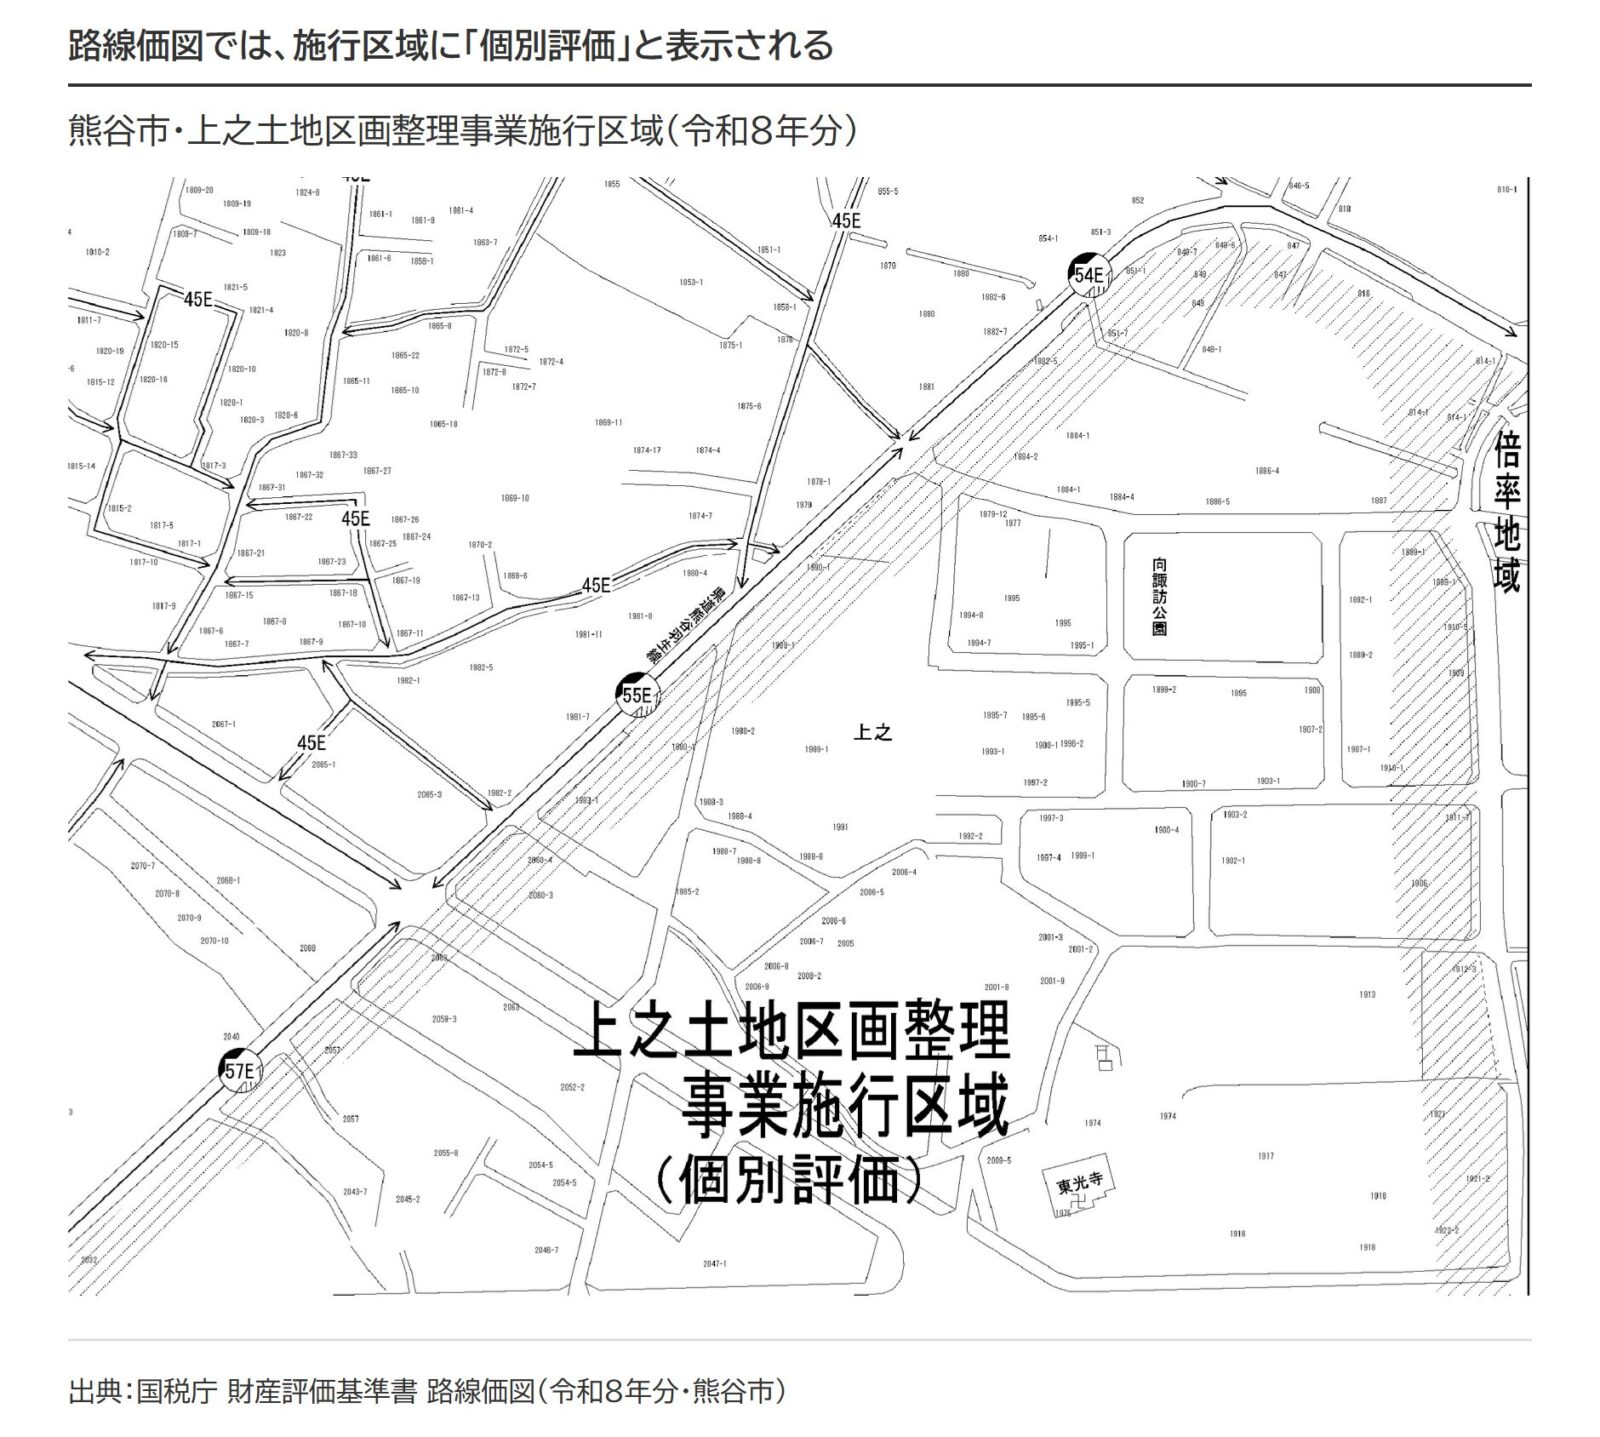
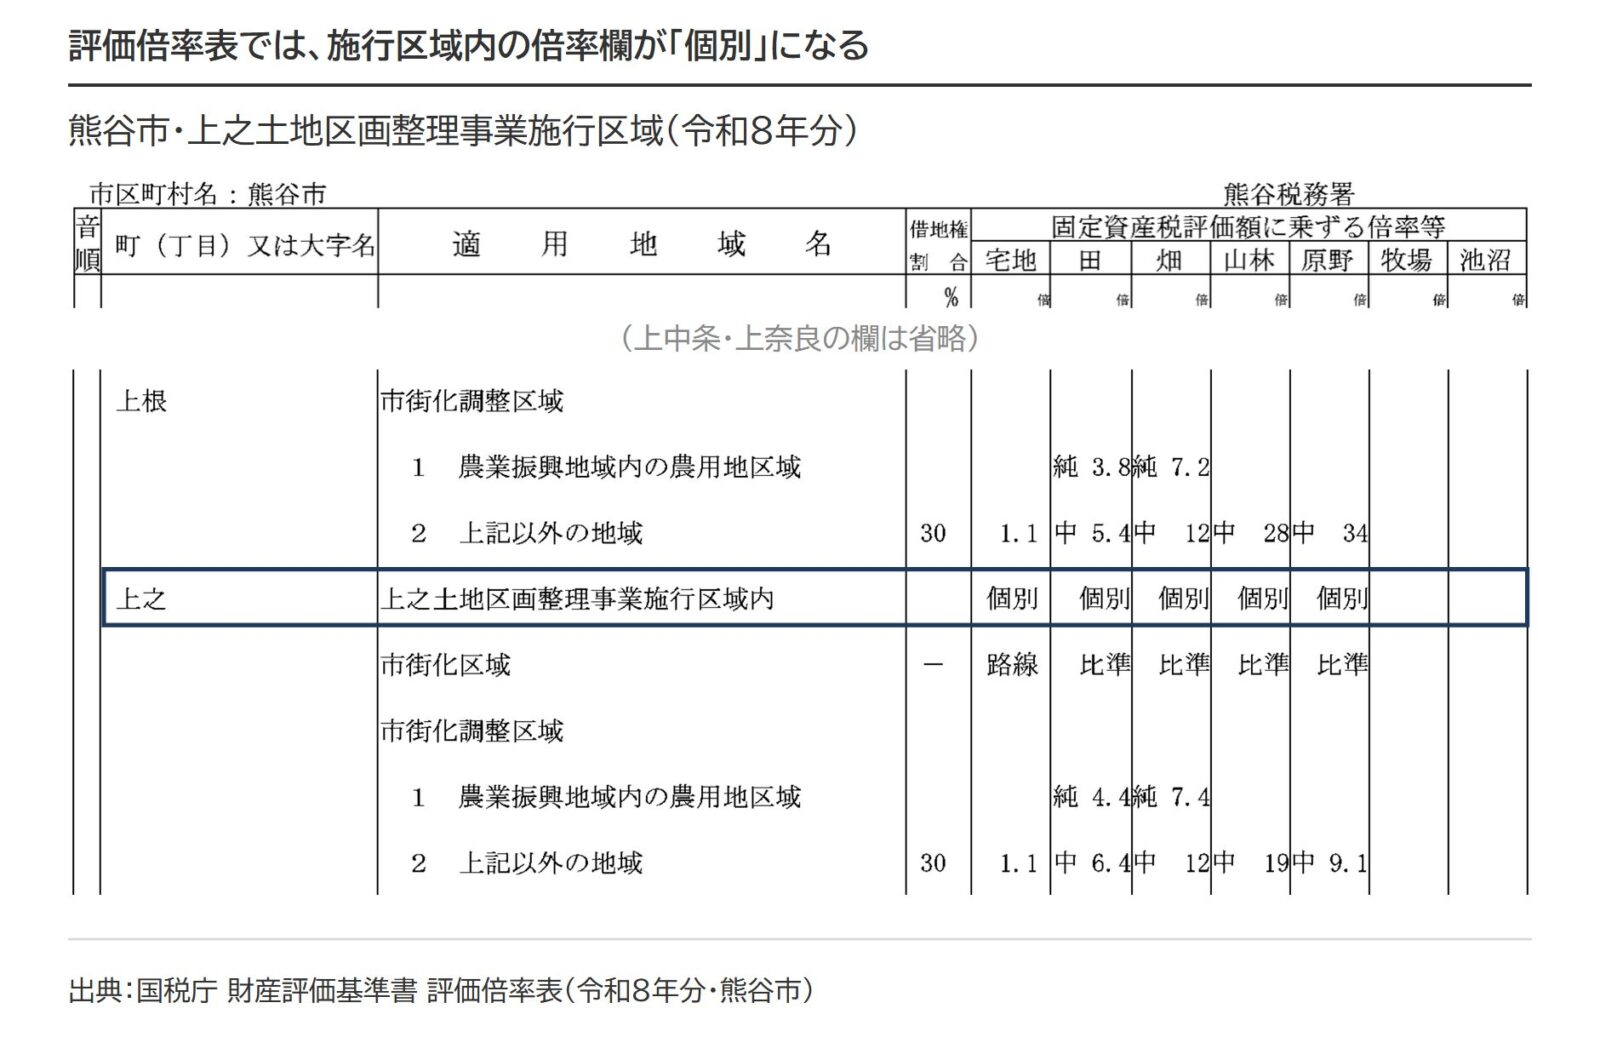
(参照元:財産評価基準書|国税庁)
回答では、従前地か仮換地が面する道路に路線価が付けられ、その路線価をもとに評価します。
個別評価申出書の書き方(様式と記入欄)
| 欄 | 書くこと |
|---|---|
| 年分・提出先 | 令和_年分、提出先の税務署 |
| 申出者(納税義務者) | 氏名・住所・電話番号 |
| 1 個別評価を必要とする理由 | 相続税申告のため(相続開始日・被相続人の住所と氏名) |
| 2 個別評価する土地等の所在地、状況等 | 別紙1のとおり |
| 3 添付資料 | 別紙2のとおり |
| 4 連絡先 | 郵便番号・住所・氏名・電話番号 |
| 5 回答書の送付先 | 申出者に送付か、連絡先に送付か |
| 別紙1(土地区画整理事業の場合) | 事業名・仮換地指定の有無と指定日・仮換地の所在地・使用収益開始の有無と開始日(開始前は開始予定日)・造成工事の開始時期と完了見込み時期・従前地の工事の状況・清算金の有無と額・減歩割合 |
郵送のときは封筒の表に「個別評価申出書在中」と書きます。
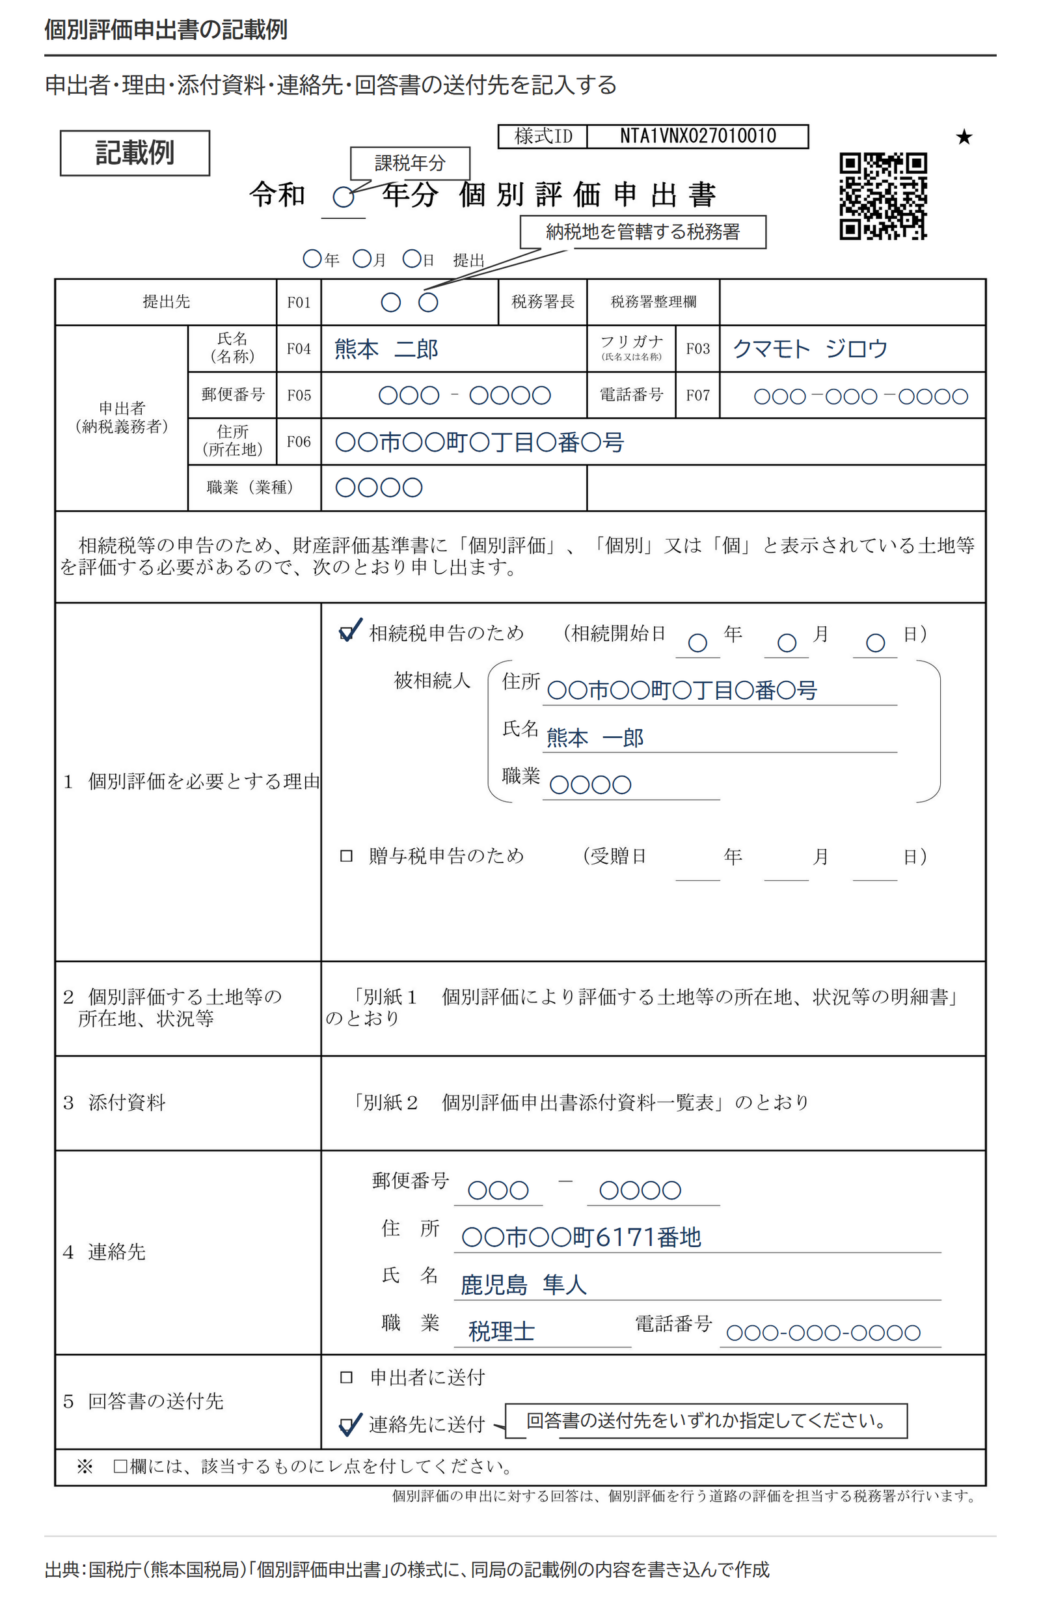
上の図は、熊本国税局の記載例をもとに、白紙の様式へ書き込んだものです。申出書の様式は、下の出典のページから入手できます。
提出先・回答までの期間・申出できる人
- 申し出られるのは納税義務者だけ 相続税・贈与税の申告のために個別評価が必要な人からの申請に限られます。
- 申出書のほかに別紙と資料を添える 「別紙1 個別評価により評価する土地等の所在地、状況等の明細書」を付け、「別紙2 個別評価申出書添付資料一覧表」に挙がっている物件案内図・地形図などを添えます。別紙2の資料は写しでかまいません。
- 回答まで概ね1〜2か月 東京国税局は、個別評価の設定に概ね1〜2か月かかるとしています。申告期限の10か月から逆算して早めに出します。
- 出す先と回答する先は別の税務署 東京国税局の案内では、提出先は納税地を所轄する税務署です。郵送するときは、その税務署を管轄する業務センターへ送ります。回答するのは、国税局ごとに決められた「特定路線価及び個別評価評定担当署」です。
評定担当署と対象地域は国税局ごとに決まっているので、所轄の国税局のページで確かめます。
回答で路線価が示されれば、そこから先は通常の路線価方式と同じです。設例の仮換地のように、奥行価格補正率などの画地調整を当てて評価します。
出典:個別評価申出書|熊本国税局(様式・記載例)、個別評価申出書|東京国税局(提出先・回答までの期間)
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 利用価値が著しく低下している宅地の10%減|付近の宅地との比較で決まり、路線価に織り込み済みなら使えない
 土壌汚染地の相続税評価|浄化・改善費用の見積額80%を控除する計算と、対象になる土地の条件
 土砂災害特別警戒区域内にある宅地の相続税評価|特別警戒区域補正率表と計算例、警戒区域(イエローゾーン)との違い
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。