この記事の要点
- 代償分割は、相続人の1人が自宅などの現物を取得し、ほかの相続人に債務(代償金)を負う分け方です。相続税の課税価格(税を計算するもとになる各人の額)は、代償金を受け取った人に足し、払った人から引くだけで、合計は変わりません(相続税法基本通達11の2-9)。
- 代償金を時価で決めたときは、代償債務の額×(相続税評価額÷代償分割の時の時価)で評価額の水準に直した額になります。入口は2つ=(1) 全員の協議に基づく申告と、(2) (1)以外で財産が特定され時価を基に決めた場合です(相続税法基本通達11の2-10)。
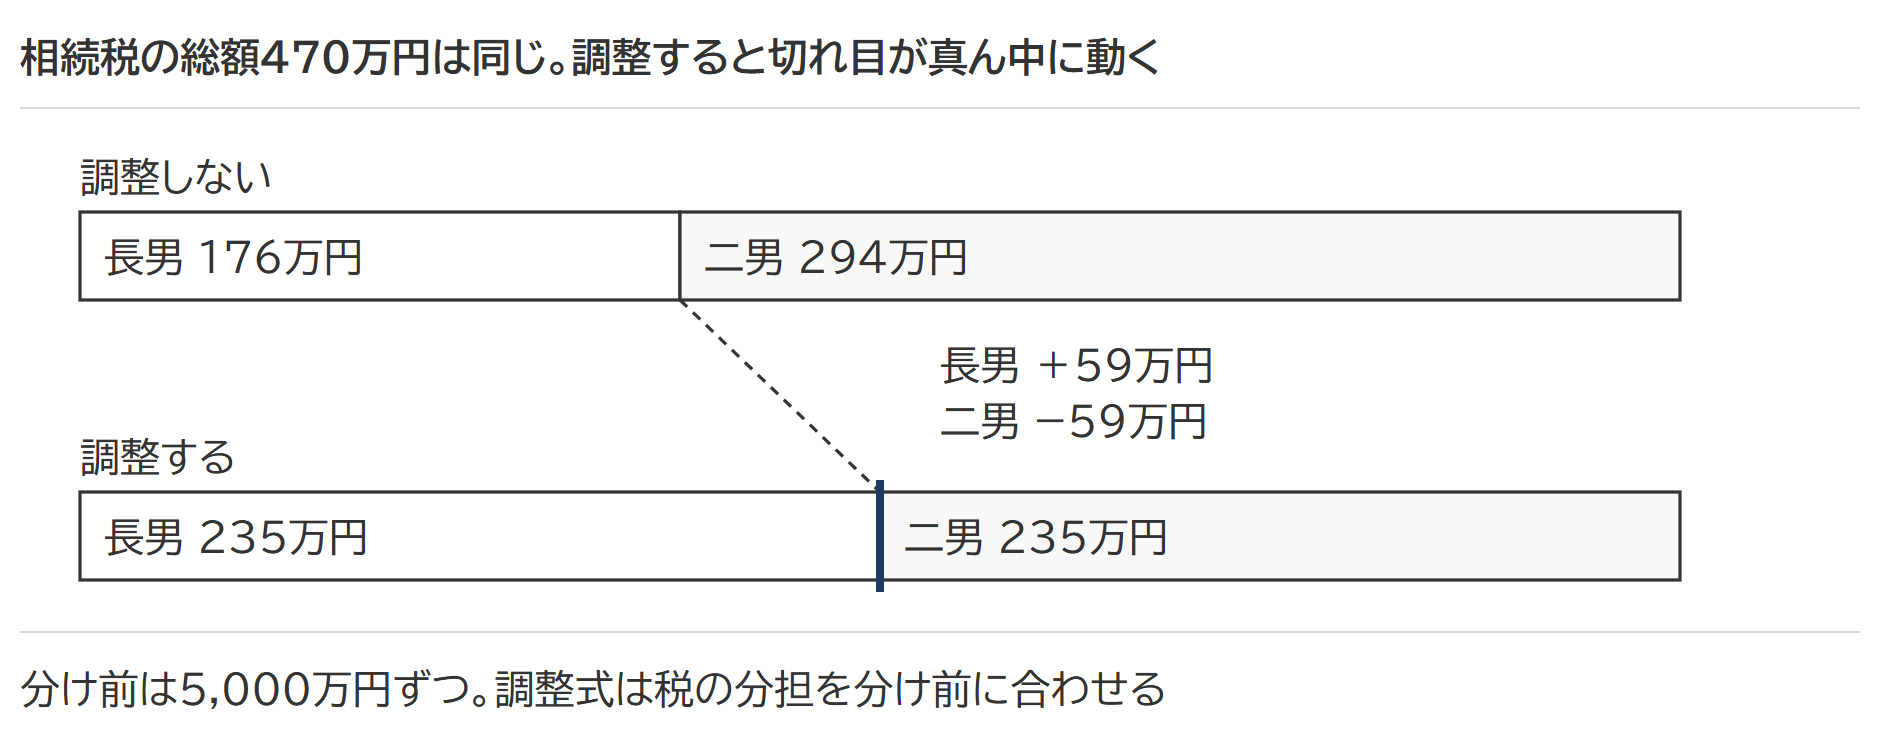
- 調整するかどうかで各人の税額が動きます。設例(自宅の時価8,000万円・評価額6,000万円・代償金4,000万円)では、調整なしは長男176万円・二男294万円、調整ありは235万円ずつ。総額470万円は同じです。
- 代償金を自分名義の不動産で払うと、払った人に渡した時の時価で売ったものとして譲渡所得が生じます(所得税基本通達33-1の5)。受け取った人はその時の価額で取得し、払った代償金は取得した財産の取得費に入りません(所得税基本通達38-7)。
- 申告期限の翌日から3年以内に売るときの取得費加算は、代償財産の価額として申告した金額を使います(租税特別措置法関係通達39-7(注)2)。調整の有無で相続税額が変わるので、加算額も動きます(設例では差50万円)。
代償分割とは、相続人の1人が自宅などの財産を現物で取得し、ほかの相続人に代償金を渡して分け前の差を埋める分け方です。相続税の課税価格(税を計算するもとになる各人の額)は、代償金を受け取った人に足し、払った人から引いて計算します。
代償金を自宅の時価(実際に売れる値段)で決めたなら、額面のまま申告に持ち込むと、税の分担が分け前とずれます。通達の調整式で相続税評価額(相続税の計算で使う財産の値段)の水準に直せば、設例の代償金4,000万円は3,000万円として足し引きされ、分担も分け前に合う形です。代償金を現金でなく自分名義の不動産で払うと、払った人に、売っていなくても渡した時の時価で売ったものとして譲渡所得の所得税がかかります。
代償分割とは|現物を取得した人が、ほかの相続人に債務を負う分け方
相続税法基本通達11の2-9の(注)は、代償分割を「共同相続人又は包括受遺者のうち1人又は数人が相続又は包括遺贈により取得した財産の現物を取得し、その現物を取得した者が他の共同相続人又は包括受遺者に対して債務を負担する分割の方法」と定めています。代償金を渡す約束は、遺産分割協議が成立した時に、現物を取得した相続人の債務になります。
出典:相続税法基本通達11の2-9(代償分割が行われた場合の課税価格の計算)|国税庁
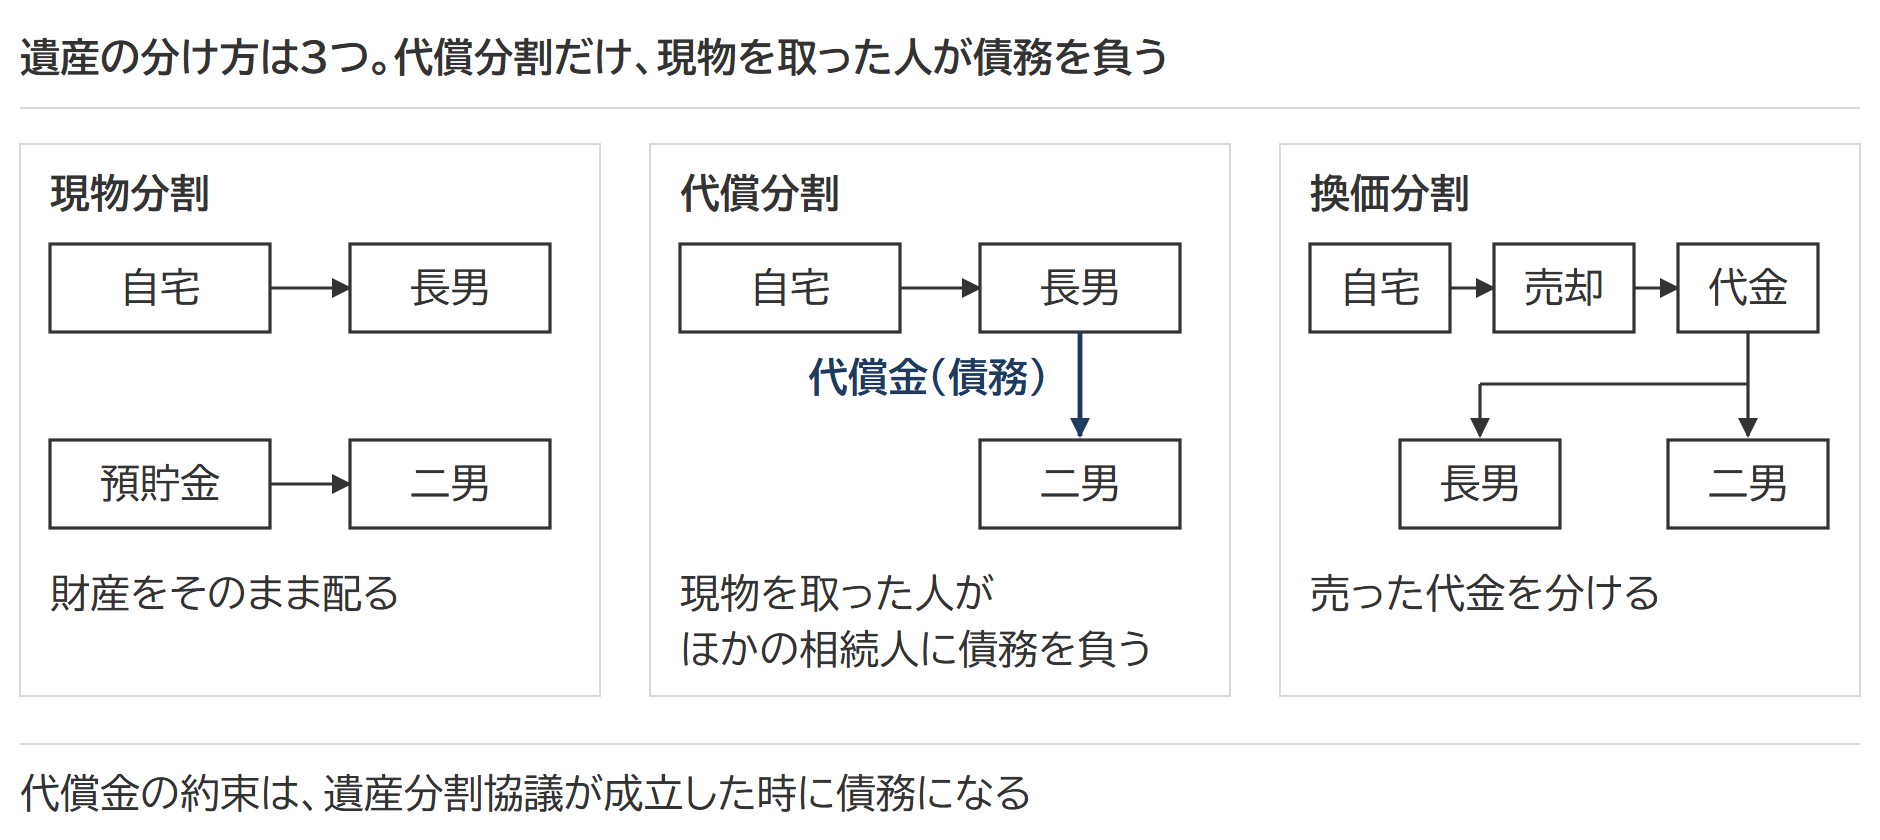
遺産の分け方には、財産をそのまま配る現物分割と、売って代金を分ける換価分割もあります。代償分割は、自宅1つに相続人2人のように現物では分けにくい財産を、売らずに分ける方法です。
ご相談のご案内
遺産の分け方は、相続税の申告と合わせて考えると整理しやすくなります誰が何を相続するかで、使える特例や納める税額が変わることがあります。当事務所は、分け方の検討を含めて相続税申告をお受けしています。
課税価格は、代償金を受け取った人に足し、払った人から引く(相続税法基本通達11の2-9)
代償金を受け取った人の課税価格は、相続で取得した現物の財産の価額に、受け取った代償財産(代償金として受け取る現金や不動産)の価額を足した額です。払った人は、取得した現物の財産の価額から、払った代償財産の価額を引きます。足す額と引く額が同じなので、相続人全員の課税価格の合計は代償分割をしなかった場合と変わりません。動くのは、誰がいくら負担するかだけです。
設例の前提
相続人は長男と二男の2人。遺産は自宅(相続税評価額6,000万円・代償分割の時の時価8,000万円)と預貯金2,000万円。
長男が自宅を取得し、預貯金は2人が1,000万円ずつ取得する。長男は二男に代償金を払う。
代償金の決め方=時価で見た取り分の差を埋める額
時価で見た遺産は8,000万円+2,000万円=1億円、半分なら5,000万円ずつです。長男が取る自宅8,000万円と預貯金1,000万円の合計9,000万円は、5,000万円を4,000万円超えます。この4,000万円が代償金です。二男は預貯金1,000万円と代償金4,000万円で5,000万円になり、時価で見た分け前がそろいます。
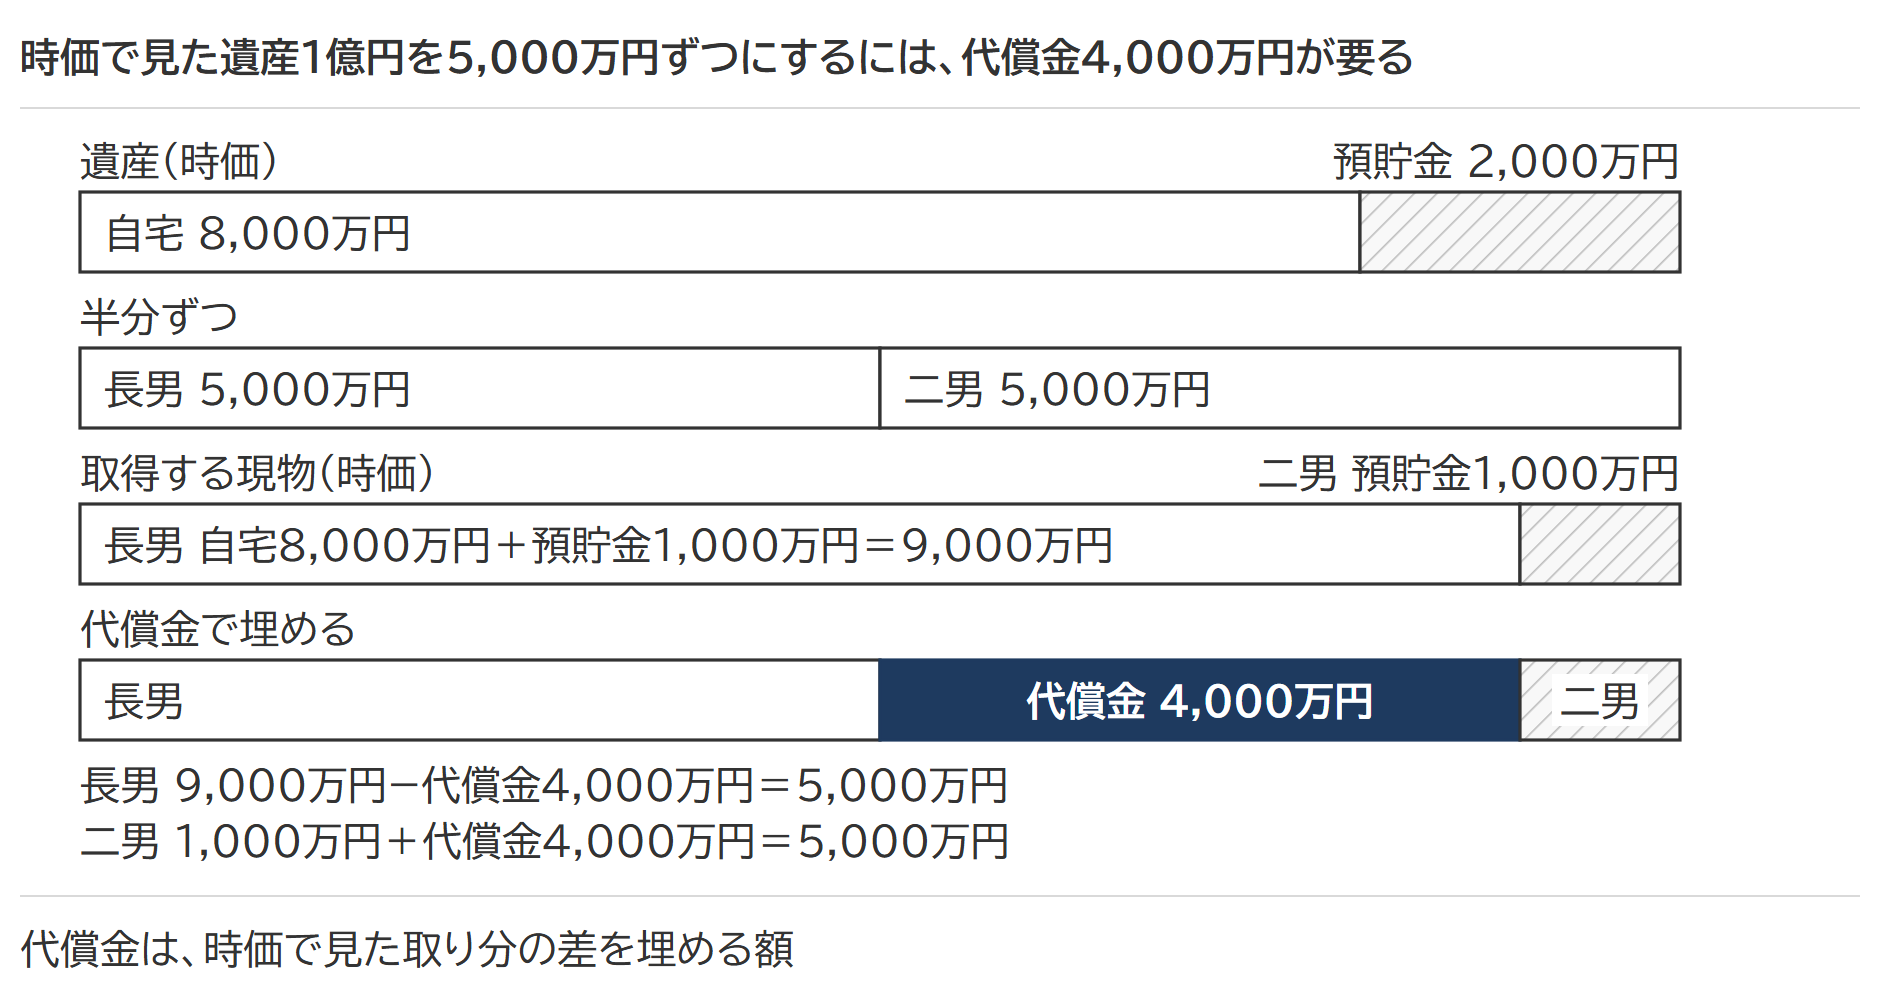
代償金の額に法律の定めはありません。相続人全員が合意すれば、相続税評価額を基準に決めてもよく、その場合は決めた額をそのまま足し引きします。
いったん成立した分割を合意でやり直して財産を移すと、移した財産に贈与税や所得税がかかります。代償金を払えなくなった場合の出口にはならないので、支払いの見通しは協議をまとめる前に立てます(遺産分割協議のやり直しで贈与税がかかる場合)。
時価で決めた代償金を相続税評価額の水準に直す調整式(相続税法基本通達11の2-10)
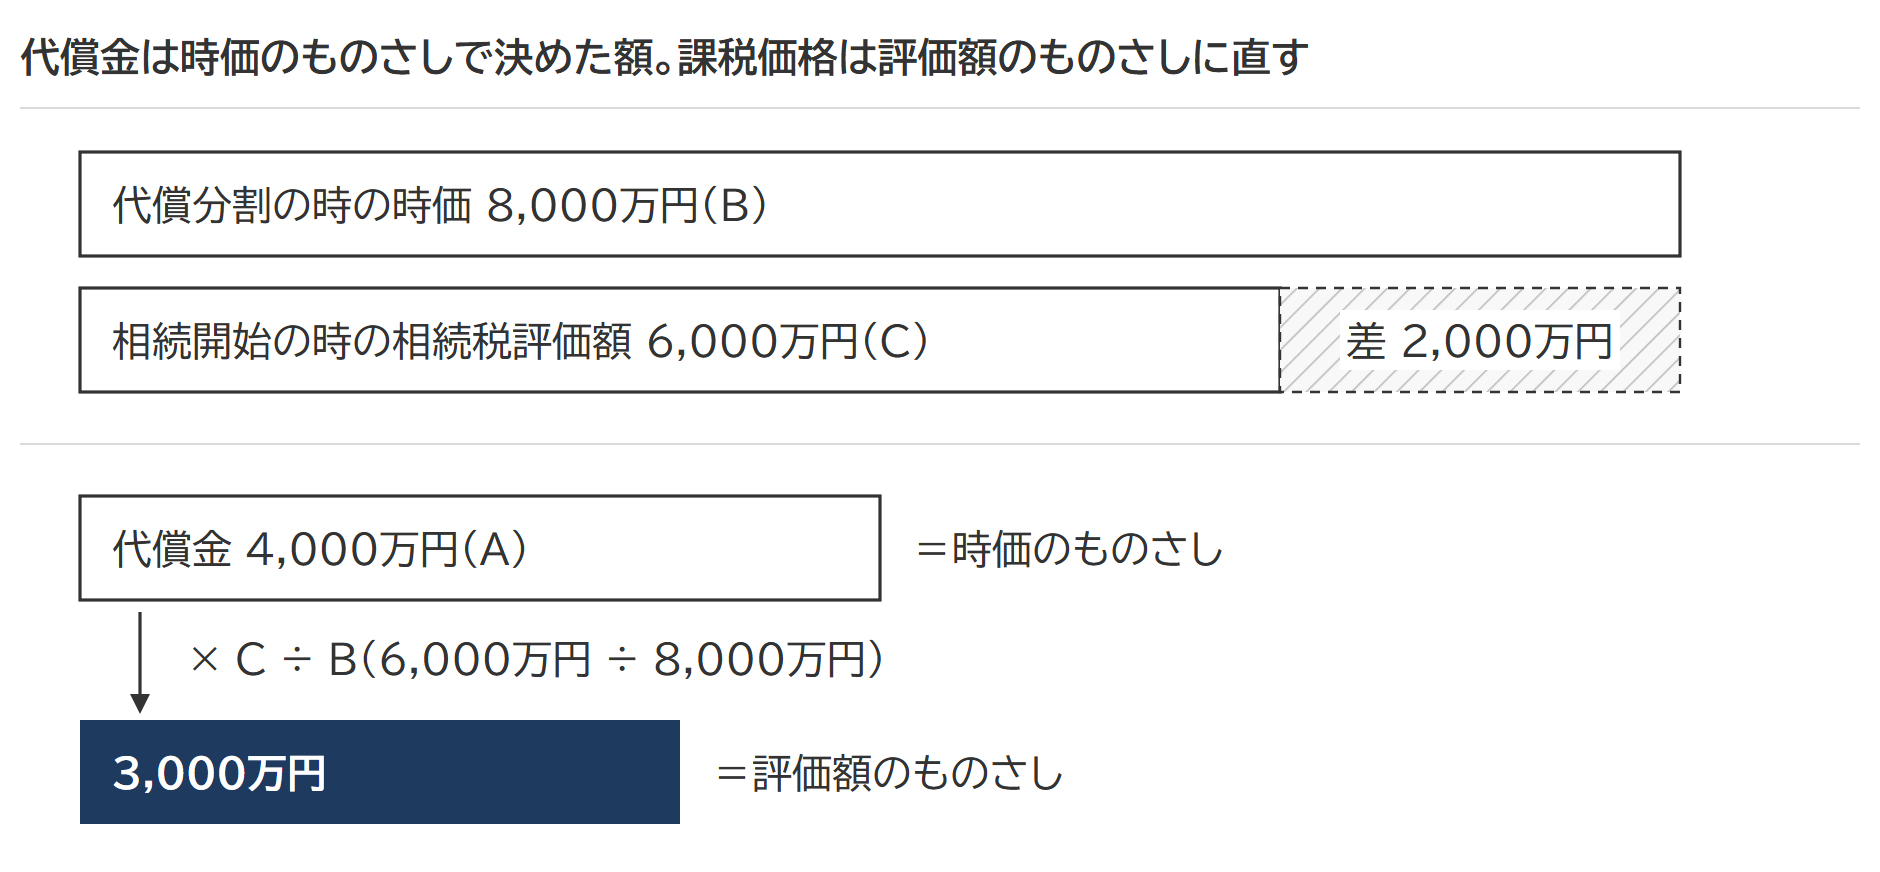
代償財産の価額は、原則として代償債務(代償金を払う義務)の額の相続開始の時における金額、つまり決めた代償金の額です。代償金を時価を基に決めたときの代償財産の価額は、相続税評価額と時価の割合を掛けて評価額の水準に直した額になります。
設例の4,000万円をそのまま使うと、長男の課税価格は6,000万円+1,000万円−4,000万円=3,000万円、二男は1,000万円+4,000万円=5,000万円です。時価では5,000万円ずつ分けたのに、課税価格は2,000万円開きます。
課税価格に使う代償財産の価額(調整式)
代償債務の額 ×(代償分割の対象になった財産の相続開始の時における相続税評価額 ÷ その財産の代償分割の時における通常の取引価額)
設例:4,000万円 ×(6,000万円 ÷ 8,000万円)= 3,000万円
長男は6,000万円+1,000万円−3,000万円=4,000万円、二男は1,000万円+3,000万円=4,000万円。時価で半分ずつ分けた形が、課税価格にもそのまま表れます。
出典:相続税法基本通達11の2-10(代償財産の価額)|国税庁/No.4173 代償分割が行われた場合の相続税の課税価格の計算|国税庁
調整式の入口は2つ=全員の協議による申告と、財産が特定され時価を基に決めた場合
通達11の2-10のただし書は、2つの場合を順に置いています。(1) 共同相続人および包括受遺者の全員の協議に基づいて、代償財産の額を算式に準じて、または合理的と認められる方法で計算して申告した場合は、申告した金額。(2) (1)以外の場合で、代償分割の対象になった財産が特定され、かつ代償債務の額がその財産の代償分割の時における通常の取引価額を基として決定されているときは、算式で計算した金額です。
全員の協議に基づいて申告した額が先に立ち、算式はその協議がないときの決め方です。(1)の「合理的と認められる方法」に決まった形はありません。配偶者の税額軽減(配偶者の相続税を減らす特例)を使うために配偶者の課税価格だけを膨らませるような配分まで認められるとは限らないので、算式に準じた計算から離れすぎない配分にします。
分母は代償分割の時の時価、分子は小規模宅地等の特例を使う前の評価額
算式の分母は「代償分割の時における価額」です。相続開始から分割までに自宅の時価が動いていれば、代償金を決めた基準は分割の時の時価なので、相続開始の時ではなく分割の時の時価で割ります。
分子は「評価基本通達の定めにより評価した価額」です。小規模宅地等の特例は租税特別措置法の定めで、評価通達の外にあります。特例で減額する前の評価額を使うので、設例の6,000万円も特例を使う前の額で、設例の税額も特例を使わない前提です。
設例|調整するかどうかで、各人の相続税がどう動くか
相続人2人の基礎控除は3,000万円+600万円×2人=4,200万円。課税価格の合計8,000万円から引いた課税遺産総額3,800万円を法定相続分で分けると、1人1,900万円です。速算表(税率と控除額の早見表)で1,900万円×15%−50万円=235万円、2人分で相続税の総額は470万円になります。相続税の総額までは、調整してもしなくても同じ数字です。
| 区分 | 長男 | 二男 |
|---|---|---|
| 調整しない(代償金4,000万円のまま) | 176万円 | 294万円 |
| 調整する(代償財産の価額3,000万円) | 235万円 | 235万円 |
| 調整で動く額 | +59万円 | −59万円 |
表の金額は万円未満を四捨五入した額です。額面のまま申告すると、分け前が同じでも税の分担が約118万円開きます。(2)の条件に当たるときは、全員の協議による(1)の申告でない限り、調整式の額で申告します。
代償金を不動産で払うと、払った人に譲渡所得が生じる(所得税基本通達33-1の5)
代償金は現金で払うのが基本ですが、協議で、自分名義の不動産を渡すと決めることもできます。渡した人は、所得税基本通達33-1の5により「その履行をした時においてその時の価額により当該資産を譲渡したこととなる」ので、売っていないのに譲渡所得の所得税がかかります。
出典:所得税基本通達33-1の5(代償分割による資産の移転)|国税庁
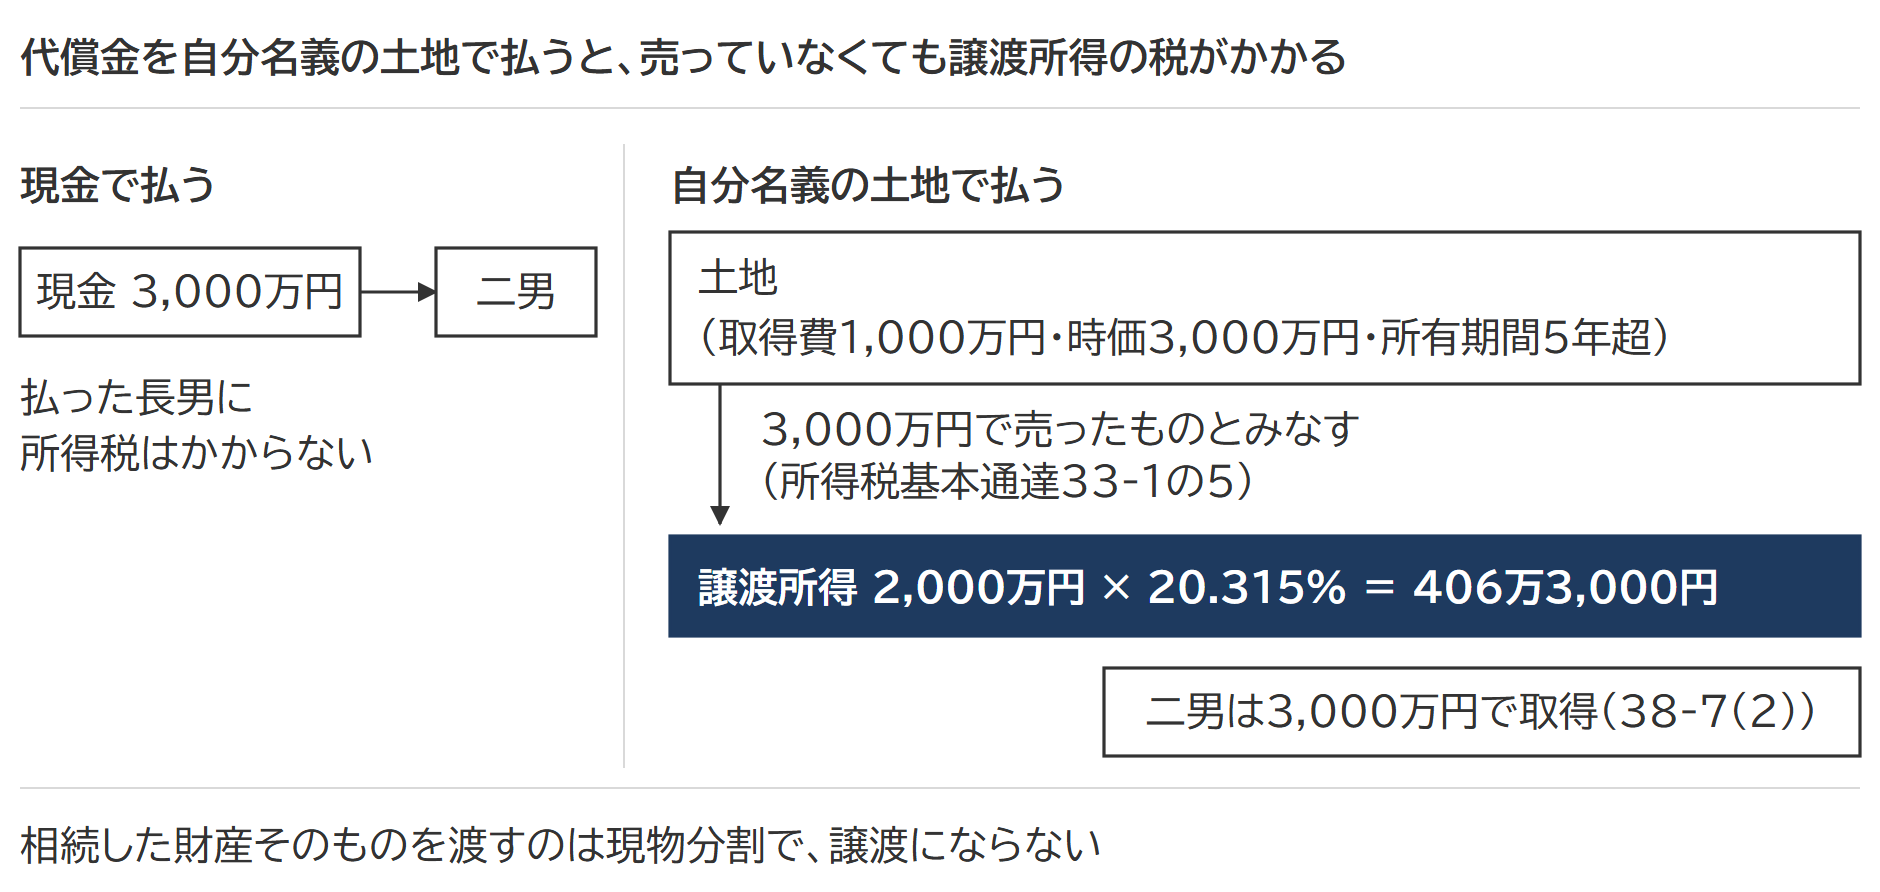
長男が、相続とは別に持っていた自分名義の土地(取得費1,000万円・時価3,000万円・譲渡した年の1月1日で所有期間5年超)を渡して代償金4,000万円のうち3,000万円分に充てると、譲渡所得は3,000万円−1,000万円=2,000万円。長期譲渡所得の税率20.315%(令和8年中の譲渡なら、所得税15%・住民税5%・復興特別所得税は所得税額の2.1%)で、2,000万円×20.315%=406万3,000円です。
出典:No.3202 譲渡所得の計算のしかた(分離課税)|国税庁/No.3208 長期譲渡所得の税額の計算|国税庁
受け取った二男は、その土地を履行の時(長男が渡した時)の価額3,000万円で取得したことになります(所得税基本通達38-7(2))。将来売るときの取得費は3,000万円で、所有期間の長期・短期も、長男の取得の日を引き継がずに受け取った時を起点に判定するのが通達の文言に沿った読み方です。
出典:所得税基本通達38-7(代償分割に係る資産の取得費)|国税庁
相続した財産の一部を渡すのは代償分割ではなく現物分割で、譲渡所得は生じません。
代償金は取得費に入らない|3年以内に売るときの取得費加算は、代償財産の価額として申告した金額を使う
払った代償金は、取得した自宅の取得費に入りません(所得税基本通達38-7(1))。長男が4,000万円を払って自宅を確保しても、将来売るときの取得費は被相続人の取得費を引き継ぐだけです。
相続税を納めた人が、相続税の申告期限の翌日以後3年を経過する日までに相続や遺贈で取得した財産を売ると、納めた相続税のうち売った財産に対応する部分を取得費に加算できます(租税特別措置法39条1項)。代償金を払って取得した財産を売るとき、加算額の計算に使う支払代償金は、租税特別措置法関係通達39-7の(注)2により、相続税法基本通達11の2-10に定める金額です。調整式で申告したかどうかで相続税額が変わり、取得費に加算できる額も動きます。
設例の長男が自宅を3年以内に売る場合、調整式で申告していれば(課税価格4,000万円・相続税額235万円・支払代償金3,000万円)、加算額は約201万円です。調整せず代償金4,000万円のまま申告していれば(課税価格3,000万円・相続税額176万円)約151万円で、差は約50万円です。
出典:租税特別措置法39条1項(e-Gov法令検索)/租税特別措置法関係通達39-7(代償金を支払って取得した相続財産を譲渡した場合の取得費加算額の計算)|国税庁
代償金が現物の価額を超える部分は、贈与として扱われる可能性
代償金は相続税の課税価格に足す財産なので、受け取った人に贈与税はかかりません。ただし、払う人が取得した現物の価額を超える部分は、贈与として扱われる可能性があります。
通達11の2-9の(注)が定義する代償分割は、「財産の現物を取得し」た人が債務を負う分け方です。長男が時価8,000万円の自宅と預貯金1,000万円を取得して二男に1億円を渡すと、超える1,000万円は遺産を分けた結果ではなく、長男の財産から二男への移転と見られます。この部分は代償債務に当たらないと見られるので、代償金は取得する現物の価額の範囲に収めます。
出典:相続税法基本通達11の2-9(注)(代償分割の意義)|国税庁
代償金の原資(自己資金・自宅を担保にした借入れ・死亡保険金)の作り方は、相続財産が自宅しかない場合の分け方の記事で扱っています。
よくある質問
換価分割とどう違いますか。
換価分割は、相続人が自宅を売って代金を取得割合で分ける方法で、売った代金に各人の譲渡所得が生じます。代償分割で譲渡所得が生じるのは、現物を取得した人が後で売るときと、代償金を自分名義の不動産で払うときです。換価分割でも、配偶者が取得した持分は、申告期限前に売っても特定居住用宅地等の要件を欠きません。租税特別措置法69条の4第3項2号の柱書は、配偶者を保有継続の要件の外に置いています。換価分割の進め方は、「換価分割は、誰も住まないなら売って分ける」の節に書いています。
遺産分割協議書には何を書きますか。
代償分割であること、代償金の額と支払期日に加えて、代償金をどの財産のいくらの時価を基に決めたかを書きます。この記載が、通達11の2-10の(2)の「財産が特定され」と「通常の取引価額を基として決定」の裏づけになります。時価を協議書に残す書き方は、「代償分割は、自宅に住み続ける人がいるときの本命」の節と同じです。
申告期限までに代償金の額が決まらないときは、どうなりますか。
未分割のまま法定相続分で申告し、申告書に「申告期限後3年以内の分割見込書」を添えます。分割がまとまったら、分割の日の翌日から4か月以内に更正の請求をすれば、小規模宅地等の特例と配偶者の税額軽減を適用し直せます。手順と記載例は未分割でも小規模宅地等の特例を使う方法のとおりです。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 配偶者と子ども2人の相続税|配偶者控除を使い切ると二次相続で高くつく理由と分け方の目安
 相続した不動産を売ったときの税金|取得費は被相続人の購入額を引き継ぎ、分からなければ売った金額の5%
 取得費加算の特例|3年10か月の起点は申告期限の翌日、分母は債務控除前の課税価格
ご相談のご案内
遺産の分け方は、相続税の申告と合わせて考えると整理しやすくなります誰が何を相続するかで、使える特例や納める税額が変わることがあります。当事務所は、分け方の検討を含めて相続税申告をお受けしています。