この記事の要点
- 贈与税を申告しないと、本税のほかに無申告加算税と延滞税が加わります。無申告加算税の割合は申告書を出した時期で決まり、期限から1か月以内(納税は期限内・過去5年内に無申告加算税などを課されたことも、この規定を使ったこともない)なら0円、調査の通知の前なら5%、通知の後で指摘の前なら10%から、指摘の後や決定なら15%から(50万円超20%・300万円超30%)です。本税366万円なら0円・18万3,000円・59万円・77万3,000円。前年分と前々年分の両方で無申告加算税(自主申告の5%を除く)や重加算税を課されていると、10%が上乗せされます。
- 税務署が贈与を知る経路は条文で確かめられます。自動で届くのは死亡・失踪の情報(相続税法58条)で、贈与の登記は登記所から市町村長へ通知されるだけ(地方税法382条)、税務署へ通知する規定は相続税法にも国税通則法にもありません。保険金の支払・契約者の死亡に伴う契約者変更・100万円超の国外送金は調書で伝わり、質問検査の相手は本人に限らず(国税通則法74条の3)、相続税の調査で前の贈与が見つかることもあります。贈与税の調査は無申告事案が中心で、令和6事務年度の実地調査では、申告漏れ等のあった件数の83.4%が無申告でした。
- 「知らなかった」は正当な理由になりません(災害など期限内に出せない真にやむを得ない事由に限る=事務運営指針)。隠蔽・仮装があれば重加算税40%で、虚偽・架空の契約書の「作成」を独立の例示に挙げているのは贈与税関係だけです。
- 贈与税の時効と呼ばれる期間は申告期限から6年、偽りその他不正の行為があれば7年です(相続税法37条)。一般の国税の5年より1年長いのは6年のほうで、不正の7年はどの税目も同じです。名義預金なら贈与が成立していないので、贈与税の期間は始まらず相続財産になります。
- 申告しないまま相続を迎えると、本税は生前贈与加算で精算されても、無申告加算税・重加算税・延滞税は相続税から引けません(相続税法19条1項)。相続時精算課税は届出書が期限内に出ていなければ選べず、特別控除は期限内申告書に限られます。配偶者控除は期限後申告でも使え、住宅取得等資金の非課税は使えません。
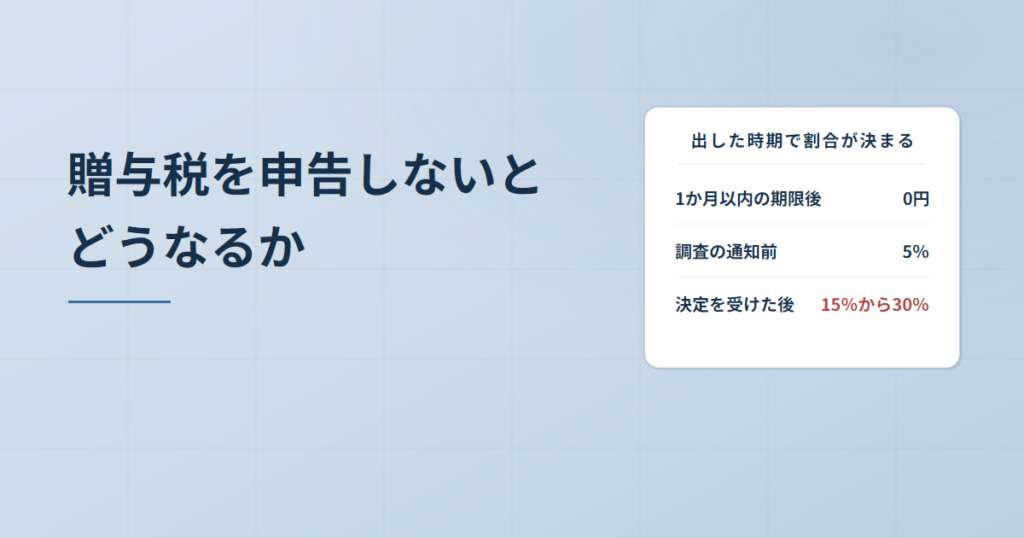
贈与税を申告しないまま申告期限を過ぎると、本税(本来納める贈与税)のほかに無申告加算税と延滞税が加わります。無申告加算税の割合を決めるのは、申告書をいつ出したかです。期限から1か月以内なら0円、税務署から調査の通知が来る前なら5%、調査で指摘されてからは15%から30%になります。隠したり装ったりすれば重加算税40%です。
税務署が贈与をどこから知るのかも、相続税法などの条文で経路を確かめられます。死亡の情報は自動で届きますが、贈与の登記を税務署へ知らせる規定はありません。
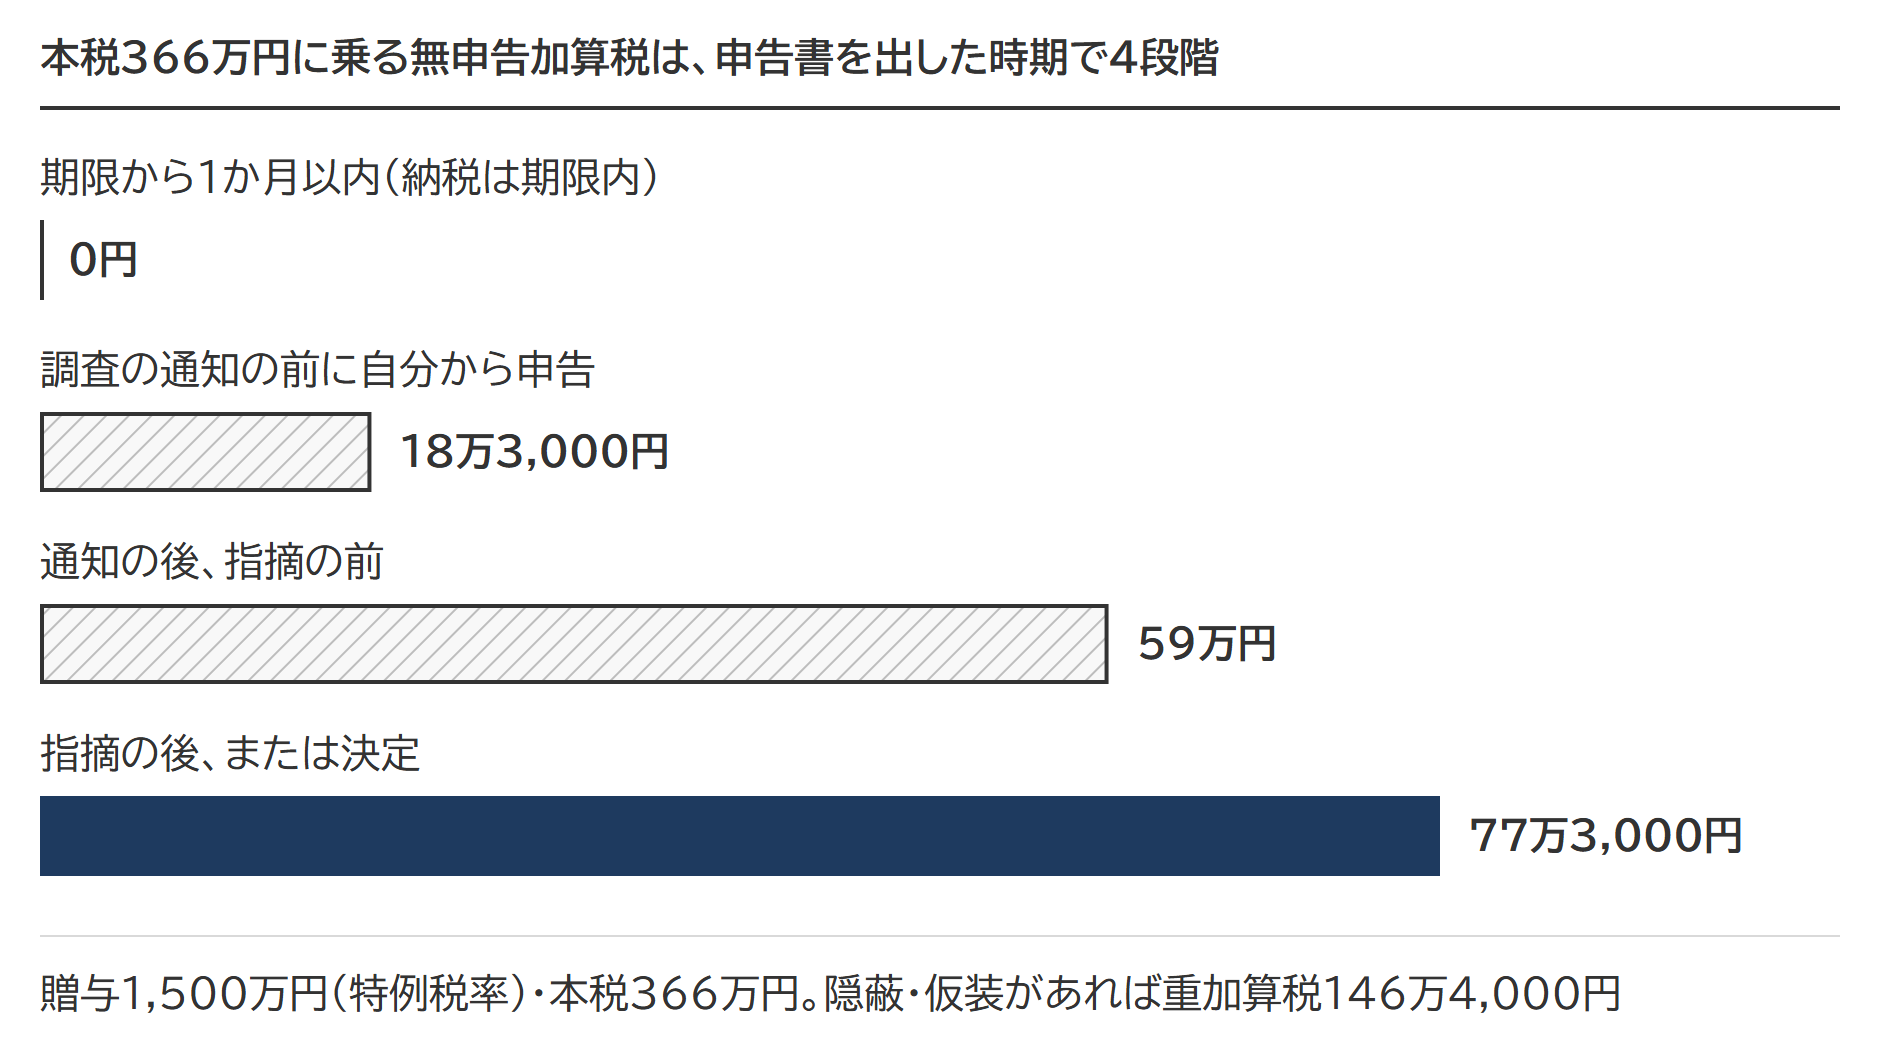
無申告加算税は申告書を出した時期で4段階|本税366万円なら0円から77万3,000円
贈与税の申告と納付の期限は、贈与を受けた年の翌年3月15日です(相続税法28条1項)。申告期限を過ぎてから出す申告書を期限後申告書といいます。無申告加算税は、期限後申告書を税務署の調査の通知より前に出したか、調査で指摘される前か後かで割合が変わります(国税通則法66条)。
| 申告した時期 | 割合 | 本税366万円の加算税 | 根拠 |
|---|---|---|---|
| 期限から1か月以内に出し、納税は期限内に済ませていた | かからない | 0円 | 66条9項 |
| 調査の通知が来る前に自分から申告 | 5% | 18万3,000円 | 66条8項 |
| 調査の通知の後、調査で指摘される前 | 10% (50万円を超える部分15%・300万円を超える部分25%) |
59万円 | 66条1項・3項 |
| 調査で指摘されてから、または決定を受けた | 15% (同20%・同30%) |
77万3,000円 | 66条1項〜3項 |
父から1,500万円をもらって申告しなかった場合(子はその年1月1日に18歳以上=特例税率)
1,500万円 - 110万円 = 1,390万円
1,390万円 × 40% - 190万円 = 贈与税 366万円
決定を受けたときの無申告加算税
50万円 × 15% = 7万5,000円
250万円 × 20% = 50万円
66万円 × 30% = 19万8,000円
合計 77万3,000円
30%が掛かりはじめる300万円は、贈与額ではなく納付すべき税額です。特例税率なら贈与1,335万円、一般税率(特例税率以外の贈与)ならおよそ1,166万円で、税額が300万円に届きます(その年にほかの贈与がない場合)。
0円の行には条件があります。納税は法定納期限(申告期限と同じ日)までに全額済ませ、申告書だけを1か月以内に遅れて出した場合に限ります。過去5年内に、贈与税で無申告加算税や重加算税を課されたことも、この規定の適用を受けたこともないことが必要です(国税通則法施行令27条の2第1項)。申告も納税も遅れていれば当たりません。
出典:国税通則法66条(e-Gov法令検索)/国税通則法施行令27条の2(e-Gov法令検索)
前年分と前々年分の両方の贈与税で無申告加算税か重加算税を課されていると、その年分には10%が上乗せされます(国税通則法66条6項2号)。前年・前々年の分が調査の通知の前の自主申告で5%だったものは数えず、その年分を調査の通知の前に自分から出した場合も上乗せはありません(66条6項2号の括弧書き)。過去5年内に課された場合の上乗せ(同項1号)とはどちらか一方しか掛かりません。父から毎年600万円を3年続けてもらい(特例税率)、3年分とも決定を受けると、無申告加算税は計40万1,000円です。年分ごとに11万1,000円・11万1,000円・17万9,000円で、最後の年分だけ6万8,000円が上乗せされます。
延滞税は納付が遅れた日数分の利息にあたるもので、期限後申告なら納期限は申告書を出した日です。出した日に納めれば、法定納期限の翌日からの全期間が年2.8%(令和8年中の割合)の区分に収まります。何も出さずに決定(申告がないときに税務署が税額を定める処分)を受けても、延滞税の起点は同じ法定納期限の翌日です。期限後申告の後に修正申告や更正(税務署が税額を正す処分)があっても、申告書を出した日の翌日から1年を過ぎた期間は延滞税の計算から外れます(国税通則法61条1項2号・偽りその他不正の行為があった場合を除く)。期限後申告の延滞税の計算は、相続税と同じ手順です。
贈与した人も、受け取った人のその年分の贈与税のうち贈与した財産に対応する部分を、その財産の価額を限度に連帯して納める義務を負います(相続税法34条4項)。
出典:国税通則法61条(e-Gov法令検索)/No.9205 延滞税について|国税庁/相続税法34条(e-Gov法令検索)
税務署はどこから贈与を知るのか|自動で届く情報・調書・調査の3つを条文で確かめる
税務署へ自動で届くのは死亡・失踪の情報(相続税法58条)で、贈与による名義変更の登記を税務署へ通知する規定は、相続税法にも国税通則法にもありません。贈与が伝わるのは、支払った側が出す調書(相続税法59条・国外送金等調書)と、調査の権限(国税通則法74条の3・74条の12)を通してです。
自動で届くのは死亡・失踪の情報(相続税法58条)、登記の通知は市町村へ
相続税法58条1項は、法務大臣が死亡・失踪の届書の情報を国税庁長官へ通知する義務を定めています。2項が定めるのは、市町村長が亡くなった人の土地・家屋の固定資産課税台帳の登録事項を税務署長へ通知する義務です。どちらも、人が亡くなった後に動く経路です。
贈与で不動産の名義を変えると、登記所は所有権の登記をした日から10日以内に、その不動産がある市町村長へ通知します(地方税法382条1項・2項1号)。固定資産税の台帳を書き換えるための通知です。
出典:相続税法58条(e-Gov法令検索)/地方税法382条(e-Gov法令検索)
調書で届く|保険金の支払・契約者の死亡に伴う契約者変更・100万円超の国外送金
保険会社は、支払った保険金の受取人別の調書を翌月15日までに税務署長へ出します(相続税法59条1項)。契約者が死亡したことに伴って契約者を変更したときも調書の対象ですが(同条2項)、生前の契約者変更一般は対象ではありません。100万円を超える国外への送金と国外からの受領は、金融機関が国外送金等調書を出します(国外送金等調書法4条1項・同施行令8条1項)。
| 経路 | 条文 | 税務署へ伝わる情報 |
|---|---|---|
| 死亡・失踪の情報 | 相続税法58条1項・2項 | 届書の情報と、亡くなった人の土地・家屋の固定資産課税台帳の登録事項 |
| 贈与による所有権移転の登記 | 地方税法382条1項・2項1号 | 登記所から市町村長へ10日以内に通知される。税務署へ通知する規定はない |
| 保険金・退職手当金の支払、契約者の死亡に伴う契約者変更 | 相続税法59条1項・2項 | 支払った側が出す調書(契約者変更は、契約者の死亡に伴うものに限る) |
| 100万円超の国外送金・受領 | 国外送金等調書法4条1項 | 金融機関が出す国外送金等調書 |
| 税務署長の請求 | 相続税法59条4項 | 法人が作って出す、納税義務者の財産・債務の調書 |
| 官公署・事業者への協力要請 | 国税通則法74条の12第1項 | 調査に必要な帳簿書類の閲覧・提供 |
出典:相続税法59条(e-Gov法令検索)/国外送金等調書法4条(e-Gov法令検索)/同法施行令8条(e-Gov法令検索)
相続税の調査で前の贈与が見つかる|質問検査の相手は本人に限らない
国税通則法74条の3第1項1号は、贈与税の調査で質問検査(職員が質問し帳簿などを調べること)できる相手を、納税義務者本人のほか、調書を出した者、債権債務のあった者、財産を譲渡した者、財産を保管した者などに広げています。
相続税の税務調査では、亡くなった人の預金の動きを調べるなかで、過去の贈与が見つかることがあります。贈与税の調査そのものも、国税庁は無申告事案を中心に行うとしており、令和6事務年度の実地調査2,778件では、申告漏れ等が見つかった事案の83.4%が無申告でした。
出典:国税通則法74条の3(e-Gov法令検索)/国税通則法74条の12(e-Gov法令検索)/令和6事務年度における相続税の調査等の状況(PDF)|国税庁
「知らなかった」は正当な理由にならない
「贈与に税金がかかると知らなかった」は、無申告加算税を課さない正当な理由(国税通則法66条1項ただし書)に当たりません。国税庁の事務運営指針(職員に示す取扱いの方針)は、その正当な理由を、災害や交通・通信の途絶のように期限内に申告書を出せない真にやむを得ない事由があるときとしています(第2の1)。
同じ指針は、過少申告加算税(申告額が少なかったときの加算税)の正当な理由の例示(後から法令解釈が明確になった場合)にも、税法の不知・誤解や事実誤認に基づくものは当たらないと注記しています(第1の1(1)の注)。気づいたのが調査の通知より前なら、理由を探すより先に申告書を出せば、5%の行に乗れます。
出典:相続税、贈与税の過少申告加算税及び無申告加算税の取扱いについて(事務運営指針)|国税庁
重加算税40%|虚偽・架空の契約書の「作成」を独立に挙げるのは贈与税の例示だけ
事実を隠蔽し、または仮装したうえで申告書を出さなかった場合、無申告加算税に代えて40%の重加算税が課されます(国税通則法68条2項)。ただし、調査で決定を予知する前に自分から期限後申告したときは、同項の括弧書きで重加算税の対象から外れます。過去5年内に、または前年分と前々年分の両方に無申告加算税などを課されていれば10%が加わり、50%です(同条4項)。本税366万円なら146万4,000円、加重されると183万円。
何が隠蔽・仮装に当たるかは、事務運営指針「相続税及び贈与税の重加算税の取扱いについて」が例示しています。贈与税関係の6つのうち、3番目がこれです。
受贈者等が、課税財産の取得について架空の債務をつくり、又は虚偽若しくは架空の契約書を作成していること。
相続税関係の例示は、契約書を帳簿書類の定義に含めたうえで、その改ざん・偽造・変造・虚偽の表示・破棄・隠匿を挙げています。契約書を新たに「作成」することを独立の例示に置いているのは、贈与税関係だけです。もらった後に日付をさかのぼらせた贈与契約書や、返すつもりのない金銭に用意した借用書が、贈与税関係の3番目の例示に重なります。
出典:相続税及び贈与税の重加算税の取扱いについて(事務運営指針)|国税庁/国税通則法68条(e-Gov法令検索)
申告しないまま何年で閉じるか|贈与税は申告期限から6年、不正があれば7年
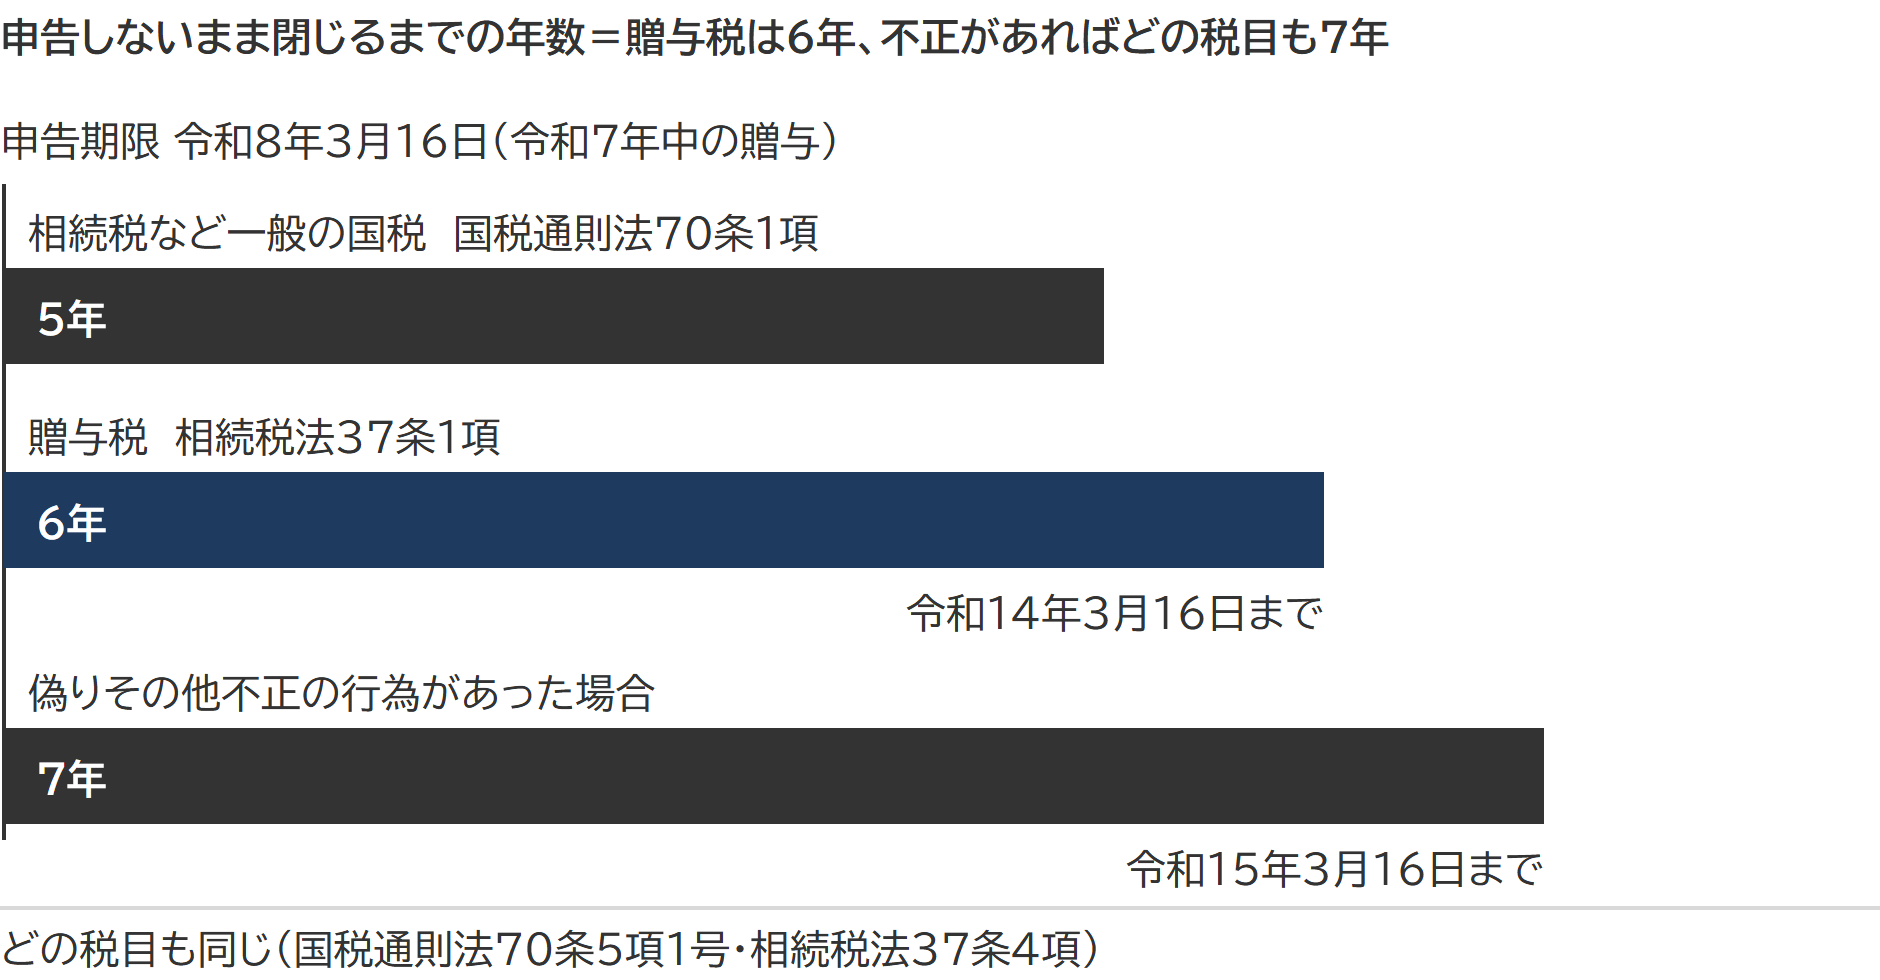
「贈与税の時効」と呼ばれるのは、税務署が更正や決定をできる期間のことで、申告書の提出期限から6年です(相続税法37条1項)。一般の国税の5年より1年長いのはこの6年のほうで、偽りその他不正の行為で税を免れた場合の7年は、贈与税も相続税を含むほかの国税も同じです(相続税法37条4項・国税通則法70条1項・5項1号)。
令和7年中の贈与の場合
申告期限 令和8年3月16日(3月15日が日曜日のため)
更正・決定ができる期限 令和14年3月16日
偽りその他不正の行為があった場合 令和15年3月16日
名義を変えただけで贈与が成立していなかった預金は、6年を数えはじめる贈与税がそもそもなく、名義預金として亡くなった人の相続財産に入ります。書面のない贈与は履行の時に財産を取得したとみるので、いつの贈与になるかは、受け取る人の名義の口座に入った日や、通帳や印鑑を渡した日など、財産が実際に渡った時期で判断します。
出典:相続税法37条(e-Gov法令検索)/国税通則法70条(e-Gov法令検索)
申告しないまま相続を迎えたら|本税は加算で精算されても加算税は残り、精算課税は選べない
贈与した人が亡くなると、相続で財産を取得した人が相続開始前7年以内(相続の日によって3年から段階的に延びる途中)に受けた贈与は、生前贈与加算として相続税の課税価格(税額を計算するもとの額)に足されます(相続税法19条1項)。足した贈与に課された贈与税は相続税から引けますが、引けるのは本税だけで、無申告加算税・重加算税・延滞税は引けません(相続税法19条1項の括弧書き)。相続開始前3年以内の1,500万円の贈与なら、加算1,500万円・暦年課税分の贈与税額控除366万円で、77万3,000円の加算税と延滞税は引かれないまま残ります。
| 制度 | 期限後申告でも使えるか | 根拠 |
|---|---|---|
| 相続時精算課税の選択 | 選べない。届出書は申告期限内に出し、申告書を出すときはその申告書に添付する。遅れた届出書を救う規定はない | 相続税法21条の9第2項・ 同施行令5条1項 |
| 相続時精算課税の特別控除(2,500万円) | 使えない。期限内申告書に記載がある場合に限る(救済は記載のない期限内申告書だけ) | 相続税法21条の12第2項・3項 |
| 贈与税の配偶者控除(2,000万円) | 使える。条文が期限後申告書・修正申告書・更正請求書を含むと明記 | 相続税法21条の6第2項 |
相続時精算課税(贈与を相続のときにまとめて精算する方式)を選ぶつもりで申告を忘れた場合、届出書も出ていないのが通常なので、その年の贈与は暦年課税(毎年110万円の基礎控除で計算する方式)で計算します。届出書を期限内に出していて申告だけが遅れたなら、110万円を引いた残りに20%の贈与税が掛かります。住宅取得等資金の非課税も、期限後申告では使えません。
出典:相続税法21条の9(e-Gov法令検索)/相続税法施行令5条(e-Gov法令検索)/相続税法21条の12(e-Gov法令検索)/相続税法21条の6(e-Gov法令検索)
よくある質問
110万円以下の贈与なら申告しなくてよいのですか
暦年課税では、その年にもらった財産の合計が110万円以下で、配偶者控除や住宅取得等資金の非課税を使わないなら、申告書は要りません(相続税法28条1項)。複数の人からもらった分は合計で判定します。相続時精算課税では、令和6年以後、特定贈与者(精算課税を選んだ相手)からの贈与が110万円以下なら申告書は要らず、初めて選ぶ年は届出書だけを翌年3月15日までに出します。そもそも贈与税がかからない財産は、この合計に入りません。
出典:相続税法28条(e-Gov法令検索)/No.4103 相続時精算課税の選択|国税庁
親から借りたお金は贈与になりますか
返済能力や返済の状況から見て本当の貸借なら、借入金は贈与になりません。「ある時払いの催促なし」や「出世払い」の貸借は借入金そのものが贈与として扱われ、無利子なら利子に相当する利益がみなし贈与になることがあります(相続税法基本通達9-10)。贈与のつもりでも、返済が続いていれば金銭の貸借とみられ、貸した親の相続財産(貸付金)に数えられることがあります。
出典:No.4420 親から金銭を借りた場合|国税庁/相続税法基本通達9-10(無利子の金銭貸与等)|国税庁
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 贈与税の税率と速算表|一般税率と特例税率で差が出るのは基礎控除後300万円を超えてから、両方が混ざった年は110万円を引く前の合計で按分する
 名義変更と贈与税|対価のない名義変更は原則贈与とされ、戻せば消える救済の線は最初の申告・決定・更正の日前か申告期限かで決まる
 贈与税の配偶者控除(おしどり贈与)|2,000万円の要件と、贈与税が0円でも残る登録免許税・不動産取得税、使うべきかは相続税がかかるかで決まる