
この記事の要点
- 住宅取得等資金の贈与税の非課税とは、父母や祖父母から住宅の資金の贈与を受けたとき、非課税限度額まで贈与税がかからない特例です。非課税限度額は省エネ等住宅で1,000万円、それ以外の住宅で500万円。受ける人ごとに通算し、令和8年12月31日までの贈与が対象です。
- 受ける人は贈与の年の1月1日に18歳以上で、その年の合計所得金額が2,000万円以下。住宅は床面積40㎡以上240㎡以下で、贈与の翌年3月15日までに取得して住みます。
- 贈与税が0円でも、翌年3月15日までの申告が要件です。期限後の申告では、原則として使えません。
- 省エネ等住宅なら、暦年課税の110万円と合わせて1,110万円、相続時精算課税と合わせて3,610万円まで贈与税がかかりません。非課税の適用を受けた金額は、相続税に加算されません。
- 配偶者や親など、特別の関係がある個人から買うと使えません。法人はこの線引きに入りません。
父母や祖父母から住宅の資金を受け取ったときの贈与税は、住宅取得等資金の贈与税の非課税を使えるかどうかで変わります。使える金額は住宅の性能で決まり、使えるかどうかは、受ける人と住宅の要件、3つの期日、そして申告で決まります。
贈与税が0円になる場合でも、期限内に申告書を出さなければ非課税は使えません。非課税にした金額は、贈与した人が亡くなったときの相続税にも加算されません。
住宅取得等資金の贈与税の非課税とは
住宅取得等資金の贈与税の非課税とは、18歳以上の人が、父母や祖父母などの直系尊属から、自分が住む家の新築・取得・増改築の対価に充てる金銭(住宅取得等資金)の贈与を受けたとき、非課税限度額までの金額を贈与税の課税価格に入れなくてよい特例です。非課税限度額は省エネ等住宅で1,000万円、それ以外の住宅で500万円。対象は、令和6年1月1日から令和8年12月31日までに受けた贈与です(租税特別措置法〔措法〕70条の2①)。
国税庁の解説ページ「タックスアンサー」では、No.4508「直系尊属から住宅取得等資金の贈与を受けた場合の非課税」が扱っています。住宅資金贈与の特例には、この非課税のほかに、贈与を相続のときに精算する相続時精算課税の特例(措法70条の3)があり、2つは併用できます。
生活費や教育費のように、もともと贈与税がかからない財産は「贈与税の非課税財産とは|贈与税がかからない場合の一覧と、生活費・教育費・香典の線引き」で一覧にしています。
出典:国税庁 タックスアンサー No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税/租税特別措置法70条の2第1項(e-Gov法令検索)
非課税限度額は1,000万円か500万円か|省エネ等住宅の基準
非課税限度額は、取得する住宅が省エネ等住宅なら1,000万円、それ以外の住宅なら500万円です(措法70条の2②六)。受ける人1人ごとの枠で、令和6年分以後の申告で非課税にした金額があれば、その分を引いた残りが限度です。平成21年分から令和5年分までの申告でこの非課税を使った人は、原則として使えません。
省エネ等住宅とは、省エネルギー性能・耐震性能・バリアフリー性能のどれか1つの基準を満たすことを、住宅性能証明書などを贈与税の申告書に添付して証明した住宅です。
| 性能 | 基準 |
|---|---|
| 省エネルギー性能 | 新築・未使用の家屋 断熱等性能等級5以上(結露の発生を防止する対策に関する基準を除く)かつ一次エネルギー消費量等級6以上 中古・増改築の家屋 断熱等性能等級4以上または一次エネルギー消費量等級4以上 |
| 耐震性能 | 耐震等級(構造躯体の倒壊等防止)2以上、または免震建築物 |
| バリアフリー性能 | 高齢者等配慮対策等級(専用部分)3以上 |
新築の省エネルギー性能の基準は、令和6年1月1日以後の贈与から引き上げられました。新築で断熱等性能等級4のままでは、次の経過措置に当たらない限り、省エネルギー性能では1,000万円の枠に届きません。
令和5年12月31日までに建築確認を受けた家屋と、令和6年6月30日までに建築された家屋には経過措置があり、新築でも中古・増改築と同じ基準で省エネ等住宅とみなされます。
かつては消費税率や契約の締結日で枠が分かれ、最大3,000万円まで非課税になる時期もありました。令和4年からその区分はなくなり、いまは1,000万円と500万円の2本立てに整理されています。
出典:国税庁 タックスアンサー No.4508/租税特別措置法70条の2第2項6号(e-Gov法令検索)
使える人と住宅の要件
人と住宅の主な要件は次のとおりです。
| 区分 | 項目 | 要件 |
|---|---|---|
| 人 | 贈与する人 | 父母・祖父母などの直系尊属(養親を含み、配偶者の父母は入らない)。年齢の要件はない |
| 人 | 受ける人 | 贈与の年の1月1日に18歳以上。その年の合計所得金額が2,000万円以下(床面積が40㎡以上50㎡未満の住宅は1,000万円以下) |
| 住宅 | 資金 | 金銭の贈与を受け、全額を新築・取得・増改築の対価に充てる(不動産そのものの贈与や、住宅ローンの返済に充てる資金は対象外) |
| 住宅 | 家屋 | 国内にある。登記簿上の床面積が40㎡以上240㎡以下(マンションは専有部分)。床面積の2分の1以上が受ける人の居住用 |
| 住宅 | 中古 | 昭和57年1月1日以後の建築、または耐震基準への適合が証明されたもの |
| 住宅 | 増改築 | 自分が所有し、住んでいる家屋の工事で、費用が100万円以上 |
耐震基準に適合しない中古住宅も、取得の日までに耐震改修の申請をして、贈与の翌年3月15日までに適合が証明されれば対象です(措法70条の2⑦)。
出典:国税庁 タックスアンサー No.4508/租税特別措置法施行令40条の4の2(e-Gov法令検索)/措置法通達70の2-1
いつまでに何をするか|贈与・取得と入居・申告の3つの期日
贈与は令和8年12月31日まで、取得と入居は贈与の翌年3月15日まで、申告は翌年2月1日から3月15日までです。
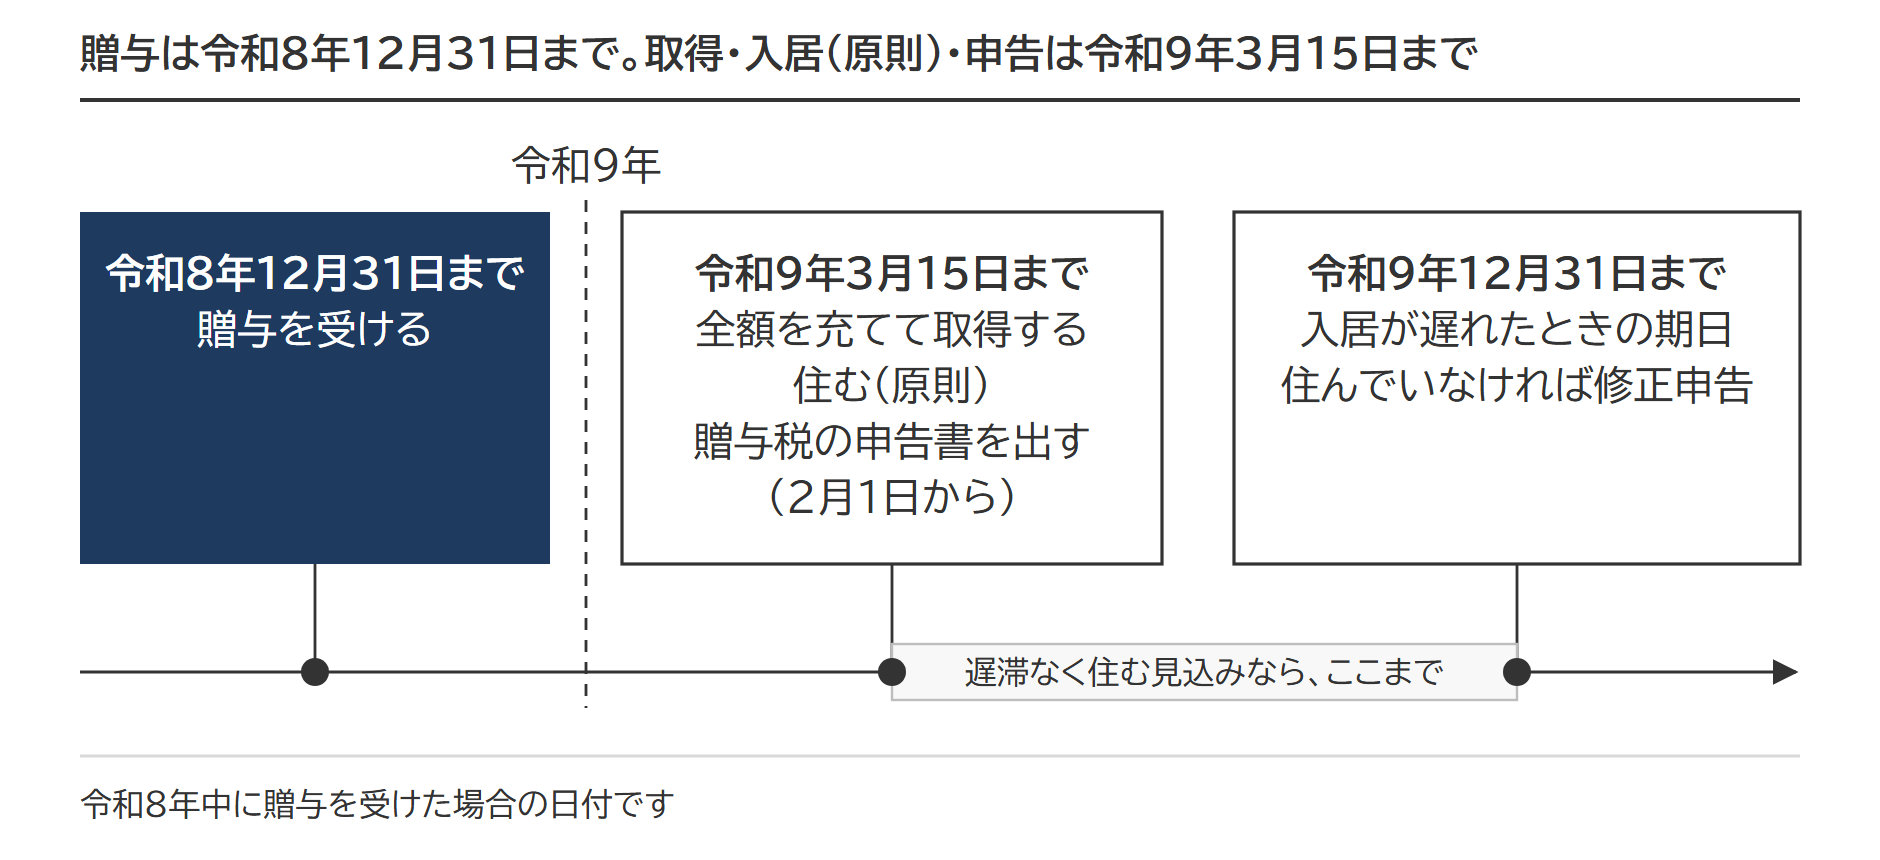
贈与はいつまで|令和8年12月31日までに受けた贈与が対象
令和8年12月31日までに済ませる必要があるのは贈与そのもので、住宅の取得、入居、申告は翌年でかまいません。令和9年1月1日以後に受けた贈与は、いまの条文では対象外です。
贈与を受けた日は、書面による贈与なら契約の効力が生じた時、書面によらない贈与なら履行の時、つまり金銭を受け取った時で判定します(国税庁の解釈通達である相続税法基本通達1の3・1の4共-8)。
出典:相続税法基本通達1の3・1の4共-8(財産取得の時期の原則)
令和9年以降はどうなるか|扱いは令和9年度の税制改正大綱で決まる
国土交通省は令和9年度の税制改正要望に「住宅取得等資金に係る贈与税の非課税措置等に係る所要の措置」を出しています。要望書に、延長する期間や限度額は書かれていません。
扱いが決まるのは、令和8年12月に公表される令和9年度の税制改正大綱です。令和8年11月の時点では、令和9年1月以後の贈与に使えるかどうかは決まっていません。
取得と入居の期日|翌年3月15日までに取得し、遅くとも翌年12月31日までに住む
贈与の翌年3月15日までに、受け取った資金の全額を対価に充てて、新築・取得・増改築を終えます。注文住宅の新築は、この日に屋根があり、土地に定着した建造物と認められる状態まで進んでいれば足ります。建売住宅や分譲マンションの取得は、この日までに引渡しを受けていなければ使えません。
入居も翌年3月15日までが原則です。間に合わなくても、その後遅滞なく住むことが確実と見込まれれば適用を受けられます。ただし翌年12月31日までに住んでいなければ、適用は取り消しになり、同日から2か月以内に修正申告をして贈与税を納めます(措法70条の2④)。
災害に基因するやむを得ない事情で取得や入居が遅れたときは、期日がそれぞれ1年延びます(措法70条の2⑩⑪)。非課税を使って取得した住宅が、被災者生活再建支援法の対象になる自然災害で滅失したときは、適用期限までに受ける贈与について、限度額をもう一度使えます(同⑫)。
出典:租税特別措置法70条の2第4項(e-Gov法令検索)/国税庁「住宅取得等資金の贈与を受けた場合の贈与税の非課税」等のあらまし
贈与税が0円でも申告が要る|期限後申告では使えない
非課税は、贈与の翌年2月1日から3月15日までに、適用を受ける旨を書いた贈与税の申告書と添付書類を税務署に出した場合に限って使えます(措法70条の2⑭)。もらった金額が非課税の枠に収まっていて、納める税額がゼロになる場合でも、申告は必要です。
期限を過ぎてから出した申告(期限後申告)では、災害の場合を除いて、適用を受けられません(措置法通達70の2-15)。その場合の贈与税は、非課税なしで計算します。無申告加算税や延滞税がかかることもあります。救済は、期限内に申告書自体は出しているのに記載や添付が漏れていて、税務署長がやむを得ない事情があると認めた場合だけです(措法70条の2⑮)。
出典:国税庁 タックスアンサー No.4508 Q6/措置法通達70の2-15
申告の必要書類|第1表の2(計算明細書)と添付書類
申告書は、第1表に第1表の2「住宅取得等資金の非課税の計算明細書」を付けて出します。第1表の2 に書くのは、贈与者ごとの金額と、そのうち非課税の適用を受ける金額で、どの贈与者の分に非課税を充てるかは、受ける人が書き分けます。あとの具体例(父から800万円、母から700万円、省エネ等住宅)を書き込むと、次のとおりです。
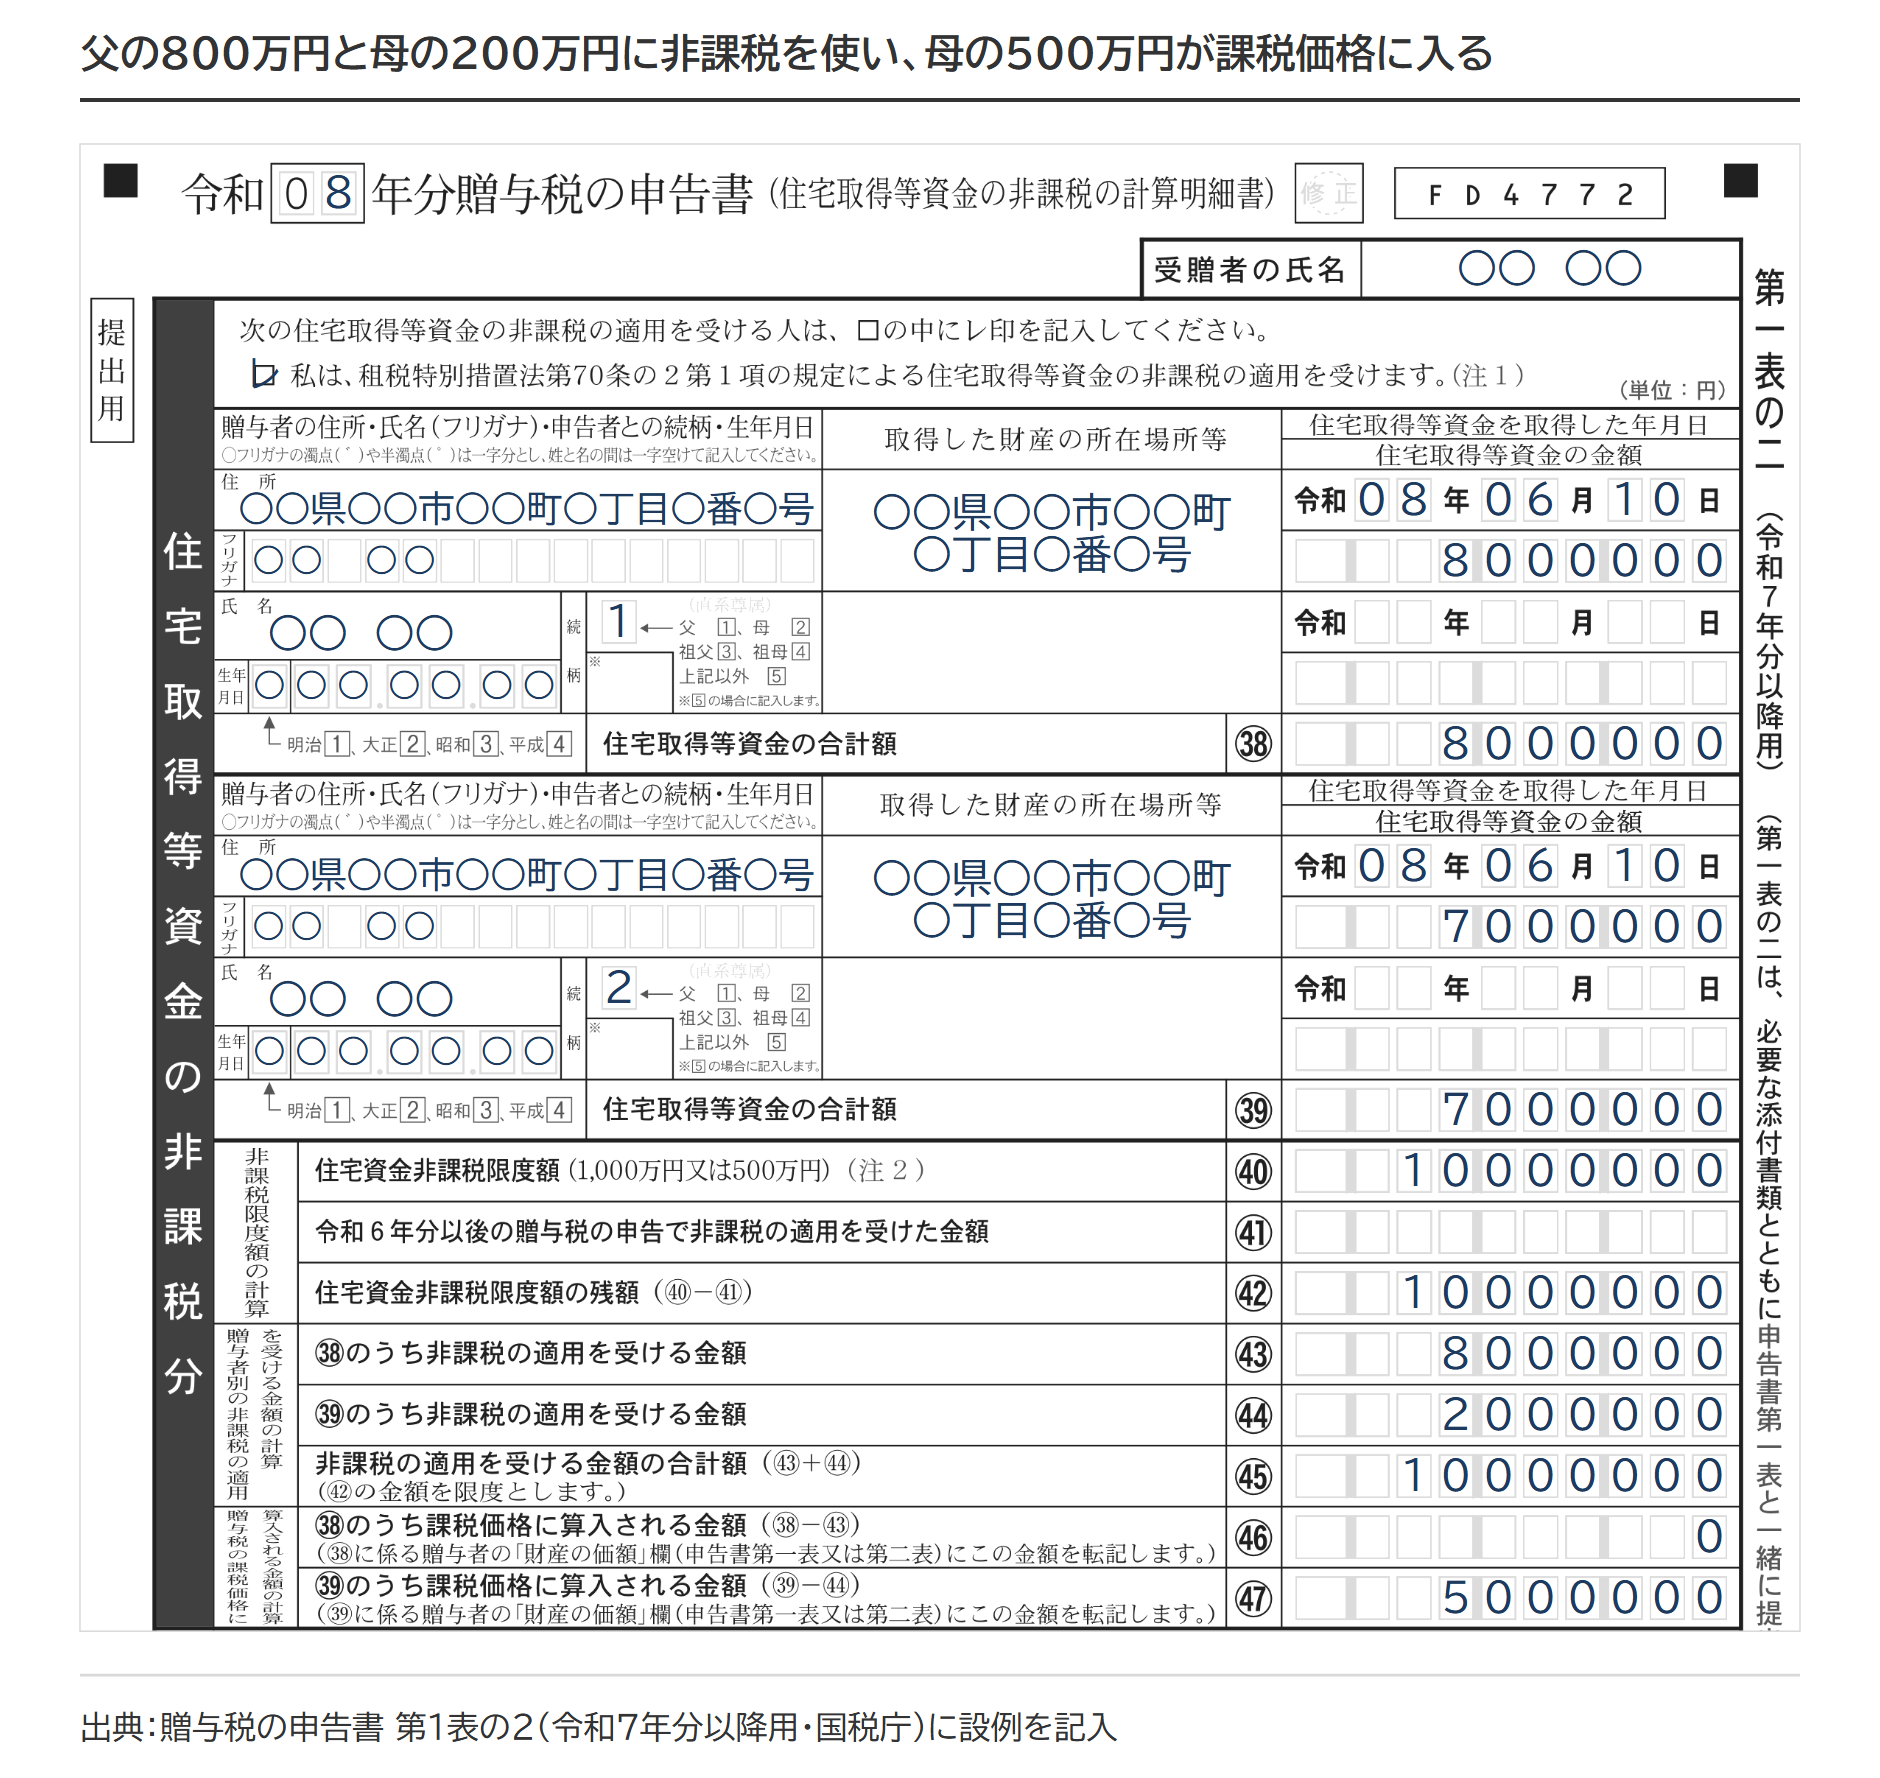
添付する主な書類は次のとおりです。
- 受ける人の戸籍の謄本(贈与者が直系尊属であることを示す)
- 新築の工事請負契約書や、取得の売買契約書の写し
- 登記事項証明書(第1表の2 に不動産番号を書けば、添付を省略できる)
- 省エネ等住宅にあたることを証明する書類(1,000万円の限度額を使う場合)
- 合計所得金額を明らかにする書類(その年分の所得税の確定申告書を提出した人は、第1表の2 の□にレ印を付ければ足りる)
入居が申告より後になる場合や増改築の場合の書類は、国税庁の「住宅取得等資金の非課税のチェックシート・添付書類」に載っています。
出典:贈与税の申告書 第1表の2(令和7年分以降用)/国税庁 令和7年分贈与税の申告書等の様式一覧
暦年課税・相続時精算課税との併用
非課税限度額を超えた部分の贈与税は、1年ごとに課税する暦年課税か、相続時精算課税のどちらかで計算します。どちらの控除も、非課税と併用できます。
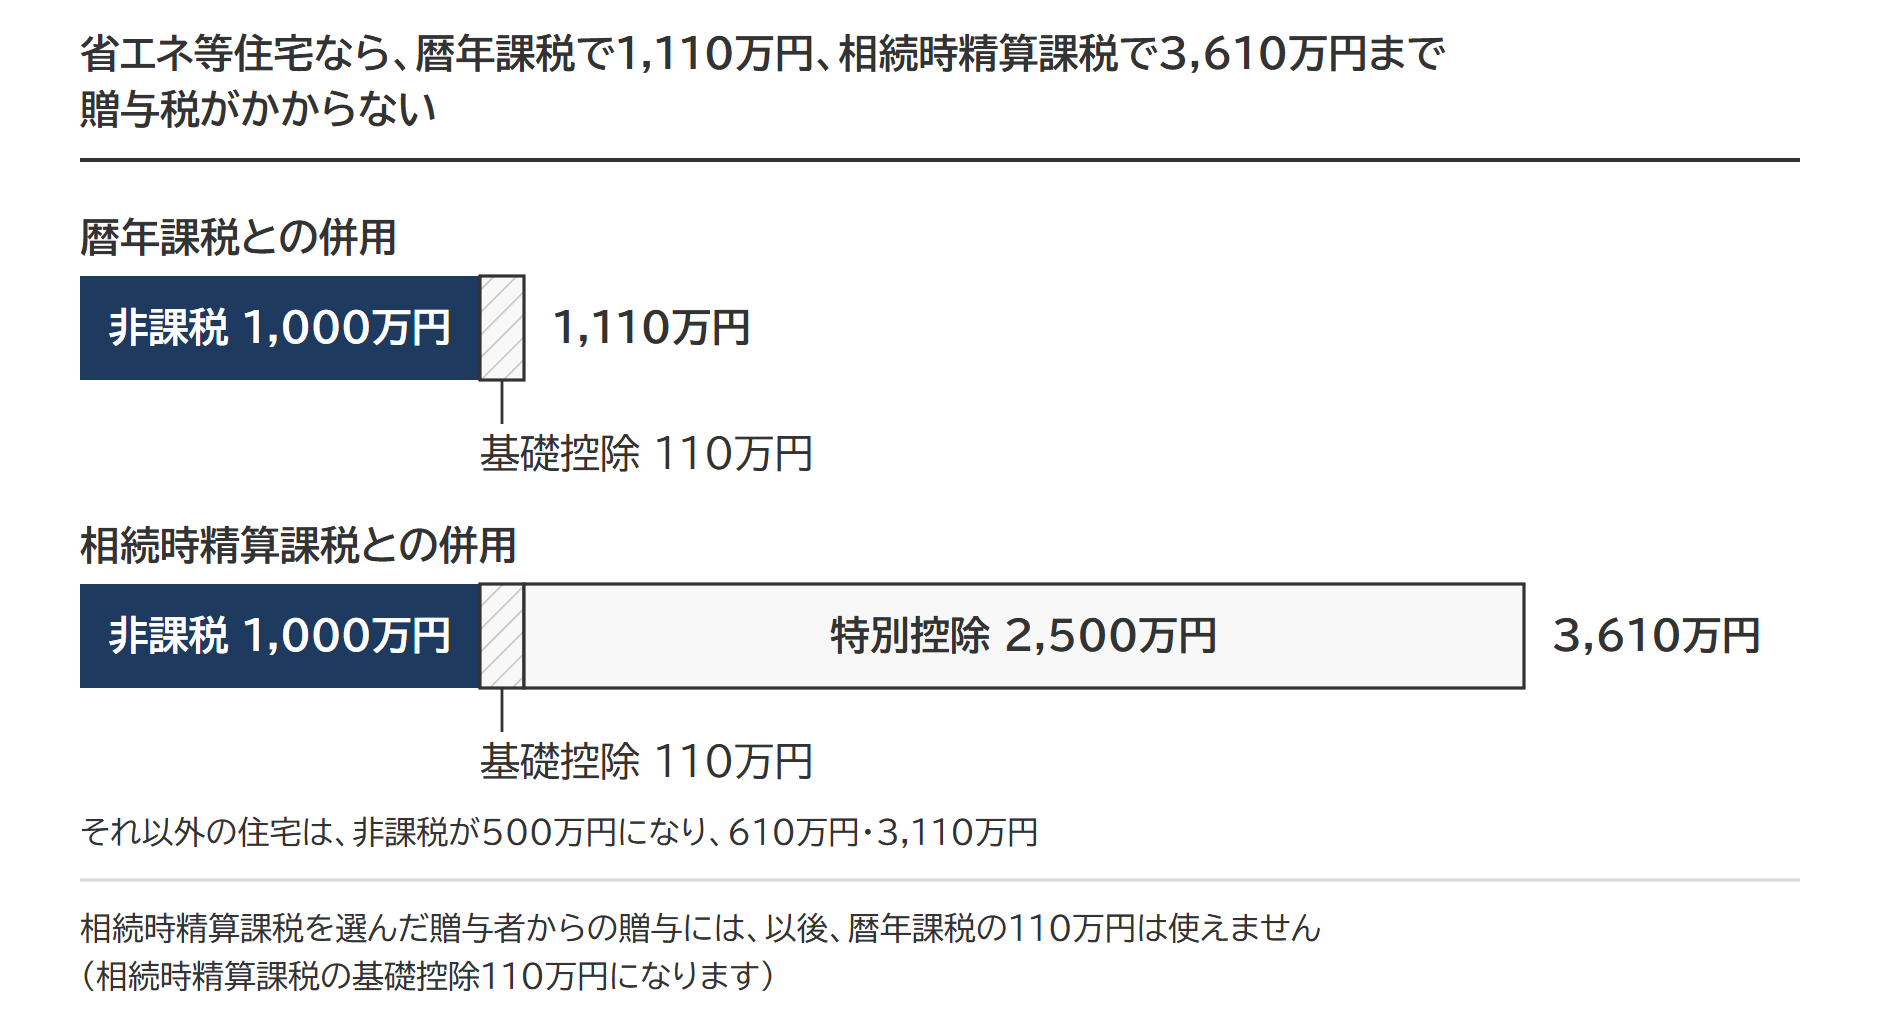
110万円との併用|暦年課税なら合わせて1,110万円まで贈与税がかからない
暦年課税では、非課税限度額を引いた残りから、基礎控除の110万円を引けます(措法70条の2の4)。省エネ等住宅なら1,110万円、それ以外の住宅なら610万円までは、贈与税がかかりません。同じ年にほかの贈与も受けていれば、110万円の枠はそれと合わせて使います。1,110万円以内でも、申告は必要です。
相続時精算課税との併用|合わせて3,610万円まで贈与税がかからない
相続時精算課税を選ぶと、非課税限度額のあとに、基礎控除110万円(相続税法21条の11の2・措法70条の3の2)と特別控除2,500万円が続きます。省エネ等住宅なら合計3,610万円、それ以外の住宅なら3,110万円まで、贈与税はかかりません。
相続時精算課税を選べるのは、ふつう贈与する人が60歳以上の場合です。住宅取得等資金の贈与に限り、令和8年12月31日までは60歳未満の親からの贈与でも相続時精算課税を選べます(措法70条の3)。一度選ぶと、その贈与者からの贈与は暦年課税に戻せません。
選ぶ手続と、相続のときに加算される金額は「住宅取得等資金の相続時精算課税の特例|非課税との併用・60歳未満の親からの贈与とデメリット」で扱っています。
出典:租税特別措置法70条の2の4(e-Gov法令検索)/同70条の3第1項/相続税法21条の9第6項(e-Gov法令検索)/相続税法21条の11の2(e-Gov法令検索)
相続税に加算されるか|非課税の適用を受けた金額は加算されない
加算されません。非課税の適用を受けて贈与税の課税価格に入れなかった金額は、暦年課税の生前贈与加算(死亡前の一定期間の贈与を足す扱い)にも、相続時精算課税の加算にも入らないためです(措法70条の2③)。相続の何年前の贈与でも変わらず、贈与税がかからないだけでなく、相続税にも戻ってこない扱いです。
限度額を超えて課税された部分は別です。暦年課税の部分は、相続開始前の一定の期間内の贈与なら生前贈与加算の対象になり、相続時精算課税の部分は、基礎控除110万円を引いた残りが加算されます。加算の期間は「生前贈与加算とは|3年から7年へ延びる加算期間の3区分と、孫・相続人以外・相続放棄の扱い」で扱っています。
贈与した年のうちに贈与者が亡くなった場合も、贈与税の申告をすれば、非課税の要件を満たす金額は相続税に加算されません(措令40条の4の2⑬)。申告書を出さなければ、その金額は相続税の課税価格に加算されます(措置法通達70の2-14)。
相続税に加算されないことと、遺産分割で考慮されないことは別の話です。住宅取得等資金の贈与が生計の資本としての贈与にあたれば、被相続人が別の意思を示していない限り、遺産分割では特別受益として相続分の計算に入ります(民法903条)。
出典:租税特別措置法70条の2第3項(e-Gov法令検索)/国税庁 タックスアンサー No.4508 Q5/措置法通達70の2-14/民法903条(e-Gov法令検索)
具体例|父母から1,500万円の贈与を受けたときの贈与税
令和8年6月に父から800万円、母から700万円、合わせて1,500万円の贈与を受け、省エネ等住宅を取得した場合を計算します。受ける人は18歳以上の子で、ほかの要件を満たし、暦年課税で申告するものとします。税率は、父母や祖父母から18歳以上の人が受ける贈与に使う特例税率(措法70条の2の5)です。
非課税限度額は贈与する人ごとではなく、受ける人ごとに決まります。父から1,000万円、母から1,000万円と2倍にはなりません。
省エネ等住宅を取得した場合の贈与税
1,500万円 − 非課税限度額 1,000万円 = 500万円
500万円 − 基礎控除 110万円 = 390万円
390万円 × 15% − 10万円 = 48万5,000円
| 項目 | 省エネ等住宅 | それ以外の住宅 | 非課税なし |
|---|---|---|---|
| 贈与を受けた金額 | 1,500 | 1,500 | 1,500 |
| 非課税限度額 | 1,000 | 500 | ― |
| 基礎控除 | 110 | 110 | 110 |
| 基礎控除後の課税価格 | 390 | 890 | 1,390 |
| 税率と控除額 | 15% − 10 | 30% − 90 | 40% − 190 |
| 贈与税 | 48.5 | 177 | 366 |
非課税を使わない場合の366万円と比べると、省エネ等住宅では約318万円、それ以外の住宅では189万円少ない税額です。
出典:租税特別措置法70条の2の5第1項(e-Gov法令検索)
使えなくなる場面と注意点
配偶者や親から買うと使えない|特別の関係がある人からの取得・請負
住宅取得等資金は、特別の関係がある人から買ったり、その人と請負契約を結んだりする場合を除くと定められています(措法70条の2②五)。
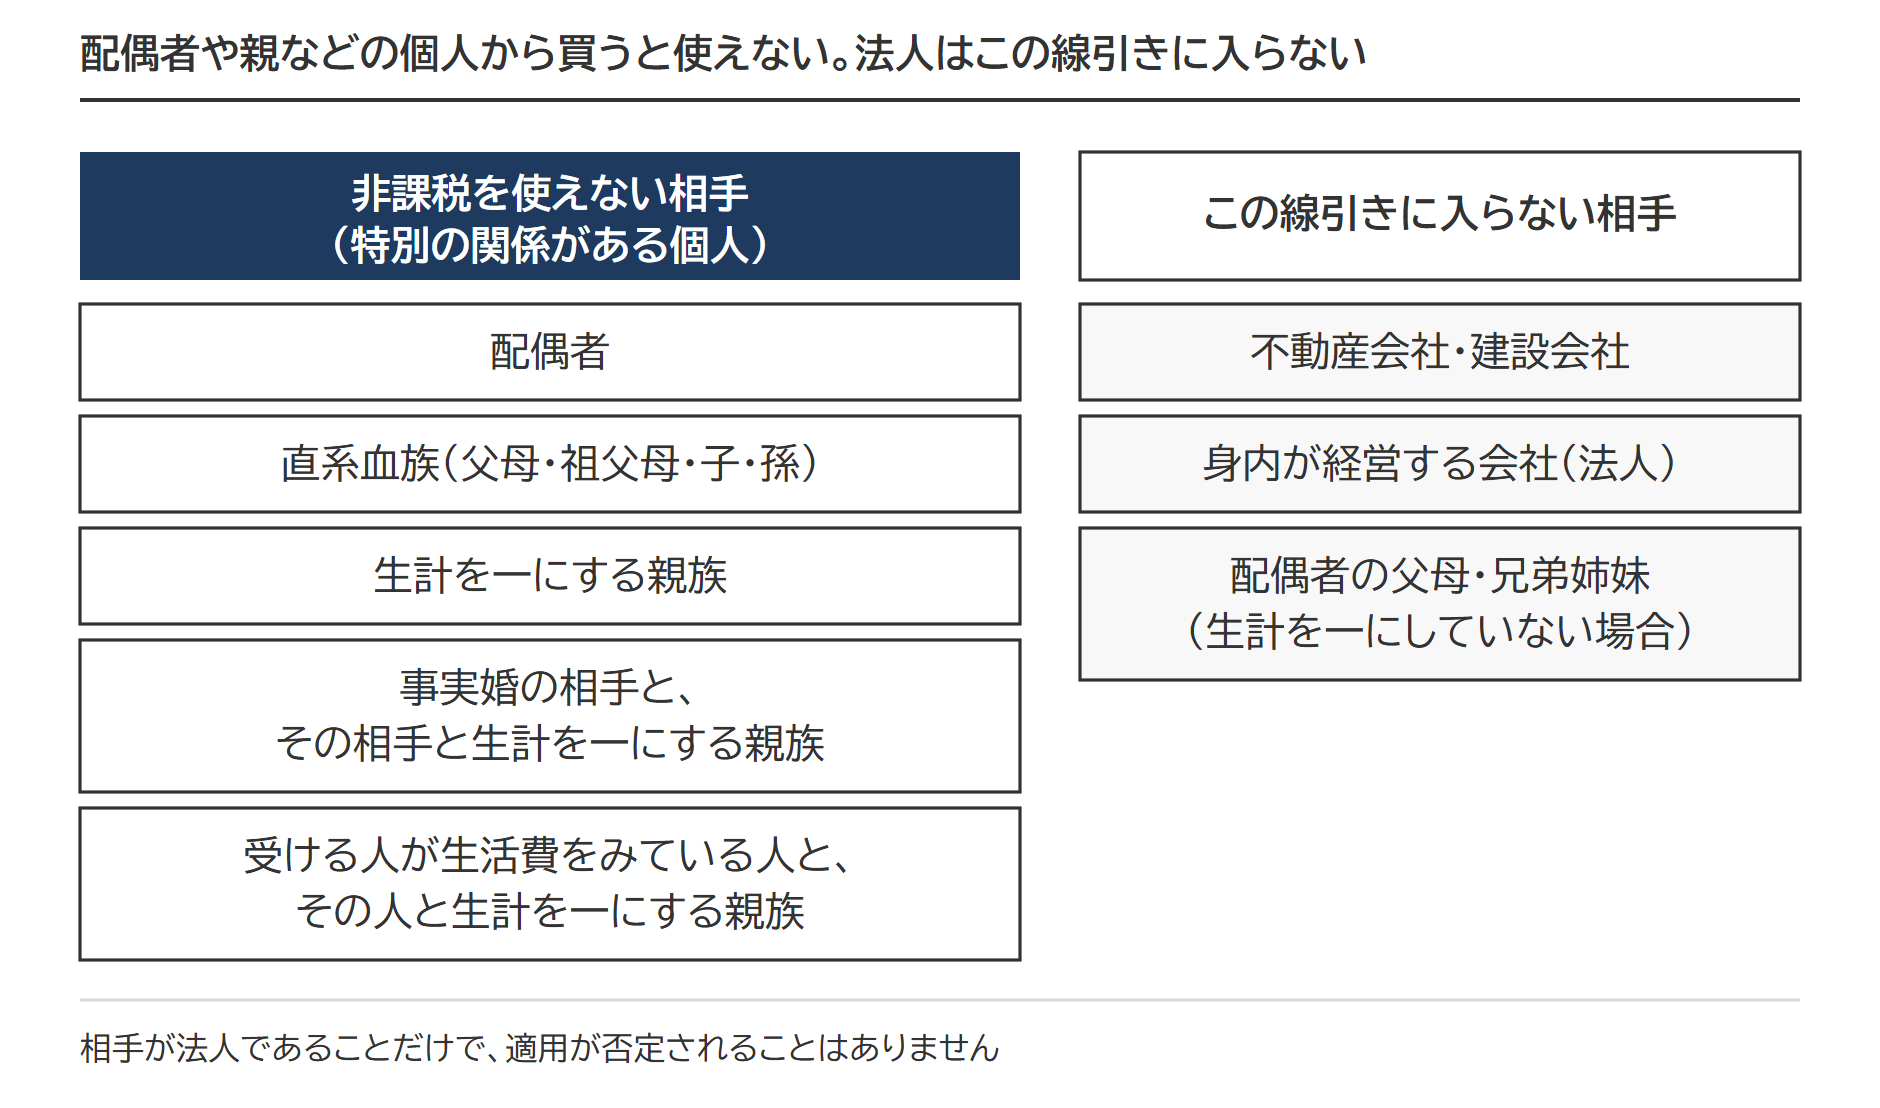
特別の関係がある人は、受ける人の配偶者、直系血族(父母・祖父母・子・孫)、生計を一にする(生活費を共にする)親族、事実婚の相手、受ける人が生活費をみている人です。事実婚の相手や生活費をみている人と生計を一にする親族も入ります(措令40条の4の2⑦)。親名義の家を親から買い取る資金は、対象になりません。配偶者の父母や兄弟姉妹は、受ける人と生計を一にしていなければ、この範囲の外です。
特別の関係がある人はすべて「個人」であって、法人は含まれていません。身内が経営する会社から買う場合や、その会社に工事を請け負わせる場合は、相手が法人であることだけで適用が否定されることはありません。
出典:租税特別措置法70条の2第2項5号(e-Gov法令検索)/租税特別措置法施行令40条の4の2第7項(e-Gov法令検索)
持分がなければ使えない|増改築は自分が所有し住んでいる家だけ
贈与を受けた本人がその家屋の所有者にならなければいけない点も要件です。共有持分でもかまいませんが、持分がなければ適用を受けられません。妻が自分の親から資金を受けたのに、登記を夫の単独名義にすると、妻は非課税を使えなくなります。夫と妻がそれぞれ自分の親から受け、それぞれ持分を持てば、2人とも非課税を使えます。
増改築で使えるのは、自己が所有し、かつ居住している家屋の工事だけです。親名義の実家をリフォームする費用を親から受け取っても、この非課税は使えません。
住宅ローン控除は、非課税にした金額の分だけ対象が減る
非課税を使った人が住宅ローン控除(住宅借入金等特別控除)も受ける場合、控除の対象になる借入金は、住宅の対価の額から非課税の適用を受けた金額を引いた額までです(措令26条⑥)。
たとえば4,000万円の住宅で1,000万円の非課税を使うと、住宅ローン控除の対象は3,000万円までになります。年末残高が3,500万円あっても、500万円は対象外です。
家を買って住むと、実家の敷地に家なき子の特例が使えなくなることがある
親と別居している子が実家の敷地を相続するときの家なき子の特例(自宅の敷地の評価を減らす小規模宅地等の特例の1つ)は、相続開始前3年以内に、自分・配偶者・三親等内の親族などが所有する家屋に住んだことがないことが要件です(措法69条の4③二ロ)。借家住まいの子がこの贈与で家を買って住むと、要件から外れることがあります。判定は「家なき子特例とは|6つの要件のチェックシート・持ち家がある別居親族の判定と必要書類」で扱っています。
よくある質問
何回まで使えますか
回数の制限はありません。限度は金額で、何回かに分けて受けても、合計は受ける人1人につき、省エネ等住宅で1,000万円、それ以外の住宅で500万円までです。平成21年分から令和5年分までの申告でこの非課税の適用を受けた人は、原則として使えません。
孫でも使えますか
使えます。祖父母は直系尊属にあたるため、孫が18歳以上で、ほかの要件を満たせば対象です。孫が祖父母の相続人でなくてもかまいません。孫が祖父母の相続や遺贈で財産を取得しなければ、限度額を超えて暦年課税で課税された部分も、生前贈与加算の対象になりません。ただし、死亡保険金の受取人になると遺贈で取得したものとみなされ、加算の対象になります。
土地だけを先に買う場合も対象になりますか
住宅の新築に先行して、その敷地になる土地を取得する資金は対象に入ります。ただし、贈与の翌年3月15日までに、家屋の新築が屋根のある状態まで進んでいなければ要件を満たせません。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 贈与税の配偶者控除(おしどり贈与)|2,000万円の要件と、贈与税が0円でも残る登録免許税・不動産取得税、使うべきかは相続税がかかるかで決まる
 名義変更と贈与税|対価のない名義変更は原則贈与とされ、戻せば消える救済の線は最初の申告・決定・更正の日前か申告期限かで決まる
 贈与税を申告しないとどうなるか|無申告加算税の割合は申告書を出した時期で決まり、税務署が贈与を知る経路は条文に書いてある