
この記事の要点
- 業種目は登記や定款では決まりません。直前期末以前1年間の取引金額で決まり、総務省の日本標準産業分類で分類したうえで国税庁の対比表に当てはめます。
- 対比表で業種目の名前と番号を見つけ、年分のずれがあるので、課税時期の属する年分の通達で番号と株価・配当金額・利益金額・簿価純資産価額を確かめます。
- 小分類に区分されている業種目は小分類、小分類のない中分類の業種目は中分類です。納税義務者の選択で1段上の業種目も使えますが、株価の高いほうを選べば価額が高くなるとはかぎりません(財産評価基本通達181)。
- 2以上の事業を営む会社は、取引金額の割合が50%を超える業種目で判定し、なければ5つのパターンに当てはめます(通達181-2)。医療法人の出資は「その他の産業」です(通達194-2)。
- 業種目の番号は年分によって動きます。令和7年分の見直しで113区分から115区分になり、番号のずれ方は区間ごとに違います。
類似業種比準価額の業種目判定は、総務省の日本標準産業分類で会社を分類し、国税庁の対比表で業種目の名前と番号を見つけ、課税時期(相続や贈与のあった日)の属する年分の通達で番号と株価を確かめる、の3段階です。業種目は会社の登記や定款では決まりません。直前期末(課税時期の直前の決算日)以前1年間の取引金額で決まります。
どの業種目を選ぶかで、株価も配当金額も利益金額も簿価純資産価額も入れ替わります。業種目を取り違えると、類似業種比準価額の計算に使う4つの数字が、すべて別の業種目のものになります。取引相場のない株式の評価の全体の流れは非上場株式の評価の全体像に置いてあり、業種目の判定はその流れの一部です。
順番は、資料の役割、業種目番号の調べ方(手順1〜4)、小分類・中分類・大分類のどれを使うか、2以上の事業を営む会社、1段上の業種目の選択、医療法人の出資、の6つです。設例は電子部品を製造する会社1社で通します。
類似業種(業種目)とは|業種目判定は対比表で見つけて通達で確かめる
類似業種とは、類似業種比準方式で評価会社と比べる相手になる上場会社の業種のことです。国税庁は業種目(大分類・中分類・小分類)ごとに、標本会社(業種目ごとに株価等を計算する元になる上場会社)の株価・配当金額・利益金額・簿価純資産価額の平均を毎年公表しており、どの業種目を類似業種にするかは財産評価基本通達181で決まります。
国税庁が出している資料は2つで、役割がはっきり分かれています。対比表で業種目の名前と番号を見つけ、年分のずれがあるので、その年分の通達で番号と数字を確かめます。
ひとつは「日本標準産業分類の分類項目と類似業種比準価額計算上の業種目との対比表」です。日本標準産業分類の分類項目を左の列に、対応する業種目と番号を中の列に、会社規模の判定に使う業種の区分を右の列に並べた13ページの表です。国税庁の「類似業種比準価額計算上の業種目分類について(情報)」の別表として公表されています。最新は令和7年6月9日付の令和7年分です。令和8年分の評価でも、この令和7年分の対比表を使います。
もうひとつが、業種目別株価等一覧表とも呼ばれる「令和○年分の類似業種比準価額計算上の業種目及び業種目別株価等について」の法令解釈通達です。業種目ごとの番号と、株価(A)・配当金額(B)・利益金額(C)・簿価純資産価額(D)が並ぶ表です。毎年6月ごろに公表されたあとも月分の株価が追加され、令和8年分は令和8年10月8日付の改正で8月分まで載っています。計算に使う数字はすべてこの通達の表から取ります。
対比表の番号をそのまま使えないのは、対比表が業種目の見直しがあった年分にしか更新されないからです。番号は、令和7年分の対比表と令和8年分の通達で同じで、令和6年分の通達とは違います。
対比表と業種目別株価等一覧表の場所
対比表は、国税庁ホームページの「その他法令解釈に関する情報」のなかの財産評価の欄にあります。業種目別株価等の通達は「財産評価関係 個別通達目次」に、平成12年分から最新の年分まで年分ごとに並んでいます。目次から選ぶのは、課税時期の属する年分です。
出典:類似業種比準価額計算上の業種目分類について(情報)|国税庁/財産評価関係 個別通達目次|国税庁
業種目別株価等一覧表の見方
表は左から業種目の番号・内容、B(配当金額)・C(利益金額)・D(簿価純資産価額)、A(株価)の前年平均・前年11月・前年12月・その年の各月の株価の順です。第4表に写すのは、課税時期の属する月とその前2か月・前年平均・前年の11月12月の株価です。
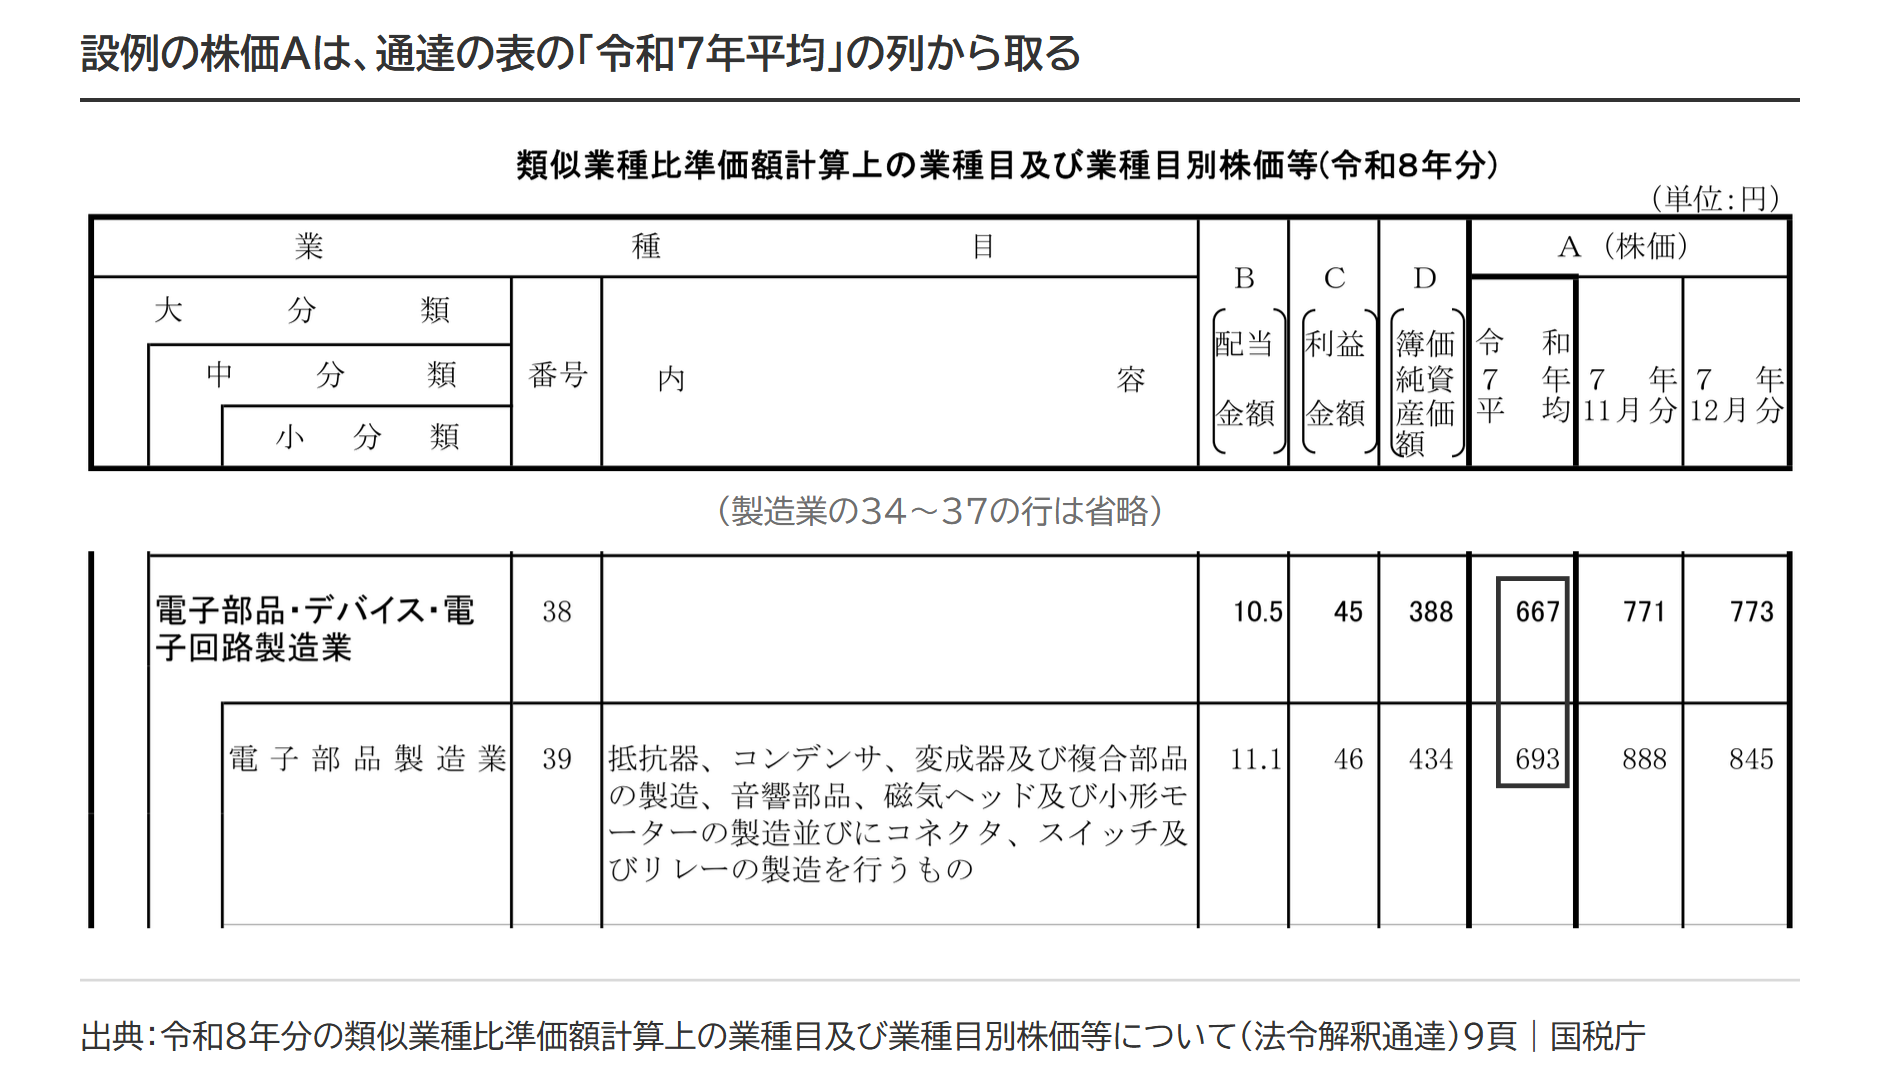
番号は年分で動く=令和7年分の見直しで113区分から115区分へ
業種目の区分と番号は固定されていません。日本標準産業分類の第14回改定(令和5年7月告示・令和6年4月施行)に合わせて、令和7年分の通達で業種目が見直されました。区分の数は、令和6年分の113に対して115です。
番号のずれ方は一律ではなく、設例の電子部品製造業では次のとおり1つ手前にずれました。
| 業種目 | 令和6年分 | 令和8年分 |
|---|---|---|
| 電子部品・デバイス・電子回路製造業(中分類) | 39 | 38 |
| 電子部品製造業(小分類) | 40 | 39 |
| 電子回路製造業(小分類) | 41 | 40 |
注:番号のずれは区間ごとに異なり、1番から7番は動かず、8番の廃止で9番から98番は1つ手前へ、99番から113番は2つ後ろへ動いています。
業種目の名前は同じで、番号だけが1つ手前にずれました。
出典:令和8年分の類似業種比準価額計算上の業種目及び業種目別株価等について(法令解釈通達)|国税庁
ご相談のご案内
非上場株式(自社株)を含む相続税申告に対応しています類似業種比準・純資産・配当還元といった評価方式の選択から計算まで、非上場株式を含む相続税申告としてお受けしています。
業種目番号の調べ方は4つの手順
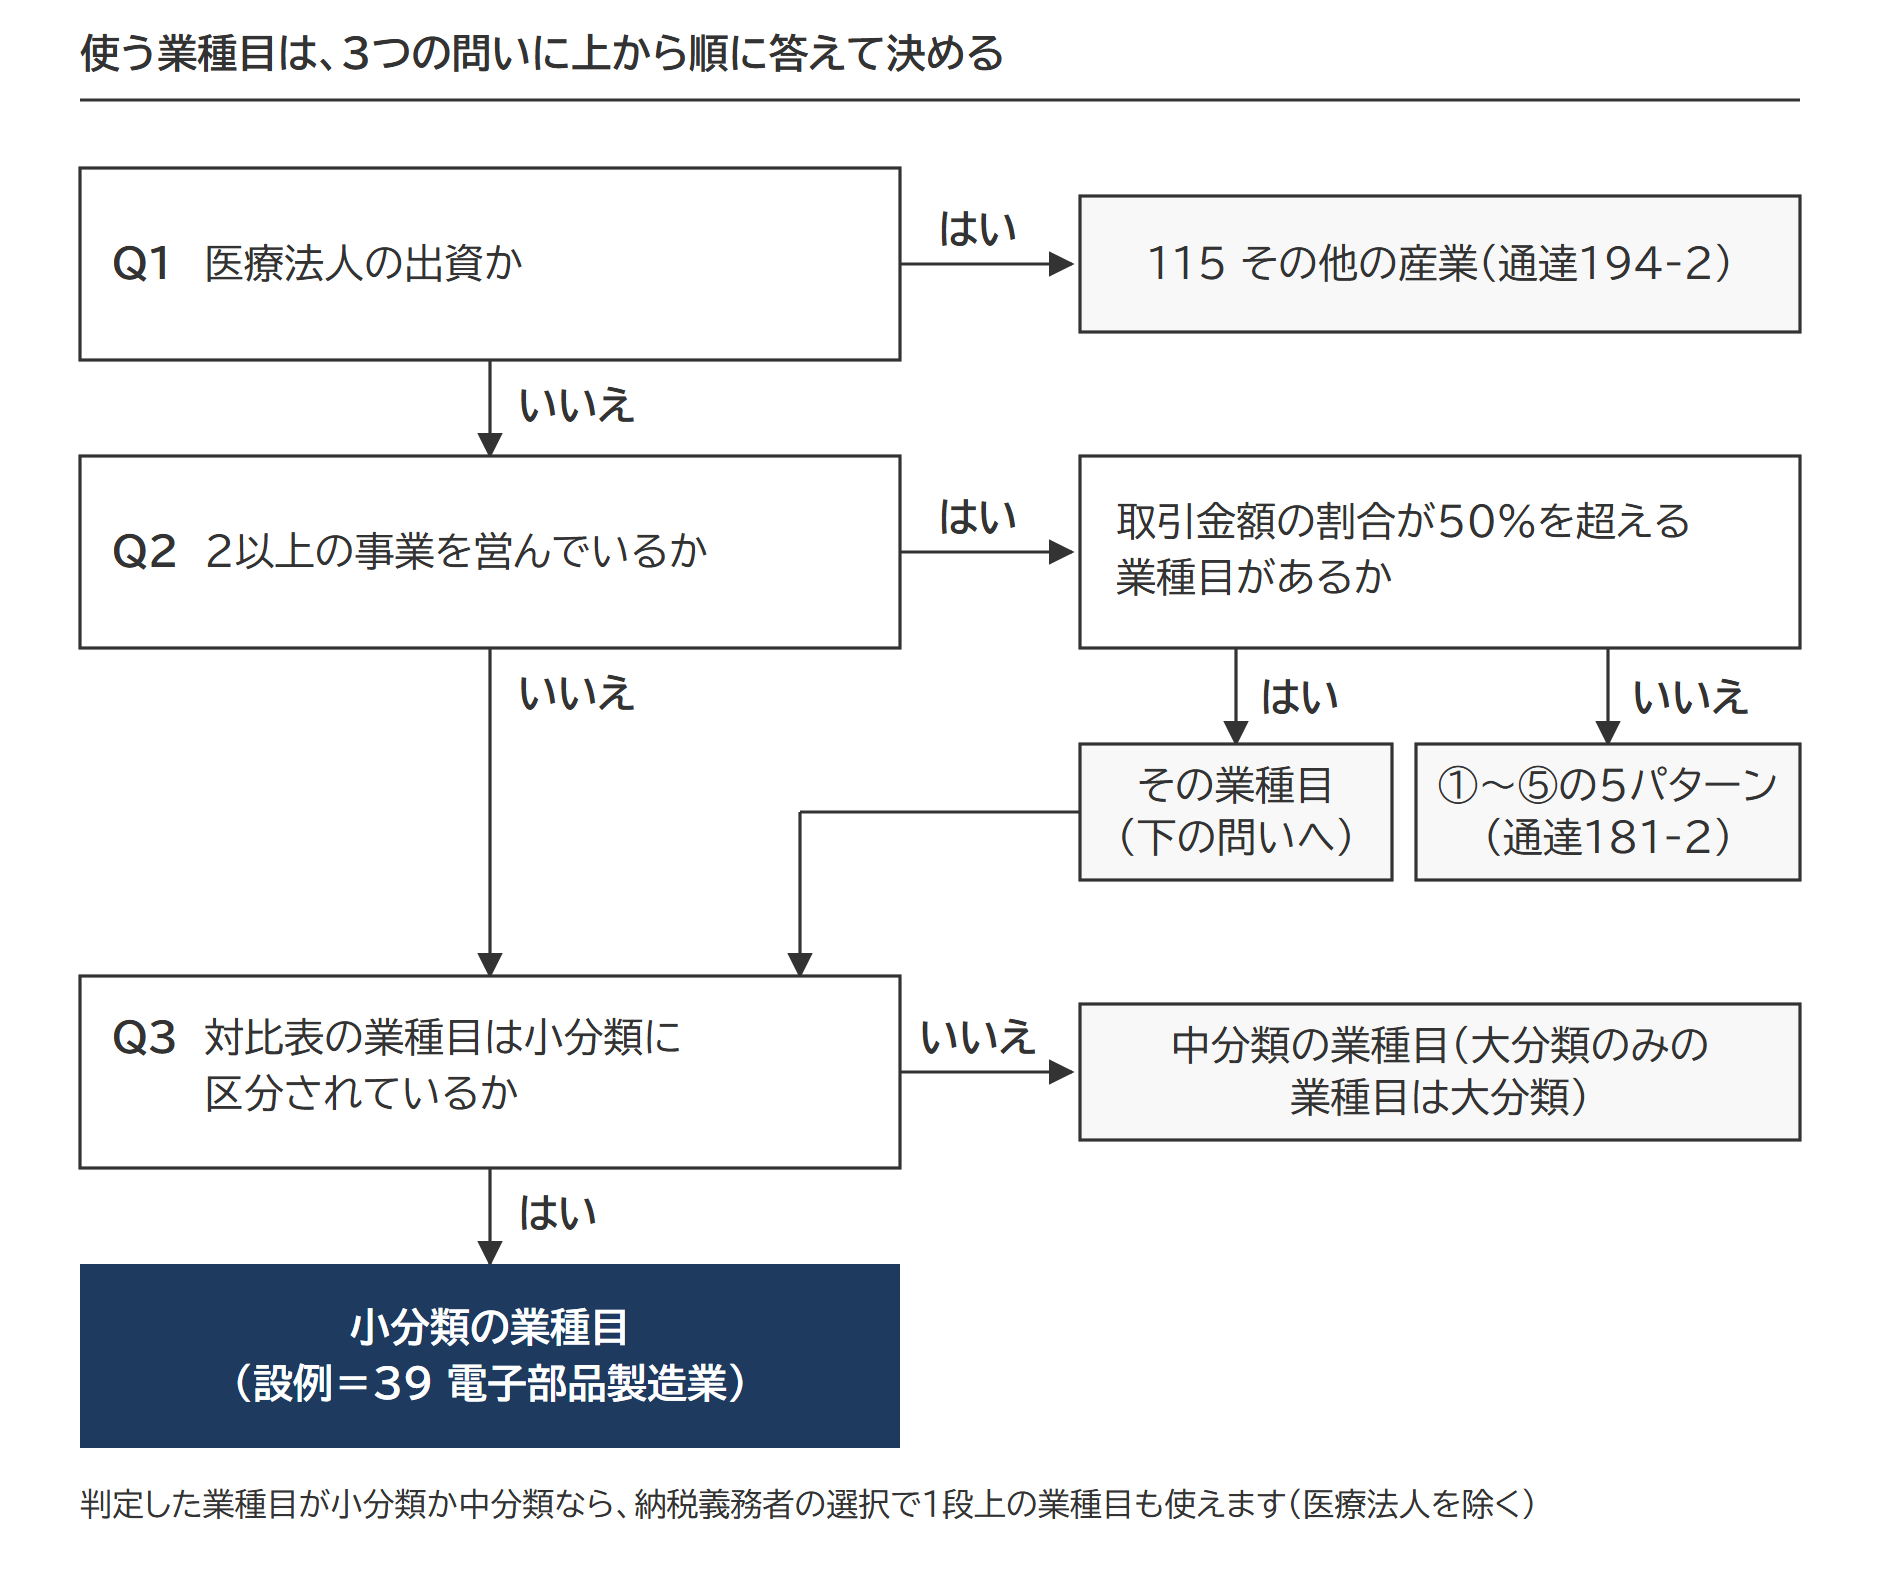
手順1直前期末以前1年間の取引金額を事業ごとに分ける
判定の基礎は、直前期末以前1年間の「評価会社の目的とする事業に係る収入金額」です(財産評価基本通達178(3))。損益計算書の売上高を事業ごとに分けます。直前期の事業年度が1年未満のときは、直前期末以前1年間の実際の収入金額により、区分が難しい期間は月数であん分できます(評価明細書の記載方法等)。
手順2日本標準産業分類で会社を分類する
総務省の日本標準産業分類で、その事業がどの大分類(A〜T)・中分類(2桁)・小分類(3桁)にあたるかを調べます。総務省の日本標準産業分類のページの「分類項目名、説明及び内容例示」で、事業の内容に近い例示を探すのが近道です。
手順3対比表で業種目の名前と番号を見つける
対比表の左の列で手順2の小分類を探し、同じ行の中の列にある業種目と番号を読みます。右の列は、会社規模の判定に使う業種の区分(卸売業/小売・サービス業/卸売業、小売・サービス業以外)です。
手順4課税時期の属する年分の通達で番号と数字を確かめる
相続や贈与のあった年分の通達の表で、手順3の業種目の名前を探します。番号が対比表と同じことを確かめてから、株価(A)と配当金額(B)・利益金額(C)・簿価純資産価額(D)を拾います。
設例の会社に当てはめます。電子部品を製造している会社は、日本標準産業分類では中分類28「電子部品・デバイス・電子回路製造業」の小分類282「電子部品製造業」です。対比表の同じ行を中の列に進むと、業種目は小分類「電子部品製造業」で番号は39(令和7年分の対比表)です。令和8年分の通達の表でも「電子部品製造業」は39番で、番号は一致します。
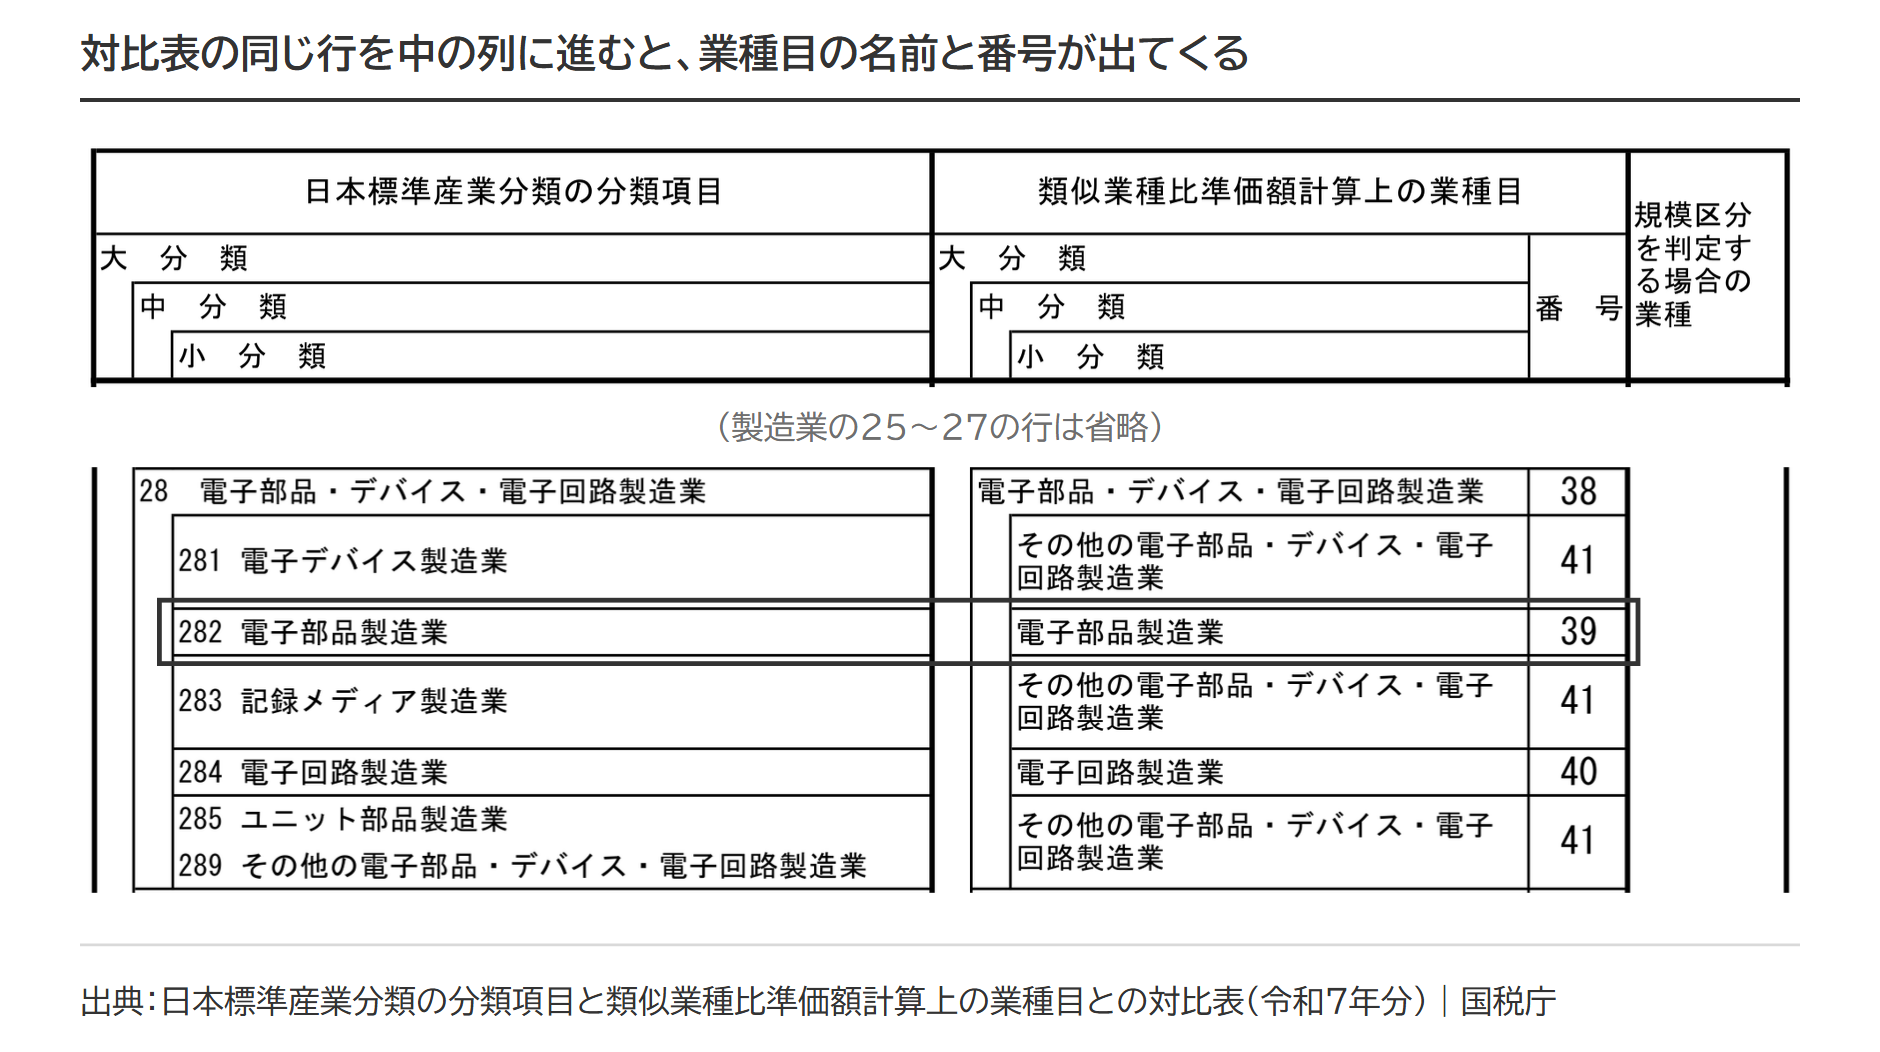
番号は日本標準産業分類の並び順に沿って、1番の建設業から115番の「その他の産業」まで通しで振られています。令和8年分では9番から50番までの42区分が製造業、51番が電気・ガス・熱供給・水道業、52番から情報通信業、64番から卸売業、78番から小売業、87番から金融業、保険業、91番から不動産業、物品賃貸業です。
出典:日本標準産業分類(令和5年7月告示)|総務省/取引相場のない株式(出資)の評価明細書の記載方法等(令和6年1月1日以降用)|国税庁/質疑応答事例 事業年度を変更している場合の「直前期末以前1年間における取引金額」の計算|国税庁
小分類・中分類・大分類のどれを使うかは5つの場合に分かれる
使う業種目は、対比表で見つけた業種目が小分類まで区分されているかどうかで決まります。財産評価基本通達181の本文は2つの場合を書いています。小分類に区分されている業種目は小分類、小分類に区分されていない中分類の業種目は中分類です。小分類があるのに中分類で計算する選び方は、後で述べる1段上の選択(納税義務者の選択)を除いて、できません。
この2つの場合に、通達の表の作りと通達181-2・194-2から出てくる3つの場合を足すと、会社の状況は5つに分かれます。
全体の道筋は冒頭の流れ図のとおりです。
大分類までしか区分されていない業種目(電気・ガス・熱供給・水道業など)は、181本文の「評価会社の事業が該当する業種目」がそのまま当たります。
農業、林業、漁業、鉱業の会社は、対比表の段階で115番「その他の産業」に振られています。令和8年分の通達の表では、115番の内容は「1から114に該当するもの以外のもの」です。
日本標準産業分類と業種目の大分類・中分類・小分類の違い
日本標準産業分類の大分類・中分類・小分類と、業種目の大分類・中分類・小分類は、名前が同じでも段がそろいません。日本標準産業分類のほうが細かく、業種目は日本標準産業分類を、標本会社の数を見ながらまとめ直したものです。対比表の左右で段が1つずれる行があり、左の段数を右にそのまま持ち込むと誤ります。設例でも、日本標準産業分類の中分類28と業種目の中分類38のように、段は同じでも番号の体系は別です。
2以上の事業を営む会社は取引金額の割合で判定する
兼業している会社の業種目は、直前期末以前1年間の取引金額のうち、業種目別の割合が50%を超える業種目です(財産評価基本通達181-2・国税庁の情報の別添)。
設例の会社が、電子部品の製造のほかに電子回路の製造と不動産の賃貸を営んでいるとします。直前期末以前1年間の取引金額は4億円で、売上の構成が違う2つの年を比べます。会社規模は、従業員が70人以上なので大会社です(取引金額4億円だけでは大会社になりません)。
| 事業(日本標準産業分類→業種目) | 構成A | 構成B |
|---|---|---|
| 電子部品の製造(282→39 電子部品製造業) | 2億4,000万円(60%) | 1億8,000万円(45%) |
| 電子回路の製造(284→40 電子回路製造業) | 1億2,000万円(30%) | 1億4,000万円(35%) |
| 不動産の賃貸(不動産賃貸業・管理業) | 4,000万円(10%) | 8,000万円(20%) |
| 50%を超える業種目 | 39 電子部品製造業(60%) | なし |
| 使う業種目 | 39 電子部品製造業(判定はここで終わり) | 41 その他の電子部品・デバイス・電子回路製造業(5パターンの①) |
構成Bはどれも過半に届かないので、次の5つのパターンに当てはめます。
50%を超える業種目がないときの5つのパターン
5つのパターンは、①から④の順に当てはめ、どれにも当たらなければ⑤です。
| No | あてはまる場合 | 使う業種目 |
|---|---|---|
| ① | 1つの中分類のなかの、2以上の類似する小分類に属し、その割合の合計が50%超 | その中分類のなかの類似する小分類の「その他の○○業」 |
| ② | 1つの中分類のなかの、2以上の類似しない小分類に属し、その割合の合計が50%超(①を除く) | その中分類の業種目 |
| ③ | 1つの大分類のなかの、2以上の類似する中分類に属し、その割合の合計が50%超 | その大分類のなかの類似する中分類の「その他の○○業」 |
| ④ | 1つの大分類のなかの、2以上の類似しない中分類に属し、その割合の合計が50%超(③を除く) | その大分類の業種目 |
| ⑤ | ①から④のどれにも当たらない | 大分類の業種目のなかの「その他の産業」 |
①と②、③と④を分ける「類似する/類似しない」の目印は、「その他の○○業」の受け皿があるかどうかです。国税庁の別添は、小分類または中分類の業種目のなかに「その他の○○業」があれば、原則として同じ上位の業種目に属する業種目がそれぞれ類似する業種目になる、と書いています。構成Bの39と40は、中分類38のなかに41「その他の電子部品・デバイス・電子回路製造業」があるので類似し、合計80%で①にあたります。
無店舗小売業だけは例外
中分類「無店舗小売業」は、大分類「小売業」に属するほかの中分類の業種目とは類似しない業種目です。ほかの中分類の割合と合計して50%を超えるときは、③ではなく④で、大分類「小売業」になります。通達の表の無店舗小売業の内容欄には、通信販売やインターネットによる販売が書かれています。
判定は毎回やり直す=創業時の事業や合併前の構成では決まらない
取引金額は「直前期末以前1年間」のものです。創業時の主力が不動産の販売でも、直前期の売上の過半が賃料なら、業種目は不動産賃貸業・管理業です。判定は課税時期ごとにやり直します。
合併や事業の譲受けで売上の構成が変わったときも同じです。業種目の判定(181-2=50%超)と会社規模の業種の区分の判定(178(4)=取引金額の最も多い業種)は基準が別なので、再編のあとは2つとも判定し直します。会社規模の業種の区分と取引金額の数え方は会社規模の判定の記事に置いています。
出典:財産評価基本通達181-2(評価会社の事業が該当する業種目)|国税庁/財産評価基本通達178(取引相場のない株式の評価上の区分)|国税庁
納税義務者の選択で1段上の業種目も使える
判定した業種目のほかに、その1段上の業種目を類似業種にできます。根拠は財産評価基本通達181のただし書きです。類似業種が小分類の業種目なら、その属する中分類の業種目を、類似業種が中分類の業種目なら、その属する大分類の業種目を選べます。上げられるのは1段だけで、小分類から大分類へ2段飛ばすことはできません。
選べるので、両方で計算して低いほうを採用できます。設例の会社(構成A)なら、小分類39「電子部品製造業」と中分類38「電子部品・デバイス・電子回路製造業」の2通りです。
設例|配当5.0円・利益30円・純資産350円の大会社(従業員70人以上・1株当たりの資本金等の額50円)
株価(A)は令和8年分の通達の表の「令和7年平均」の列、B・C・Dは同じ表の値を使います。各比準要素の割合と比準割合は小数第2位未満を切り捨てます。
| 項目 | 39 電子部品製造業(小分類) | 38 電子部品・デバイス・電子回路製造業(中分類=1段上) |
|---|---|---|
| A 株価(令和7年平均) | 693円 | 667円 |
| B 配当金額 | 11.1円 | 10.5円 |
| C 利益金額 | 46円 | 45円 |
| D 簿価純資産価額 | 434円 | 388円 |
| 配当の割合(5.0÷B) | 0.45 | 0.47 |
| 利益の割合(30÷C) | 0.65 | 0.66 |
| 純資産の割合(350÷D) | 0.80 | 0.90 |
| 比準割合(3つの平均) | (0.45+0.65+0.80)÷3=0.63 | (0.47+0.66+0.90)÷3=0.67 |
| 比準価額(A×比準割合×0.7) | 693円×0.63×0.7=305.613円→305円60銭 | 667円×0.67×0.7=312.823円→312円80銭 |
株価は小分類39のほうが高いのに、比準価額は小分類39のほうが低くなりました。株価と3つの比準要素がすべて動くため、株価の高いほうを選べば価額が高くなるとはかぎりません。この結果は令和7年平均の列を使ったときのもので、課税時期の属する月分の株価を使えば大小が入れ替わることもあります。2通りとも計算してはじめて、低いほうを選べます。
5つのパターンで決まった業種目にも、同じ選択が働くと考えられます。ただし書きの文言は、類似業種が小分類か中分類かだけを条件にしているからです。構成Bの41「その他の電子部品・デバイス・電子回路製造業」なら、1段上は中分類38です。
株価のどの月分を使うか、端数処理をどうするかは類似業種比準価額の計算式と第4表の書き方で扱っています。
医療法人の出資の業種目は「その他の産業」
医療法人の出資を類似業種比準方式で評価するときの業種目は、115番「その他の産業」です。財産評価基本通達194-2が、181の「評価会社の事業が該当する業種目」を「その他の産業」とする、と定めています。令和8年分の通達の表で大分類「医療、福祉」にあたる111番の内容欄には「(医療法人を除く)」とあり、医療法人は111番には入りません。
国税庁の質疑応答事例は、理由を、医療法人は医療法上剰余金の配当が禁止されているなど会社法上の会社と異なる特色があり、類似する業種目が見当たらないため、と説明しています。
医療法人では、1段上の業種目の選択は使えません。通達194-2が準用するのは181の本文までで、ただし書きは準用の範囲に入っていないからです。「その他の産業」は大分類の業種目で、上の段もありません。比準価額の算式も違います。配当がないため、比準割合は利益の割合と純資産の割合の2つを足して2で割ります(194-2の算式)。
会社規模の判定に使う業種の区分は別です。質疑応答事例は、医療法人そのものは「サービス業」の一種と考えられるため「小売・サービス業」に該当する、としています。業種目は「その他の産業」、規模の区分は「小売・サービス業」と、見る欄が分かれます。
出典:財産評価基本通達194-2(医療法人の出資の評価)|国税庁/質疑応答事例 医療法人の出資を類似業種比準方式により評価する場合の業種目の判定等|国税庁
よくある質問
定款の目的や登記の事業内容で判定してよいですか
できません。判定の基礎は直前期末以前1年間の取引金額です(財産評価基本通達178(3)・181-2)。定款に多くの目的が書かれていても、売上が立っていない事業は判定に影響しません。定款に書かれていなくても、売上が立っていればその事業を含めて判定します。
法人税の申告書の事業種目や業種番号と同じですか
別の分類です。第4表に書くのは、課税時期の属する年分の通達(業種目別株価等)の業種目番号で、法人税の申告で使う番号は写さず、手順2〜4で調べます。
不動産賃貸業を兼ねている会社は、どう判定しますか
賃料収入も取引金額に含めるのが前提です。賃料が50%を超えれば中分類「不動産賃貸業・管理業」が業種目で、超えなければほかの事業と合わせて5つのパターンで判定します。
課税時期が年をまたぐと、どの年分の通達を使いますか
相続や贈与のあった日、つまり課税時期の属する年分の通達を使います。申告書を作成した年分ではありません。令和8年分の通達の表には、令和7年11月分と12月分の株価の列もあります。その(注)が書いているのは、標本会社が令和7年分と異なる業種目などでは、この2つの月分の金額が令和7年分の評価に適用する金額とは異なる、という点です。年分を取り違えると、同じ月分でも違う株価を拾います。
出典:令和8年分の類似業種比準価額計算上の業種目及び業種目別株価等について(法令解釈通達)|国税庁
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 個人版事業承継税制とは|法人版との違いと、小規模宅地等の特例との400㎡の枠の分け合い
 同族会社への貸付金(役員借入金)の相続税|額面で評価され、生前に債権放棄しても相続財産が減るとは限らない
 黄金株(拒否権付株式)の相続税評価|評価額は普通株式と同じ、差が出るのは議決権のない株式の数え方と5%調整
ご相談のご案内
非上場株式(自社株)を含む相続税申告に対応しています類似業種比準・純資産・配当還元といった評価方式の選択から計算まで、非上場株式を含む相続税申告としてお受けしています。