
この記事の要点
- 類似業種比準価額は、類似業種の株価A × 比準割合 × 斟酌率で求めた1株(50円)当たりの比準価額に、1株当たりの資本金等の額を50円で割った倍数を掛けた金額です。比準割合は配当・利益・純資産を1対1対1で平均し、斟酌率は大会社0.7・中会社0.6・小会社0.5です(財産評価基本通達180)。
- 株価Aと比準要素B・C・Dは、課税時期の属する年分の通達から拾います。業種目の番号は年分で変わることがあり(畜産食料品製造業は令和6年分まで12番、令和7年分から11番)、古い年分の表から写すと番号も金額も合いません。
- 株価Aは、課税時期の属する月・前月・前々月・前年平均・課税時期の属する月以前2年間の平均の5つのうち、最も低いものを使えます。
- 業種目が小分類なら、小分類と中分類の両方を計算して低いほうを採ります。評価明細書も、小分類と中分類をそれぞれ記載する様式です。
- 記入するのは第4表の1と第4表の2の2枚です。第4表の2の算式欄には「⑳×㉑×0.7」と印字され、欄内の注記のとおり中会社は0.6、小会社は0.5に読み替えます。
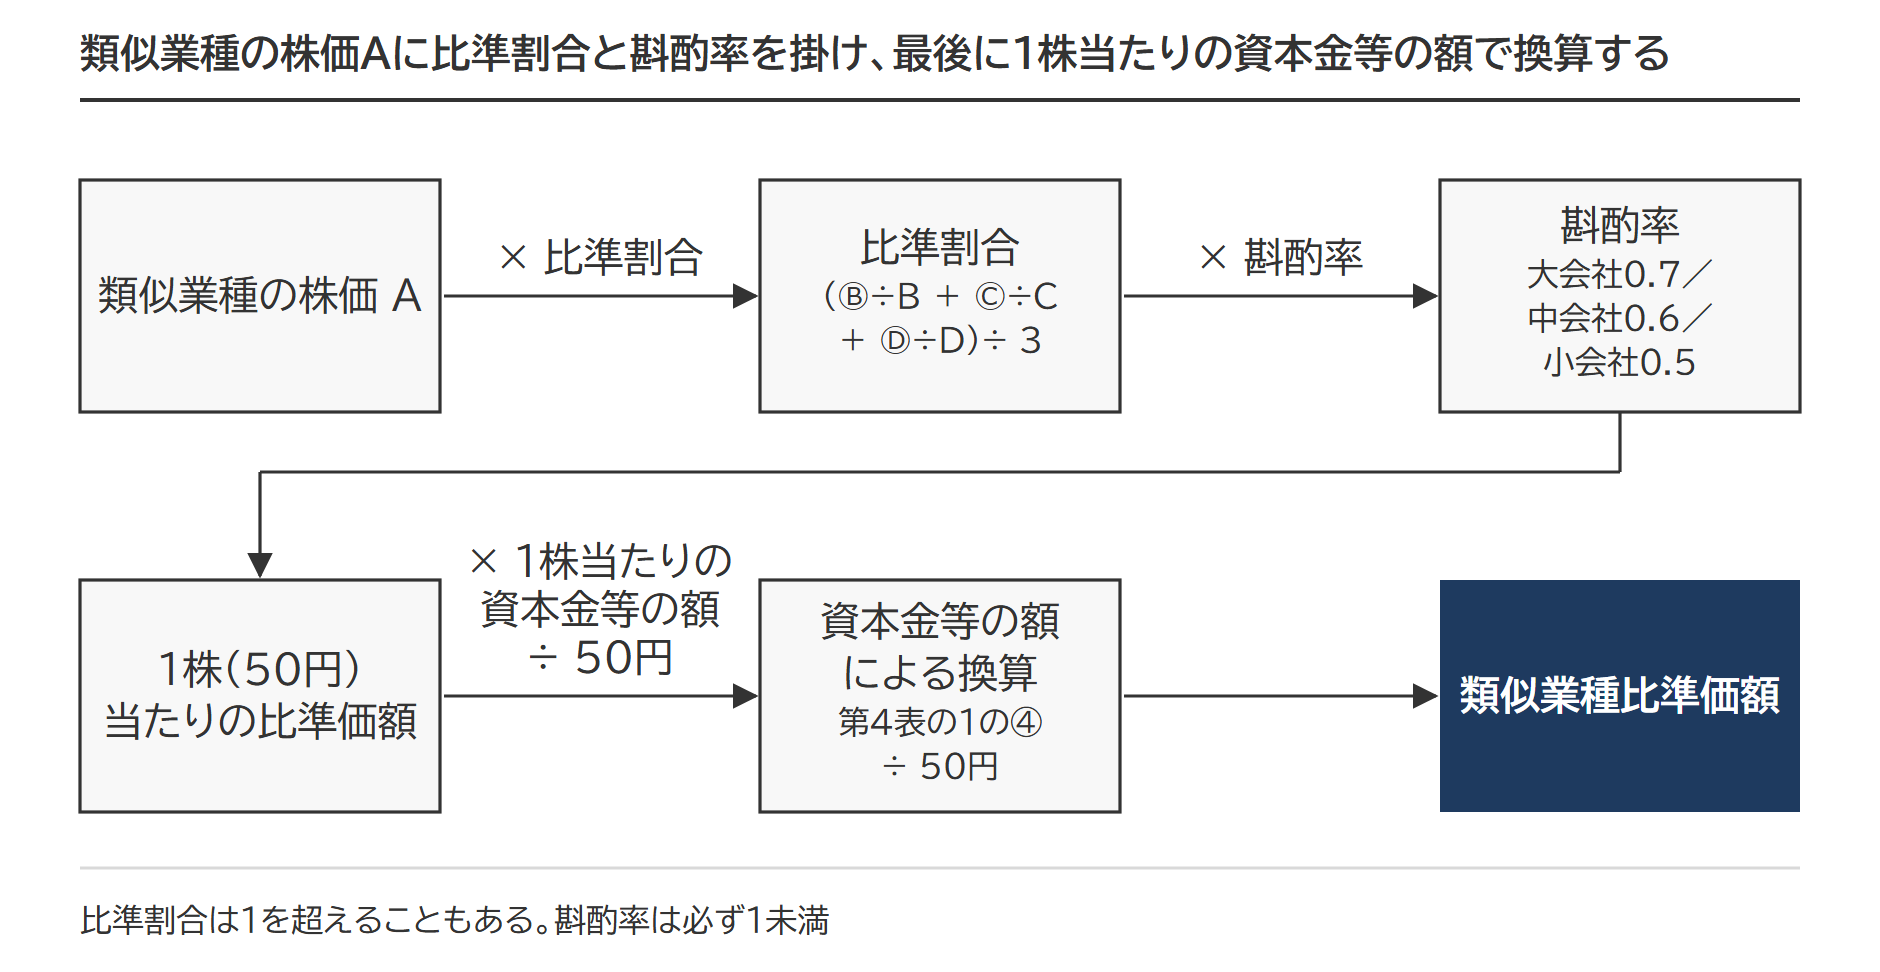
類似業種比準価額は、評価会社と事業の種類が同じか似ている上場会社(標本会社)の株価の平均=類似業種の株価Aを、配当・利益・純資産の3つで評価会社と比べて求める株価です。この評価方法を類似業種比準方式といいます。類似業種比準価額は、類似業種の株価A × 比準割合 × 斟酌率で求めた1株(50円)当たりの比準価額に、1株当たりの資本金等の額を50円で割った倍数を掛けた金額です。比準割合は配当・利益・純資産の3つを1対1対1で平均した値、斟酌率は大会社0.7・中会社0.6・小会社0.5(財産評価基本通達180)。
出典:財産評価基本通達182(類似業種の株価)/令和8年分の類似業種比準価額計算上の業種目及び業種目別株価等について(法令解釈通達)|国税庁
難しいのは算式ではなく、算式に入れる数値の出どころです。類似業種の株価も比準要素も国税庁が年分ごとに公表し、使うのは課税時期の属する年分のもの。古い年分の表から写すと、金額も業種目の番号も合わないことがあります。
大会社は類似業種比準価額、中会社は類似業種比準価額と純資産価額をLの割合(0.90・0.75・0.60)で併用、小会社は純資産価額か、選択によりL=0.50の併用で評価します(財産評価基本通達179)。株主の判定から評価方法が決まるまでの全体の流れは非上場株式の評価の全体像にまとめています。
類似業種比準価額(類似業種比準方式)とは|計算式
この記事では、業種目と株価Aを決める・比準割合を出す・斟酌率を掛ける・1株当たりに換算する、の4ステップで進めます。斟酌率は必ず1未満ですが、比準割合は自社の要素が類似業種を上回れば1を超えます。
類似業種比準価額の算式
A ×(Ⓑ÷B + Ⓒ÷C + Ⓓ÷D)÷ 3 × 斟酌率 = 1株(50円)当たりの比準価額
1株(50円)当たりの比準価額 × 1株当たりの資本金等の額 ÷ 50円 = 類似業種比準価額
Aは類似業種の株価、B・C・Dは類似業種の1株当たりの配当金額・年利益金額・純資産価額(帳簿価額)です。Ⓑ・Ⓒ・Ⓓは評価会社の同じ3つの金額。どちらも1株当たりの資本金等の額を50円としたときの金額で計算し、実際の1株当たりの金額に直すのは最後の工程です。国税庁が公表する類似業種の株価AとB・C・Dは、1株当たりの資本金等の額を50円として計算した金額なので、評価会社も同じ基準にそろえてから比べます(財産評価基本通達182・183-2)。
Z社(牛乳と乳製品を製造する中会社)の数値で、ステップ1〜4を通して計算します。
| 項目 | 内容 |
|---|---|
| 事業 | 牛乳・乳製品の製造 |
| 課税時期 | 令和8年3月9日 |
| 従業員数・総資産価額・取引金額 | 従業員数25人、直前期末の総資産価額(帳簿価額)6億円、直前期末以前1年間の取引金額9億円 |
| 会社規模 | 中会社(Lの割合0.90) |
| 直前期末の資本金等の額 | 3,000万円 |
| 直前期末の発行済株式数 | 6万株(自己株式なし) |
| 年配当金額 | 直前期350万円(うち記念配当100万円)、直前々期350万円 |
| 直前期の法人税の課税所得金額 | 7,200万円(固定資産売却益1,000万円と売却損1,200万円、受取配当等の益金不算入額4万円とその所得税額1万円を含む) |
| 直前々期の法人税の課税所得金額 | 4,200万円(非経常的な損益と益金不算入額はなし) |
| 直前期末の利益積立金額 | 6,000万円 |
| 直前期末の翌日から課税時期までの配当・株式の割当て | なし |
ご相談のご案内
非上場株式(自社株)を含む相続税申告に対応しています類似業種比準・純資産・配当還元といった評価方式の選択から計算まで、非上場株式を含む相続税申告としてお受けしています。
第4表の1と第4表の2の書き方
類似業種比準価額は、「取引相場のない株式(出資)の評価明細書」の第4表の1と第4表の2の2枚で計算します。第4表の1が評価会社側のⒷ・Ⓒ・Ⓓ、第4表の2が類似業種側のA・B・C・Dと比準価額の計算です。相続税の申告書そのものではなく、申告書に添付する明細書です。欄に入れる数値の意味と計算の説明は、このあとのステップ1〜4。様式と記載方法等は、国税庁の「取引相場のない株式(出資)の評価明細書」のページで課税時期の区分ごとに公開されています。
第4表の1|評価会社の比準要素を出す
「1.1株当たりの資本金等の額等の計算」には、①直前期末の資本金等の額、②直前期末の発行済株式数、③直前期末の自己株式数を書き、④1株当たりの資本金等の額(①÷(②-③))と、⑤1株当たりの資本金等の額を50円とした場合の発行済株式数(①÷50円)を出します。④は最後の換算に、⑤はⒷ・Ⓒ・Ⓓの分母に使う数。
「2.比準要素等の金額の計算」は3つの帯に分かれます。
| 帯 | 欄の計算 | 結果 |
|---|---|---|
| 配当 | ⑥-⑦=⑧、㋑㋺の平均=⑨ | Ⓑ=⑨÷⑤ |
| 利益 | ⑪-⑫+⑬-⑭+⑮=⑯、㊁・㋭ | Ⓒ=㊁÷⑤か(㊁+㋭)÷2÷⑤ |
| 純資産 | ⑰+⑱=⑲、㋣ | Ⓓ=㋣÷⑤ |
| 欄 | 主な転記元 |
|---|---|
| ①⑰ 資本金等の額 | 法人税申告書 別表五(一) |
| ⑱ 利益積立金額 | 別表五(一)の「差引翌期首現在利益積立金額」の「差引合計額」 |
| ⑪ 法人税の課税所得金額 | 別表四の所得金額 |
| ⑬ 受取配当等の益金不算入額 | 別表八(一)(別表四の減算欄に転記されている金額) |
| ⑭ 左の所得税額 | 別表六(一) |
| ⑮ 損金算入した繰越欠損金の控除額 | 別表七(一) |
| ⑥⑦ 年配当金額・非経常的な配当金額 | 株主資本等変動計算書と、配当を決めた株主総会の議事録 |
記載方法等が転記元を名指ししているのは別表五(一)だけです。ほかの欄は、欄の名称と法人税申告書の各別表の内容から対応づけたものなので、申告書の数字と突き合わせて確かめます。
第4表の2|類似業種の数値と比準価額
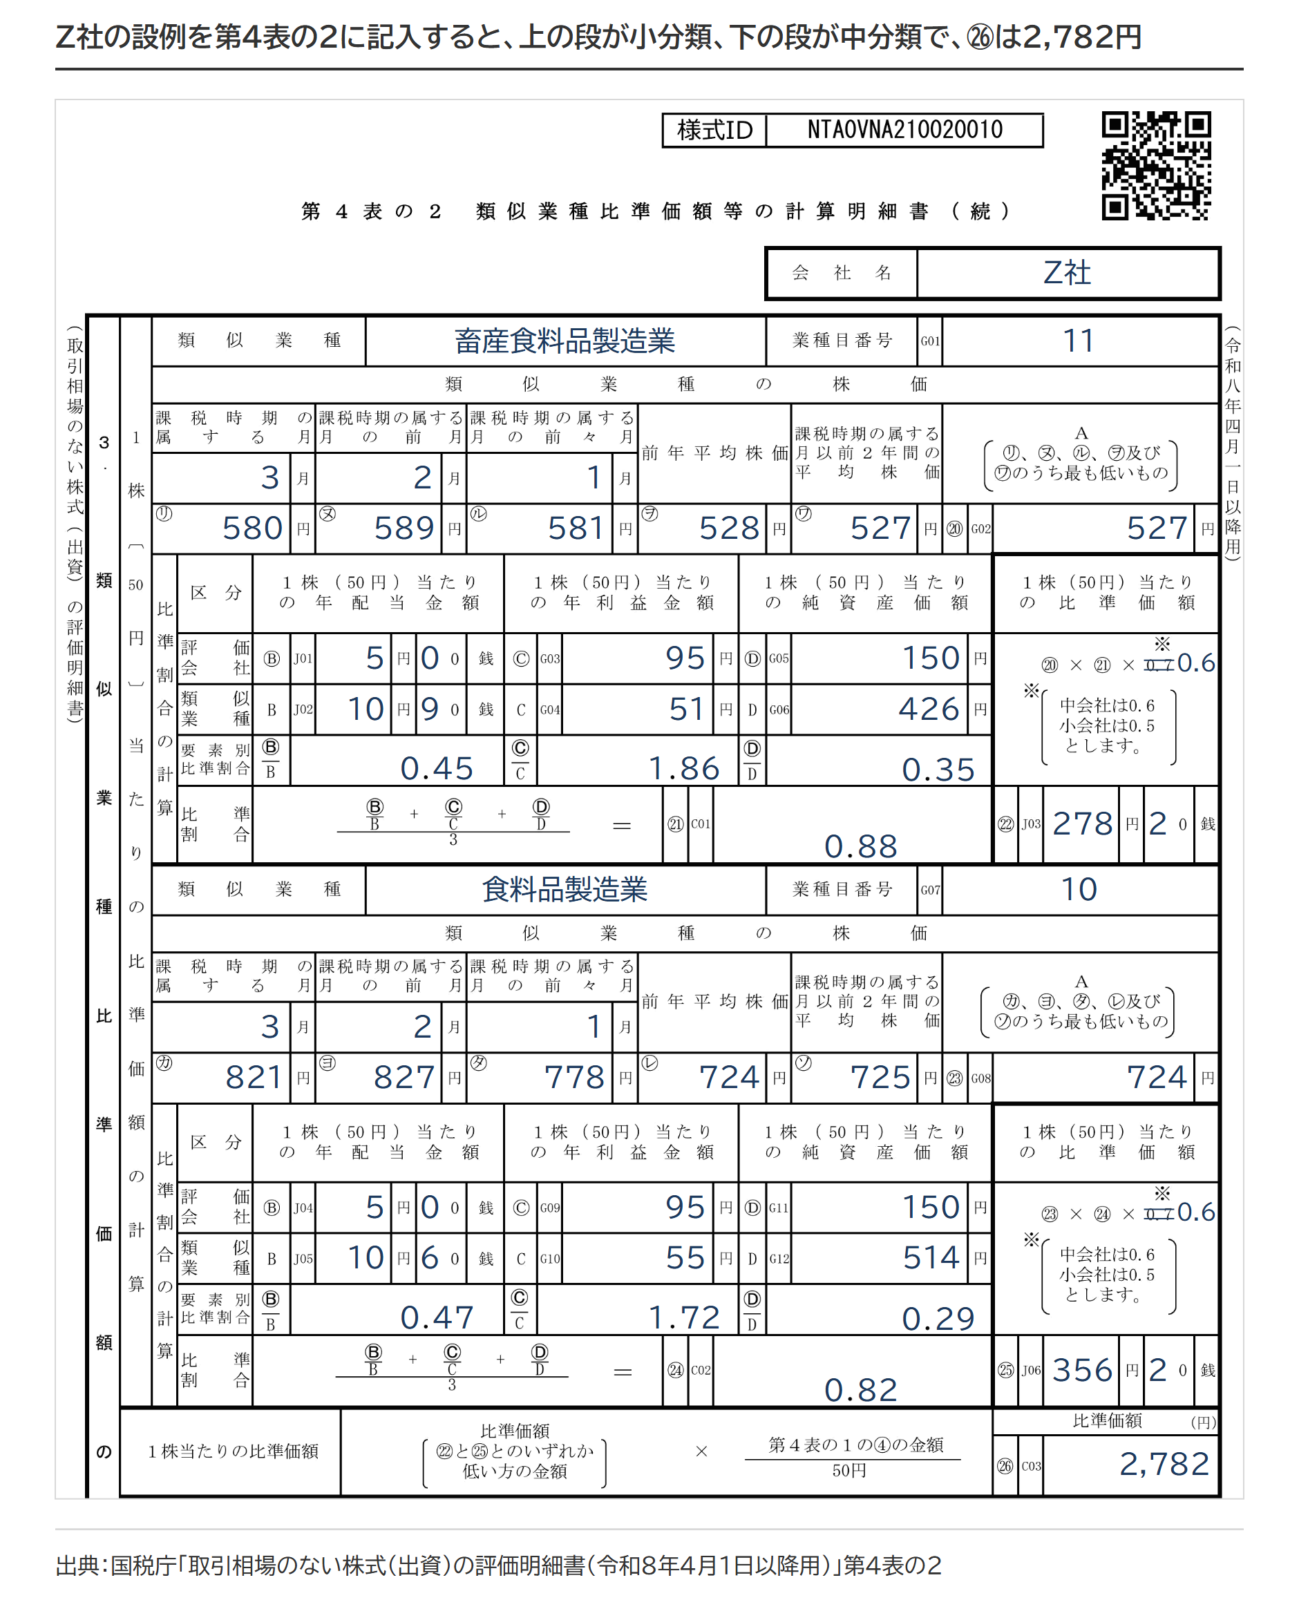
上の段に類似業種の名称と業種目番号を書き、㋷課税時期の属する月・㋦その前月・㋸その前々月・㋾前年平均株価・㋻課税時期の属する月以前2年間の平均株価の5つを並べて、最も低い金額を⑳のAに書きます。「比準割合の計算」の欄にⒷ・Ⓒ・ⒹとB・C・Dを並べ、要素別比準割合(Ⓑ÷B、Ⓒ÷C、Ⓓ÷D)から㉑比準割合を出し、㉒が1株(50円)当たりの比準価額です。
㉒の算式欄には「⑳×㉑×0.7」と印字されています。同じ欄の中に「中会社は0.6、小会社は0.5とします」の注記があり、大会社以外はこの注記のとおり読み替えて計算します。
下の段は同じ形で、もう一方の業種目用です。株価は㋕㋵㋟㋹㋞の5つから㉓を選び、㉔比準割合、㉕比準価額と進みます。業種目が小分類なら、小分類と中分類をそれぞれ書きます。㉖「1株当たりの比準価額」は、㉒と㉕の低いほうに、第4表の1の④を50円で割った倍数を掛けた金額です。直前期末の翌日から課税時期までに配当金交付や株式の割当ての効力が発生していれば、㉗以降の「比準価額の修正」で直します。
様式は課税時期で分かれ、令和8年4月1日以後に取得した株式は「令和8年4月1日以降用」、令和6年1月1日から令和8年3月31日までは「令和6年1月1日以降用」です。2つの様式で、第4表の1と第4表の2の欄の番号も並びも同じです。
出典:取引相場のない株式(出資)の評価明細書|国税庁/取引相場のない株式(出資)の評価明細書の記載方法等(令和8年4月1日以降用)/法人税等各種別表関係(令和8年4月1日以後終了事業年度等分)|国税庁
ステップ1 業種目と株価Aを決める
業種目は、日本標準産業分類の分類項目を国税庁の対比表で類似業種比準価額計算上の業種目に置き換えて決めます。番号と株価は、課税時期の属する年分の業種目別株価等の通達で確かめます。対比表にも番号の列はありますが、対比表の年分と課税時期の年分がずれると、同じ番号とは限りません。取引金額が2つ以上の業種目にまたがる場合を含めた決め方は、業種目の判定と業種目番号の調べ方にまとめています。
Z社の事業は、日本標準産業分類の0913(処理牛乳・乳飲料製造業)と0914(乳製品製造業)です。どちらも小分類091の畜産食料品製造業。令和8年分の通達では、小分類「畜産食料品製造業」が11番、その属する中分類「食料品製造業」が10番です。
小分類なら中分類も計算する
判定した業種目が小分類なら、その業種目が属する中分類も類似業種に選べます(財産評価基本通達181)。中分類なら、相手はその属する大分類。評価明細書の記載方法等は、小分類の場合に小分類と中分類を「それぞれ記載します」としています。第4表の2が上下2段なのは、このためです。両方を計算して、低いほうを採る。Z社は「畜産食料品製造業」と「食料品製造業」の2本です。
出典:財産評価基本通達181(類似業種)/類似業種比準価額計算上の業種目分類について(情報・令和7年分)|国税庁/日本標準産業分類(平成25年10月改定)分類項目名、説明及び内容例示|総務省
株価Aは5つの候補の最低額
株価Aは、課税時期の属する月・その前月・その前々月の各月の株価のうち最も低いものが原則です。納税義務者の選択により、前年平均株価か課税時期の属する月以前2年間の平均株価も使えます(財産評価基本通達182)。Aに書くのは、5つのうち最も低い金額。2年間の平均株価は平成29年の改正で加わった候補で、株価が上がり続けた局面では、過去を含む平均ほど低く出ます。
Z社の課税時期は令和8年3月9日なので、令和8年分の通達の数値を使います。小分類「畜産食料品製造業」は3月580円・2月589円・1月581円・前年平均528円・2年平均527円で、最も低いのは2年平均の527円。中分類「食料品製造業」は3月821円・2月827円・1月778円・前年平均724円・2年平均725円で、最も低いのは前年平均の724円です。
出典:財産評価基本通達182(類似業種の株価)/令和8年分の類似業種比準価額計算上の業種目及び業種目別株価等について(法令解釈通達)|国税庁
数値は課税時期の属する年分の通達から
株価A・B・C・Dは、国税庁が「令和○年分の類似業種比準価額計算上の業種目及び業種目別株価等について(法令解釈通達)」として年分ごとに公表します。使うのは、課税時期の属する年分のものです。1月や2月の課税時期で前年の11月・12月の株価を見るときも、前年分の通達ではなく、課税時期の年分の通達に載っている前年11月分・12月分を使います。標本会社が入れ替わった業種目では、同じ月でも金額が違うからです。年分の通達は年の半ばに出て、各月の株価はあとから追加されます。
業種目の番号は、年分で変わることがあります。令和7年分で「電気通信・信号装置工事業」が廃止され、「その他の設備工事業」から98番までは番号が1つずつ繰り上がり、新設があった99番以降は2つ後ろへずれました。畜産食料品製造業は令和3年分から令和6年分までは12番、令和7年分と令和8年分は11番です。古い年分の表から番号を写すと、業種目名と番号が食い違います。
出典:令和7年分の類似業種比準価額計算上の業種目及び業種目別株価等について(法令解釈通達)|国税庁
ステップ2 比準割合を出す
比準割合は、配当・利益・純資産のそれぞれで「評価会社÷類似業種」を出し、3つを足して3で割った値です。重みは1対1対1で、利益だけが重いわけではありません。要素別の割合も比準割合も、小数点以下2位未満を切り捨てます。
評価会社のⒷ・Ⓒ・Ⓓは直前期末で計算する
課税時期が直後期末(課税時期のあとに最初に来る決算期末)に近くても、Ⓑ・Ⓒ・Ⓓは直前期末の数値で計算します(財産評価基本通達183)。分母は、実際の発行済株式数ではなく、直前期末の資本金等の額を50円で割った株式数です。Z社は3,000万円÷50円=60万株。
Ⓑ 1株当たりの配当金額は、直前期末以前2年間の剰余金の配当金額の合計の2分の1を株式数で割ります。特別配当・記念配当のように毎期続くと見込めない配当は除き、各事業年度中に配当金交付の効力が発生したもので数えます。Z社は(250万円+350万円)÷2÷60万株=5円00銭。
Ⓒ 1株当たりの利益金額は、直前期末以前1年間の法人税の課税所得金額から非経常的な利益を除き、受取配当等の益金不算入額(その所得税額を除く)と損金に算入した繰越欠損金の控除額を加えた金額を、株式数で割ります。納税義務者の選択で、直前期末以前2年間の平均にもできます。
非経常的な利益かどうかは、勘定科目の名前では決まりません。固定資産売却益や保険差益は例示です。国税庁の質疑応答事例は、事業の内容・利益の発生原因・その行為の反復継続性か臨時偶発性を考慮して個別に判定するとしています。毎期繰り返す売却益を経常的な収益力とみた裁判例もあります(令和元年5月14日 東京地裁判決)。非経常的な損失との相殺は種類が違っても全体で通算し、負数なら0です。売却益2,000万円・保険差益3,000万円・売却損4,000万円なら、除く金額は1,000万円。
Z社の非経常的な利益は、売却益1,000万円-売却損1,200万円が負数なので0です。直前期の利益金額は、課税所得7,200万円に益金不算入額4万円を足し、その所得税額1万円を引いた7,203万円です。直前期だけなら7,203万円÷60万株=120円、直前々期4,200万円との2年平均なら5,701万5,000円÷60万株=95円。低いほうを選べるので、Ⓒは95円です。
Ⓓ 1株当たりの純資産価額は、直前期末の資本金等の額と利益積立金額の合計を株式数で割ります。帳簿価額で計算するのは、類似業種側も帳簿価額で作られているためです。Z社は(3,000万円+6,000万円)÷60万株=150円。純資産価額方式は課税時期の相続税評価額で評価するため、直前期末の帳簿価額で出すⒹとは、時点も価額の種類も違います。科目ごとの入れ方は純資産価額方式の計算にまとめています。
出典:財産評価基本通達183(評価会社の1株当たりの配当金額等の計算)/質疑応答事例 直後期末の方が課税時期に近い場合/質疑応答事例 1株当たりの利益金額――継続的に有価証券売却益がある場合/質疑応答事例 1株当たりの利益金額――種類の異なる非経常的な損益がある場合
類似業種のB・C・Dと比準割合
類似業種のB・C・Dは、株価Aと同じ年分の通達の表からそのまま転記します。小分類「畜産食料品製造業」はB10.9円・C51円・D426円、中分類「食料品製造業」はB10.6円・C55円・D514円です。
Z社の小分類は、Ⓑ÷B=5.00÷10.9=0.45、Ⓒ÷C=95÷51=1.86、Ⓓ÷D=150÷426=0.35で、比準割合は2.66÷3=0.88。中分類は0.47・1.72・0.29で、比準割合は2.48÷3=0.82です。利益は類似業種の倍近くあるのに、配当と純資産が下回るため、平均は1を下回りました。配当・利益・純資産のどれかが突出していても、比準割合には3分の1でしか効きません。
平成29年の改正前は、配当1・利益3・純資産1を5で割る算式でした。古い資料に残る5で割る式は、今は使いません。
直前期末を基準にした3つの要素のうち2つが0で、かつ直前々期末を基準にしても2つ以上が0なら、「比準要素数1の会社」として評価の枠組みが変わります(財産評価基本通達189)。判定と評価方法は比準要素数1の会社の評価で整理しています。
出典:財産評価基本通達183-2(類似業種の1株当たりの配当金額等の計算)/財産評価基本通達189(特定の評価会社の株式)
ステップ3 斟酌率(大会社0.7・中会社0.6・小会社0.5)を掛ける
斟酌率は、上場会社の株価を基にした比準価額を、評価会社の会社規模に応じて割り引く率で、大会社0.7・中会社0.6・小会社0.5です(財産評価基本通達180)。小会社ほど大きく割り引きます。会社規模の判定に使うのは、従業員数・総資産価額・取引金額の3つです。判定表への当てはめ方は、会社規模の判定にまとめています。
Z社は製造業(それ以外の業種)です。従業員数25人と総資産価額6億円の低いほうは中会社の中(L=0.75)、取引金額9億円は中会社の大(L=0.90)で、高いほうの中会社(Lの割合0.90)に当たり、斟酌率は0.6です。同じ株価Aと比準割合でも、会社規模が違えば1株(50円)当たりの比準価額が変わります。
| 会社規模 | 斟酌率 | 小分類(527円×0.88) | 中分類(724円×0.82) |
|---|---|---|---|
| 大会社 | 0.7 | 324円60銭 | 415円50銭 |
| 中会社(Z社) | 0.6 | 278円20銭 | 356円20銭 |
| 小会社 | 0.5 | 231円80銭 | 296円80銭 |
Z社では、どの規模でも小分類のほうが低くなりました。株価Aは中分類のほうが約200円高く、1段上の業種目を選ぶとB・C・Dも入れ替わるため、比準価額の差は株価Aの差と同じ幅にはなりません。株価の高い低いだけでは有利不利は決まらず、2本を計算して初めて分かります。
ステップ4 1株当たりの金額に換算する
小分類と中分類の有利選択は、1株(50円)当たりの比準価額の段階で行います。㉒と㉕の低いほうを採り、1株当たりの資本金等の額の50円に対する倍数を掛けて、実際の1株当たりの金額に直します。
Z社は278円20銭と356円20銭の低いほう、小分類の278円20銭です。1株当たりの資本金等の額は3,000万円÷6万株=500円なので倍数は10。278円20銭×10=2,782円が、Z社株式の1株当たりの類似業種比準価額です。
527×0.88×0.6の計算結果は278.256円です。㉒・㉕の記入欄は銭の一の位に0が印字されているため、278円20銭と書きます。
直前期末の翌日から課税時期までに配当金交付の効力が発生していれば、㉖から株式1株に対して受けた配当の金額を引いた㉘が類似業種比準価額です(財産評価基本通達184)。Z社に該当はありませんが、仮に1株当たり50円の配当の効力が発生していれば、2,782円-50円=2,732円。株式の割当て等の効力が発生していれば、㉙〜㉜で払込金額と割当株式数を加味します。
設例|Z社の計算を第4表の1と第4表の2に記入する
Z社の課税時期は令和8年3月なので様式は令和6年1月1日以降用ですが、第4表の1と第4表の2は欄の番号も並びも同じなので、記載例は令和8年4月1日以降用で示します。この記載例では上の段に小分類、下の段に中分類を書き、㉖には2本の低いほうを換算した2,782円を書きます。
| 欄 | 上の段 畜産食料品製造業(11) | 下の段 食料品製造業(10) |
|---|---|---|
| 類似業種の株価(㋷㋦㋸㋾㋻/㋕㋵㋟㋹㋞) | 580円・589円・581円・528円・527円 | 821円・827円・778円・724円・725円 |
| A(⑳/㉓) | 527円 | 724円 |
| Ⓑ÷B | 5円00銭÷10.9円=0.45 | 5円00銭÷10.6円=0.47 |
| Ⓒ÷C | 95円÷51円=1.86 | 95円÷55円=1.72 |
| Ⓓ÷D | 150円÷426円=0.35 | 150円÷514円=0.29 |
| 比準割合(㉑/㉔) | 0.88 | 0.82 |
| 1株(50円)当たりの比準価額(㉒/㉕)=A×比準割合×0.6 | 278円20銭 | 356円20銭 |
| 1株当たりの比準価額(㉖)=低いほう×500円÷50円 | 2,782円 | ― |
| 欄 | Z社の値 |
|---|---|
| ① | 3,000万円 |
| ② | 6万株 |
| ③ | 0 |
| ④ | 500円 |
| ⑤ | 60万株 |
| ⑨ | 300万円 |
| ⑯(直前期/直前々期) | 7,203万円/4,200万円 |
| ⑲ | 9,000万円 |
| Ⓑ | 5円00銭 |
| Ⓒ(⑯の2年平均から) | 95円 |
| Ⓓ | 150円 |
類似業種比準方式の見直しの動き
国税庁の「取引相場のない株式の評価に関する有識者会議」の第5回(令和8年8月20日)の骨子は、類似業種比準方式と純資産価額方式に基づく評価体系を廃止して評価方式を原則一本化し、残余利益モデルによるインカムアプローチを原則的評価方式とする案を示しました。決定ではなく検討の段階で、適用時期は示されていません。評価水準や税負担の在り方も含めて、最終的に決めるのは税制改正の過程です。
出典:取引相場のない株式の評価の見直し(骨子)(第5回有識者会議 当日机上配付資料)|国税庁/国税庁の有識者会議(取引相場のない株式の評価に関する有識者会議)
よくある質問
Q 斟酌率とは何ですか。
斟酌率は、上場会社の株価を基にした比準価額を会社規模に応じて割り引く率です。大会社0.7・中会社0.6・小会社0.5で、1未満なので、掛ける前より比準価額は必ず下がります。
Q 類似業種比準方式は、どの会社の株式の評価に使いますか。
大会社の原則の方式で、中会社はLの割合で純資産価額と併用し、小会社も選択によりL=0.50で併用できます。どの区分でも、純資産価額のほうが低ければそちらを選べます。
Q 類似業種比準価額だけで株価は決まりますか。
決まりません。会社規模に応じて純資産価額方式と組み合わせる併用方式になり、純資産価額のほうが低ければそちらを選べる場面もあります。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 個人版事業承継税制とは|法人版との違いと、小規模宅地等の特例との400㎡の枠の分け合い
 同族会社への貸付金(役員借入金)の相続税|額面で評価され、生前に債権放棄しても相続財産が減るとは限らない
 黄金株(拒否権付株式)の相続税評価|評価額は普通株式と同じ、差が出るのは議決権のない株式の数え方と5%調整
ご相談のご案内
非上場株式(自社株)を含む相続税申告に対応しています類似業種比準・純資産・配当還元といった評価方式の選択から計算まで、非上場株式を含む相続税申告としてお受けしています。