この記事の要点
- 高圧線の下の土地は建築制限を受けるため、「区分地上権に準ずる地役権」の価額を自用地価額から差し引いて評価できます。
- 控除割合は、家屋をまったく建てられない場合は50%(借地権割合が高ければその割合)、構造・用途の制限にとどまる場合は30%です。
- 減額できるのは、高圧線下で建築制限を受ける部分だけです。承役地の部分を1画地として計算した自用地価額に割合を掛けます。
- 倍率地域では、固定資産税評価額に高圧線の影響が織り込まれていることがあり、その場合は低下がないものとした価額から自用地価額を出します。
- 登記がなくても減額の対象になります。地役権を設定せず線下補償契約(債権契約)だけで送電線が架けられている場合も、建築の制限を受けるなら同じように評価して差し支えないとされています。
評価対象地の上空を送電線が通っていると、その下の土地は建物の高さや構造に制限を受けます。相続税の評価では、この制限を「区分地上権に準ずる地役権」の価額として自用地価額(他人の権利が付かない土地の価額)から差し引けます。
差し引く割合は建築制限の内容で決まり、家屋を全く建てられないなら50%と借地権割合(路線価図に記号で載る割合)の高いほう、構造や用途の制限にとどまるなら30%です。登記は要らず、線下補償契約などの債権契約による場合も同じように評価できます。減額を受けられるのは、高圧線の下で制限を受ける部分だけです。
高圧線下地の評価のしくみと区分地上権に準ずる地役権
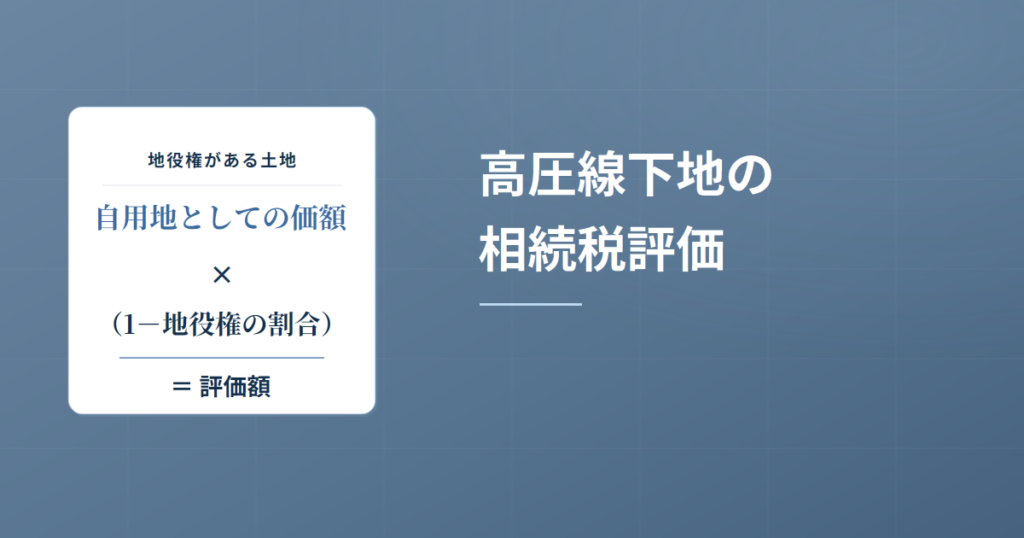
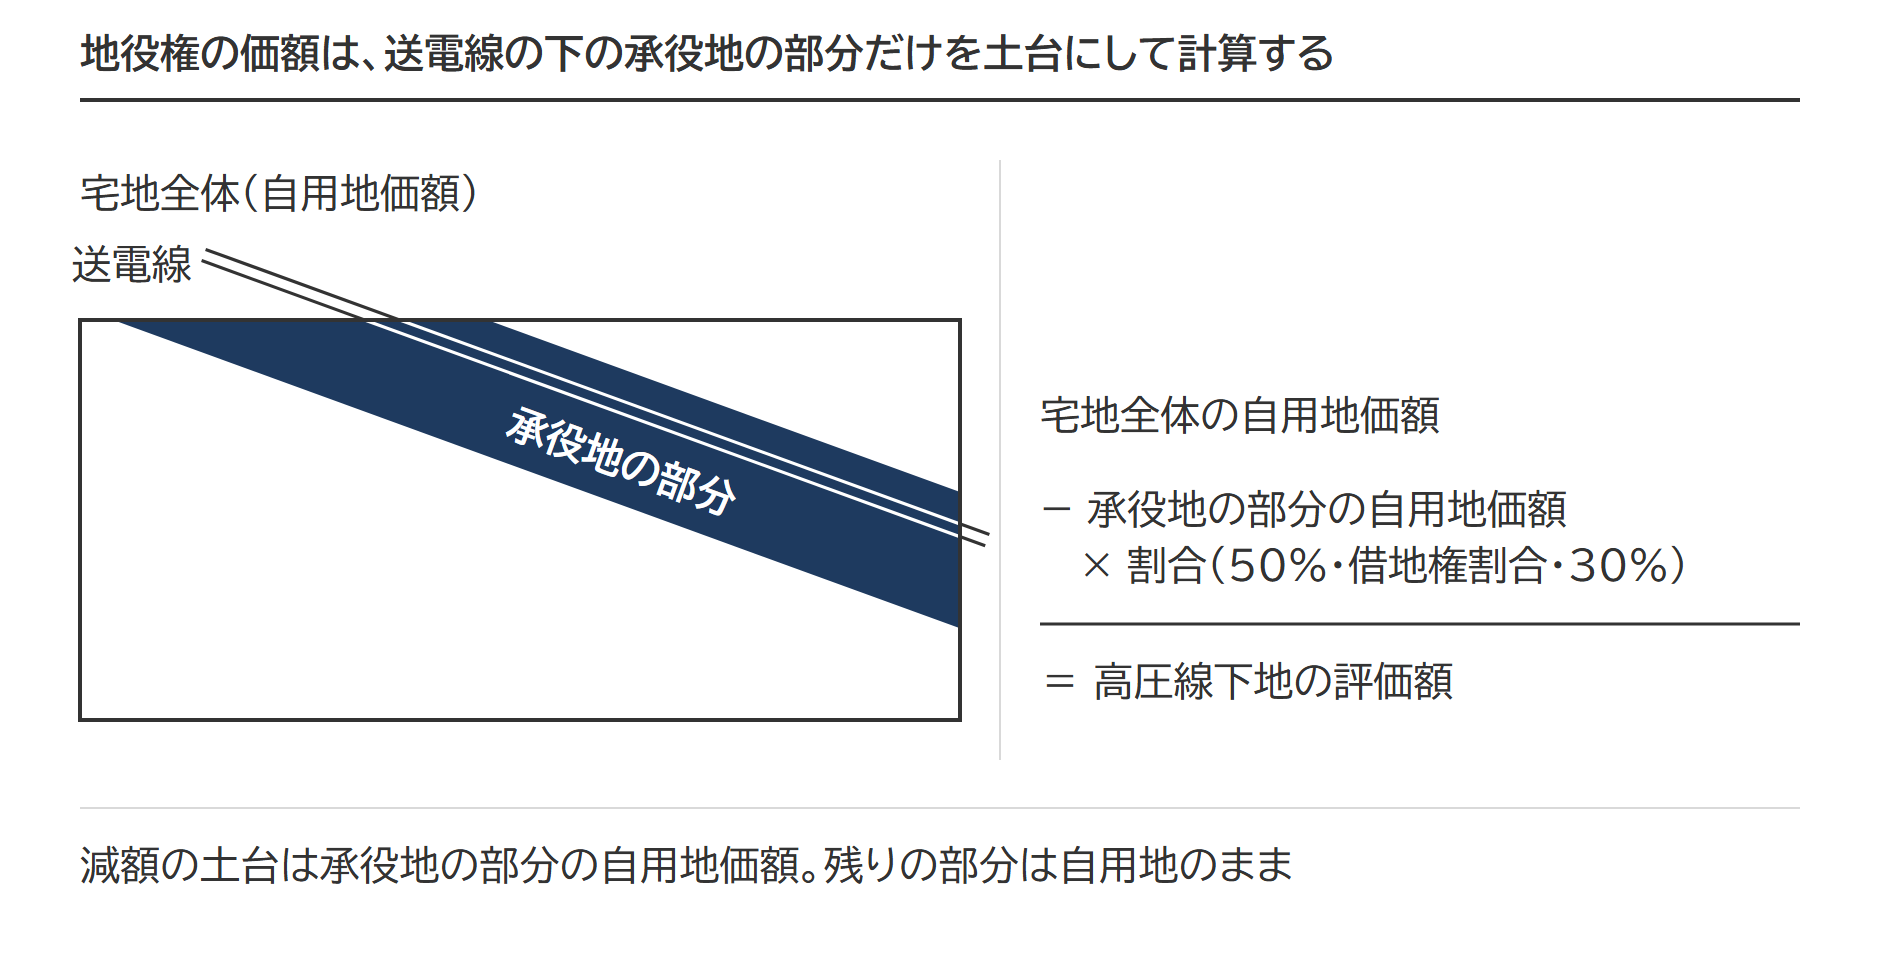
高圧線下地の評価は引き算です。自用地としての価額から区分地上権に準ずる地役権の価額を差し引き(財産評価基本通達25(5))、地役権の価額は、送電線の下の部分の自用地価額に建築制限の内容に応じた割合を掛けて求めます(同27-5)。
高圧線下地の評価額
①区分地上権に準ずる地役権の価額 = 承役地(送電線の下の部分)の自用地価額 × 区分地上権に準ずる地役権の割合
②高圧線下地の評価額 = 自用地価額 − ①
区分地上権に準ずる地役権とは
区分地上権に準ずる地役権とは、送電線・高圧ガス管・飛行場などのために、土地の上空や地下について上下の範囲を定め、建造物の設置を制限する地役権で、登記の有無は問いません(国税庁の質疑応答事例「区分地上権に準ずる地役権の意義」)。
高圧線下地とは、鉄塔の間に架けられた送電線の下にある土地です。法令上の区分では7,000ボルトを超える電圧が特別高圧で、評価の対象になるのは特別高圧の架空電線が通る土地です。慣用では、特別高圧の電線も高圧線と呼ばれます。
地価税法施行令2条1項は、この地役権を、特別高圧架空電線の架設、高圧のガスを通ずる導管の敷設、飛行場の設置、建築物の建築その他の目的のため、地下または空間について上下の範囲を定めて設定された地役権で、建造物の設置を制限するものと定めています。財産評価基本通達9は、この地役権を土地の上に存する権利の1つに挙げています。
地役権の相続税評価|承役地は差し引き、要役地に加算の定めはない
財産評価基本通達が地役権の評価を定めているのは、区分地上権に準ずる地役権だけです(宅地は25(5)・27-5。農地・山林・原野・雑種地は43-3・53-3・60-3・87-3)。承役地(地役権で利用を制限される側の土地。ここでは送電線の下の部分)は、自用地としての価額から地役権の価額を差し引いて評価します。要役地(地役権で便益を受ける側の土地)については、地役権は要役地の所有権とともに移転するもので(民法281条1項)、通達に要役地の評価へ地役権の価額を加える定めはありません。通行地役権など、そのほかの地役権の承役地の評価は通達に定めがなく、個別に判断します。
登記がなくても減額の対象になります。送電線の架設が地役権の設定契約ではなく線下補償契約などの債権契約によっている場合も、電力会社は債権契約でも同じ離隔距離(電線と建物の間に空ける距離)を守る義務を負うため、区分地上権に準ずる地役権が設定されている土地と同様に評価して差し支えないとされています。ただし、市街化調整区域の山林のように、もともと建物を建てない土地では、高圧線下であることを考慮しないとした国税不服審判所の公表裁決があります。まず確かめるのは、契約書に書かれた建築制限の内容と範囲です。
出典:質疑応答事例 区分地上権に準ずる地役権の意義|国税庁/地価税法施行令2条(e-Gov法令検索)/公表裁決事例 平成10年9月30日裁決|国税不服審判所
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。
控除割合は建築制限の内容で50%か30%
財産評価基本通達27-5は、地役権の割合を「設定契約の内容に応じた土地利用制限率を基とした割合」としたうえで、承役地の制限の内容に応じて次の割合を使えると定めています。どちらに当たるかは、契約書や登記に書かれた制限の内容で決まります。
| 建築制限の内容 | 区分地上権に準ずる地役権の割合 |
|---|---|
| ① 家屋の建築が全くできない場合 | 50%と承役地に適用される借地権割合とのいずれか高い割合 |
| ② 家屋の構造、用途等に制限を受ける場合 | 30% |
①の借地権割合は、路線価図の路線価の末尾に付く記号(A〜G)で分かります。借地権割合が60%の地域なら50%より高いので60%、40%の地域なら50%です。
出典:財産評価基本通達27-5 区分地上権に準ずる地役権の評価
建築制限の見分け方|登記・契約の文言の例
①は、建造物の築造そのものを禁止する定めです。たとえば、17万ボルト以上の送電線の真下で建造物の築造が禁止されている場合がこれに当たります。
②は、「電線の高さから○mを控除した高さを超える建造物等の築造の禁止」のように、建てられる高さや構造を制限する定めです。
建てられる高さは電線の種類と使用電圧で決まる
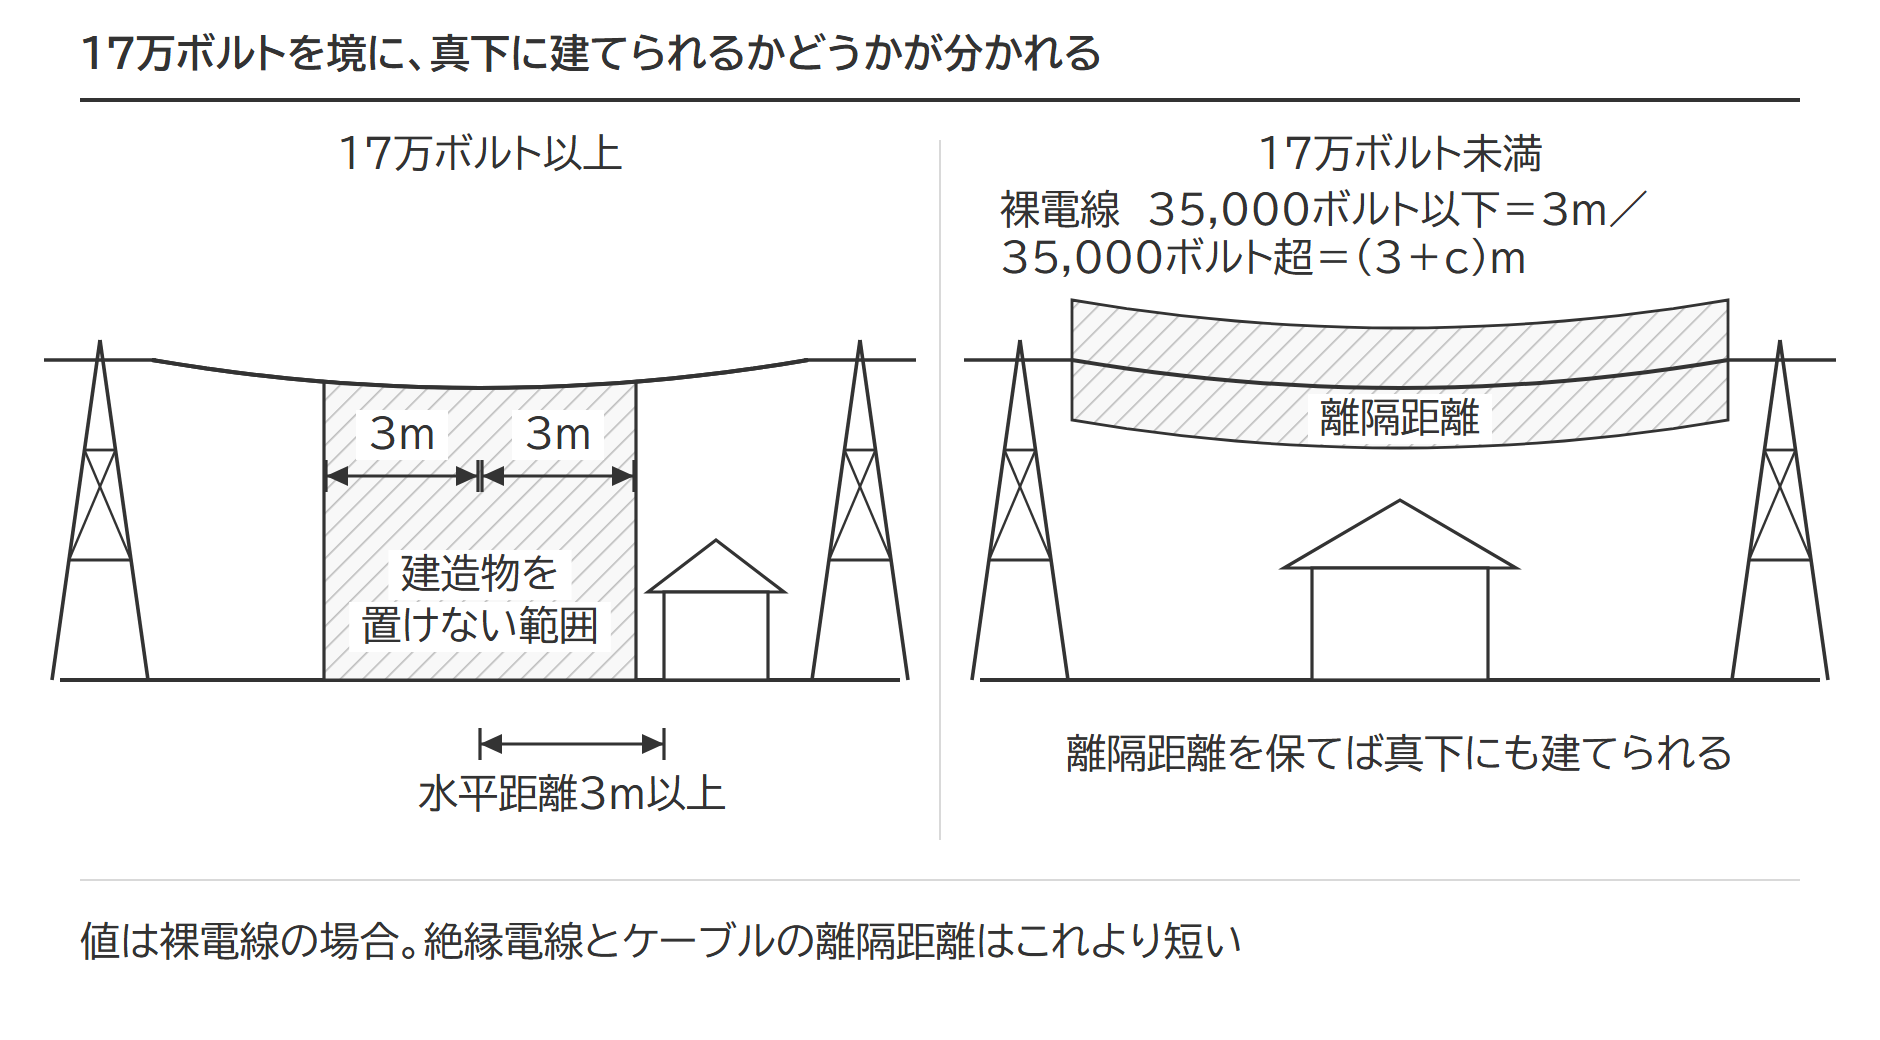
17万ボルト以上の送電線は、建造物との水平距離を3m以上空けなければならず(省令48条2項)、電線の真下には建てられません。17万ボルト未満では、電圧に応じて電線から3m〜(3+c)m離せば建てられます。
建築制限のもとは、電線を施設する側に課された離隔距離の基準です。土地所有者が建てられるかどうかは、この基準を受けて結ばれた地役権や契約の内容で決まります。
| 使用電圧の区分 | 建造物との離隔距離 | 例 |
|---|---|---|
| 35,000ボルト以下 | 3m | 22,000ボルト → 3m |
| 35,000ボルト超 17万ボルト未満 | (3+c)m | 66,000ボルト → 3.6m、77,000ボルト → 3.75m、154,000ボルト → 4.8m |
| 17万ボルト以上 | 水平距離3m以上(真下には建てられない) | 187,000ボルト → 真下を含む横3mの範囲に建造物を置けない |
注:cは、35,000ボルトを超える分1万ボルトごと(端数は切り上げ)に0.15を足した数です。絶縁電線やケーブルでは、裸電線よりも短い距離の定めです。
表の例の列の値は登記の目的に書かれる数字と同じなので、登記の数字から電圧の級が読めます。
出典:電気設備に関する技術基準を定める省令48条(e-Gov法令検索)/電気設備の技術基準の解釈(経済産業省)/同省令2条(電圧の種別等)(e-Gov法令検索)
区分地上権との違い(地下鉄のトンネルなど)
区分地上権は、地下鉄のトンネルなどのために地下や空間の上下の範囲を定めて設定される地上権で、その目的となっている宅地は、自用地としての価額から区分地上権の価額を差し引きます(財産評価基本通達25(4))。区分地上権の価額は、自用地としての価額に、設定契約の内容に応じた土地利用制限率を基とした割合を掛けて求め、地下鉄などのトンネルの所有を目的とするものは30%を使えます(同27-4)。1画地の一部に設定されているときは、その部分の地積に対応する価額で計算します(同27-4の注2)。
| 比べる点 | 区分地上権 | 区分地上権に準ずる地役権 |
|---|---|---|
| 権利の種類 | 地上権 | 地役権 |
| 典型 | 地下鉄のトンネルなど | 送電線の下 |
| 割合 | 土地利用制限率を基とした割合(トンネルは30%) | 50%か30% |
| 通達 | 25(4)・27-4 | 25(5)・27-5 |
通常の地上権の評価は、山林の相続税評価の記事で扱っています。
計算の手順と設例|承役地の部分を1画地として計算する
宅地の一部だけに高圧線が通っているときは、国税庁の質疑応答事例の手順で計算します。承役地の部分も含めた宅地全体を1画地として評価し、その価額から地役権の価額を控除します。地役権の価額の土台は宅地全体ではなく、承役地の部分(送電線の下)だけを1画地として計算した自用地価額です。
出典:区分地上権に準ずる地役権の目的となっている宅地の評価|国税庁
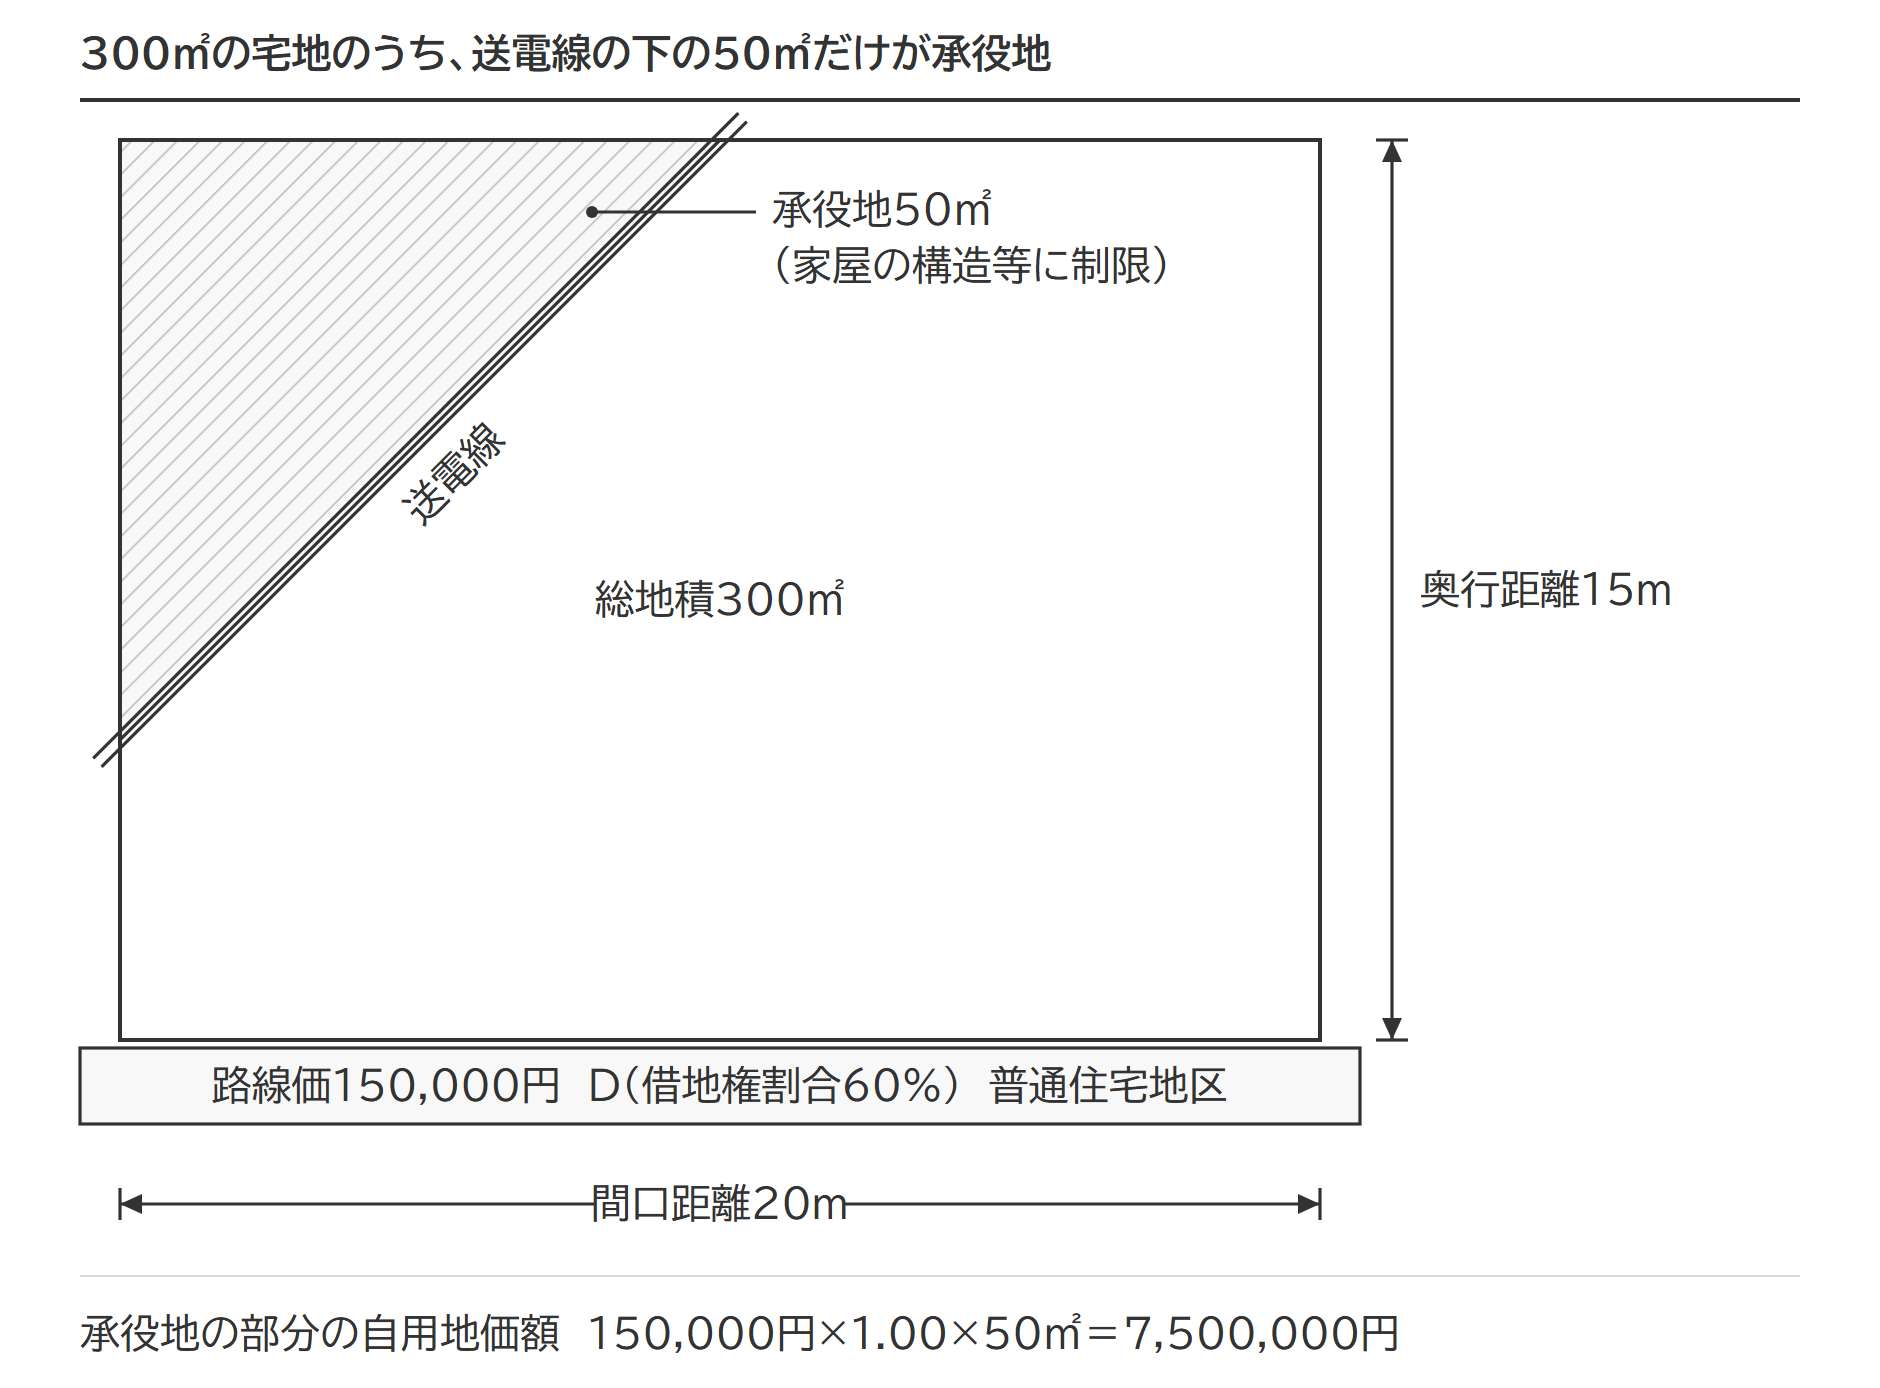
設例の前提
- 地区区分 普通住宅地区。路線価150,000円、借地権割合60%(記号D)
- 地積 間口20m×奥行15m=300㎡。奥行価格補正率(奥行の長さで路線価を補正する率)は1.00
- 承役地 送電線の下の50㎡。承役地の部分の奥行価格補正率も1.00とする
- 建築制限 登記事項証明書(乙区)の目的は「電線路の最下垂時における電線の高さから3.75mを控除した高さを超える建造物等の築造…の禁止」(77,000ボルト級。電線の高さ20mなら16.25mまで建てられる)。構造等の制限に当たるので割合30%
設例の計算
①宅地全体の自用地価額 150,000円 × 1.00 × 300㎡ = 45,000,000円
②承役地の部分の自用地価額 150,000円 × 1.00 × 50㎡ = 7,500,000円
③区分地上権に準ずる地役権の価額 7,500,000円 × 30% = 2,250,000円
④評価額 45,000,000円 − 2,250,000円 = 42,750,000円
この設例は家屋の構造等に制限があるため、区分地上権に準ずる地役権の割合は30%です。宅地の一部に高圧線が通っている場合に評価減を受けられるのは、建築制限を受ける部分の50㎡だけで、残りの250㎡は自用地のままの価額で評価します。
建築制限が家屋の建築の禁止になるか、土地が貸家の敷地になると、評価額は設例の4,275万円より下がります。①の割合は、借地権割合60%が50%を上回るので60%です。
| 場面 | 地役権の割合 | 地役権の価額(万円) | 評価額(万円) |
|---|---|---|---|
| ①家屋の建築が全くできない(例=17万ボルト以上の送電線の真下で建造物の築造が禁止されている場合) | 60%(借地権割合60%>50%) | 450 | 4,050 |
| ②構造・用途の制限(設例) | 30% | 225 | 4,275 |
| ②で貸家建付地(借家権割合30%・賃貸割合100%) | 30% | 225 | 3,506 |
貸家建付地の行は、控除後の42,750,000円に(1−0.6×0.3×1.0)を掛けた35,055,000円を、万円未満で四捨五入しています。
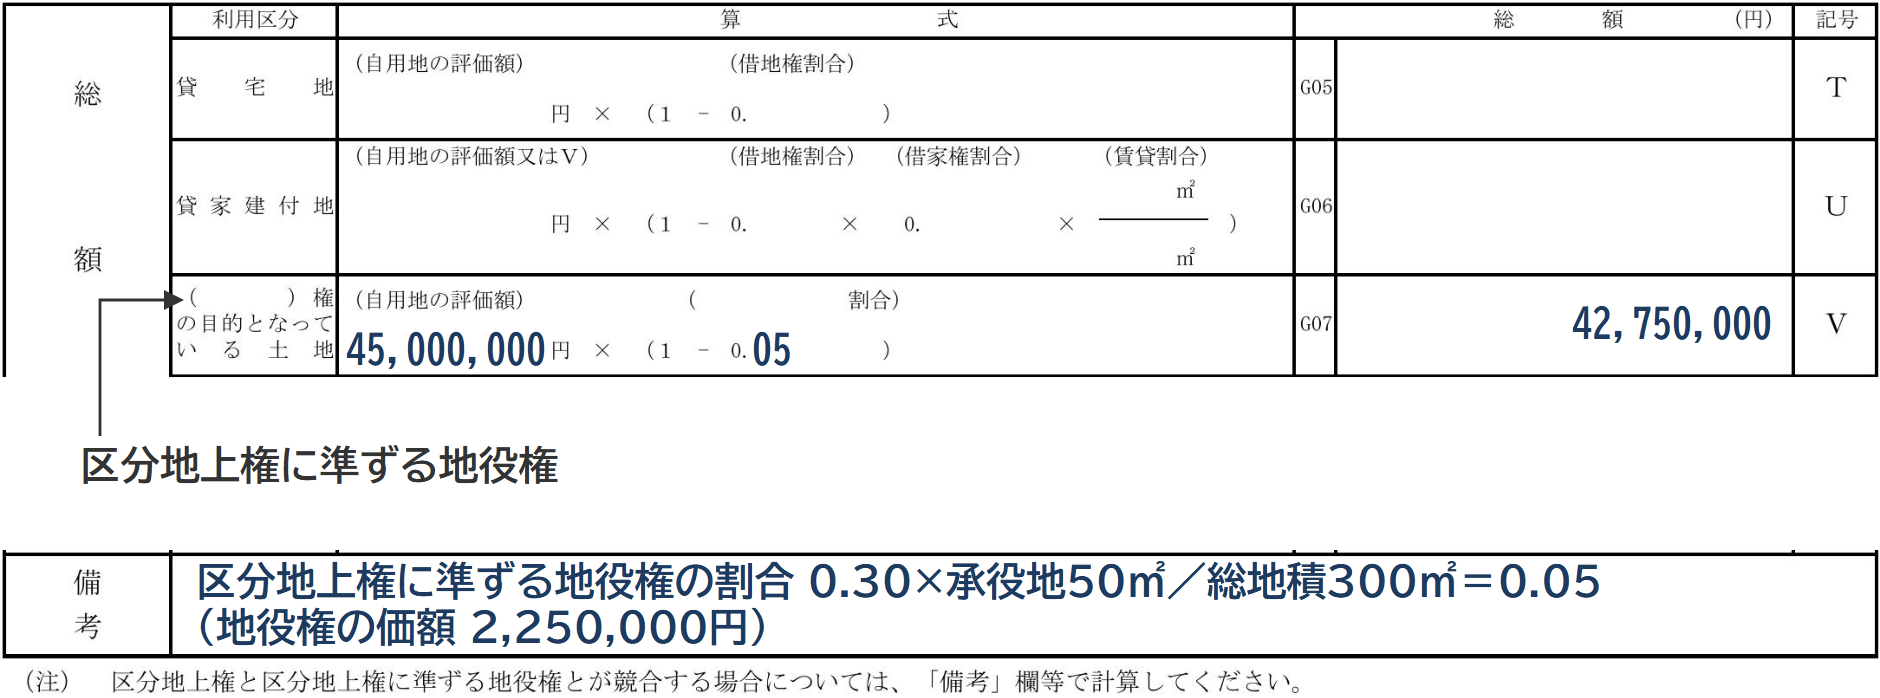
「土地及び土地の上に存する権利の評価明細書」では、第1表の自用地の評価額を第2表の「( )権の目的となっている土地」の欄に引き継ぎ、自用地の評価額×(1−割合)の形で記入します。承役地が宅地の一部のときは、30%に地積の割合50㎡/300㎡を掛けた0.05を割合の欄に入れると、45,000,000円×(1−0.05)=42,750,000円で設例と同じ結果です。
1つの路線に2つ以上の路線価がある場合
宅地全体の評価と地役権の評価とで、使う路線価が変わります。宅地全体は接する距離で加重平均した路線価で評価するのに対し、区分地上権に準ずる地役権はその及ぶ範囲の路線に対応する路線価を用いて計算します。
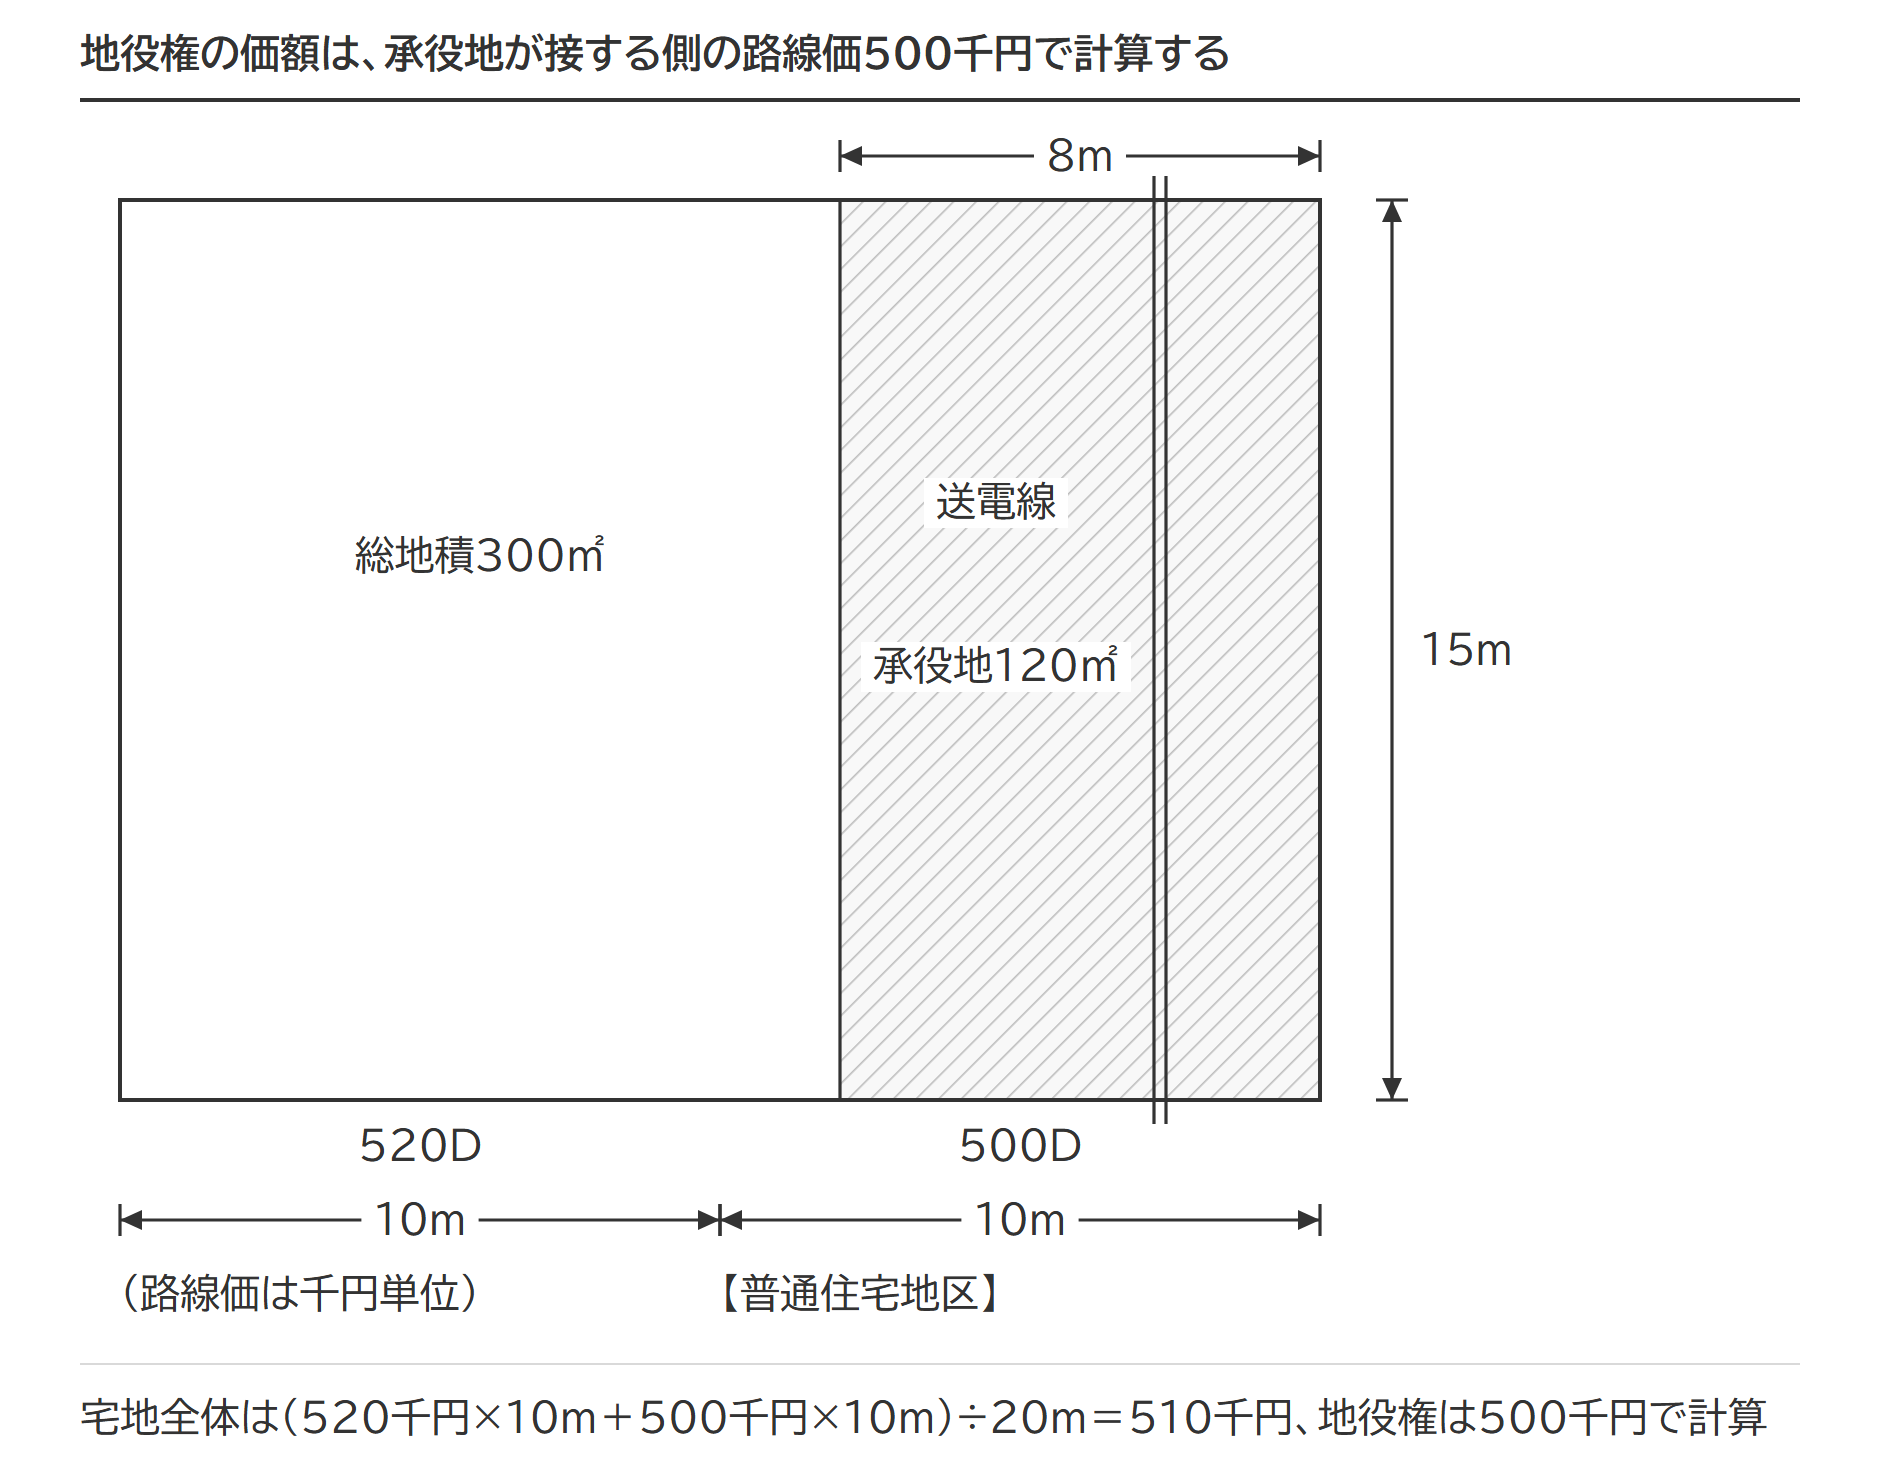
2つの路線価がある宅地の計算(質疑応答事例の設例)
①宅地全体の自用地価額 (520,000円 × 10m + 500,000円 × 10m)÷ 20m × 1.00 × 300㎡ = 153,000,000円
②区分地上権に準ずる地役権の価額 500,000円 × 1.00 × 120㎡ × 30% = 18,000,000円
③評価額 153,000,000円 − 18,000,000円 = 135,000,000円
出典:区分地上権に準ずる地役権の目的となっている宅地の評価|国税庁
貸家建付地や借地権と重なる場合の計算
高圧線下地にアパートが建っていたり、借地権が設定されていたりすると、地役権の控除と他の権利の控除が重なります。どちらも、先に地役権を控除した宅地の価額を土台にする点は同じです。
貸家建付地の場合
高圧線下地が貸家の敷地になっていれば、地役権の価額を控除した後の宅地の価額を基に、貸家建付地として評価します(財産評価基本通達26-2)。設例の宅地に賃貸アパートが建ち、借家権割合30%・賃貸割合100%なら、42,750,000円×(1−0.6×0.3×1.0)=35,055,000円です。
区分地上権に準ずる地役権の目的となっている貸家建付地の価額
区分地上権に準ずる地役権の目的となっている宅地の価額 × (1 − 借地権割合 × 借家権割合 × 賃貸割合)
出典:財産評価基本通達26-2 区分地上権等の目的となっている貸家建付地の評価
借地権と競合する場合
承役地に借地権も設定されているときは、自用地価額から地役権の価額と借地権の価額の両方を控除します(財産評価基本通達25-3(3))。このときの借地権の価額は、自用地価額に借地権割合を掛けた金額に(1−地役権の割合)を掛けて調整した額です(同27-6(2))。この調整は、借地人も同じ制限を受けるためと読めます。
借地権と競合する宅地の計算(質疑応答事例の設例)
前提 自用地価額5,000万円・借地権割合60%・区分地上権に準ずる地役権の割合30%
①区分地上権に準ずる地役権の価額 5,000万円 × 30% = 1,500万円
②借地権の価額 5,000万円 × 60% × (1 − 30%) = 2,100万円
③宅地の価額 5,000万円 − 1,500万円 − 2,100万円 = 1,400万円
評価明細書(第2表)では、地役権を控除した後の金額(記号V)を「権利が競合する場合の土地」の欄に引き継ぎ、3,500万円×(1−0.6)=1,400万円と記入します。区分地上権と区分地上権に準ずる地役権とが競合するときは、様式の注記のとおり備考欄で計算します。
出典:質疑応答事例 借地権と区分地上権に準ずる地役権とが競合する場合の宅地の評価|国税庁
倍率地域では固定資産税評価額の織り込みを確かめる
倍率地域の宅地は、固定資産税評価額に倍率を掛けて自用地価額を出し、そこから地役権の価額を控除します。問題は、固定資産税評価額の側で高圧線の影響がすでに差し引かれている場合です。財産評価基本通達25-2は、宅地の固定資産税評価額が特別高圧架空電線の架設による利用価値の低下を考慮したものであるときは、その利用価値の低下がないものとした場合の固定資産税評価額をもとに、その宅地の自用地価額を計算すると定めています。
| 固定資産税評価額の状態 | 評価額の算式 |
|---|---|
| 利用価値の低下を考慮していない | 固定資産税評価額 × 倍率 − 区分地上権に準ずる地役権の価額 |
| 利用価値の低下を考慮している | 低下がないものとした固定資産税評価額 × 倍率 − 区分地上権に準ずる地役権の価額 |
考慮されているかどうかは、固定資産税の課税明細書だけでは分かりません。固定資産税でも、市町村が「所要の補正」として高圧線下で建築に制限のある土地を減額していることがあり、これが25-2のいう利用価値の低下の考慮に当たりますが、補正の有無と率は市町村ごとに異なります。対象地と周辺の宅地の1㎡当たりの単価を比べる方法や、市区町村の固定資産税の担当窓口で確かめる方法が考えられます。区分地上権に準ずる地役権の設定されている原野や雑種地を倍率方式で評価するときも同じ扱いです。
出典:財産評価基本通達25-2 倍率方式により評価する宅地の自用地としての価額
高圧線下地の調査方法|契約書・登記・路線価図・現地
割合を決めるには、地役権の設定の有無と建築制限の内容を書面で押さえる必要があります。
線下補償契約と補償料の支払い
電力会社などとの間に線下補償契約があれば、対価として補償料が支払われます。対象地が高圧線下地かどうかは、補償料を受け取っているかを相続人に確かめるのが早道です。契約書、図面、補償料の支払通知書を入手し、建築制限の内容と範囲、地役権を設定する定めの有無、契約期間に相続開始の時点が含まれているかを確かめます。地役権を設定する定めがない債権契約でも、建築制限があれば同じように評価できます。
線下補償料(一時金・年額)の税の扱い
地役権の割合は、補償料が一時金か年額かではなく、承役地の建築制限の内容で決まります(財産評価基本通達27-5)。相続開始の時までに支払期日が来ていて受け取っていない年額の補償料は、相続財産の未収金です。生前に受け取った一時金は、特別高圧架空電線を架け渡すための地役権のように空間に上下の範囲を定めた地役権の設定の対価で、土地の時価の4分の1を超えるときは譲渡所得、それ以外は原則として不動産所得になります(所得税法施行令79条、タックスアンサー No.3111)。
出典:No.3111 土地を貸し付けて権利金などをもらったとき|国税庁
登記事項証明書の権利部(乙区)
地役権が登記されていれば、登記事項証明書の権利部(乙区)に、要役地と地役権設定の目的および範囲が記録されています(不動産登記法80条1項)。範囲が土地の一部のときは、その範囲を示す地役権図面も作られます(不動産登記規則79条)。
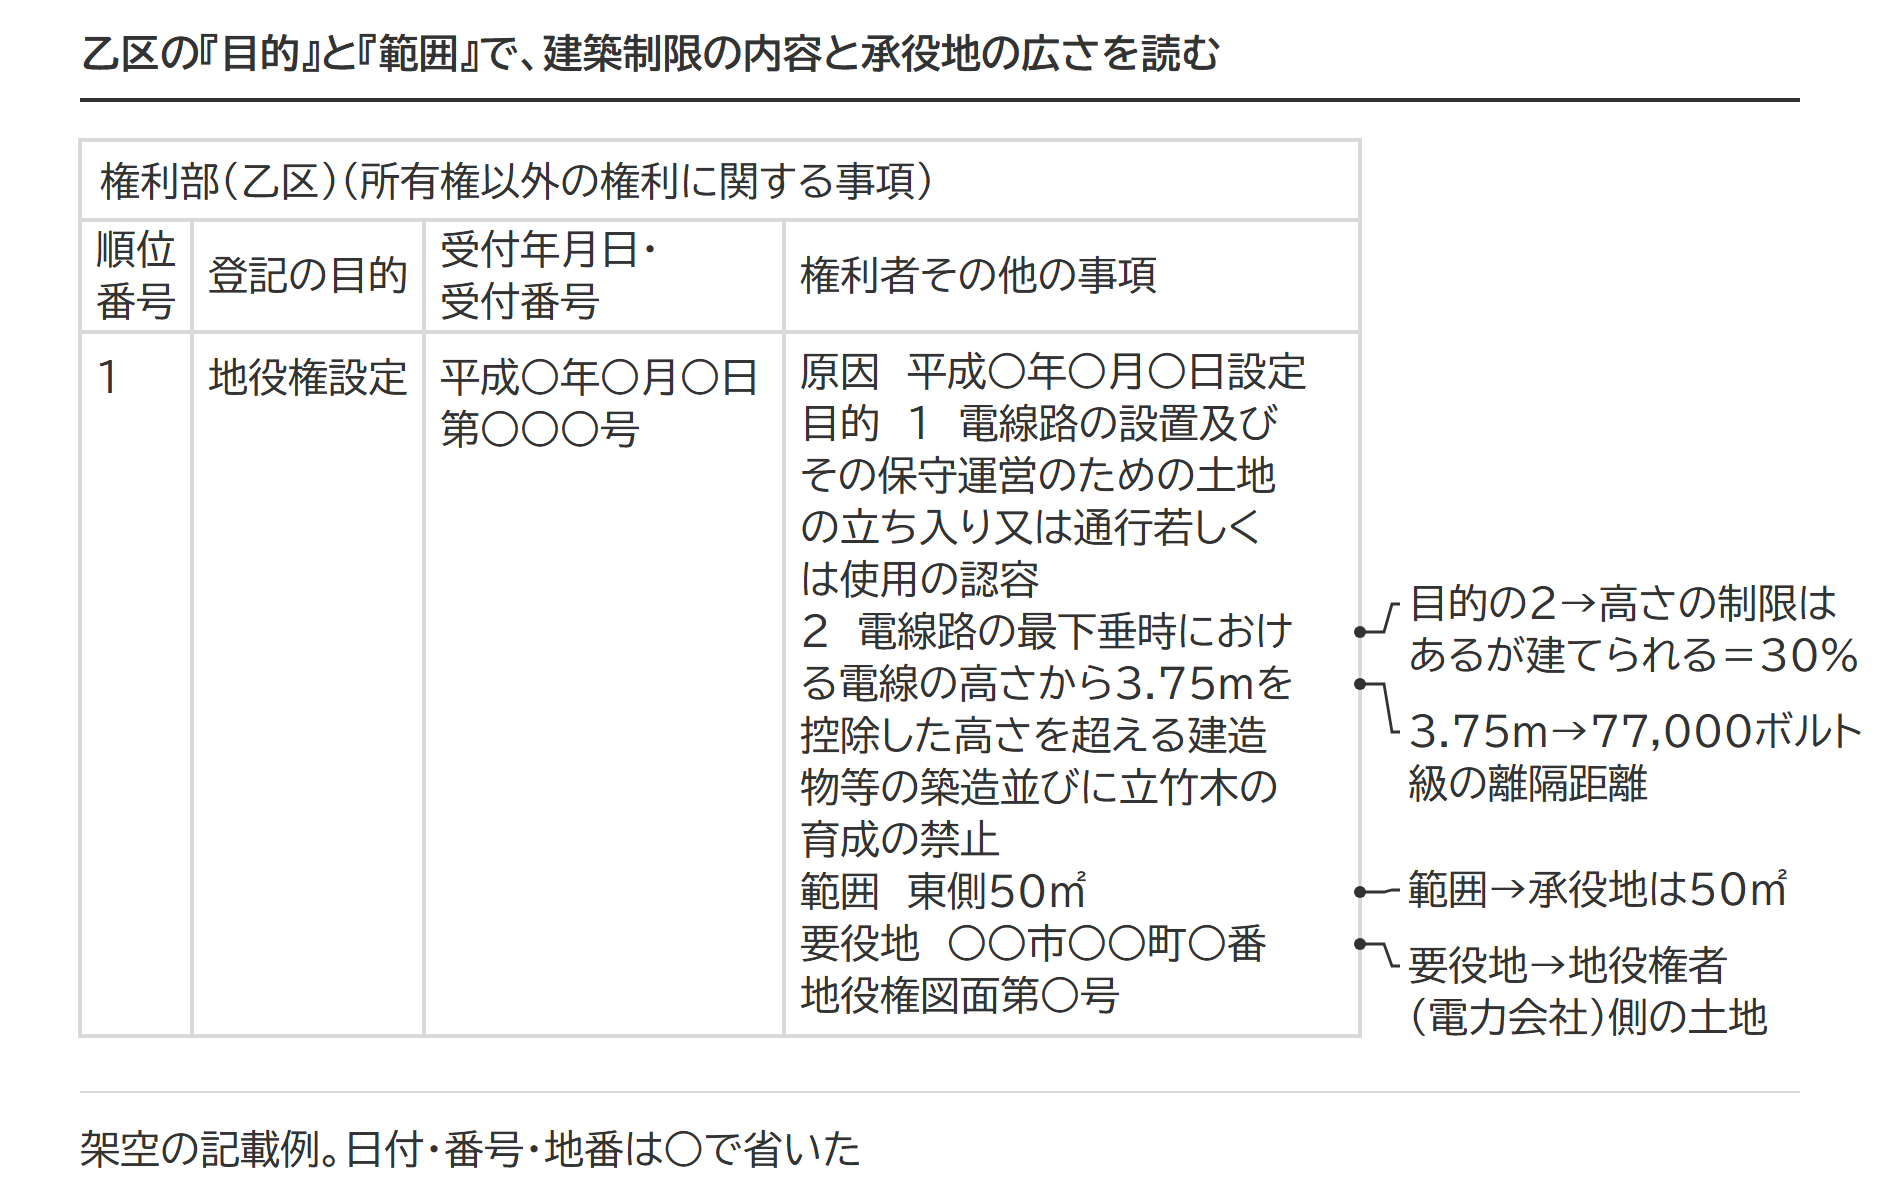
たとえば目的の欄に「電線路の最下垂時における電線の高さから3.75mを控除した高さを超える建造物等の築造並びに立竹木の育成の禁止」とあれば、高さの制限は受けるものの建築はできるので②の30%に当たり、3.75mは77,000ボルト級の離隔距離です。
現実に建てられる高さは、用途地域の高さ制限など他の要因にも左右されます。登記や契約書で建築が禁止されていても、電力会社に確かめると一定の高さまでは建てられるとされる場合があります。
出典:不動産登記法80条(e-Gov法令検索)/不動産登記規則79条(e-Gov法令検索)
路線価図・住宅地図・公図
路線価図や住宅地図の背景の地図に鉄塔や送電線の記号が入っていれば、評価対象地の上空を送電線が通っているかの当たりが付きます。鉄塔の記号を直線で結んだ線が対象地を横切るときは、高圧線下地の可能性を疑います。
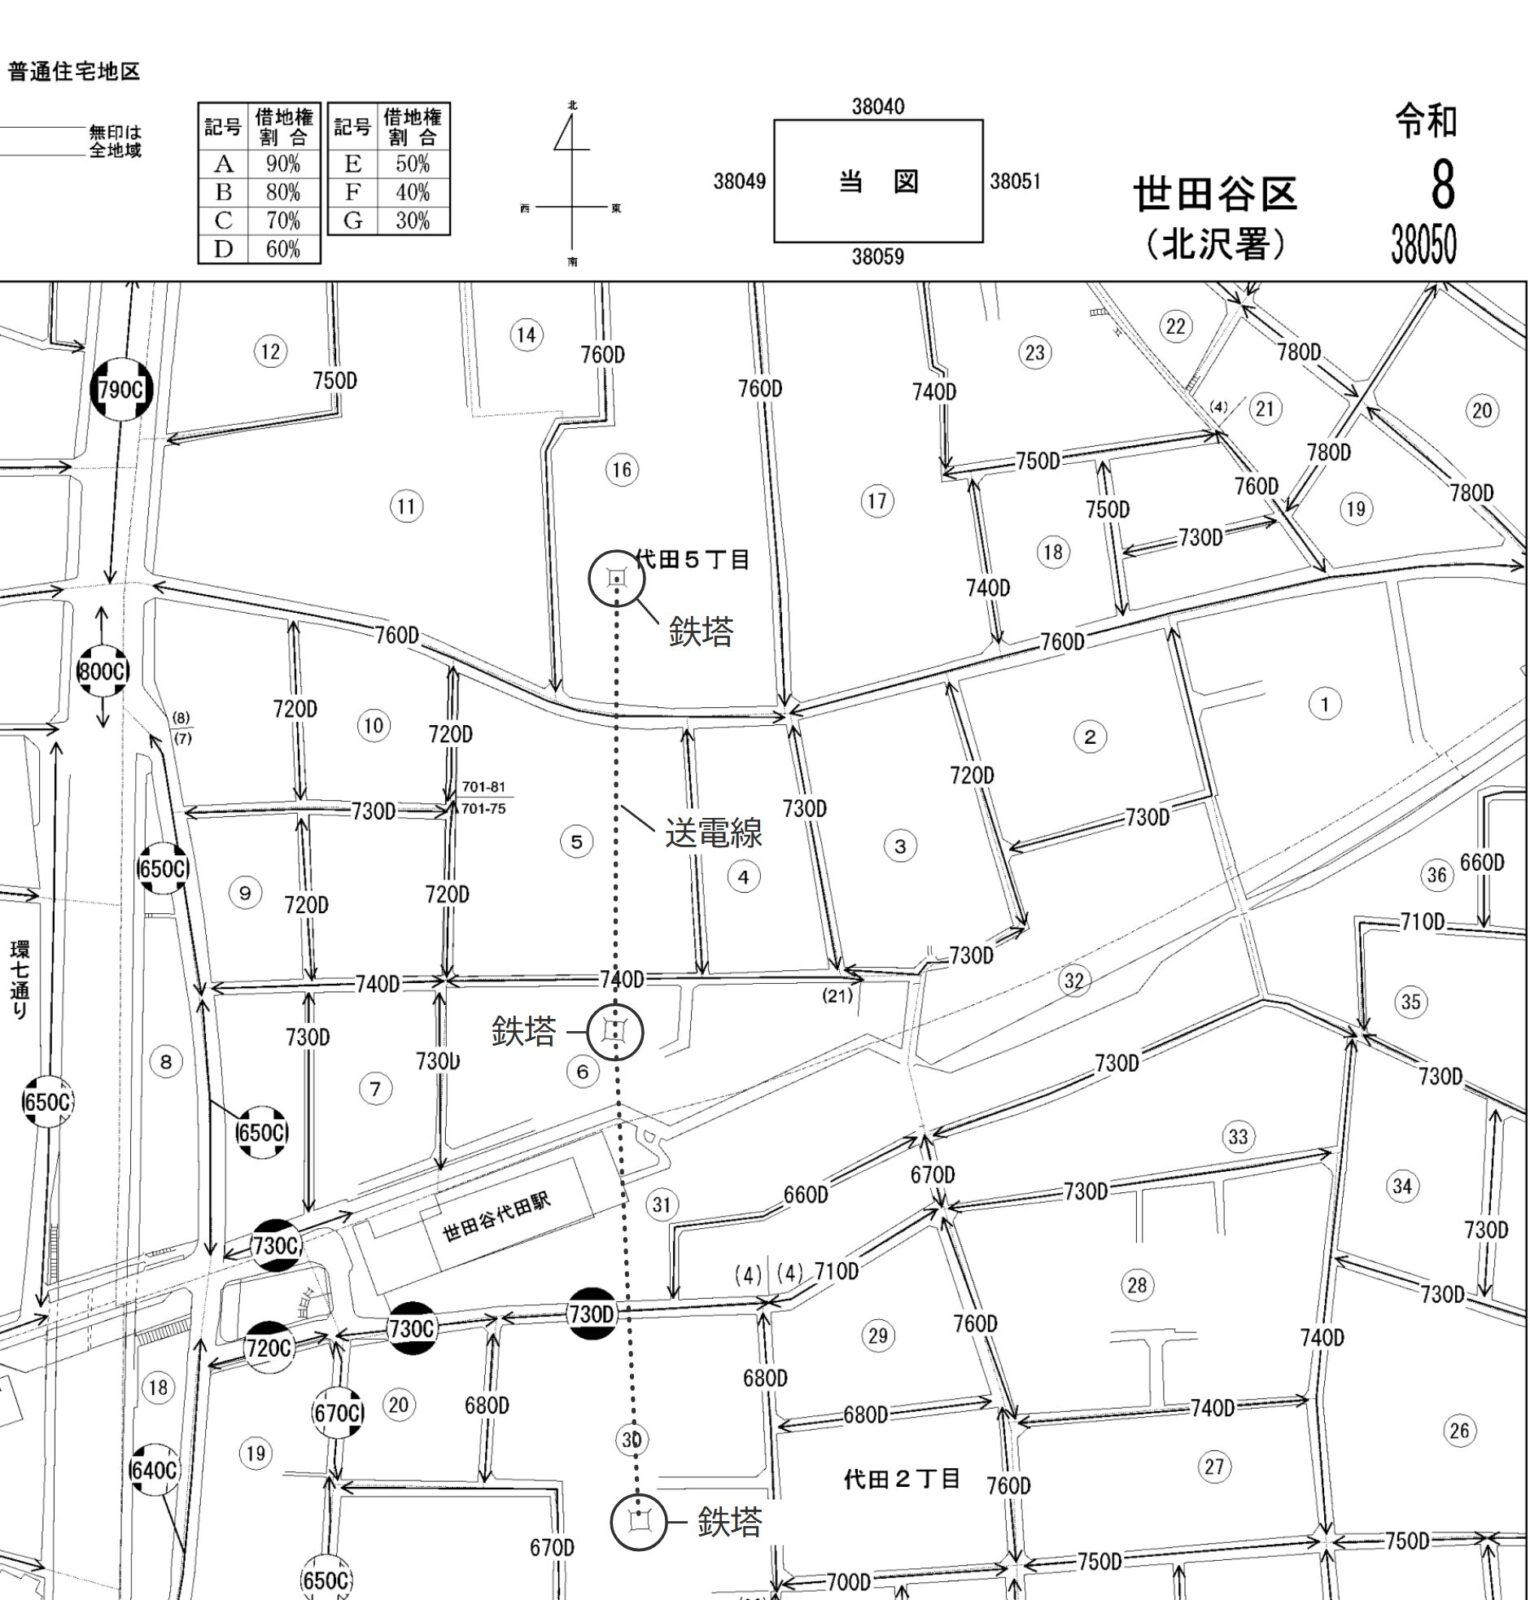
公図では、鉄塔や送電線の部分だけが分筆されていることがあります。分筆されていても、宅地の評価単位は筆ではなく利用の単位です。区切り方は土地の評価単位で確認できます。
出典:財産評価基準書|国税庁
現地と電力会社への確認
現地では、評価対象地の上空に送電線が通っていないかを見ます。契約書が見つからず登記もないときは、送電線の管理者に建築制限の内容を確かめるほかありません。鉄塔の付近の掲示板に管理者の連絡先や鉄塔の番号が表示されていれば、問い合わせの手がかりになります。
農地・山林・雑種地の高圧線下地
宅地以外の土地にも、区分地上権に準ずる地役権の控除の定めがあります。財産評価基本通達43-3(農地)、53-3(山林)、60-3(原野)、87-3(雑種地)は、いずれも承役地の自用地としての価額を基に27-5の定めを準用して地役権の価額を評価するとしています。
ただし50%と30%は、家屋の建築制限の強さで分けた割合です。市街化調整区域の純山林について、もともと建築が制限されていることなどを理由に、高圧線下にあることを斟酌すべき特段の理由はないとした公表裁決があります。建物の建築を前提にしない純農地、純山林、中間農地、中間山林では、地役権の設定内容と利用への影響を個別に見て判断することになると考えられます。
出典:財産評価基本通達43-3(農地)/同53-3(山林)/同60-3(原野)/同87-3(雑種地)/公表裁決事例 平成10年9月30日裁決|国税不服審判所
市街地農地は宅地比準方式で評価するため高圧線下地の評価もそのまま当てはめられ、評価の手順は市街地農地の相続税評価で造成費の控除まで扱っています。地積の要件を満たす宅地や市街地農地では、地積規模の大きな宅地の評価とも併用できます。評価明細書の第1表で規模格差補正まで済ませた自用地の評価額を第2表に引き継ぎ、そこから地役権を控除するためです。
自宅の敷地なら、小規模宅地等の特例の計算は、地役権の価額を差し引いた後の評価額を基に行います(租税特別措置法69条の4第1項は、小規模宅地等の「価額」に割合を乗じると定めています)。
地目ごとの評価は別の記事です。農地の区分と評価方法は農地の相続税評価、純山林や中間山林は山林の相続税評価、雑種地そのものは雑種地の相続税評価で扱っています。送電線の下の雑種地を貸している場合の計算は、貸し付けられている雑種地の相続税評価が受け持っています。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 利用価値が著しく低下している宅地の10%減|付近の宅地との比較で決まり、路線価に織り込み済みなら使えない
 土壌汚染地の相続税評価|浄化・改善費用の見積額80%を控除する計算と、対象になる土地の条件
 土砂災害特別警戒区域内にある宅地の相続税評価|特別警戒区域補正率表と計算例、警戒区域(イエローゾーン)との違い
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。