
この記事の要点
- 農地は純農地・中間農地・市街地周辺農地・市街地農地の4区分で評価方法が変わります。区分は評価倍率表の「田」「畑」欄の略称「純」「中」「周比準」「比準」「市比準」で読めます。
- 純農地と中間農地は倍率方式(固定資産税評価額×倍率)、市街地農地は原則として宅地比準方式、市街地周辺農地は市街地農地とした場合の価額の80%です。
- 同じ畑(5,600㎡・路線価100,000円)でも、純農地なら666万円、市街地周辺農地なら34,154万円、地積規模の大きな宅地の評価を適用した市街地農地なら28,581万円と、区分で評価額が桁で変わります。
- 評価単位は、純農地・中間農地は1枚の農地ごと、市街地周辺農地・市街地農地(宅地比準方式で評価するもの)・生産緑地は利用の単位となっている一団の農地ごとです。
- 耕作権の目的となっている農地は、自用地としての価額から耕作権の価額(純農地・中間農地は50%。市街地農地等は東京都の基準書なら35%でも可)を差し引きます。農地法の許可のないヤミ小作に耕作権はありません。
農地の相続税評価は、その農地が純農地・中間農地・市街地周辺農地・市街地農地の4区分のどれに当たるかで決まります。農地法で宅地への転用が制限され、都市計画によって地価の事情も違うためです。区分は、評価倍率表の「田」「畑」の欄に書かれた略称(純・中・周比準・比準・市比準)で読めます。
純農地と中間農地は倍率方式(固定資産税評価額×倍率)で評価します。市街地農地は原則として宅地比準方式(宅地の価額から造成費を引く)で評価し、市街地周辺農地は市街地農地とした場合の価額の80%です。この記事では、区分の調べ方と評価単位を先に確かめ、同じ土地を4区分と生産緑地で計算した比較表で評価額の差を見てから、純農地・中間農地の計算、耕作権、貸し付けられている農地の評価へ進みます。
農地の評価額の調べ方(評価倍率表で区分と倍率を読む)
- 国税庁の財産評価基準書 路線価図・評価倍率表のページで、年分、都道府県、評価倍率表(一般の土地等用)、市区町村の順に開きます。東京都なら、令和8年分 財産評価基準書 東京都(評価倍率表)|国税庁から市区町村を選びます。
- 「町(丁目)又は大字名」の欄でその農地のある町や大字を探し、「適用地域名」の欄を見ます。「一部」や「路線価地域」とあれば、路線価地域と倍率地域(路線価が定められていない地域。評価倍率表の倍率で評価する地域)の両方を含む町や大字です。その農地がどちらにあるかは、路線価図で確かめます。
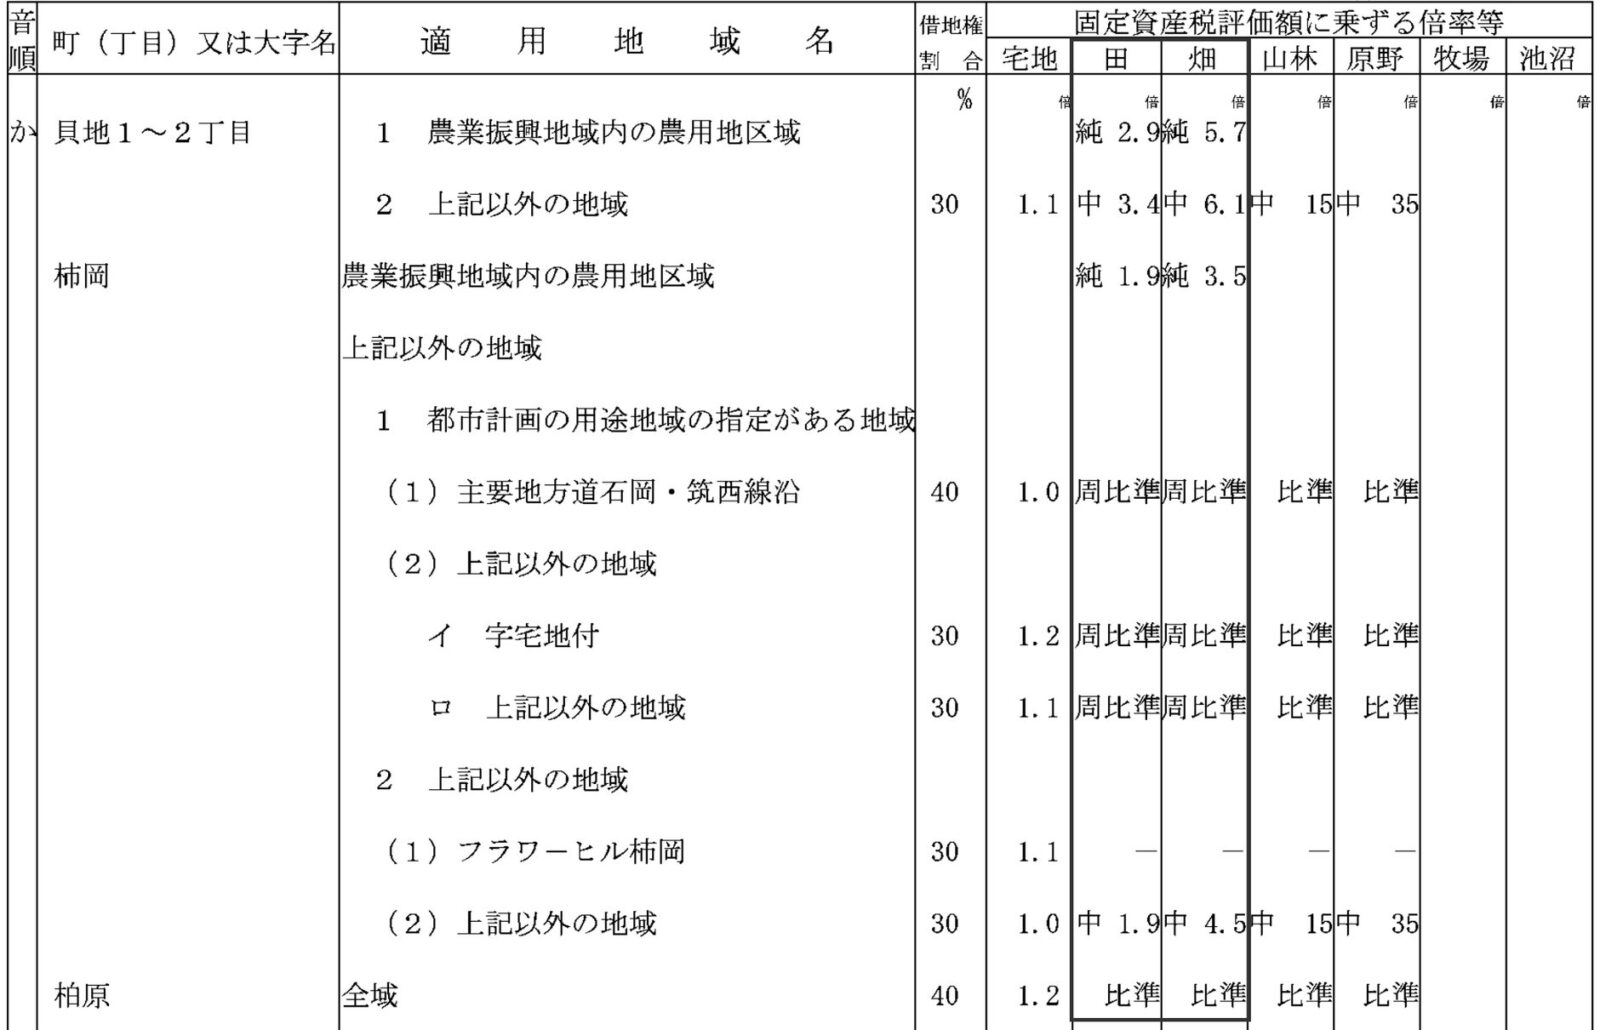
- 「田」「畑」の欄で、略称と倍率を読みます(下の早見表)。田か畑か(農地か)は、登記の地目ではなく相続開始時の現況で決めます(国税庁の財産評価基本通達7)。現況が雑種地の場合は、雑種地の評価の対象です。
- 純農地・中間農地なら、固定資産税評価額に倍率を乗じます(例:固定資産税評価額392,000円の畑が「純 17」なら、392,000円 × 17 = 6,664,000円)。固定資産税評価額は、課税明細書、名寄帳、固定資産評価証明書のいずれか、または都税事務所・市区町村の役場で確かめます。周比準・比準・市比準なら、宅地比準方式での評価です。
| 倍率表の略称 | 農地の区分 | 評価方式 |
|---|---|---|
| 純 | 純農地 | 倍率方式(固定資産税評価額 × 略称の右の倍率) |
| 中 | 中間農地 | 倍率方式(固定資産税評価額 × 略称の右の倍率) |
| 周比準 | 市街地周辺農地 | 宅地比準方式(市街地農地とした場合の価額の80%) |
| 比準または市比準 | 市街地農地 | 宅地比準方式(付近の宅地の価額に比準) |
「比準」「市比準」「周比準」の地域では、付近の宅地の価額をもとに農地を評価します。市街地農地の略称には「比準」と「市比準」の2つがあり、どちらも同じ市街地農地を指します。
倍率表の略称は地域ごとの区分です。その農地が農地法4条・5条の転用許可を受けていれば、略称が純や中でも市街地農地として評価します(財産評価基本通達36-4(1))。
出典:評価倍率表(一般の土地等用)の説明|国税庁/財基通7 土地の評価上の区分
純農地・中間農地・市街地周辺農地・市街地農地とは(4区分の範囲)
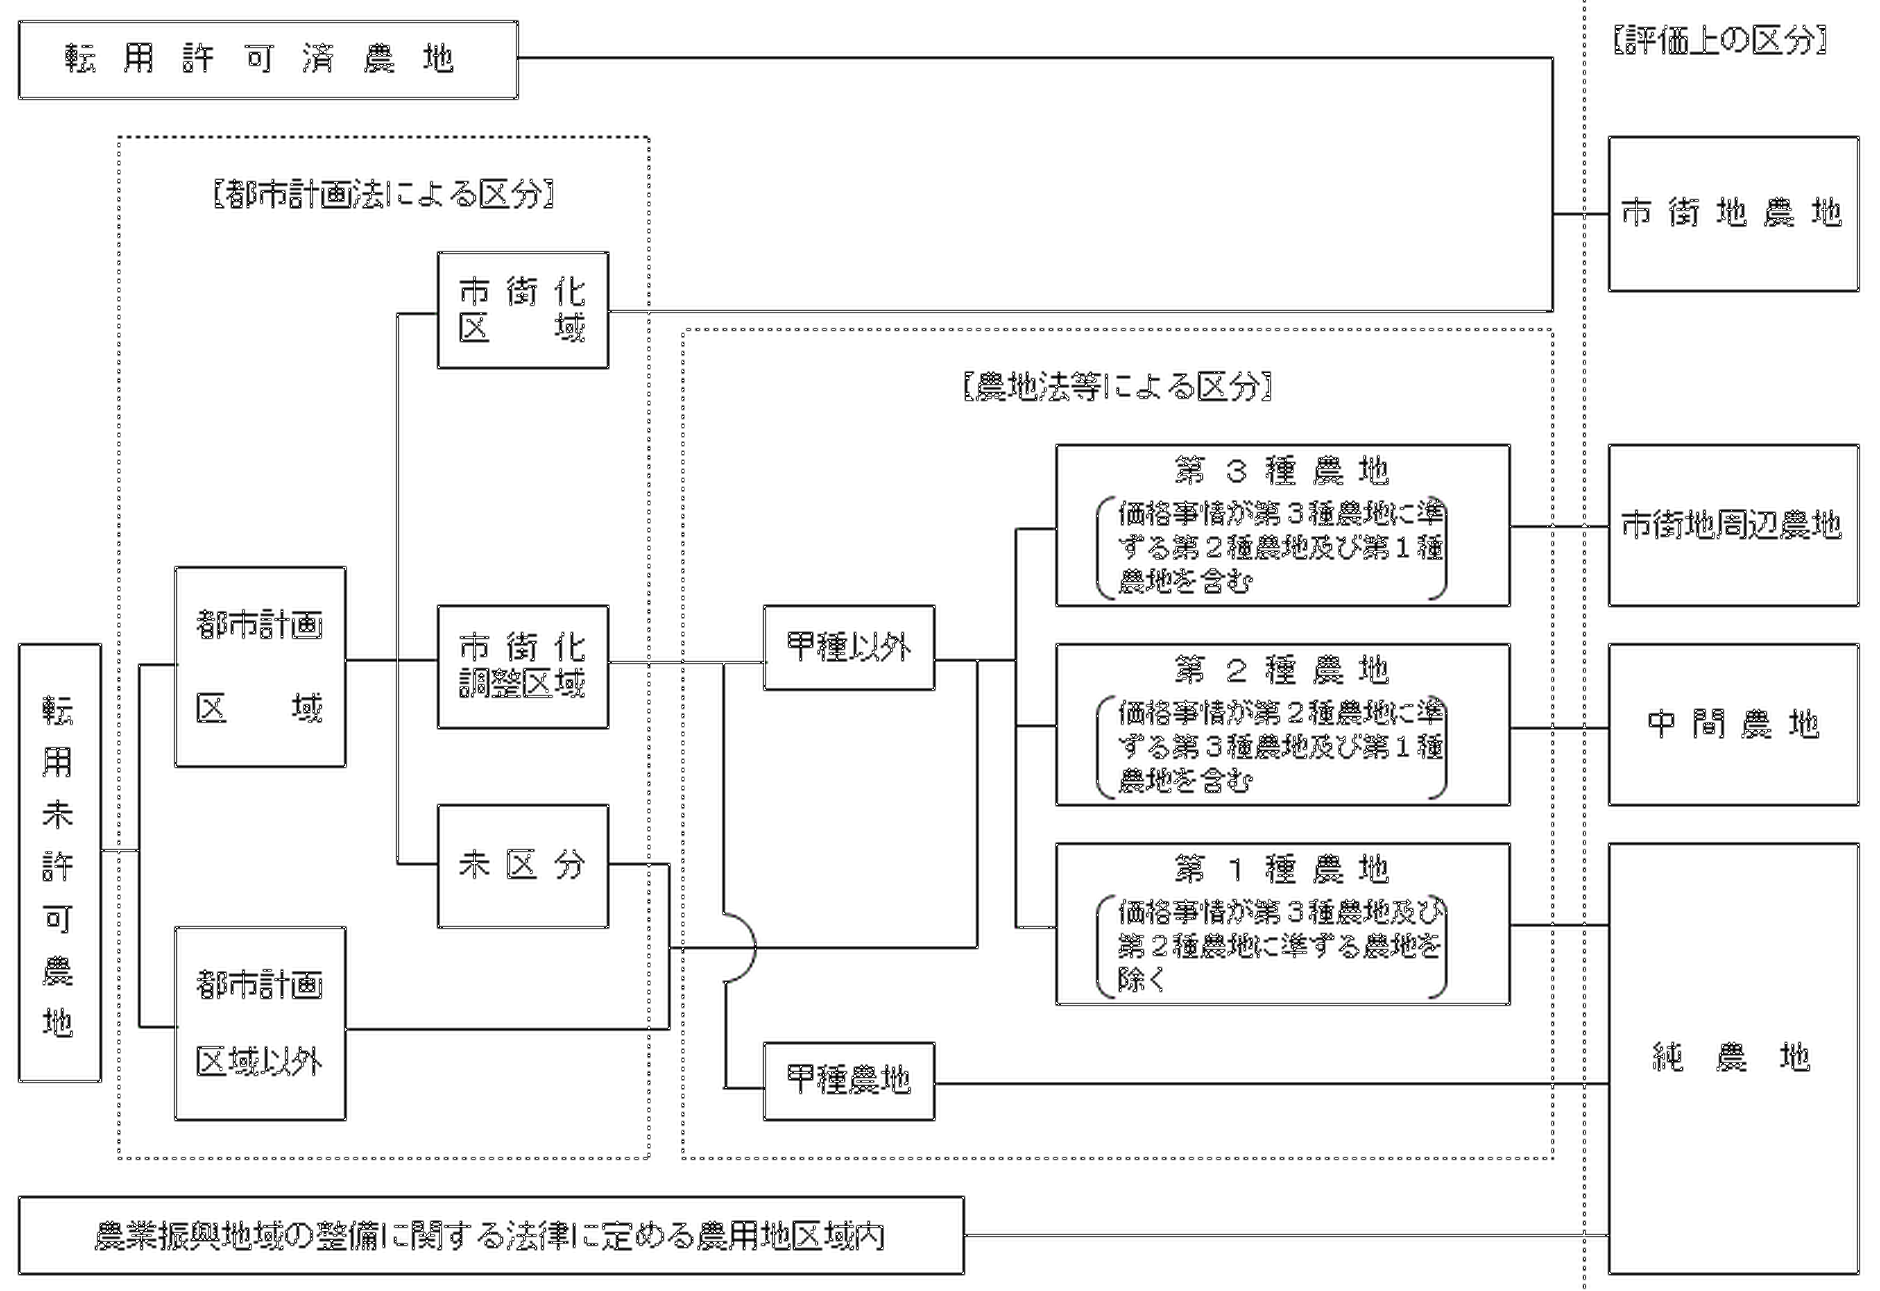
倍率表の略称のもとになる4区分の範囲は、財産評価基本通達36から36-4が農地法・農業振興地域の整備に関する法律(農振法)・都市計画法の区域で定めています。市街化調整区域の農地は、甲種農地・第1種農地なら純農地、第2種農地なら中間農地、第3種農地なら市街地周辺農地です(下の図)。
純農地とは、農用地区域内の農地、市街化調整区域内の甲種農地・第1種農地、およびそれ以外の第1種農地です(財産評価基本通達36)。
中間農地とは、第2種農地と、第2種農地に準ずる農地です(36-2)。
市街地周辺農地とは、第3種農地か、第3種農地に準ずる農地です(36-3)。
市街地農地には、市街化区域内の農地、転用許可を受けた農地、転用許可を要しない農地として都道府県知事の指定を受けたものが当たります(36-4)。
| 区分 | 当たる農地 |
|---|---|
| 純農地 | ①農用地区域内にある農地/②市街化調整区域内にある農地のうち、第1種農地または甲種農地/③①②以外の農地のうち第1種農地(近傍農地の売買実例価額、精通者意見価格等に照らし、第2種農地または第3種農地に準ずる農地と認められるものを除く) |
| 中間農地 | ①第2種農地/②①以外の農地のうち、近傍農地の売買実例価額、精通者意見価格等に照らし、第2種農地に準ずる農地と認められるもの |
| 市街地周辺農地 | ①第3種農地/②①以外の農地のうち、近傍農地の売買実例価額、精通者意見価格等に照らし、第3種農地に準ずる農地と認められるもの |
| 市街地農地 | ①農地法4条(農地の転用の制限)または5条(農地または採草放牧地の転用のための権利移動の制限)の許可(転用許可)を受けた農地/②市街化区域内にある農地/③農地法等の一部を改正する法律附則2条5項の規定によりなお従前の例によるものとされる改正前の農地法7条1項4号の規定により、転用許可を要しない農地として都道府県知事の指定を受けたもの |
純農地・中間農地・市街地周辺農地には、市街地農地(36-4)に当たる農地を含みません。
甲種農地・第1種農地・第2種農地・第3種農地の意味は、農林水産省の通知「農地法の運用について」で定められたものと同じです(財産評価基本通達34(注)2)。農地法との対応では、第2種農地が中間農地、農用地区域内を除く第3種農地が市街地周辺農地に当たります。
出典:財産評価基本通達 第3節 農地及び農地の上に存する権利(34・36〜36-4)/質疑応答事例 農地の評価上の分類
農業振興地域内の農用地区域にある農地は純農地
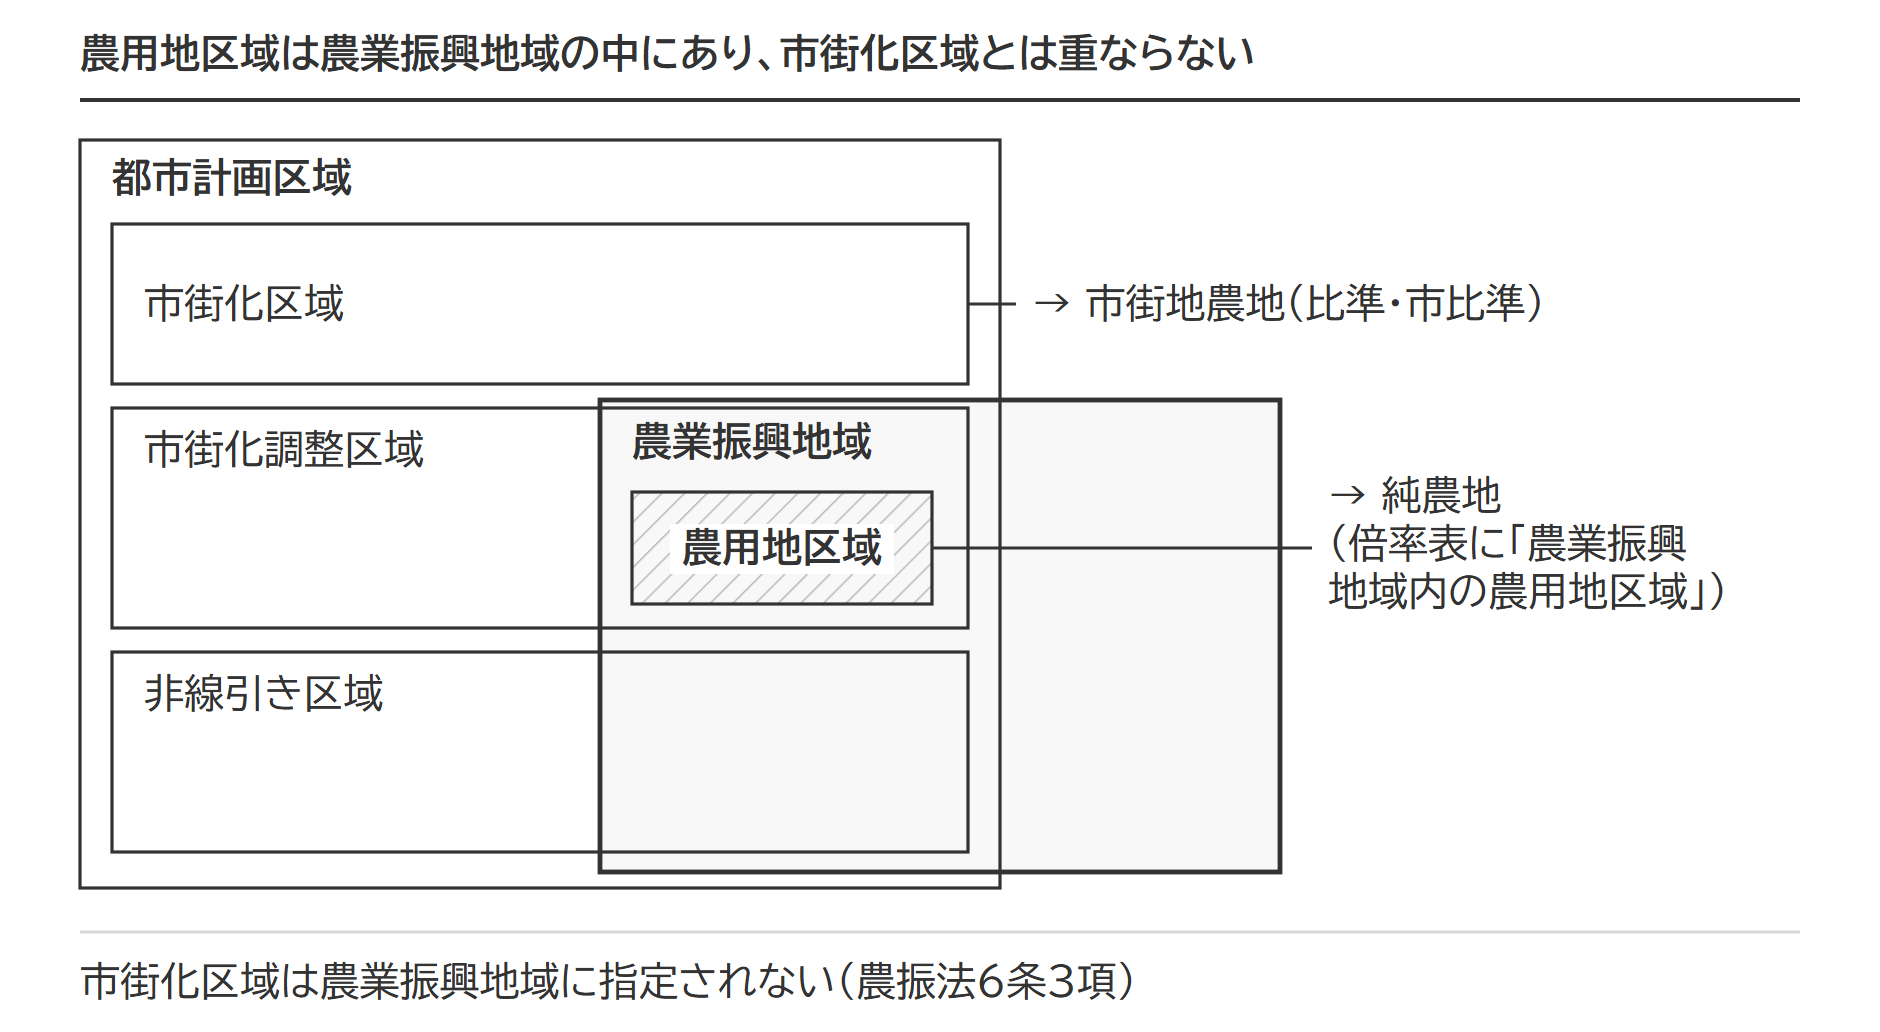
倍率表の「適用地域名」に「農業振興地域内の農用地区域」とある行の農地は純農地です。農業振興地域を都道府県知事が指定し、その中に市町村が農業振興地域整備計画で農用地区域を定めます。農用地区域の土地は、計画で定めた農業上の用途区分に従って使うことになるため、区分も倍率も農用地区域の外とは別に決められています。
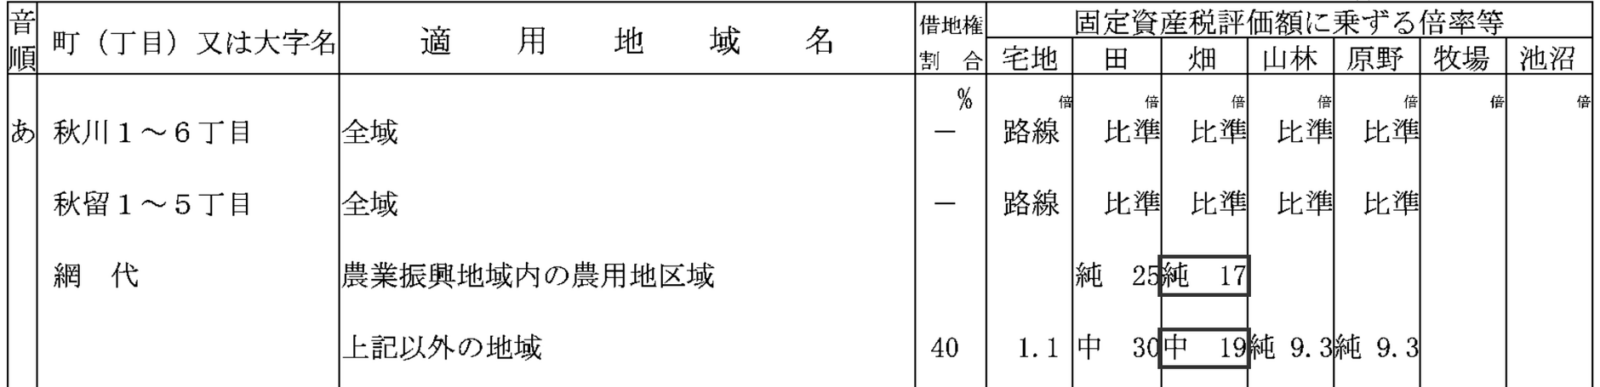
令和8年分のあきる野市(網代)の倍率表を見ると、農用地区域の畑は「純 17」、それ以外の地域の畑は「中 19」です。同じ大字でも、農用地区域に入るかどうかで区分と倍率が変わります。
農用地区域に入るかどうかは、都道府県・市町村の農業振興地域制度の担当部署または農業委員会で確かめます。農林水産省のeMAFF農地ナビでも、農地ごとに「農用地区域内(青地)」「農用地区域外(白地)」「設定なし」の区分を表示できます。地図上の区画は位置がずれることがあり、表示は参考情報です。区分の確定は窓口で行います。
出典:農業振興地域の整備に関する法律8条(e-Gov法令検索)/eMAFF農地ナビ – 農地詳細情報
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。
農地の評価単位は区分で変わる
評価単位は、1つの評価額を出す土地のまとまりです(財産評価基本通達7-2)。純農地と中間農地は1枚の農地ごと、市街地周辺農地・市街地農地・生産緑地(市街化区域内で、都市計画に生産緑地地区として定められた区域の土地。生産緑地法2条3号)は利用の単位となっている一団の農地ごとに評価します。
| 区分 | 評価単位 |
|---|---|
| 純農地・中間農地 | 1枚の農地(耕作の単位となっている1区画の農地) |
| 市街地周辺農地・市街地農地(宅地比準方式で評価するもの)・生産緑地 | 利用の単位となっている一団の農地 |
1枚の農地とは、耕作の単位となっている1区画の農地です。筆(登記上の土地の単位)とは一致しません。2筆で1枚の畑もあれば、1筆が2枚に分かれて使われている田もあります。
一団の農地で評価するのは、財産評価基本通達40の本文(宅地比準方式)で評価する市街地農地と、市街地周辺農地、生産緑地です。宅地の価額の影響を強く受けるため、宅地としての効用を果たす規模で評価します。国税庁の質疑応答事例は、一団の範囲を次の4つで判定するとしています。
- 自ら使っている農地は、耕作の単位にかかわらず全体が1つの一団
- 自ら使う農地の一部が生産緑地なら、生産緑地とそれ以外の部分を別の一団にする
- 一部に永小作権や耕作権を設定していれば、設定した部分と自ら使う部分を別の一団にする
- 複数の人に貸していれば、同じ人に貸している部分ごとに一団にする
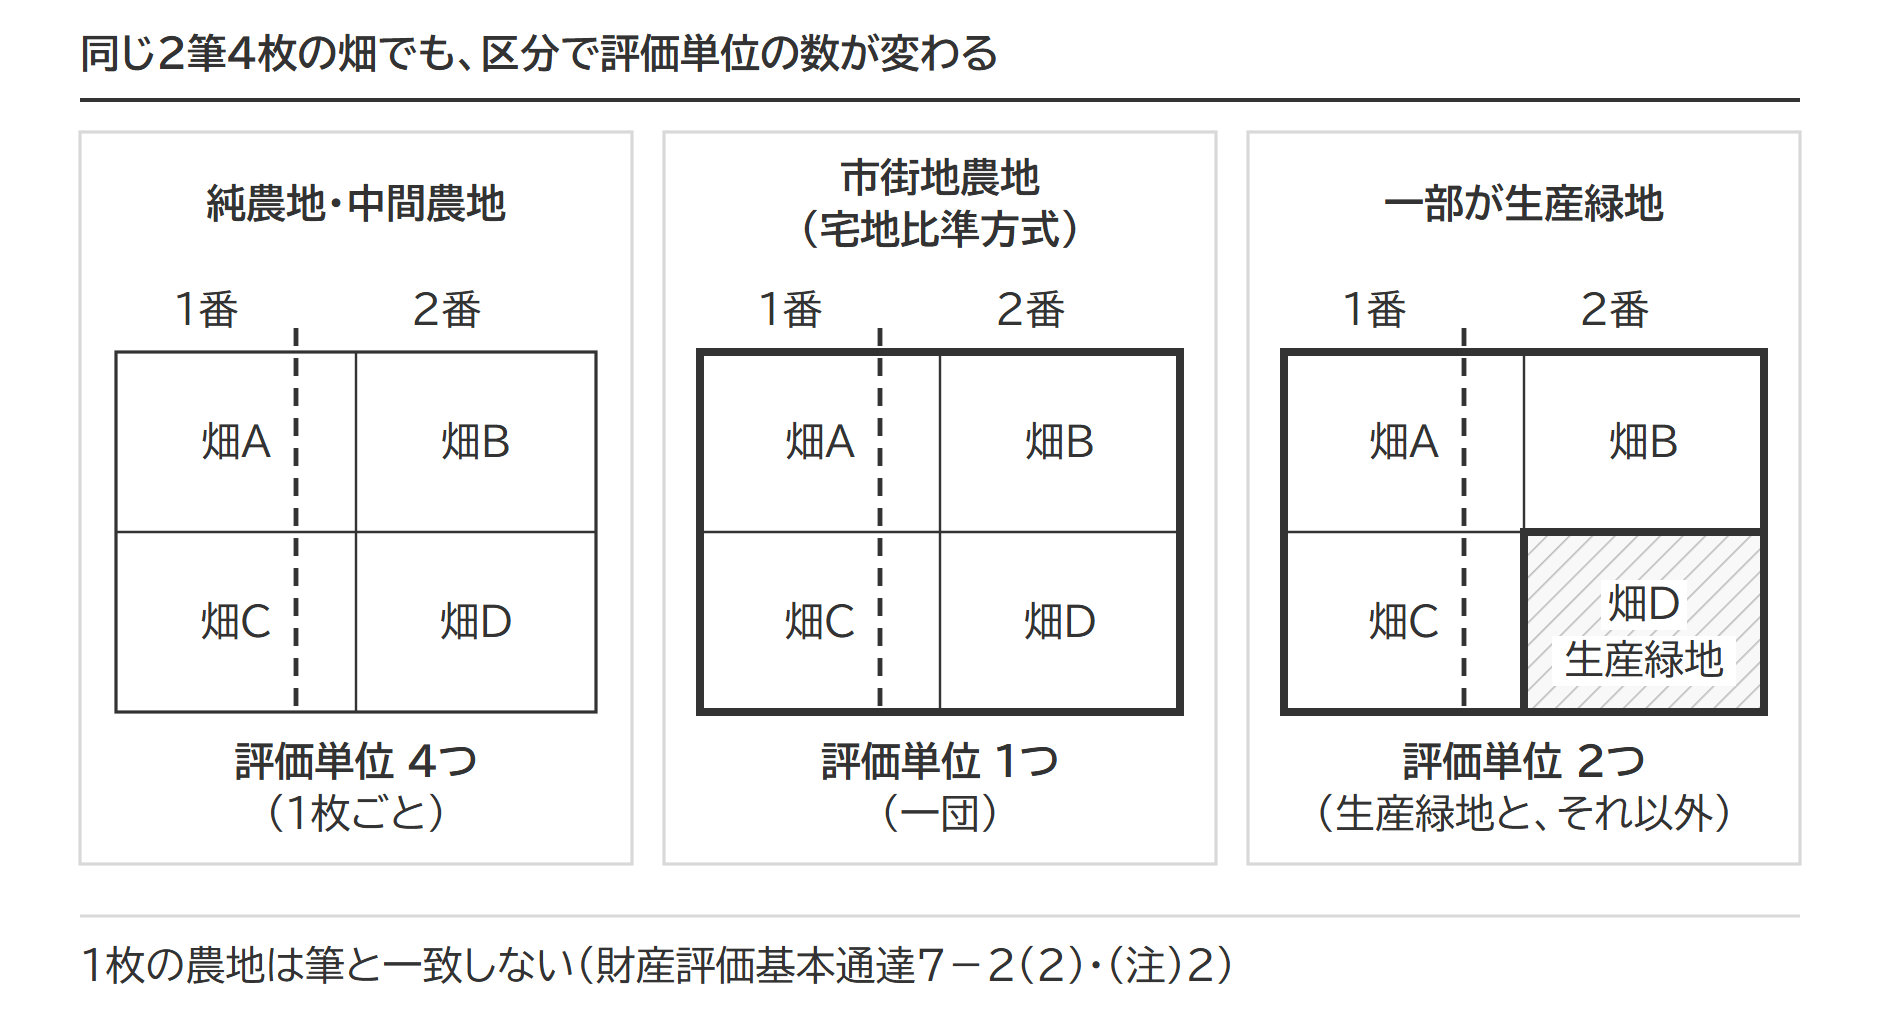
地目や取得者で区切る考え方は、土地の評価単位の判定手順で農地以外も含めて整理しています。
出典:財基通7-2 評価単位/質疑応答事例 市街地農地等の評価単位/生産緑地法2条(e-Gov法令検索)
農地の評価方法は倍率方式と宅地比準方式の2つ
| 区分 | 評価方法 | 算式 |
|---|---|---|
| 純農地 | 倍率方式 | 固定資産税評価額 × 国税局長が定める倍率 |
| 中間農地 | 倍率方式 | 固定資産税評価額 × 国税局長が定める倍率 |
| 市街地周辺農地 | 宅地比準方式の価額の80% | その農地が市街地農地であるとした場合の価額 × 80% |
| 市街地農地 | 宅地比準方式 | (その農地が宅地であるとした場合の1㎡当たりの価額 - 1㎡当たりの造成費)× 地積 宅地であるとした場合の1㎡当たりの価額は、路線価地域 路線価 × 画地調整率(位置・形状等の条件差)/倍率地域:近傍宅地の固定資産税評価額 × 宅地の評価倍率 × 画地調整率 |
造成費は、国税局長が地域ごとに定める整地・土盛り・土止めの費用です(財産評価基本通達40)。
倍率地域の宅地であるとした場合の価額は、評価する農地に最も近接し、道路からの位置や形状等が最も類似する宅地の評価額(宅地としての固定資産税評価額 × 宅地としての評価倍率)を基に計算します。その宅地と農地の位置や形状の条件の差は、農地のある地区区分(路線価図の普通住宅地区など)の画地調整率を参考にして計算して差し支えないとされています。
市街化区域内で評価倍率表に農地の倍率が定められている地域の市街地農地は、固定資産税評価額にその倍率を乗じる倍率方式で評価します(財産評価基本通達40ただし書)。市街化区域の外にある市街地農地と市街地周辺農地には、この倍率方式はありません。
出典:No.4623 農地の評価 – 国税庁/財基通40 市街地農地の評価/質疑応答事例 市街地農地等を宅地比準方式で評価する場合の形状による条件差
同じ土地を4区分と生産緑地で計算した比較表
次の基準地を、4区分のそれぞれと生産緑地に当たるものとして評価します。
基準地の前提
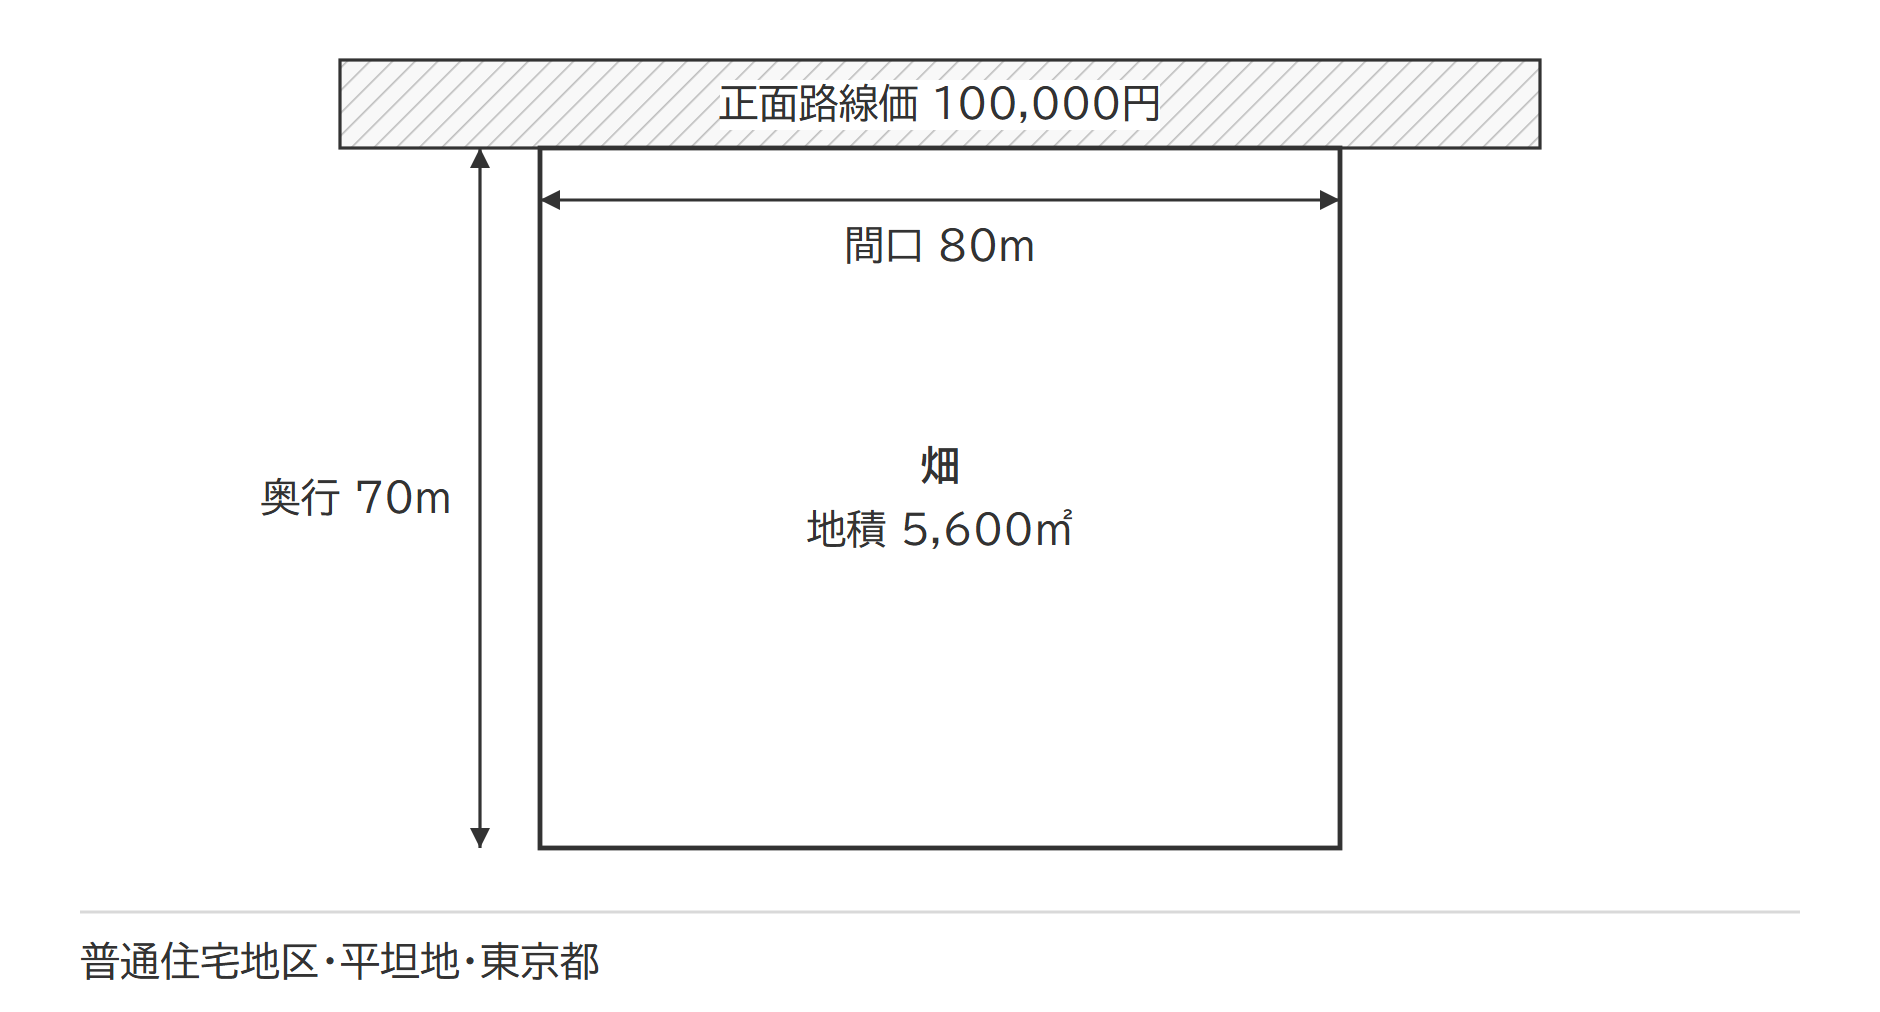
- 所在 東京都内の市(三大都市圏の特定市)。普通住宅地区・正面路線価100,000円(側方・裏面の路線なし)。平坦地の畑
- 形状 長方形。間口80m・奥行70m・地積5,600㎡。奥行価格補正率0.84
- 宅地造成費 令和8年分(東京都)の平坦地の金額表で、整地費・土盛費・土止費の合計43,477,600円。1㎡当たり7,763円(43,477,600円 ÷ 5,600㎡。評価明細書の記載例と同じく円未満を切り捨て)
- 倍率方式の前提 純農地・中間農地として計算するときの固定資産税評価額は392,000円(1㎡当たり70円と仮定)。倍率は令和8年分 東京都の倍率表にある実在の値(あきる野市 網代の畑:農用地区域「純 17」・それ以外「中 19」)を借ります
- 区域の前提 市街地農地と生産緑地として計算するときは市街化区域内(指定容積率200%)、市街地周辺農地として計算するときは市街化調整区域(都市計画法34条10号・11号の区域ではない)にあるものとします
倍率地域で近傍宅地から求める計算は、市街地農地の相続税評価|宅地比準方式の計算方法と市街地農地等の評価明細書の書き方の倍率地域の例で示しています。
宅地であるとした場合の1㎡当たりの価額は、100,000円 × 0.84 = 84,000円です。市街化区域内の市街地農地として計算するときは、地積規模の大きな宅地の評価の要件(三大都市圏で500㎡以上・普通住宅地区・市街化区域内)を満たします。規模格差補正率0.70を乗じると58,800円です。市街化調整区域にある市街地周辺農地は、原則として地積規模の大きな宅地の評価の対象になりません(都市計画法34条10号・11号の区域を除きます)。
| 区分 | 前提 | 計算 | 評価額(万円) |
|---|---|---|---|
| 純農地 | 農用地区域内(倍率地域) | 392,000円 × 17 | 666 |
| 中間農地 | 農用地区域外(倍率地域) | 392,000円 × 19 | 745 |
| 市街地周辺農地 | 市街化調整区域(周比準)。地積規模の大きな宅地の評価は対象外 | (84,000円 - 7,763円)× 5,600㎡ = 426,927,200円 × 80% | 34,154 |
| 市街地農地 | 市街化区域(比準)。地積規模の大きな宅地の評価を適用(規模格差補正率0.70) | (58,800円 - 7,763円)× 5,600㎡ | 28,581 |
| 生産緑地 | 市街化区域の市街地農地が生産緑地で、課税時期に買取りの申出ができず、申出ができる日まで10年8か月(割合20%) | 285,807,200円 ×(1 - 20%) | 22,865 |
万円未満は四捨五入。
市街地農地の評価額が市街地周辺農地より低いのは、地積規模の大きな宅地の評価を適用したためです。適用しない場合の市街地農地の価額は426,927,200円で、差は141,120,000円。要件の確認を落とすと、その分だけ過大に評価してしまいます。
倍率方式の2区分は、1㎡当たりに直すと純農地1,190円・中間農地1,330円です。宅地比準方式の市街地農地は51,037円で、この設例では38倍から43倍の開きがあります。この設例は区分だけを入れ替えた比較です。区分によって評価方式が倍率方式と宅地比準方式に分かれるため、倍率表の略称と農用地区域の確認が最初の仕事になります。
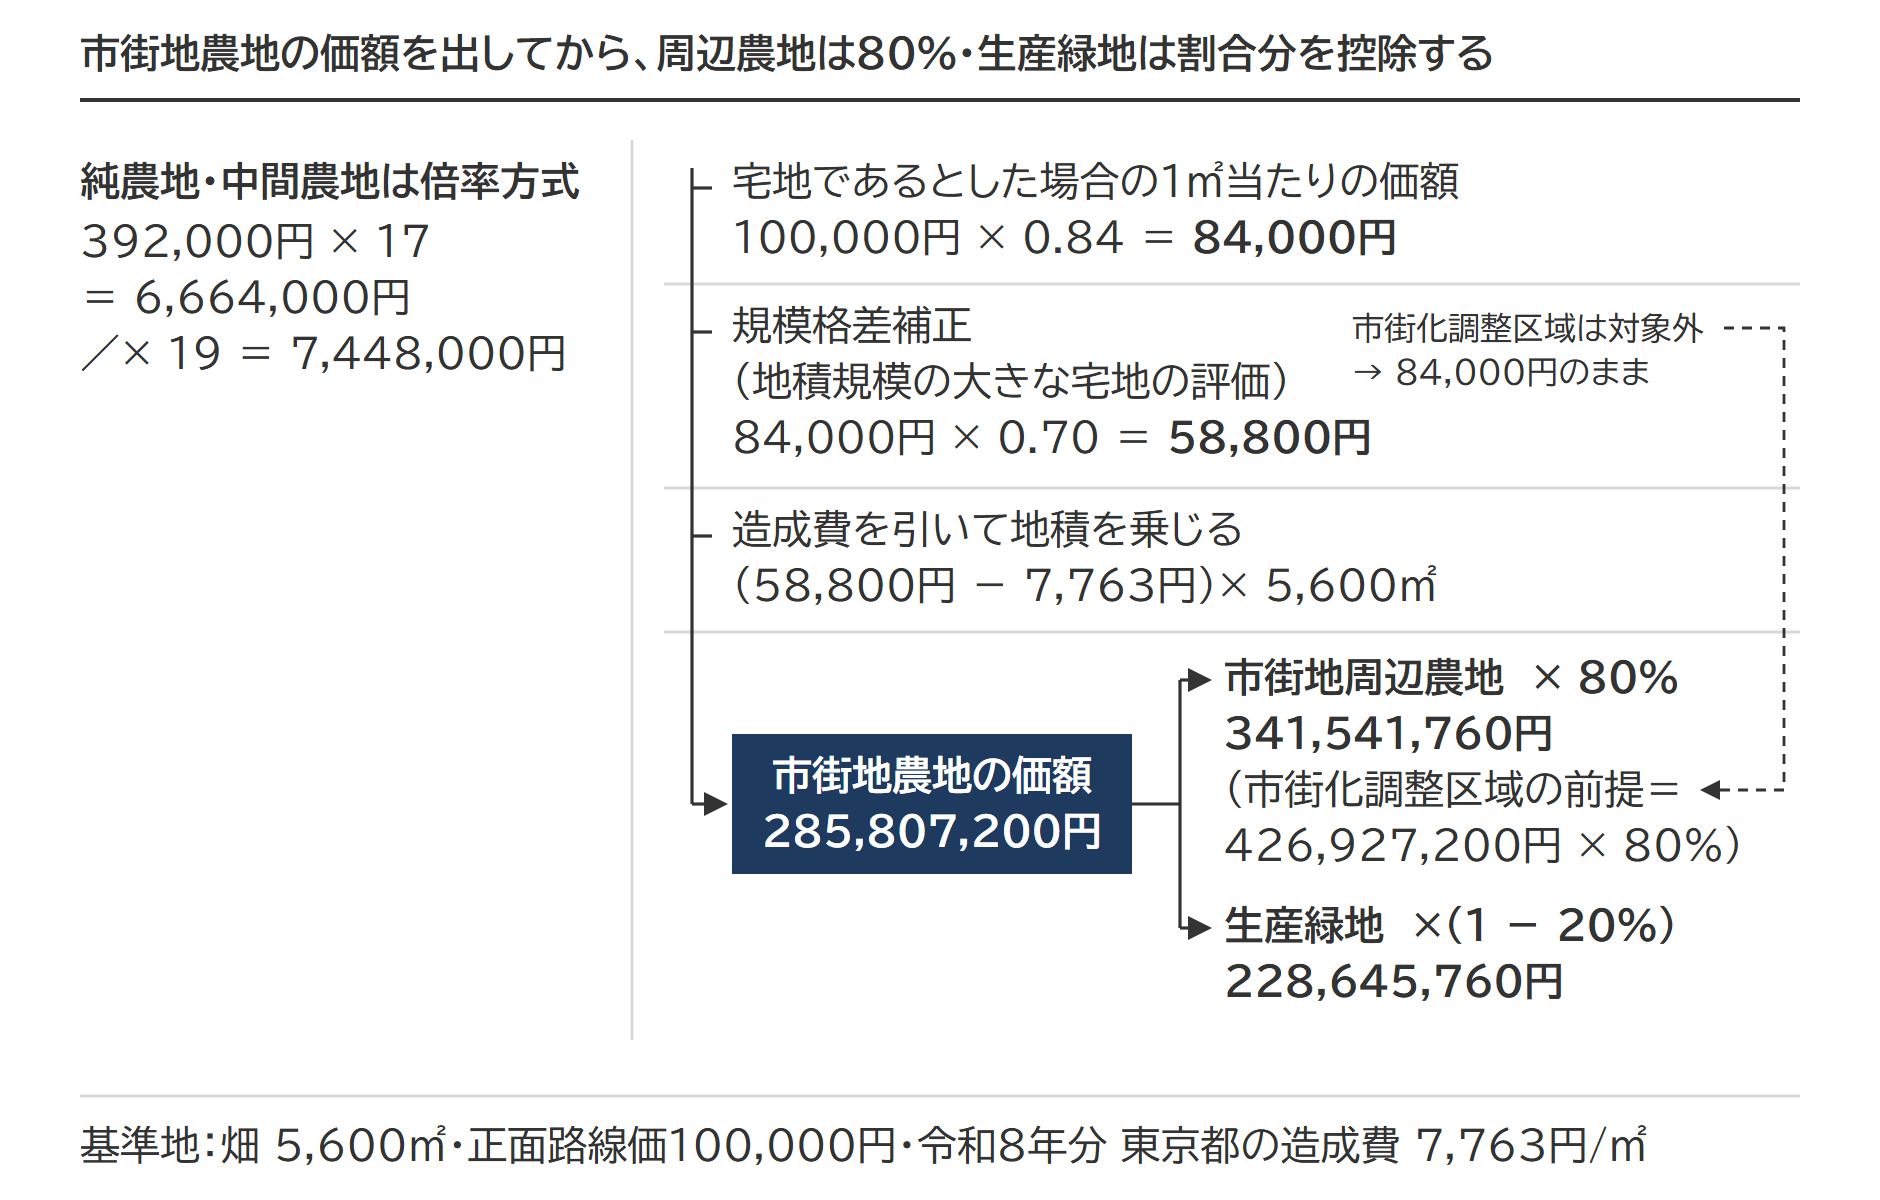
計算の順序は、宅地であるとした場合の1㎡当たりの価額を出し(画地調整のあとに規模格差補正)、造成費を引いて地積を乗じ、市街地農地の価額を求めるところまでが共通です。市街地周辺農地はその価額の80%、生産緑地はその価額から割合分を控除します。市街地農地の価額が、市街地周辺農地と生産緑地の計算の起点です。
出典:令和8年分 財産評価基準書 東京都 宅地造成費の金額表(PDF)|国税庁/令和8年分 財産評価基準書 東京都 評価倍率表 あきる野市(PDF)|国税庁
純農地・中間農地(田・畑)の計算|固定資産税評価額×倍率
純農地と中間農地は、固定資産税評価額に国税局長の定める倍率を乗じた金額で評価します。倍率は田と畑の別に、地域ごとに評価倍率表に載っています。田は「田」の欄の倍率を使い、あきる野市の網代なら、田は純25・中30、畑は純17・中19です。
基準地の畑(固定資産税評価額392,000円)が農用地区域内にあれば純農地で、倍率表の「純 17」を乗じた6,664,000円が評価額です。農用地区域の外で「中 19」の地域にあれば中間農地になり、392,000円 × 19 = 7,448,000円です。固定資産税評価額が仮に同じ392,000円の田なら、純農地は392,000円 × 25 = 9,800,000円になります(田と畑で固定資産税評価額は違います)。
倍率は年分ごとに改定されます。申告では、課税時期(相続の開始の日)の属する年分の倍率表を使います。
市街地農地・市街地周辺農地・生産緑地の計算は各記事で
市街地農地の宅地であるとした場合の価額の出し方、平坦地と傾斜地の造成費の表、市街地農地等の評価明細書の記載例は、市街地農地の相続税評価の計算方法と評価明細書の書き方にあります。
市街地周辺農地は、市街地農地であるとした場合の価額の80%で評価します(財基通39)。80%にする理由と計算の手順は、市街地周辺農地を80%で計算する手順に整理しています。
生産緑地は、生産緑地でないものとして評価した価額(市街地農地の価額)から、課税時期に買取りの申出(市町村長に時価で買い取るよう申し出ること)ができるかどうかで決まる割合を控除して評価します。申出ができないものは申出ができる日までの期間に応じて10%から35%、申出ができるものと申出をしていたものは5%です。申出から3か月を過ぎたものは減額がありません。主たる従事者の判定と割合の表、計算例は生産緑地の5%〜35%の減額割合で確かめられます。
出典:財基通39 市街地周辺農地の評価/財基通40-3 生産緑地の評価
耕作権の評価(純農地・中間農地は50%、市街地農地等は離作料等を参酌)
耕作権とは、農地法の農地または採草放牧地の上にある賃借権のうち、同法18条1項本文(賃貸借の解約等の制限)の適用があるものです。農地法3条の許可を受けずに他人に耕作させている、いわゆるヤミ小作には耕作権が認められません。その農地は自用地(他人の権利が付いていない土地)として評価します。
貸している農地に耕作権があるかどうかは、小作料を受け取っているかでは決まりません。農業委員会が農地ごとに作る農地台帳に賃借権の設定が記録されているか、許可を受けた契約書が残っているかで確かめます。書面のないまま長く貸していた農地について、事実上の耕作権があるとして減額を求めても、認められないと考えられます。
出典:質疑応答事例 農地法の許可を受けないで他人に耕作させている農地の評価/農地法3条(e-Gov法令検索)/農地法52条の2(e-Gov法令検索)
| 農地の区分 | 耕作権の価額 |
|---|---|
| 純農地・中間農地 | 自用地としての価額 × 50%(別表1の耕作権割合) |
| 市街地周辺農地・市街地農地 | その農地が転用される場合に通常支払われるべき離作料の額、付近の宅地の借地権の価額等を参酌して求めた金額。東京都の財産評価基準書は、35%を乗じた価額で評価しても差し支えないとしています |
ほかの国税局の管内では、その局の財産評価基準書で割合の定めを確かめます。基準地で計算すると次のとおりです。
- 中間農地(7,448,000円)の耕作権:7,448,000円 × 50% = 3,724,000円
- 市街地農地(285,807,200円)の耕作権(東京都の35%):285,807,200円 × 35% = 100,032,520円
出典:財基通42 耕作権の評価/令和8年分 財産評価基準書 東京都 耕作権の評価|国税庁
永小作権は、小作料を支払って他人の土地で耕作または牧畜をする民法上の権利で、耕作権とは別の権利です。価額は、自用地としての価額に相続税法23条の残存期間に応じた割合(10年以下は5%、以後5年ごとに上がり、50年超は90%)を乗じて求めます。存続期間の定めがない永小作権は、別段の慣習がなければ存続期間を30年とみなすため、割合は40%です。
出典:相続税法23条(e-Gov法令検索)/民法270条(e-Gov法令検索)
貸し付けられている農地の評価(耕作権・永小作権・その他の形態)
耕作権や永小作権の目的となっている農地は、自用地としての価額からその権利の価額を控除して評価します。自用地としての価額とは、財産評価基本通達37から40で区分ごとに評価した農地の価額です。
貸し付けられている農地の評価額
耕作権の目的となっている農地 = 自用地としての価額 - 耕作権の価額
永小作権の目的となっている農地 = 自用地としての価額 - 永小作権の価額
- 中間農地(基準地):7,448,000円 - 3,724,000円 = 3,724,000円
- 市街地農地(基準地・東京都の35%):285,807,200円 - 100,032,520円 = 185,774,680円
その他の形態で貸し付けられている農地(5%・20%・30%)
農地法18条の解約制限が及ばない貸付けには、耕作権の価額は生じません。その代わりに、国税庁の質疑応答事例と個別通達が、貸付けの形態ごとに自用地としての価額から控除する割合を示しています。
| 貸付けの形態 | 控除する割合 | 補足 |
|---|---|---|
| 10年以上の期間の定めのある賃貸借 | 5% | 賃借権の価額(5%相当額)は課税価格に算入しない |
| 令和4年法律第56号による改正前の農業経営基盤強化促進法の農用地利用集積計画の公告による賃借権 | 5% | 改正後の農用地利用集積等促進計画の公告による賃借権は、次の農地中間管理機構の行と同じ扱い |
| 農地中間管理機構への賃貸借 | 5% | 農地法3条1項14号の2に基づく貸付けのうち賃貸借期間が10年未満のものは除き、耕作権の目的となっている農地として評価する |
| 都市農地の貸借の円滑化に関する法律の認定事業計画に従う賃借権 | 5% | 自用地としての価額は、生産緑地として評価した価額(財産評価基本通達40-3) |
| 特定農地貸付法により地方公共団体に貸し付けた市民農園 | 20% | 条例で設置・貸付期間20年以上・正当な理由がない限り更新・中途の返還を求めない、の全部を満たすもの。満たさなければ賃借権の残存期間に応じた法定地上権割合の2分の1。生産緑地の斟酌とあわせて行い、申告書に一定の書類を添付する |
| 特定市民農園の用地として貸し付けられている土地 | 30% | 都道府県知事等の認定を受けた市民農園の用地。地方公共団体の長の証明書(相続人等全員の同意の申出書付き)を所轄税務署長に提出する |
基準地の中間農地(7,448,000円)を10年以上の期間の定めのある賃貸借で貸していれば、7,448,000円 ×(1 - 5%)= 7,075,600円です。市民農園の20%は、生産緑地の割合を控除した価額にさらに乗じます。
出典:質疑応答事例 10年以上の期間の定めのある賃貸借により貸し付けられている農地の評価/質疑応答事例 農用地利用集積計画の公告により賃借権が設定されている農地の評価/質疑応答事例 農地中間管理機構に賃貸借により貸し付けられている農地の評価/質疑応答事例 認定事業計画に基づき貸し付けられている農地の評価/質疑応答事例 市民農園として貸し付けている農地の評価/個別通達 特定市民農園の用地として貸し付けられている土地の評価について
留意点(宅地化が困難な市街地農地・地積規模の大きな宅地)
宅地比準方式で計算した価額が近隣の純農地に比準した価額を下回る市街地農地は、経済合理性の観点から宅地への転用が見込めないものとして、純農地の価額により評価します。市街地周辺農地を純農地の価額に比準して評価するときは、80%に減額する必要はありません。判定の基準と計算例は宅地化が困難な市街地農地の評価に、市街地山林の同じ判定は市街地山林の純山林比準に切り替える判断基準にあります。
地積規模の大きな宅地の評価は、要件を満たせば宅地比準方式で評価する市街地農地と市街地周辺農地にも適用されます。路線価地域では普通商業・併用住宅地区と普通住宅地区にあるものに限られ、多額の造成費や急傾斜で宅地への転用が見込めない農地は対象になりません。要件の確認の手順は地積規模の大きな宅地の要件で整理しています。
出典:令和8年分 財産評価基準書 東京都 宅地造成費の金額表(PDF)|国税庁/地積規模の大きな宅地の評価-市街地農地等|国税庁
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 駐車場として貸している土地の相続税評価|自分で経営していれば設備があっても自用地で、土地そのものを貸したときに賃借権を引く
 農地の納税猶予|猶予される税額は農業相続人に集まり、20年で免除されるかは農地の種類と農業相続人の区分で決まる
 貸し付けられている雑種地の相続税評価|地上権に準ずる賃借権とそれ以外の計算方法
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。