この記事の要点
- 申告期限は、相続の開始を知った日の翌日から10か月です(相法27①)。死亡の日とは限らず、認知の裁判や遺贈を後で知った人は、起算日が人ごとにずれます(相基通27-4)。
- 満了日は10か月後の応当日(起算日と同じ日付の日)の前日です。応当日がない月は末日です(通則法10①三)。8月30日の死亡(応当日なし→月末)と31日の死亡(応当日7月1日の前日)は、どちらも翌年6月30日が期限。土日祝・12月29〜31日なら翌日です。
- 納税の期限も同じ日です(相法33)。延納・物納の申請も納期限まで(相法39①・42①)。期限後申告なら申告書を出した日が納期限になり、その翌日から2か月を過ぎるまでは延滞税が低い方の割合(令和8年は2.8%)です。
- 分割が決まらなくても期限は動きません。法定相続分で申告し、申告期限後3年以内の分割見込書は期限後申告書にも付けられます(相法19の2③・措法69の4⑦)。
- 遅れると無申告加算税(調査の通知前の自主申告は5%)と延滞税がかかり、どちらも債務控除に入りません。無申告加算税が0円になるのは、納税は期限内で申告だけ1か月以内に遅れた場合です(通則法66⑨・令27の2)。
相続税の申告期限は、相続の開始を知った日の翌日から10か月です。死亡の日から数えるとは限らず、10か月後の「どの日」が期限かにも数え方の決まりがあります。
1日ずれれば期限後申告(期限を過ぎてから出す申告)になり、本税のほかに無申告加算税と延滞税がかかります。期限後申告でも配偶者の税額軽減と小規模宅地等の特例は使えますが、遅れた分の税は戻りません。
相続税の申告期限は「知った日の翌日から10か月」
相続税法27条1項は、申告書の提出期限を「その相続の開始があつたことを知つた日の翌日から十月以内」と定めています。数え始めるのは死亡の日ではなく、相続の開始を知った日の翌日です。
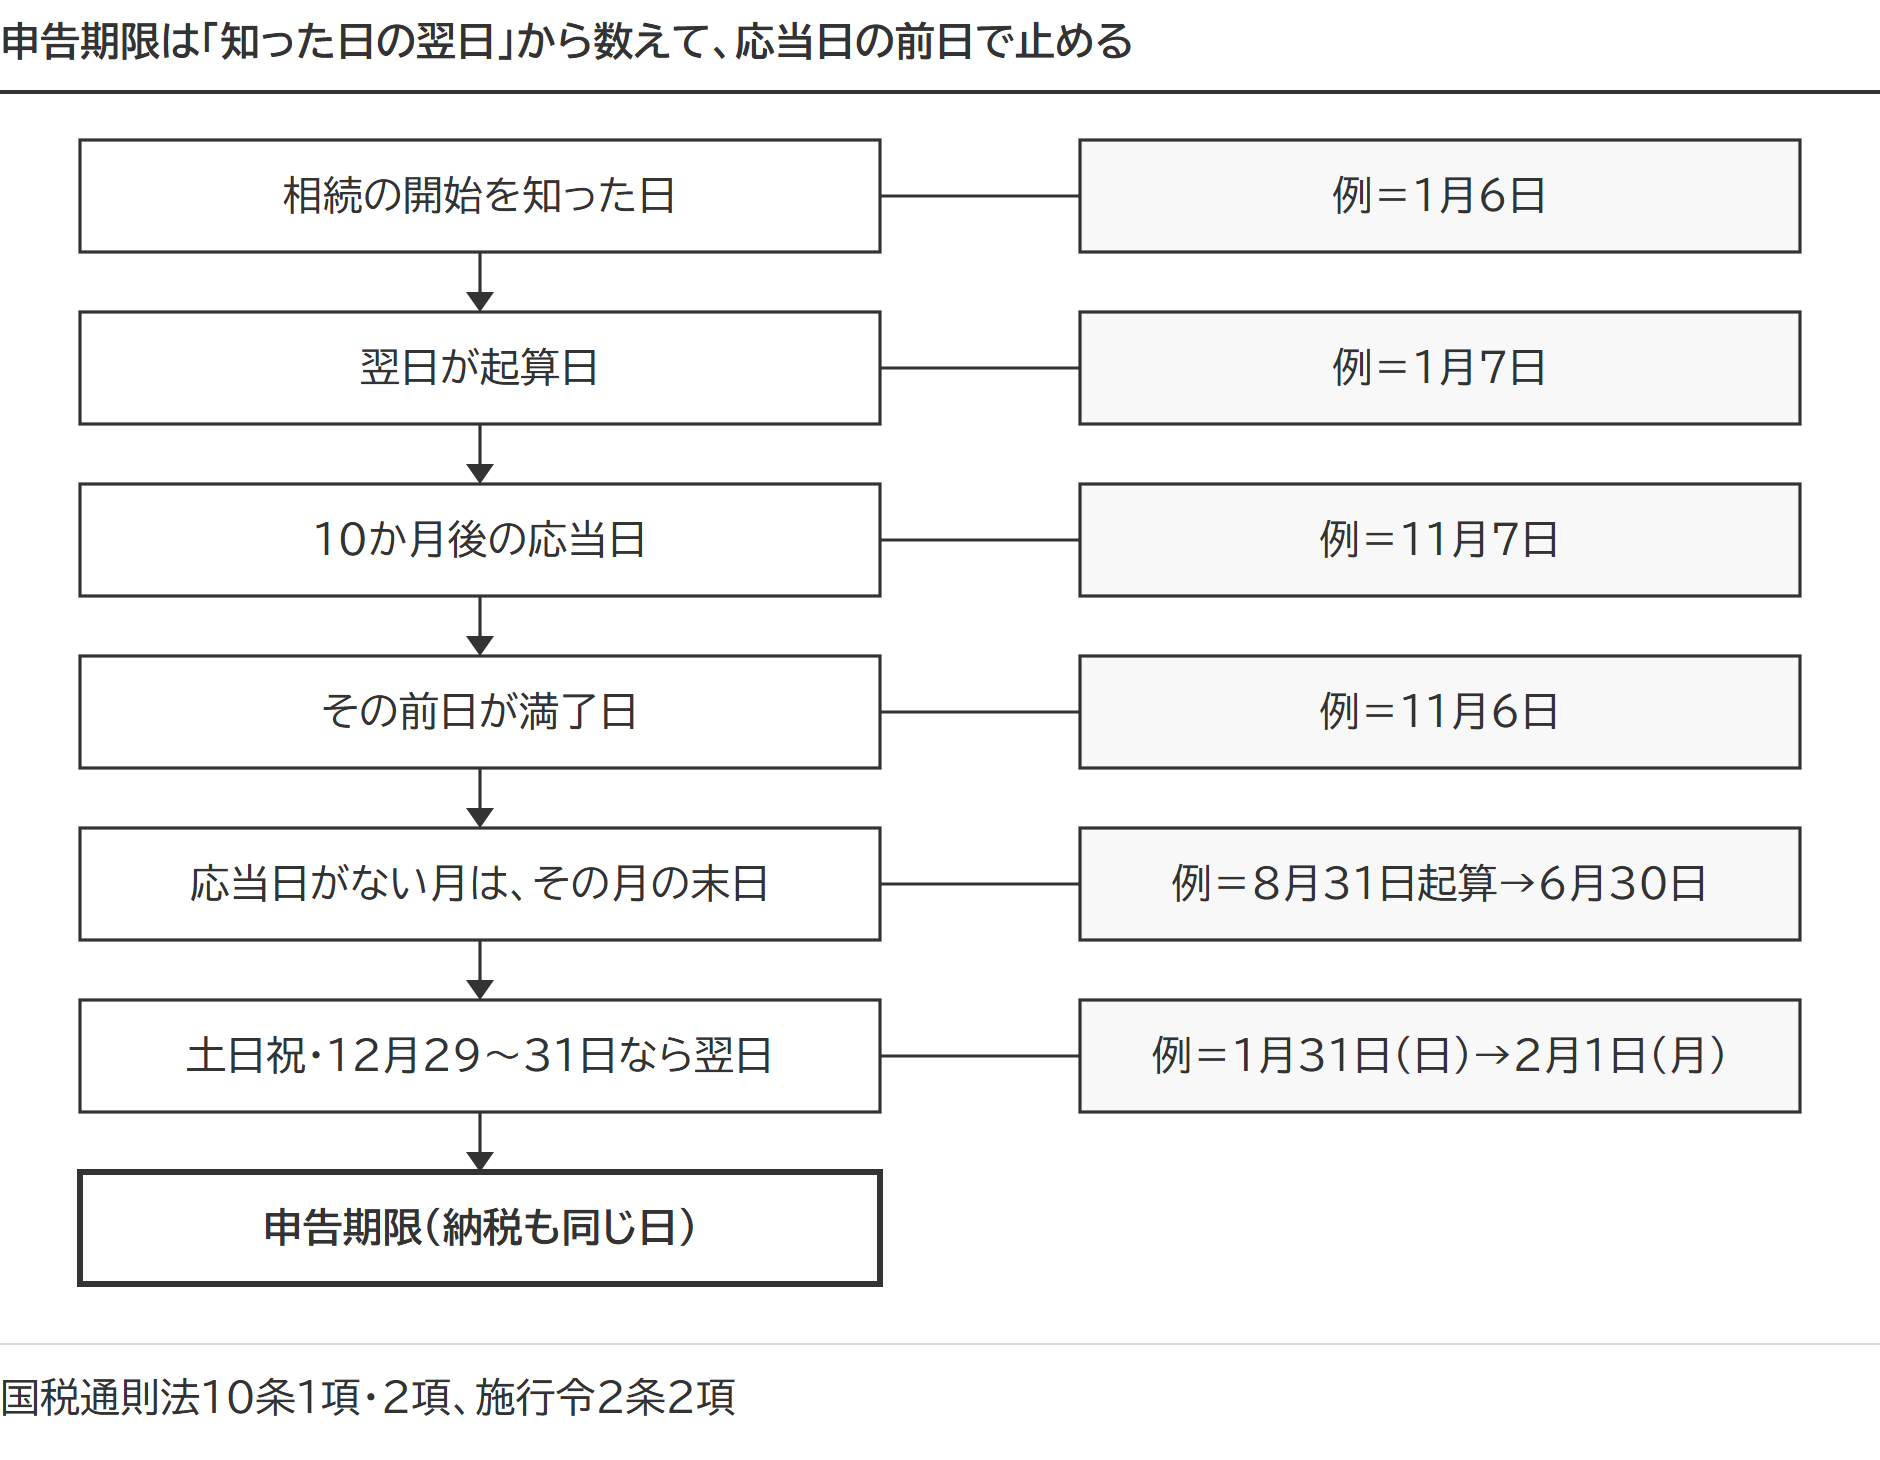
国税庁は、知った日を「通常の場合は、被相続人の死亡の日」とし、1月6日に死亡した場合の期限をその年の11月6日と説明しています。申告書を出す先は、被相続人が亡くなった時の住所地の税務署です(相法附則3項・相基通27-3)。相続人の住所地ではありません。
申告が要るのは、課税価格の合計額(小規模宅地等の特例を使わずに計算した、財産から債務を引いた金額)が遺産に係る基礎控除額を超え、自分に税額が出る人です。配偶者の税額軽減は税額を減らす規定、小規模宅地等の特例は申告書に適用を書いて使う規定なので、特例で税額が0円になる人にも申告は要ります。
納税管理人(国内で税の手続きを代わりに受ける人)の届出をしないまま日本に住所も居所もなくなる人は、10か月を待たず、その日までが期限です(相法27条1項の括弧書き)。
出典:相続税法27条(e-Gov法令検索)/No.4205 相続税の申告と納税|国税庁
ご相談のご案内
申告と納税は、期限から逆算して準備を進めます相続税の申告と納税の期限は、相続の開始を知った日の翌日から10か月以内です。書類の収集から申告・納税まで、相続税申告としてお受けしています。
起算日になる「知った日」は人ごとに動く
起算日は、自分のために相続の開始があったことを知った日の翌日です(相基通27-4)。相続人が何人かいれば、知った日は1人ずつ判定します。
「知った日の翌日から」は、義務を課す条文の書き方です。相続税法27条1項も、準確定申告(亡くなった人の所得税の申告)を定める所得税法125条1項も、同じ言い方で期限を置いています。
| 相続人・受遺者 | 「知った日」になる日 |
|---|---|
| 失踪の宣告で死亡とみなされた人の相続人・受遺者 | 失踪の宣告の審判の確定を知った日 |
| 相続人になるはずだった人への失踪の宣告で、相続人になった人 | その審判の確定を知った日 |
| 失踪の宣告の取消しで相続人になった人 | 取消しの審判の確定を知った日 |
| 認知の裁判、または廃除の取消しの裁判で相続人になった人 | その裁判の確定を知った日 |
| 嫡出否認の裁判、または廃除の裁判で相続人になった人 | その裁判の確定を知った日 |
| 胎児 | 法定代理人が、その胎児が生まれたことを知った日 |
| 相続の開始を知る力がない幼児など | 法定代理人が相続の開始を知った日(相続開始の時に法定代理人がいなければ、後見人が選任された日) |
| 遺贈で財産を取得した人(相続人以外) | 自分のためにその遺贈があったことを知った日 |
| 停止条件付きの遺贈で財産を取得した人 | その条件が成就した日 |
相続時精算課税(生前の贈与を相続のときにまとめて精算する制度)で贈与を受けていた人は、表のどれに当たるかにかかわらず、贈与をした人が死亡したこと(失踪の宣告の確定を含みます)を知った日が「知った日」です。
期限が動いても、財産を評価する日は動きません。相基通27-4の(注)が、課税価格に入れる価額を相続開始の時の価額としているためです。
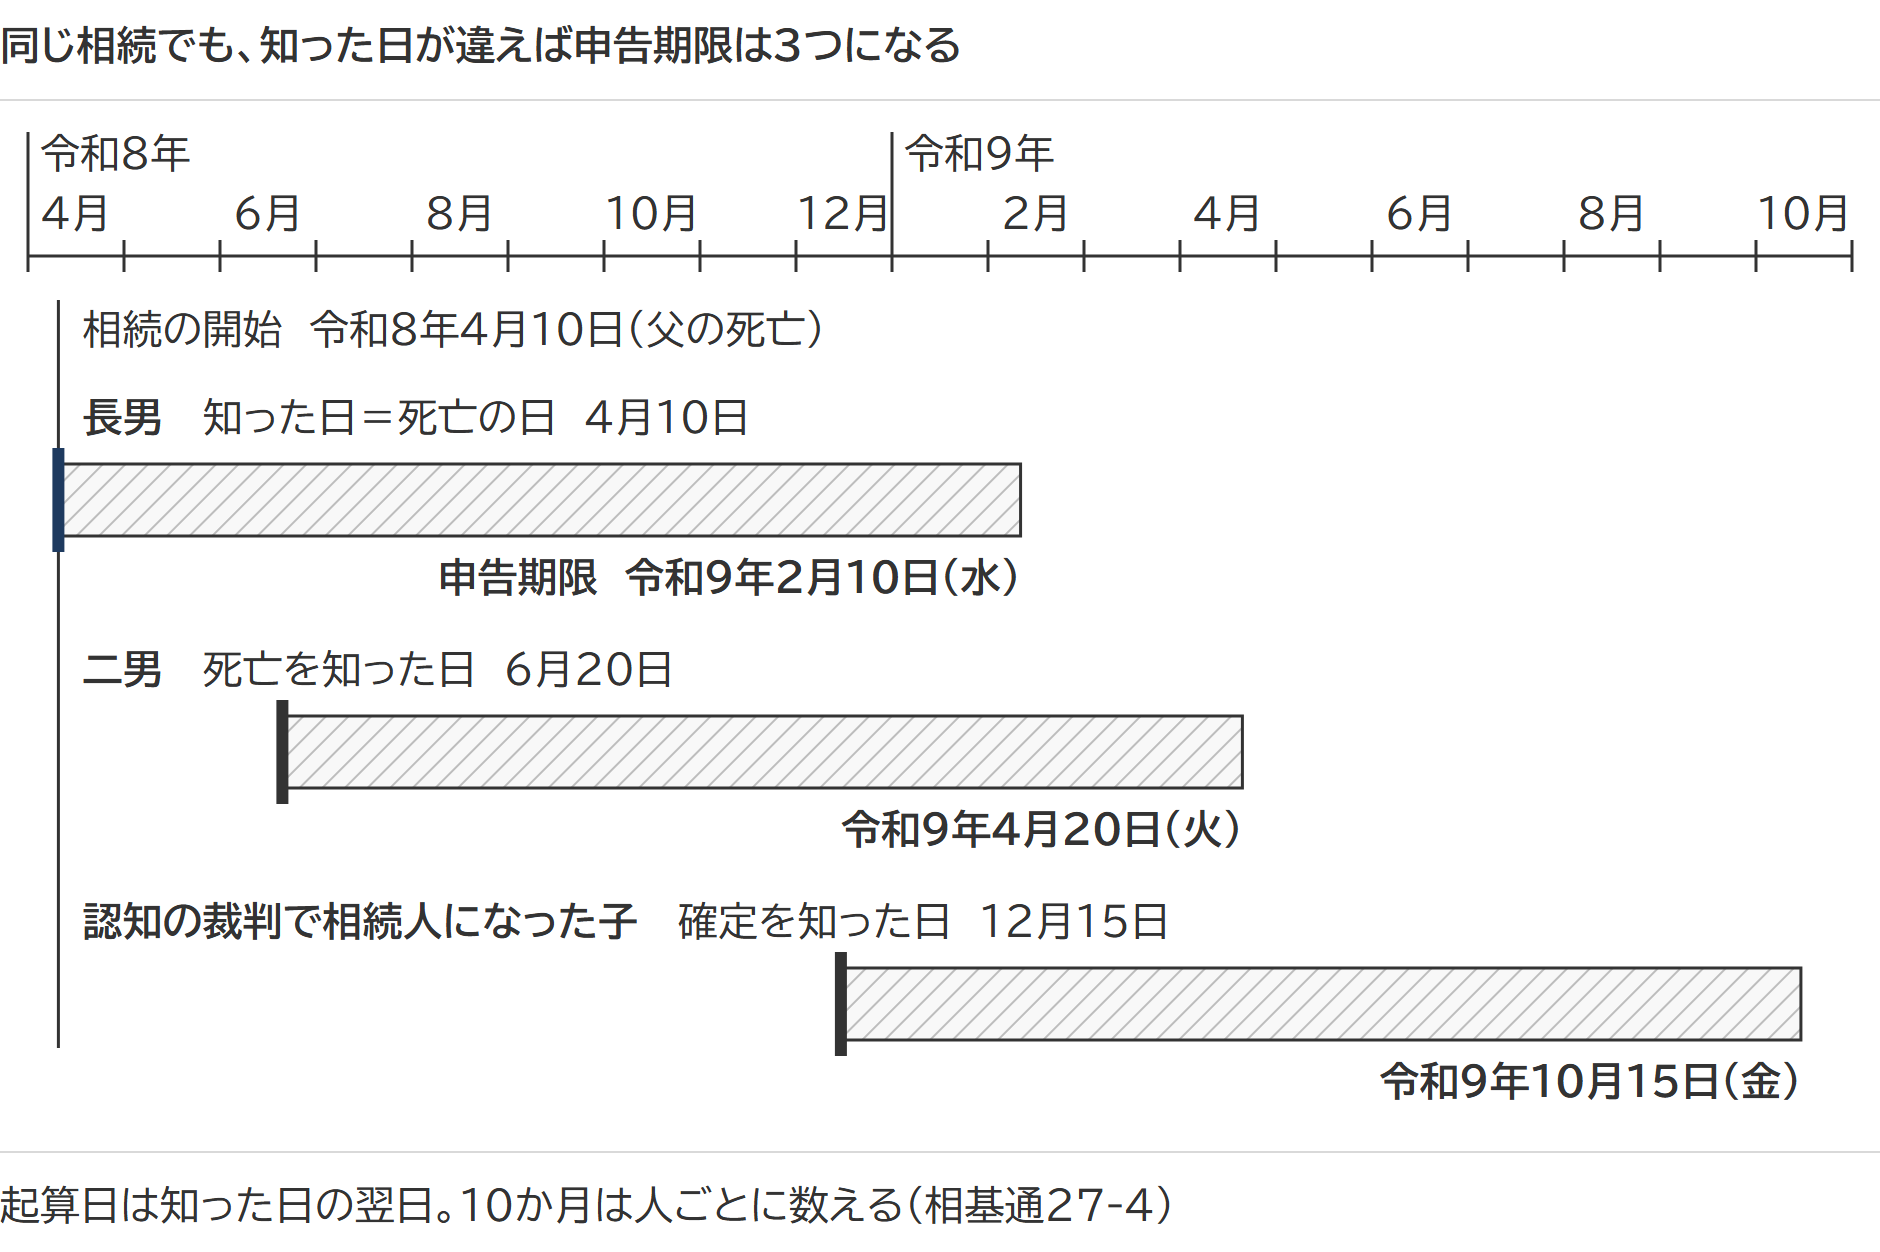
令和8年4月10日に父が亡くなり、相続人が3人いるとします。死亡の日に知った長男の期限は令和9年2月10日(水)。疎遠で6月20日に死亡を知った二男は、令和9年4月20日(火)までです。認知の裁判が12月15日に確定したことを同じ日に知った子は、令和9年10月15日(金)が期限になります。
出典:相続税法基本通達27-4(「相続の開始があったことを知った日」の意義)|国税庁
申告しないまま相続人が亡くなると、期限は新しい10か月に置き換わる
申告書を出すべき人が、期限の前に申告しないまま亡くなることがあります。その人が出すはずだった申告書は、その人の相続人が、その人の相続の開始を知った日の翌日から10か月以内に出します(相法27条2項)。もとの期限が延びるのではなく、新しい10か月への置き換えです。
父が令和8年4月10日に亡くなり、母が父の分を申告しないまま12月1日に亡くなったとします。母が出すはずだった父の相続の申告書は、母の相続人である子が令和9年10月1日(金)までに出します。子が自分の分として出す父の相続の申告書は、令和9年2月10日のままです。父と母の相続が重なる場面では、相次相続控除の計算もあわせて確かめておきましょう。
10か月後の「どの日」が期限か|応当日の前日・月末・休日
期限の日は、起算日から10か月後の応当日(起算日と同じ日付の日)の前日です(通則法10条1項3号)。知った日と同じ日付の10か月後、と読み替えるとすぐに数えられます。
応当日がない月は、その月の末日が満了日です。満了日が日曜日・祝日・土曜日・12月29日から31日に当たれば、翌日が期限です(通則法10条2項・通則令2条2項)。
| 知った日 | 起算日 | 10か月後の応当日 | 満了日 | 申告期限 |
|---|---|---|---|---|
| 令和8年1月6日(火) | 1月7日 | 令和8年11月7日 | 11月6日(金) | 11月6日(金) |
| 令和8年8月29日(土) | 8月30日 | 令和9年6月30日 | 6月29日(火) | 6月29日(火) |
| 令和8年8月30日(日) | 8月31日 | なし※ | 6月30日(水) | 6月30日(水) |
| 令和8年8月31日(月) | 9月1日 | 令和9年7月1日 | 6月30日(水) | 6月30日(水) |
| 令和8年3月31日(火) | 4月1日 | 令和9年2月1日 | 1月31日(日) | 2月1日(月) |
※6月31日がないため、その月の末日に満了します(通則法10条1項3号ただし書)。
8月30日の死亡は応当日がないため月末に、8月31日の死亡は応当日(7月1日)の前日に満了し、どちらも翌年6月30日が期限になります。
郵便で出すなら、通信日付印(消印)の日が提出した日です(通則法22条)。
出典:国税通則法10条(e-Gov法令検索)/国税通則法施行令2条(e-Gov法令検索)
申告期限が延びる場面|原則は申請が要る
期限が延びるのは、災害その他やむを得ない理由があるとき(通則法11条)と、相続税の通達が挙げる場面(相基通27-5・27-6)です。原則は税務署長への申請で延びますが、国税庁長官が地域や対象者を指定した災害では、申請しなくても延びます(通則令3条)。
相基通27-5が挙げる主な事由は次のとおりです。相続人の異動(認知・廃除・嫡出否認の裁判の確定、失踪の宣告、胎児の出生など)、遺留分侵害額の請求(最低限の取り分を金銭で求める請求)で支払う金額の確定、遺贈に関する遺言書の発見または遺贈の放棄、財産の帰属に関する訴えの判決など、そして退職手当金等の支給額の確定です。これらが申告期限の前1か月以内に生じたとき、事由に当たる本人以外の相続人・受遺者は、申請により事由を知った日から2か月の範囲内で期限を延ばせます。
令和8年4月10日に父が亡くなり、長男の期限が令和9年2月10日だったとしましょう。令和9年1月25日に認知の裁判の確定を知ったなら、長男が申請で延ばせるのは令和9年3月25日(木)までです。父の勤め先からの死亡退職金の額が令和9年1月18日に決まった場合も同じ扱いで、3月18日(木)まで延ばせます。死亡退職金の非課税枠の計算は金額が決まってからです。
相基通27-6は胎児の場合です。相続開始の時に胎児がいて期限までに生まれず、生まれたものとして計算すると全員の申告義務がなくなるときは、生まれた日の後2か月の範囲内で延長できます。
出典:相続税法基本通達27-5・27-6(申告書の提出期限の延長)|国税庁
期限に間に合わないときの申告のしかた
財産の調べが終わらなくても、遺産分割がまとまらなくても、期限は動きません。
財産の全部をつかみ切れていないなら、判明している財産で期限内申告をし、残りが分かった時点で修正申告(税額を増やす申告のやり直し)をします。税務調査の通知が来る前に自分から出す修正申告には、過少申告加算税(少なく申告したときの加算税)がかかりません(通則法65条6項)。
相続人どうしで1通の申告書を共同して出すのは任意です(相法27条5項)。話し合いが止まっていて共同で出せないときは、各人が自分の分を期限内に出せば、その人に無申告加算税はかかりません。
分割が決まっていない財産は、法定相続分で取得したものとして課税価格を計算して申告します(相法55条)。配偶者の税額軽減と小規模宅地等の特例は期限後申告でも使え、未分割の財産があるときの「申告期限後3年以内の分割見込書」(分割の見込みと理由を書く書類)も、期限後申告書に添付できます(相法19条の2第3項・措法69条の4第7項。隠蔽や仮装をして調査の後に申告するときは、隠した財産の分を除いて配偶者の税額軽減を計算します(相続税法19条の2第5項))。分割ができたら、その事由を知った日の翌日から4か月以内に更正の請求(納めすぎた税額の還付を求める手続き)をして、特例を使った税額に直します(相法32条1項)。
見込書の書き方と、3年以内に分割できないときの承認申請は、未分割のまま申告期限を迎えたときの手続きにまとめています。期限後申告での場合分けと、見込書を付け忘れたときの救済(相法19条の2第4項・措法69条の4第8項)を扱うのは、期限後申告でも小規模宅地等の特例を使う条件です。10か月の中で何をいつまでに進めるかの目安は、相続税申告の流れで逆算しています。
出典:相続税法19条の2(e-Gov法令検索)/租税特別措置法69条の4(e-Gov法令検索)
期限後申告になるとかかる税|無申告加算税と延滞税
期限を過ぎても、税務署長の決定(税務署が税額を決める処分)があるまでは期限後申告書を出せます(通則法18条1項)。本税のほかに付くのが、申告の遅れに対する無申告加算税と、納税の遅れに対する利息にあたる延滞税です。
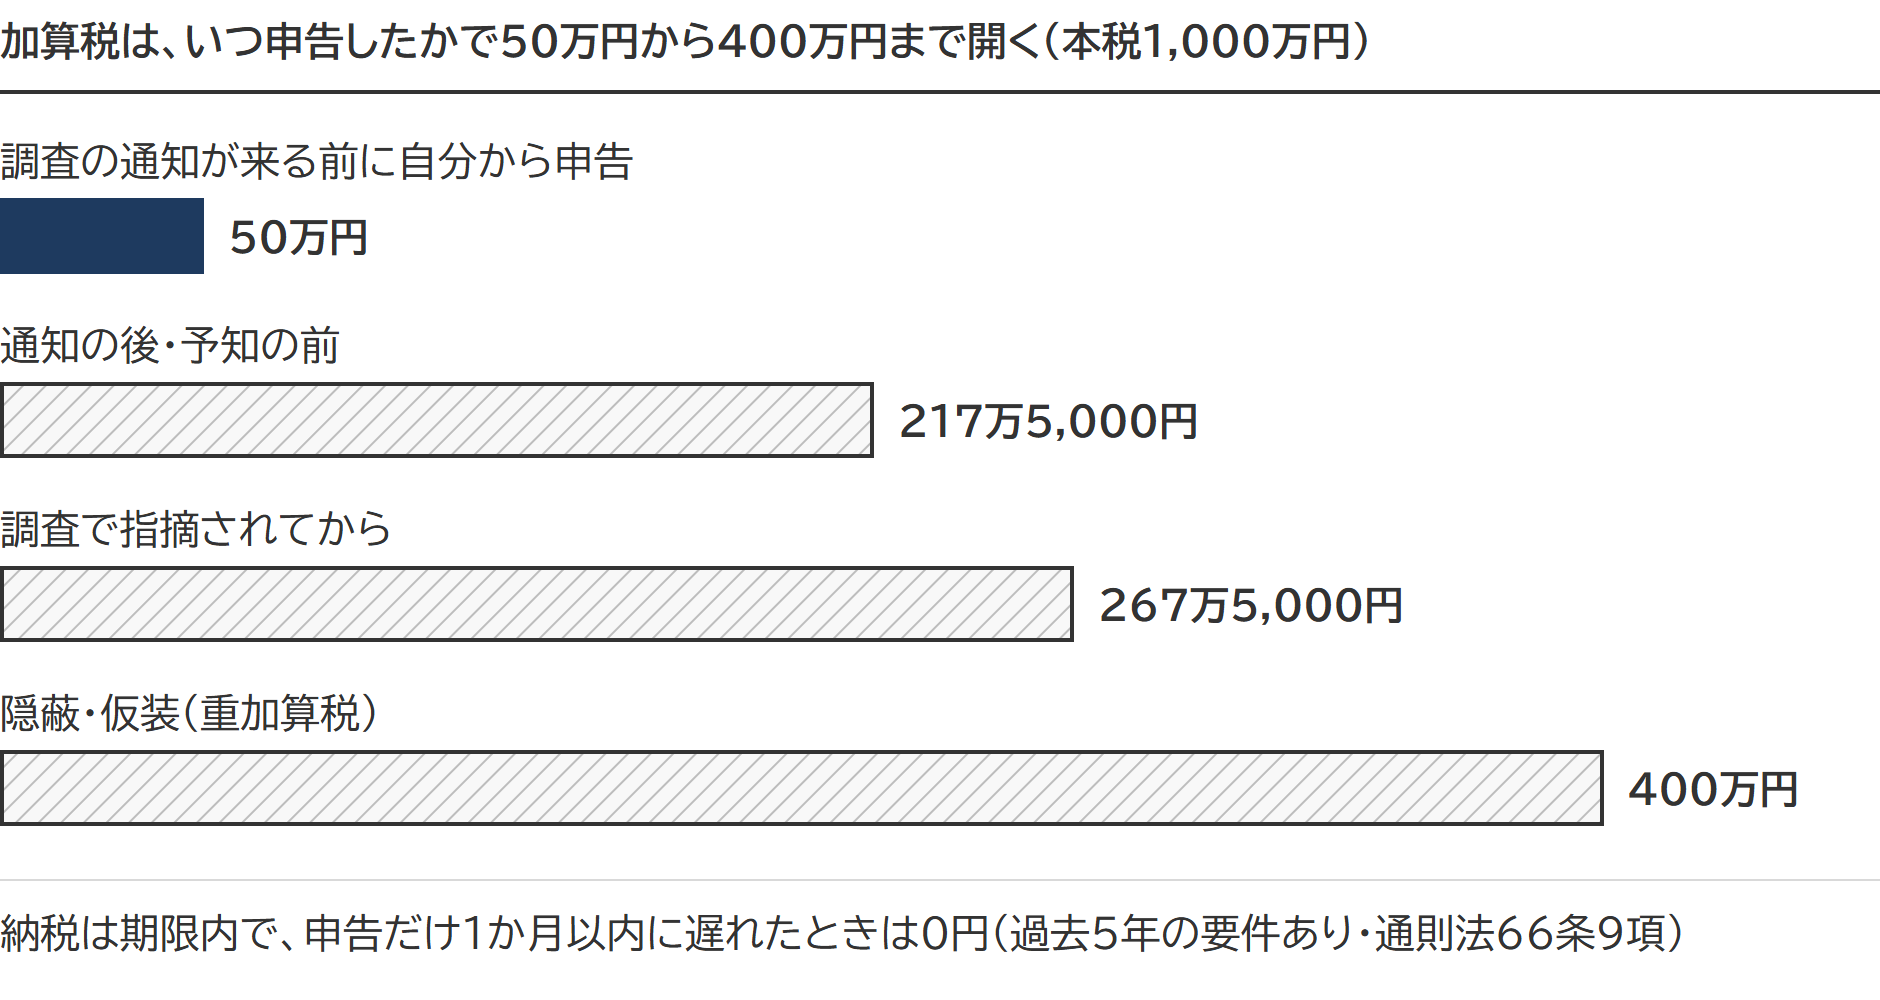
無申告加算税は、いつ申告したかで5%から30%
割合は国税通則法66条が定め、税務調査との前後で変わります。
| 申告した時期 | 割合 | 本税1,000万円の加算税 |
|---|---|---|
| 調査の通知が来る前に自分から申告 | 5%(66条8項) | 50万円 |
| 調査の通知の後、調査で指摘される前 | 10%(50万円を超える部分15%・300万円を超える部分25%) | 217万5,000円 |
| 調査で指摘されてから | 15%(同20%・同30%) | 267万5,000円 |
| 隠蔽・仮装があった場合(重加算税に置き換わる) | 40%(68条2項) | 400万円 |
無申告加算税が0円になる規定もあります(66条9項)。ただし対象は、納税は法定納期限(申告期限と同じ日)までに全額済ませ、申告書だけを期限から1か月以内に遅れて出した人です。過去5年内に、相続税で無申告加算税や重加算税を課されたことも、この規定の適用を受けたこともないことも要ります(通則令27条の2第1項)。申告も納税も遅れた場合には当たりません。
出典:国税通則法66条(e-Gov法令検索)/国税通則法施行令27条の2(e-Gov法令検索)
延滞税は、期限後申告なら申告書を出した日が納期限
延滞税は、法定納期限(法律が定める納付の期限=申告期限と同じ日)の翌日から納めた日までの日数に応じてかかります。令和8年中の割合は、納期限の翌日から2か月を経過する日までが年2.8%、その後が年9.1%です。割合は毎年告示されます。
2か月を数える起点の納期限は、期限内申告なら法定納期限、期限後申告なら申告書を提出した日です(通則法35条2項)。期限後申告書を出した日に本税を納めれば、法定納期限の翌日からの全期間に低い方の2.8%が当たります。提出日の翌日から2か月を過ぎても納めないと、そこから先は9.1%です。
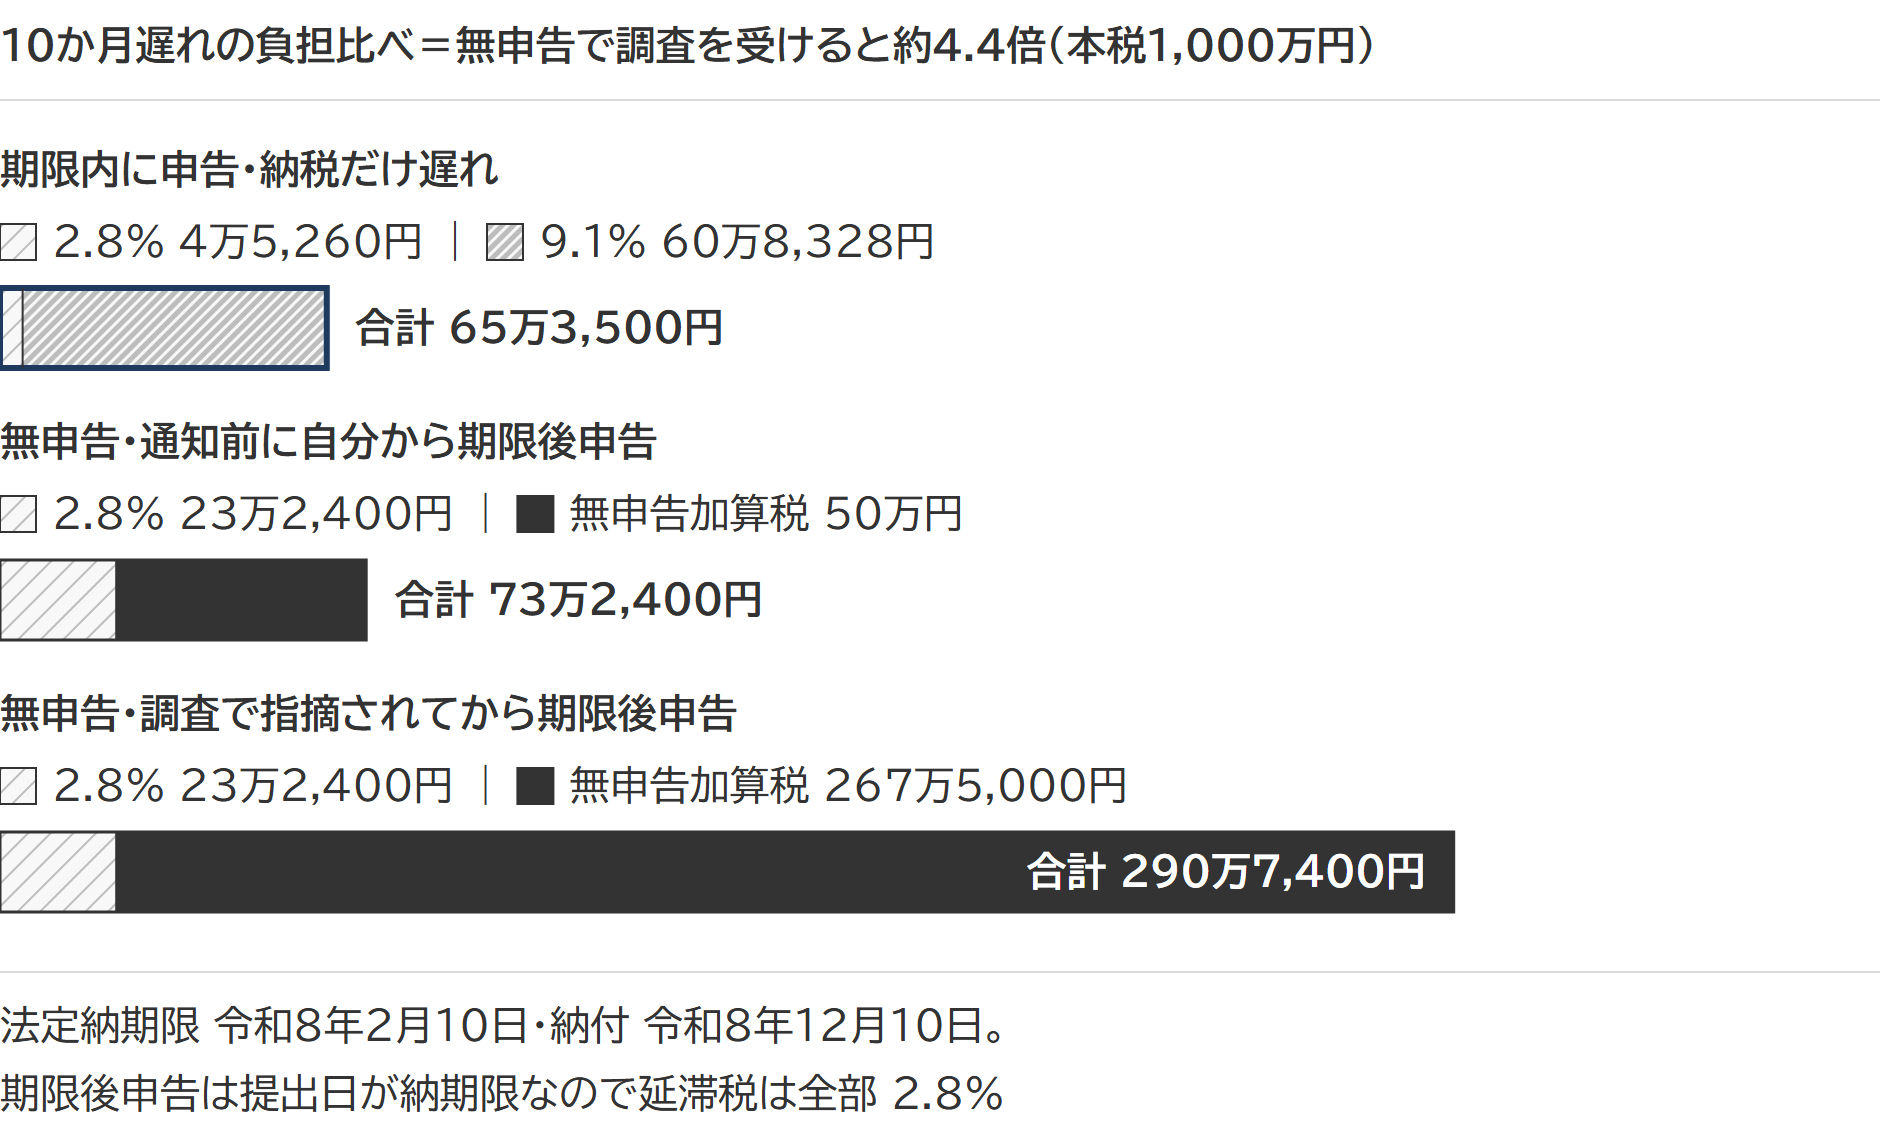
本税1,000万円の納付が10か月遅れた3つの場面
法定納期限は令和8年2月10日(令和7年4月10日に死亡し、同じ日に知った場合)。納付はどの場面も令和8年12月10日です。
| 場面 | 延滞税 | 無申告加算税 | 合計 |
|---|---|---|---|
| 期限内に申告し、納税だけ遅れた | 65万3,500円 | 0円 | 65万3,500円 |
| 無申告のまま、調査の通知が来る前に自分から期限後申告し、同じ日に納付 | 23万2,400円 | 50万円 | 73万2,400円 |
| 無申告のまま調査で指摘を受け、期限後申告し、同じ日に納付 | 23万2,400円 | 267万5,000円 | 290万7,400円 |
延滞税だけを見ると、期限内に申告した側の方が多くなります。9.1%の期間が8か月あるためです。それでも合計では無申告加算税の差が効き、資金が足りなくても、申告書だけは期限内に出しておく方が有利です。
相続税の加算税と延滞税は相続人自身の税なので、債務控除(相続財産から差し引ける被相続人の債務)に入りません。被相続人が納めるはずだった所得税などは債務控除の対象ですが、準確定申告が相続人のせいで遅れて生じた延滞税や加算税は除かれます(相続税法施行令3条1項ただし書)。
出典:延滞税の割合|国税庁/No.9205 延滞税について|国税庁
納税の期限も同じ日|延納・物納の申請と連帯納付
期限内申告書を出した人は、その提出期限までに申告書に書いた税額を納めます(相法33条)。
延納(分けて納める)と物納(財産で納める)の申請の期限は、期限内申告なら申告期限、期限後申告なら申告書を提出する日です(相法39条1項・42条1項)。
同じ被相続人から財産を取得した人は、相続で受けた利益の価額を限度に、互いに連帯して納付する義務を負います(相法34条1項)。ほかの相続人が納めず、税務署長から連帯納付の通知が来ると、自分の分を納め終えていても請求が回ります。外れるのは3つの税額です。申告期限(期限後申告なら提出した日)から5年を経過する日までに税務署長が通知を発していない税額、ほかの相続人が延納の許可を受けた税額、納税の猶予がされた税額(相法34条1項1号から3号)。
よくある質問
相続税の申告期限は6か月と聞きました
いまは10か月です。6か月は平成4年の改正前の期限で、段階的に延び、平成8年1月1日以後に開始した相続から10か月になりました(平成4年法律第16号 附則3条)。
相続人が複数いるとき、10か月の期限は全員同じ日ですか
同じ日とは限りません。知った日は相続人ごとに判定するので、死亡を後から知った人や、認知の裁判で後から相続人になった人の期限だけが後ろにずれます。
申告のあとで財産の漏れや計算違いが見つかりました
税額が増える漏れは、修正申告書で直します(通則法19条1項)。調査の通知が来る前に自分から出せば、過少申告加算税はかかりません。多く計上していた場合は更正の請求をします。期限は申告期限から5年です(通則法23条1項)。未分割だった財産の分割など相続税法32条1項の事由による更正の請求は、その事由を知った日の翌日から4か月以内に出します。相続した財産を売ったときの取得費加算の特例(措法39条1項)も、申告期限の翌日以後3年を経過する日までの譲渡が対象で、申告期限が起点です。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 相続税申告の必要書類一覧|全員に要る書類と、財産・特例で増える書類の境目
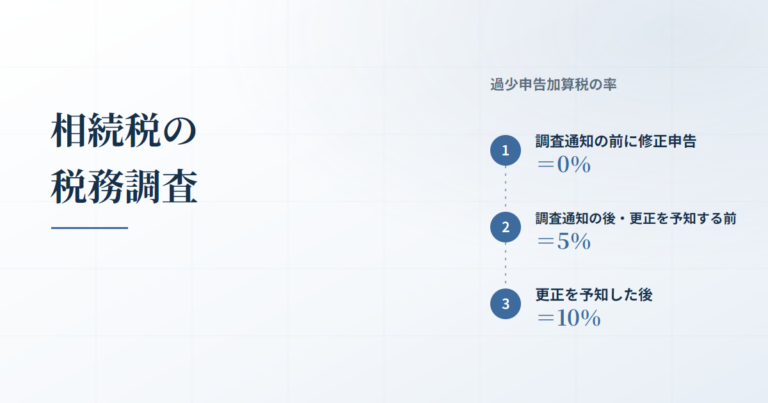 相続税の税務調査|事前通知は調査の範囲を縛らず、加算税の率は調査通知と更正の予知の前か後かで決まる
 重加算税とは|申告漏れの全額ではなく隠蔽・仮装した部分に35%・40%がかかり、単なる申告漏れとの線引きは意図を外からうかがえる行動の有無で決まる
ご相談のご案内
申告と納税は、期限から逆算して準備を進めます相続税の申告と納税の期限は、相続の開始を知った日の翌日から10か月以内です。書類の収集から申告・納税まで、相続税申告としてお受けしています。