この記事の要点
- 婚姻期間20年以上の配偶者から居住用不動産かその取得資金の贈与を受けたとき、贈与税の課税価格から2,000万円を控除できます(相続税法21条の6)。基礎控除に先立って引くので2,110万円まで贈与税は0円。同じ配偶者からは一度だけです。相続税の配偶者控除(配偶者の税額軽減)とは別の制度です。
- 婚姻期間は1年未満を切り上げません。19年11か月では使えず、離婚していた期間は数えません(相続税法基本通達21の6-7・相続税法施行令4条の6)。
- 敷地だけの贈与は、家屋の所有者が配偶者か同居親族のときに限ります。一筆の敷地に住宅と賃貸アパートがあると持分の贈与は土地全体に及んで控除は居住用の割合だけ(公表裁決 平成13年9月13日)、贈与を受けた土地に夫の同族会社が建てた建物に住むと貸付用で使えません(国税庁の質疑応答事例)。
- 申告書(期限後申告・修正申告・更正の請求書も)に記載し、戸籍の謄本・附票と登記事項証明書を添付します。申告書に不動産番号を書けば登記事項証明書は省略できます。
- 贈与税が0円でも登録免許税(2%=相続の5倍)と不動産取得税(相続は非課税)はかかり、贈与した敷地は小規模宅地等の特例の対象外です。相続税がかからない家庭では費用だけが残り、特例が使える敷地では贈与で外れる効果は400万円分に縮みます。使うべきかは相続税がかかるかで決まり、贈与した自宅は配偶者の財産に残って、その配偶者の相続(多くは二次相続)の対象になります。
贈与税の配偶者控除は、婚姻期間が20年以上の配偶者から居住用不動産か、その取得にあてる金銭をもらったとき、贈与税の課税価格から2,000万円を引ける制度です(相続税法21条の6)。基礎控除110万円に先立って引くので、基礎控除と合わせて2,110万円まで贈与税は0円です。おしどり贈与とも呼ばれます。
相続税の配偶者控除(配偶者の税額軽減=1億6,000万円と法定相続分の多いほうまで相続税がかからない仕組み)とは別の制度です。
贈与税が0円でも登録免許税と不動産取得税はかかり、贈与した敷地には小規模宅地等の特例(自宅の敷地の80%減額)が使えません。使うべきかは、相続税がかかる家庭かどうかで決まります。
贈与税の配偶者控除とは|婚姻20年以上の配偶者からの居住用不動産か取得資金の贈与で2,000万円を引く
要件は4つです(相続税法21条の6第1項)。①贈与の時点で婚姻期間が20年以上の配偶者からの贈与であること、②もらったものが専ら居住の用に供する国内の土地・土地の上に存する権利・家屋(居住用不動産)か、その取得のための金銭であること、③翌年3月15日までにその居住用不動産に住み、その後も引き続き住む見込みであること(金銭なら同じ日までに取得して住むこと)、④前年以前に同じ配偶者からの贈与でこの控除を受けていないこと。
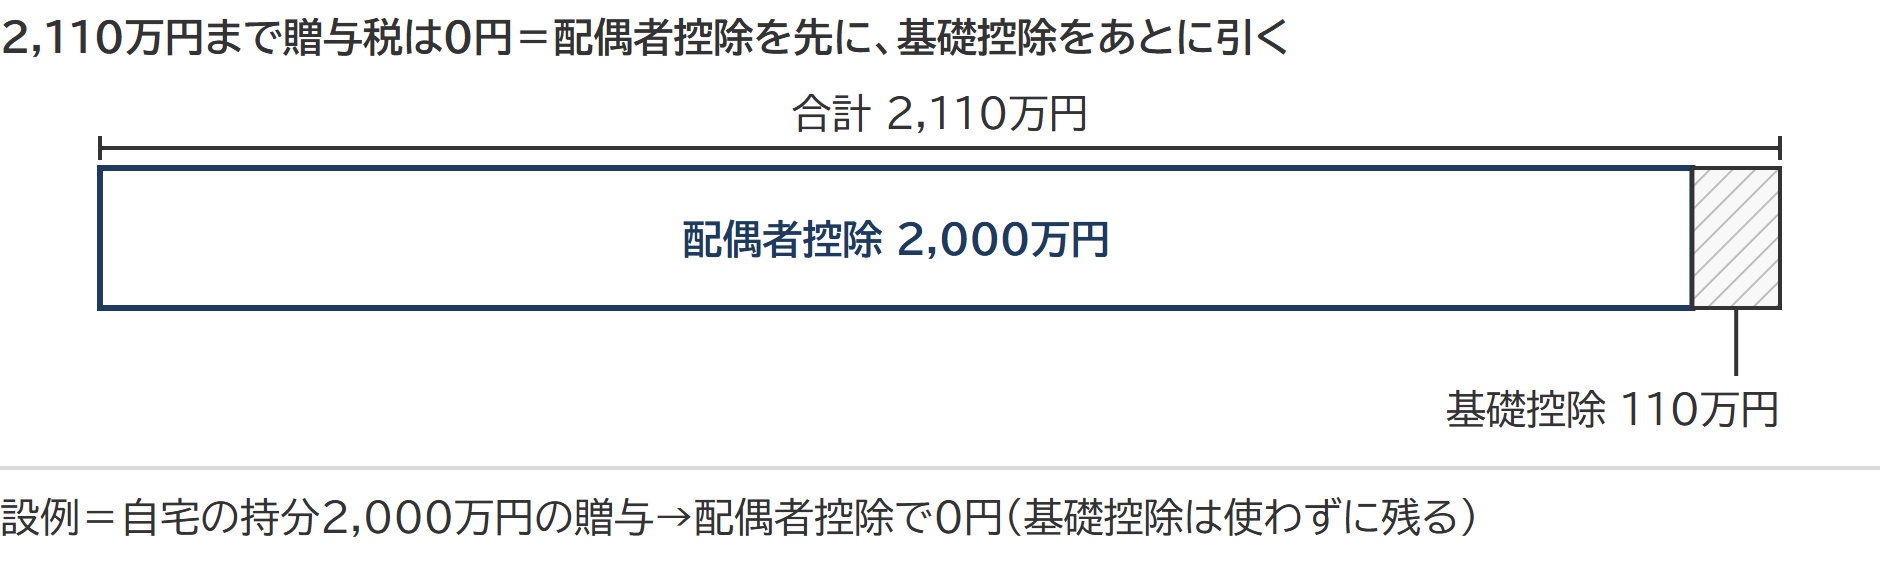
控除額は2,000万円で、居住用不動産の価額と取得にあてた金銭の合計がそれに満たなければ、その合計額までです。基礎控除より先に引きます(相続税法基本通達21の6-6)。
婚姻25年の妻へ、自宅の持分(相続税評価額2,000万円)を贈与した場合
2,000万円 - 2,000万円(配偶者控除) = 0円
0円 - 110万円(基礎控除) = 0円 → 贈与税 0円
一度きりなのは、同じ配偶者からの贈与です(相続税法基本通達21の6-8)。別の相手と再婚し、その婚姻期間が20年以上になれば、あらためて使えます。
出典:相続税法21条の6(e-Gov法令検索)/相続税法基本通達 第21条の6関係|国税庁
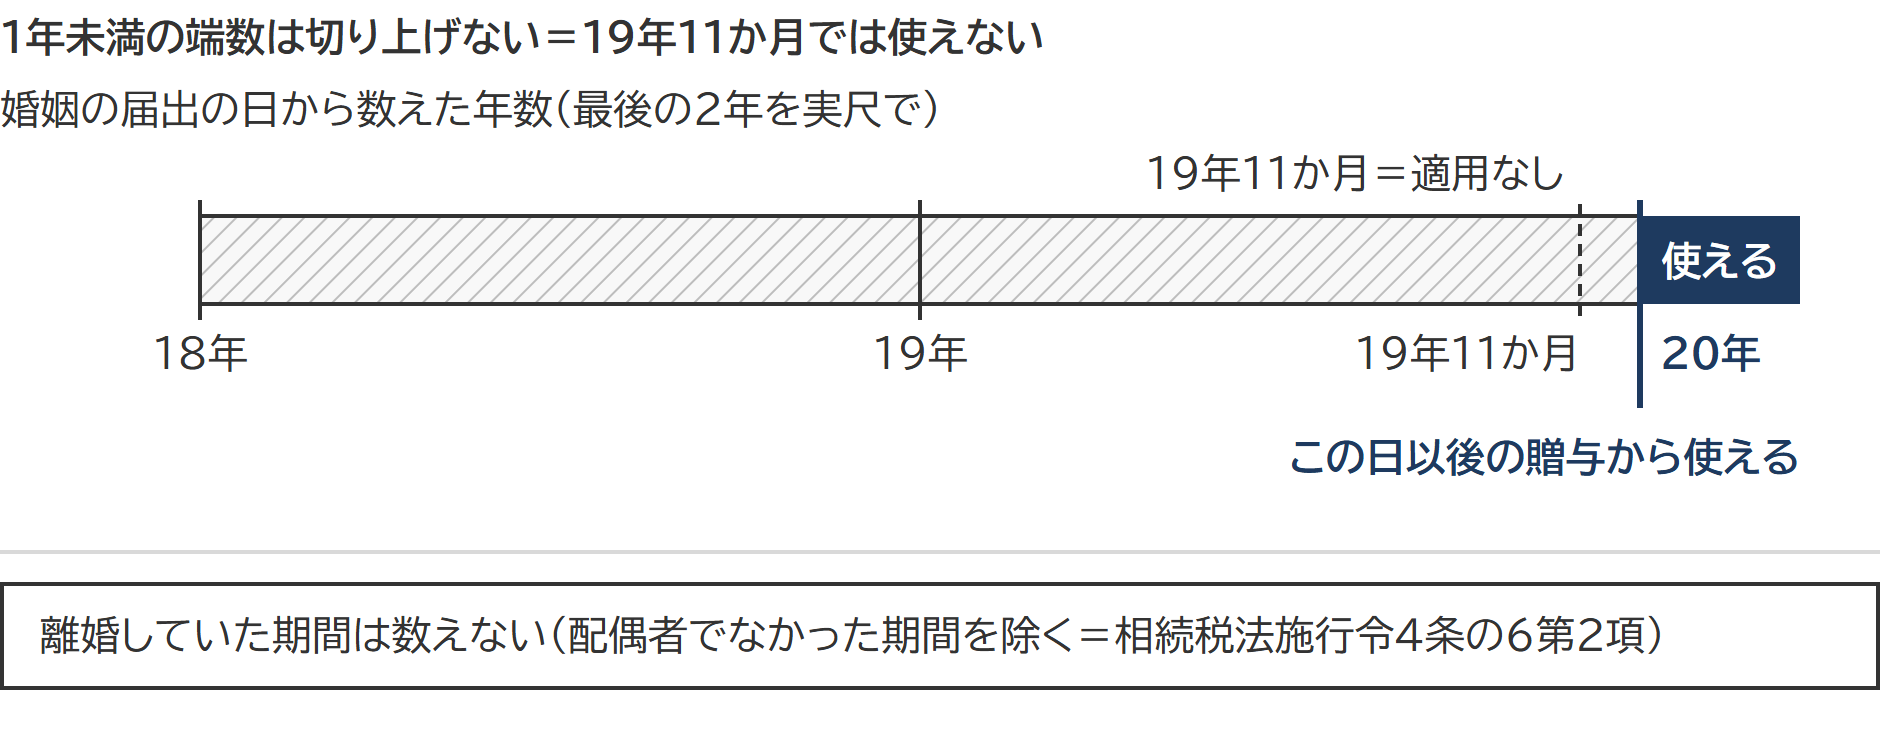
婚姻期間20年は1年未満を切り上げない=19年11か月では使えず、離婚していた期間は数えない
婚姻期間は、婚姻の届出があった日から贈与の日までで数え、その間に贈与者の配偶者でなかった期間は除きます(相続税法施行令4条の6第2項)。
1年未満の端数は切り上げません。19年を超え20年未満なら適用はなく(相続税法基本通達21の6-7)、20年に達した日以後の贈与から使えます。判定は贈与の時の現況によるため(同施行令4条の6第1項)、贈与のあとに離婚しても婚姻期間の要件は欠けません。
居住用不動産の範囲|敷地だけの贈与・一筆の敷地に住宅とアパート・他人が建てた建物
店舗兼住宅のように居住用以外の部分がある不動産は、居住用の部分だけが対象です。居住用部分が面積のおおむね10分の9以上なら、全部を居住用として扱えます(相続税法基本通達21の6-1(1))。
敷地だけの贈与は、その上の家屋の所有者が受贈者(もらった人)の配偶者か、受贈者と同居する親族であるときに限って居住用不動産に当たります。配偶者らの借地権が設定されている底地と、配偶者居住権の目的となっている家屋の敷地も含みます(通達21の6-1(2)なお書き)。
国税庁の質疑応答事例は、妻がもらった土地に夫が代表者の同族会社が家屋を建てて夫婦が住んだ場合、敷地を貸付用の不動産とみて控除を使えないとしています(夫が建てて土地を無償で使うなら居住用不動産)。もらった金銭で建てる家屋の工事が請負人の病気で遅れたときは、翌年3月15日までに屋根と周壁が完成して表示登記のできる状態まで進み、速やかに完成して住むことが確実なら認められます。
出典:質疑応答事例 贈与を受けた土地の上に他人が建物を建築し、その建物に当該土地の受贈者が居住した場合の贈与税の配偶者控除|国税庁/質疑応答事例 贈与税の配偶者控除の適用を受ける場合における居住用不動産の居住の用に供する時期|国税庁
一筆の敷地に住宅と賃貸アパートが建つ土地の持分の贈与は土地全体に及び、控除は居住用の割合だけ(公表裁決 平成13年9月13日)
妻が夫から、居住用家屋・貸物置・賃貸アパートが建つ一筆の宅地と家屋の各9分の1の持分の贈与を受けました。贈与証書にあった「居住用家屋の敷地の部分とする」の限定では登記できず、夫は限定を削った証書で土地全体の9分の1の持分を登記しました。妻は、もらったのが居住用部分だけだとして全部に控除を求め、税額を減らす更正の請求をしました。
国税不服審判所(国税の不服を審理する機関)は、贈与を受けたのは土地全体の持分9分の1で、居住用家屋の敷地だけに限られていたとは認められないと判断しました。店舗兼住宅の持分の贈与で居住用部分から先に当てる通達21の6-3ただし書は、法律上も利用上も分けにくい家屋のための例外で、一筆の敷地に3棟が独立して建つ場合には及ばないとしています。控除は居住用家屋の敷地に当たる部分だけです。
出典:平13.9.13裁決、裁決事例集No.62 329頁|国税不服審判所
新居ができるまでの仮住まいは「引き続き居住の見込み」がなく、住民登録で装えば重加算税(公表裁決 平成5年5月21日)
妻が夫から土地と家屋の各2分の1の持分の贈与を受け、配偶者控除約1,277万円で贈与税0円と申告しました。夫は贈与の前年に別の市で新居の建築工事請負契約を結び、贈与の翌月にこの家屋を売る媒介契約、その2か月後に売買契約を結んでいました。夫婦は住み始める約2か月前に住民登録を移し、新居に移ったあとも申告期限まで戻さず、その住民票を申告書に添えていました。
審判所は、新居が完成するまでの仮住まいで「その後引き続き居住の用に供する見込み」がなく、居住用不動産に当たらないと判断しました。住民登録で居住を装い、その住民票を添えた申告は仮装に当たるとして、重加算税も適法としています。
出典:平5.5.21裁決、裁決事例集No.45 267頁|国税不服審判所
申告と添付書類|期限後申告・更正の請求でも使え、不動産番号で登記事項証明書を省略できる
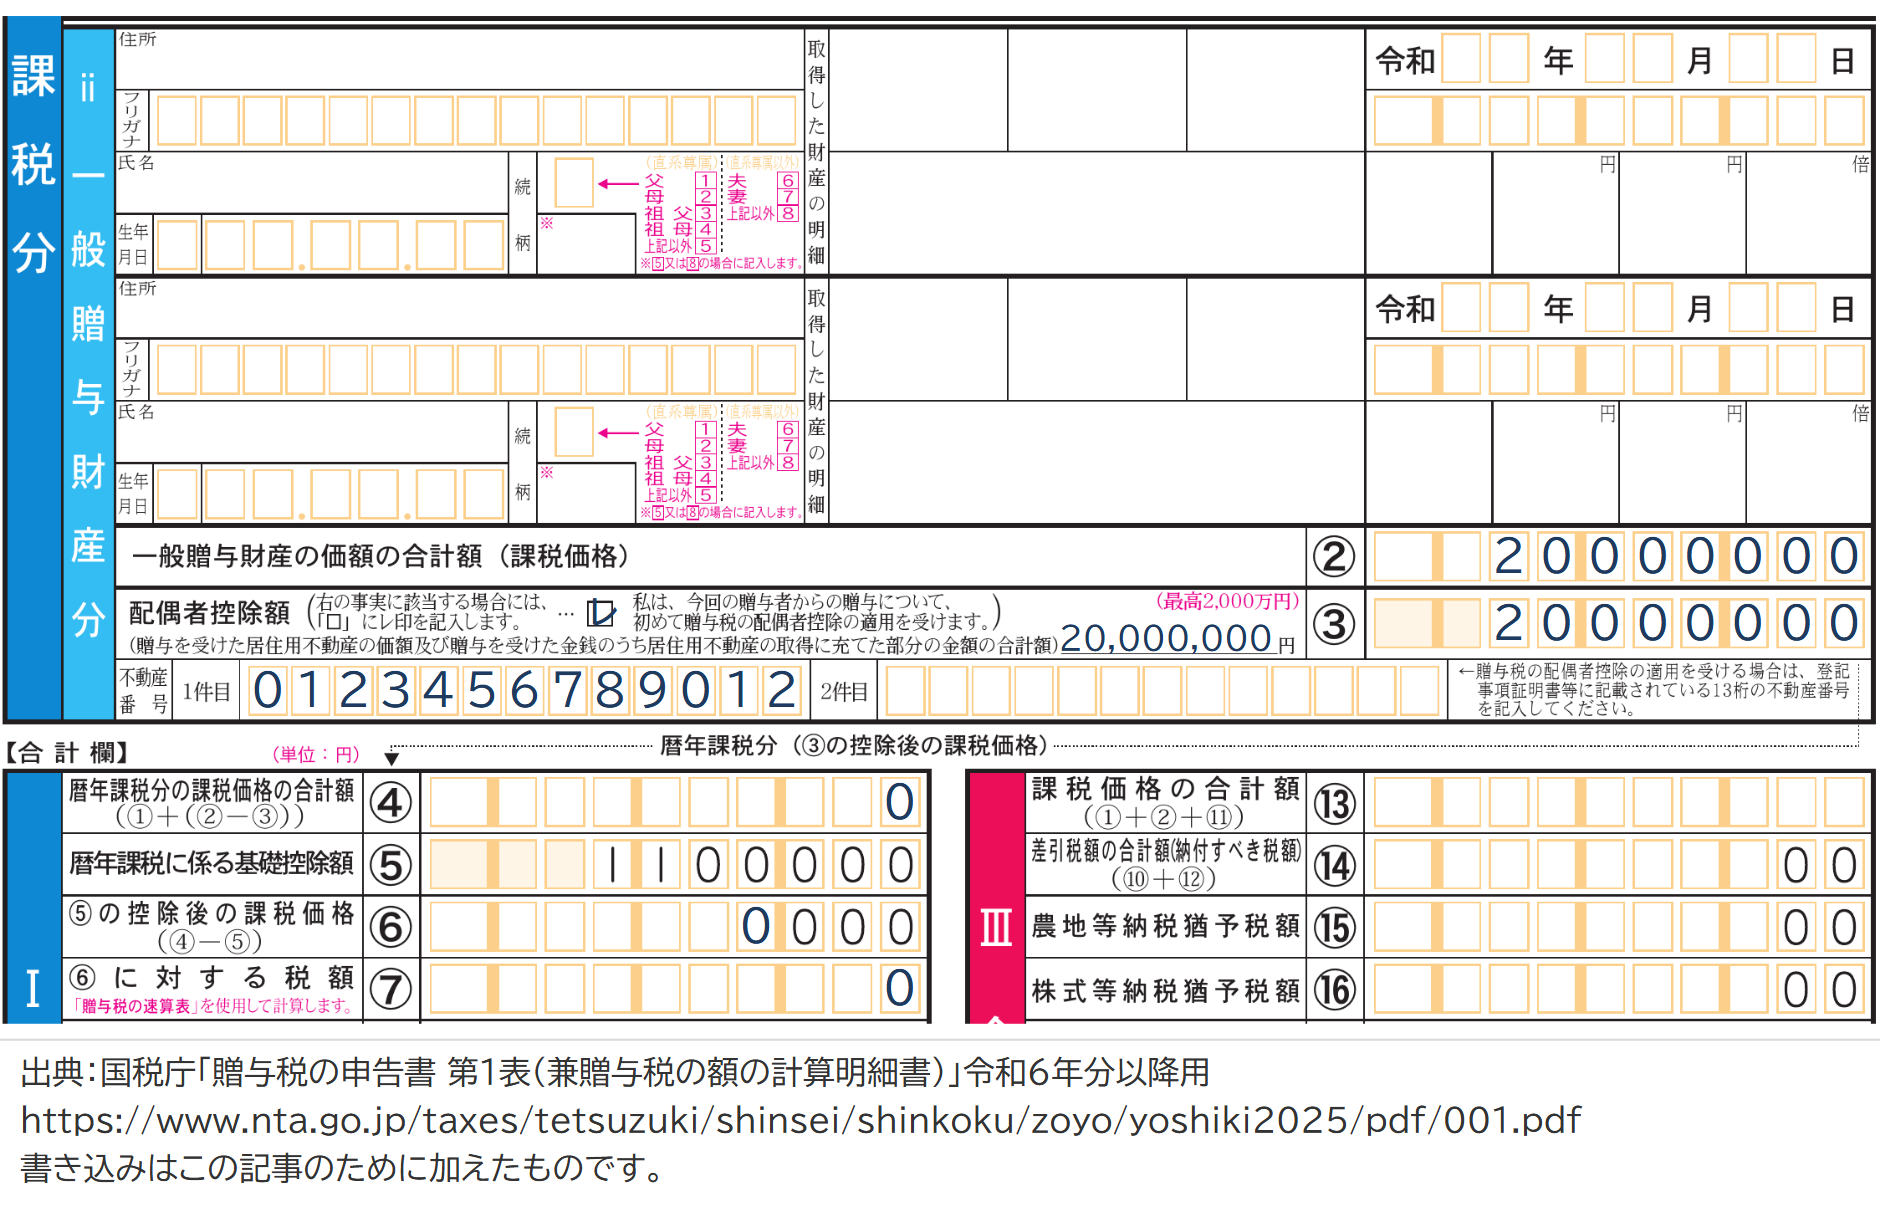
控除は、贈与税の申告書(期限後申告書と、これらの修正申告書を含む)か更正請求書に、控除を受ける金額などを記載した書類その他の財務省令で定める書類を添付した場合に限り適用されます(相続税法21条の6第2項)。税額が0円でも申告が条件です。
| 添付する書類(相続税法施行規則9条) | 内容 |
|---|---|
| 戸籍の謄本または抄本と、戸籍の附票の写し | 贈与を受けた日から10日を経過した日以後に作成されたもの |
| 登記事項証明書など、居住用不動産を取得したことを証する書類 | 申告書に13桁の不動産番号を記載すれば、登記事項証明書の添付を省略できる |
表の書類の添付がなくても、やむを得ない事情があると税務署長が認めるときは、あとから出せば適用できます(同条3項)。
出典:相続税法施行規則9条(e-Gov法令検索)/No.4452 夫婦の間で居住用の不動産を贈与したときの配偶者控除|国税庁
贈与税は0円でも、登録免許税と不動産取得税は残る
贈与で取得すると、登録免許税は固定資産税評価額の2%で相続(0.4%)の5倍、相続なら非課税の不動産取得税もかかります。不動産取得税は住宅と土地に3%で、宅地は価格の2分の1に税率を掛けます(令和9年3月31日まで・地方税法73条の7第1号・附則11条の2・11条の5)。
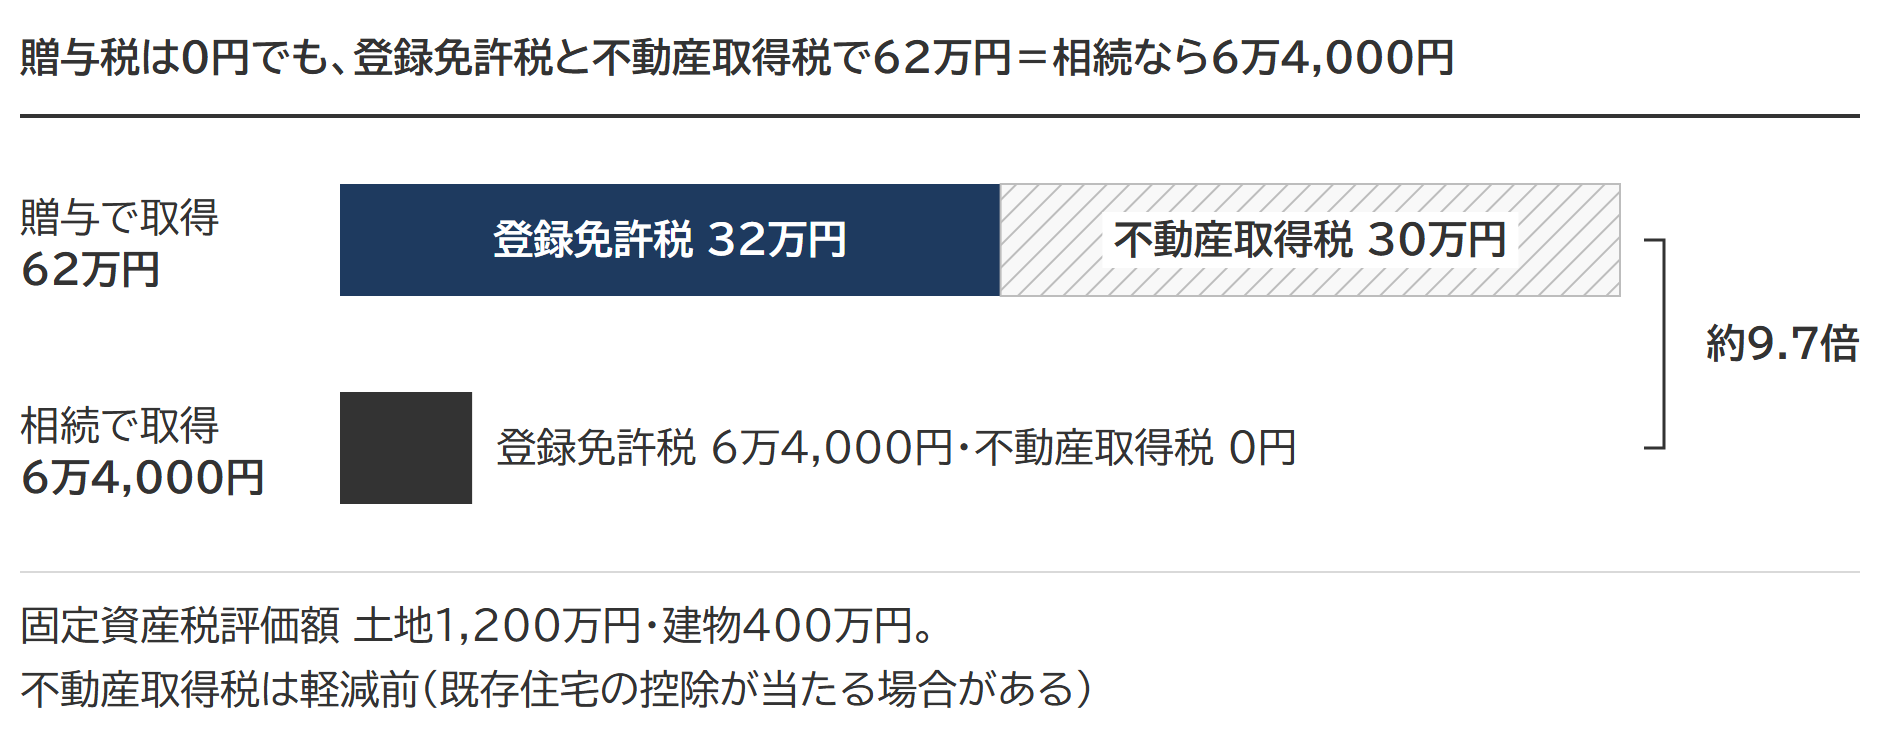
贈与する持分の固定資産税評価額が土地1,200万円・建物400万円の場合
登録免許税 1,600万円 × 2% = 32万円(相続なら 0.4% = 6万4,000円)
不動産取得税 土地 1,200万円 × 1/2 × 3% = 18万円
建物 400万円 × 3% = 12万円 合計 30万円(相続なら0円)
流通税の合計は62万円で、相続との差は55万6,000円です。
※不動産取得税は軽減前の額です。配偶者がすでに住んでいる既存住宅の持分なら、控除が当たる場合があります。
出典:登録免許税法 別表第一(e-Gov法令検索)/地方税法73条の7(e-Gov法令検索)
使うべきかは相続税がかかるかで決まる=贈与で外れる額・残る費用・二次相続の4区分
控除を受けた部分は特定贈与財産として、相続開始前の贈与を足し戻す生前贈与加算の対象から外れます(相続税法19条2項1号)。基礎控除110万円に当たる部分は加算されます。
小規模宅地等の特例は「相続又は遺贈により取得した財産」が対象で(租税特別措置法69条の4第1項)、贈与で取得した土地は対象外です。配偶者が自宅の敷地を相続で取得すれば330㎡まで80%減額されるので、相続税評価額2,000万円の敷地なら課税価格に入るのは400万円。贈与すれば0です。特例が使える敷地では、贈与で外れる効果は400万円分に縮み、そこに流通税の差55万6,000円がかかります。
| 区分 | 贈与で課税価格から外れる額 | 増える流通税(前の節の設例) | 使う意味 |
|---|---|---|---|
| 相続税がかかる・特例が使えない敷地(330㎡超の部分など) | 2,000万円 | 55万6,000円 | ある。特例が及ばない部分を先に移せる |
| 相続税がかかる・特例が使える敷地 | 400万円分 | 55万6,000円 | 小さい。相続で取得して80%減額を受ける道と比べる |
| 相続税がかからない・特例が使える敷地 | 400万円分 (税額は0のまま) |
55万6,000円 | 税の面ではない |
| 相続税がかからない・特例が使えない敷地 | 2,000万円 (同上) |
55万6,000円 | 同上。残るのは遺産分割の目的(次の節) |
相続税がかかるかは、正味の遺産額を基礎控除と相続税の早見表に当てて見ます。贈与した自宅は受けた配偶者の財産に残り、その配偶者の相続(多くは二次相続)で課税の対象です。自宅の特例を配偶者の税額軽減で消えない側に使う見方と合わせ、二次相続まで通して比べます。
出典:相続税法19条(e-Gov法令検索)/租税特別措置法69条の4(e-Gov法令検索)
民法903条4項の持戻し免除の推定は「建物又はその敷地」だけ=金銭は条文の文言に入らない
民法903条4項は、婚姻期間20年以上の夫婦の一方が他方に「その居住の用に供する建物又はその敷地」を遺贈か贈与したとき、特別受益(遺産の前渡し)として持ち戻さない「意思を表示したものと推定する」規定です。遺産分割で自宅の分を取り分から引かれずにすみます。配偶者居住権の遺贈にも同じ推定が働きます(同法1028条3項)。
民法の推定は不動産の遺贈・贈与に限られ、金銭は条文の文言に入っていません。贈与税の配偶者控除は取得資金の金銭にも使えるので、遺産分割まで見るなら、金銭でなく不動産そのものを贈与するほうが確実です。
出典:民法903条(e-Gov法令検索)/民法1028条(e-Gov法令検索)
よくある質問
2,000万円を超える部分の贈与税はどう計算しますか
配偶者控除2,000万円と基礎控除110万円を引いた残りに一般税率を当てます。配偶者は直系尊属ではないため、特例税率は使えません。
同じ年に父母など直系尊属からの贈与もあれば算式が2本になり、按分の分母は基礎控除を引く前・配偶者控除を引いた後の額で取ります(贈与税の税率表)。
贈与を受けた年に贈与者が亡くなったら、控除は使えますか
相続や遺贈で財産を取得した配偶者がその年に受けた贈与は、贈与税でなく相続税の課税価格に加算されます(相続税法21条の2第4項)。この控除をまだ受けていなければ、相続税の申告書か更正請求書に、居住用不動産か金銭の価額を贈与税の課税価格に算入する旨を記載して書類を添付した場合に限り、控除されることになる金額に当たる部分が特定贈与財産として加算から外れます(同法19条2項2号・同施行令4条2項)。
外した部分は贈与税で申告し、要件を満たせば控除を受けます。
出典:贈与の年に贈与者が死亡した場合の配偶者控除の適用(No.4452)|国税庁
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 住宅取得等資金の相続時精算課税の特例|非課税との併用・60歳未満の親からの贈与とデメリット住宅資金の贈与なら、贈与者が60歳未満でも相続時精算課税を使えます。居住の期限など、取り消しにつながる要件を解説しています。記事を読む →
 住宅取得等資金の贈与税の非課税とは|1,000万円・500万円の要件と期限・申告、相続税に加算されるか住宅取得資金の贈与は一定額まで非課税ですが、非課税枠以下でも申告しないと使えません。他の制度との併用関係も整理しています。記事を読む →
 名義変更と贈与税|対価のない名義変更は原則贈与とされ、戻せば消える救済の線は最初の申告・決定・更正の日前か申告期限かで決まる記事を読む →