この記事の要点
- 貸宅地(底地)の相続税評価は、自用地としての価額から借地権の価額(自用地としての価額×借地権割合)を引いた残り。引く前の価額は、不整形地・地積規模・がけ地などの補正を通した後のもの(財産評価基本通達25(1))。
- 借地権割合は路線価図の記号A〜G、倍率地域は評価倍率表の借地権割合欄で決まる。国税局長が貸宅地割合を定めている地域は、自用地としての価額×貸宅地割合で評価する(令和8年分の評価倍率表にも実例がある)。
- 建物が建っていても、建物の所有が土地を借りる主たる目的でないときや、地方公共団体に権利金なしで貸し借地権の経済的価値を認識しない契約のときは、借地権を引けないとした公表裁決がある。
- 借地権の取引慣行がない地域では、借地人の借地権は評価しないのに、地主は借地権割合を20%として計算した価額を引く。この非対称の理由は通達に書かれていない(昭和43年の個別通達の「権衡上」は、同族会社に貸した土地の話)。
- 底地は評価が下がっても売りにくく、借地権者が分からない底地や地代の滞納がある底地は物納に充てられない。借地借家法の施行前に設定された借地権の更新は旧借地法による。
貸宅地(底地・貸地)とは、人に貸した土地の上にその人の建物が建っている宅地です。相続税の評価では、自用地としての価額から借地権の価額を引いた残りが地主の財産になります。借地権割合が70%の地域なら、更地の3割です。
ところが借地権の取引慣行(権利金などを払う慣行)がない地域では、借地人の権利は評価しないのに、地主は2割を引きます。
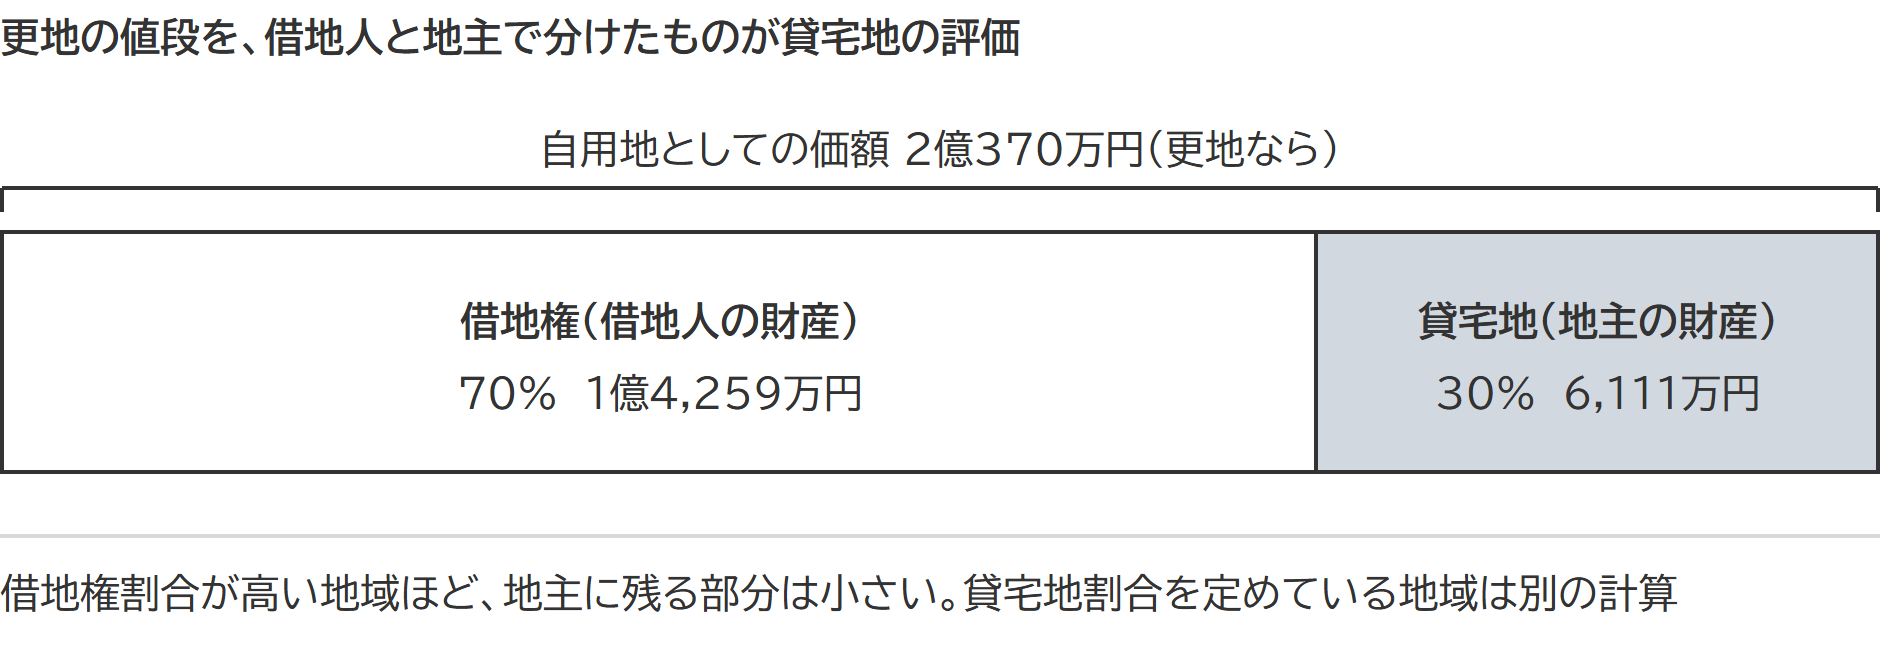
貸宅地(底地)の評価とは|自用地としての価額から借地権の価額を引いた残り
財産評価基本通達25(1)は、借地権の目的となっている宅地の価額を、「自用地としての価額」から通達27で評価した借地権の価額を控除した金額で評価すると定めています。借地権は、建物の所有を目的とする地上権または土地の賃借権です(借地借家法2条1号)。
貸宅地の評価額
自用地としての価額 −(自用地としての価額 × 借地権割合)
なぜ引くのか。国税不服審判所の平成23年11月17日の公表裁決は、借地権が借地借家法により強い保護を受け、宅地の所有者が自用地に比べて相当の制約を受けていることから、借地権の価額に相当する減額が生じているものとして評価する趣旨だと述べています。
出発点の「自用地としての価額」は、通達25(1)が条番号で指定しています。11(評価の方式)から22-3まで、24(私道の用に供されている宅地)、24-2(土地区画整理事業施行中の宅地)、24-6(セットバックを必要とする宅地)から24-8まで。不整形地・地積規模の大きな宅地・がけ地・土砂災害特別警戒区域の補正はこの範囲に入っていて、補正を通した後の価額から借地権の価額を引きます。23・23-2・24-3・24-5は列挙の外なので、評価明細書を作るときは使った定めが列挙に入っているかを確かめます。
評価の単位は借地人ごとです。国税庁の質疑応答事例(よくある照会への回答)は、2以上の者に貸し付けられている宅地を、同一人に貸し付けられている1区画ごとに評価するとしています(評価単位)。駐車場や資材置場として貸している土地は借地権の目的ではなく、雑種地の賃借権の目的となっている土地として別に評価します。
出典:財産評価基本通達25(貸宅地の評価)/財産評価基本通達27(借地権の評価)/質疑応答事例 宅地の評価単位-貸宅地
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。
借地権割合と貸宅地割合はどこで決まるか|路線価図の記号と評価倍率表の欄
借地権割合は、国税局長が地域ごとに定めます。路線価図では路線価の右に付いた英字、倍率地域(路線価のない地域)では評価倍率表の「借地権割合」欄で読みます。
| 記号 | 借地権割合 | 地主に残る割合 |
|---|---|---|
| A | 90% | 10% |
| B | 80% | 20% |
| C | 70% | 30% |
| D | 60% | 40% |
| E | 50% | 50% |
| F | 40% | 60% |
| G | 30% | 70% |
「215D」なら1平方メートル215,000円・借地権割合60%です。
通達25(1)のただし書には、別の計算があります。借地権の目的となっている宅地の売買実例価額・精通者意見価格・地代の額等を基に評定した価額が自用地としての価額に占める割合(貸宅地割合)を国税局長が定めている地域では、自用地としての価額に貸宅地割合を掛けた金額が評価額です。令和8年分の評価倍率表にも実例があります。沖縄税務署の北中城村の倍率表には「貸宅地割合」の欄が置かれ、熱田・仲順・渡口の「大西テラスハイツのうち転借権付住宅として分譲された地域」に借地権割合30・貸宅地割合30が載っています。原則の計算なら自用地の70%になるところ、この地域の貸宅地は30%です。
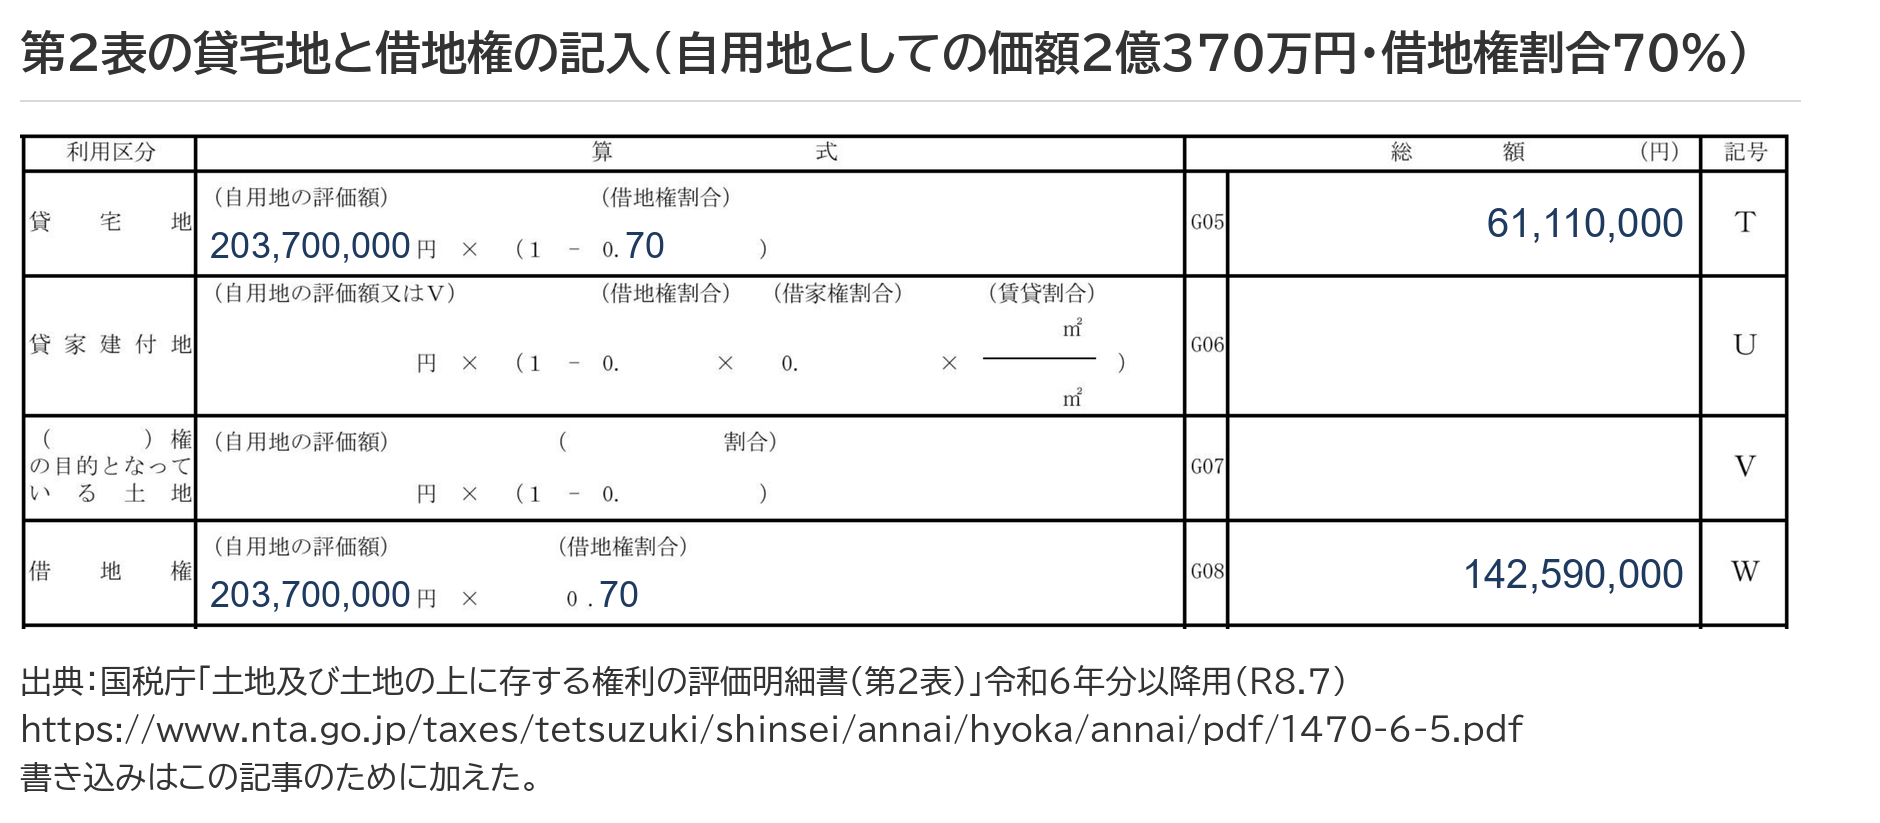
路線価図の説明にある計算例(普通商業・併用住宅地区・路線価の表示「300C」・奥行距離35メートル・地積700平方メートル)を、貸宅地まで進めると次のようになります。
国税庁の計算例を貸宅地まで通した計算
300,000円 × 0.97(奥行価格補正率)= 291,000円
291,000円 × 700平方メートル = 203,700,000円(自用地としての価額)
203,700,000円 × 0.70 = 142,590,000円(借地権の価額)
203,700,000円 − 142,590,000円 = 61,110,000円(貸宅地の価額)
更地なら2億370万円の土地が、貸していることで6,111万円になります。土地及び土地の上に存する権利の評価明細書(第2表)では、貸宅地の行に「(自用地の評価額)円 ×(1 − 0.70)」の形で、借地権の行に「× 0.70」の形で書きます。
出典:路線価図の説明|国税庁/評価倍率表(一般の土地等用)の説明|国税庁/令和8年分 評価倍率表 中頭郡北中城村(沖縄税務署)
出典:土地及び土地の上に存する権利の評価明細書(令和6年分以降用)|国税庁。様式への書き込みは、この記事のために加えたものです。
建物が建っていても貸宅地にならない場合|借地権が認められなかった公表裁決
貸宅地になるのは、建物の所有を目的とする借地権がその土地に付いているときです。建物があっても、建物の所有が土地を借りる主たる目的でないときや、当事者が借地権の経済的価値を認識しない契約のときには、借地権を引けないとした公表裁決があります。
平成17年5月17日の裁決は、684.29平方メートルの土地が隣地と一体で自動車販売会社の中古車センター用地として貸されていた事案です。登記された事務所と未登記のサービス工場はあったものの、大部分は約60台を展示する舗装された駐車スペースでした。契約書は用途を自動車展示場・自動車置場・営業所敷地とし、建物を永久建造物にしないこと、表示登記と保存登記をしないことを定めていました。借主の総務部次長も、立ち退くことになっても借地権を主張しない旨を答述しています。審判所は、建物の所有は自動車販売業の付随的な従たる目的にすぎないとして借地法の適用を否定し、借地権の目的となっていないと判断しました。
平成16年3月5日の裁決は、被相続人が市に記念館の建設用地として990.61平方メートルを30年の契約で貸し、市は権利金等に類する一時金を一切支払わず、被相続人は契約期間中でも更地時価での買取りを請求でき、市は異議なく応じる、という契約の事案です。審判所は、当事者が借地権の経済的価値を認識しない旨を定めた契約だとして、自用地としての価額で評価するのが相当としました。平成23年11月17日の裁決も、市に図書館と駐車場の敷地として貸した仮換地1,635.16平方メートル(権利金等の授受なし・相続等で所有権が移るときは市に譲渡し、市が適正価格で買い取る特約)について、借地借家法2条1号の借地権は設定されていたものの価額を認識する必要のない借地権だとして、通達25(1)を適用せず、借地権の価額を控除しませんでした。この土地は相続の年のうちに、更地としての鑑定評価額とほぼ同額で市に売られています。
地代を取らずに貸している土地も、貸宅地ではありません。親の土地に子が家を建てた形は使用貸借か賃貸借かの線で決まり、個人どうしなら、固定資産税などの公租公課に相当する金額以下の授受しかないとき使用貸借として、土地は自用のものとして評価します。相手が法人のときは原則として法人税の取扱いに準拠するので、土地の無償返還に関する届出書の有無から見ます。
出典:公表裁決 平成17年5月17日(裁決事例集No.69)/公表裁決 平成16年3月5日(裁決事例集No.67)/公表裁決 平成23年11月17日
借地権の取引慣行がない地域の非対称|借地人は評価せず、地主は2割を引く
通達27のただし書は、借地権の設定に際し権利金その他の一時金を支払うなど借地権の取引慣行があると認められる地域以外の地域にある借地権の価額を「評価しない」と定めています。他方で通達25(1)の括弧書は、通達27のただし書に当たるときは借地権割合を100分の20として計算した価額を控除するとしています。
借地人の財産としてはゼロなのに、地主の貸宅地は自用地としての価額の80%です。設例の土地がこの地域にあれば、203,700,000円 ×(1 − 0.20)= 162,960,000円(1億6,296万円)になります。貸家建付地(自分の貸家が建つ土地)の計算に使う借地権割合も、この地域では100分の20です(通達26(1))。倍率地域では、評価倍率表で宅地の倍率があるのに借地権割合欄が空いている行が手がかりになります(令和8年分の北中城村なら大城・荻道の宅地の行)。
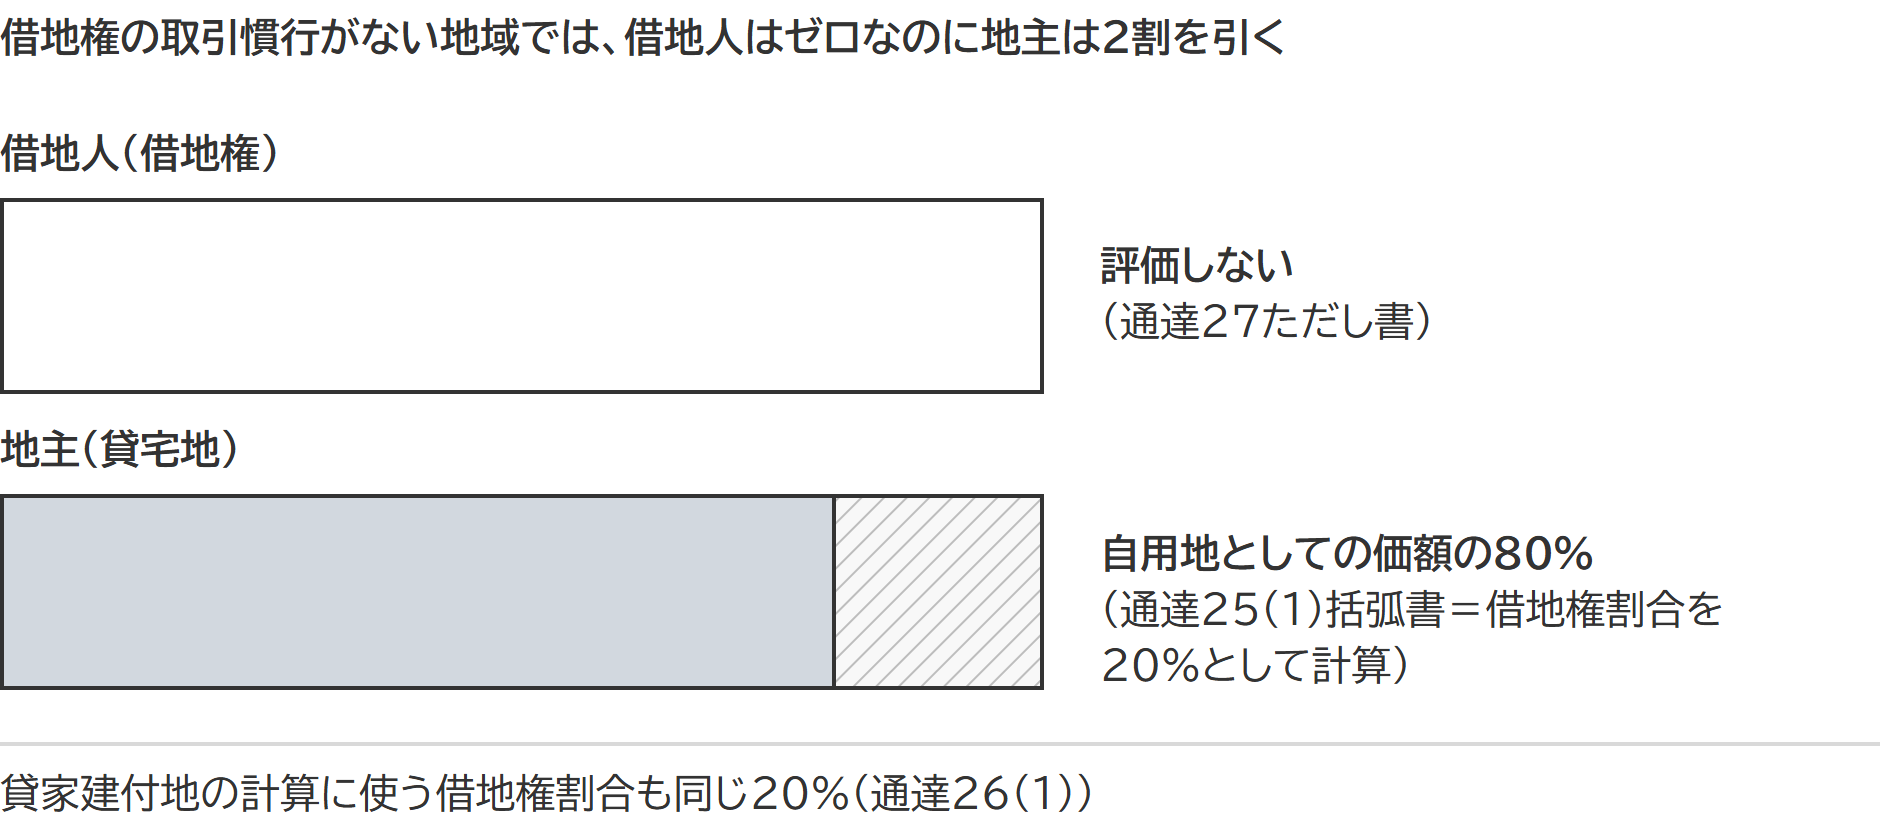
この2割の理由は、通達には書かれていません。昭和43年10月28日の個別通達(直資3-22)の(理由)に「現在借地慣行のない地区についても20%の借地権を認容していることとの権衡上、本件における土地の評価についても借地権割合を20%とすることが適当である」とありますが、理由づけの対象は「本件」、すなわち同族会社に相当の地代で貸していた土地です。取引慣行のない地域の2割は、この通達が前提として引き合いに出した、当時すでにあった扱いにすぎません。
出典:相当の地代を収受している貸宅地の評価について(昭和43年10月28日 直資3-22)|国税庁/No.4613 貸宅地の評価|国税庁
地代の水準と届出書で変わるとき|80%になる貸し方と、ならない貸し方
権利金の代わりに高い地代を払う貸し方や、届出書を出した貸し方では、借地権割合を使わずに評価します。権利金なしで相当の地代を受け取っている貸宅地と、賃貸借で無償返還の届出書が出ている貸宅地は、自用地としての価額の80%です。
相当の地代は自用地としての価額のおおむね年6%で、権利金を受け取っていれば80%が上限です(直資2-58の6(2))。それに満たない地代(直資2-58の7=80%が上限)、使用貸借に届出書を出したとき(8の(注)=自用地としての価額のまま)、同族会社に貸して残りを株式の純資産価額へ回し、個人と法人を通じて100%にする定め(6の(注)・7と8のなお書き)は、相当の地代と届出書の側にあります。
定期借地権の底地は、借地権割合ではなく定期借地権等の価額を引きます(通達25(2)。一般定期借地権の底地は多くの地域で個別通達による)。
| 状態 | 土地の評価 | 根拠 |
|---|---|---|
| 貸宅地(底地)=土地を貸し、借りた人が建物を建てている | 自用地としての価額 ×(1 − 借地権割合) | 財産評価基本通達25(1) |
| 貸家建付地=自分の建物を貸し、敷地も自分の土地 | 自用地としての価額 ×(1 − 借地権割合 × 借家権割合 × 賃貸割合) | 財産評価基本通達26 |
| 使用貸借=個人どうしで、無償か公租公課に相当する金額以下で貸している | 自用地としての価額のまま | 使用貸借通達3 |
貸宅地と貸家建付地は、土地の貸付けが事業に当たれば小規模宅地等の特例の貸付事業用宅地等(200平方メートルまで50%の減額)の入口に立ちます。使用貸借は貸付事業に当たらないので対象外です。
出典:相当の地代を支払っている場合等の借地権等についての相続税及び贈与税の取扱いについて(昭和60年6月5日 直資2-58)|国税庁/使用貸借に係る土地についての相続税及び贈与税の取扱いについて(昭和48年11月1日 直資2-189)|国税庁
通達の評価が時価を上回るとき|鑑定評価額が採られた公表裁決
通達で計算した貸宅地の価額が客観的な交換価値を上回るなど、通達で評価することが著しく不適当と認められる特別な事情があるときは、ほかの合理的な方法で評価できます。平成17年7月7日の裁決がその例です。
事案は、平成11年に亡くなった被相続人の相続人6名が、8か所の貸宅地と1か所の自用地の評価額を争ったものです。課税庁側は、複数の地主の土地をデベロッパーが一括で借り上げて一体で造成し、元の土地の形と無関係に区画して転貸していたことから、将来更地に戻る価値の算定が極めて難しいとして鑑定を取っています。借地権割合は30%です。貸宅地の通達額は、相続人側の鑑定額も課税庁側の鑑定額も上回っていました。審判所は、地代徴収権の価値と更地の復帰価値を足し合わせる課税庁側の鑑定を合理的と認め、相続人側の鑑定は還元利回りと割引率を特段の理由なく同じ利率にした点などから採りませんでした。審判所の認定額は更正処分(税務署が申告を直す処分)の額を上回ったため、請求は棄却されています。
鑑定評価額で申告できる場面の見分け方は、鑑定評価による土地の評価に書いています。
底地を売る・物納する|更新の制約と物納の要件
貸宅地の評価が低いのは、地主の自由が利かないからです。評価が下がる土地ほど売りにくく、物納にも借地契約の状態が要件として効いてきます。
借地借家法(平成3年法律第90号)は、借地権の存続期間を30年(契約でより長く定めればその期間)とし(3条)、期間が満了しても建物があれば借地権者の更新請求で従前と同一の条件(期間は4条)で更新したものとみなし(5条)、地主が遅滞なく異議を述べるには正当の事由を求めています(6条)。正当の事由は、双方が土地の使用を必要とする事情のほか、従前の経過、土地の利用状況、地主が明渡しの条件として申し出た財産上の給付を考慮して判断されます。立退料の提示だけで更新を拒めるわけではありません。ただし、この法律の施行前に設定された借地権の契約の更新は、附則6条により「なお従前の例による」ので、旧借地法で判断します。
物納(財産で納めること)では、相続税法施行令18条1項1号が管理処分不適格財産(物納に充てられない財産)を列挙し、ヘで「借地権の目的となつている土地で、当該借地権を有する者が不明であることその他これに類する事情があるもの」、同じ号のロで権利の帰属について争いがある不動産、ハで境界が明らかでない土地を挙げています。相続税法施行規則21条は、ハを受けた3項2号で土地使用収益権が設定されている土地の範囲が明らかでない土地を、施行令18条1項1号のニを受けた4項5号で「賃貸料の滞納がある不動産その他収納後の円滑な土地使用収益契約又は建物使用収益契約の履行に著しい支障を及ぼす事情が存すると見込まれる不動産」を不適格としています。物納の順位が後になる物納劣後財産は施行令19条1項1号が「地上権、永小作権若しくは耕作を目的とする賃借権、地役権又は入会権が設定されている土地」と定め、建物の所有を目的とする賃借権はこの列挙にありません。地上権型の借地の底地は劣後、賃借権型の底地は条文の上では劣後に入らない、という読みになります。
申請のときは、施行規則22条3項1号ロ(2)により、建物のある底地について、土地使用収益契約の内容を確認できる書類、借地人ごとに範囲を明らかにした図面(面積と境界を確認できるもの)、申請日前3か月間の地代の支払状況が確認できる書類、敷金や保証金を借地人との間で清算し国に引き受けさせない旨を確認する書類、建物の登記事項証明書などを出します。
出典:借地借家法6条(e-Gov法令検索)/借地借家法 附則(e-Gov法令検索)/相続税法施行令18条1項1号(e-Gov法令検索)/相続税法施行令19条1項1号(e-Gov法令検索)
出典:相続税法施行規則21条4項5号(e-Gov法令検索)/相続税法施行規則22条3項1号(e-Gov法令検索)
よくある質問
地代をほとんど取っていません。それでも貸宅地として評価できますか。
個人どうしの貸し借りで、地代が土地の公租公課に相当する金額以下なら使用貸借に当たり、土地は自用のものとして評価するので、貸宅地の減額はありません。それをわずかに超える地代をどう見るかは、公租公課相当額を超える地代を扱った公表裁決に当たります。
借地人が地代を滞納しています。評価は変わりますか。
借地権が存続している限り、滞納があっても貸宅地として評価し、未収の地代は別に相続財産へ計上します。契約が解除されて借地権が消えていれば、その時点から自用地の評価です。評価は変わらなくても、賃貸料の滞納がある不動産は相続税法施行規則21条4項5号の管理処分不適格財産に当たるので、物納には充てられません。
底地を借地人に売ることはできますか。
借地人が底地を買えば完全な所有権に戻るので、買い手の候補になります。価格は相手との交渉で決まり、相続税評価額とは別のものです。地主が底地を売れば地主に、反対に借地人が借地権を地主に売れば借地人に、売った側の譲渡所得の課税が生じます。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 貸家建付地とは|自用地としての価額×(1−借地権割合×借家権割合×賃貸割合)で決まり、賃貸割合は床面積で数える
 配偶者居住権と相続税|評価は建物と土地を4つに分け、耐用年数・経過年数・存続年数の3つの数字で決まる
 不動産を買うと相続税が下がる仕組み|時価と評価額が別物だからで、差が大きいだけでは否認されないが、著しい軽減と意図が重なった事案では通達によらない評価が認められた
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。