この記事の要点
- 駐車場として貸している土地は、建物の敷地と一体でなければ現況で雑種地になり、自宅の敷地とは別に評価する
- 自分で貸駐車場を経営していれば、舗装・フェンス・精算機などの設備を施していても自用地としての価額で評価する。自動車の保管を引き受ける契約で、利用権は土地に及ばない(No.4627・平成30年11月19日裁決)
- 土地そのものを貸しているとき(借主が自費で施設を造る契約など)は自用地としての価額から賃借権の価額を引く。臨時的な使用・更新の見込みがない1年以下の契約は引かない
- 引ける割合は賃借権の区分(イ・ロ)と残存期間で決まり、通達87の割合と通達86の下限の高いほう。設例では4,000万円が3,800万円(ロ・残存7年)、3,200万円(イ・残存20年)
- 小規模宅地等の特例の入口は「建物又は構築物の敷地」。自分で経営する駐車場は、評価では設備で結論が変わらないのに、特例では青空駐車場が外れる=物差しが逆
駐車場として貸している土地の相続税評価は、舗装の有無ではなく契約の中身で分かれます。自分で月極駐車場やコインパーキングを経営している土地は、アスファルト舗装やフェンスなどの設備を施していても、自用地としての価額(貸していないものとした価額)で評価します。評価額が下がるのは、土地そのものを人に貸し、借りた人が駐車場を営んでいるときです。そのときは自用地としての価額から賃借権(土地を借りて使う権利)の価額を引きます。
ところが小規模宅地等の特例は「建物又は構築物の敷地」が入口です。青空駐車場が外れ、舗装があれば通ります。自分で経営する駐車場では、評価と特例で同じ設備の意味が逆になります。
駐車場として貸している土地は宅地ではなく雑種地|何を引くかは契約の型で3つに分かれる
駐車場として貸している土地は、建物の敷地と一体で使われていなければ、地目は宅地ではなく雑種地です。国税庁のタックスアンサー(よくある税の質問に答えるページ)No.4627 も、現況により「ほとんどの場合、雑種地として評価することとなります」としています。
雑種地としての価額の出し方は雑種地の評価方法にまとめています。以下の設例は、自用地としての価額を4,000万円(路線価200,000円×200㎡・補正率1.0・造成費なし)と置きます。自宅の敷地と月極駐車場が隣り合っていても、宅地と雑種地は別の評価単位で、まとめて評価しません(土地の評価単位)。
契約の型は、①所有者が自分で貸駐車場を経営している(引かない)、②土地そのものを貸し、借主が舗装や精算機だけで営んでいる(賃借権のうち軽いほうを引く)、③土地を貸し、賃借権の登記・権利金の授受・堅固な構築物の所有目的のどれかがある(重いほうを引く)、の3つです。
出典:タックスアンサー No.4627 貸駐車場として利用している土地の評価|国税庁(令和8年4月1日現在法令等)/財産評価基本通達7(土地の評価上の区分)・7-2(評価単位)|国税庁
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。
自分で貸駐車場を経営していれば、設備を施していても自用地としての価額
土地の所有者が自分で月極駐車場やコインパーキングを経営している土地は、砂利敷き・舗装・フェンス・精算機があっても自用地としての価額で評価し、賃借権の価額は引けません。
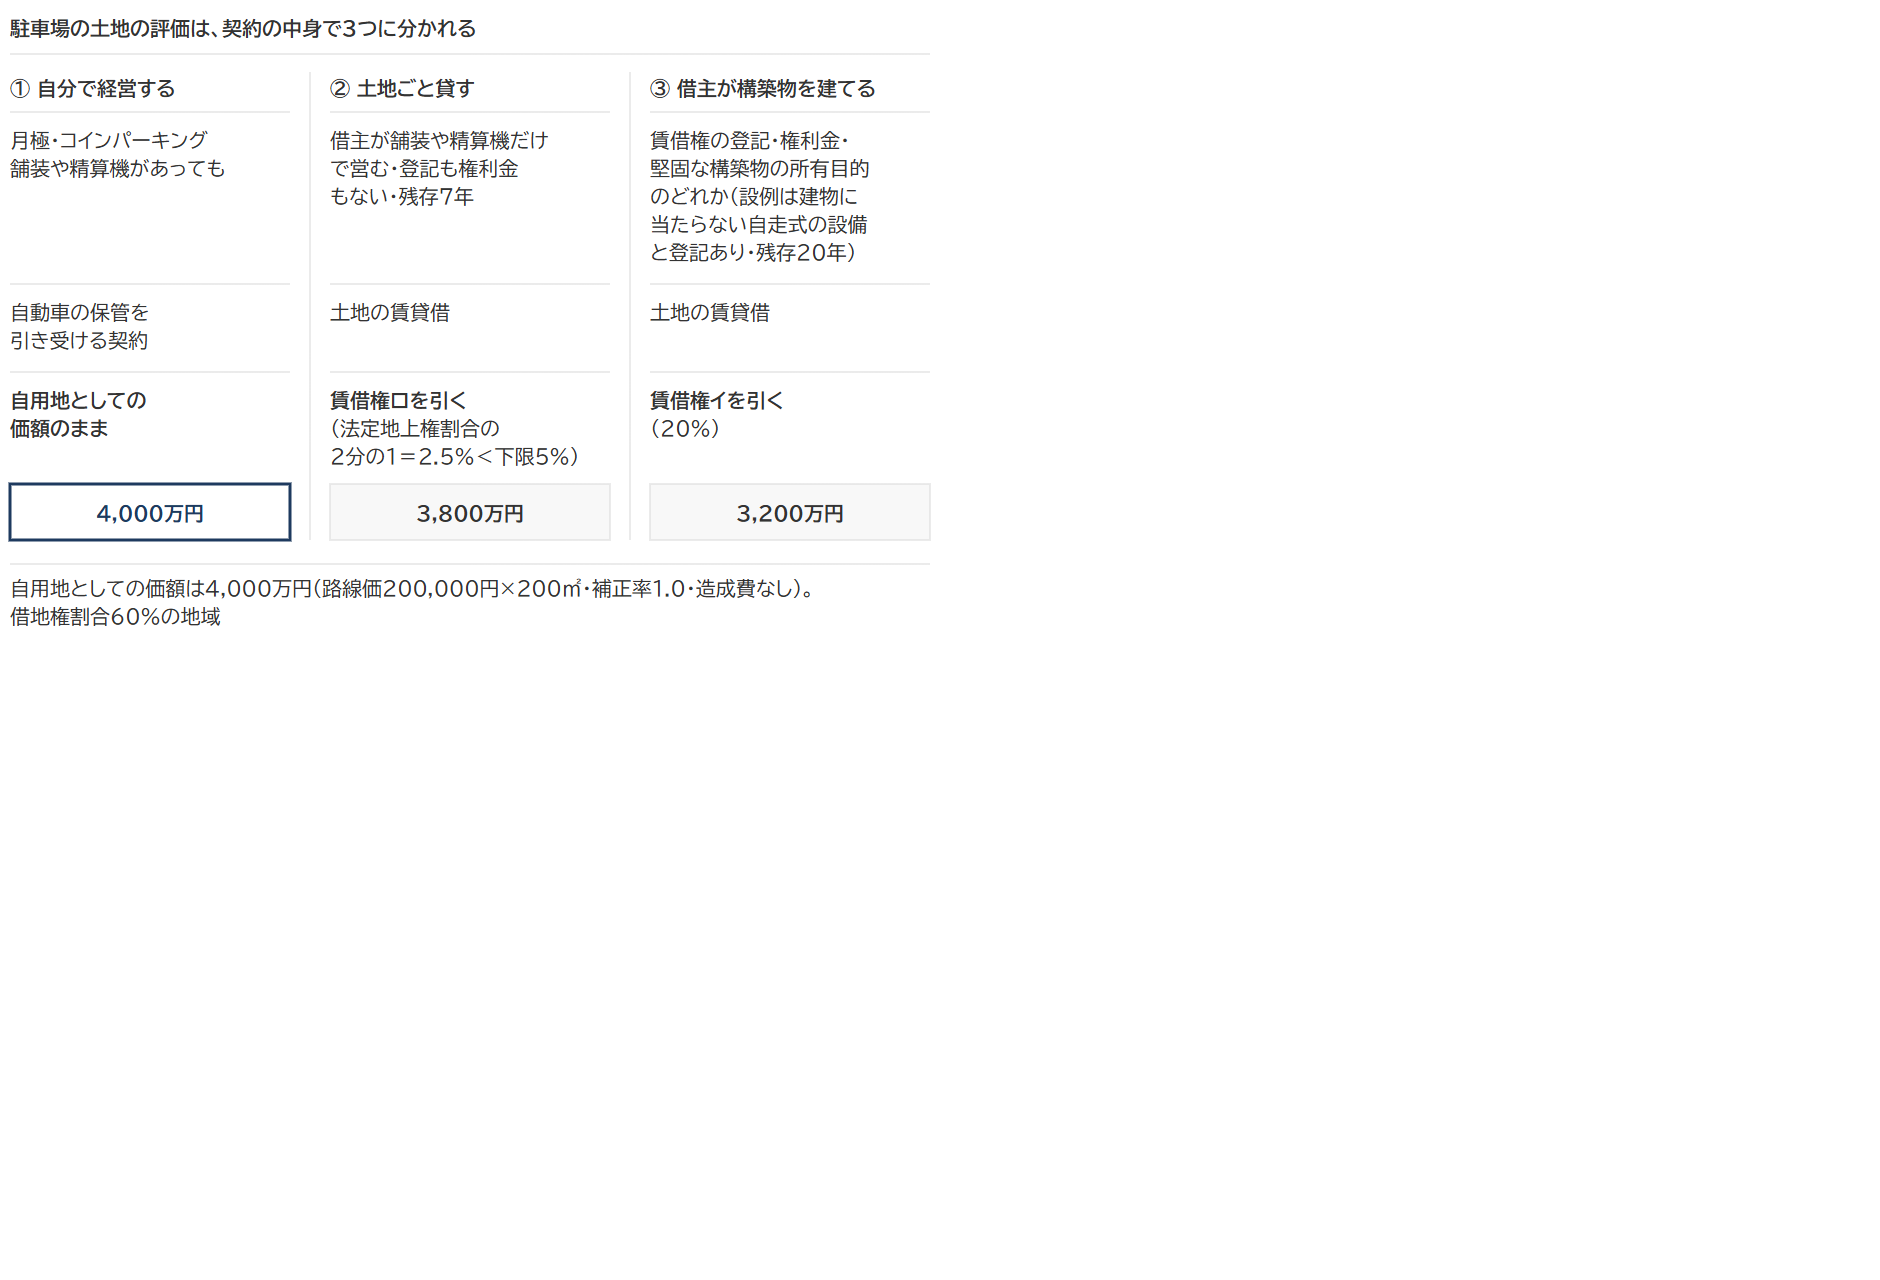
No.4627 は、自用地で評価する場面を「その土地をそのままの状態で(または土地に設備を施して)貸駐車場を経営すること」と書いています。その理由は、貸駐車場の経営が「その土地で一定の期間、自動車を保管することを引き受けること」で、土地の利用そのものを目的とした賃貸借契約とは本質的に異なり、駐車場の利用権は契約期間に関係なく土地自体に及ばないからです。
国税不服審判所も同じ理由で判断しています。平成30年11月19日の裁決の事案は、被相続人がアスファルトとフェンスを設置したうえで、第三者と駐車場使用契約を結んで月ぎめ駐車場にしていた市街化区域(商業地域)の土地です。相続人は、契約は土地そのものの利用を約したもので制限なく更新できるから賃借権として考慮すべきで、駐車スペースを貸しているのであって自動車を保管しているのではない、と主張しました。審判所は、契約は第三者に構築物等の設置を認めるような土地の賃貸借ではなく、設備を施して貸駐車場を経営するのは一定の期間自動車の保管を引き受けることだとして、制限なく更新できる契約であったとしても自用地価額で評価するのが相当と判断し、請求を棄却しました。
出典:質疑応答事例 貸駐車場として利用している土地の評価|国税庁/平成30年11月19日裁決(裁決事例集No.113)|国税不服審判所
土地そのものを貸しているときの判定の順|臨時・1年以下か→建物(貸宅地)か構築物か→イかロか
No.4627 のただし書は、「車庫などの施設を駐車場の利用者の費用で造ることを認めるような契約の場合には、土地の賃貸借になると考えられます」として、自用地としての価額から賃借権の価額を控除するとしています。コインパーキングの運営会社に土地を一括で貸し、会社が自分の費用で精算機や舗装を設けて営業する形も、土地の賃貸借です。誰の費用で何を造るかが、自動車の保管か土地の賃貸借かを見分ける手がかりです。
1 臨時的な使用・1年以下の契約か。国税庁の質疑応答事例(よくある照会への回答)は、臨時的な使用に係る賃借権と「賃貸借期間が1年以下の賃借権(賃借権の利用状況に照らして賃貸借契約の更新が見込まれるものを除く。)」の価額を評価せず、その雑種地を自用地としての価額で評価するとしています。1年契約でも、利用状況から更新が見込まれるコインパーキングは、括弧書きで除かれて通常の賃借権に戻ります(貸し付けられている雑種地の評価)。
2 借主が建てるのは建物か、構築物か。借主が建物を建てて所有する契約なら、権利は雑種地の賃借権ではなく借地権で、土地は貸宅地として評価します。屋根も壁もない自走式の駐車場設備のように建物に当たらない構築物なら、雑種地の賃借権のままです。
残った賃借権は、通達86(1)イ・87(1)の3つの例示(登記・権利金・堅固な構築物の所有目的)などから地上権に準ずるかを見て、イとロに分けます。
| 区分 | 通達の例示 | 賃借権の価額(通達87) |
|---|---|---|
| イ 地上権に準ずる権利として評価することが相当と認められる賃借権 | 賃借権の登記がされているもの/設定の対価として権利金その他の一時金の授受のあるもの/堅固な構築物の所有を目的とするもの | 自用地としての価額 × 法定地上権割合と借地権割合のいずれか低い割合 |
| ロ イに該当する賃借権以外の賃借権 | (通達に例示なし)登記も権利金もなく、舗装や精算機だけで営む一括貸しなど | 自用地としての価額 × 法定地上権割合の2分の1 |
法定地上権割合は、その賃借権が地上権だとした場合に相続税法23条が残存期間に応じて定める割合です(10年以下5%・15年以下10%・20年以下20%・25年以下30%・30年以下40%)。アスファルト舗装や精算機は取り除けるため堅固な構築物に当たりません。舗装と精算機だけの平面のコインパーキングとして土地を一括で貸すときは、ロで評価します。
出典:財産評価基本通達86(貸し付けられている雑種地の評価)・87(賃借権の評価)|国税庁/質疑応答事例 臨時的な使用に係る賃借権の評価|国税庁
引ける割合は通達87の割合と通達86の下限の高いほう|設例では4,000万円が3,800万円・3,200万円に
賃借権の価額は通達87の割合で求めます。通達86(1)のただし書は、その価額が残存期間に応じた金額(イ=5年以下5%・5年超10年以下10%・10年超15年以下15%・15年超20%、ロ=その2分の1)を下回る場合には、その金額を引くと定めています。引ける割合は、通達87の割合と通達86の下限の高いほうです。残存期間5年超15年以下では下限のほうが高く、20年を超えると87の割合がそのまま使われます。
どちらか一方だけで計算すると、どちらの見落としでも控除は少なく(評価額は高く)出ます。残存期間は契約上の残りの期間ですが、構築物の残存耐用年数や過去の更新の状況からみて更新が明らかなら、更新で延びると見込まれる期間を加えます(業者に貸したコインパーキングの土地)。
自用地としての価額4,000万円の土地を3つの型で評価する
① 自分で月極駐車場を経営(舗装・精算機あり)
賃借権を引かない。40,000,000円
② 運営会社へ一括で貸す(登記も権利金もなし・残存期間7年)
ロ。通達87は法定地上権割合5%の2分の1=2.5%、通達86の下限は5%。高いほうの5%を引く。
40,000,000円 ×(1 − 0.05)= 38,000,000円
③ 借主が自費で自走式の駐車場設備(建物に当たらない構築物)を設け、賃借権を登記(残存期間20年)
イ。通達87は法定地上権割合20%と借地権割合60%の低いほう=20%、通達86の下限も20%。
40,000,000円 ×(1 − 0.20)= 32,000,000円
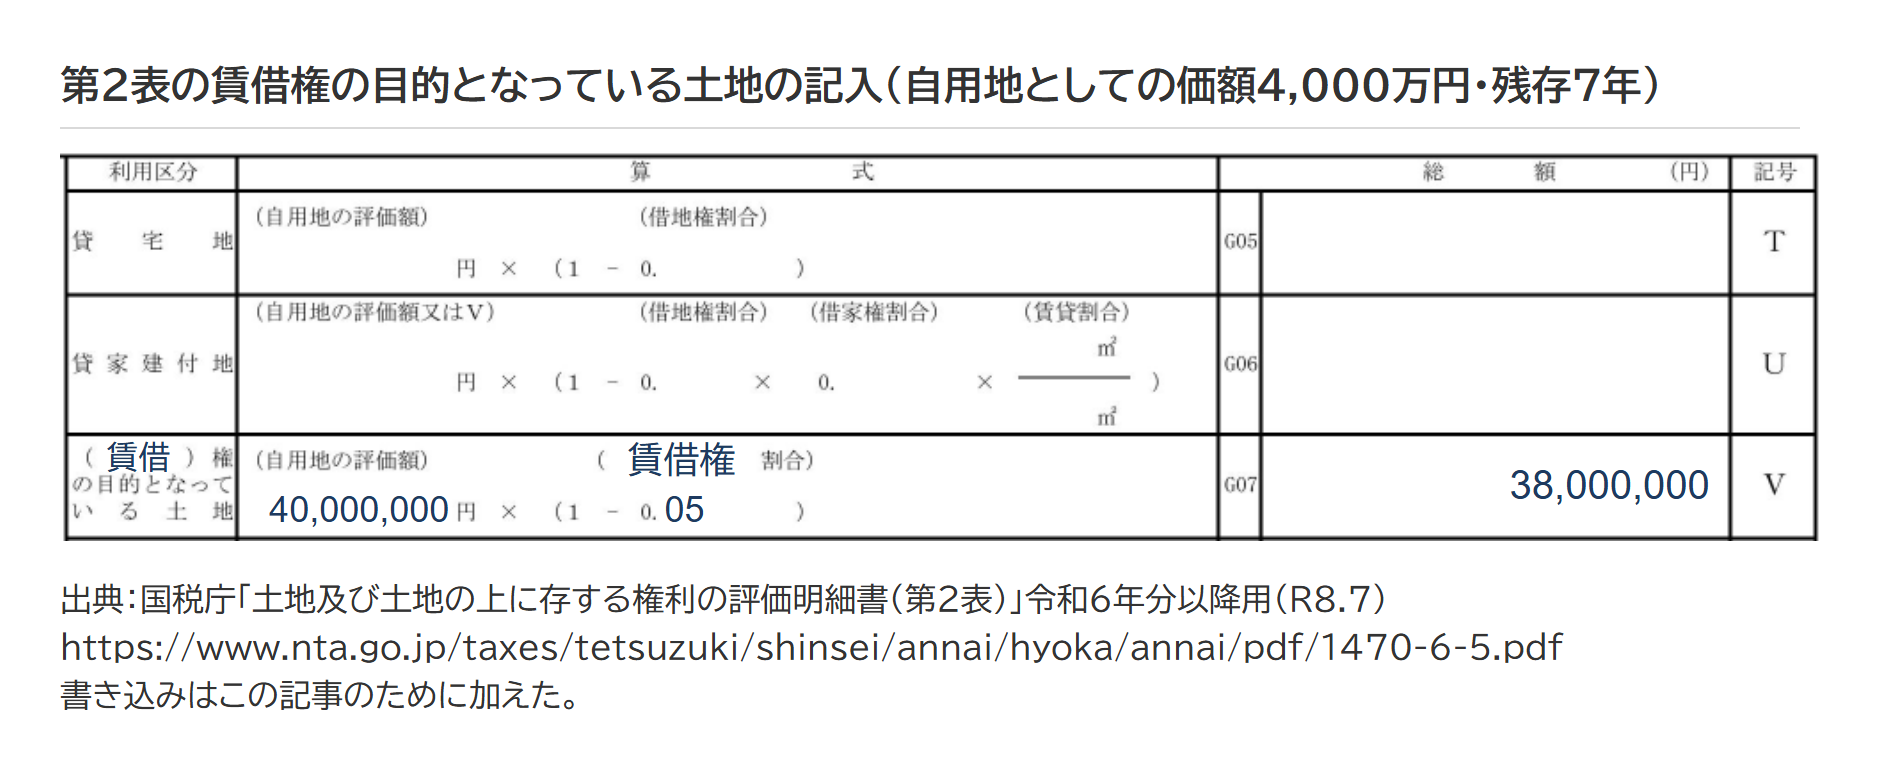
土地を貸した②③は、申告書に付ける評価明細書(第2表)の「( )権の目的となっている土地」の行に「賃借」と書き入れて計算します。自分で経営する①は、第1表の自用地の価額で終わります。
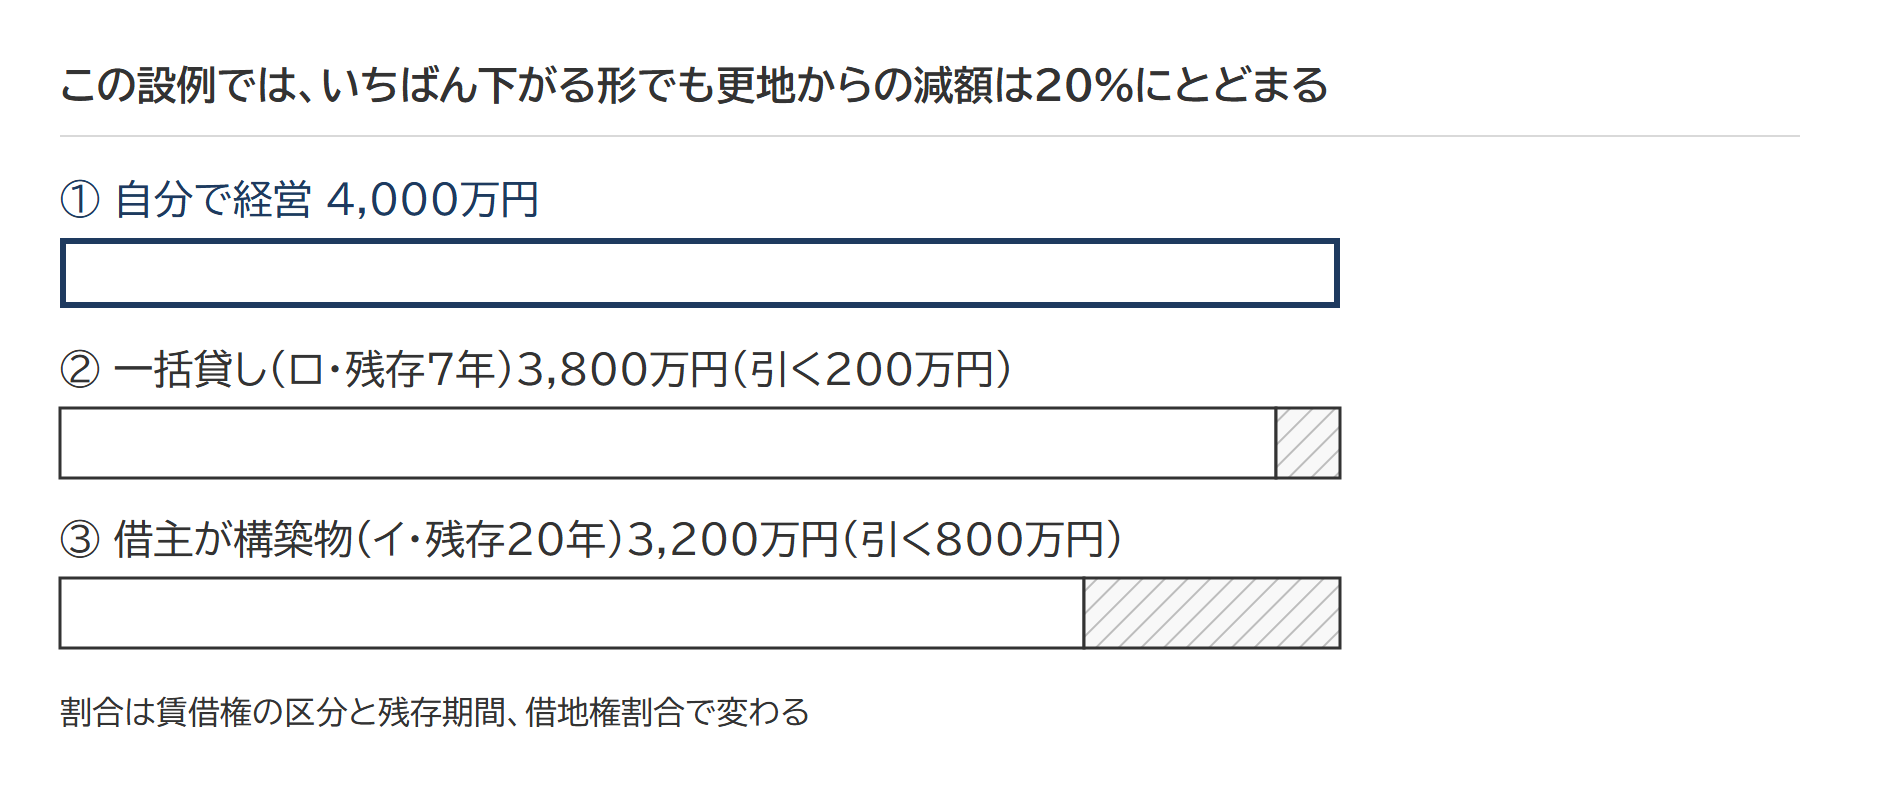
いちばん下がる③でも、この設例では更地からの減額は20%にとどまります。借主に建物を建ててもらう貸宅地なら借地権割合(国税局長が定める割合)の60%が下がります。②と③の600万円の差は、賃借権の区分と残存期間の違いによるものです。
出典:相続税法 第23条(地上権及び永小作権の評価)|e-Gov法令検索/質疑応答事例 雑種地の賃借権の評価|国税庁/土地及び土地の上に存する権利の評価明細書(第2表・令和6年分以降用)|国税庁
小規模宅地等の特例の入口は「建物又は構築物の敷地」|自営の駐車場は評価と特例で物差しが逆
評価額が下がらなくても、貸付事業用宅地等の要件を満たせば、小規模宅地等の特例で200㎡まで50%減額できます。
租税特別措置法69条の4第1項は、対象になる宅地等を「財務省令で定める建物又は構築物の敷地の用に供されているもの」に限っています。自分で経営する駐車場では、評価は設備の有無で結論が変わらないのに、特例は設備の有無で結論が変わります。
地面のままの青空駐車場がこの入口で外れ、アスファルト舗装があれば通るのはそのためです。相続開始前3年以内に新たに貸し始めた宅地等は対象から外れますが、3年を超えて特定貸付事業(事業的規模の貸付け)を相続開始の日まで続けていた被相続人等が、その事業として貸し始めた場合は別です(同条3項4号)。
令和9年1月1日以後の相続等については、課税時期前5年以内に対価を伴う取引で取得または新築した貸付用不動産を通常の取引価額に相当する金額で評価する法令解釈通達の案が令和8年9月18日に公表されています(確定した通達は令和8年11月19日の時点で公表されていません)。案の対象は、借家権の目的となっている家屋と「当該家屋の敷地の用に供されている宅地若しくは宅地の上に存する権利(当該宅地又は当該権利とともに賃貸されている土地等を含む。)」です。語の上では、アパートなどの建物と関わりのない駐車場は、土地を貸すものも自分で経営するものも定義に入らず、アパートの敷地とともに賃貸されている駐車場は入ります。
出典:租税特別措置法 第69条の4第1項(小規模宅地等についての相続税の課税価格の計算の特例)|e-Gov法令検索/「貸付用不動産の評価について」の法令解釈通達(案)に対する意見公募手続|e-Govパブリック・コメント(別紙2)
よくある質問
アスファルト舗装をすると評価額は下がりますか。
自分で貸駐車場を経営している場合は下がらず、舗装しても自用地としての価額です。舗装が関わるのは小規模宅地等の特例の入口のほうです。
自宅の庭の一部を月極駐車場にしています。全体を1つの土地として評価しますか。
分けて評価します。自宅の敷地は宅地、駐車場は雑種地です。財産評価基本通達7のなお書き(市街地農地・市街地山林・市街地原野・宅地と状況が類似する雑種地)にも、7-2(7)のただし書(宅地と状況が類似する雑種地どうし)にも、宅地は入っていません。自宅と月極駐車場は利用も別で、一体として利用されている一団の土地(通達7ただし書)にも当たりません。
親族に無償で駐車場として使わせています。この土地はどう評価しますか。
賃料のない使用貸借には賃借権の価額がなく、自用地としての価額で評価します。小規模宅地等の特例も、相当の対価を得て継続的に行う貸付けでないため使えません。親族に固定資産税程度の賃料で貸している駐車場も同じ扱いです。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 農地の納税猶予|猶予される税額は農業相続人に集まり、20年で免除されるかは農地の種類と農業相続人の区分で決まる
 市街地農地の相続税評価|宅地比準方式の計算方法と市街地農地等の評価明細書の書き方
 生産緑地の相続税評価|買取り申出の可否で決まる5%〜35%の減額割合
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。