この記事の要点
- 貸家建付地は、自分の建物を人に貸しているときのその敷地で、自用地としての価額×(1−借地権割合×借家権割合×賃貸割合)で評価します。借地権割合60%・借家権割合30%なら満室で18%下がり、1億円の土地は8,200万円です。
- 借地権割合は路線価図の記号A〜G(90%〜30%)、借家権割合は令和8年分の財産評価基準書で30%。借地権の取引慣行がない地域でも借地権割合を20%として計算するため、減額はゼロになりません。
- 賃貸割合は戸数ではなく各独立部分の床面積で数えます。評価明細書(第2表)の貸家建付地の欄も㎡/㎡の分数です。どの部屋が空くかで割合が変わります。
- 継続して貸してきた部屋の一時的な空室は賃貸中と数えてよく、通達に日数の定めはありません。質疑応答事例の5つ(タックスアンサーは4つ)の事実関係を総合して判断します。公表裁決は、4か月超〜8年の空室を一時的と認めませんでした。
- 課税時期に借家人がいない建物、社宅、無償で貸す建物、使用貸借の土地の上の貸家の敷地は、貸家建付地になりません。建築中で引渡し前の建物の敷地も、原則として同じです。
自分の土地に建てたアパートや貸家を人に貸していると、その敷地は貸家建付地として、更地より低く評価されます。評価額は自用地としての価額×(1−借地権割合×借家権割合×賃貸割合)で、借地権割合60%の地域なら満室でも18%の減額です。借家権割合は令和8年分の財産評価基準書(国税局が毎年出す評価の表)で30%、賃貸割合は部屋の数ではなく床面積で数えます。
空室があるときに賃貸中と数えてよいのは、継続して貸してきた部屋の一時的な空室だけです。その「一時的」の日数を、通達は定めていません。質疑応答事例(照会に国税庁が答えた事例集)が挙げる5つの事実関係を総合して判断します。
貸家建付地とは|自分の貸家の敷地で、自用地としての価額×(1−借地権割合×借家権割合×賃貸割合)で評価する
貸家建付地は、土地も建物も自分のもので、建物だけを人に貸している土地です。財産評価基本通達26は、貸家を「94≪借家権の評価≫に定める借家権の目的となっている家屋」と括弧書きで定め、その敷地の用に供されている宅地を貸家建付地と呼んでいます。
貸家建付地の価額
自用地としての価額 − 自用地としての価額 × 借地権割合 × 借家権割合 × 賃貸割合
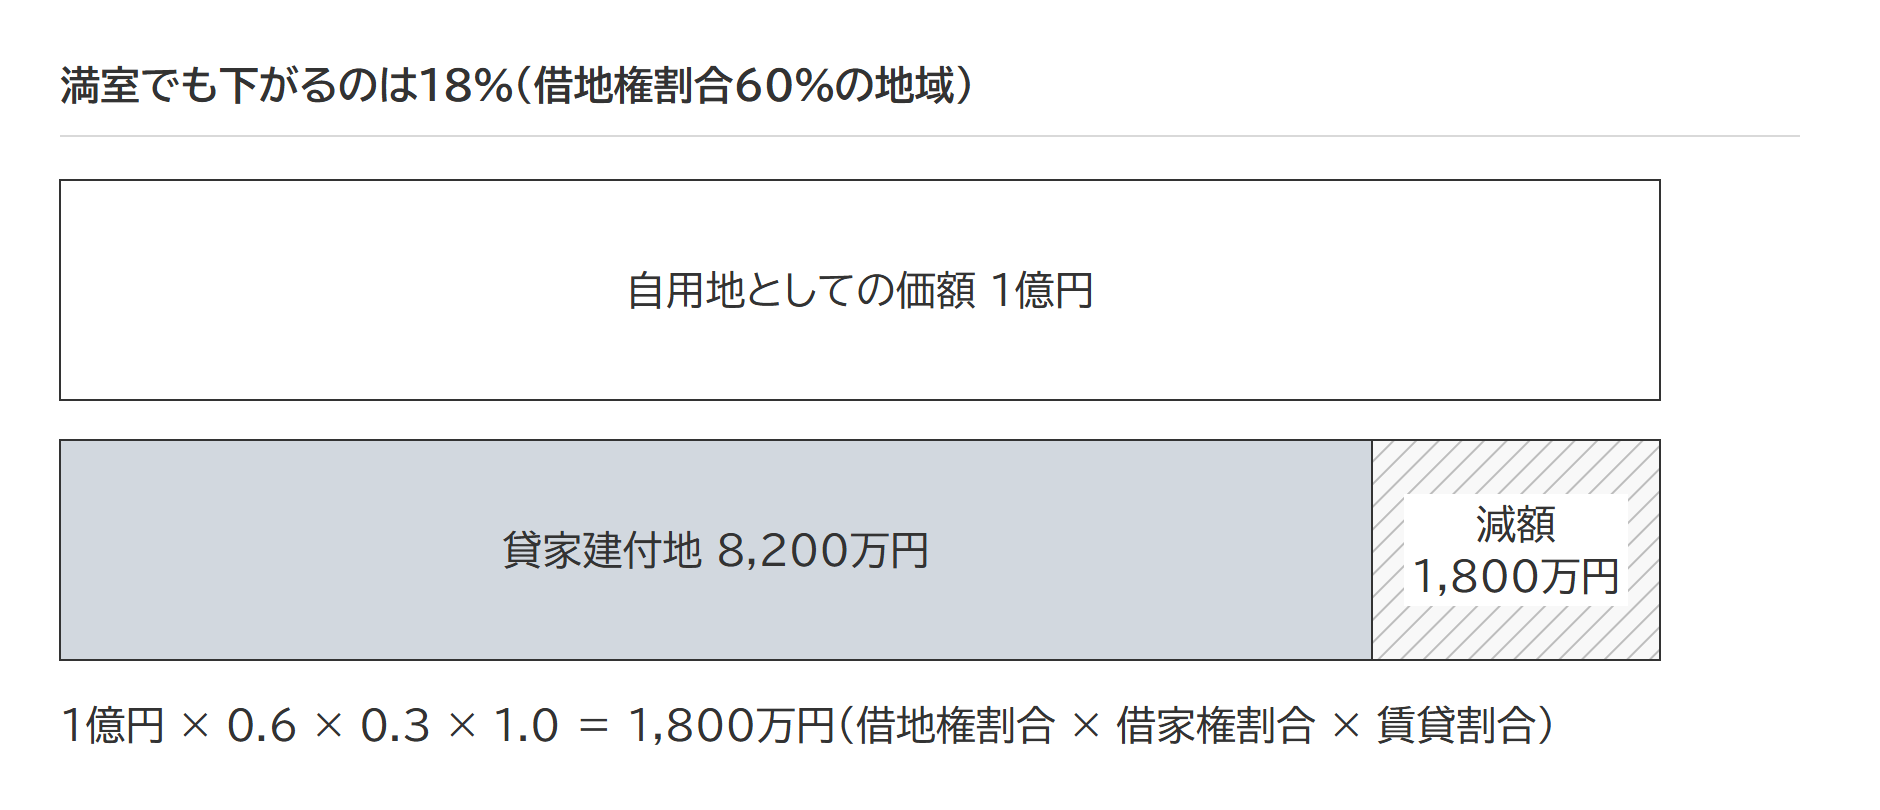
自用地としての価額は、その土地をだれにも貸していないものとして路線価(道路ごとの1㎡当たりの価額)や評価倍率表の倍率で求めた金額です。自用地としての価額1億円、借地権割合60%、借家権割合30%、満室(賃貸割合100%)なら、引く金額は1億円×0.6×0.3×1.0=1,800万円で、評価額は8,200万円になります。3つの割合を掛け合わせるため、減額は満室でも借地権割合の3割にとどまり、更地の半額にはなりません。
土地だけを貸し、借りた人が建物を建てている貸宅地は、借地権割合をそのまま引きます。無償で貸している使用貸借の土地は自用地のままです。この3つは貸している土地の3つの状態として並べて比べられます。自分で設備を施して経営している月極駐車場は、自動車を預かる契約で土地の賃貸借ではないため、舗装してあっても自用地です(賃借権を評価しない貸付け)。建物も自分のもので同族会社に貸しているなら、会社が借家人になるだけで貸家建付地に変わりはありません。貸している建物のほうは、固定資産税評価額×(1−借家権割合30%×賃貸割合)で評価します。
出典:財産評価基本通達26(貸家建付地の評価)|国税庁/タックスアンサー No.4614 貸家建付地の評価|国税庁
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。
3つの割合はどこで決まるか|借地権割合は路線価図の記号、借家権割合は令和8年分の基準書で30%
借地権割合と借家権割合は国税局長が定める数字で、自分では動かせません。賃貸割合だけが、その建物の貸し方で決まります。
借地権割合は、路線価図で路線価の右に付いたA〜Gの記号で読みます。Aが90%、Bが80%と10%刻みで下がって、Gは30%。「215D」なら1㎡当たり215,000円・借地権割合60%を表します。路線価のない倍率地域では、評価倍率表の借地権割合の欄を見ます。
| 記号 | 借地権割合 | 減額率 | 評価額(万円) |
|---|---|---|---|
| A | 90% | 27% | 7,300 |
| B | 80% | 24% | 7,600 |
| C | 70% | 21% | 7,900 |
| D | 60% | 18% | 8,200 |
| E | 50% | 15% | 8,500 |
| F | 40% | 12% | 8,800 |
| G | 30% | 9% | 9,100 |
| 借地権の取引慣行がない地域 | 20%として計算 | 6% | 9,400 |
借家権割合は、財産評価基本通達94(1)が「国税局長の定める割合による」とし、令和8年分の財産評価基準書で100分の30です(東京・大阪・札幌・福岡の各国税局で同じ)。
借地権の取引慣行がない地域では、通達27のただし書により借地権そのものは評価しません。ところが貸家建付地の計算では、通達26(1)の括弧書が「100分の20とする」と定めているため、取引慣行がない地域でも20%×30%=6%、1億円なら600万円の減額が残ります。借地人はゼロで地主は2割を引くという借地権の取引慣行がない地域の非対称は、貸宅地と同じ作りです。
出典:財産評価基本通達27(借地権の評価)|国税庁/令和8年分 財産評価基準書 借家権割合(東京都)|国税庁/路線価図の説明|国税庁
賃貸割合は戸数ではなく床面積で数える|各独立部分の床面積の合計で割る
賃貸割合は、通達26(2)が「その貸家に係る各独立部分」がある場合に計算すると定める割合で、分母も分子も床面積です。
賃貸割合
課税時期において賃貸されている各独立部分の床面積の合計 ÷ その家屋の各独立部分の床面積の合計
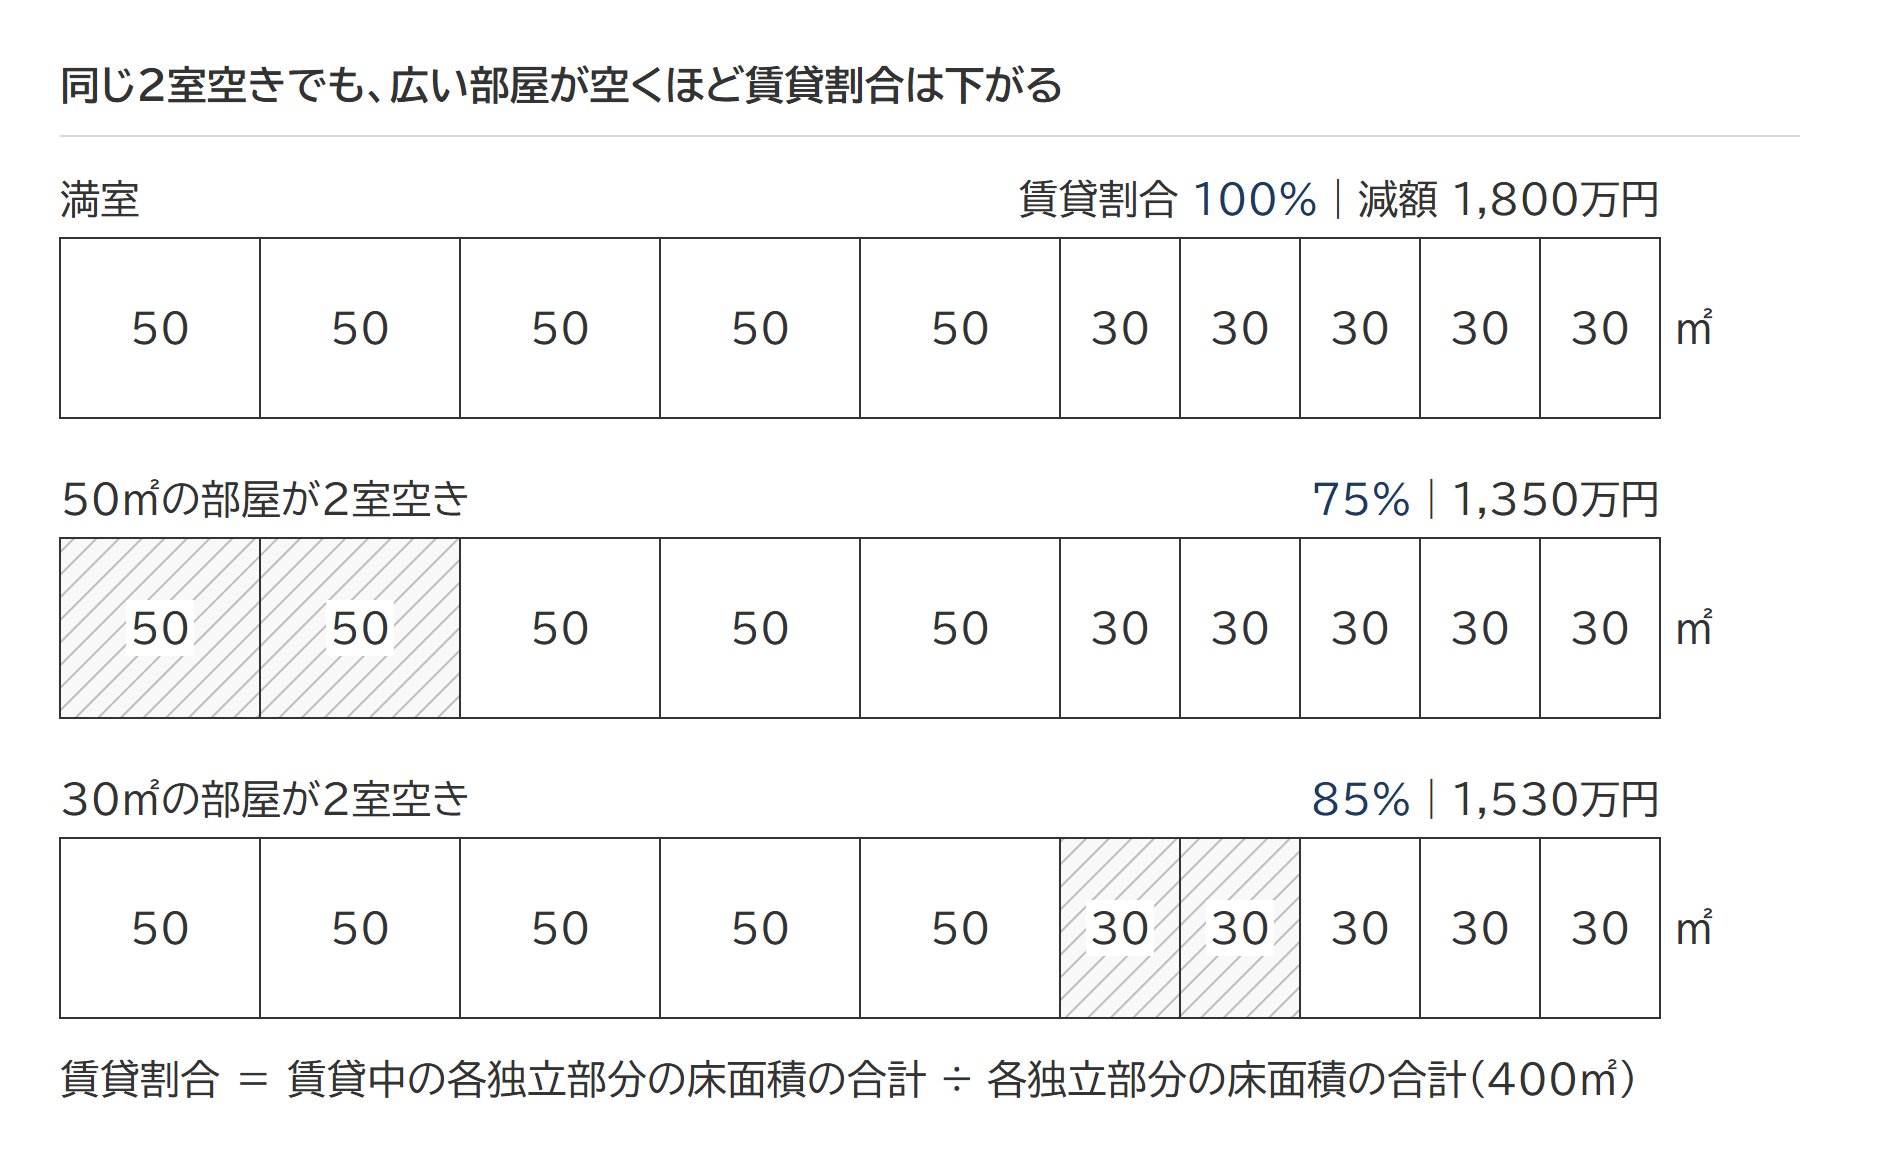
各独立部分は、隔壁・扉・階層で他の部分と完全に遮断され、独立した出入口をもつ部分で、共用の廊下や階段を通って外に出る構造も含みます。50㎡の部屋が5室と30㎡の部屋が5室、合計400㎡のアパートで、課税時期(相続なら亡くなった日)に50㎡の部屋が2室空いていれば賃貸割合は300㎡÷400㎡=75%、30㎡の部屋が2室なら340㎡÷400㎡=85%です。同じ「2室空き」でも、広い部屋が空くほど賃貸割合は下がります。
国税庁の様式である評価明細書(第2表)の貸家建付地の欄も、賃貸割合を㎡/㎡の分数で書く作りです。満室の設例なら、100,000,000円×(1−0.6×0.3×400㎡/400㎡)=82,000,000円と記入します。
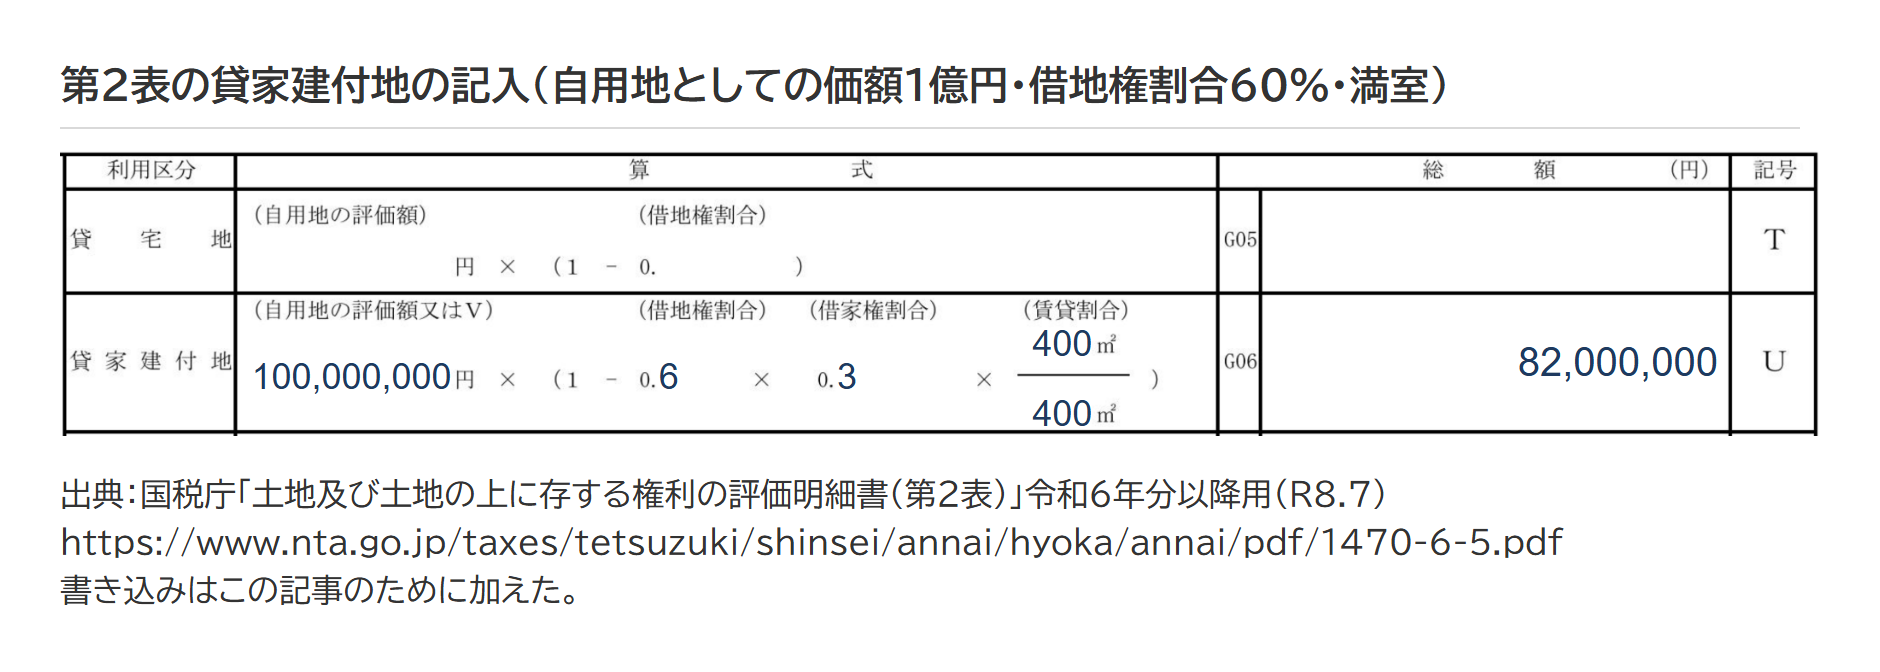
出典:財産評価基本通達26(2)(賃貸割合)|国税庁/土地及び土地の上に存する権利の評価明細書(令和6年分以降用)|国税庁。様式への書き込みは、この記事のために加えたものです。
一時的な空室とは|通達に日数の定めはなく、事実関係を総合して判断する
一時的な空室の扱いは通達26の(注)2の次の1文だけです。「1か月」のような期間の語は、どこにもありません。
上記算式の「賃貸されている各独立部分」には、継続的に賃貸されていた各独立部分で、課税時期において、一時的に賃貸されていなかったと認められるものを含むこととして差し支えない。
期間の目安が出てくるのは、国税庁の質疑応答事例「貸家建付地等の評価における一時的な空室の範囲」と、タックスアンサー(よくある税の質問に答えるページ)No.4614です。
| 質疑応答事例(5つ) | タックスアンサー No.4614(4つ) |
|---|---|
| ①各独立部分が課税時期前に継続的に賃貸されてきたものかどうか | イ 各独立部分が課税時期前に継続的に賃貸されてきたものであること |
| ②賃借人の退去後速やかに新たな賃借人の募集が行われたかどうか | ロ 賃借人の退去後速やかに新たな賃借人の募集が行われ、空室の期間中、他の用途に供されていないこと |
| ③空室の期間、他の用途に供されていないかどうか | (ロに含まれる) |
| ④空室の期間が課税時期の前後の例えば1ケ月程度であるなど一時的な期間であったかどうか | ハ 空室の期間が、課税時期の前後の例えば1か月程度であるなど、一時的な期間であること |
| ⑤課税時期後の賃貸が一時的なものではないかどうか | ニ 課税時期後の賃貸が一時的なものではないこと |
質疑応答事例は5つの末尾に「などの事実関係から総合的に判断します」と書き、タックスアンサーは「例えば、次のイからニに掲げるような事実関係から」と書き出します。どちらも列挙を閉じていない判断の材料で、1か月を1日でも超えたら外れるという要件ではありません。質疑応答事例の照会は、卒業で3月上旬に半分程度の部屋が空き、3月末には全室が埋まる学生専用アパートの例です。
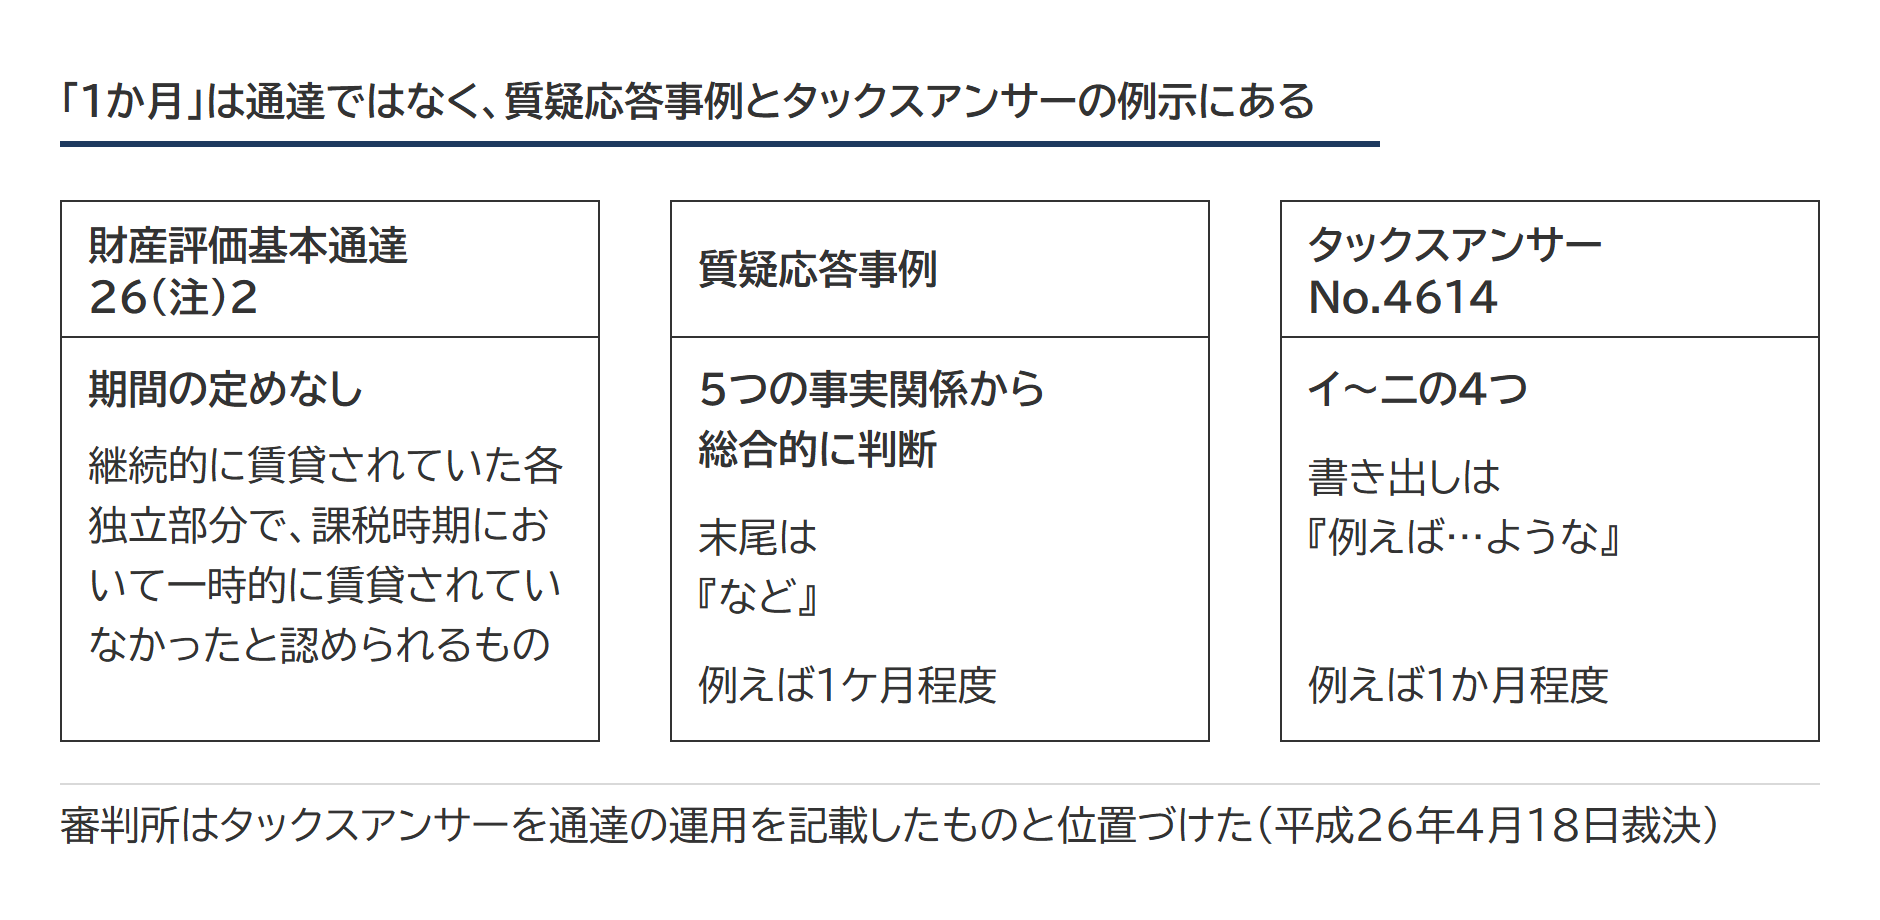
出典:財産評価基本通達26(注)2|国税庁/質疑応答事例 貸家建付地等の評価における一時的な空室の範囲|国税庁/タックスアンサー No.4614 貸家建付地の評価|国税庁
空室が長引いた事案を、国税不服審判所(課税処分への不服を審理する機関)の公表裁決が示しています。平成21年8月に開始した相続で、相続人は集合住宅の空室も賃貸中として賃貸割合100%で申告しました。相続開始日の後に貸せた部屋でも、前後の空室の期間は最も長いもので8年、最短のものでも4か月を超えています。審判所は、維持管理や募集の状況を考慮しても(注)2の「一時的に賃貸されていなかったと認められるもの」に当たらないとして更正処分を適法とし、タックスアンサーの4つは通達の運用を記載したものと位置づけました(平成26年4月18日裁決)。
各独立部分のない一戸建ての貸家には(注)2の出番がなく、借家人が立ち退いて賃貸借契約が終わった空き家なら「借家権の目的となっている家屋」に当たらないため、敷地は自用地としての価額です(質疑応答事例「貸家が空き家となっている場合の貸家建付地の評価」)。同じ裁決も、相続開始日に貸していなかった戸建住宅は、一時的かどうかにかかわらず自用のものとして評価しました。
出典:平成26年4月18日裁決|国税不服審判所/質疑応答事例 貸家が空き家となっている場合の貸家建付地の評価|国税庁
貸家建付地にならないとき|借家人がいない・社宅・無償・使用貸借の土地・建築中
借家権による制約がなければ、建物を人に使わせていても敷地は自用地です。課税時期に借家人が1人もいないアパートの敷地は、貸家建付地になりません。
質疑応答事例が一時的な空室を含めてよいとした回答も、課税時期に「アパートの一部に借家人がいること」を前提にしています。従業員社宅は、賃料が極めて低廉で従業員の身分がある間に限られる特殊な契約関係とされ、一般に借地借家法の適用がないため、敷地に貸家建付地の評価はしません(質疑応答事例「従業員社宅の敷地の評価」)。親族に無償で住まわせている建物は民法593条の使用貸借で、借家権が生じず敷地は自用地です。
土地のほうが使用貸借のときも同じです。子が親から無償で借りた土地にアパートを建てて他人に貸していても、親の相続で土地は自用地としての価額になります。使用貸借通達3が、使用貸借の土地を相続や贈与で取得したときの価額を「建物等の自用又は貸付けの区分にかかわらず」自用地の価額と定めているためです。地代が公租公課に相当する金額以下で権利金などの授受もなければ、使用貸借か賃貸借かの判定では使用貸借の側です。
出典:質疑応答事例 従業員社宅の敷地の評価|国税庁/使用貸借に係る土地についての相続税及び贈与税の取扱いについて|国税庁/民法593条(e-Gov法令検索)
建築中の建物に借りる予定の相手がいても、敷地は原則として貸家建付地になりません。平成3年8月に開始した相続で、被相続人は地上9階建ての建物を建築中のまま、同年6月12日に賃貸借の予約契約を結び、予約金3,000万円を受け取っていました。審判所は、貸家建付地を原則として、賃貸人の所有する完成した建物が現実に存在し、賃借人が引渡しを受けて入居しているか契約上の賃貸借開始期日が到来し、通常の賃料に相当する金銭の授受かその権利義務の発生がある、という要件をすべて備える建物の敷地だと示しました。完成引渡しと賃貸借契約は同年10月16日で、相続開始日には賃料の授受もなかったため、土地は自用地と判断されています(平成7年11月14日裁決)。建替え中でも、元の借家人が立退料を受け取らずに新しい建物へ引き続き入居することになっていた部分の敷地は、貸家建付地として評価されています(平成4年12月9日裁決)。
出典:平成7年11月14日裁決|国税不服審判所/平成4年12月9日裁決|国税不服審判所
評価単位と区分所有補正率|貸家が数棟なら棟ごと、分譲マンションの1室は補正率が先
貸家が数棟あるときは、原則として各棟の敷地ごとに1画地(評価の1単位)として評価します(タックスアンサー No.4603)。自宅と貸家、貸宅地と貸家建付地も別の画地で、切り方は土地の評価単位の決まりどおりです。アパートの入居者だけが通る私道にも、貸家建付地に準じた評価を使える場合があります。
令和6年1月1日以後の相続・遺贈・贈与で取得した分譲マンション(居住用の区分所有財産)の1室を貸しているときは、区分所有補正率を乗じた敷地利用権の価額を基に貸家建付地の計算へ進みます(タックスアンサー No.4667)。区分建物の登記がされていない一棟所有の賃貸マンションには、この補正率の通達の適用がありません。区分所有登記のある一棟のマンションの全室と敷地を1人で所有している場合は、総階数2以下などの除外に当たらなければ通達の対象で、敷地利用権の補正率は1が下限です(一棟の賃貸マンション)。
出典:タックスアンサー No.4603 宅地の評価単位|国税庁/タックスアンサー No.4667 居住用の区分所有財産の評価|国税庁
小規模宅地等の特例と令和9年の見直し|貸家建付地の評価が先、200㎡まで50%の減額が後
貸家建付地の評価減と小規模宅地等の特例(宅地の評価額を減らす特例)は別の制度で、要件を満たせば重ねて使えます。
賃貸アパートの敷地が貸付事業用宅地等に当たれば、貸家建付地として評価した8,200万円から、200㎡までの部分について50%を減額します(200㎡以内なら4,100万円)。順序は評価が先で、50%の減額が後です(貸家建付地の評価減と小規模宅地等の特例は重ねて使える)。相続開始前3年以内に新たに貸付事業の用に供した宅地は原則として対象になりません。租税特別措置法69条の4第3項4号の括弧書は、相続開始の日まで3年を超えて引き続き政令で定める貸付事業を行っていた被相続人等の貸付けを除いています。
評価の側では、国税庁が令和8年9月18日に「貸付用不動産の評価について」の法令解釈通達の案を公表しました。課税時期前5年以内に対価を伴う取引で取得・新築した「借家権の目的となっている家屋」と「当該家屋の敷地の用に供されている宅地」を通常の取引価額で評価し、取得価額が通常の取引価額に相当すると認められれば、土地等・家屋等それぞれ取得価額を基にした金額の100分の80で評価できる案です。適用は令和9年1月1日以後の相続等からで、令和8年11月19日の時点で確定した通達は公表されていません(貸付事業用宅地等の3年縛りと令和9年の見直し)。
出典:租税特別措置法69条の4第3項4号(e-Gov法令検索)/「貸付用不動産の評価について」(法令解釈通達)(案)に対する意見公募|e-Gov
よくある質問
入居者が1人もいないアパートの敷地はどう評価しますか。
課税時期に借家人がいなければ貸家建付地にならず、自用地としての価額で評価します。一時的な空室を賃貸中と数える通達26の(注)2は、一部に借家人がいる建物の賃貸割合の計算で働くものです。
相続開始の直後に入居者が決まった部屋は、賃貸中と数えられますか。
相続開始後の契約だけでは賃貸中になりませんが、前後を通じた一時的な空室と認められれば賃貸中と数えます。平成26年4月18日裁決は、相続開始日の数日後に契約した部屋も、それまで7か月以上空いていたとして一時的な空室と認めませんでした。
親族に無償で貸している建物の敷地も貸家建付地ですか。
いいえ。無償で貸す建物は使用貸借で借家権が生じないため、敷地は自用地としての価額になります。
アパートの入居者用の駐車場は貸家建付地になりますか。
入居者専用で建物の敷地と隣り合っていれば、建物の敷地と一体の1画地として貸家建付地で評価します。入居者以外も使う駐車場や道路を隔てた駐車場は別の評価単位になります。線引きは入居者専用駐車場の事例のとおりです。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 無償返還の届出書がある土地の相続税評価|貸宅地の評価と同族会社の株式の両方に効き、使用貸借か賃貸借かで評価が変わる
 定期借地権の相続税評価|借地権は残存期間で目減りし、底地には下限があるため足しても自用地の価額に届くとは限らない
 配偶者居住権と相続税|評価は建物と土地を4つに分け、耐用年数・経過年数・存続年数の3つの数字で決まる
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。