この記事の要点
- 相続時精算課税制度とは、贈与のときは(贈与額 − 110万円 − 特別控除2,500万円の残額)× 20%の贈与税で済ませ、贈与した人が亡くなったときに相続税でまとめて精算する制度です。
- 令和6年1月1日以後の贈与は、毎年110万円の基礎控除までは贈与税がかからず(措法70条の3の2)、110万円以下の年は申告も要りません(相法28条1項)。届出書は初年度だけ出します。
- 110万円は受贈者ごとに年110万円で、特定贈与者が2人以上なら贈与額の割合で按分します。特別控除2,500万円は、もらう人ごと・贈与した人ごとの一生の枠で、父と母から別々に、子が3人なら子ごとに使えます。
- 使えるのは原則、60歳以上の父母・祖父母から18歳以上の子・孫(直系卑属の推定相続人・孫)への贈与です。事業承継税制の納税猶予を受ける贈与なら、推定相続人以外の18歳以上の人にも使えます。
- 一度選ぶと暦年課税に戻れません。贈与した自宅の敷地には小規模宅地等の特例が使えず、孫は代襲相続人でない限り2割加算の対象になります。
相続時精算課税制度とは、贈与のときの贈与税を軽くしておき、贈与した人が亡くなったときに相続税でまとめて精算する制度です。贈与税の課税方法は暦年課税と相続時精算課税の2つで、相続時精算課税は贈与者ごと・受贈者ごとに選びます。
この制度は令和6年1月1日の贈与から大きく変わりました。毎年110万円までが非課税になり、その部分は相続のときに足し戻されません。改正前は「一度選ぶと少額の贈与でも毎回申告」「渡した財産はすべて相続財産に加算」の制度でしたから、使い勝手は別物です。
相続時精算課税制度とは、贈与のときに税を軽くし、相続のときにまとめて精算する制度
相続時精算課税制度とは、贈与のときは110万円と特別控除を引いた残りに一律20%の贈与税を納めておき、贈与した人(特定贈与者)が亡くなったときに、その財産を相続財産に足し戻して相続税を計算し、納めた贈与税を差し引く制度です。
相続時精算課税の贈与税の計算式
(1年間の贈与額 − 110万円 − 特別控除の残額)× 20% = 贈与税
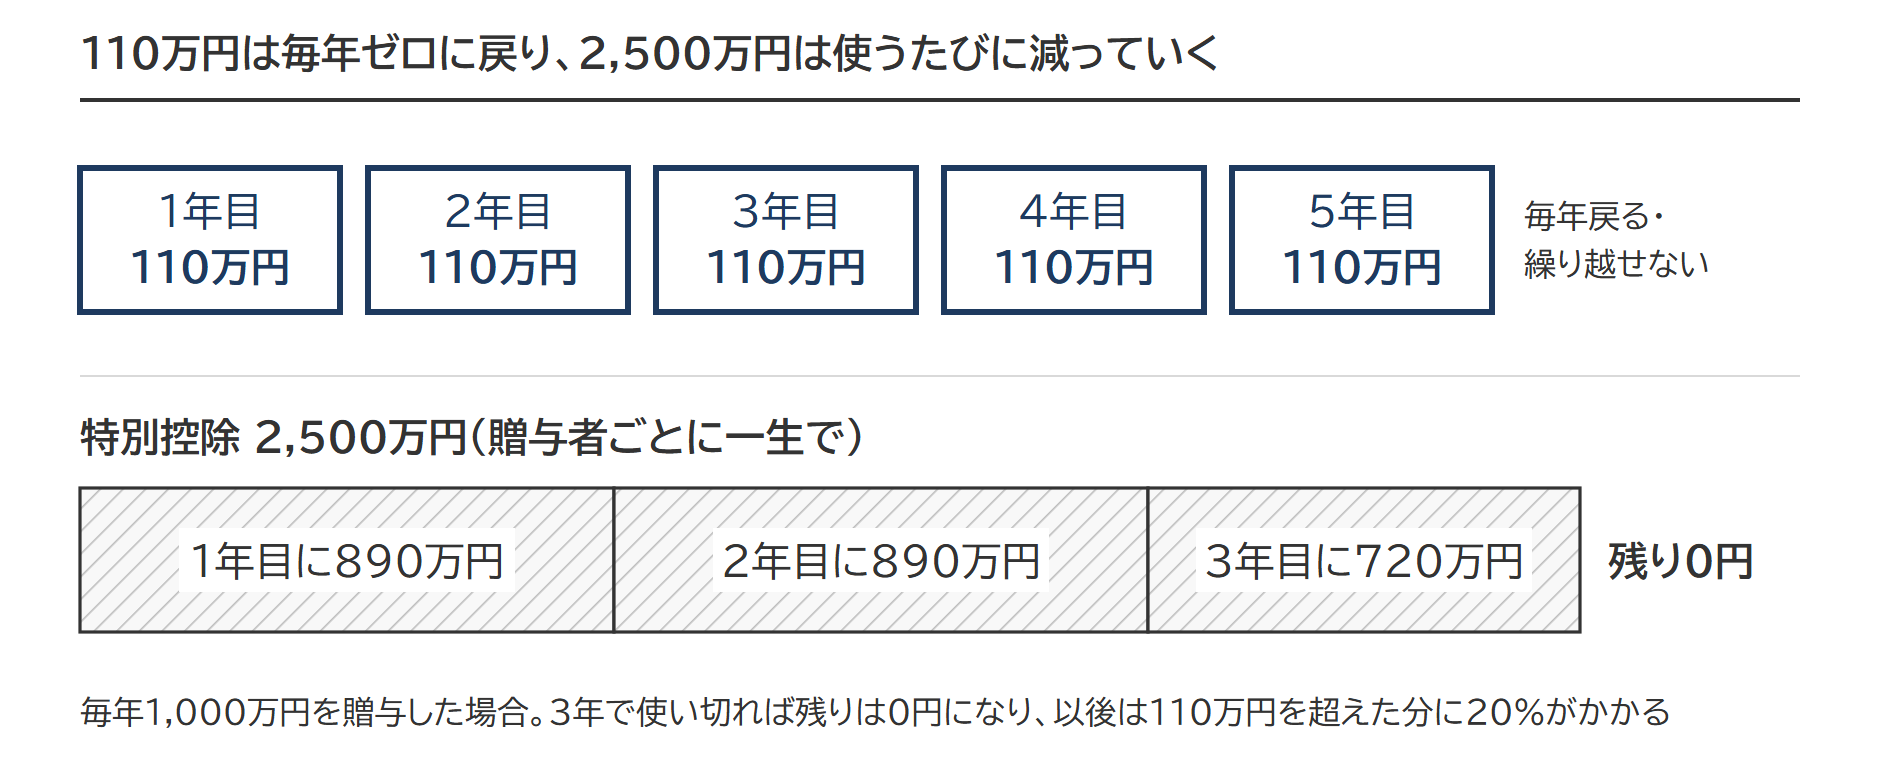
110万円と2,500万円は性格が違います。110万円は毎年ゼロに戻る枠で、使わなかった分は翌年に繰り越せません。2,500万円は一生の残高で、使うたびに減り、使い切ればそれきりです。
出典:租税特別措置法70条の3の2(相続時精算課税に係る贈与税の基礎控除の特例・e-Gov法令検索)/国税庁タックスアンサー No.4103 相続時精算課税の選択
年齢要件は、60歳以上の父母・祖父母から18歳以上の子・孫へ
贈与する人が60歳以上か、もらう人が18歳以上かは、どちらも贈与を受けた年の1月1日の年齢で判定し、年の途中で誕生日を迎えても、その年の判定は変わりません。
もらう人の年齢は、令和4年3月31日以前の贈与では20歳以上でした。成年年齢の引下げにあわせて18歳に下がっています。
出典:相続税法21条の9(相続時精算課税の選択・e-Gov法令検索)/租税特別措置法70条の2の6(相続時精算課税適用者の特例・e-Gov法令検索)
税率は、110万円と2,500万円を引いた残りに一律20%
税率は、110万円と特別控除2,500万円を引いた残りの全部に一律20%です。暦年課税の税率は金額が大きいほど上がりますが、相続時精算課税は1億円を渡しても20%のままです。
出典:相続税法21条の13(相続時精算課税に係る贈与税の税率・e-Gov法令検索)
令和6年から、毎年110万円までは贈与税がかからず申告も要らない
令和6年1月1日以後の贈与から、相続時精算課税にも年110万円の基礎控除ができました。いわゆる「非課税枠」は、この基礎控除のことです。110万円が生む効果は3つあります。
- 贈与税=その年の贈与が110万円以下なら、贈与税はかかりません。
- 申告=110万円以下の年は、贈与税の申告書を出さなくてよい(届出書は初年度に出します)。
- 相続税=110万円の部分は相続財産に足し戻されない。
令和5年度の改正は、この110万円を含めて4点です。適用の時期は項目ごとに違い、災害の特例だけは贈与の時期ではなく、被害を受けた時期で決まります。
| No | 改正項目 | 適用の時期 |
|---|---|---|
| 1 | 相続時精算課税の基礎控除110万円 | 令和6年1月1日以後の贈与(令和5年以前に選んだ人も対象。令和5年以前の贈与分には控除なし) |
| 2 | 110万円以下の年の贈与税の申告不要 | 令和6年1月1日以後の贈与(令和6年分の申告から) |
| 3 | 贈与を受けた土地・建物が災害で被害を受けたときの価額の特例 | 令和6年1月1日以後に被害を受けた場合(令和5年以前の贈与で取得した土地・建物も対象) |
| 4 | 暦年課税の生前贈与加算の期間(3年から7年へ) | 令和6年1月1日以後の贈与から段階的に延び、令和13年1月1日以後の相続で7年 |
出典:相続税法 附則(令和5年法律第3号)19条・e-Gov法令検索/租税特別措置法 附則(令和5年法律第3号)51条4項・5項・e-Gov法令検索
110万円の数え方は3通り|受贈者ごと・2人以上なら按分・特別控除は贈与者ごと
どの110万円も、1月1日から12月31日までの暦年単位で数えます。
| 控除 | 数える単位 | 贈与した人が2人以上のとき |
|---|---|---|
| 暦年課税の110万円 | もらう人ごとに年110万円 | 何人からもらっても合計で110万円 |
| 相続時精算課税の110万円 | もらう人ごとに年110万円 | 特定贈与者ごとの贈与額の割合で按分する |
| 特別控除2,500万円 | もらう人ごとに、贈与した人ごとに一生で2,500万円 | 父から2,500万円、母から2,500万円と別枠 |
按分の計算は、同じ年に父から900万円、母から300万円の贈与を受け、どちらにも相続時精算課税を選んだ場合、次のとおりです。
- 父の分の基礎控除 110万円 × 900万円 ÷ 1,200万円 = 82万5,000円
- 母の分の基礎控除 110万円 × 300万円 ÷ 1,200万円 = 27万5,000円
合計は110万円のままです。
出典:租税特別措置法施行令40条の5の2(特定贈与者が2人以上ある場合の控除額の計算・e-Gov法令検索)/国税庁タックスアンサー No.4410 複数の人から贈与を受けたとき
受贈者ごと・贈与者ごとに選べる(子が3人なら3人それぞれ)
父から子3人へ贈与するとき、長男が相続時精算課税を選んでも、次男と長女は暦年課税のままでかまいません。長男自身も、父からの贈与は相続時精算課税、母からの贈与は暦年課税のまま、と分けられます。子3人がそれぞれ父からの贈与に相続時精算課税を選べば、110万円も2,500万円も子ごとに使えます(父から見れば、毎年330万円と、特別控除の合計7,500万円までは贈与税がかかりません)。
同じ年に暦年課税の贈与もあれば、相続時精算課税の分(特定贈与者ごとに110万円と特別控除を引いて20%)と、それ以外の人からの分(まとめて110万円を引いて累進税率)を別々に計算して足します。
出典:国税庁タックスアンサー No.4103 相続時精算課税の選択
使える人と使えない人|直系卑属の推定相続人が原則
使える相手は、年齢要件(上の項)に加えて、贈与する人との続柄で決まります。次の条件を全部満たす贈与に限ります。
| 区分 | 条件 |
|---|---|
| 贈与する人 | 60歳以上の父母または祖父母(特定贈与者) |
| もらう人 | 18歳以上で、贈与する人の直系卑属(子・孫のように下の世代の血族)で、推定相続人(いま贈与する人が亡くなったら相続人になる人)である子、または孫(相続時精算課税適用者) |
| 財産 | 種類・金額・回数に制限なし |
| 例外 | 事業承継税制(非上場株式等〔措法70条の7の5〕・個人の事業用資産〔措法70条の6の8〕の贈与税の納税猶予)の適用を受ける贈与は、贈与する人が60歳以上なら、推定相続人以外の18歳以上の人(甥・姪や親族以外の後継者)でも選べる |
原則の範囲では、配偶者・兄弟姉妹・子の配偶者・他人は対象外で、もらう人が18歳未満でも選べません。暦年課税には相手の縛りがなく、相手が誰でも、何歳でも使えます。
出典:租税特別措置法70条の2の7(特例事業受贈者の相続時精算課税・e-Gov法令検索)・70条の2の8(特例経営承継受贈者の相続時精算課税・e-Gov法令検索)/国税庁タックスアンサー No.4103 相続時精算課税の選択
住宅の購入資金に限っては、令和8年12月31日までの贈与なら、贈与する人が60歳未満でも相続時精算課税を選べる特例があります。非課税の特例との重ね方や居住の期限は、住宅取得等資金の贈与に相続時精算課税を使う特例で整理しています。
出典:租税特別措置法70条の3(住宅取得等資金の贈与を受けた場合の相続時精算課税の特例・e-Gov法令検索)
手続きは届出書の提出から|初年度だけ出し、撤回はできない
相続時精算課税は、最初に贈与を受けた年の翌年2月1日から3月15日までに「相続時精算課税選択届出書」を納税地の所轄税務署長へ出すと始まります。届出書は贈与する人ごとに出し、もらう人の戸籍の謄本か抄本(贈与を受けた日以後に作成されたもの。氏名・生年月日と、贈与する人の推定相続人または孫であることが分かるもの)を添えます。一度出せば、その人からの贈与には以後ずっと適用され、毎年出し直しません。
最も重い注意点は、この届出は撤回できないことです。届出書を出したあと、その人からの贈与を暦年課税に戻せません。
出典:相続税法21条の9(相続時精算課税の選択・e-Gov法令検索)/国税庁タックスアンサー No.4304 相続時精算課税選択届出書に添付する書類
毎年申告は要るか|110万円以下なら不要、届出書は初年度だけ
毎年の申告は、その年の贈与が110万円以下なら要りません。令和6年分の贈与から、110万円を引いた後の課税価格がある場合に限って申告書を出す決まりになったからです(相法28条1項)。
| その年の贈与 | 贈与税の申告 | 届出書 |
|---|---|---|
| 初めての年で110万円以下 | 不要 | 必要(届出書のみを提出) |
| 初めての年で110万円超 | 必要 | 必要(申告書に添付) |
| 2年目以降で110万円以下 | 不要 | 不要 |
| 2年目以降で110万円超 | 必要 | 不要 |
初めての年に申告が要らないからと何もしないでいると、届出書が出ていないため相続時精算課税は始まりません。申告不要と届出不要は別の話です。
特別控除2,500万円を使えるのは、期限内申告書にその金額を記載した場合だけです。期限を過ぎてから申告した年の贈与には使えず、110万円を超えた部分にそのまま20%がかかります。使わなかった枠が消えるわけではなく、条文は「既に控除した金額」を引いた残額を翌年以降の限度としているため、翌年以降の期限内申告で使えると考えられます。
出典:相続税法28条(贈与税の申告書・e-Gov法令検索)/相続税法21条の12(相続時精算課税に係る贈与税の特別控除・e-Gov法令検索)/国税庁タックスアンサー No.4402 贈与税がかかる場合
贈与を受けた年に贈与者が亡くなったとき|届出書の期限はいずれか早い日
相続時精算課税を選ぶ(選んでいる)なら、贈与者が亡くなった年の贈与について贈与税の申告は要らず、相続税の計算のなかで処理します。この年の贈与にも基礎控除110万円は使え、引いた残額を相続財産に足し戻します。選ばないなら、相続で財産を取得する人は相続税、取得しない人は贈与税の対象です。
初めて選ぶ年なら、届出書は翌年3月15日と相続税の申告期限のいずれか早い日までに、相続税の納税地の所轄税務署長へ出します(相続税の申告書を出さなくても必要です)。期限の数え方と申告書への添え方は、相続時精算課税で贈与者が亡くなったときの手続きで追っています。
出典:相続税法施行令5条(相続時精算課税選択届出書の提出・e-Gov法令検索)/国税庁タックスアンサー No.4302 贈与者が贈与した年の中途に死亡した場合の相続時精算課税の選択/国税庁タックスアンサー No.4307 贈与者が贈与をした年に死亡した場合の贈与税及び相続税の取扱い
具体例|相続時精算課税の贈与税はこう計算する
一度に渡すか分けて渡すかで、特別控除の使い方が変わります。
設例A 4,000万円を一度に贈与した場合
父から子へ4,000万円を贈与し、相続時精算課税を初めて選んだとします。
(4,000万円 − 110万円 − 2,500万円)× 20% = 278万円
改正前の計算では300万円でしたから、22万円軽くなります。差は110万円×20%の分です。
設例B 毎年1,000万円ずつ3年間贈与した場合
合計3,000万円を、父から長男へ1年目から3年目まで1,000万円ずつ渡す例です。毎年110万円を引いた890万円から特別控除を使っていくので、3年目に特別控除を使い切ります。
| 年 | 贈与額 | 特別控除に使う額(残額) | 贈与税 |
|---|---|---|---|
| 1年目 | 1,000 | 890(残り1,610) | 0 |
| 2年目 | 1,000 | 890(残り720) | 0 |
| 3年目 | 1,000 | 720(残り0) | 34 |
3年目は特別控除を使い切り、残った170万円に20%がかかって34万円です。4年目以降は特別控除が残っていないので、110万円を超えた部分にそのまま20%がかかります。
出典:国税庁タックスアンサー No.4409 贈与税の計算(相続時精算課税の選択をした場合)
相続のときは、110万円を引いた残りを何年前の贈与でも加算する
特定贈与者が亡くなると、相続時精算課税で渡した財産のうち、年分ごとに110万円を引いた残額(令和5年以前の贈与分は全額)を、何年前の贈与でも贈与時の価額で相続財産に加算します。納めた贈与税は相続税から控除し、引ききれない分は相続税の申告をして還付を受けます。
加算する順番と贈与税額控除の計算、還付が生じる場合の手続きは、相続時精算課税で贈与者が亡くなったとき|3年以内の死亡でも加算する相続税の計算・手続きと贈与税の還付で追っています。
相続税がかからない場合でも、精算課税の財産は加算して判定する
相続税がかかるかどうかの判定は、相続財産に精算課税の財産(110万円を引いた残額)を加えた課税価格の合計で行います。合計が相続税の基礎控除を超え、かつ納める相続税額があるときは申告が必要です。そうでなくても、納めた贈与税の還付は申告書を出して受けます。この判定は、配偶者の税額軽減や小規模宅地等の特例(土地の評価を最大80%減らす特例)を使う前の金額で行います(相続税法基本通達27-1)。遺産と精算課税の贈与(110万円を引いた残額)の合計が相続税の基礎控除以下に収まる見込みなら、2,500万円を超えて渡して贈与税を納めても、その贈与税は相続のときに申告書を出せば還付の対象です(相続税法33条の2)。
相続や遺贈で何も受け取らなくても加算されるのが、暦年課税との違いです。財産を取得しない精算課税適用者の申告の要否と期限は、財産を取得しない精算課税適用者(特定納税義務者)の申告の要否で整理しています。
出典:相続税法21条の16(相続又は遺贈により財産を取得しなかった相続時精算課税適用者・e-Gov法令検索)/相続税法33条の2(相続時精算課税に係る贈与税額の還付・e-Gov法令検索)/国税庁タックスアンサー No.4301 相続時精算課税の選択と相続税の申告義務
暦年課税とどちらを選ぶか|判断の4つの軸
相続税がかかる家で、110万円の範囲で子に渡し続けるなら、いまは相続時精算課税のほうが有利です(選ぶと、その人からの110万円を超える部分は何年前でも加算されます)。
| 軸 | 相続時精算課税が向く | 暦年課税が向く |
|---|---|---|
| 渡す相手 | 子(相続で財産を取得する推定相続人) | 相続や遺贈(死亡保険金を含む)で財産を受け取らない孫、子の配偶者など精算課税を使えない相手 |
| 相続までの時間 | 短い(110万円は直前の贈与でも加算されない) | 長く、かつ110万円を大きく超える額を渡す(加算期間を過ぎた贈与は相続税と無関係) |
| 財産の値動き | これから値上がりしそうな財産 | 値下がりの可能性がある財産 |
| 渡す額と相続税の負担率 | 毎年110万円以内(加算されない)。相続税がかからない見込みなら、額が大きくても(納めた贈与税は還付) | 110万円を大きく超える額を長く続け、相続税の限界税率(遺産が増えた分にかかる相続税の最も高い税率)が高い場合。加算された分の贈与税は贈与税額控除で相続税から差し引けるが、引ききれない分の還付はない |
令和6年の改正で、暦年課税(暦年単位課税)との選び方は変わりました。相続時精算課税の110万円は亡くなる直前の贈与でも足し戻されないため、高齢になってから毎年110万円ずつ渡していくなら、加算されない分だけ相続財産が減ります。
暦年課税の贈与は、相続や遺贈で財産を取得した人について、3年から7年へ段階的に延びる期間分(適用の時期は上の表)が110万円以下の贈与も含めて加算の対象です。加算される人と経過措置の読み方は生前贈与加算とは|3年から7年へ延びる加算期間の3区分と、孫・相続人以外・相続放棄の扱いで整理しています。
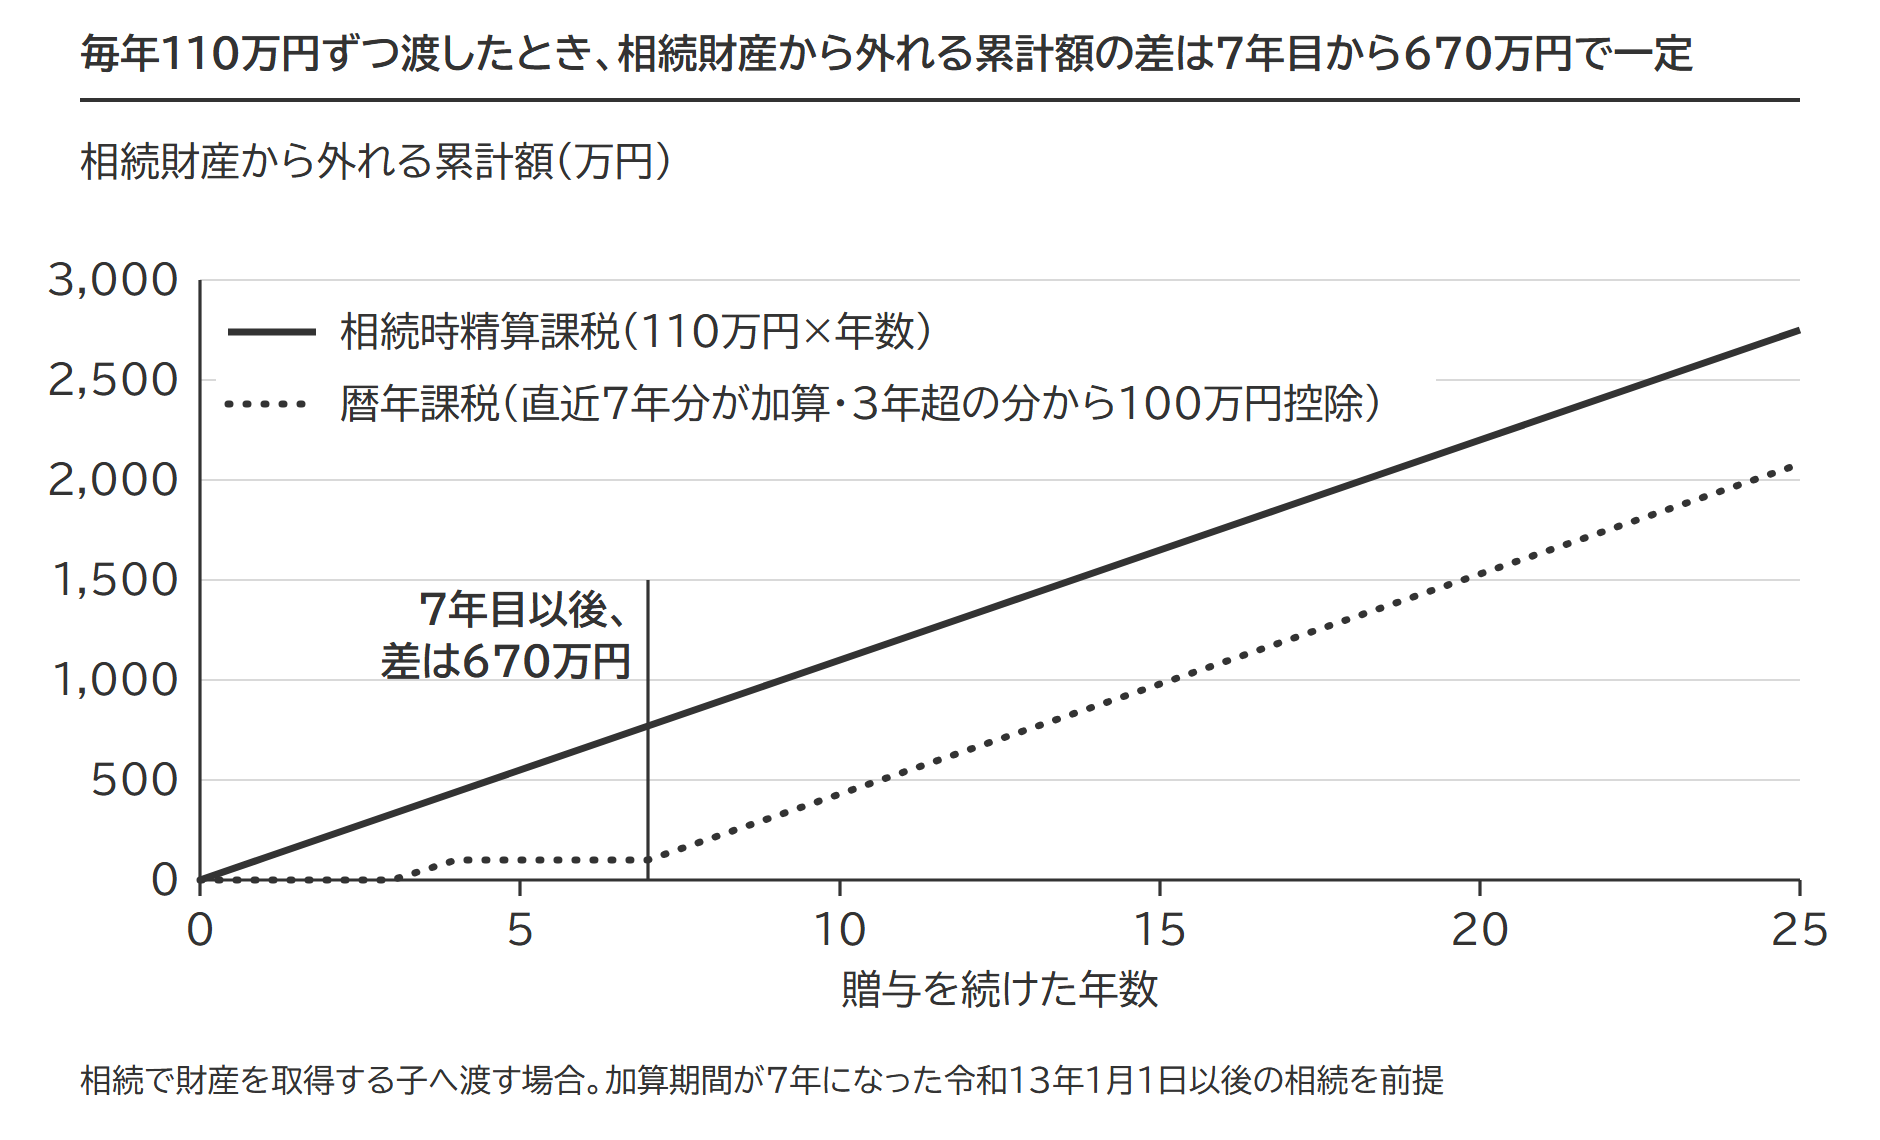
同じ相手(相続で財産を取得する子)に毎年110万円ずつ渡し、令和13年以後に相続が開始した場合で比べます。暦年課税では直近7年分の770万円が加算され、3年より前の4年分から合計100万円を引けるだけです。7年以上続けると、相続財産から外れる額の差は670万円で一定になり、それ以上は広がりません。
110万円を大きく超える額を長く渡し続けるなら、どちらが向くかは贈与税の負担率と相続税の限界税率の比較で決まり、限界税率が高い人ほど贈与税を払ってでも早くから渡す暦年課税が向くことがあります。
値動きの軸は、加算する価額が贈与時の価額で固定されることから来ています。贈与時に5,000万円だった土地が相続時に7,000万円になっていても、加算は5,000万円のままで、値上がり分の2,000万円は相続税の対象になりません。会社の株式や開発が見込まれる土地のように、これから値上がりが見込める財産と相性がよいと考えられます。
出典:相続税法19条(相続開始前七年以内に贈与があつた場合の相続税額・e-Gov法令検索)/相続税法21条の16第3項(みなし取得財産の価額は贈与の時における価額・e-Gov法令検索)/国税庁タックスアンサー No.4161 贈与財産の加算と税額控除(暦年課税)
選ぶ前に確かめる4つのデメリット
相続時精算課税のデメリットは4つです。撤回できないこと、自宅の敷地に小規模宅地等の特例が使えないこと、値下がりしても贈与時の価額で加算されること、孫は2割加算(相続税額の2割増し)の対象になることです。不動産を渡すときは、税額以外のところでも差が出ます。
一度選ぶと、暦年課税に戻れない
一度選ぶと、その特定贈与者からの贈与は生涯にわたって相続時精算課税で計算し、暦年課税に戻れません。その人からの贈与には、暦年課税の110万円も特例税率(父母・祖父母から18歳以上の子・孫への暦年課税の低い税率)も使えなくなります。届出書を出した年分以後の贈与は、何年前の贈与でも、年110万円を超える部分が相続のときの加算の対象です(令和5年以前の贈与分は全額)。対象になるのは、その特定贈与者からもらう財産だけで、ほかの贈与者からもらう財産は暦年課税のままです。
出典:国税庁タックスアンサー No.4103 相続時精算課税の選択
自宅の敷地は、小規模宅地等の特例が使えなくなる
相続時精算課税で贈与を受けた宅地には、小規模宅地等の特例を使えません。この特例は「相続又は遺贈により取得した」宅地だけを対象にしているからです。
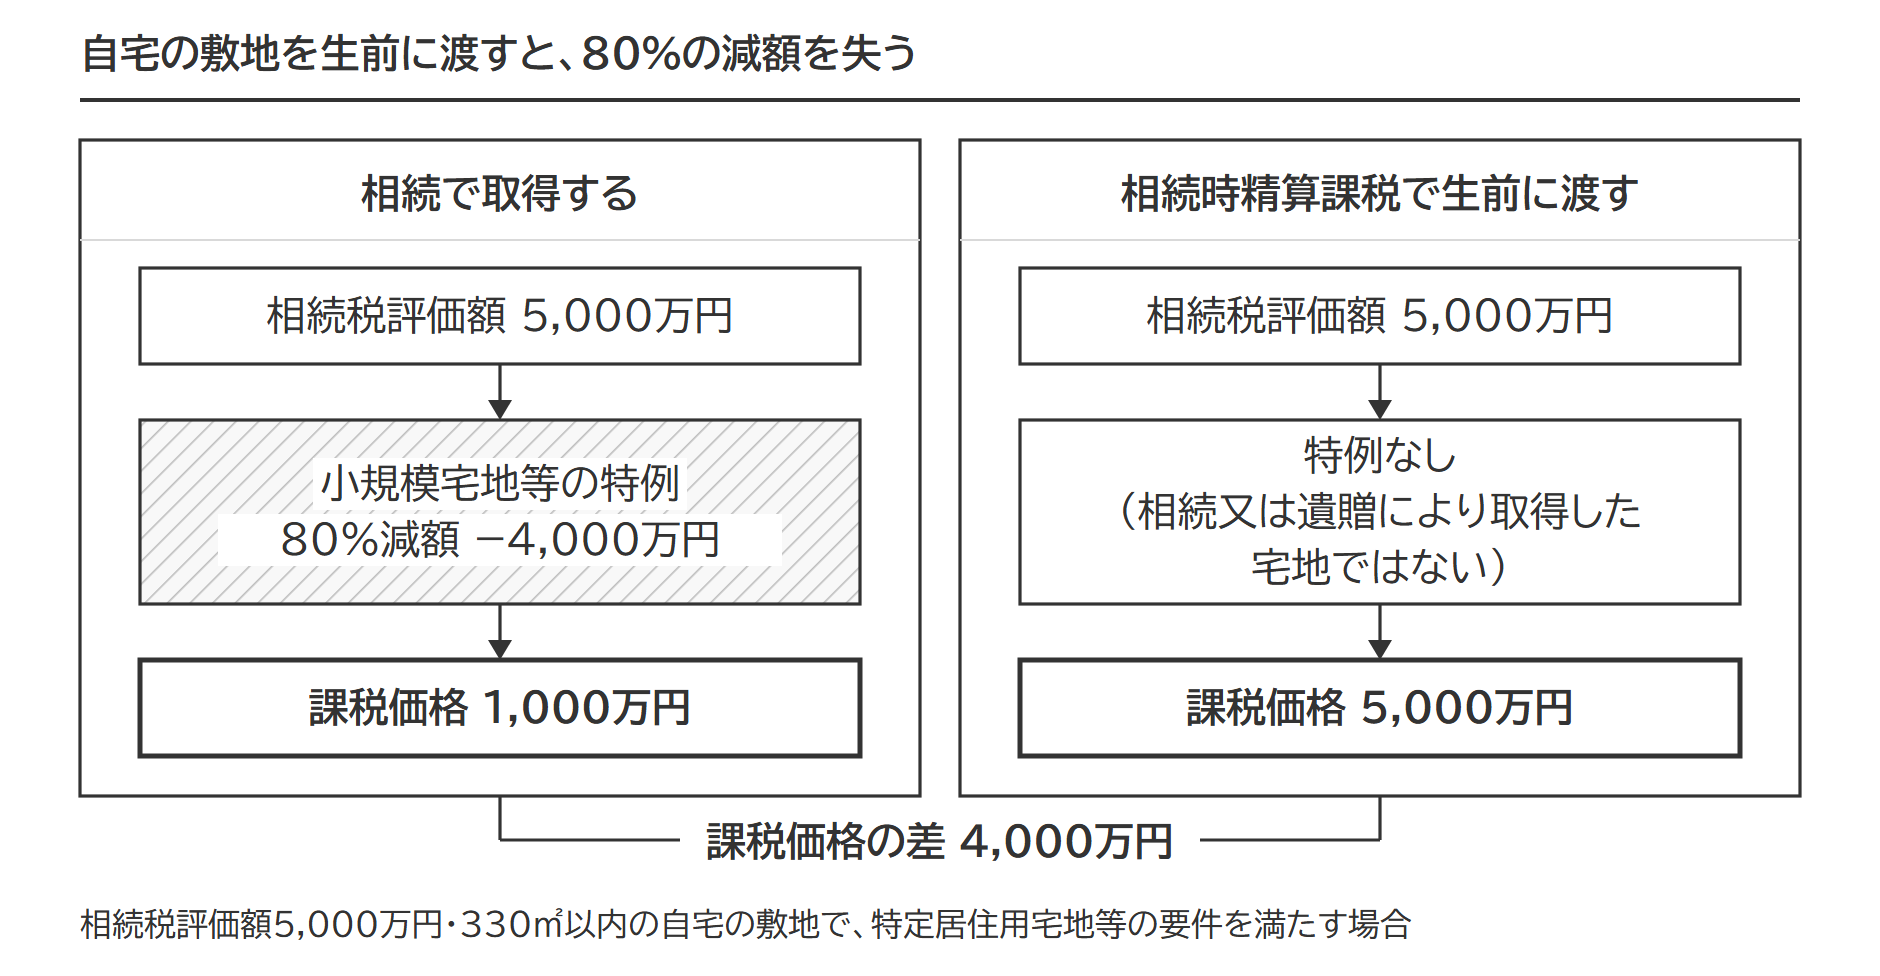
自宅の敷地(330㎡以内)の相続税評価額が5,000万円で、特定居住用宅地等の要件を満たすなら、相続で取得した場合の課税価格は80%減額されて1,000万円です。同じ土地を相続時精算課税で生前に渡していると、5,000万円がそのまま足し戻されます(その年の基礎控除110万円は、ここでは考えません)。課税価格の差は4,000万円。贈与税を軽くしたつもりが、相続税で大きく戻ってくることになりかねません。
渡すときの費用にも差があります。同じ不動産でも、生前贈与で名義を移す登記の登録免許税は固定資産税評価額の1,000分の20で、相続の1,000分の4より高く、相続では課されない不動産取得税もかかります。相続税だけを見て判断すると、この分が目に入りません。
出典:租税特別措置法69条の4(小規模宅地等についての相続税の課税価格の計算の特例・e-Gov法令検索)/国税庁タックスアンサー No.4124 小規模宅地等の特例/国税庁タックスアンサー No.7191 登録免許税の税額表/地方税法73条の7(形式的な所有権の移転等に対する不動産取得税の非課税・e-Gov法令検索)
値下がりしても贈与時の価額で加算される|救済は災害の場合だけ
贈与時の価額で固定される仕組みの例外は、災害だけです。贈与を受けた土地・建物が、贈与の日から相続税の申告期限までの間に災害で一定以上の被害を受けたときは、贈与税の納税地の所轄税務署長の承認を受けて、被害に相当する金額を引いた価額で足し戻せます(措法70条の3の3)。株価や地価の下落は対象になりません。承認申請の手続きと期限は、災害で被害を受けた土地・建物の加算額の減額で扱っています。
出典:租税特別措置法70条の3の3(相続時精算課税に係る土地又は建物の価額の特例・e-Gov法令検索)/租税特別措置法 附則(令和5年法律第3号)51条5項・e-Gov法令検索
孫に使うと、2割加算の対象になる(代襲相続人を除く)
孫も相続時精算課税を選べますが、孫は通常、法定相続人ではありません。それでも相続時精算課税を選んでいれば、祖父母の相続で財産を取得しなくても加算の対象になり、相続税の計算に入ります。しかも孫は、親(祖父母の子)が先に亡くなって代襲相続人になっている場合を除き、相続税額が2割増しになります。孫養子も、代襲相続人でない限り同じです。
孫への贈与では、暦年課税のほうが有利になることがあります。2割加算の対象になる人とならない人は、相続税の2割加算の対象になる人の一覧で確かめられます。
よくある質問
贈与を受けた子が、親より先に亡くなったらどうなりますか
相続時精算課税を選んだ人が特定贈与者より先に亡くなると、その人が持っていた納税の義務と還付を受ける権利は、相続人が引き継ぎます。誰がどう引き継ぐかは相続人の組み合わせで変わり、もらった人が先に亡くなったときの取扱いで3つに分けて整理しています。
届出書を出し忘れました。あとから出せますか
期限を過ぎた届出書は受け付けられません。その年の贈与は暦年課税で計算し、翌年以降の贈与からあらためて選ぶなら、その年の贈与について翌年2月1日から3月15日までに届出書を出します。贈与を受けた人が提出期限の前に、届出書を出さないまま亡くなった場合に限り、その相続人が相続開始を知った日の翌日から10か月以内に共同で出せる例外があります(相法21条の18)。
出典:相続税法21条の9(相続時精算課税の選択・e-Gov法令検索)/相続税法21条の18(届出書を提出しないで死亡した者の相続人による提出・e-Gov法令検索)
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 名義変更と贈与税|対価のない名義変更は原則贈与とされ、戻せば消える救済の線は最初の申告・決定・更正の日前か申告期限かで決まる
 贈与税の配偶者控除(おしどり贈与)|2,000万円の要件と、贈与税が0円でも残る登録免許税・不動産取得税、使うべきかは相続税がかかるかで決まる
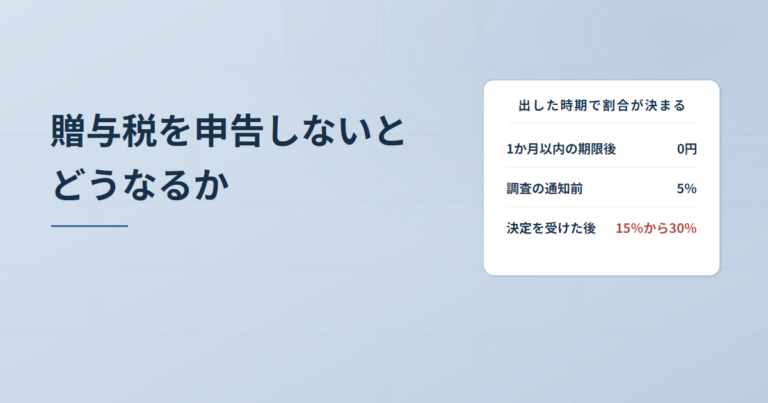 贈与税を申告しないとどうなるか|無申告加算税の割合は申告書を出した時期で決まり、税務署が贈与を知る経路は条文に書いてある