
この記事の要点
- 小規模宅地等の特例は申告期限までに分割された宅地にしか使えませんが、申告書に「申告期限後3年以内の分割見込書」を添付しておけば、3年以内に分割したあとで使えます。
- 分割したら、分割が行われた日の翌日から4か月以内に更正の請求をして、特例を使った税額との差の還付を受けます。この4か月は延びません。
- 3年以内に分割できないやむを得ない事情(訴訟・調停・審判の申立て、分割の禁止ほか)が3年を経過する日にあるときは、その翌日から2か月を経過する日までに承認申請書を出します。期限を過ぎると特例は受けられません。
- 配偶者の税額軽減は申告期限から5年以内なら更正の請求ができますが、小規模宅地等の特例は分割の翌日から4か月に限られます。
- 一次相続の分割前に相続人が亡くなっても、その相続人が取得する宅地として残りの相続人と確定させれば、その相続人が分割により取得したものとして取り扱えます(措通69の4-25)。
小規模宅地等の特例は、相続税の申告期限までに分割された宅地にしか使えません。ただし未分割のまま申告するときでも、申告書に「申告期限後3年以内の分割見込書」を添付しておき、申告期限から3年以内に分割すれば、分割の翌日から4か月以内の更正の請求で特例を受けられます。3年以内に分割できないやむを得ない事情があるときは、税務署長の承認を受けて期限を延ばします。
出典:No.4208 相続財産が分割されていないときの申告|国税庁
未分割でも小規模宅地等の特例を使う方法とは
申告期限までに分割が間に合わなくても、次の3つの手順で特例を使えます。
- 申告期限までに分割見込書を添えて未分割で申告し、特例なしの税額を納める
- 申告期限の翌日から3年以内に分割する(できなければ承認申請書を出す)
- 分割の翌日から4か月以内に更正の請求をする
特例そのものの要件(宅地の区分・取得者・限度面積)は、小規模宅地等の特例の記事で整理しています。
未分割のまま申告すると、小規模宅地等の特例のほかにも使えない規定があります。
| No | 規定 | 未分割で申告するとき | 分割後に使えるか |
|---|---|---|---|
| 1 | 配偶者の税額軽減(相法19の2②) | 未分割の財産は軽減の計算に入れない | 使える。分割見込書を添付し、3年以内に分割して更正の請求 |
| 2 | 小規模宅地等の特例(措法69の4④) | 未分割の宅地には適用しない | 使える。手続は1と同じ |
| 3 | 特定計画山林の特例(措法69の5③) | 未分割の山林には適用しない | 使える。手続は1と同じ |
| 4 | 非上場株式等・農地・山林・個人の事業用資産・医療法人の持分の納税猶予(措法70の7の2⑦、70の6⑤ほか) | 未分割の分には適用しない | 使えない。分割見込書の仕組みがない |
未分割の財産は、各相続人が民法の相続分(遺言による指定がなければ法定相続分)で取得したものとして課税価格を計算するのが決まりです(相法55)。特例を使えない分だけ、本来より多い税額をいったん納めるため、納税資金の手当てが要ります。
未分割でも、相続人は民法の預貯金の払戻し制度で一定の額まで預金を引き出せます。
この記事で通して使う設例
被相続人=父。相続人=長男と長女の2人。
遺産=父が住んでいた自宅の宅地200㎡(相続税評価額6,000万円)と預金4,000万円。合計1億円。債務と葬式費用はない。
長男は父と同居していて、宅地を取得すれば特定居住用宅地等(80%減額)の取得者の要件を満たす。
相続開始=X1年6月15日(長男・長女とも同じ日に知った)。申告期限=その翌日から10か月のX2年4月15日。
申告期限までに宅地の取得者が決まらず、遺産の全部が未分割のまま。
出典:租税特別措置法69条の4(e-Gov法令検索)/相続税法55条(e-Gov法令検索)/民法909条の2(e-Gov法令検索)
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。
未分割で申告してから特例を使うまでの流れ(3年以内に分割する場合・できない場合)
3年以内とは、申告期限の翌日から数えて3年を経過する日までです(設例ではX2年4月15日の申告期限に対しX5年4月15日)。
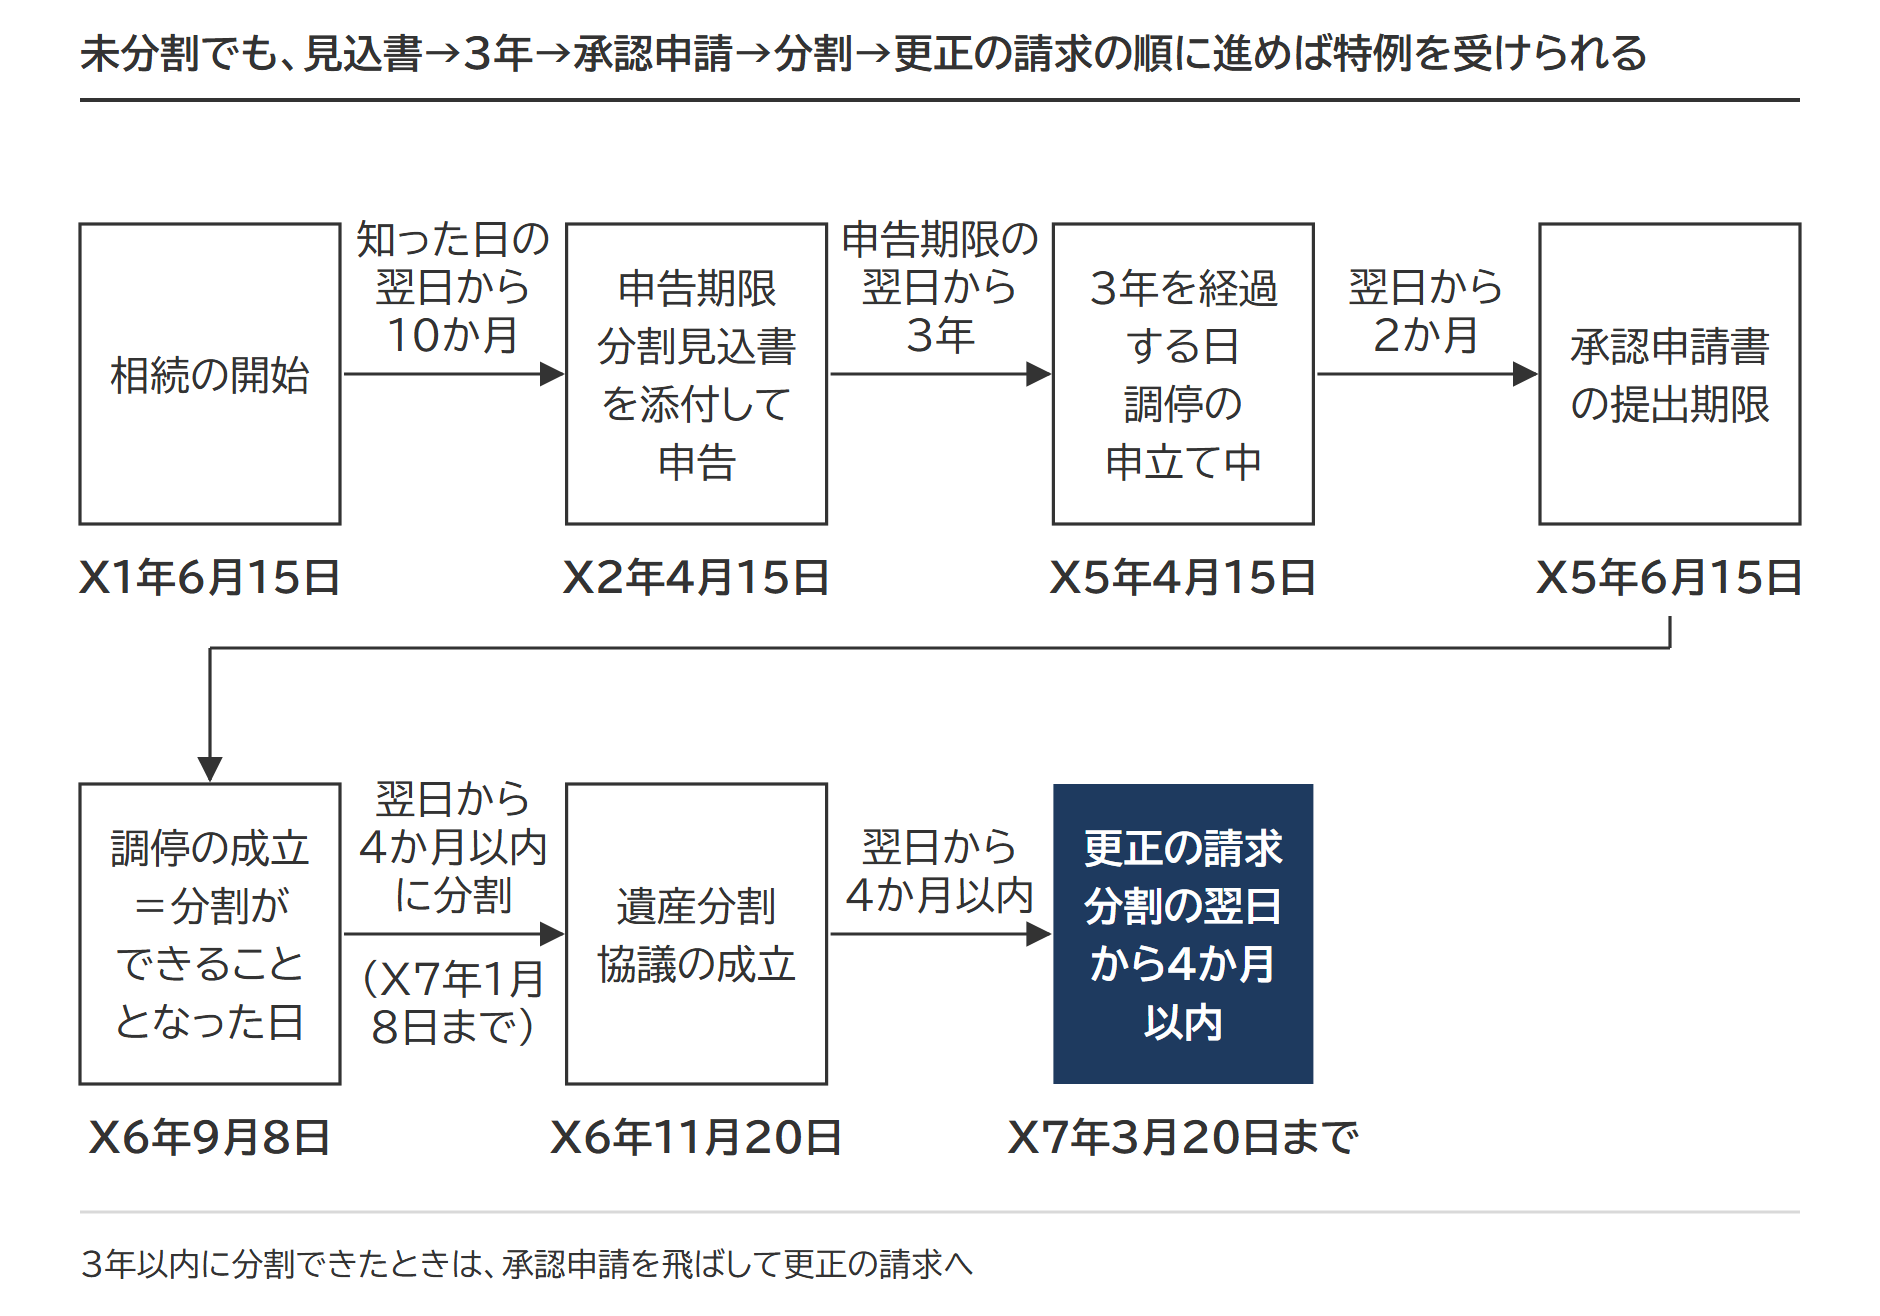
3年以内に分割がまとまれば、承認申請は要りません。分割の翌日から4か月以内に更正の請求をするだけです。
| 時点 | 日付 | すること・決まること |
|---|---|---|
| 遺産分割協議の成立 | X3年10月1日 | X5年4月15日までに分割できたため、承認申請は要らない |
| 更正の請求の期限 | X4年2月1日 | 分割の翌日から4か月以内。特例を使った税額との差が戻る |
3年以内に分割できなかった場合の例として、設例では家庭裁判所の調停が続いていたものとします。
| 時点 | 日付 | すること・決まること |
|---|---|---|
| 相続の開始 | X1年6月15日 | 父が死亡。長男・長女は同じ日に知った |
| 相続税の申告期限 | X2年4月15日 | 分割見込書を添付して申告。特例を使わない税額をいったん納める |
| 申告期限の翌日から3年を経過する日 | X5年4月15日 | この日に調停の申立てがされていることが、やむを得ない事情になる |
| 承認申請書の提出期限 | X5年6月15日 | 3年を経過する日の翌日から2か月を経過する日まで |
| 調停の成立=分割ができることとなった日 | X6年9月8日 | 遺産の範囲をめぐる調停が成立 |
| 遺産分割協議の成立 | X6年11月20日 | 分割ができることとなった日の翌日から4か月(X7年1月8日まで)に間に合う |
| 更正の請求の期限 | X7年3月20日 | 分割の翌日から4か月以内。特例を使った税額との差が戻る |
遺産分割の調停が成立した場合は、成立の日がそのまま分割の日になり、その翌日から4か月以内に更正の請求をします。
出典:相続税法施行令4条の2(e-Gov法令検索)/相続税法基本通達19の2-8(分割の手続は協議・調停・審判のいずれでもよい)
申告期限後3年以内の分割見込書(記載例)
分割見込書は、申告期限から3年以内に分割する見込みを届け出る書類で、相続税の申告書に添付して出します。提出期限は申告書と同じで(期限内申告なら申告期限)、期限後申告のときも同じです。
特例は期限後申告書でも受けられます(措法69の4⑦)。添付せずに申告してしまった場合の扱いは、期限後申告で特例を使えるかどうかの記事で整理しています。
様式は国税庁の「申告期限後3年以内の分割見込書」(令和8年7月版)です。書く欄は3つしかありません。
- 1 分割されていない理由
- 2 分割の見込みの詳細
- 3 適用を受けようとする特例等(該当するものに「○」。小規模宅地等は(2))
上部には被相続人の氏名を書きます。申告書の第11表に載せた財産のうち分割されていないものを3年以内に分割する見込みである旨は、様式に印刷済みです。
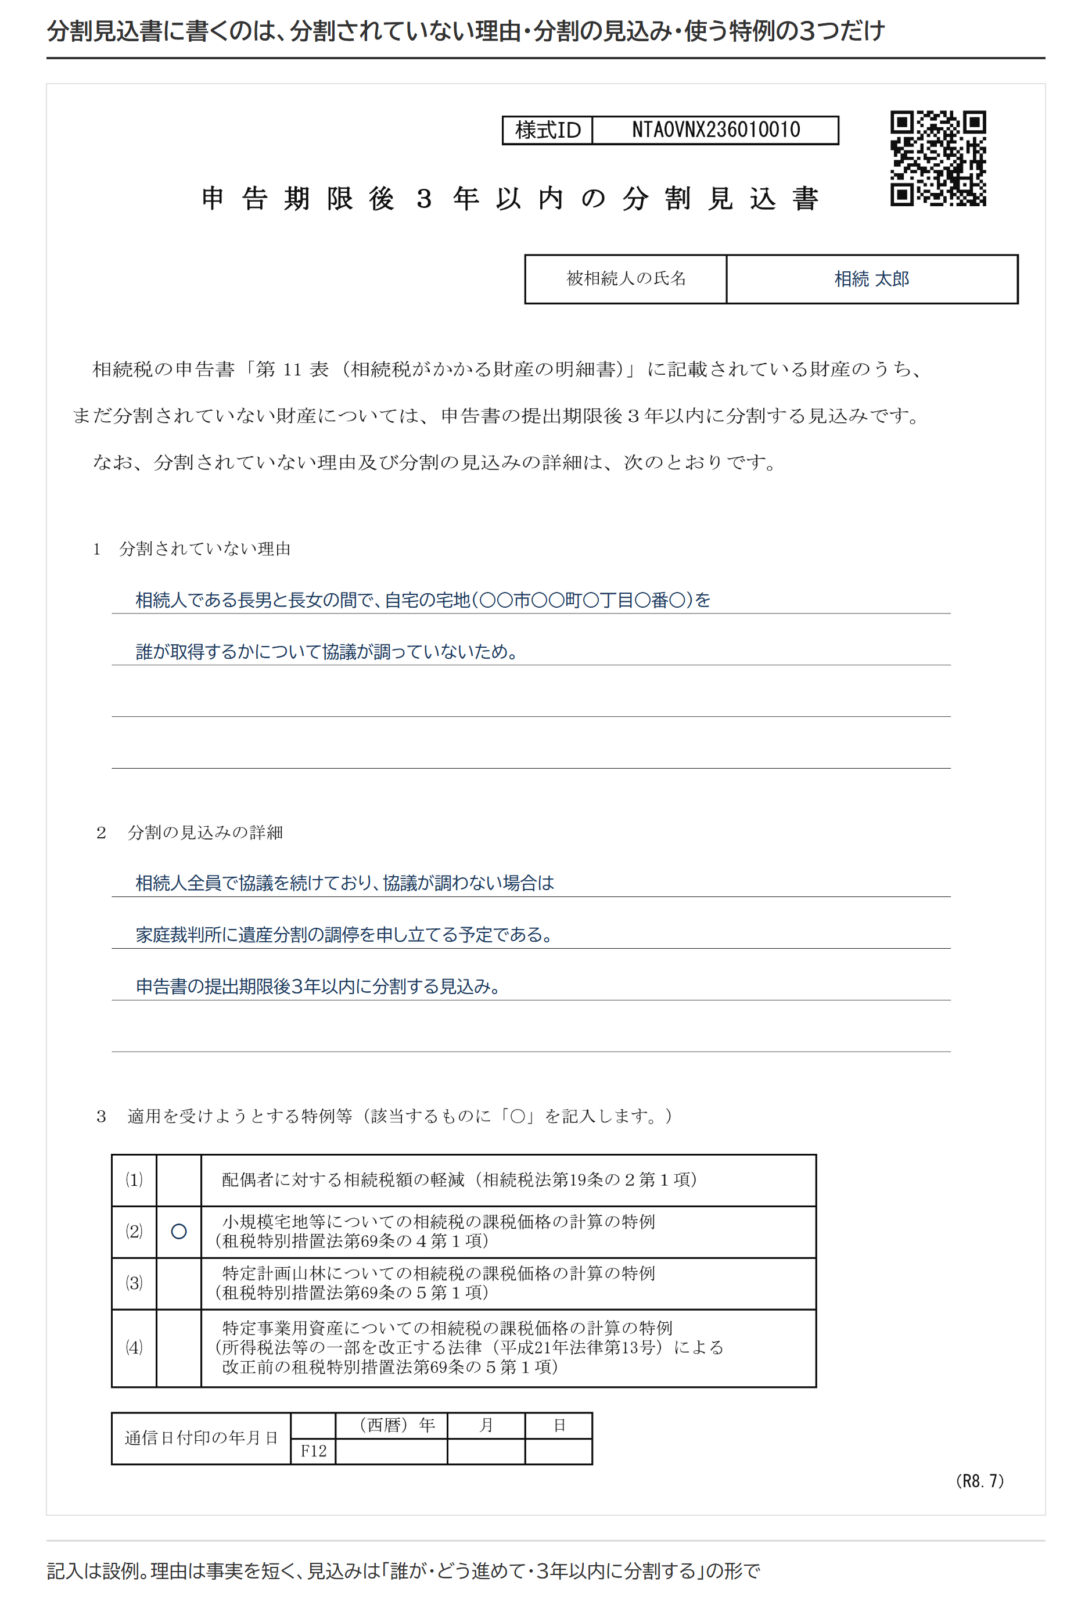
設例では次のように書きます。理由は事実を短く、見込みは「誰が・どう進めて・3年以内に分割する」の形にします。
分割見込書の記載例(設例)
1 分割されていない理由
相続人である長男と長女の間で、自宅の宅地(○○市○○町○丁目○番○)を誰が取得するかについて協議が調っていないため。
2 分割の見込みの詳細
相続人全員で協議を続けており、協議が調わない場合は家庭裁判所に遺産分割の調停を申し立てる予定である。申告書の提出期限後3年以内に分割する見込み。
3 適用を受けようとする特例等
(2) 小規模宅地等についての相続税の課税価格の計算の特例に「○」
分割見込書のほかに申告書へ添付する書類は宅地の区分ごとに違います。区分別・取得者別の添付書類一覧で確かめられます。
出典:[手続名]相続税の申告書の提出期限から3年以内に分割する旨の届出手続|国税庁/租税特別措置法施行規則23条の2(e-Gov法令検索)
3年以内に分割できないとき=やむを得ない事情の承認申請
3年以内に分割できないやむを得ない事情があるときは、申告期限の翌日から3年を経過する日の翌日から2か月を経過する日までに、承認申請書を被相続人の相続開始時の住所地の税務署長に出します。3年を経過する日に次の4つのどれかの事情があれば、税務署長の承認を受けて期限を延ばせます。延びた期限は「分割ができることとなった日の翌日から4か月以内に分割する」です。
| No | 3年を経過する日の状況(やむを得ない事情) | 分割ができることとなった日 | 承認申請書に添付する書類 |
|---|---|---|---|
| 1 | 相続に関する訴えの提起がされている(和解・調停の申立てが訴えの提起とみなされる場合を含む) | 判決の確定の日、訴えの取下げの日、その他訴訟の完結の日 | ①訴えの提起がされていることを証する書類 |
| 2 | 相続に関する和解・調停・審判の申立てがされている | 和解・調停の成立の日、審判の確定の日、申立ての取下げの日、その他事件の終了の日 | ②和解・調停・審判の申立てがされていることを証する書類 |
| 3 | 遺産の分割が禁止されている(民法908①④)、または相続の承認・放棄の期間が伸長されている(民法915①ただし書) | 禁止の期間または伸長の期間が経過した日 | ③分割の禁止・期間の伸長を証する書類 |
| 4 | 1〜3のほか、分割されなかったこと・遅れたことに税務署長がやむを得ない事情があると認める | その事情が消滅した日 | ④分割がされなかった事情の明細を記載した書類 |
4の「税務署長が認める事情」は、配偶者の税額軽減(配偶者の相続税を軽くする特例)の通達に例があります。相続人の一人が行方不明で財産管理人も選任されていない、重度の障害や疾病で加療中、海外勤務や長期の航海で帰国できない、といった事情です。小規模宅地等の特例は政令がこの類型を準用しているため、同じ事情が当たると考えられます。
遺産が未分割であることについてやむを得ない事由がある旨の承認申請書の期限と書き方(記載例)
承認申請書の提出期限は、申告期限の翌日から3年を経過する日の翌日から2か月を経過する日までです。設例ではX5年6月15日になります。申請書に書くのは3年を経過する日の事情なので、出せるのはその日以後です。
この期限には救いがありません。分割見込書の添付忘れを税務署長が救える規定(措法69の4⑧)はありますが、承認申請書の期限を過ぎた場合に同じ扱いをする規定は置かれていません。期限を過ぎると、あとで分割しても特例は受けられません。
申請書を出した日の翌日から2か月以内に承認も却下もなければ、その2か月を経過する日に承認があったものとみなされます。承認・却下は書面で通知されます。
様式は国税庁の「遺産が未分割であることについてやむを得ない事由がある旨の承認申請書」(令和8年9月版)です。提出先は申請者の住所地ではなく、被相続人の相続開始時の住所地を所轄する税務署です。特例の種類ごとに1通を出し、小規模宅地等の特例を受ける相続人が2人以上なら「相続人等申請者の住所・氏名等」欄に連名で署名します(別々に出すこともできます)。該当しない特例の文言は二重線で消します。
- 1 被相続人の住所・氏名
- 2 被相続人の相続開始の日
- 3 相続税の申告書を提出した日
- 4 遺産が未分割であることについてのやむを得ない理由
- (注)やむを得ない事由に応じてこの申請書に添付すべき書類(①〜④の該当する番号を○で囲む)
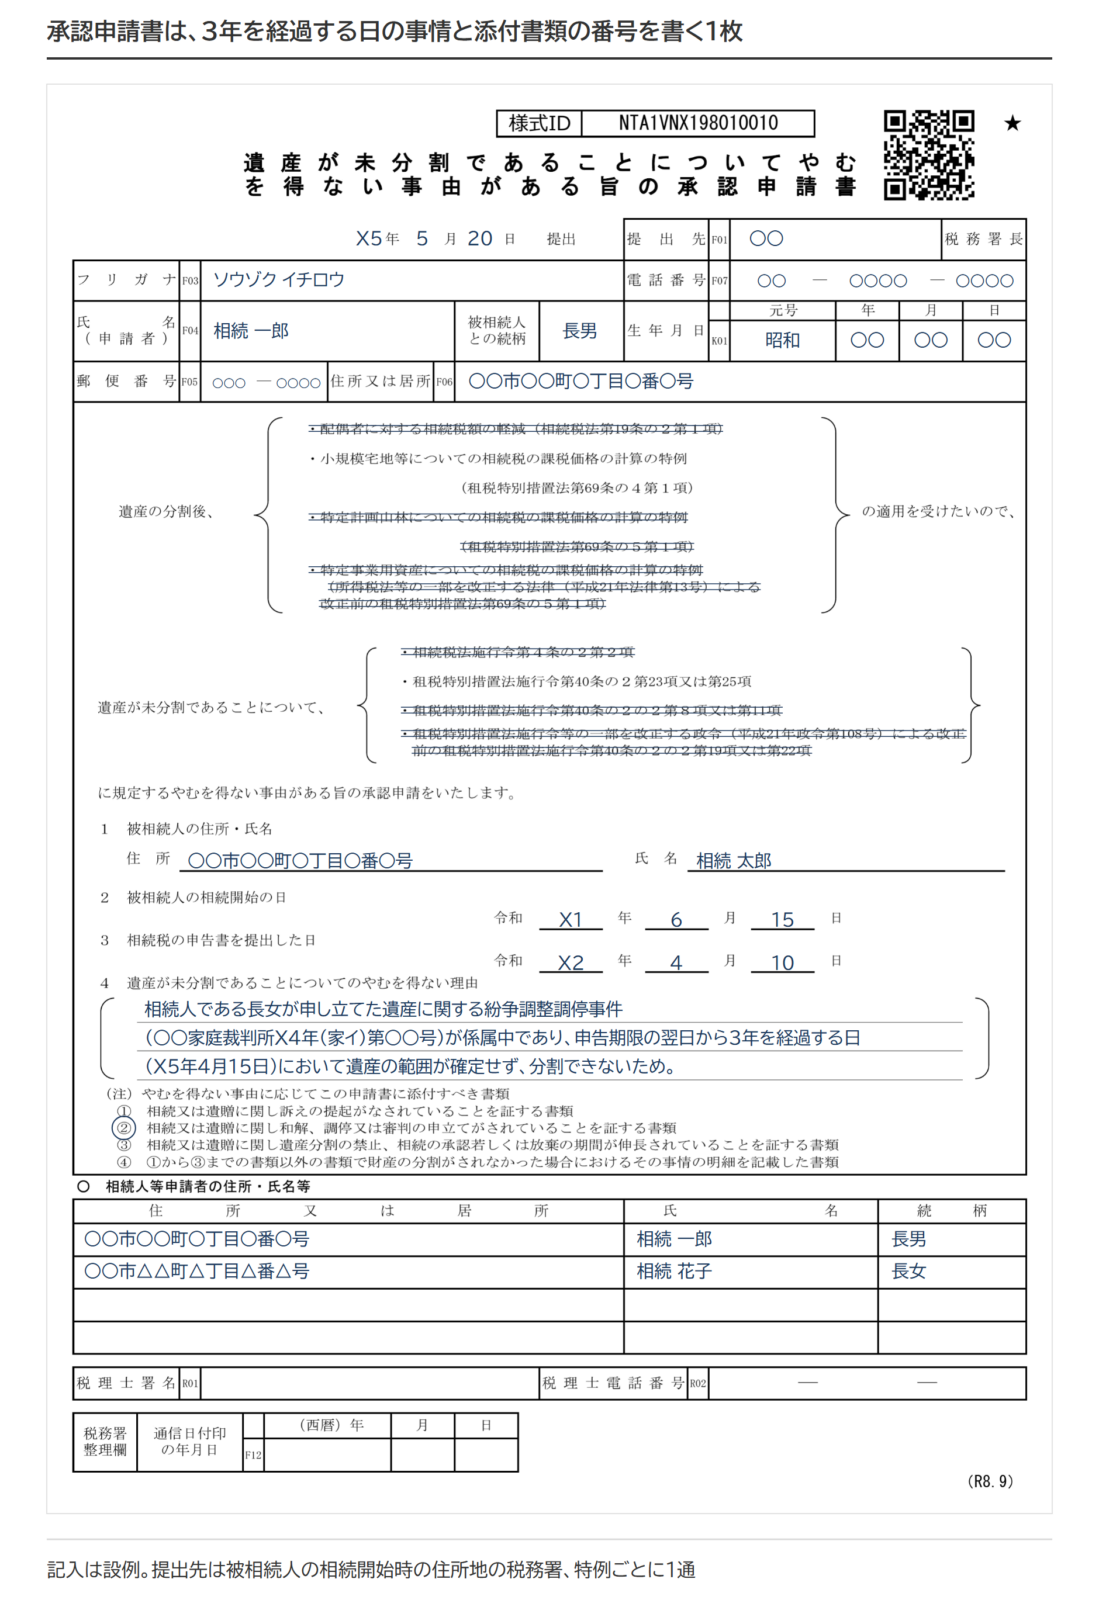
承認申請書の記載例(4の欄)
相続人である長女が申し立てた遺産に関する紛争調整調停事件(○○家庭裁判所X4年(家イ)第○○号)が係属中であり、申告期限の翌日から3年を経過する日(X5年4月15日)において遺産の範囲が確定せず、分割できないため。
(注)の②を○で囲み、調停の申立てを証する書類(申立書の写しや裁判所の係属証明書)を添付する。
出典:[手続名]遺産が未分割であることについてやむを得ない事由がある旨の承認申請手続|国税庁/租税特別措置法施行令40条の2(e-Gov法令検索)/相続税法基本通達19の2-11〜19の2-16(やむを得ない事情・判決の確定の日ほか)
分割したら4か月以内に更正の請求
分割がまとまったら、分割が行われた日の翌日から4か月以内に更正の請求をします(法文の言い方では「分割の事由が生じたことを知った日の翌日から4か月以内」)。更正の請求とは、納めすぎた税額を返してもらう手続です。承認を受けて延ばした場合も、起点は分割の日です。判決の確定や遺産の範囲をめぐる調停の成立の日(分割ができることとなった日)ではありません。
この4か月は延びません。宅地の一部だけが先に分割された場合も、その宅地の請求の期限は、残りの分割を待たずに分割があったことを知った日の翌日から4か月です。
未分割の申告では、長男・長女が法定相続分(2分の1ずつ)で取得したものとして課税価格を計算します。宅地は減額前の6,000万円のままです。設例の分割は、長男が自宅の宅地(6,000万円)を、長女が預金(4,000万円)を取得するものとします。分割後は長男が取得した宅地に80%の減額が入ります。
| 項目 | 未分割で申告(X2年4月) | 分割後(更正の請求) |
|---|---|---|
| 自宅の宅地200㎡ | 6,000万円 | 1,200万円(6,000万円×(1-0.8)) |
| 預金 | 4,000万円 | 4,000万円 |
| 課税価格の合計額 | 1億円 | 5,200万円 |
| 基礎控除額(3,000万円+600万円×2人) | 4,200万円 | 4,200万円 |
| 課税遺産総額 | 5,800万円 | 1,000万円 |
| 法定相続分に応ずる取得金額(各2分の1) | 2,900万円 | 500万円 |
| 1人分の税額(速算表) | 2,900万円×15%-50万円=385万円 | 500万円×10%=50万円 |
| 相続税の総額 | 770万円 | 100万円 |
相続税の総額は770万円から100万円に下がり、差の670万円が更正の請求で戻ります。各人に戻る額は、いったん納めた税額(法定相続分で按分した385万円ずつ)と、分割で取得した財産の割合で按分し直した税額との差です。設例では、総額100万円を長男の宅地1,200万円と長女の預金4,000万円の割合で按分すると、長男の税額は約23万円、長女は約77万円になります。戻る額は長男が約362万円、長女が約308万円です(万円未満は四捨五入)。分割の結果、税額が増える相続人は、修正申告書を提出できます(相法31①)。
更正の請求に特例を使う旨の記載と計算の明細書を付けても、宅地の選択に相続人全員が同意した書類がそろっていなければ、4か月の期限は延びないと考えられます。選択の同意は申告書に添付する書類として政令が定めており、更正の請求の期限は法令で分割の翌日から4か月とされ、通達(措通69の4-26)もこの期間を過ぎた請求はできないとしているためです。分割の協議と同じ場で、どの宅地に特例を使うかまで決めておくのが安全です。
配偶者の税額軽減も同じ分割見込書で救われますが、更正の請求の期限が違います。
| 項目 | 配偶者の税額軽減 | 小規模宅地等の特例 |
|---|---|---|
| 更正の請求の期限 | 分割の日から4か月を経過する日と、申告期限から5年を経過する日の、いずれか遅い日(相基通32-2) | 分割の日の翌日から4か月以内に限る(措法69の4⑤・措通69の4-26) |
| 適用を受ける旨を書く書類 | 申告書または更正請求書(相法19の2③) | 相続税の申告書(期限後申告書・修正申告書を含む)(措法69の4⑦) |
配偶者の軽減の計算は配偶者の税額軽減の計算方法で整理しています。
未分割の申告と更正の請求の添付書類
- 申告時=分割見込書と、特例の区分ごとの書類(区分別・取得者別の添付書類一覧)
- 承認申請時=承認申請書と、やむを得ない事情の4類型の表の①〜④のうち該当する書類
- 更正の請求時=更正の請求書と、分割の事実を示す書類
出典:措通69の4-26(申告書の提出期限後に分割された特例対象宅地等について特例の適用を受ける場合)/相続税法基本通達32-2(更正の請求の期限)/相続税法32条(e-Gov法令検索)/No.4155 相続税の税率|国税庁/相続税法31条(e-Gov法令検索)/[手続名]相続税及び贈与税の更正の請求手続|国税庁
一次相続の分割前に二次相続が起きたとき
宅地が未分割のうちに相続人の一人が亡くなると、その人は分割協議に加われません。それでも、亡くなった相続人の相続人と、残りの相続人とで分割し、亡くなった相続人が取得する宅地として確定させれば、その宅地は亡くなった相続人が分割により取得したものとして取り扱うことができます(措通69の4-25)。
調停や審判で亡くなった相続人の具体的相続分だけが金額や割合で示されたときも、分割に加わった相続人全員の合意で宅地を特定させれば同じ扱いです。
亡くなった相続人が取得者の要件を満たすかどうかは、居住や保有を続ける期限を「申告期限」ではなく「その死亡の日」として判定します(措法69の4③一ロの括弧書き。特定居住用宅地等の判定にも及びます)。
設例(一次相続の分割前に長男が死亡)
父が所有する自宅の土地・建物に、父・母・長男の3人が住んでいた。長男は死亡の日まで居住し、土地・建物を持ち続けていた。父の相続人=母と長男。
一次相続(父の死亡)=X1年3月20日。二次相続(長男の死亡)=X1年5月20日。長男の相続人=長男の妻と孫。
X1年8月10日に、母・長男の妻・孫の3人で一次相続の分割協議が成立し、長男が父の土地・建物を取得したものと確定。
一次相続の申告期限=X2年1月20日。
父の土地は、長男が分割により取得したものとして取り扱えます。長男の居住・保有の判定はX1年5月20日までで足り、長男は同居親族として取得者の要件を満たすため、特定居住用宅地等として特例を使えます。長男が取得した土地は、二次相続では長男の相続財産になり、長男の妻と孫の分割の対象です。
出典:措通69の4-25(共同相続人等が特例対象宅地等の分割前に死亡している場合)
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 小規模宅地の特例の宅地は申告後に選び直せるか|更正の請求では替えられない理由と、限度面積を超えたときの例外
 小規模宅地の特例は建物に使えるか|減額されるのは土地だけ、借地権と構築物の敷地は対象に入る
 小規模宅地の特例が使えないケース一覧|青空駐車場・無償貸付・家なき子・未分割など、落ちる場所と根拠条文
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。