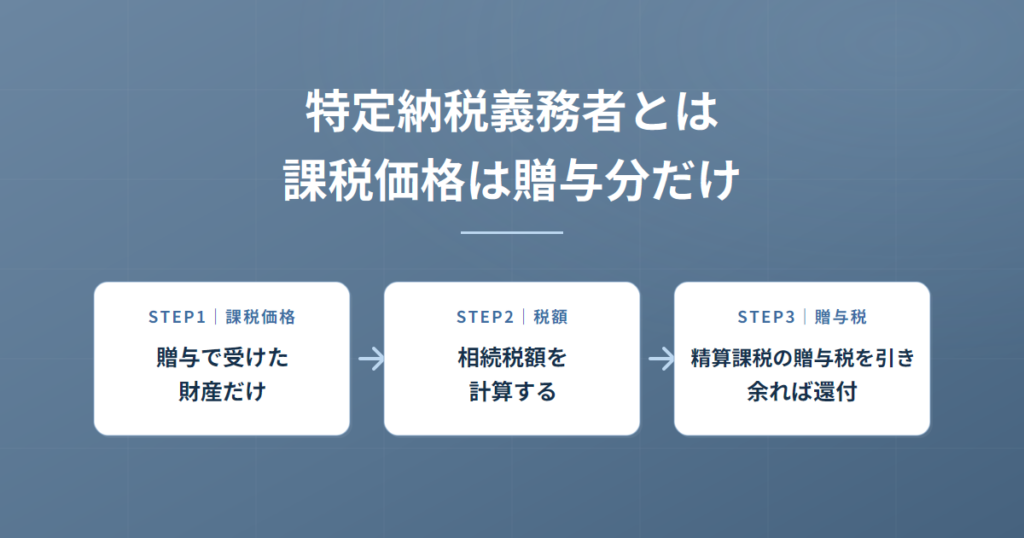
この記事の要点
- 特定納税義務者とは、納税義務者の一号から四号に当たらず、被相続人から相続時精算課税の贈与を受けていた人です(相続税法1条の3第1項第5号)。相続で財産を取得していなくても、精算課税の財産に相続税の納税義務があります。
- 課税価格に入るのは、精算課税の贈与額から年110万円の基礎控除を引いた残額です(令和6年1月1日以後の贈与。令和5年以前は全額)。精算課税を選ぶ前の暦年課税の贈与も、加算対象期間内なら生前贈与加算で加わります。
- 設例の長男は課税価格5,890万円・算出税額448万7,477円。暦年課税分の贈与税額控除585万5,000円は引ききれない分が切り捨てで、精算課税分の278万円は全額が還付されます。
- 申告が要るのは、課税価格の合計額が基礎控除額を超え、かつ自分に納める相続税額があるときです。設例の長男は暦年課税分の控除で納める税額が0円なので申告義務はなく、還付278万円は相続開始の日の翌日から5年以内に申告書を出して受けます。
- 債務控除は相続人か包括受遺者に限られ、国内に住所があるかで引ける範囲が変わります。障害者控除は相続人であることと国内の住所の2条件。未成年者控除は年齢の条件が両立せず生じません。
特定納税義務者は、相続で財産を取得していないのに相続税の計算に加わる人です。被相続人から相続時精算課税で贈与を受けていたことが理由で、課税価格には贈与時の価額が入ります。令和6年1月1日以後の贈与なら、年110万円を引いた残額です。
特定納税義務者とは
特定納税義務者とは、相続や遺贈で財産を1つも取得しなかったが、被相続人から相続時精算課税の贈与を受けていた人です。条文上は、相続税法1条の3第1項の一号から四号に当たらない精算課税の受贈者を五号として拾っています。五号の原文はこう書いています。
贈与(贈与をした者の死亡により効力を生ずる贈与を除く。以下同じ。)により第二十一条の九第三項の規定の適用を受ける財産を取得した個人(前各号に掲げる者を除く。)
相続税法1条の3第1項第5号
居住無制限・非居住無制限・居住制限・非居住制限納税義務者との違い
「前各号」の一号から四号は、相続または遺贈で財産を取得した人を、住所と国籍で4つに分けた区分です。無制限納税義務者(居住無制限・非居住無制限)は取得した財産の全部、制限納税義務者(居住制限・非居住制限)は国内にある財産だけ、特定納税義務者は相続時精算課税の贈与財産(と加算対象期間の暦年課税の贈与)だけに課税されます。五号はその4つのどれにも入らない人を拾う区分で、財産の取得原因が相続ではなく贈与である点がほかと違います。住所・国籍・10年の判定は、相続税の納税義務者とは|無制限・制限・特定の5区分と課税される財産の範囲が詳しいです。
相続または遺贈により財産を取得していなくても、相続時精算課税適用財産があれば相続税の納税義務があるのです。相続税法21条の16第1項が、精算課税で受けた財産を特定贈与者(精算課税の贈与をした人)から相続(相続人でない人は遺贈)により取得したものとみなすためです。相続で財産を取得した精算課税適用者は21条の15で加算し、取得しなかった人は21条の16でみなして加算する。入口の条文が違うだけで、加算する額と贈与税額控除の計算は同じ形です。
相続時精算課税は、贈与者ごとに通算2,500万円まで贈与税をかけずに贈与し、贈与者の死亡時に相続税で精算する制度で、この贈与をした人を特定贈与者と呼びます。相続時精算課税を選べるのは、原則として、贈与の年の1月1日に18歳以上の子や孫(贈与者の直系卑属である推定相続人と孫)で、贈与者は同じ日に60歳以上です。配偶者は原則として選べないため、ふつうは配偶者が特定納税義務者になることはありません。例外は、事業承継税制の特例で事業用資産や自社株の贈与を受けた場合です。この特例では、子や孫以外の人(配偶者を含む)も18歳以上なら精算課税を選べます(租税特別措置法70条の2の7・70条の2の8)。
ご相談のご案内
まずは相続税がかかるかどうか、目安を試算できます入力3分の簡易シミュレーションで税額の目安を確認できます。申告が必要になりそうな場合は、無料面談で進め方をご案内します。
課税価格の計算|精算課税の贈与は110万円控除後の残額、暦年課税の贈与は加算対象期間の分
特定納税義務者の課税価格は、相続時精算課税で受けた贈与の価額が土台です。精算課税を選ぶ前の暦年課税(通常の贈与税の計算方法)の贈与が、条件つきでそこに加わります。
精算課税の贈与で加える価額は、相続開始時ではなく贈与時の価額です。令和6年1月1日以後の贈与には、その年ごとに110万円の基礎控除があり、加算するのはその残額です(相続税法21条の16第3項第2号・租税特別措置法70条の3の2第1項)。令和5年12月31日以前の贈与にはこの基礎控除がなく、全額を加えます。贈与税を申告したか、納めたかは問いません。特別控除2,500万円の範囲に収まって贈与税が0円だった贈与も、加算から外れることはありません。
出典:租税特別措置法70条の3の2第1項|e-Gov法令検索/相続税法基本通達21の15-1・21の15-2・21の16-1|国税庁
相続時精算課税は一度選ぶと、その贈与者からの贈与はその年分以後すべて精算課税になります(相続税法21条の9第3項)。暦年課税の贈与が残っているのは、選んだ年の前年以前だけで、そのうち加算対象期間に受けたものが生前贈与加算として課税価格に加わります(19条1項)。相続で何も取得していない人にも生前贈与加算が働くのは、21条の16第1項が精算課税の財産を相続で取得したものとみなしているからです。
加算対象期間は相続開始の日で変わります。令和8年12月31日までの相続は相続開始前3年以内です。令和9年1月1日から令和12年12月31日までの相続は令和6年1月1日以後の贈与、令和13年1月1日以後の相続は相続開始前7年以内が対象になります。年ごとの移り方は生前贈与加算の対象期間に、加算した贈与に対応する贈与税を按分して引く計算は暦年課税分の贈与税額控除に置いています。
出典:相続税法21条の9第3項|e-Gov法令検索/相続税法19条1項|e-Gov法令検索/No.4161 贈与財産の加算と税額控除(暦年課税)|国税庁
設例|長男は相続で取得せず、次男が4,000万円を取得した令和8年5月の相続
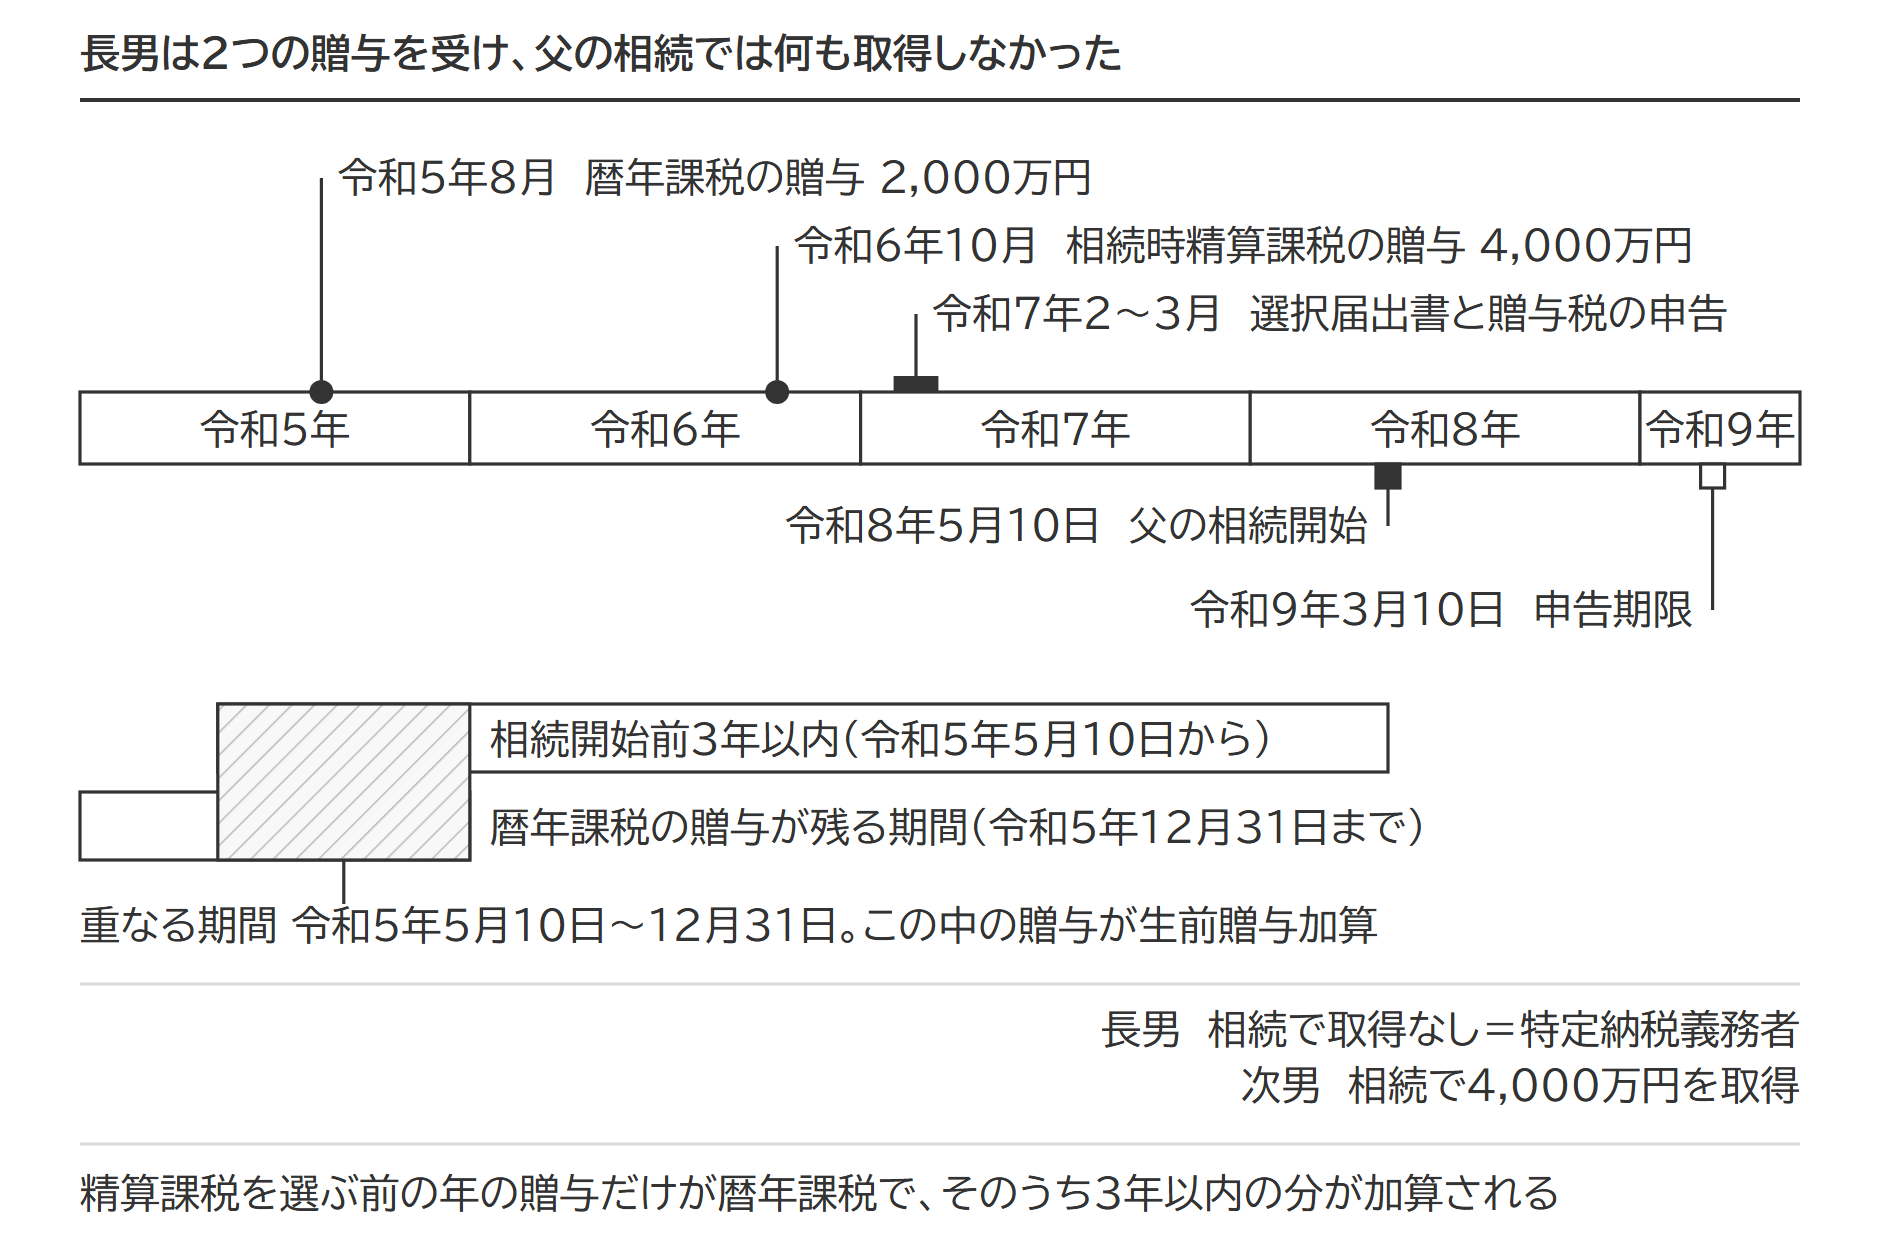
父が令和8年5月10日に亡くなり、相続人は長男と次男の2人です。長男は相続で何も取得せず、父から受けていた2つの贈与だけが相続税の計算に入ります。
| 相続開始日 | 令和8年5月10日(父が死亡。母はすでに死亡) |
|---|---|
| 相続人 | 長男・次男の2人(法定相続分は各2分の1) |
| 相続で取得した財産 | 次男 4,000万円/長男 なし。債務と葬式費用はない |
| 長男が受けた贈与 | 令和5年8月 暦年課税 2,000万円(特例税率・贈与税585万5,000円)/令和6年10月 相続時精算課税 4,000万円(贈与税278万円) |
| 精算課税を選んだ時期 | 令和6年の贈与について、翌年の令和7年の贈与税の申告期間(2月1日から3月15日まで)に選択届出書を提出 |
長男は令和6年分の贈与から相続時精算課税を選んでいます。令和5年の暦年課税の贈与は、精算課税を選ぶ前の年の贈与です。令和8年中の相続なので、加算対象期間は相続開始前3年以内。精算課税を選ぶ前の年(令和5年以前)の暦年課税の贈与と相続開始前3年以内(令和5年5月から令和8年5月まで)が重なる期間は令和5年5月10日から12月31日までです。令和5年8月の贈与は、この期間に入ります。
長男の課税価格と、相続税の総額
精算課税の加算額 4,000万円 - 110万円 = 3,890万円
生前贈与加算 2,000万円(3年以内なので全額)
長男の課税価格 3,890万円 + 2,000万円 = 5,890万円
課税価格の合計額 5,890万円 + 4,000万円(次男) = 9,890万円
基礎控除額 3,000万円 + 600万円 × 2人 = 4,200万円
課税遺産総額 9,890万円 - 4,200万円 = 5,690万円
各人の法定相続分 5,690万円 × 1/2 = 2,845万円 → 2,845万円 × 15% - 50万円 = 376万7,500円
相続税の総額 376万7,500円 × 2 = 753万5,000円
長男の算出税額 753万5,000円 × 5,890万円 ÷ 9,890万円 ≒ 448万7,477円(円未満切り捨て)
長男も次男も父の子(一親等の血族)なので、相続税額の2割加算(相続税法18条)はありません。孫が特定納税義務者なら21条の16第2項が18条を読み替えて加算の対象になり、その判定は相続税の2割加算で扱っています。
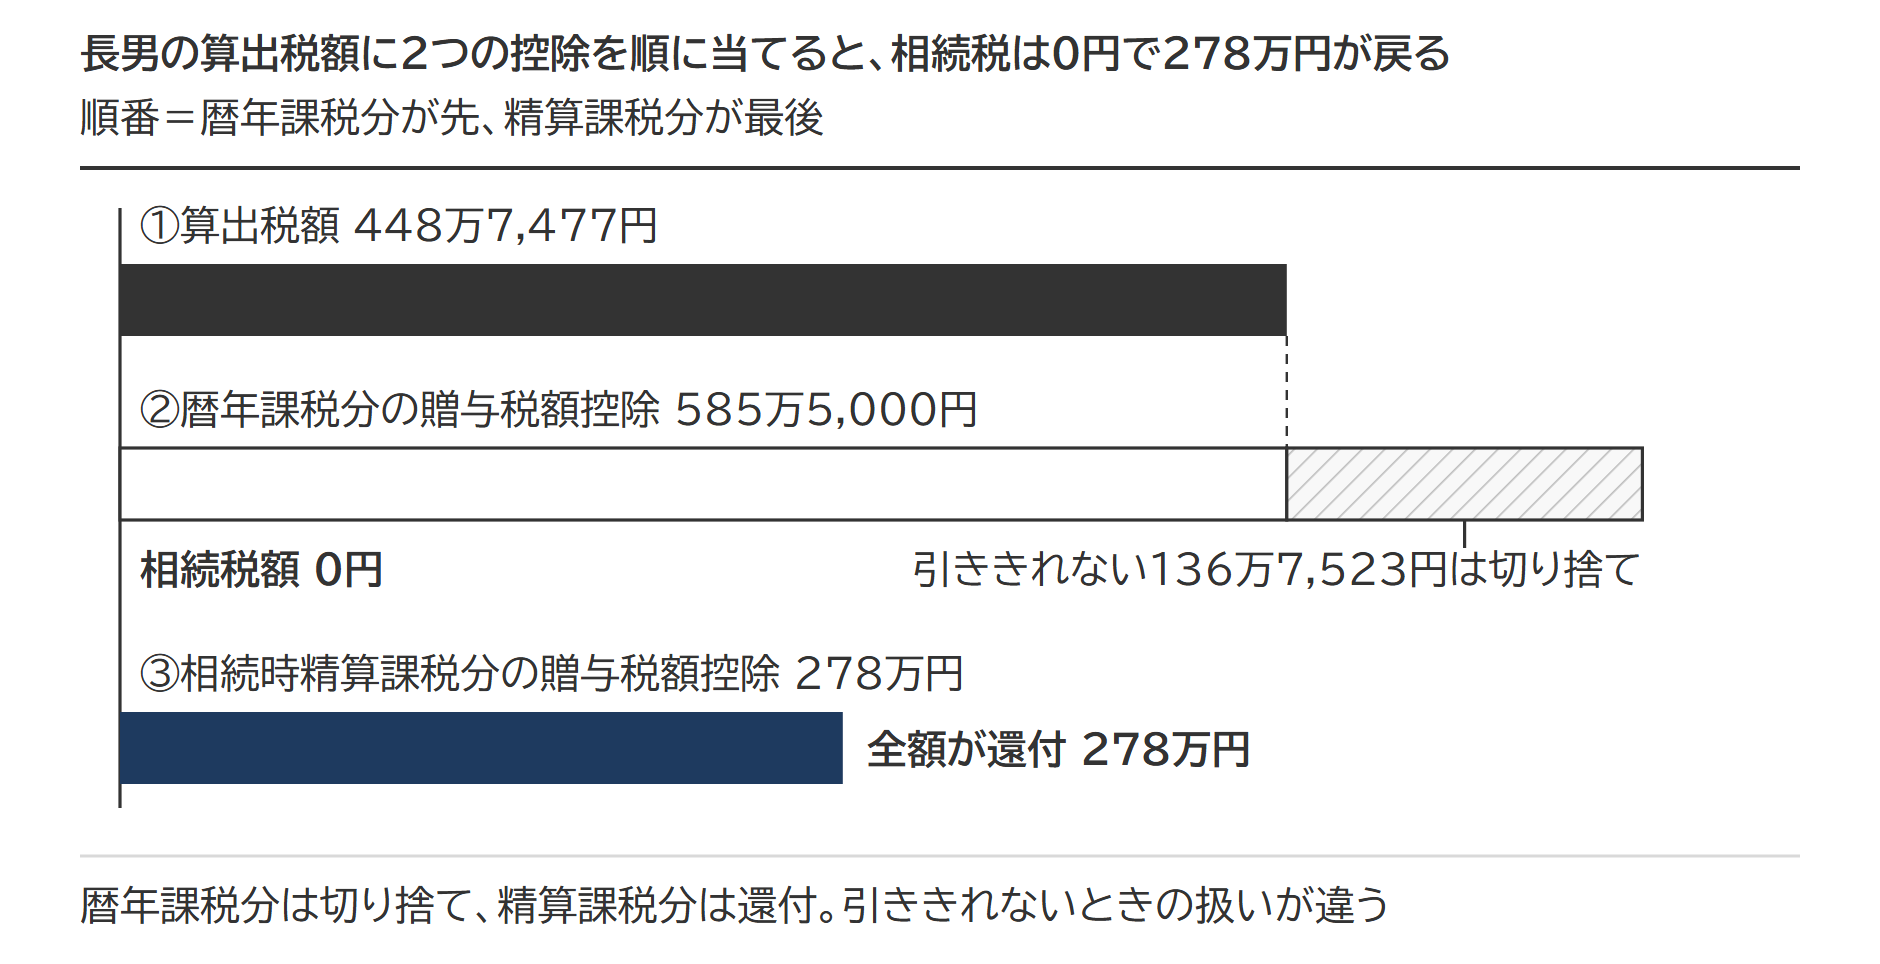
ここから長男の算出税額448万7,477円に、2つの贈与税額控除を順に当てます。順番は暦年課税分が先、相続時精算課税分が最後です。
暦年課税分の贈与税額控除(令和5年分)
(2,000万円 - 110万円)× 45% - 265万円 = 585万5,000円
448万7,477円 - 585万5,000円 < 0 → 相続税額は 0円。引ききれない136万7,523円は切り捨て
長男は父(直系尊属)から18歳以上で贈与を受けているので、特例税率の1,500万円超3,000万円以下の区分(45%・控除額265万円)が当たります。令和5年の贈与はこの2,000万円だけで全額が加算されているので、按分は要りません。
出典:No.4408 贈与税の計算と税率(暦年課税)|国税庁
相続時精算課税分の贈与税額控除(令和6年分)
(4,000万円 - 110万円 - 2,500万円)× 20% = 278万円
0円 - 278万円 → 278万円が還付
上の式の順番は基礎控除が先、特別控除があと。相続税法21条の12第1項が「前条第一項の規定による控除後」と書いているためです。特別控除2,500万円は、この設例で一度に使い切っています。
2つの控除の違いは、引ききれないときの扱いです。暦年課税分は切り捨てで終わりますが、精算課税分は引ききれない分が還付されます。長男は相続税を1円も納めず、贈与のときに納めた278万円が戻ります。
出典:相続税法21条の12第1項|e-Gov法令検索/相続税法33条の2第1項|e-Gov法令検索
この設例は相続開始を令和8年中に置いています。相続開始が令和9年1月1日以後なら加算対象期間が令和6年1月1日以後の贈与に変わり、令和5年8月の2,000万円は加算されません。精算課税の贈与の加算と還付の仕組みは変わらないので、課税価格は3,890万円に、贈与税額控除は精算課税分の278万円だけになります。
使える控除・使えない特例の一覧
特定納税義務者は相続で財産を取得していないため、控除や特例ごとに使えるかどうかが分かれます。設例の長男(相続人・国内に住所あり)を当てはめた結果と、条件を1つの表にしました。
| 項目 | 特定納税義務者の扱い | 根拠 |
|---|---|---|
| 債務控除 | 使える。相続人か包括受遺者(遺言で財産の割合を指定して遺贈を受けた人)であることが条件で、引けるのは自分が負担する部分。国内に住所があれば債務と葬式費用の全部、なければ精算課税の財産に結びつく債務だけ | 相続税法13条・21条の16第2項、相続税法基本通達13-9 |
| 障害者控除 | 使える。被相続人の相続人であり、相続開始の時に国内に住所があることが条件 | 相続税法19条の4第1項・21条の16第2項 |
| 未成年者控除 | 生じない。精算課税は贈与の年の1月1日に18歳以上でなければ選べず、相続開始はその後なので18歳未満にならない | 相続税法21条の9第1項・19条の3第1項 |
| 2割加算 | 子(一親等の血族)は対象外。孫のように一親等の血族・配偶者以外の人は対象(贈与のときに一親等の血族だった分を除く) | 相続税法18条1項・21条の16第2項 |
| 配偶者の税額軽減 | 通常は生じない。配偶者は原則として相続時精算課税を選べない(事業承継税制の特例で精算課税を選んだ配偶者は別に検討) | 相続税法21条の9第1項・21条の16第1項、租税特別措置法70条の2の7・70条の2の8 |
| 小規模宅地等の特例 | 使えない。相続時精算課税に係る贈与で取得した宅地等は、特例の対象にならない | 租税特別措置法69条の4第1項、措置法通達69の4-1、タックスアンサーNo.4124 |
| 特別控除2,500万円 | 贈与税の期限内申告書を出した年分に限って使える。使わずに課された贈与税も、相続のときは精算課税分の贈与税額控除になる | 相続税法21条の12第2項 |
| 還付のための申告 | 申告義務がなくても出せる。期限は相続開始の日の翌日から5年 | 相続税法27条3項、相続税法基本通達27-8 |
| 申告期限の起算日 | 特定贈与者が死亡したことを知った日の翌日から10か月 | 相続税法27条1項、相続税法基本通達27-4 |
出典:相続税法18条1項|e-Gov法令検索/相続税法21条の12第2項|e-Gov法令検索/租税特別措置法69条の4第1項|e-Gov法令検索/措置法通達69の4-1|国税庁/No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)|国税庁/相続税法19条の3第1項|e-Gov法令検索/相続税法21条の9第1項|e-Gov法令検索
債務控除|相続人か包括受遺者に限られ、住所の有無で引ける範囲が変わる
特定納税義務者も債務控除を使えます。ただし13条の文面には五号の人が出てこないので、21条の16第2項の読替えと相続税法基本通達13-9で範囲が決まります。
引けるのは、相続人または包括受遺者である特定納税義務者だけです。孫が精算課税で贈与を受けていて、相続人でも包括受遺者でもなければ、債務控除はありません(通達13-9(2)の注)。相続を放棄した子も、精算課税の贈与があれば特定納税義務者として加算されます。放棄した人は相続人でないため債務控除は使えず、実際に負担した葬式費用だけが対象です(相続税法基本通達13-1。放棄した人の債務控除、放棄した相続人の障害者控除)。引ける額は、債務と葬式費用のうち自分が負担する部分(13条1項)。相続で財産を取得していない長男が父の債務を負担することに決めれば、その分を精算課税の財産から引けます。引く先は、年110万円を引いた後の精算課税の加算額(設例では3,890万円)で、暦年課税の生前贈与加算2,000万円からは引きません。
範囲を分けるのは、相続開始の時に国内に住所があるかどうかです。住所があれば13条1項で、被相続人の債務と葬式費用のうち負担する部分の全部を引けます。住所がなければ13条2項で、精算課税で受けた財産に結びつく債務に限られ、葬式費用は引けません。13条2項が挙げる債務は5つで、その財産に係る公租公課、その財産を目的とする留置権・特別の先取特権・質権・抵当権で担保される債務、その財産の取得・維持・管理のために生じた債務、その財産に関する贈与の義務、被相続人が国内に営業所か事業所を持っていた場合のその営業上または事業上の債務です。
設例の長男が、父の債務3つを負担すると決めたとします。
| 負担する債務 | 国内に住所あり(13条1項) | 国内に住所なし(13条2項) |
|---|---|---|
| 贈与を受けた建物を担保にした父の借入金 300万円 | 引ける | 引ける(抵当権で担保される債務) |
| 父の入院費の未払い 50万円 | 引ける | 引けない |
| 葬式費用 150万円 | 引ける | 引けない |
| 長男の課税価格 | (3,890万円 - 500万円)+ 2,000万円 = 5,390万円 | (3,890万円 - 300万円)+ 2,000万円 = 5,590万円 |
出典:相続税法13条|e-Gov法令検索/相続税法21条の16第2項|e-Gov法令検索/相続税法基本通達13-1・13-9|国税庁/相続税の申告書等の様式一覧(令和8年分用)|国税庁
何が債務に当たるかの一覧は相続税の債務控除に、葬式費用の範囲は相続税から引ける葬式費用・引けない費用|時系列の一覧と第13表の書き方に置いています。
障害者控除|相続人であることと国内の住所の2条件、控除額は10万円×85歳までの年数
条件は2つで、出どころが2か所に分かれます。
1つ目は19条の4第1項の本体です。「被相続人の前条第一項に規定する相続人に該当し、かつ、障害者である場合」と書いています。代襲相続人(親に代わって相続人になる孫)でない孫のように相続人でない特定納税義務者には、住所があっても適用がありません。
2つ目は住所です。条文本体は、五号だけを除いていません。19条の4第1項が除くのは二号から四号までで、五号は住所で分けた区分ではないためです。そこで21条の16第2項が19条の4第1項を読み替えて、住所のない特定納税義務者を除外リストに足しています。
出典:相続税法19条の4第1項|e-Gov法令検索/相続税法21条の16第2項|e-Gov法令検索
2つを合わせた結論です。相続人である特定納税義務者が相続開始の時に障害者なら、国内に住所があれば障害者控除の適用があり、国内に住所がなければ適用がありません。
障害者控除額(長男が一般障害者で、相続開始の時に50歳3か月の場合)
10万円(特別障害者は20万円)× 85歳に達するまでの年数(1年未満は1年に切り上げ)
85歳 - 50歳3か月 = 34年9か月 → 35年
10万円 × 35年 = 350万円
設例の長男は暦年課税分の贈与税額控除で相続税額が0円になっているので、350万円を自分から引く余地がありません。引ききれない分は扶養義務者の相続税額から引けます(19条の4第3項が準用する19条の3第2項)。兄弟姉妹は扶養義務者に当たるので(相続税法1条の2・民法877条)、次男の算出税額304万7,523円から350万円を引き、次男の相続税も0円になります。
障害者の範囲と、前の相続で控除を受けていた場合の2回目の計算は相続税の障害者控除とは|控除額の計算方法と申告が不要になる場合に置いています。
申告の要否と期限|基礎控除以下なら申告は不要、還付は申告書を出して受ける
特定納税義務者に納税義務はありますが、申告書を出す義務は条件つきです。申告が要るのは、課税価格の合計額が遺産に係る基礎控除額を超え、かつ自分に納める相続税額があるときです(相続税法27条1項)。国税庁は「相続税の基礎控除額以下であれば相続税の申告は必要ありません」と書いています。
出典:No.4301 相続時精算課税の選択と相続税の申告義務|国税庁
基礎控除額は相続税の納税義務者の5区分にある3,000万円+600万円×法定相続人の数で、相続人2人なら4,200万円です。
| 場合 | 課税価格の合計額 | 申告義務 | 還付 |
|---|---|---|---|
| 設例(長男の課税価格5,890万円・次男4,000万円) | 9,890万円 > 4,200万円 | 長男はなし(暦年課税分の控除で、納める相続税額が0円になるため。27条1項・通達27-1)。次男はあり(算出税額304万7,523円) | 長男に278万円。相続開始の日の翌日から5年以内に、申告書に還付される税額を記載して受ける(通達27-8) |
| 数字を変えた場合(長男は令和6年に精算課税の贈与3,000万円だけ・次男1,000万円) | 2,890万円 + 1,000万円 = 3,890万円 ≦ 4,200万円 | なし | 贈与税78万円((3,000万円-110万円-2,500万円)×20%)。相続開始の日の翌日から5年以内に27条3項の申告書を出して受ける |
| 納める側の典型(長男は令和6年に精算課税の贈与2,500万円だけ・贈与税0円、次男6,000万円) | 2,390万円 + 6,000万円 = 8,390万円 > 4,200万円 | 長男も次男もあり。課税遺産総額4,190万円、相続税の総額は約529万円で、長男は約151万円・次男は約378万円を納める(27条1項) | なし。贈与税が0円で、控除する税額がない |
3行目の相続税額は、万円未満を四捨五入した金額です。
設例の長男は、暦年課税分の贈与税額控除で納める相続税額が0円になり、申告義務がありません。次男は304万7,523円を納める必要があり、申告義務があります。
申告期限は、特定贈与者が死亡したことを知った日の翌日から10か月で(相続税法基本通達27-4)、設例では令和9年3月10日です。還付のための申告書だけは期限が別で、相続開始の日の翌日から起算して5年を経過する日まで提出できます(通達27-8)。還付される税額の計算と、相続税が出る場合との分かれ目は相続時精算課税で贈与者が亡くなったときの相続税の計算で扱っています。
出典:相続税法27条|e-Gov法令検索/相続税法基本通達27-1・27-4・27-8|国税庁
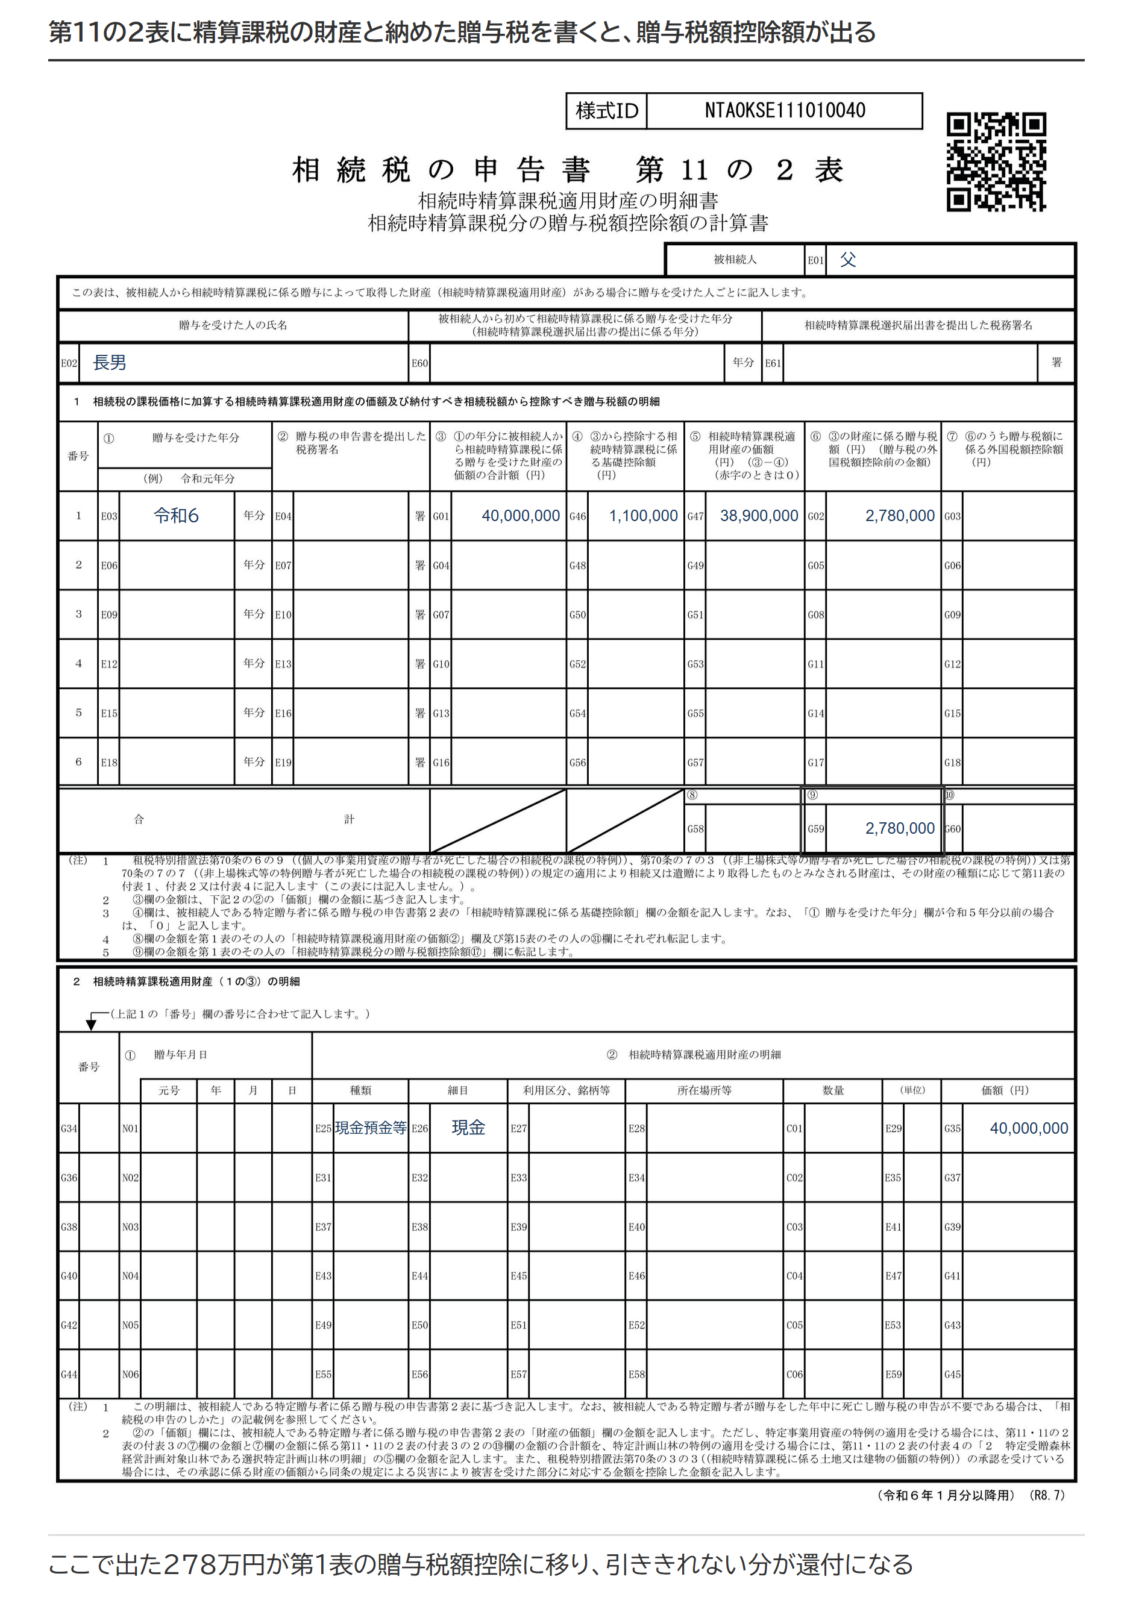
申告書では、精算課税で受けた財産と納めた贈与税を第11の2表に書き、そこで出た贈与税額控除額が第1表に移ります。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 生命保険の保険料負担者と税金|死亡保険金の相続税・所得税・贈与税は保険料を負担した人で決まり、契約者は負担者と推定される出発点になる
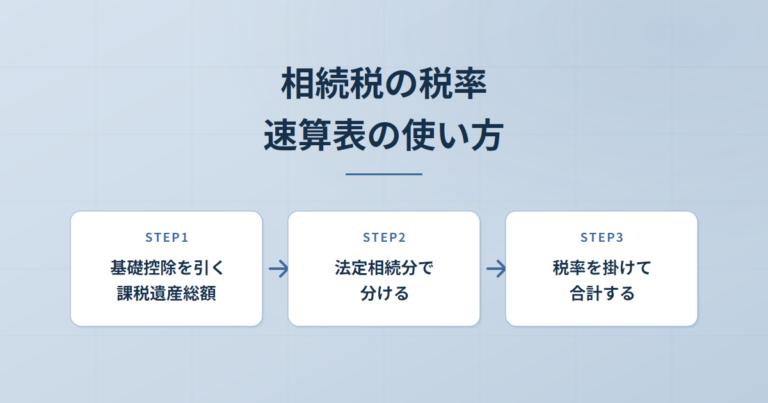 相続税の税率と速算表|法定相続分で分けてから掛ける仕組みと、控除額の正体
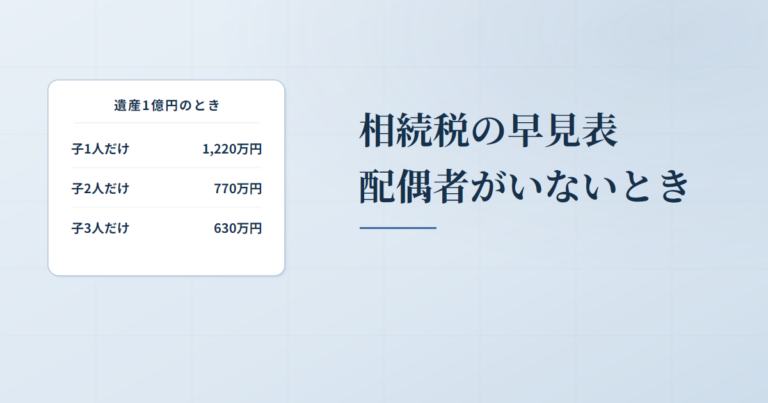 相続税の早見表|配偶者なし・子がいない家族の税額と、表どおりにならない5つの場面
ご相談のご案内
まずは相続税がかかるかどうか、目安を試算できます入力3分の簡易シミュレーションで税額の目安を確認できます。申告が必要になりそうな場合は、無料面談で進め方をご案内します。