
この記事の要点
- 同居かどうかは住民票ではなく、被相続人が住んでいた一棟の建物に生活の拠点があったかで決まります
- 条文は「同居」ではなく「被相続人の居住の用に供されていた一棟の建物に居住していた者」を求め、生計が別でも同居親族になります
- 相続開始前の同居期間に下限はなく、相続開始後は申告期限(10か月)まで所有と居住を続けることが要ります。3年は家なき子の要件です
- 住民票だけを移しても、生活の実態は水道光熱費の使用量などから判断されます。住民票と実態が違うときは事由の説明と記録で示します
- 同居と認められなくても、配偶者・生計一親族・家なき子として80%減額を受けられる場合があります
親と同じ家に住んでいたのに、同居とは認められない。住民票は別なのに、同居として通る。小規模宅地等の特例で同居かどうかは、住民票でも表札でもなく「生活の拠点がどこにあったか」で決まります。ここを外すと自宅の敷地は80%の減額を受けられず、減額のない評価額がそのまま課税価格に入ります。住民票だけを親の家に移しても、実態を確かめるのは申告のあとの税務調査で、材料は水道光熱費の使用量などの記録です。
特例の全体像は小規模宅地等の特例の4つの区分と要件で確認できます。
同居要件で条文が求めているもの|被相続人が住んでいた一棟の建物に居住していたこと
租税特別措置法第69条の4の条文に「同居」の語はありません。
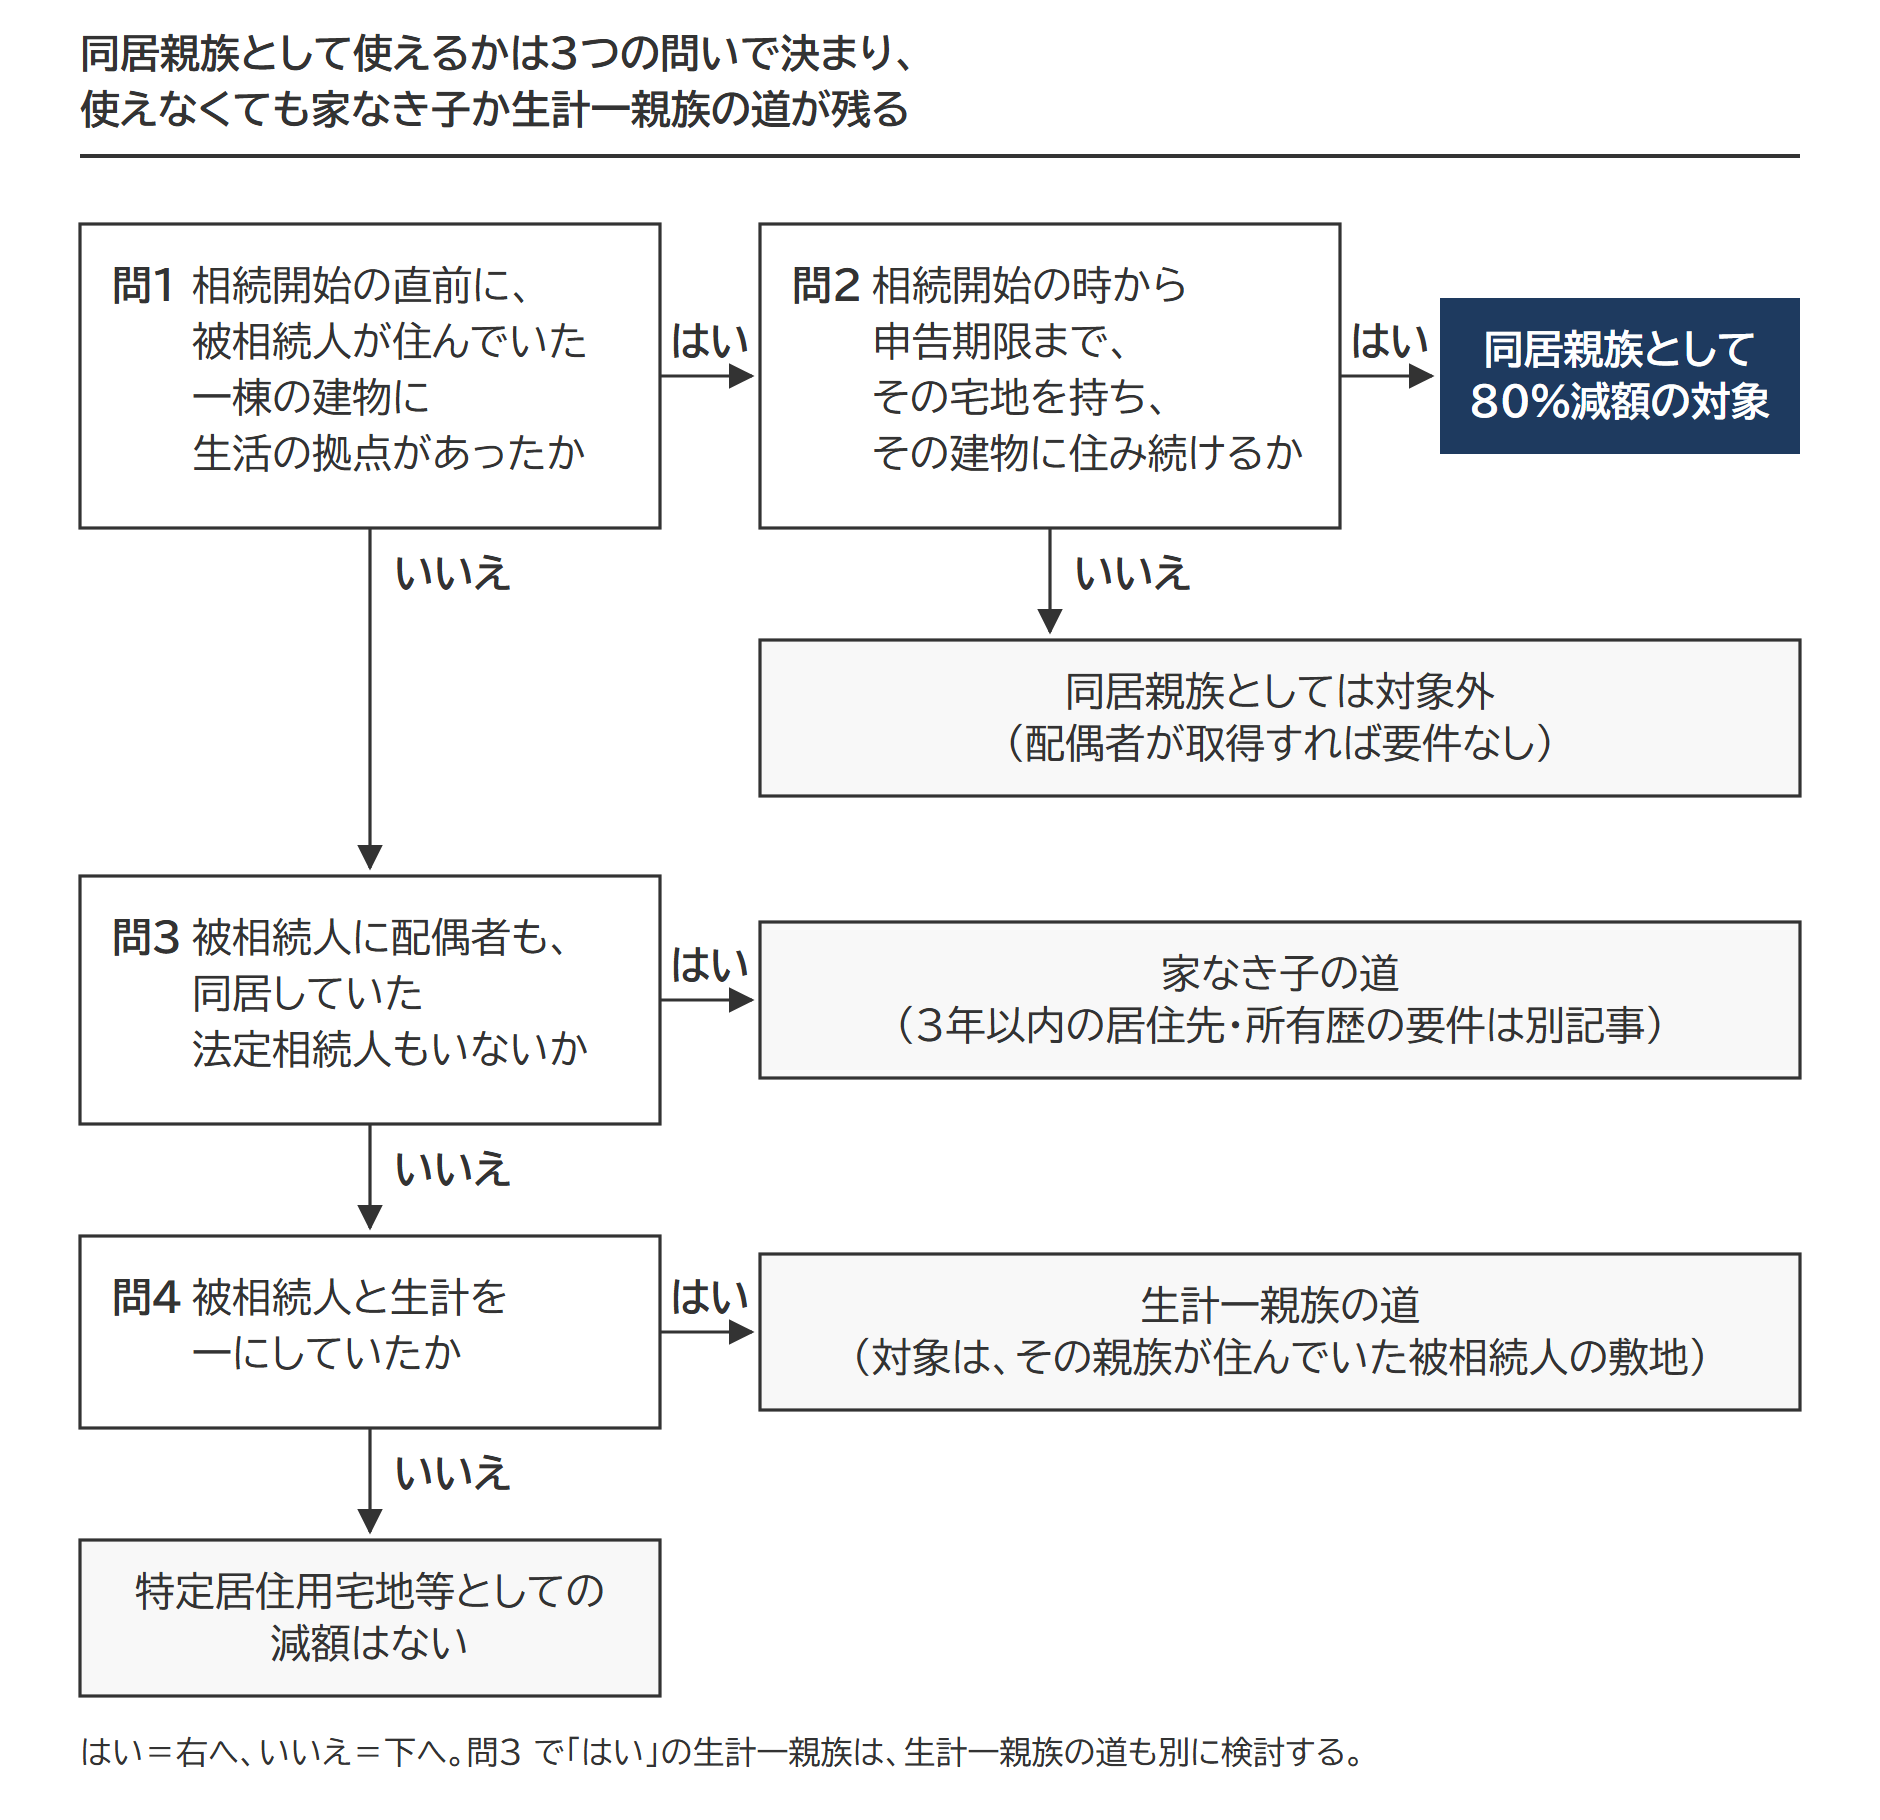
同居親族として特例を使う3つの要件
①相続開始の直前に、被相続人が住んでいた一棟の建物に住んでいたこと
②相続開始の時から申告期限まで、その宅地を持ち続けること
③相続開始の時から申告期限まで、その建物に住み続けること
このほか、限度面積330㎡まで・申告期限までに分割すること・税額が0円でも申告書を出すことは、特定居住用宅地等(80%減額の対象になる自宅の敷地)を取得する人の、どの区分にも共通です(『小規模宅地等の特例の特定居住用宅地等の要件|配偶者・同居親族・家なき子の取得者別の判定』)。
自宅の敷地を80%減額できる特定居住用宅地等のうち、同居していた親族が取得する場合の要件は、第3項第2号イに次のとおり書かれています。
「相続開始の直前において当該宅地等の上に存する当該被相続人の居住の用に供されていた一棟の建物(当該被相続人、当該被相続人の配偶者又は当該親族の居住の用に供されていた部分として政令で定める部分に限る。)に居住していた者であつて、相続開始時から申告期限まで引き続き当該宅地等を有し、かつ、当該建物に居住していること」。
求められているのは、同じ建物に住んでいたことです。寝食を共にしていたか、世帯を分けていたか、生計が同じだったかは、同居親族の要件に出てきません。生計が別の子が同じ家に住んでいた場合も、①〜③を満たせば同居親族として対象になります。
出典:租税特別措置法第69条の4第3項第2号イ(e-Gov法令検索)
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。
生活の拠点はどこにあったか|国税庁が示す4つの判断材料
「居住していた」かどうかは、その建物に生活の拠点を置いていたかで決まります。国税庁は質疑応答事例(ホームページで公開している税の問答集)で、被相続人等が「その宅地等の上に存する建物に生活の拠点を置いていたかどうか」により判定するとし、判断の材料に次の4つとその他の事実を挙げました。
- その人の日常生活の状況
- その建物への入居目的
- その建物の構造及び設備の状況
- 生活の拠点となるべき他の建物の有無
4つは総合して見ます。住んでいた事実があっても生活の拠点とはいえない建物として、同じ質疑応答事例は3つの例を示しています。①居住用の建物を建てている期間だけの仮住まい、②他に生活の拠点と認められる建物がありながら、特例を受けるためだけの目的その他の一時的な目的で入居した建物、③主として趣味・娯楽・保養のために持っている建物。同居の判定で問題になるのは、②の「他に拠点がありながら一時的な目的で入居した」形です。
出典:質疑応答事例 小規模宅地等の特例の対象となる「被相続人等の居住の用に供されていた宅地等」の判定
自宅を売ったときの譲渡所得の特例(租税特別措置法通達31の3-2)も、生活の拠点として使っていたかを日常生活の状況・入居目的・構造設備などで総合して判定します。居住の物差しは税目をまたいで共通です。
出典:租税特別措置法関係通達31の3-2(居住用家屋の範囲)
同居期間はいつから・何年か|相続開始前は下限なし・相続開始後は申告期限まで
相続開始前の同居期間に下限はありません。条文が見るのは「相続開始の直前」に住んでいたかどうかで、何年前から住んでいたかは問われません。「3年」の定めも同居親族の要件にはありません。3年は、別居の親族が家なき子として使うときの「相続開始前3年以内に持ち家に住んでいないこと」の年数です。被相続人が病院で亡くなっても、入院のために自宅を離れていただけなら、自宅は被相続人の居住用のままとして判定します(『小規模宅地等の特例の特定居住用宅地等の要件|配偶者・同居親族・家なき子の取得者別の判定』)。
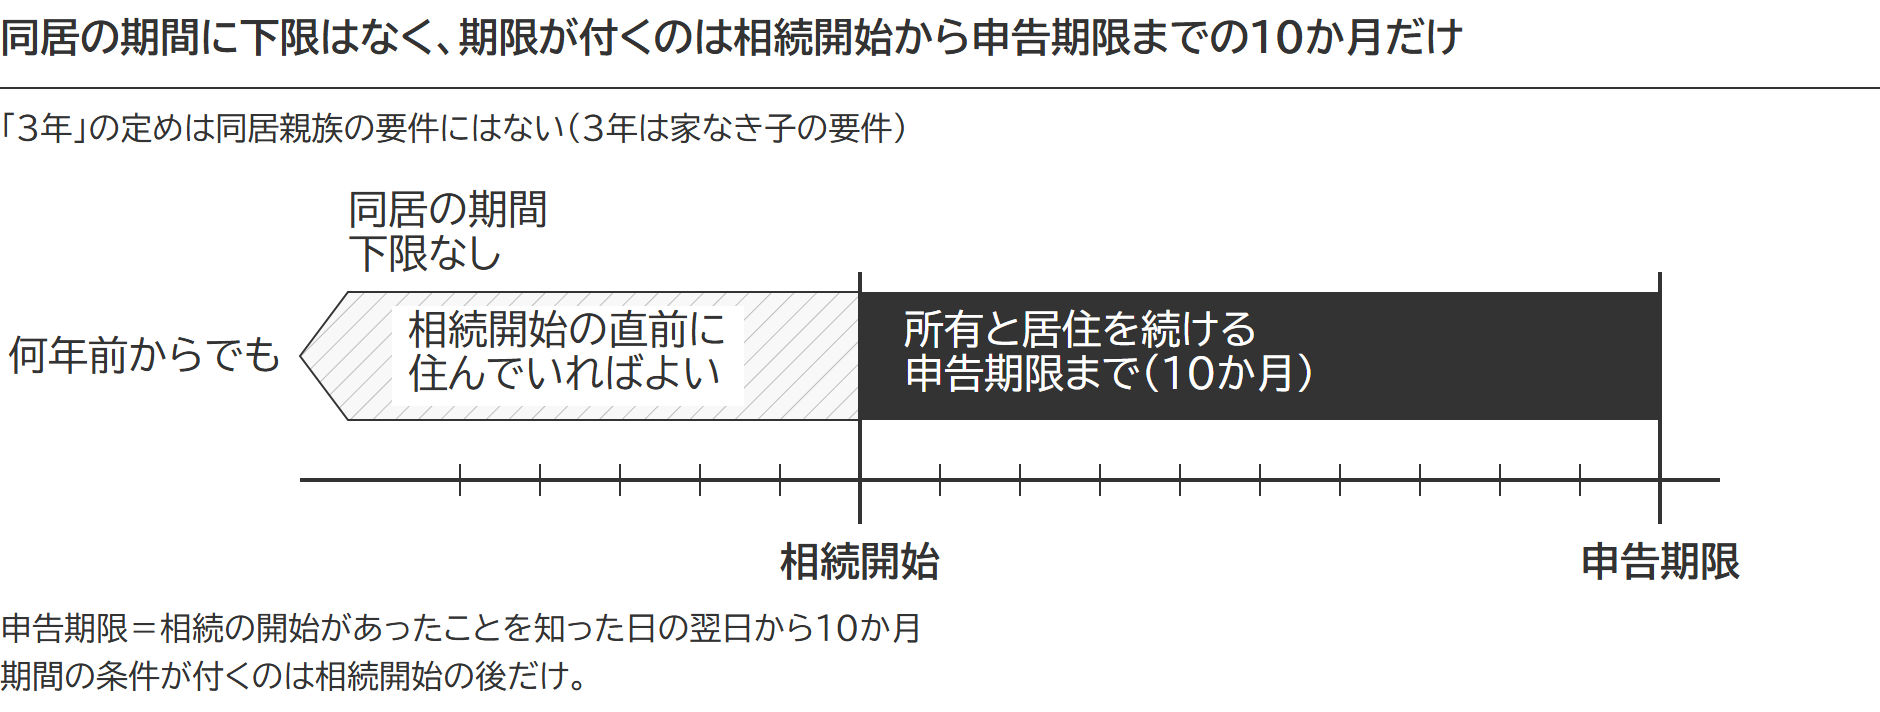
期限が付くのは相続開始の後です。同居親族として使うには、相続開始の時から相続税の申告期限まで、その宅地を持ち続け、その建物に住み続けなければなりません。申告期限は、相続の開始があったことを知った日の翌日から10か月以内です。
短くてもよいことと、短くても必ず通ることは別です。判定を分けるのは期間ではなく入居の目的です。譲渡所得の通達31の3-2は、居住していた期間が短期間でも、入居目的が一時的なものでない場合には一時的な目的の家屋に当たらないと注記しています。小規模宅地等の特例の判定でも同じ考え方が参考になると考えられ、裏を返せば期間の長さだけでは決まらず、入居の目的が一時的と判断されれば同居にはならないとも読めます。
同居と認められる場合・認められない場合|12の例を生活の拠点で分ける
認められるかどうかは、その家が生活の拠点だったか、離れている事情が一時的か、で分かれます。
| No | 状況 | 判定 | 当てはめ |
|---|---|---|---|
| 1 | 親の家で寝起きし、食事もとっていた。生計は別 | 認められる | 条文は一棟の建物に居住していたことだけを求め、生計を問わない |
| 2 | 相続開始の時、転勤で単身赴任中。配偶者と子は親の家に残っていた | 認められる(条件つき) | 転勤の事情が解消したときに家族と起居を共にすると認められる家であること(質疑応答事例) |
| 3 | 相続開始の時は同居。申告期限までに転勤し、家族は親の家に残った | 居住継続を満たす(条件つき) | 2と同じ条件(質疑応答事例) |
| 4 | 申告期限までに配偶者と子も親の家を出た | 認められない | 家族がその家に住まなくなった時点で特定居住用宅地等に当たらない(質疑応答事例のなお書き) |
| 5 | 平日は自分の持ち家で暮らし、週末だけ親の家 | 認められない | 他に生活の拠点と認められる建物がある |
| 6 | 看病・介護のあいだだけ親の家に戻った。自分の家は残したまま | 一時的な目的と見られることがある | 他に拠点がありながら一時的な目的で入居した建物に当たるかを見る |
| 7 | 暮らしは賃貸マンション。住民票だけ親の家 | 認められない | 他に生活の拠点がある。住民票の記載だけでは拠点にならない |
| 8 | 自宅の建替え中だけの仮住まい | 認められない | 建築期間中だけの仮住まいである建物 |
| 9 | 別荘・保養のための家 | 認められない | 主として趣味・娯楽・保養の用に供する目的で有する建物 |
| 10 | 他に住まいがありながら、特例を受けるためだけに入った | 認められない | 特例の適用を受けるためのみの目的で入居した建物 |
| 11 | 同じ敷地の別棟(離れ)で暮らしていた | 認められない | 一棟の建物ではない(生計一なら残る道の4) |
| 12 | 区分所有建物の登記があるマンションの、別の部屋に住んでいた | 認められない | 区分所有建物の登記があり、被相続人が住んでいた部分に限られる |
2と3には条件があります。質疑応答事例は、配偶者や子の日常生活の状況、入居目的、構造・設備から見て、転勤の事情が解消したときに家族と起居を共にすると認められる家屋といえる場合に、相続開始の直前から申告期限まで本人の居住の用に供していた家屋とみる、と答えました。家族が申告期限の前にその家を出れば、4のとおり対象から外れます。
出典:質疑応答事例 単身赴任中の相続人が取得した被相続人の居住用宅地等についての小規模宅地等の特例/質疑応答事例 「相続開始時から申告期限まで引き続き当該建物に居住していること」の意義
6の看病・介護を名指しで挙げた公的な資料はありません。質疑応答事例の「その他の一時的な目的」に当たるかどうかの問題です。自分の家を残し、配偶者がそこに住み続けている場合は、通達31の3-2が配偶者等の日常生活の状況も見るとしていることから、生活の拠点は配偶者のいる家にあると見られることがあります。相続の後も家の整理のために住み続けた場合について、裁決例では、相続の後は介護の必要がなく、弔問客の応対のために住み続ける必要性は乏しい、と見られています。
住民票だけの同居は認められるか|実態は申告後の税務調査で記録から確かめられる
住民票を親の家に移しただけでは、同居親族になりません。住民票の住所は生活の拠点を見る4つの材料のどれにも直接は挙がっておらず、住民票だけ実家に置いても同居にはならず、逆に住民票が別でも実態が伴えば同居と認められることがあります。
住民票だけを移しても、生活の実態は水道光熱費の使用量などから判断されます。裁決例では、2つの住まいの電気・ガス・水道の使用量、金融機関への届出住所、郵便物の届き先、住民票の記載が比べられ、使われていない家の水道の使用量が基本料金の範囲にとどまっていたことが判断の材料になりました。次の表の入居の目的と構造・設備の行は、記録から推し測る見方の例です。
| 見る材料 | 比べられる記録 |
|---|---|
| 日常生活の状況 | 2つの住まいの電気・ガス・水道の使用量。寝起きと食事をどちらの家でしていたか |
| 入居の目的 | 住民票を移した時期と経緯。前の住まいを引き払ったか、荷物を移したか |
| 建物の構造・設備 | 寝室・台所・浴室がそろい、その家で暮らしを完結できるか |
| ほかに拠点となる建物の有無 | 自分や配偶者の名義の家、配偶者や子が住んでいる家。金融機関への届出住所と郵便物の届き先 |
申告書には同居の実態を示す書類を付けないため、実態が確かめられるのは申告のあとの税務調査(記録の照会と聞き取り)です。同居と認められないと80%の減額が外れ、増えた相続税のほかに過少申告加算税(原則10%)と延滞税がかかります。事実を仮装したと判断されれば重加算税(35%)です。
出典:国税通則法第65条(e-Gov法令検索)/国税通則法第68条(e-Gov法令検索)/国税通則法第60条(e-Gov法令検索)
被相続人自身に住まいが2か所あったときは、住民票の有無ではなく、主として住んでいた1か所だけが対象です。租税特別措置法施行令第40条の2第11項は、被相続人の居住用の宅地等が2以上あるときは、主としてその居住の用に供していた一の宅地等に限ると定めています。被相続人が平日は都心のマンション、週末は郊外の家、のような住み方でも、特例の対象になる自宅の敷地は1か所です。
出典:租税特別措置法施行令第40条の2第11項(e-Gov法令検索)
同居の証明に使う書類|住民票と実態が違うときは事由の説明を添える
同居親族として特例を使うときに提出する書類を、国税庁の提出書類の一覧表は「特例の適用を受ける宅地等を自己の居住の用に供していることを明らかにする書類」と書いています。マイナンバー(個人番号)を有する人は提出不要。省略の条件は、申告書にマイナンバーを書いたかどうかではなく、番号を持っているかどうかにあります。番号を持たない人は、例えば住民票の写しや戸籍の附票(住所の移り変わりの記録)の写しで、その家に住んでいたことを示します。
この書類とは別に、小規模宅地等の計算の明細書、遺言書または遺産分割協議書の写し、相続人全員の印鑑証明書が要ります。取得者別の添付書類は小規模宅地等の特例の添付書類の一覧にまとめてあります。
出典:国税庁 相続税の申告の際に提出していただく主な書類(令和8年分用)/租税特別措置法施行規則第23条の2第8項(e-Gov法令検索)
住民票と実態が食い違うときは、提出義務のある書類とは別に、生活の拠点がその家にあったことを説明する材料が要ります。提出を求められる書類は決まっていないため、住民票を移さなかった(または移した)事由を書いた説明と、それを裏づける記録の組み合わせになります。
- 電気・ガス・水道の使用量が分かる検針票や料金明細(2つの住まいの比較)
- その家の住所に届いた郵便物。金融機関やクレジットカードの届出住所
- 入居の経緯が分かるもの(前の住まいの解約、引っ越しの手配の記録)
- 単身赴任・海外赴任のときは、赴任の辞令や在留証明と、家族がその家に住んでいたことを示す記録
これらは同居そのものの証明ではなく、入居の目的が一時的でなかったことと、他に拠点がなかったことを説明する材料です。
同居親族として使えないときに残る道|同じ設例で取得者別に減額を比べる
自宅の敷地で80%の減額を受ける道は、同居親族だけではありません。取得する人が配偶者か、同居親族か、生計一親族か、家なき子かで、要件と対象になる土地が変わります。流れは、冒頭の流れ図の下半分のとおりです。
設例で比べます。被相続人の自宅の敷地330㎡・相続税評価額6,000万円を、1人が取得したとします。減額は 6,000万円 × 80% = 4,800万円、減額後に課税価格へ入る額は 1,200万円です。課税価格が4,800万円増えると、相続税の税率が30%の段階にある家では、相続税は約1,440万円増える目安です(このほかに加算税・延滞税)。
| No | 取得した人 | 要件 | 減額 |
|---|---|---|---|
| 1 | 配偶者 | なし | 4,800万円 |
| 2 | 同居していた親族 | 申告期限まで所有し、住み続ける | 4,800万円 |
| 3 | 同居と認められなかった親族(配偶者か同居の相続人がいる) | 家なき子の入口を通れない | 0円 |
| 4 | 別の家に住む生計一親族 | 生計一親族の区分では対象外(自宅の敷地はその親族の居住用でないため)。配偶者も同居の相続人もいなければ、家なき子の要件で判定する(行5) | 0円 |
| 5 | 家なき子(配偶者も同居の相続人もいない) | 申告期限まで所有(住む必要はない) | 4,800万円 |
| 6 | 家なき子の要件を満たさない別居の親族 | ― | 0円 |
注:表の「同居の相続人」は、放棄がなかったものとした場合の法定相続人のことです。家なき子は、相続開始前3年以内に持ち家に住んでいないなどの要件を満たす人です。
3と4が0円になる理由は違います。3は要件に合わなかった親族で、4は対象になる土地がそもそも別だからです。生計を一にしていた親族が使えるのは、自分が住んでいた敷地(被相続人の所有で、無償で借りていたもの)に限られます。同居は「同じ建物に住んでいたか」、生計一は「財布がひとつだったか」です。小規模宅地等の特例の通達に生計一の定義はなく、所得税基本通達2-47の考え方が参考にされています。勤務・修学・療養などの都合で同じ家屋に起居していなくても、余暇には一緒に暮らすのが常であるか、常に生活費・学資金・療養費などの送金が行われていれば、生計を一にするものとします。同じ家屋に起居していれば、明らかに互いに独立した生活を営んでいる場合を除いて、生計を一にするものとする定めです。
共有で取得したときは持分ごとに判定します(共有名義の土地の小規模宅地等の特例)。取得者別の要件の全体は特定居住用宅地等の取得者別の要件、減額の計算の手順は小規模宅地等の特例の計算方法にあります。
出典:所得税基本通達2-47(生計を一にするの意義)/租税特別措置法関係通達69の4-7(被相続人等の居住の用に供されていた宅地等の範囲)
家なき子の入口で見る「同居」は意味が違う
家なき子の道は、被相続人に配偶者も、相続開始の直前に被相続人の居住の用に供されていた家屋に居住していた親族で政令で定める者も、いない場合に限って開きます。政令で定める者は相続人(放棄がなかったものとした場合の相続人)です。ここで数える「居住していた親族」は、同居親族の要件とは2点で違います。
| 比べる点 | 同居親族として特例を使うとき | 家なき子の入口で「同居の相続人がいないか」を見るとき |
|---|---|---|
| どこに書いてあるか | 措置法69条の4第3項第2号イ | 同号ロ、施行令40条の2第14項、通達69の4-21 |
| 誰を数えるか | 取得した親族本人(親族なら誰でも) | 法定相続人だけ。相続人でない親族が同居していても入口は閉じない |
| 建物をどう見るか | 一棟の建物(区分所有建物の登記があれば被相続人が住んでいた部分) | 被相続人と共に起居していたか。被相続人が構造上区分された独立部分に住んでいたときは、その独立部分 |
| 区分所有の登記 | 登記の有無で対象の部分が変わる | 登記の有無は出てこない。構造上の独立部分で見る |
区分所有の登記がない二世帯住宅で、1階に父、2階に長男が住んでいた例では、長男は同居親族として特例を使えます。別居の次男から見ると、父が住んでいた独立部分に起居していた法定相続人はいませんから、次男は家なき子の入口を通れる余地が残ります。同じ建物・同じ家族なのに、誰が土地を取得するかで「同居がいた/いなかった」が入れ替わるわけです。
介護のための一時的な同居が同居に当たらないと判定された場合も、同じ入口が開きます。被相続人に配偶者がおらず、他に同居の相続人もいなければ、介護に入っていた子は、家なき子の要件を満たす限り、自宅の敷地の80%減額を受けられます。要件の全部は家なき子の6つの要件のとおりです。
出典:租税特別措置法関係通達69の4-21(居住していた親族の範囲)/租税特別措置法施行令第40条の2第14項(e-Gov法令検索)
老人ホームと二世帯住宅|同居の結論が絡む点だけ
老人ホームに入居していた場合|入居の直前に生計一だった親族だけが「被相続人等」に入る
被相続人が老人ホームで亡くなった場合、入口の条件は2つです。相続開始の直前に要介護認定・要支援認定などを受けていたこと、入居先が法令で定める施設であること。この2つを満たせば、入居の直前まで住んでいた自宅の敷地は被相続人の居住用の宅地等として扱われます。居住用かどうかは入居の直前の利用状況で見ます(東京国税局の文書回答事例は、入居中に自宅を相続した被相続人の事案でもこの扱いになるとしています)。一方、取得する親族が同居親族に当たるか、家なき子の入口で同居の相続人がいるかは、相続開始の直前の状態で見ます。入居の前に同居していた子も、入居後に引っ越して相続の時に住んでいなければ同居親族にはならず、家なき子の要件で判定します。
注意点は、空き家になった自宅に誰が住んでいたかです。租税特別措置法施行令第40条の2第3項は、入居後に事業の用または「被相続人等以外の者の居住の用」に使われた宅地等を対象から外し、ここでいう被相続人等に含める親族を「入居の直前に被相続人と生計を一にし、かつ、その建物に引き続き居住している親族」に限っています。入居の前から同じ家に住んでいた親族でも、入居の直前に生計が別だった親族が住み続けている家は、被相続人等以外の者の居住の用に当たり、取得者が配偶者でも宅地そのものが対象から外れます。入居の前から住む親族のうち、政令の括弧書きが被相続人等に加えるのは、入居の直前に生計を一にし、かつ引き続き住んでいる親族だけだからです。その親族なら、入居後に生計が別になっても住み続けていれば含まれます。通達・質疑応答事例・タックスアンサーの「新たに被相続人等以外の者の居住の用に供された」は、この政令の定めを狭めるものではありません。なお、区分所有建物の登記がない二世帯住宅で、子が自分の住む階にそのまま住み続け、被相続人の住んでいた階が空いているだけの場合は、生計が別でも敷地全体が対象になるとされています。
要介護認定の要件、施設の範囲、自宅を賃貸した場合、添付書類は老人ホームに入居していた場合の小規模宅地等の特例に、自宅の状況と取得者の組み合わせ8ケースの表とあわせてあります。
出典:租税特別措置法施行令第40条の2第3項(e-Gov法令検索)/質疑応答事例 老人ホームへの入所により空家となっていた建物の敷地についての小規模宅地等の特例/東京国税局 文書回答事例 老人ホームに入居中に自宅を相続した場合の小規模宅地等についての相続税の課税価格の計算の特例の適用について
二世帯住宅|区分所有建物の登記があるかどうかで「一棟」の範囲が変わる
1階に親、2階に子が住み、玄関も水回りも別の二世帯住宅は、建物に区分所有建物である旨の登記がされているかどうかで結論が分かれます。登記がなければ、条文の「一棟の建物」は建物全体で、2階の子も同居親族です。登記があれば、対象は被相続人が住んでいた部分に限られ、別の部分に住んでいた子は同居親族になりません。構造が独立しているかどうかではなく、登記の状態で決まります。相続開始の直前の登記の状態で判定されるものと考えられます。生前に区分登記を合併して共有登記などに変える選択肢はありますが、住宅ローンの要件との兼ね合いの確認が先です。13ケースの判定は二世帯住宅の小規模宅地等の特例にあります。
出典:租税特別措置法施行令第40条の2第13項(e-Gov法令検索)/租税特別措置法関係通達69の4-7の4(区分所有建物の範囲)
よくある質問
住民票を移していませんが、実際は親と一緒に住んでいました。特例は使えますか
生活の拠点が親の家にあったのなら、同居親族として使えます。住民票を移さなかった事由の説明と、水道光熱費の使用量や郵便物の届き先のような記録で、その家に住んでいた事実を示します。
亡くなる1か月前から同居を始めました。期間が短くても同居親族になりますか
期間そのものは問われません。見られるのは入居の目的です。前の住まいを引き払って生活の場を移したのか、看病のあいだだけ戻ったのかで判定が分かれます。住まいの解約や荷物の移動のような事実が、目的を説明する材料になります。
同居していた親の家を相続しましたが、申告期限の前に売りたいと考えています
申告期限の前に売ると、同居親族としての特例は使えません。要件に「相続開始の時から申告期限まで引き続き所有していること」があるためです。配偶者が取得する場合だけは所有も居住も問われないため、売却を急ぐなら取得者を配偶者にする分け方が選択肢に入ります。所有と居住が求められるのは申告期限までで、申告期限の後に売ったり貸したりしても、受けた特例は取り消されません。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 小規模宅地の特例で「生計を一にする」とは|同居なら原則として該当、別居なら生活費の共通が要る、別棟と二世帯の判定
 小規模宅地の特例と配偶者居住権|面積は価額の割合で分かれ、配偶者は無条件・子は同居していたかで判定
 マンションの小規模宅地等の特例|敷地権の計算と区分所有補正率、1室を貸しているとき・家なき子の判定
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。