この記事の要点
- 特例措置の後継者の要件は、贈与の日に18歳以上・贈与の直前に役員・贈与の時に代表権と議決権50%超と持株の順位・申告期限まで保有、と時点ごとに判定します。確認を受けた特例承継計画の特例後継者であることも要件です。対象は令和9年12月31日までの贈与・相続です。
- 役員としての在任期間は、令和7年1月1日以後の贈与から問われなくなりました。3年以上の在任が必要なのは一般措置のほうです。
- 相続ではじめて適用する場合は、相続開始の直前に役員であったことが必要です。ただし相続開始の直前に確認を受けた計画の特例後継者だった場合と、先代経営者が70歳未満で亡くなった場合は要件が外れます。
- 相続のときに代表者でない後継者は、相続開始の日の翌日から5か月を経過する日に代表権を持っている必要があります。
- 後継者が1人なら、他の同族関係者の誰の議決権数も下回らないこと(同数可)。2人または3人なら、さらに各後継者が総議決権数の10%以上を持つことが必要です。
事業承継税制の後継者の要件は、特例措置では8つあり、贈与の日・贈与の直前・贈与の時・申告期限までの4つの時点に分かれて置かれています。特例措置(租税特別措置法70条の7の5・70条の7の6)の要件を時点の順に並べ、相続ではじめて適用する場合を同じ表で対比します。一般措置(同法70条の7)との主な違いは、役員の在任期間・後継者の人数・特例承継計画の3つです。贈与で適用を受けた後に先代が亡くなったときの相続税への切替えは別の条文(同法70条の7の8)で、要件も、表の相続の列と同じではありません。
特例措置を使える後継者は、都道府県知事の確認を受けた特例承継計画に「特例後継者」として名前が載っている人に限られます。計画に書けるのは代表者の候補者か代表者で、特例措置では最大3人の後継者まで自社株式を譲渡(贈与・相続)できるよう改正されました。特例措置の対象は、平成30年1月1日から令和9年12月31日までの贈与・相続です。計画の提出期限は令和9年9月30日です(令和8年3月31日から延びた期限で、適用の期限は延びていません)。株式を贈与した後に作る場合でも、認定申請の時までに作れば足ります。計画の書き方と手順は納税猶予から免除までの8つの手順で扱っています。後継者は親族に限られず、役員や従業員など親族外の人も対象です。
出典:中小企業における経営の承継の円滑化に関する法律施行規則16条1項(e-Gov法令検索)/法人版事業承継税制(特例措置)の申請マニュアル|中小企業庁/No.4439 非上場株式等についての贈与税の納税猶予及び免除の特例等(法人版事業承継税制)|国税庁
株式を贈与する側には順番があり、先代経営者から最初に贈与したうえで、先代以外の株主からの贈与はその後の5年の間に行います。贈与者の要件と贈与する株数は、先代経営者以外の贈与者(第二種)の要件を含めて別の記事に分けました。後継者の要件が問われるのは、円滑化法(中小企業における経営の承継の円滑化に関する法律)の認定申請と贈与税・相続税の申告の2つの場面です。
特例措置の後継者の要件は、贈与と相続で判定の時点が違う
条文は要件を時点ごとに置いています。相続には年齢の要件がなく、代表権は相続開始の日の翌日から5か月を経過する日で判定します。
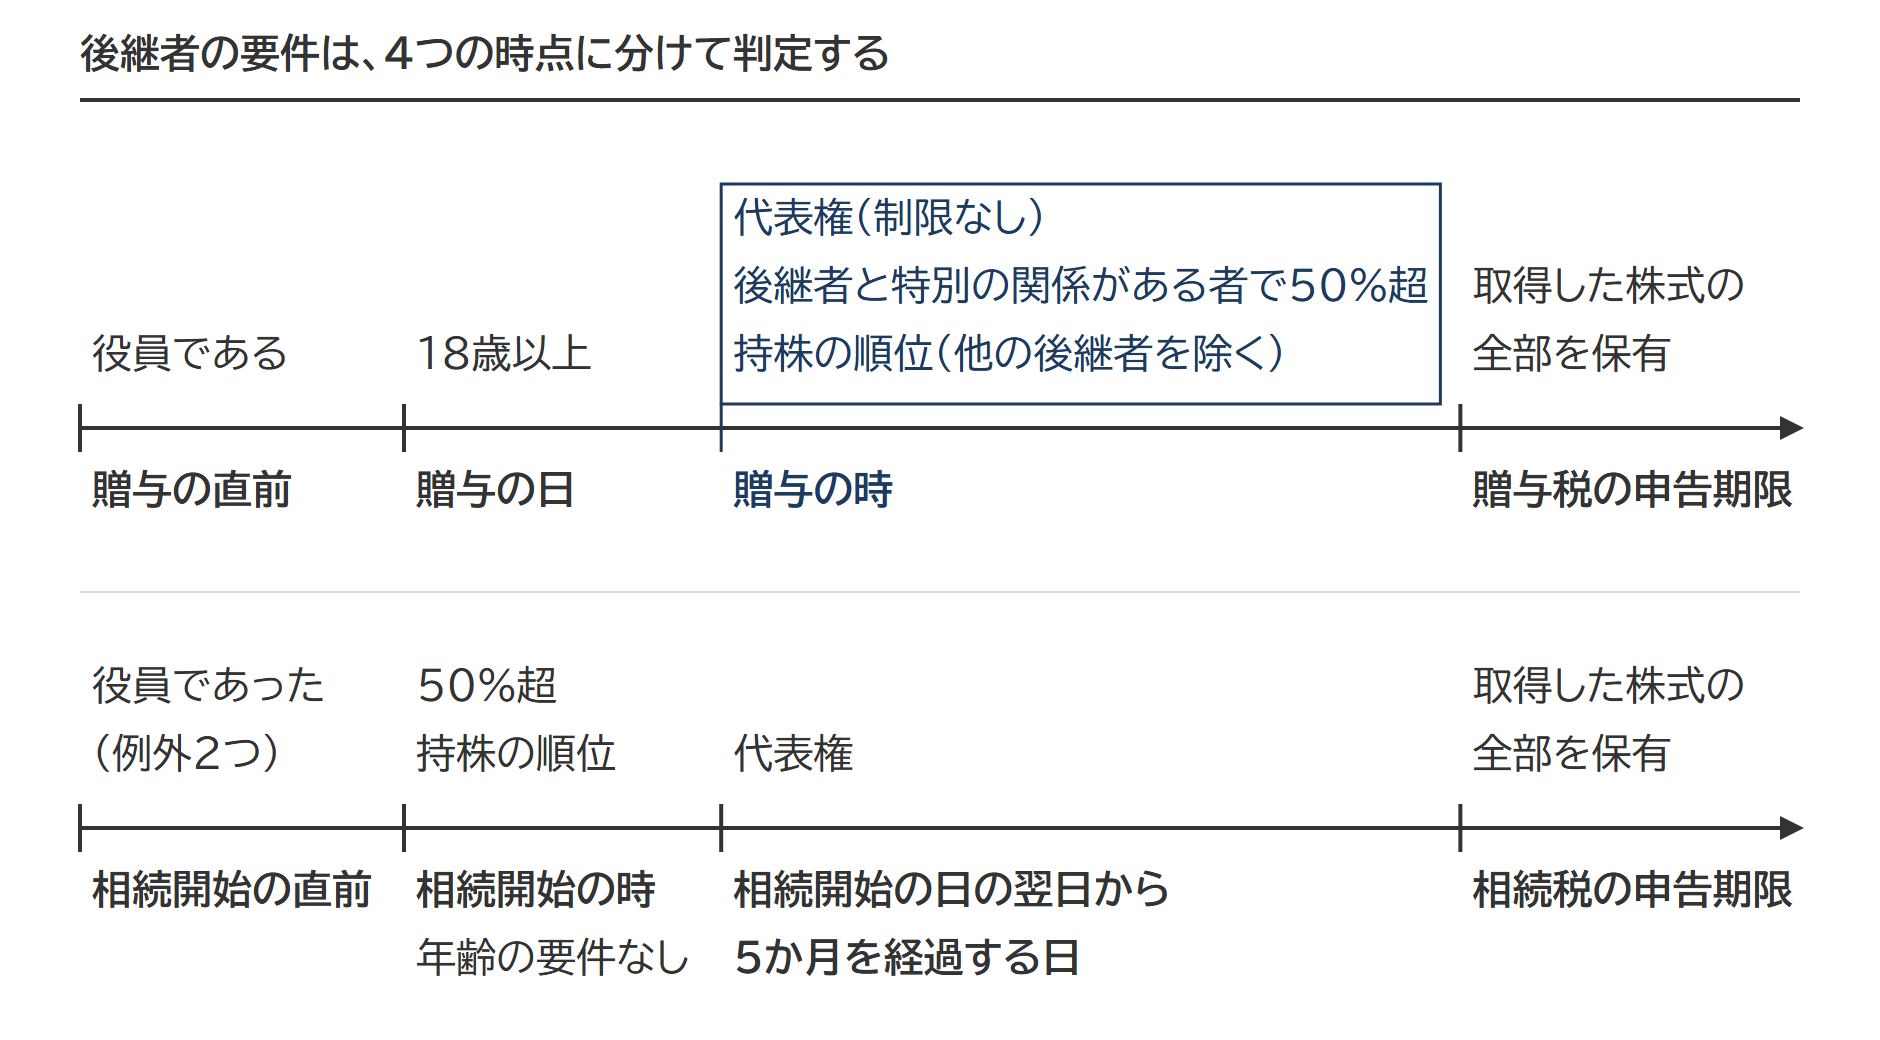
| 要件 | 贈与で適用する場合 | 相続ではじめて適用する場合 |
|---|---|---|
| 年齢 | 贈与の日に18歳以上 | 要件なし |
| 役員 | 贈与の直前に会社の役員(在任期間は問わない) | 相続開始の直前に会社の役員。確認を受けた計画の特例後継者だった場合と、先代経営者が70歳未満で死亡した場合は不要 |
| 代表権 | 贈与の時に代表権(制限が加えられた代表権を除く) | 相続開始の日の翌日から5か月を経過する日に代表権 |
| 議決権の50%超 | 贈与の時に、後継者と特別の関係がある者で総議決権数の50%超 | 相続開始の時に同じ |
| 持株の順位 | 贈与の時に、後継者が1人なら特別の関係がある者(他の後継者を除く)のいずれをも下回らない。2人または3人なら各10%以上で、かつ同じ順位 | 相続開始の時に同じ |
| 保有の継続 | 贈与の時から贈与税の申告期限まで、取得した株式の全部を保有 | 相続開始の時から相続税の申告期限まで、取得した株式の全部を保有 |
| 特例後継者 | 確認を受けた特例承継計画に載っている(時点の定めはない) | 同じ。役員要件の例外に使うときだけ、相続開始の直前に確認を受けていること |
| ほかの措置の適用 | その会社の株式について一般措置などの適用を受けていない | 同じ |
出典:租税特別措置法70条の7の5第2項6号(e-Gov法令検索)/租税特別措置法70条の7の6第2項7号(e-Gov法令検索)
一般措置の後継者の要件との違い
一般措置では後継者が1人に限られます。役員の在任も、贈与の直前の1点ではなく、贈与の日まで引き続き3年以上が要ります。特例承継計画がないので、特例後継者の要件もありません。相続ではじめて適用する場合の役員要件の例外も、一般措置では先代経営者が70歳未満で死亡した場合の1つだけです。
役員要件は贈与の直前の1点|3年の在任は令和7年1月1日以後の贈与から不要(一般措置は今も3年)
特例措置の後継者は、贈与の直前に会社の役員(取締役・会計参与・監査役)であれば足ります。令和7年1月1日以後の贈与から、役員としての在任期間は問われなくなりました。
一般措置の同法70条の7第2項3号ヘは「当該贈与の日まで引き続き三年以上にわたり」と書いています。「引き続き」なので、途中に役員でない期間があると、通算で3年あっても満たしません。
出典:租税特別措置法70条の7第2項3号(e-Gov法令検索)
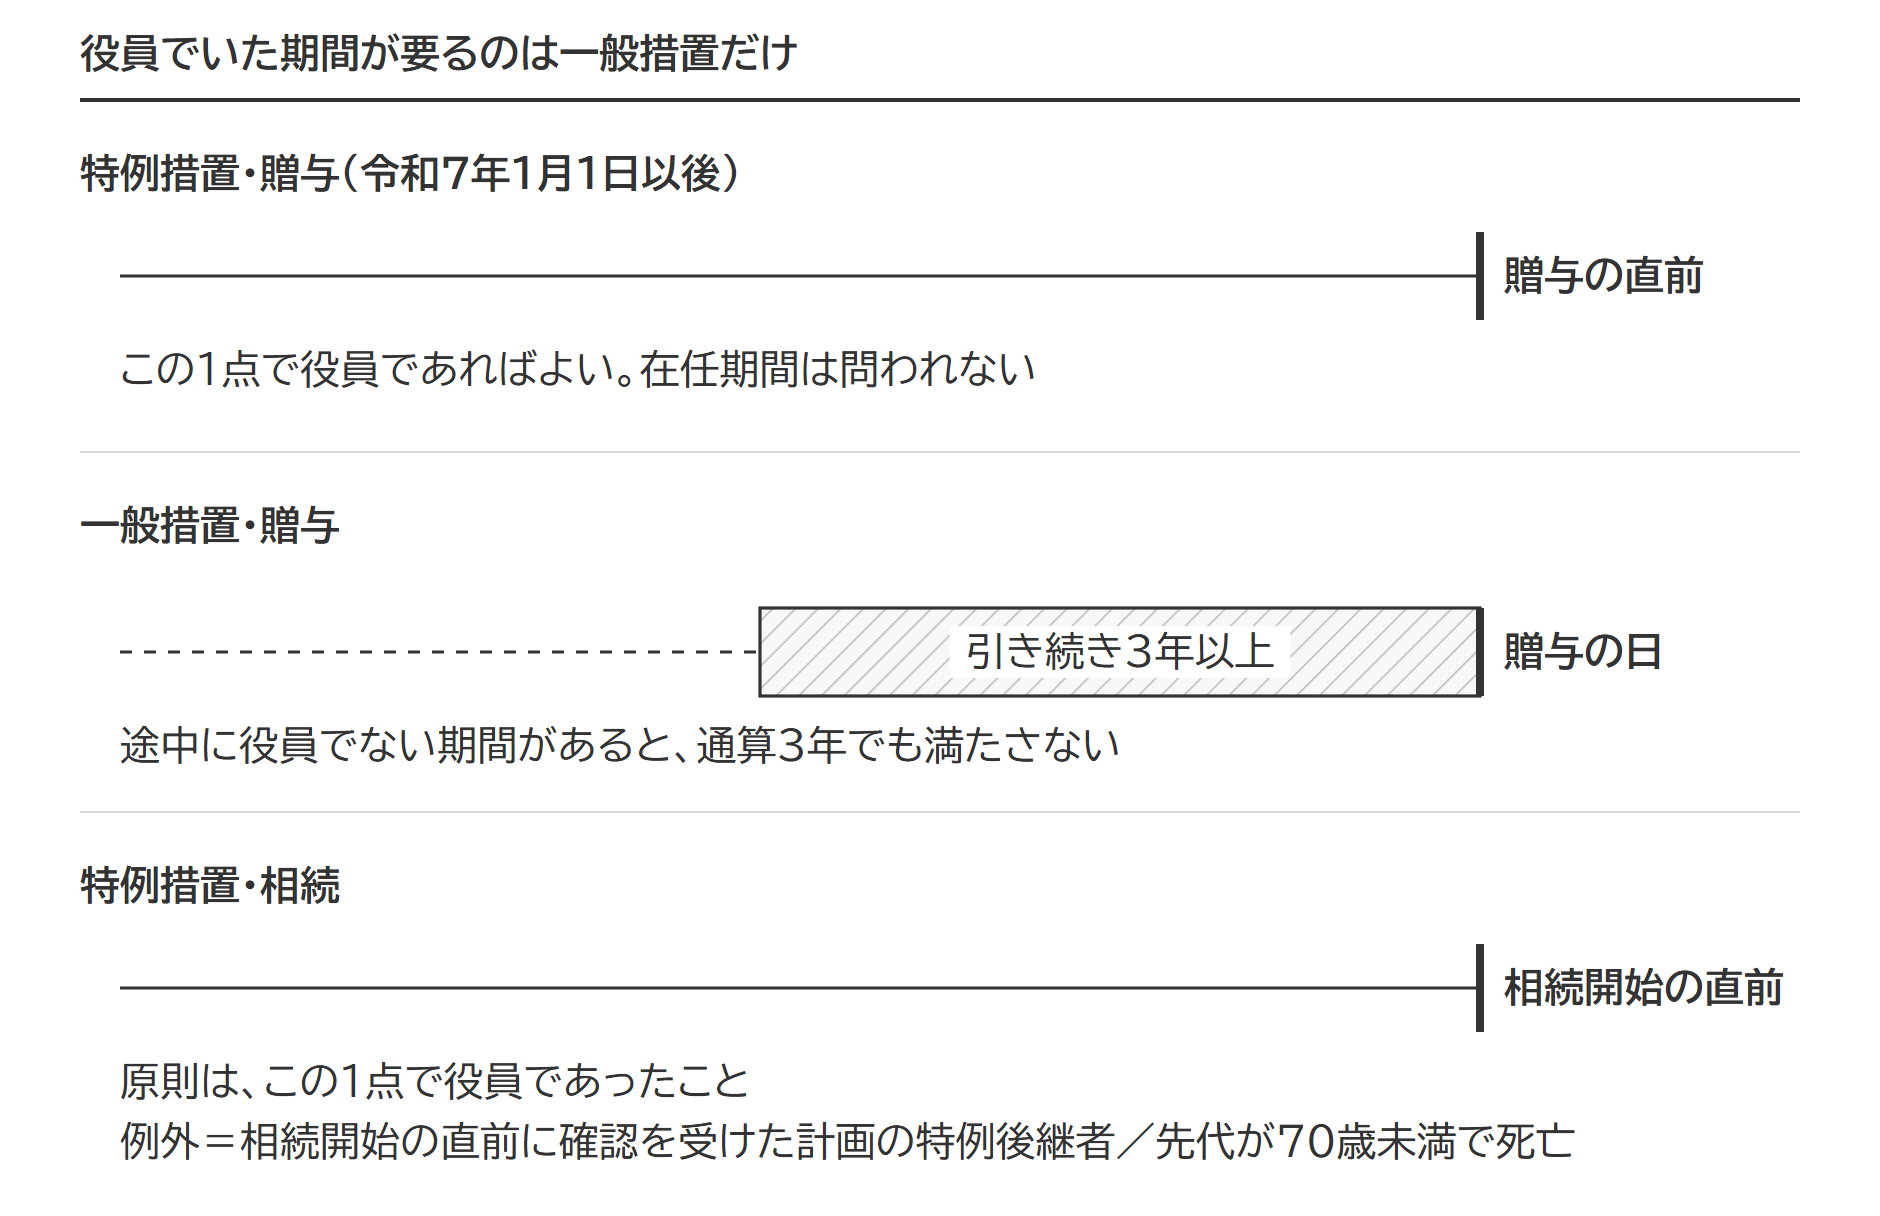
特例措置を使うかぎり、「早めに子を役員にしておく」前倒しは要りません。
相続の役員要件と2つの例外(特例後継者・先代が70歳未満で死亡)
相続ではじめて適用する場合は、相続開始の直前に会社の役員であったことが要件です(租税特別措置法施行規則23条の12の3第11項2号)。ただし、後継者が相続開始の直前に、確認を受けた特例承継計画の特例後継者になっていた場合と、先代経営者が70歳未満で死亡した場合は、この要件が外れます。計画を出しただけでは足りず、都道府県知事の確認まで相続の前に受けていることが条件で、確認が相続の後になれば特例後継者の例外には当たりません。
解説によっては「先代経営者が60歳以上なら」の基準を見かけます。60歳は相続時精算課税の贈与者の年齢(租税特別措置法70条の2の8)です。役員要件の例外の年齢は特例措置・一般措置とも70歳です(一般措置は同規則23条の10第8項ただし書)。
出典:租税特別措置法施行規則23条の12の3第11項(e-Gov法令検索)/租税特別措置法施行規則23条の10第8項(e-Gov法令検索)/租税特別措置法70条の2の8(e-Gov法令検索)
18歳以上は贈与の日で判定する。相続に年齢の要件はない
後継者は、贈与の日に18歳以上でなければなりません(租税特別措置法70条の7の5第2項6号イ)。令和4年3月31日までの贈与は20歳以上でした。成年年齢の引き下げに合わせて、令和4年4月1日以後の贈与から18歳に変わっています。
相続の後継者について、同法70条の7の6第2項7号は代表権・議決権・株式の保有を求め、年齢を掲げていません。
代表権は贈与の時に持っている。制限が加えられた代表権では足りない
後継者は、贈与の時に会社の代表権を有していなければなりません(租税特別措置法70条の7の5第2項6号ロ)。条文は代表権を「制限が加えられた代表権を除く」と定めているので、権限に制限の付いた代表権では、この要件を満たしません。
出典:租税特別措置法70条の7の5第2項6号(e-Gov法令検索)
代表権のない後継者は、会社の代表者に就任してから株式贈与を受ける必要があります。先代経営者が株式贈与時までに代表者を退任し、後継者に代表権を譲り、その後に株式を贈与するという順番が非常に大事です。
譲る側は、贈与の時に代表権を持っていないことが要件で、後継者と逆の関係にあります。先代経営者が退任する時期と筆頭株主の要件は先代経営者の要件で確認できます。
相続ではじめて適用する場合は、相続開始の日の翌日から5か月を経過する日に代表権を持っていることが要件です(同法70条の7の6第2項7号イ)。相続のときに代表者でなくても、その日までに代表者に就任していれば満たします。
同族関係者(特別の関係がある者)と合わせて50%超・後継者は同族の中で筆頭
同族関係者は、条文の「特別の関係がある者」のことで、後継者の親族など政令で定める人です。
後継者が2人または3人のときは、後継者ごとに、その人とその人の特別の関係がある者で50%超かを判定します(同法70条の7の5第2項6号ハ)。
持株の順位は、後継者の人数で分かれます。後継者が1人なら、贈与の時に、特別の関係がある者のうちいずれの者が持つ議決権の数も下回らないことです(同号ニ(1))。条文は「下回らない」なので同数でもかまいません。後継者が2人または3人なら、各後継者が総議決権数10%以上の株式を保有し、かつ各後継者が同族関係者のうちいずれの者が有する議決権数も下回らないこと(同数可)が必要です(同号ニ(2))。どちらの場合も、比べる相手から他の後継者を除きます。
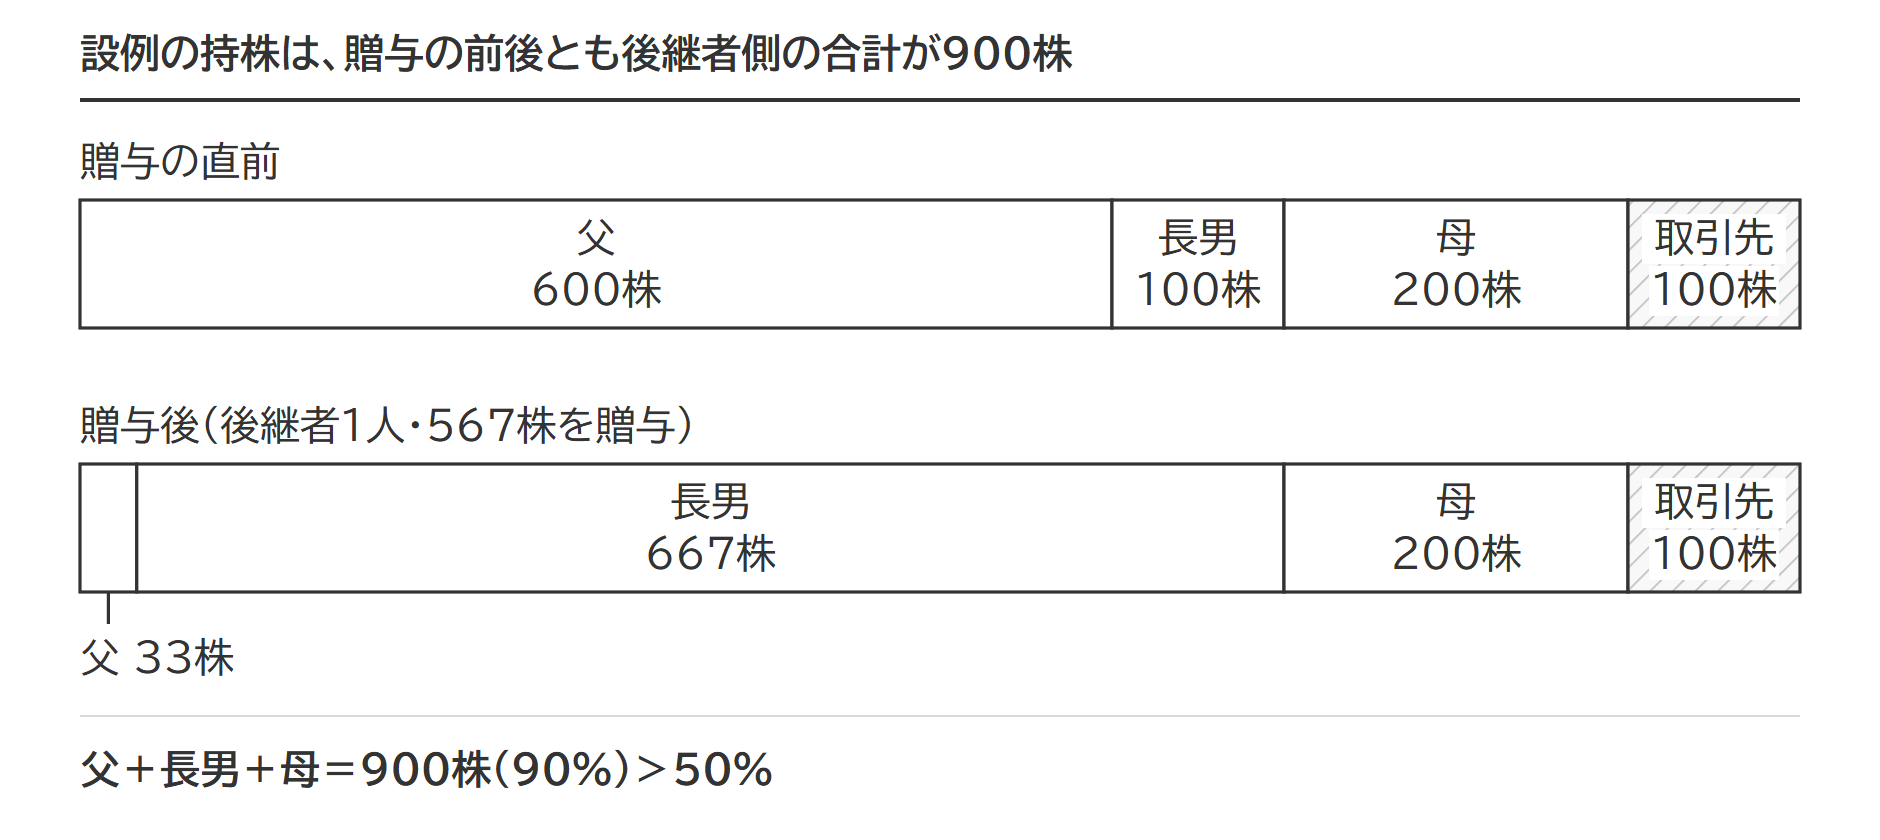
設例の会社は、発行済議決権株式が1,000株(全部同じ種類・拒否権付種類株式(黄金株)なし)です。贈与の直前の持株は、先代経営者の父が600株(60%)、後継者の長男が100株(10%)、母が200株(20%)、同族関係者でない取引先が100株(10%)です。父は贈与の時に代表取締役を退任し、長男が代表取締役に就任しています。
50%超の判定(贈与の時)
後継者と特別の関係がある者の議決権=長男100株+父600株+母200株=900株
900株 ÷ 1,000株=90% > 50% → 満たす
取引先の100株は特別の関係がある者の分ではないので入れません。
出典:租税特別措置法70条の7の5第2項6号(e-Gov法令検索)/非上場株式等についての贈与税・相続税の納税猶予・免除(法人版事業承継税制)のあらまし|国税庁
| 判定 | 後継者が長男1人 | 後継者が長男と二男の2人(二男は贈与前0株) |
|---|---|---|
| 議決権の50%超(後継者ごと) | 長男100株+父600株+母200株=900株(90%)で満たす | 長男・二男とも、同じ4人の合計900株(90%)で満たす。二男が0株でも変わらない |
| 総議決権数の10%以上 | 要件なし | 各後継者が100株以上 |
| 特別の関係がある者(他の後継者を除く)のいずれをも下回らない | 比べる相手は母200株と贈与後の父。父が567株を贈与すると長男667株・父33株になり満たす | 比べる相手は母200株と贈与後の父。父が長男に200株・二男に300株を贈与すると、長男300株・二男300株・父100株で2人とも満たす。贈与後の持株が201株ずつでは父の残り298株を下回る |
後継者が2人の列で、二男の贈与後の持株が母の200株を上回る201株では足りないのは、父の手元に残る株数も比べる相手に入るためです。父が贈与しなければならない株数(後継者が1人なら発行済株式の3分の2に達するまでの数)は贈与者の側の要件なので、先代経営者が贈与する株数で計算しています。後継者が長男1人の列では、父が600株を全部贈与しても(長男700株・父0株)同じく満たします。567株は贈与者の側の下限です。
相続ではじめて適用する場合も、相続開始の時に同じ判定をします(同法70条の7の6第2項7号ロ・ハ)。拒否権付種類株式(いわゆる黄金株)は、後継者以外の株主が持つと事業承継税制の適用を受けられません。黄金株は会社の要件7つの1つなので、そちらで扱います。
贈与の時から申告期限まで、取得した株式を全部持ち続ける
後継者は、贈与の時から贈与税の申告期限まで、贈与で取得した株式の全部を引き続き持っていなければなりません(同法70条の7の5第2項6号ホ)。相続なら、相続開始の時から相続税の申告期限までです(同法70条の7の6第2項7号ニ)。申告書には、ここまでの要件を時点ごとに確かめる国税庁のチェックシートを添付します。
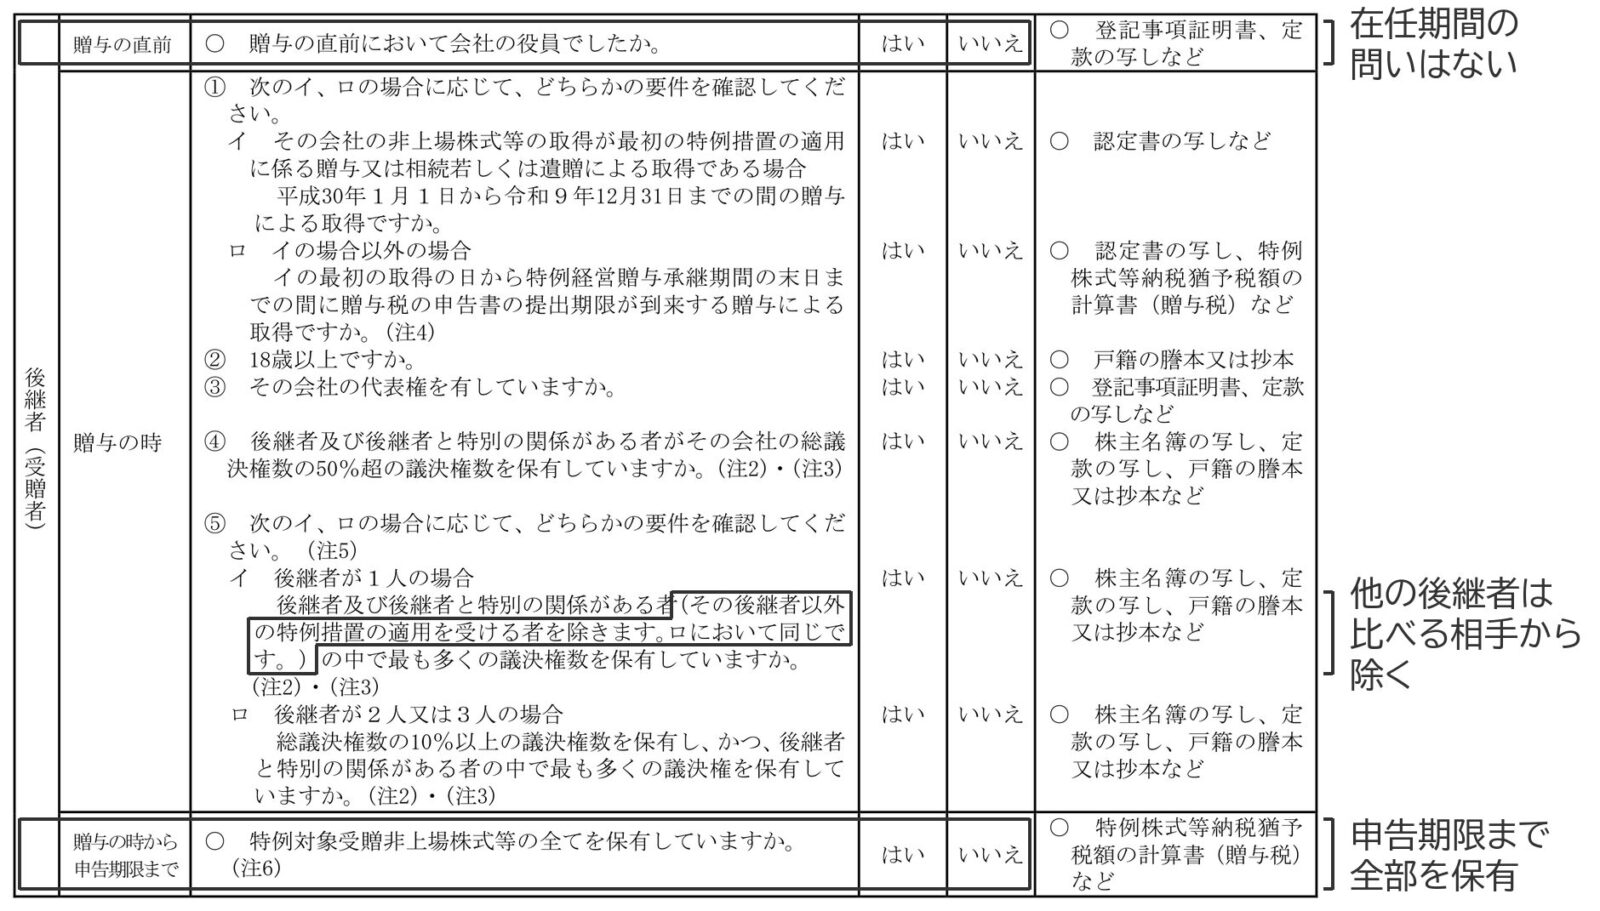
出典:「非上場株式等についての贈与税の納税猶予及び免除の特例」(特例措置)の適用要件チェックシート(令和7年分用)|国税庁
申告期限の翌日からの5年間(特例経営贈与承継期間)について、5年の間は代表者のまま株式を持ち続けることが条件で、5年を過ぎれば代表者を退いても猶予は続きます。5年を過ぎても、株式の全部を譲渡したときや会社が解散したときは猶予が打ち切られます。株式の一部を譲渡したときは、譲渡した株式に対応する部分の税額だけを納めることになります。5年の数え方と、期間中・期間後に納税猶予が打ち切られる事由は5年経過後に残る取消事由と外れる取消事由に分けました。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 事業承継税制とは|猶予であって減額ではない仕組みと、特例措置を使うか決める4つの軸
 資産保有型会社・資産運用型会社とは|事業承継税制を使える事業実態3要件
 個人版事業承継税制とは|法人版との違いと、小規模宅地等の特例との400㎡の枠の分け合い