
この記事の要点
- 10年以内に相続が続いた場合、今回の被相続人が前回の相続で課された相続税の一部を、今回の相続税から差し引けます(相次相続控除)。
- 控除額は、前回の相続税額に3つの割合を掛けて計算します。1年たつごとに10%ずつ減り、10年を過ぎればゼロです。
- 使えるのは被相続人の相続人だけです。相続を放棄した人、相続権を失った人、相続人以外の受遺者は使えません。
- 前回の相続で、配偶者の税額軽減により被相続人の相続税がゼロだった場合は、控除のもとになる税額がないため適用できません。
- 未分割でも、期限後申告・修正申告・更正の請求でも適用できます。三次相続でも使えます。
祖父が亡くなって数年のうちに、父も亡くなる。同じ財産に、短い間隔で二度の相続税がかかります。この負担を和らげるのが相次相続控除です。
相次相続控除を使えるかどうかは、3つの要件で決まります。財産を取得した人が相続人であること。亡くなった人が、10年以内に開始した前の相続で財産を取得していること。その財産について、亡くなった人に相続税が課されていたこと。3つをすべて満たせば、前の相続で課された相続税をもとに、1年につき10%ずつ減らし、財産の額と各相続人の取得割合で調整した金額を今回の相続税から差し引けます(相続税法20条)。10年を過ぎればゼロになります。
出典:e-Gov法令検索 相続税法20条
相次相続控除とは
相次相続控除(そうじそうぞくこうじょ)は、10年以内に相続が続いたときに、前の相続で課された相続税の一部を今回の相続税から差し引く制度です。
たとえば父の相続で母が500万円の相続税を納め、その5年後に母が亡くなったとします。母の財産を子どもだけが相続し、母が遺した財産が、父から相続した財産から相続税を引いた額以上なら、子どもたちの相続税から合わせて250万円(500万円×(10−5)÷10)を引けます。
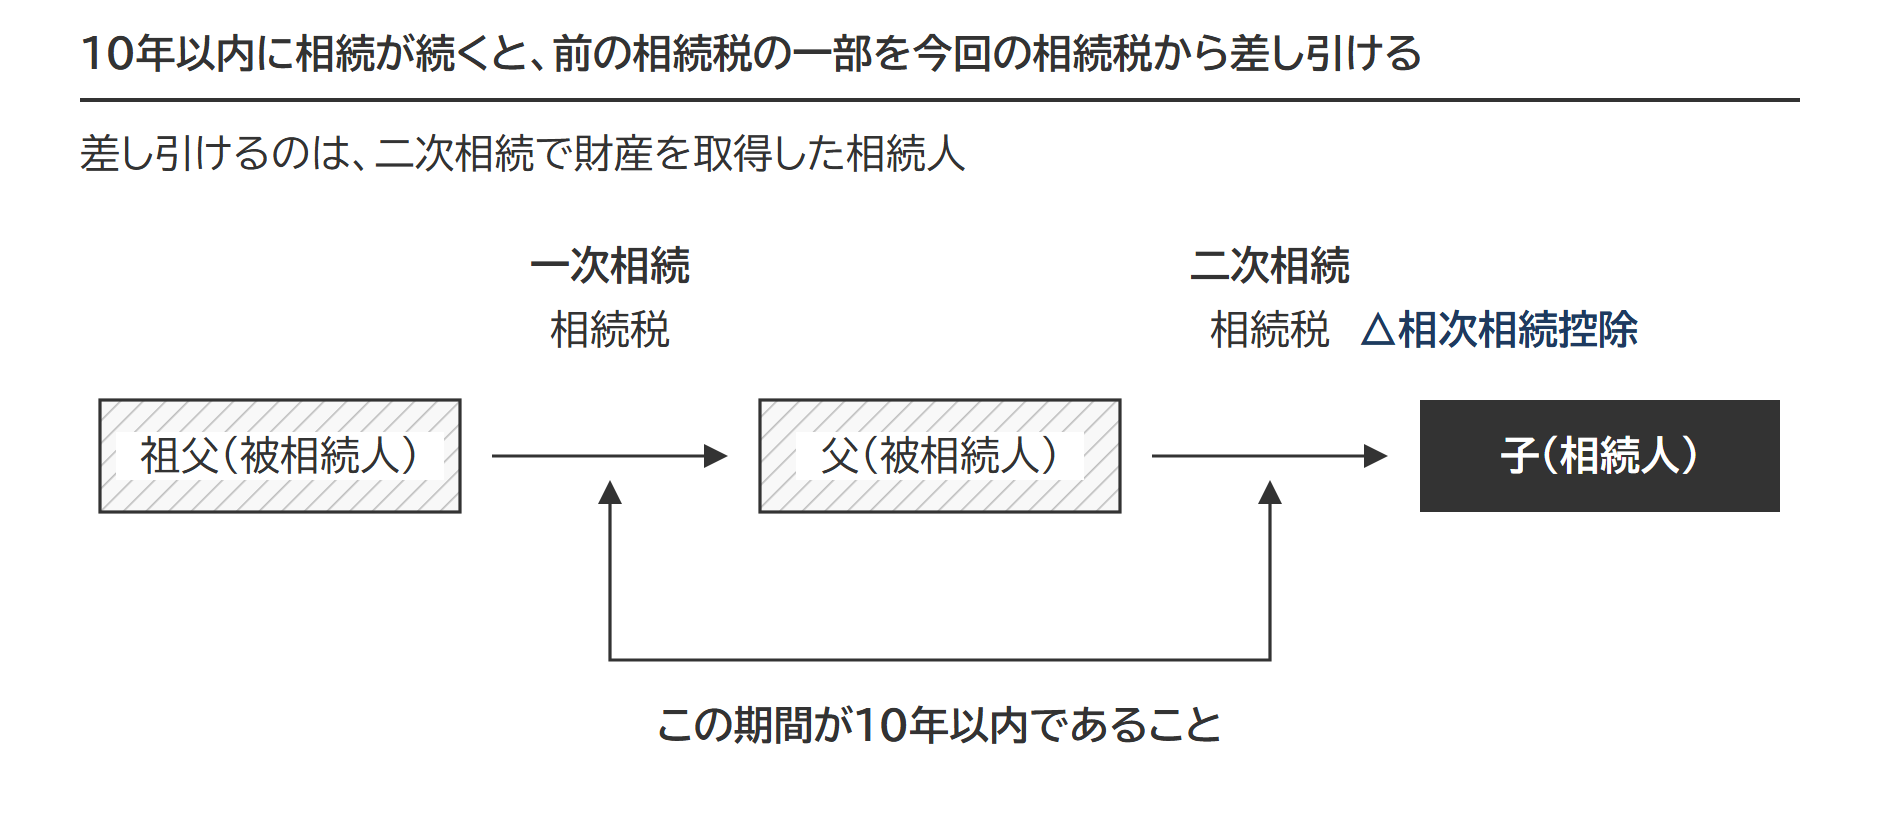
前の相続を一次相続、あとの相続を二次相続と呼びます。上の図では、祖父の相続が一次相続、父の相続が二次相続です。父は、一次相続では財産を取得した相続人で、二次相続では被相続人(亡くなった人)です。
相次相続控除は、短い間に相続が続いて相続税の負担が重くなりすぎないようにするための制度です。前の相続から間があくほど控除額が小さくなるのは、相続の間隔が短い場合と長い場合とで、負担の差をならす調整といえます。
出典:国税庁タックスアンサー No.4168 相次相続控除、税務大学校「税大講本 相続税法(令和8年度版)」44〜45頁
ご相談のご案内
まずは相続税がかかるかどうか、目安を試算できます入力3分の簡易シミュレーションで税額の目安を確認できます。申告が必要になりそうな場合は、無料面談で進め方をご案内します。
相次相続控除の要件3つ
相次相続控除を使えるのは、次の3つをすべて満たす人です。
- 要件①:被相続人の相続人であること
- 要件②:その相続の開始前10年以内に開始した相続により被相続人が財産を取得していること
- 要件③:その相続の開始前10年以内に開始した相続により取得した財産について、被相続人に対し相続税が課税されたこと
「被相続人」は二次相続で亡くなった人、「その相続」は二次相続です。要件①は財産を取得した人の条件、要件②と③は亡くなった人の条件です。
要件①:被相続人の相続人であること
相次相続控除を使えるのは相続人だけです(相続税法20条)。相続人であれば、遺言で財産を受け取った場合も対象になります。
次の2つに当たる人は、遺贈で財産を取得しても対象外です。
- 相続を放棄した人
- 相続権を失った人
出典:国税庁 相続税法基本通達 20-1 相続を放棄した者等の相次相続控除
相続人以外の受遺者(遺言で財産を受け取った人)も対象外です。
この条件は一次相続にも当てはまり、今回の被相続人が一次相続で相続人以外の受遺者として取得した財産は、控除の対象になりません。
納税義務者の区分による制限はありません。未成年者控除や障害者控除(年齢や障害に応じた税額控除)は、条文が対象者から一部の区分を外しています。相続税法20条にはその除外がなく、制限納税義務者(国内にある財産だけに相続税がかかる人)でも使えます。
要件②:被相続人が10年以内の相続で財産を取得していること
ここでいう取得には、一次相続の被相続人から相続時精算課税にかかる贈与で取得していた財産も含まれます。相続時精算課税は、生前に贈与を受けた財産を、贈与した人が亡くなったときの相続財産に加えて相続税を計算する制度です。
たとえば夫が亡くなり、その10年以内に妻が亡くなったとします。夫の相続が一次相続、妻の相続が二次相続です。この場合、夫の相続で妻が財産を取得していなければなりません。
要件③:その財産について被相続人に相続税が課されたこと
相次相続控除は、被相続人が一次相続で納めた相続税額をもとに計算します。納めた相続税がなければ、控除額は算出されません。
夫から妻への相続なら、夫の相続で妻が取得した財産に、相続税が課されている必要があります。
仮に一次相続のときに妻が配偶者の税額軽減により納めた相続税がなかった場合、二次相続の妻の相続において相次相続控除の規定の適用はありません。
子が父の相続で納めた相続税は、母の相続の控除のもとにはなりません。もとになるのは、前回の父の相続で、今回亡くなった母に課された相続税だけです(国税庁タックスアンサー No.4168 の Q2)。
配偶者の税額軽減は、配偶者が取得した財産のうち、法定相続分か1億6,000万円のどちらか多い額までは相続税がかからなくなる制度です(相続税法19条の2)。軽減を使っても、妻に納める相続税が残っていれば、その税額をもとに相次相続控除を計算できます。
一次相続で配偶者の税額軽減を最大限に使って配偶者の相続税を小さくすると、配偶者が亡くなる二次相続では、相次相続控除のもとになる税額も小さくなります。一次と二次を合わせた税額は、一次で配偶者が一定の相続税を納めるほうが小さくなる場合もあり、分け方ごとの試算で決まります。一次と二次を通した負担の見方は配偶者控除を使いすぎると二次相続が増える理由で整理しました。軽減そのものの要件と計算方法は配偶者の税額軽減の要件と計算で扱っています。
相次相続控除を使える場面・使えない場面
| 場面 | 相次相続控除 |
|---|---|
| 相続人が、相続または遺贈で財産を取得した | 使える |
| 相続を放棄した人・相続権を失った人が、遺贈で財産を取得した | 使えない |
| 相続人以外の人が、遺贈で財産を取得した(包括遺贈を含む) | 使えない |
| 一次相続で、今回の被相続人に相続税が課されていない | 使えない |
| 一次相続の開始から二次相続の開始までが10年を超えている | 使えない |
| 兄弟姉妹の間で相続が続いた | 使える |
| 三次相続が起きた | 使える(対象は、二次相続で課された相続税額) |
| 財産を取得した相続人が制限納税義務者 | 使える |
| 遺産が未分割のまま申告する | 使える |
| 期限後申告・修正申告・更正の請求をする | 使える |
相続人以外の人は、包括遺贈で財産を取得しても使えない
包括遺贈は、遺産の全部または一定の割合を与える遺贈です。
民法990条は「包括受遺者は、相続人と同一の権利義務を有する」と定めています。それなら包括受遺者にも使えそうに見えます。しかし民法990条は、民法上の地位を定めた規定です。相続税法20条は、対象を「相続により財産を取得した者」と書き、相続に含める遺贈を、相続人に対する遺贈に限っています。相続人以外の包括受遺者は、ここに入りません。
兄弟姉妹の間の相続でも使える
相続税法20条は、一次相続の被相続人と二次相続の被相続人の続柄を限っていません。親子や夫婦でなくても、要件を満たせば相次相続控除を使えます。
たとえば兄が亡くなり、相続人の弟が財産を取得して相続税を納めたとします。それから10年以内に弟が亡くなれば、弟の相続で、弟の相続人が相次相続控除を使えます。
三次相続でも使える(対象は直前の相続の税額)
一次相続、二次相続に続いて三次相続が起きた場合も、二次相続と三次相続のあいだで要件を満たせば、三次相続で相次相続控除を使えます。対象になるのは、三次相続の被相続人が二次相続で課された相続税額です。
二次相続の被相続人が一次相続で納めた相続税額まで、さかのぼることはできません。相続税法基本通達20-4は、被相続人の被相続人が納付した相続税額には適用がないとしています。
出典:国税庁 相続税法基本通達 20-4 第2次相続に係る被相続人の範囲
相次相続控除の計算式
控除額は、二次相続の被相続人が一次相続で課された相続税額に、3つの割合を順に掛けて計算します。
相次相続控除額の算式
A × {C ÷(B − A)}×(D ÷ C)×{(10 − E)÷ 10}
C ÷(B − A)が1を超えるときは1として計算します。
B・C・Dに出てくる純資産価額は、相続や遺贈で取得した財産の価額に相続時精算課税適用財産の価額を足し、債務と葬式費用の金額を差し引いた金額をいいます。
- A:二次相続の被相続人が一次相続のときに課された相続税額
- B:二次相続の被相続人が一次相続で取得した純資産価額
- C:二次相続で財産を取得したすべての人の純資産価額の合計額
- D:相次相続控除の適用要件を満たす相続人の純資産価額
- E:一次相続から二次相続までの期間の年数(1年未満は切り捨て)
出典:国税庁 相続税法基本通達 20-3 相次相続控除の算式
Aは、相続時精算課税分の贈与税額控除をした後の金額で、延滞税・利子税・加算税は含みません。今回の被相続人が一次相続で納税猶予を受けていて、免除された相続税額があるときは、その額も含みません。
出典:国税庁タックスアンサー No.4168 相次相続控除
CとDは二次相続の申告書の第1表の④欄の純資産価額で、Cは全員の合計、Dは各相続人の金額です(第7表⑧・⑩欄の印字)。純資産価額は課税価格に算入される部分に限られるので(相続税法20条)、小規模宅地等の特例(自宅や事業用の土地の評価額を減らす特例)で減額した土地は減額後の価額で数え、非課税の部分は入りません。
純資産価額に生前贈与加算は含めない
純資産価額は、相続税の課税価格(相続税の計算のもとになる金額)とは別の金額です。課税価格には生前贈与加算の金額が入りますが、純資産価額には入りません。生前贈与加算は、亡くなる前の一定期間に被相続人から受けた贈与を、課税価格に加える扱いです。
相続税法20条が割合の計算に使うのは、相続または遺贈で取得した財産の価額です。生前贈与加算の対象になった財産は贈与で取得したものなので、この計算では数えません。第7表の⑤欄も⑩欄も「純資産価額」と印字されています。
相続時精算課税適用財産は、贈与で取得した財産ですが、純資産価額に含めます。相続時精算課税は贈与と相続を通じて課税する制度で、相続と一体と考えられるためです。令和6年1月1日以後の贈与で取得した相続時精算課税適用財産は、贈与を受けた年分ごとに、相続時精算課税の基礎控除額を差し引いた残額で数えます。
「C ÷(B − A)」は1が上限
C ÷(B − A)は、二次相続で取得された財産の合計(C)を、被相続人が一次相続で取得した財産から相続税額を引いた金額(B − A)と比べる割合です。
CがB − A以上なら、割合は1です。一次相続で課された相続税額Aを、そのまま計算に使います。
CがB − Aより小さければ、割合は1未満になります。二次相続の財産のほうが少ない分だけ、Aを小さくして計算します。
たとえば、下の計算例の設例でCが52,000千円なら、52,000千円÷65,000千円=0.8 で、控除額の総額は 17,000千円×0.8×(10−5)÷10=6,800千円になります。
「(10 − E)÷ 10」で1年につき10%ずつ減る
Eは経過年数で、1年未満の端数は切り捨てます。
一次相続から1年たっていなければ、Eはゼロです。(10 − 0)÷ 10 = 10/10 となり、一次相続で課された相続税額がまるごと計算の対象になります。9年11か月ならEは9年で、10分の1が残ります。
相続税法20条は、10年から経過した期間を引いた残りの年数について、1年未満の端数を1年に切り上げると定めています。Eの端数を切り捨てるのと同じ結果です。
出典:e-Gov法令検索 相続税法20条
「D ÷ C」で各相続人に振り分ける
D ÷ C は、控除額の総額を、各相続人の純資産価額の比で振り分ける割合です。
分母のCには、相続人以外の人が取得した財産も入ります。相続人以外の人が財産を取得していると、相続人の控除額を合計しても、控除額の総額には届きません。
相次相続控除の計算例
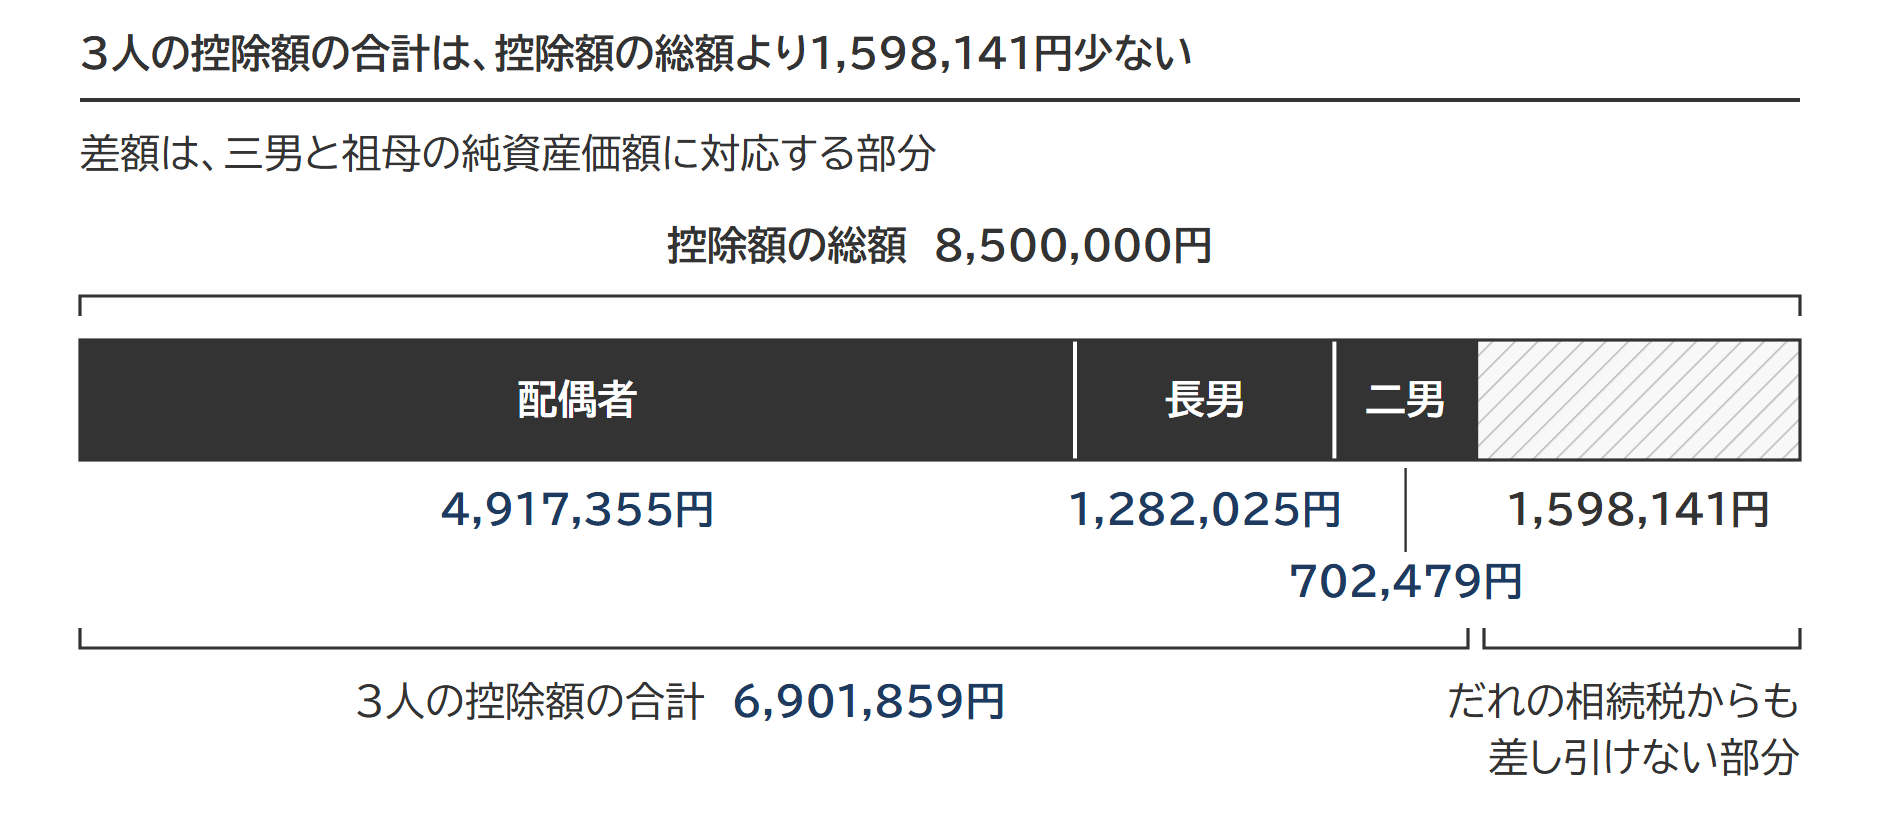
祖父の相続から5年1か月あまりで父が亡くなった設例では、控除額の総額は850万円で、使えるのは相続人3人の計690万1,859円です。残りの159万8,141円は、放棄した三男と受遺者の祖母の分で、だれの相続税からも引けません。
父の死後5年で母が亡くなる場合に、母の取得額ごとにいくら戻るかは、配偶者と子ども2人の相続税|配偶者控除を使い切ると二次相続で高くつく理由と分け方の目安の『相次相続控除で一部が戻る』の節で試算しています。
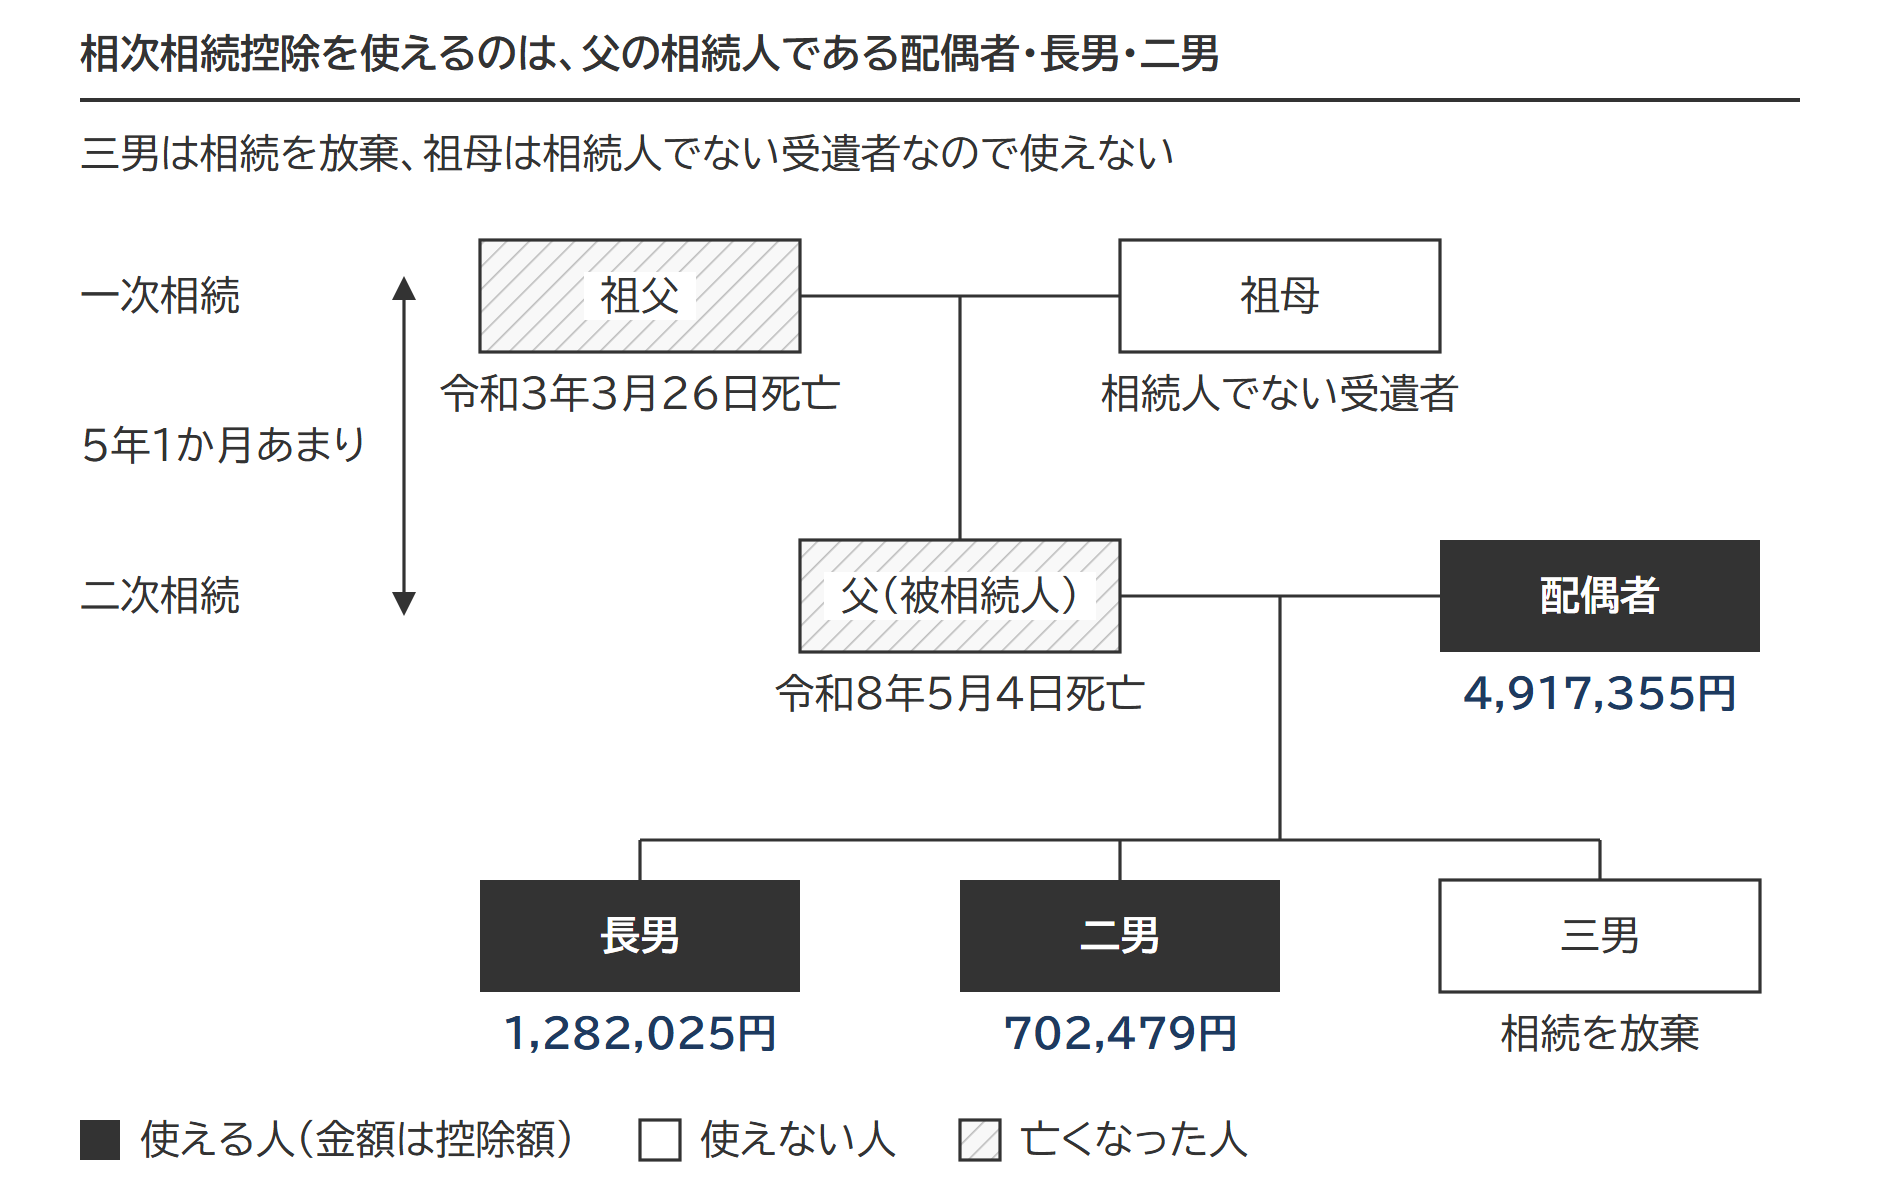
設例の前提
- 一次相続 祖父が令和3年3月26日に死亡。父は祖父の相続人として財産を取得し、相続税17,000千円を納付
- 二次相続 父(被相続人)が令和8年5月4日に死亡
- 父の財産を取得した人 配偶者、長男、二男、三男、祖母の5人
- 父の相続人 配偶者、長男、二男の3人。三男は相続を放棄し、遺贈で財産を取得。祖母は相続人ではなく、遺贈で財産を取得
一次相続で父が取得した財産は、次のとおりです。
| 項目 | 金額 |
|---|---|
| 取得財産の価額 | 84,000千円 |
| 債務控除額 | △2,000千円 |
| 純資産価額(B) | 82,000千円 |
| 生前贈与加算 | 5,000千円 |
| 課税価格 | 87,000千円 |
Bに入るのは債務控除後の82,000千円です。生前贈与加算5,000千円を足した課税価格87,000千円ではありません。債務控除は、被相続人の債務と葬式費用を財産の価額から差し引く計算です。
二次相続で父の財産を取得した人ごとの純資産価額は、次のとおりです。
| 取得者 | 純資産価額 | 相次相続控除 |
|---|---|---|
| 配偶者 | 280,000千円 | 使える(相続人) |
| 長男 | 73,000千円 | 使える(相続人) |
| 二男 | 40,000千円 | 使える(相続人) |
| 三男 | 69,000千円 | 使えない(相続を放棄) |
| 祖母 | 22,000千円 | 使えない(相続人でない受遺者) |
| 合計(C) | 484,000千円 | 相続人以外の分も含める |
STEP1:控除額の総額を計算する
はじめに、C ÷(B − A)を計算します。
C ÷(B − A)= 484,000千円 ÷(82,000千円 − 17,000千円)= 484,000千円 ÷ 65,000千円 ≒ 7.45
1を超えるので、この割合は1として計算します。
次は経過年数です。令和3年3月26日から令和8年5月4日までは、5年1か月あまりです。1年未満を切り捨てるので、E=5年になります。
17,000千円 × 1 ×(10年 − 5年)÷ 10年 = 控除額の総額8,500千円
STEP2:各相続人に振り分ける
控除額の総額8,500,000円に、各相続人の純資産価額の割合(D ÷ C)を掛けます。
| 相続人 | 割合(D ÷ C) | 相次相続控除額 |
|---|---|---|
| 配偶者 | 280,000千円 ÷ 484,000千円 ≒ 0.5785123967 |
8,500,000円 × 0.5785123967 ≒ 4,917,355円 |
| 長男 | 73,000千円 ÷ 484,000千円 ≒ 0.1508264463 |
8,500,000円 × 0.1508264463 ≒ 1,282,025円 |
| 二男 | 40,000千円 ÷ 484,000千円 ≒ 0.0826446281 |
8,500,000円 × 0.0826446281 ≒ 702,479円 |
割合を小数点以下何位まで求めるかは、第7表の様式に指定がありません。国税庁の手引「相続税の申告のしかた」にある第7表の記載例は、割合を小数点以下10位まで書いています。記載例の控除額は、総額にその割合を掛け、円未満を四捨五入した額と一致します。設例も、国税庁の記載例に合わせました。
3人の控除額の合計は6,901,859円で、控除額の総額8,500,000円との差1,598,141円は、下の図のとおり三男と祖母の分に対応します。
第7表 相次相続控除額の計算書の記載例
設例の計算を「第7表 相次相続控除額の計算書」(令和6年1月分以降用)に書くと、下の図のようになります。上段の「1」で控除額の総額Ⓐを計算し、下段の「2」で各相続人に振り分けます。
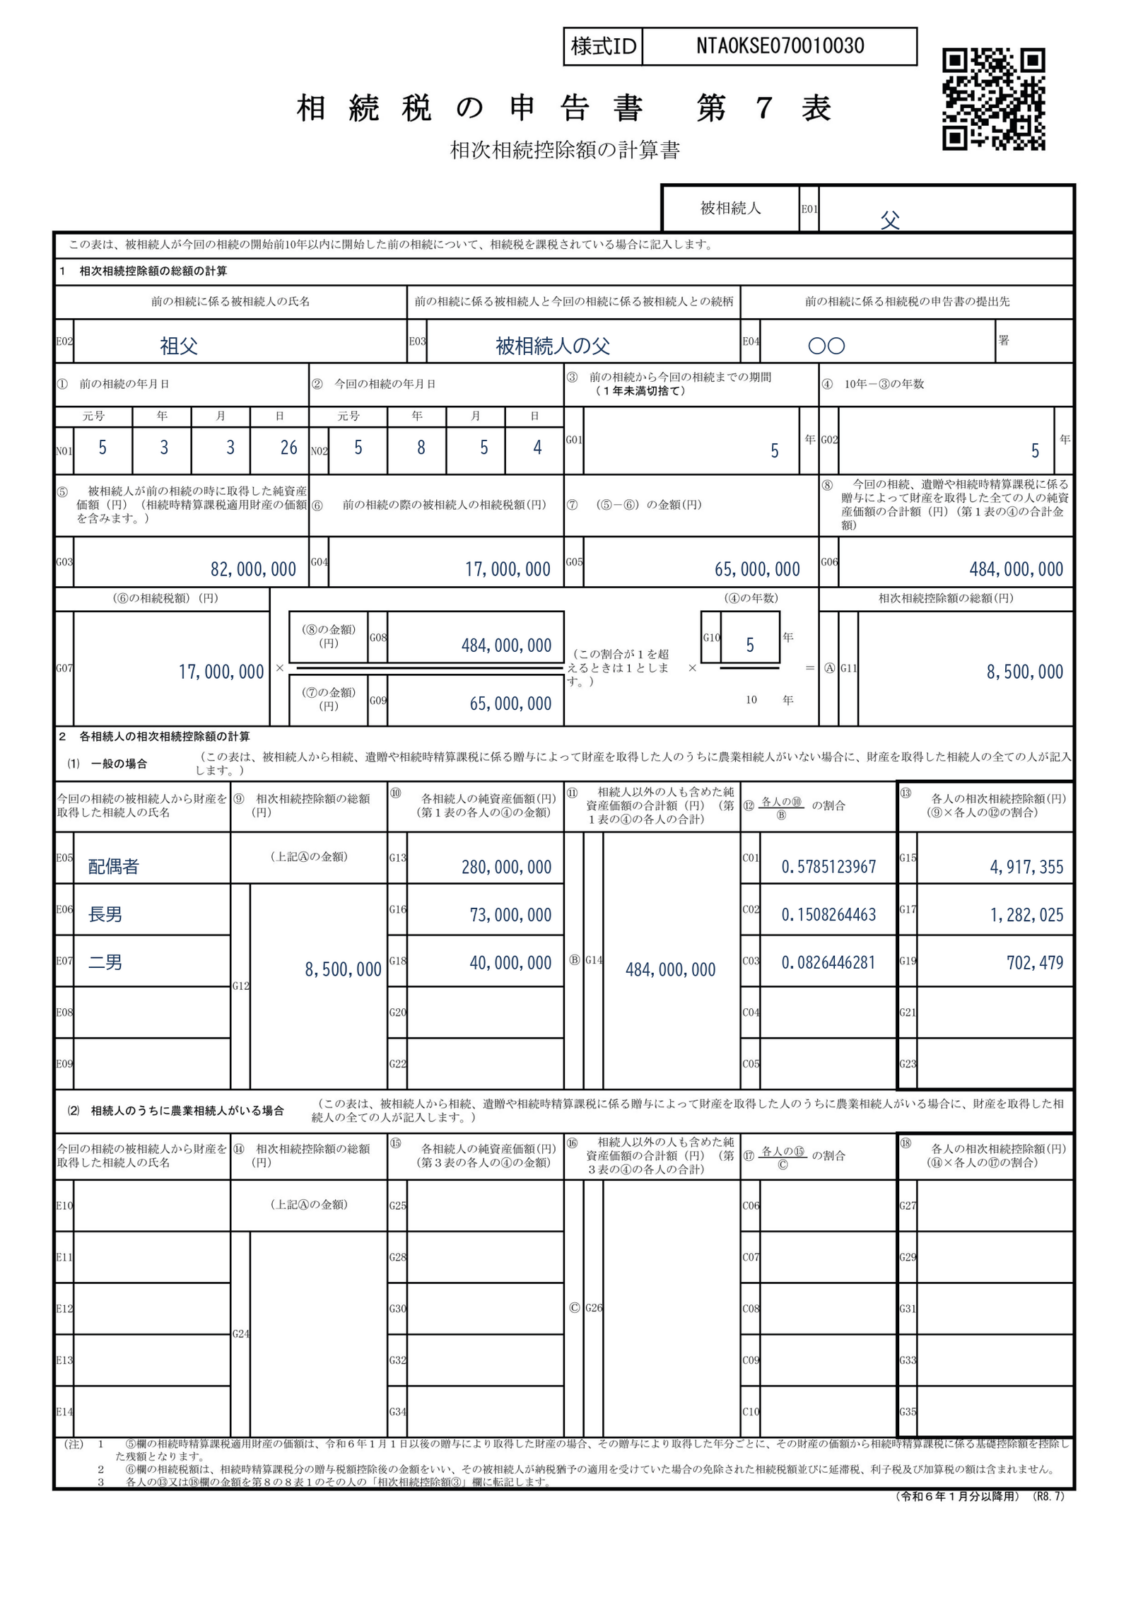
①と②の元号欄には、元号ではなくコードを書きます。令和は「5」です。
各人の⑬欄の金額は、第8の8表(税額控除額及び納税猶予税額の内訳書)へ転記します。転記先は、第8の8表の1にある、その人の「相次相続控除額③」欄です(第7表の(注)3)。
第1表へ直接転記していたのは、令和4年分までの様式です。令和5年1月分以降用の様式から、第8の8表を経由する形に変わりました。古い記載例をそのまま真似ると、転記先を間違えます。
下段の氏名欄に書くのは、財産を取得した相続人です。相続人でない三男と祖母は書きません。国税庁の記載例も、氏名欄に「相続の放棄をした人や相続権を失った人は除かれます。」と注記しています。ただし2人が取得した財産は、⑪のⒷ(相続人以外の人も含めた純資産価額の合計額)に含めます。
出典:国税庁「相続税の申告書等の様式一覧(令和8年分用)」第7表 相次相続控除額の計算書、「相続税の申告のしかた(令和8年分用)」相続税の申告書の記載例
相次相続控除の添付書類
相次相続控除には、第7表のほかに法令で決められた添付書類はありません。
ただし、算式のA(一次相続で課された相続税額)とB(一次相続で取得した純資産価額)は、一次相続の申告書から拾う数字です。一次相続の申告書のうち、次の表の写しを添えておくと、計算の根拠を示せます。
- 第1表 相続税の申告書
- 第11表 相続税がかかる財産の明細書(令和6年1月分以降用の様式では「相続税がかかる財産の合計表」と付表1から付表4)
- 第11の2表 相続時精算課税適用財産の明細書・相続時精算課税分の贈与税額控除額の計算書
- 第14表 純資産価額に加算される暦年課税分の贈与財産価額及び特定贈与財産価額などの明細書
- 第15表 相続財産の種類別価額表
一次相続の申告書の控えが手元にないときは、税務署の申告書等閲覧サービスで確かめられます。申請は相続人全員でそろってするか、ほかの相続人全員の委任状と印鑑証明を添えた相続人がします。共同で出された申告書は、共同で出した全員の委任状がそろわなければ申請者に関する部分だけの閲覧で、写真撮影はできますが写しの交付は原則ありません。
出典:国税庁 事務運営指針 申告書等閲覧サービスの実施について
申告するときの留意点
相続税法20条には、申告書の提出や遺産の分割を条件とする定めがありません。そのため、申告が要るかどうか、未分割や期限後申告のときに使えるかどうかで、ほかの特例とは扱いが違います。
相次相続控除で相続税がゼロなら申告は不要
相次相続控除を使って相続税がゼロのときは相続税の申告は不要です。小規模宅地等の特例や配偶者の税額軽減で相続税がゼロになる場合は、申告が必要です。
根拠は相続税法27条1項です。27条1項は、課税価格の合計額が基礎控除額を超え、かつ、一定の規定を当てはめた相続税額がある人に申告を求めています。この一定の規定から19条の2(配偶者の税額軽減)だけが外れ、20条(相次相続控除)は入っています。
出典:e-Gov法令検索 相続税法27条1項
取得費加算の特例を使うなら、相続税がゼロでも申告する
相続した財産を相続開始から3年10か月以内に売る予定があるなら、相続税がゼロでも申告しておくほうがよいと考えられます。譲渡所得の取得費加算の特例を使うためです。
取得費加算の特例は、相続した財産を売ったときに、相続税額の一部を取得費に加算できる仕組みです。加算のもとになるのは、確定している相続税額です(租税特別措置法施行令25条の16)。相次相続控除で差し引いた金額は、この相続税額に足し戻して計算します(租税特別措置法39条6項)。納付する相続税がゼロでも、取得費に加算できる金額は残ります。
出典:e-Gov法令検索 租税特別措置法施行令25条の16・租税特別措置法39条6項
相続した実家を売る場合は、取得費加算と選択になる最高3,000万円の特別控除もあります。取り壊しの要否や期限は相続空き家の3,000万円特別控除で確認できます。
未分割でも使える
遺産が未分割(だれがどの財産を取得するか決まっていない状態)のままでも、相次相続控除は使えます。配偶者の税額軽減や小規模宅地等の特例とちがい、遺産の分割を要件にしていないためです。
未分割の財産は、各共同相続人または包括受遺者が、民法の規定による相続分または包括遺贈の割合に従って取得したものとして、課税価格を計算します(相続税法55条)。相次相続控除も、この課税価格をもとに計算します。
出典:e-Gov法令検索 相続税法55条
期限後申告・修正申告・更正の請求でも使える
相次相続控除には、期限内に申告することを求める定めがありません。申告期限を過ぎてからの期限後申告でも、申告した税額が少なかったときの修正申告でも使えます。
当初の申告で相次相続控除を使い忘れ、相続税を多く納めていた場合は、更正の請求で控除を受けられます。更正の請求は、納めすぎた税額を減らすよう税務署長に求める手続きで、法定申告期限から5年以内に限られます(国税通則法23条1項)。
出典:e-Gov法令検索 国税通則法23条1項
控除しきれない金額は、ほかの人から引けない
相次相続控除額がその相続人の相続税額より大きいときは、その相続人の納付すべき相続税額がゼロになります。引ききれなかった分は、そこで終わりです。
障害者控除や未成年者控除には、引ききれない分を、その人の扶養義務者(配偶者や、民法で扶養の義務を負う親族)の相続税額から差し引ける仕組みがあります。相次相続控除には、この仕組みがありません。
税額控除の順序は5番目
相続税の税額控除は、差し引く順序が決まっています。相続税法基本通達が順序を定めているのは次の6つで、相次相続控除は5番目です。
① 贈与税額控除(暦年課税分)
② 配偶者に対する相続税額の軽減
③ 未成年者控除
④ 障害者控除
⑤ 相次相続控除
⑥ 外国税額控除
先順位の税額控除をして、相続税額がゼロとなる場合、またはその税額控除の金額が控除しきれない場合、後順位の税額控除をすることなく、その人の納付すべき相続税額はないものとなります。
この6つ以外の税額控除を含めた全体像は、相続税の8つの税額控除と引く順番で確かめられます。
出典:国税庁 相続税法基本通達 20の2-4 相続税の税額控除等の順序
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 暦年課税分の贈与税額控除とは|計算式と第4表の2(贈与税額控除額の計算書)の書き方
 相続税の外国税額控除とは|二重課税の調整と控除限度額の計算例・贈与税との関係
 生命保険の保険料負担者と税金|死亡保険金の相続税・所得税・贈与税は保険料を負担した人で決まり、契約者は負担者と推定される出発点になる
ご相談のご案内
まずは相続税がかかるかどうか、目安を試算できます入力3分の簡易シミュレーションで税額の目安を確認できます。申告が必要になりそうな場合は、無料面談で進め方をご案内します。