
この記事の要点
- 未成年者控除は、18歳になるまでの年数1年につき10万円を相続税から差し引く制度です。1年未満の端数は切り上げ、0歳なら180万円になります。
- 対象は、財産を取得した無制限納税義務者で、法定相続人にあたる18歳未満の人です。相続を放棄した人も、遺贈や生命保険金で財産を取得していれば使えます。
- 本人の相続税から引ききれない金額は、扶養義務者(配偶者・直系血族・兄弟姉妹など)の相続税から、その人の相続税額を限度に差し引けます。
- 2回目以降の相続では、最初の相続のときに控除できた金額(現行の10万円・18歳で数え直す)から既に控除した金額を引いた残りが限度です。
- 未成年者控除で相続税が0円になった人は申告が要りません(小規模宅地等の特例など、申告が適用の条件になっている特例を使う人を除く)。申告が要るかどうかは、未成年者控除を引いた後の税額で判定するからです。
相続税の未成年者控除とは
相続税の未成年者控除(未成年控除とも呼ばれます)は、18歳未満の法定相続人が納める相続税から、18歳になるまでの年数1年につき10万円を差し引く制度です。対象は無制限納税義務者(国内外の財産すべてに相続税がかかる人)です。本人から引ききれない分は、扶養義務者(配偶者・父母・兄弟姉妹など)の相続税から引きます。年数の1年未満の端数は切り上げるため、0歳なら18年分の180万円になります。根拠は相続税法19条の3です。
未成年者控除額の算式
10万円 ×(18歳 - 相続開始の時の年齢(1年未満切捨て))= 未成年者控除額
出典:相続税法19条の3(未成年者控除)/タックスアンサー No.4164 未成年者の税額控除
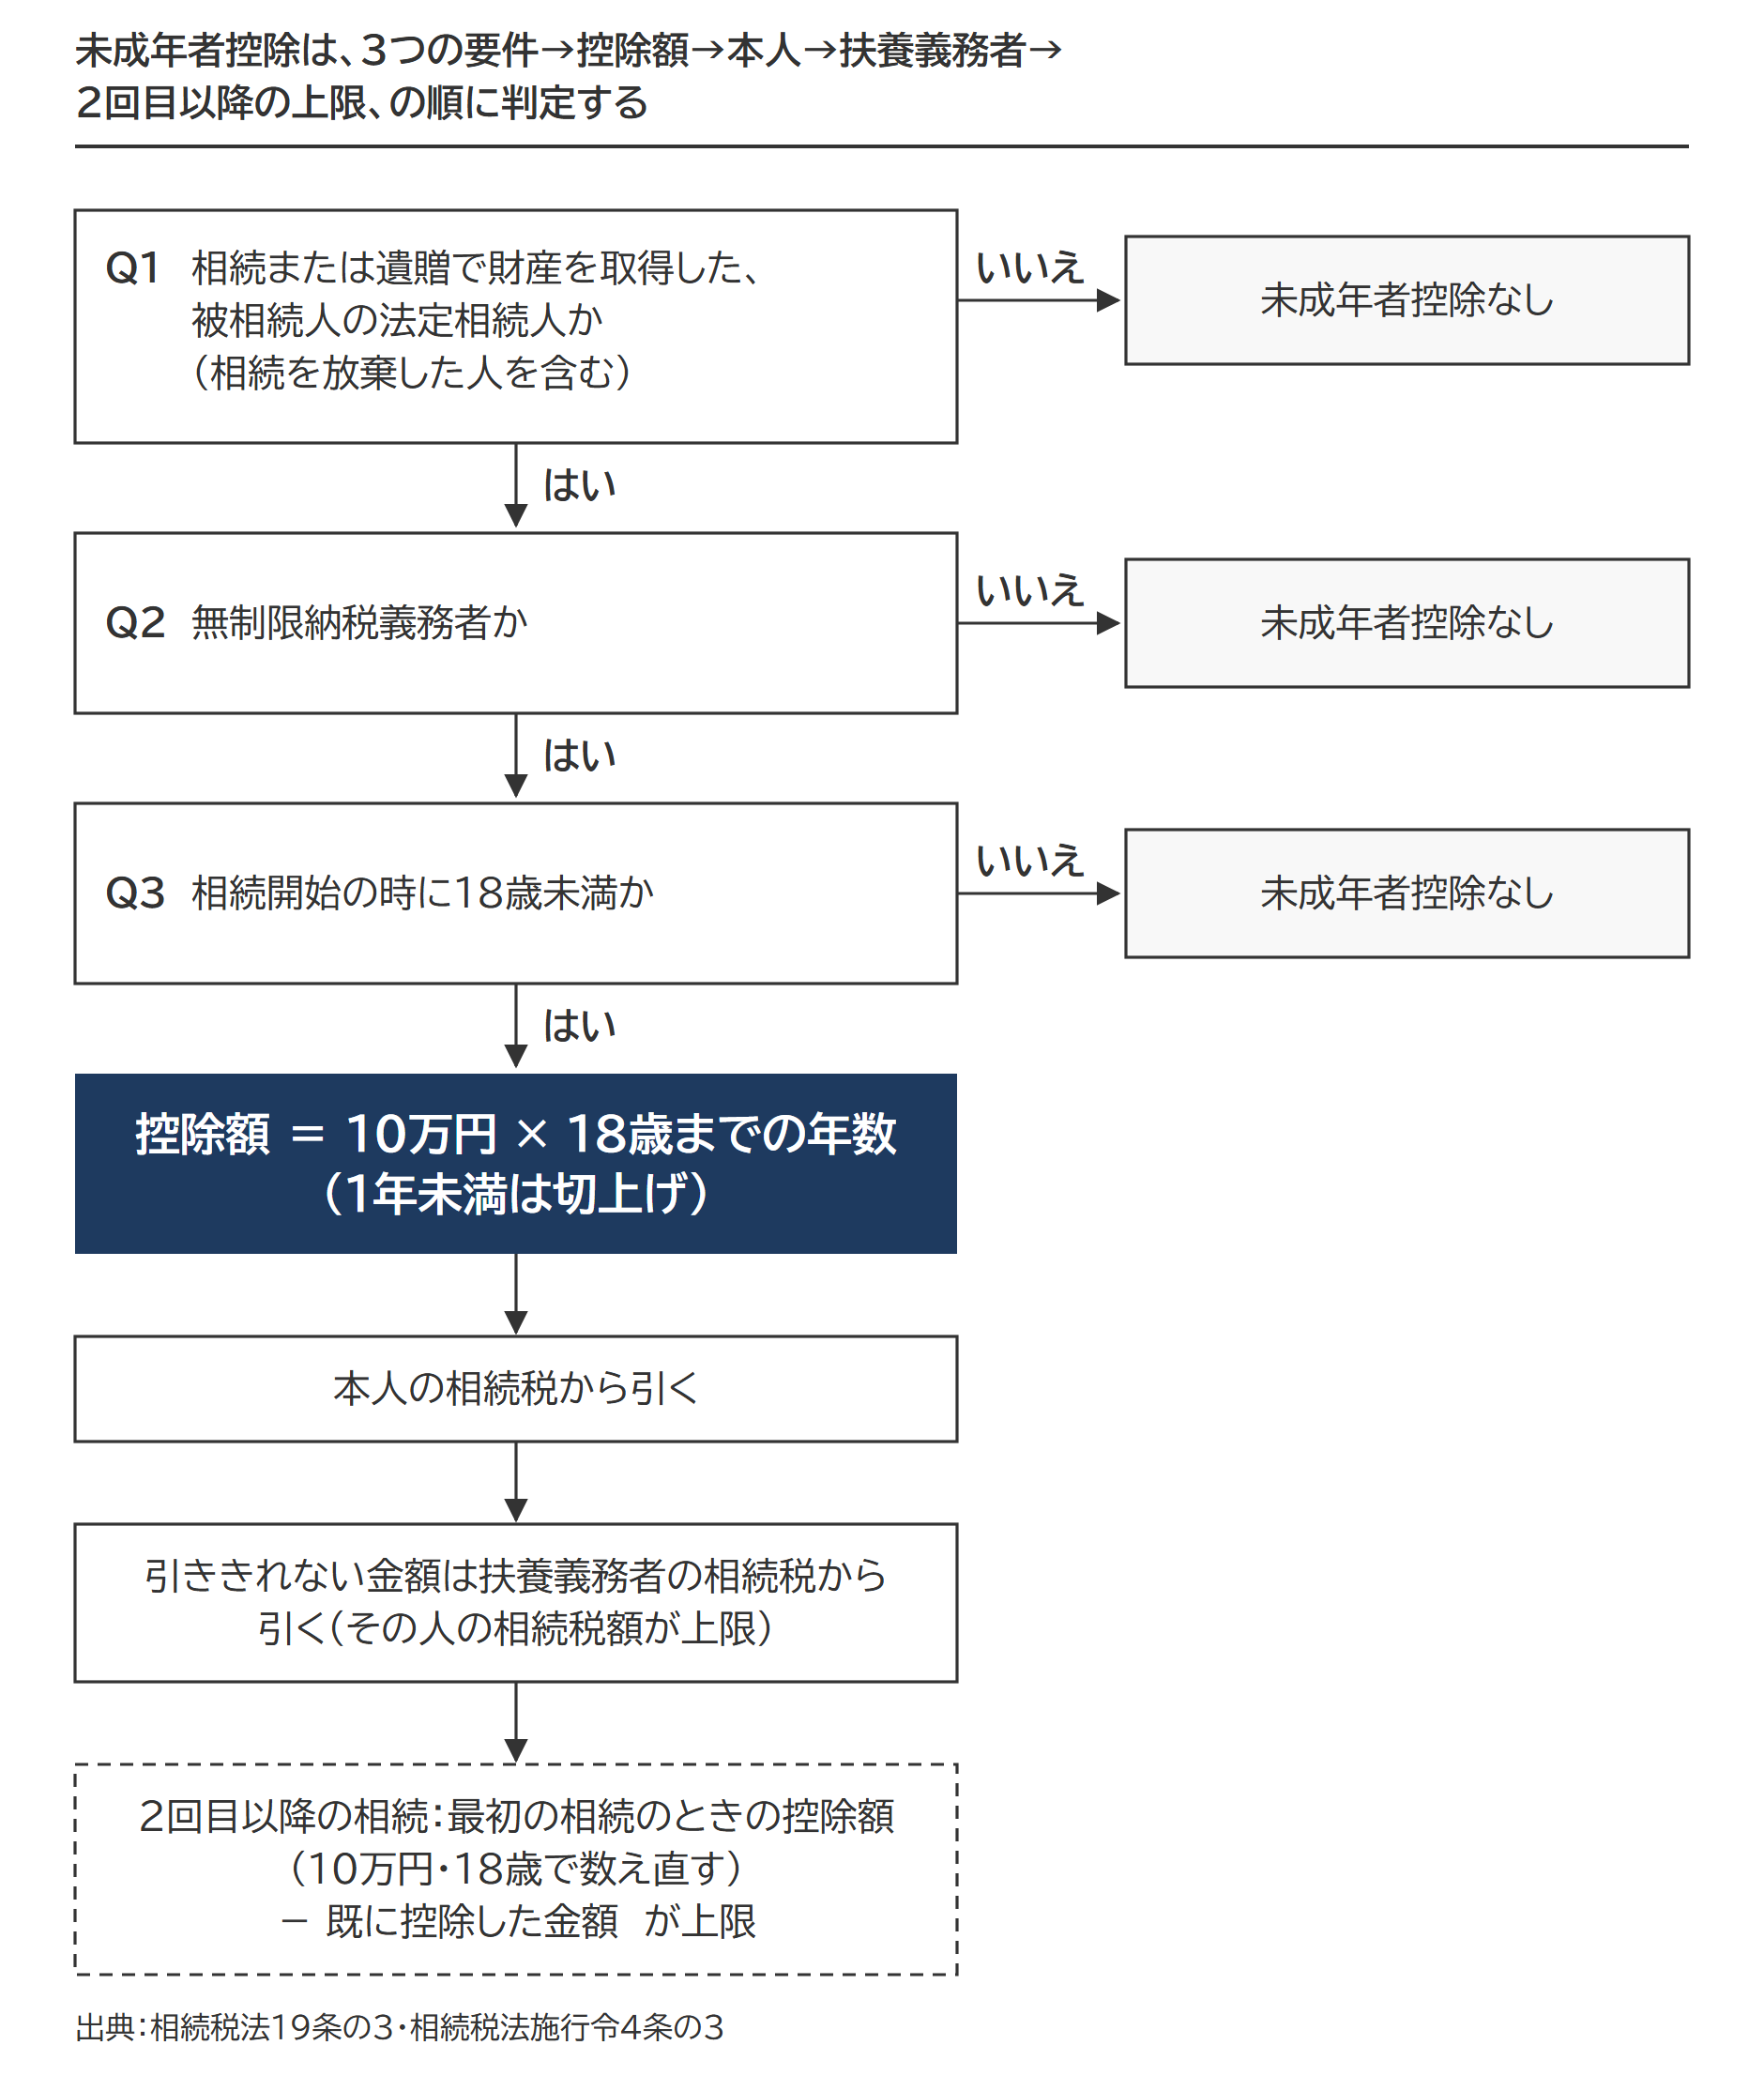
流れは図のとおりで、下の節で要件・本人・扶養義務者・2回目以降の順に説明します。
未成年者控除は税額控除(相続税額から直接引く控除)の1つで、配偶者の税額軽減の次、障害者控除の前に引きます。税額控除の全体の並びと引く順番は相続税の税額控除で整理しています。
ご相談のご案内
まずは相続税がかかるかどうか、目安を試算できます入力3分の簡易シミュレーションで税額の目安を確認できます。申告が必要になりそうな場合は、無料面談で進め方をご案内します。
未成年者控除の要件
未成年者控除を使えるのは、相続または遺贈で財産を取得した人のうち、次の3つをすべて満たす人です。判定の時点は、相続や遺贈で財産を取得したとき(相続開始の時)になります。
- 要件①:被相続人の法定相続人である(相続を放棄した人を含む)
- 要件②:無制限納税義務者である
- 要件③:18歳未満である
要件①:法定相続人である(相続を放棄した人を含む)
法定相続人は民法の定める相続人で、相続の放棄があったときは、放棄がなかったものとした場合の相続人をいいます。相続を放棄した子が遺贈で財産を取得した場合も、法定相続人であることに変わりはないため、未成年者控除を使えます。生命保険金や死亡退職金だけを受け取った場合も同じで、相続税法3条1項がこれらを相続または遺贈で取得したものとみなすからです。
遺贈で財産を取得しても、法定相続人でなければ控除はありません。子が存命のときの孫(養子でない孫)は、遺言で財産をもらっても法定相続人でないため未成年者控除の適用なしとなります。反対に、被相続人の兄弟姉妹が相続人になる場合の甥・姪(親である兄弟姉妹に代わって相続する代襲相続人)や、被相続人の養子になった孫は、法定相続人として控除を使えます。
財産を取得しなかった未成年者には、控除がありません。
出典:相続税法基本通達19の3-1(未成年者控除)/相続税法3条(相続又は遺贈により取得したものとみなす場合)
要件②:無制限納税義務者である
無制限納税義務者は、国内と国外のどちらにある財産にも相続税がかかる人です。相続税法19条の3第1項は、国内の財産にだけ相続税がかかる居住制限納税義務者と非居住制限納税義務者(相続税法1条の3第1項3号・4号)を控除の対象から除いています。
たとえば日本に住所がない未成年者でも、日本国籍があり、相続開始前10年以内に国内に住所を持っていた人は無制限納税義務者です。国内に住んだことがない子でも、被相続人が国内に住所を持っていた場合(被相続人が、永住者などを除く在留資格〔出入国管理及び難民認定法別表第一〕で日本に住んでいた外国人のときを除く)などは無制限納税義務者になります。区分は相続人の住所・国籍と被相続人の住所・在留資格で決まり、相続税の納税義務者の区分で表にしています。
要件③:18歳未満である(年数は1年未満を切上げ)
18歳未満かどうかは、相続や遺贈で財産を取得したとき、つまり相続開始の時の年齢で判定します。遺産分割協議の日や申告期限までに18歳になっていても、控除の対象です。控除額の年数は、相続開始の日から18歳に達するまでを数え、1年未満の端数は1年に切り上げます。
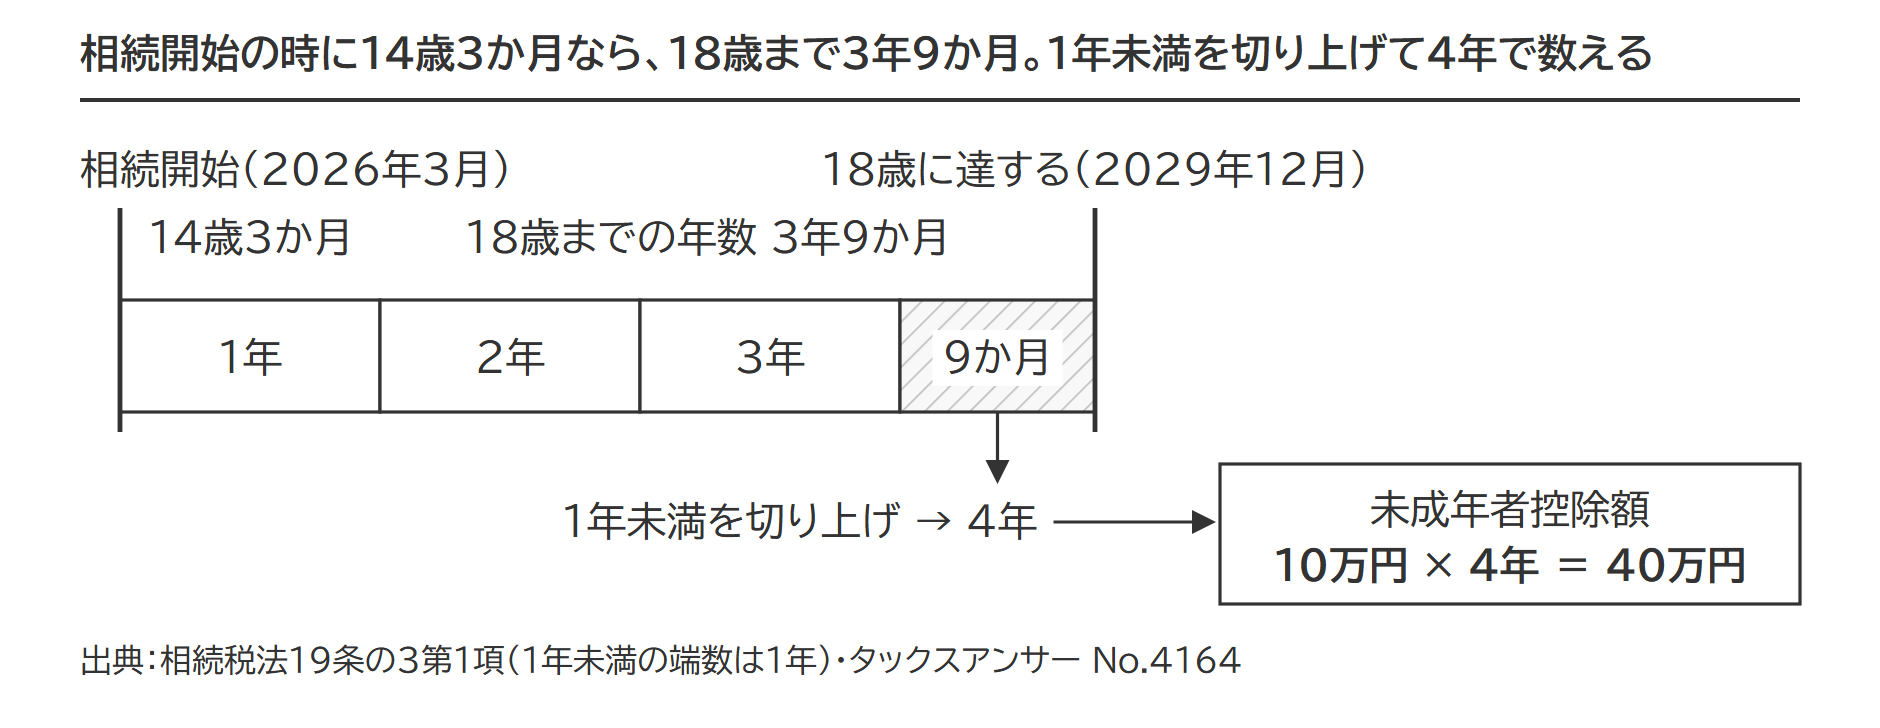
相続税法19条の3は「18歳に達するまでの年数(1年未満の端数は1年に切上げ)」と書き、国税庁のタックスアンサーと申告書第6表は「18歳 - 年齢(1年未満切捨て)」の形で示します。どちらで計算しても年数は同じです。
| 相続開始の時の年齢 | 18歳までの年数 | 切上げ後の年数 | 未成年者控除額 |
|---|---|---|---|
| 14歳3か月 | 3年9か月 | 4年 | 40万円 |
| 15歳9か月 | 2年3か月 | 3年 | 30万円 |
| 17歳11か月 | 1か月 | 1年 | 10万円 |
| 胎児(生きて生まれた) | 18年 | 18年 | 180万円 |
相続開始の時に胎児だった子は、生きて生まれれば0歳として計算し、控除額は180万円になります。
出典:タックスアンサー No.4164 未成年者の税額控除/相続税法基本通達19の3-3(胎児の未成年者控除)
未成年者控除の計算例
父が2026年3月に亡くなり、相続人は母・長男(22歳)・長女(20歳)・二男(14歳3か月)の4人で、全員が無制限納税義務者です。二男の相続税額(2割加算・贈与税額控除・配偶者の税額軽減を済ませた後の金額。相続税法15条〜19条の2)は10万円とします。
設例1 二男(14歳3か月)の未成年者控除
18歳までの年数:3年9か月 → 1年未満を切り上げて4年
未成年者控除額:10万円 × 4年 = 40万円
二男の相続税額:10万円 - 40万円 → 二男の納める相続税は0円
引ききれない金額:40万円 - 10万円 = 30万円
二男の相続税10万円は、控除で0円になります。控除額40万円のうち30万円は本人から引ききれず、扶養義務者の相続税から引きます。母の相続税は配偶者の税額軽減で0円なので、母からは引けません。
二男が何も取得しなければ40万円の控除は本人も扶養義務者も使えず、家族の納める相続税の合計はおおむねその分増えます。少額でも取得させるには遺産分割協議に特別代理人が要ります(注意点の節)。
引ききれない控除不足額は扶養義務者の相続税から引く
未成年者本人の相続税から引ききれない金額(控除不足額)は、その未成年者の扶養義務者の相続税から引きます。財産を取得していれば、本人の相続税が0円で1円も引けない場合でも、控除額の全額を扶養義務者から引けます。
出典:相続税法基本通達19の3-4(未成年者に相続税額がない場合の未成年者控除)
扶養義務者の範囲
扶養義務者の範囲は、相続税法1条の2と、国税庁の解釈を示す相続税法基本通達1の2-1が次のとおり定めます。扶養義務者にあたるかどうかは、相続開始の時の状況で判定します。
- 配偶者
- 直系血族(父母・祖父母・子・孫)
- 兄弟姉妹
- 家庭裁判所の審判を受けて扶養義務者となった3親等内の親族
- 3親等内の親族で生計を一にする人(家庭裁判所の審判がなくても扶養義務者として扱う)
設例の母(直系血族)と長男・長女(兄弟姉妹)は、いずれも二男の扶養義務者です。扶養義務者の身分があれば足り、実際に扶養しているかどうかは問われないと解されています。
設例2 扶養義務者が2人以上=協議で配分、調わなければ按分
扶養義務者が2人以上いるときは、全員の協議で各人が引く金額を決め、申告書に記載します。協議が調わない場合は、各扶養義務者の相続税額の比で按分する決まりです。按分の基準には、2割加算・贈与税額控除・配偶者の税額軽減を済ませた後の金額(相続税法15条〜19条の2)、つまり未成年者控除を引く前の金額を使います。
按分の算式(協議が調わないとき)
控除不足額 × その扶養義務者の相続税額 ÷ 扶養義務者全員の相続税額の合計
設例の長男の相続税額を40万円、長女の相続税額を20万円とします(母は0円なので按分に加わりません)。協議がなければ、控除不足額30万円は次のとおり分かれます。
- 長男:30万円 × 40万円 ÷(40万円 + 20万円)= 20万円
- 長女:30万円 × 20万円 ÷(40万円 + 20万円)= 10万円
| 区分 | 長男(扶養義務者) | 長女(扶養義務者) | 二男(未成年者) |
|---|---|---|---|
| 相続税額(未成年者控除を引く前) | 40万円 | 20万円 | 10万円 |
| 未成年者控除 | △20万円 | △10万円 | △10万円 |
| 納める相続税 | 20万円 | 10万円 | 0円 |
3人の控除の合計は40万円で、二男の控除額40万円を使い切ります。
設例3 扶養義務者が1人=その人の相続税額が上限
扶養義務者から引ける金額は、その扶養義務者の相続税額が上限です。相続税法19条の3第2項は、扶養義務者の相続税額から控除した後の金額をその人の納める相続税額とすると定めるだけです。引ききれない残りを他の人に回す規定はありません。
設例3 長男が財産を取得せず、相続税額のある扶養義務者が長女だけ
控除不足額:30万円
長女の相続税額:20万円 → 長女から引ける金額は20万円
残り10万円は、父の相続では引けない(母と長男の相続税額は0円)
引けなかった10万円は、次の相続の控除額の上限に残ります(設例4の②)。申告書第6表も、扶養義務者ごとに相続税額(⑤欄)と未成年者控除額(⑥欄)を並べて書く作りになっています。
2回目以降の相続で使える金額
同じ未成年者が2回以上相続した場合、2回目以降の控除額には上限があります。上限は、最初の相続のときに控除できた金額から、本人と扶養義務者が既に控除した金額の合計を引いた残りです。2回目以降の控除額は、算式どおりに計算した金額と、この残りのうち少ない方です。
2回目以降の相続の未成年者控除額
① 10万円 ×(18歳 - 今回の相続開始の時の年齢)
② 10万円 ×(18歳 - 最初の相続開始の時の年齢)- 既に控除した金額の合計(扶養義務者が控除した分を含む)
③ ①と②の少ない方
②の「最初の相続のときに控除できた金額」は、最初の相続が2022年3月31日以前で20歳までの年数で計算していた場合も、2014年12月31日以前で1年6万円だった場合も、現行の10万円・18歳で数え直します。控除額や年齢を改めるたびに、最初の相続を新しい規定で数え直す経過措置が置かれてきたからです。
| 相続開始の時期 | 1年当たりの額 | 基準の年齢 |
|---|---|---|
| 2014年(平成26年)12月31日まで | 6万円 | 20歳 |
| 2015年(平成27年)1月1日〜2022年(令和4年)3月31日 | 10万円 | 20歳 |
| 2022年(令和4年)4月1日以後 | 10万円 | 18歳 |
出典:相続税法基本通達19の3-5(法第19条の3第3項に規定する「第1項の規定による控除を受けることができる金額」の意義)/相続税法 附則(平成31年法律第6号 附則23条)/所得税法等の一部を改正する法律(平成25年法律第5号)第3条
設例4 父の相続の翌々年に母が亡くなった(二男16歳1か月)
前提:父の相続(設例3)で二男が10万円、長女が20万円の控除を受けた=既に控除した金額の合計30万円
① 10万円 ×(18歳 - 16歳)= 20万円
② 10万円 ×(18歳 - 14歳)- 30万円 = 10万円
③ ①>② → 母の相続の未成年者控除額は10万円
設例2のように父の相続で40万円を使い切っていれば、②は0円になり、母の相続で控除は受けられません。既に控除した金額は、前の相続の申告書(第6表)で確かめます。前の申告を別の税理士が担当した場合や、申告をしなかった場合は、控えを集めておかないと後の相続の控除額を計算できなくなります。
障害者控除の2回目以降は、前の相続の時期で計算が分かれる別の仕組みです。障害者控除の2回目以降の計算で整理しています。
未成年者控除で相続税が0円になれば申告は不要
未成年者控除を引いてその人の相続税が0円になれば、その人の申告は不要です。相続税法27条1項が、申告義務の有無を未成年者控除を引いた後の税額で判定するからです。
ただし、小規模宅地等の特例など、申告が適用の条件になっている特例を使って0円になる人は申告が必要です。要件と書類は小規模宅地等の特例の添付書類・必要書類一覧で整理しています。
配偶者の税額軽減は引く前の税額で判定するため、軽減で0円になる人には申告が要ります。障害者控除・相次相続控除・外国税額控除は、未成年者控除と同じ扱いです。申告が要る人の判定は相続税の申告が必要な人で整理しています。
家族の誰かが申告するときは、0円になった未成年者も同じ申告書に載せ、第6表に控除額を残しておくと次の相続の計算で使えます。
出典:相続税法27条(相続税の申告書)/租税特別措置法69条の4第7項(小規模宅地等の特例の申告要件)
申告書への書き方(第6表)
未成年者控除は、相続税の申告書第6表「未成年者控除額・障害者控除額の計算書」の「1 未成年者控除」に書きます。欄の流れは、年齢①→控除額②→本人の相続税額③→控除しきれない金額④→扶養義務者の相続税額⑤と未成年者控除額⑥の順です。
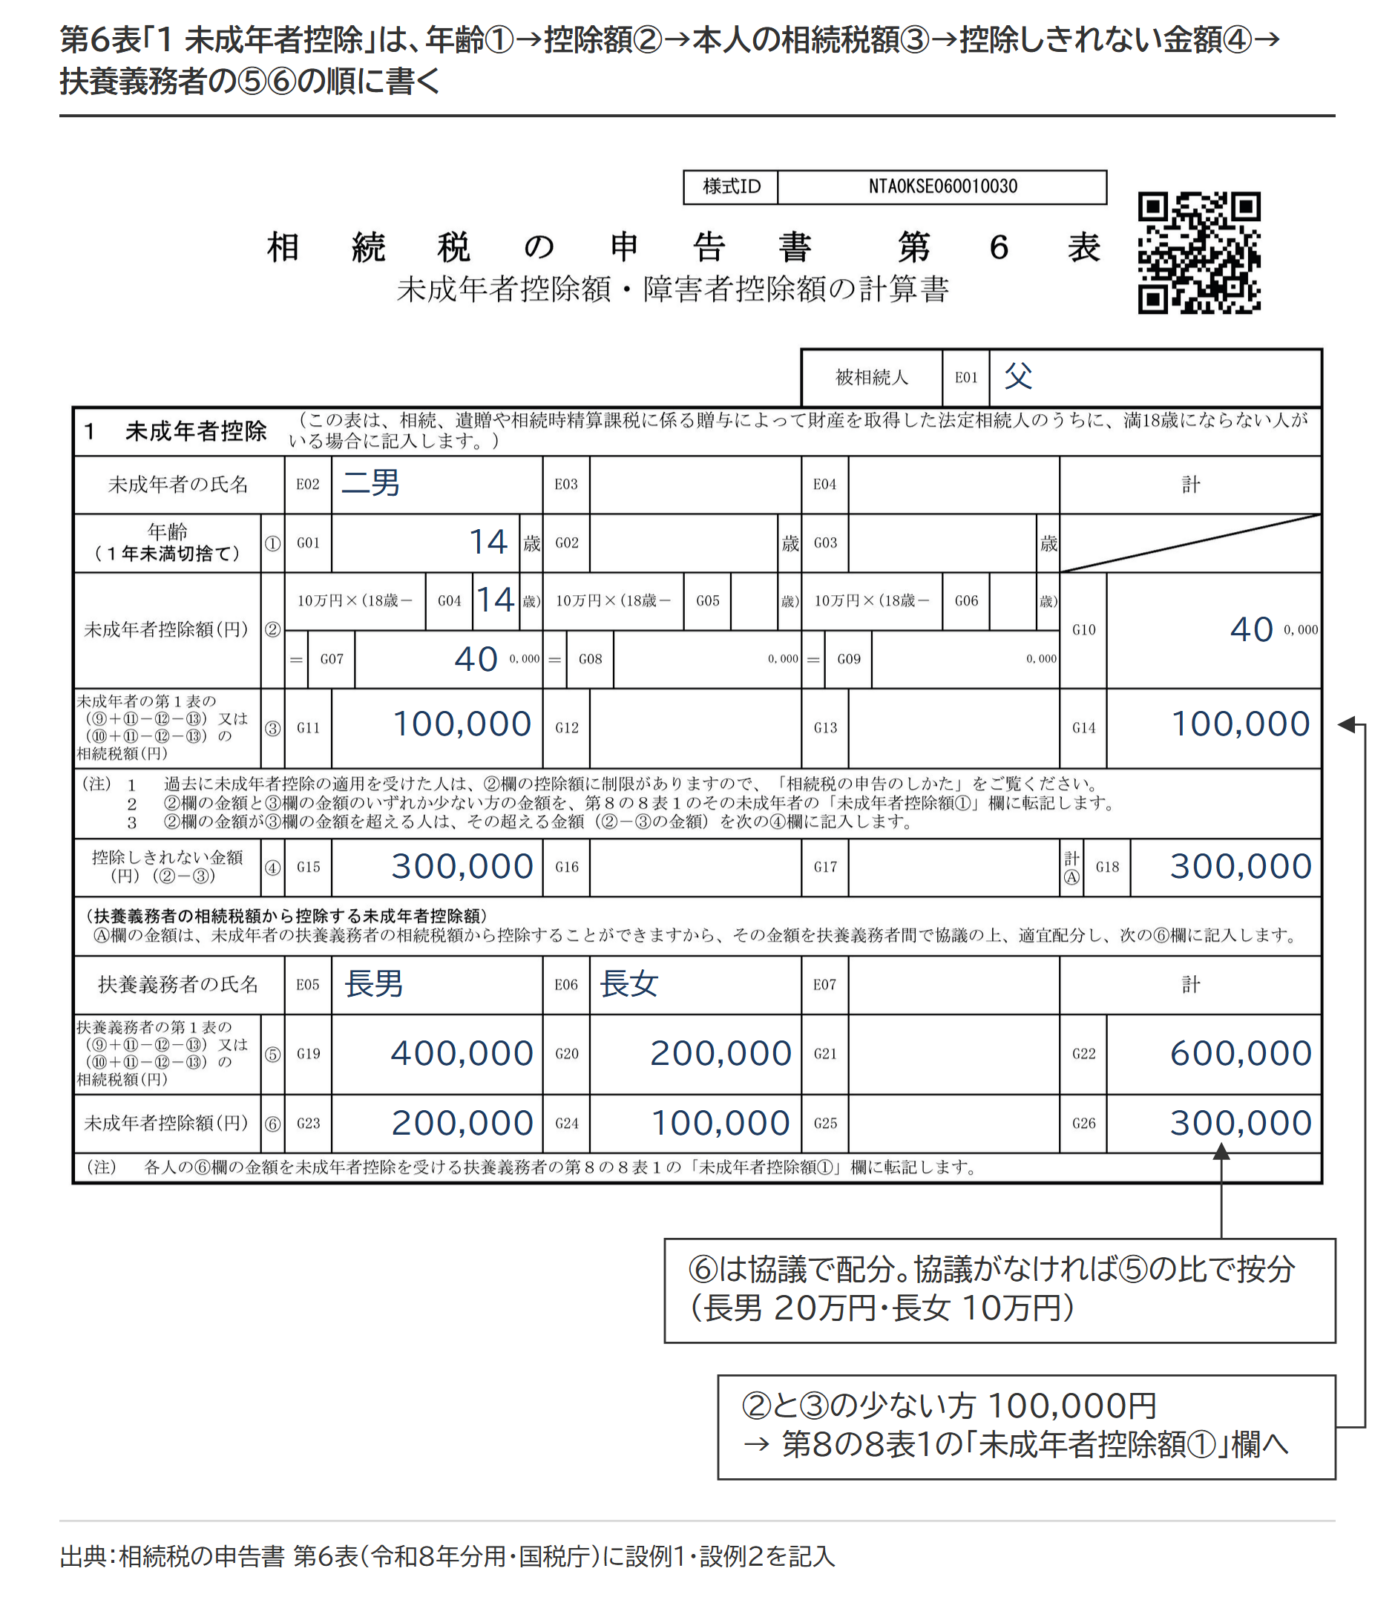
記入の値は設例1と設例2のとおりです。
②と③の少ない方(100,000円)を二男の、⑥の金額を長男と長女の、それぞれ第8の8表1の「未成年者控除額」欄に転記します。②欄は、過去に控除を受けた人は前の節の③の金額を書きます。
出典:相続税の申告書 第6表 未成年者控除額・障害者控除額の計算書(令和8年分用)
未成年者控除の注意点
被相続人の養子になった孫は2割加算の対象
被相続人の養子になった孫(孫養子)は法定相続人なので、未成年者控除を使えます。ただし代襲相続人でなければ2割加算の適用対象者です。算出税額に2割を加算し、加算後の税額から未成年者控除を引きます。対象になる人・ならない人の一覧は相続税の2割加算の対象になる人・ならない人のとおりです。
孫養子の引ききれない控除は、相続人である孫の親(直系血族)の相続税から引けます。
未成年者と親権者がともに相続人なら特別代理人を立てる
未成年者と親権者(母など)がともに相続人として遺産分割協議をする場合、両者の利益が相反するため、親権者は家庭裁判所に、その子のための特別代理人の選任を請求しなければなりません(民法826条1項)。同じ親権に服する未成年の子が2人以上いて、子どうしの利益が相反するときも、その一方のために特別代理人を選任します(同条2項)。申立先は子の住所地の家庭裁判所で、申立書の書式と添付書類は裁判所のページのとおりです。特別代理人を立てずにした協議は、無効となるおそれがあります。やり直しに税金がかかる場合との分かれ目は遺産分割のやり直しで解説しています。
出典:民法826条(利益相反行為)/裁判所「特別代理人選任(親権者とその子との利益相反の場合)」
未分割で申告しても使える
法定相続分どおり取得したものとして計算する申告でも、未成年者控除は分割を要件にしていません(配偶者の税額軽減・小規模宅地等の特例との違い)。
出典:相続税法19条の3(未成年者控除)/相続税法55条(未分割遺産に対する課税)
改正前の民法で婚姻により成年とみなされた人も年齢で判定
改正前の民法753条により婚姻で成年に達したものとみなされた人(2022年3月31日以前に婚姻した人)も、相続開始の時に18歳未満であれば未成年者控除の対象です。2022年4月1日以後は婚姻できる年齢が18歳になり、婚姻による成年擬制の規定はなくなっています。
出典:相続税法基本通達19の3-2(婚姻した者の未成年者控除)
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 暦年課税分の贈与税額控除とは|計算式と第4表の2(贈与税額控除額の計算書)の書き方生前贈与加算された財産の贈与税は、相続税から差し引けます。申告を忘れていた贈与の扱いなど、細かい論点まで解説しています。記事を読む →
 相続税の配偶者控除の計算方法|1億6,000万円の枠と計算例・期限後申告の扱い配偶者は1億6,000万円まで相続税がかかりませんが、税額ゼロでも申告が必要です。未分割の場合の手続きと二次相続の注意点も解説しています。記事を読む →
 相続税の外国税額控除とは|二重課税の調整と控除限度額の計算例・贈与税との関係海外の財産に外国の相続税がかかった場合、二重課税を防ぐ控除があります。円換算のルールや配偶者が使えない場合の工夫まで解説しています。記事を読む →
ご相談のご案内
まずは相続税がかかるかどうか、目安を試算できます入力3分の簡易シミュレーションで税額の目安を確認できます。申告が必要になりそうな場合は、無料面談で進め方をご案内します。