この記事の要点
- 取得費加算は、納めた相続税のうち売った財産に対応する部分を譲渡所得の取得費に足す特例です(措置法39条1項)。税額から引く控除ではなく、減る税額は長期譲渡所得なら加算額×20.315%です。
- 期限は相続税の申告期限の翌日以後3年を経過する日まで。「3年10か月」は相続開始の日から数えた目安で、起点は申告期限なので、相続開始を知った日が違えば相続人ごとに期限も違います。
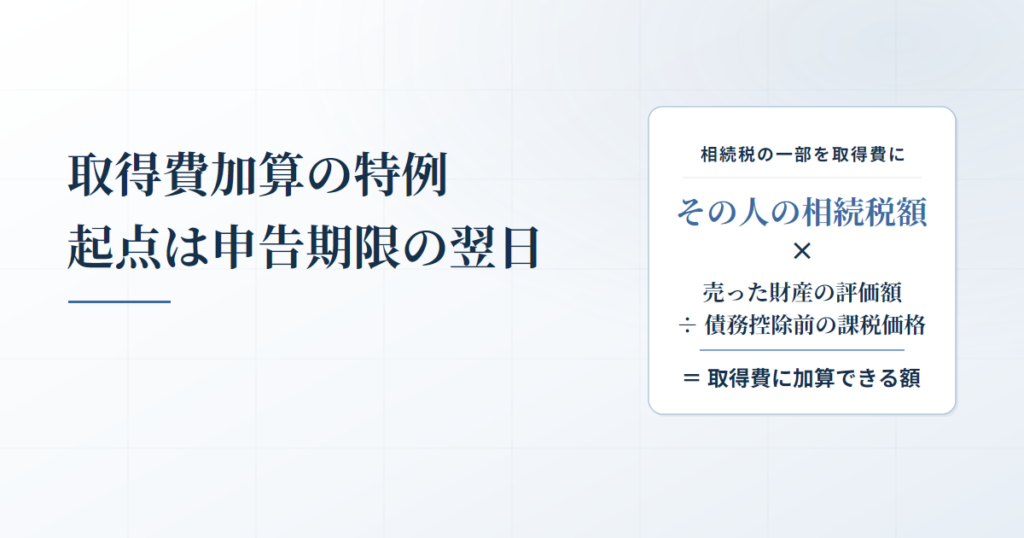
- 加算額=その人の相続税額×売った財産の相続税評価額÷その人の課税価格。分母は債務控除前の課税価格(施行令25条の16第1項2号)で、譲渡益を超える分は加算できません。
- 相続税額は、暦年課税分・相続時精算課税分の贈与税額控除と相次相続控除を足し戻した額です(措置法39条6項・施行令25条の16第3項)。これらで納付税額が0でも加算額は残り、配偶者の税額軽減で0なら残りません。
- 代償金や遺留分侵害額を払った人は分母にその額を足します(措置法通達39-7・計算明細書の記載要領)。空き家特例とは同じ部分の譲渡で選択(措置法35条3項)で、設例では空き家特例の期限(令和9年12月31日)が先に閉まります。
相続した土地を売ると、同じ財産に相続税と所得税が続けてかかります。取得費加算の特例は、納めた相続税のうち売った財産に対応する部分を譲渡所得(売った利益)の取得費(買ったときの金額など)に足して、所得税と住民税を軽くする定めです(租税特別措置法39条)。
売る期限は相続税の申告期限の翌日以後3年を経過する日まで。「相続開始から3年10か月」は相続開始の日から数えた目安で、条文の起点は申告期限です。加算額の算式の分母には、債務控除(借入金や葬式費用を引くこと)をする前の課税価格(相続税をかける財産の額)を使います。
取得費加算とは、納めた相続税を売った財産の取得費に足す特例
相続税を納めた人が相続財産を売ったとき、その人の相続税額のうち売った財産に対応する部分を取得費に上乗せして、譲渡所得を計算します。税額から引く控除ではありません。減る税金は、加算額に譲渡所得の税率を掛けた分だけです。
長期譲渡所得なら所得税(復興特別所得税などを含みます)と住民税をあわせて20.315%。後の設例(A土地)では加算額が約736万円で、税額は約149万円下がります。相続で受け取った財産の取得費は亡くなった人が買ったときの金額を引き継ぐため(所得税法60条1項)、親が昔に買った土地ほど譲渡益が大きく、加算の効き目も出ます。
対象は譲渡所得だけで、株式の売却益が事業所得や雑所得になる人には適用がありません。
出典:タックスアンサー No.3267 相続財産を譲渡した場合の取得費の特例|国税庁/所得税法60条(e-Gov法令検索)
ご相談のご案内
遺産の分け方は、相続税の申告と合わせて考えると整理しやすくなります誰が何を相続するかで、使える特例や納める税額が変わることがあります。当事務所は、分け方の検討を含めて相続税申告をお受けしています。
使えるのは3つの条件を満たす人=相続で取得・相続税額がある・期限内の譲渡
条件は3つです。3つ目の期限は相続の開始があった日の翌日から数え始めますが、終わりは相続税の申告期限の翌日以後3年を経過する日で、起点は相続開始の日ではありません。
| No | 条件 | 内容 |
|---|---|---|
| 1 | 取得の原因 | 相続または遺贈(死因贈与を含む)で財産を取得していること |
| 2 | 相続税 | その財産を取得した人に相続税額があること |
| 3 | 売却の時期 | 相続の開始があった日の翌日から、相続税の申告期限の翌日以後3年を経過する日までに譲渡していること |
2つ目の「相続税額がある」は、申告書の納付税額で判定するとは限りません。贈与税額控除(納めた贈与税の分を引く控除)や相次相続控除(10年以内に続いた相続の控除)で納付税額が0になった人にも、足し戻した相続税額があります(措置法39条6項・措置法施行令25条の16第3項)。配偶者の税額軽減で税額が0になった配偶者が売っても、加算できる相続税額はありません。
遺産分割が済んでいることは条件に入っていません。未分割のまま申告期限を迎えた土地を法定相続分で売っても使えます。相続開始前の贈与で生前贈与加算の対象になった財産も、課税価格の計算の基礎に算入されているので対象です。限定承認で取得し、所得税法59条1項のみなし譲渡の課税を受けた資産などは対象から外れます(措置法39条7項)。
期限の起点は相続税の申告期限の翌日=「3年10か月」は相続開始から数えた目安
措置法39条1項が定める期限は、相続の開始があった日の翌日から、相続税申告書の提出期限の翌日以後3年を経過する日までです。相続税の申告期限は相続の開始があったことを知った日の翌日から10か月なので(相続税法27条1項)、知った日が相続の日なら相続開始から3年10か月になります。
設例の期限
相続開始 令和7年5月12日(月)
相続税の申告期限 令和8年3月12日(木)=知った日の翌日から10か月
取得費加算の期限 令和11年3月12日(月)=申告期限の翌日以後3年を経過する日
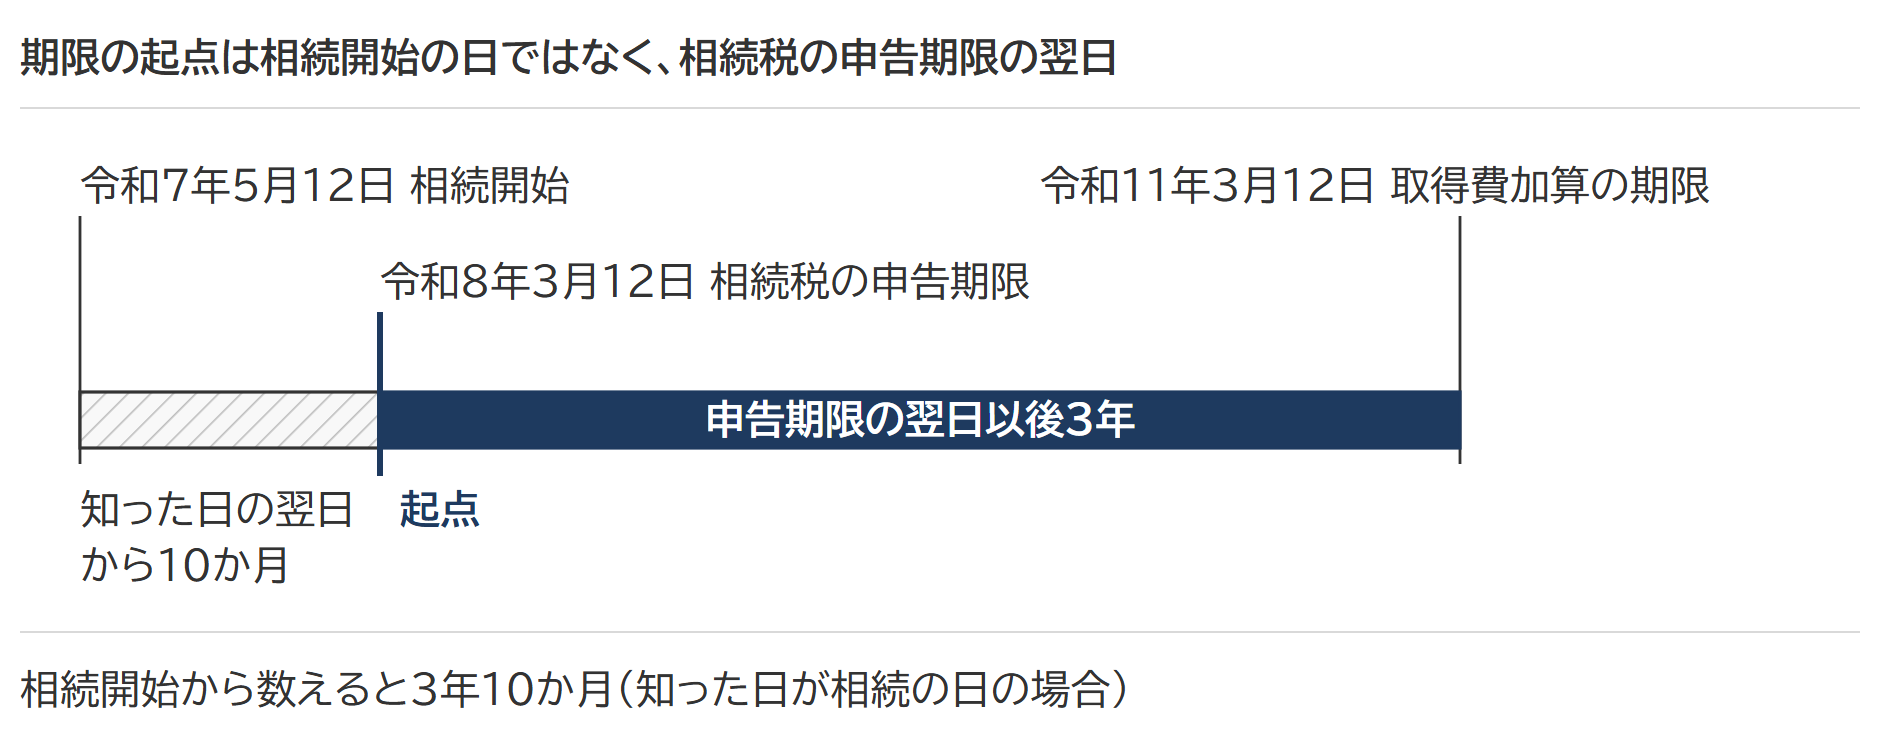
起点が申告期限なので、相続開始を知った日が違えば、申告期限も取得費加算の期限も相続人ごとに違います。後から相続人と分かった人はほかの相続人より遅い期限になるので、「相続開始から3年10か月」で覚えていると、この差が見えません。
出典:租税特別措置法39条(e-Gov法令検索)/相続税法27条(e-Gov法令検索)
間に合うかどうかは契約日でも判定できる
譲渡の日は、原則として資産を引き渡した日です。所得税基本通達36-12のただし書は、納税者が選べば契約の効力発生の日で申告することも認めています。設例の長男が令和11年3月5日(月)に売買契約を結び、引渡しが4月20日になったとしても、契約日を譲渡の日として申告すれば令和11年3月12日の期限に間に合います。
出典:所得税基本通達36-12(山林所得又は譲渡所得の総収入金額の収入すべき時期)|国税庁
加算額の算式=その人の相続税額×売った財産の評価額÷債務控除前の課税価格
加算額は3つの数字で決まり、どれも相続税の申告書から拾えます(措置法施行令25条の16第1項)。
取得費に加算する相続税額
その人の相続税額 × 売った財産の相続税評価額 ÷ その人の課税価格(債務控除前)
分母は債務控除をする前の課税価格
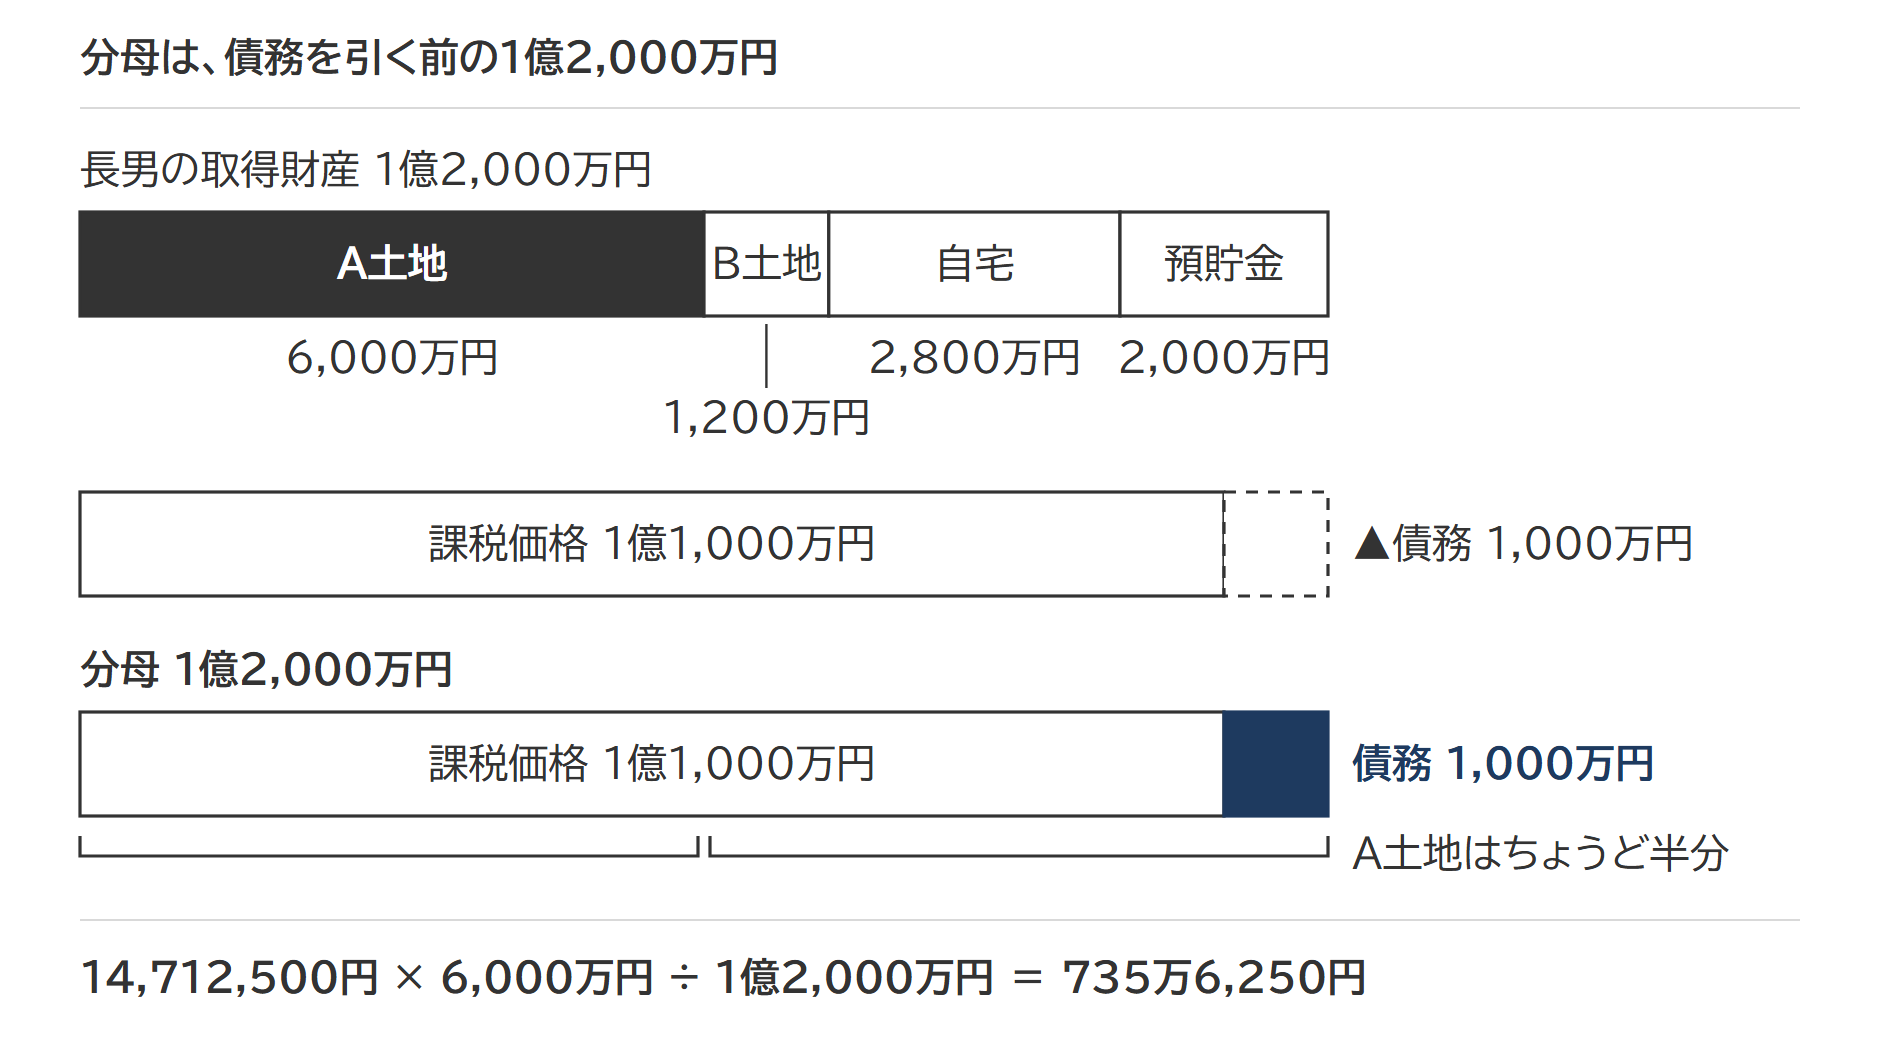
施行令25条の16第1項2号は、分母の課税価格を、相続税法13条(債務控除)の適用がないものとした場合の課税価格と定めています。借入金や葬式費用を引く前の金額が分母です。申告書の課税価格をそのまま分母に置くと、債務控除の額が大きい人ほど加算額を多く計算してしまいます。
出典:租税特別措置法施行令25条の16(e-Gov法令検索)
設例で確かめます。相続人は長男と長女。長男がA土地6,000万円・B土地1,200万円・自宅2,800万円・預貯金2,000万円(計1億2,000万円)と債務1,000万円を引き継ぎ、長女は預貯金5,000万円を取得しました。課税価格は長男1億1,000万円、長女5,000万円、合計1億6,000万円です。
基礎控除4,200万円を引いた課税遺産総額は1億1,800万円。法定相続分の5,900万円ずつに税率30%・控除額700万円を当てると1人1,070万円で、相続税の総額は2,140万円になります。長男の按分割合(総額のうち長男が負う割合)は0.6875なので、長男の相続税額は約1,471万円です。
設例の加算額(A土地)
長男の相続税額 21,400,000円 × 0.6875 = 14,712,500円
加算額 14,712,500円 × 60,000,000円 ÷(110,000,000円+10,000,000円)= 7,356,250円
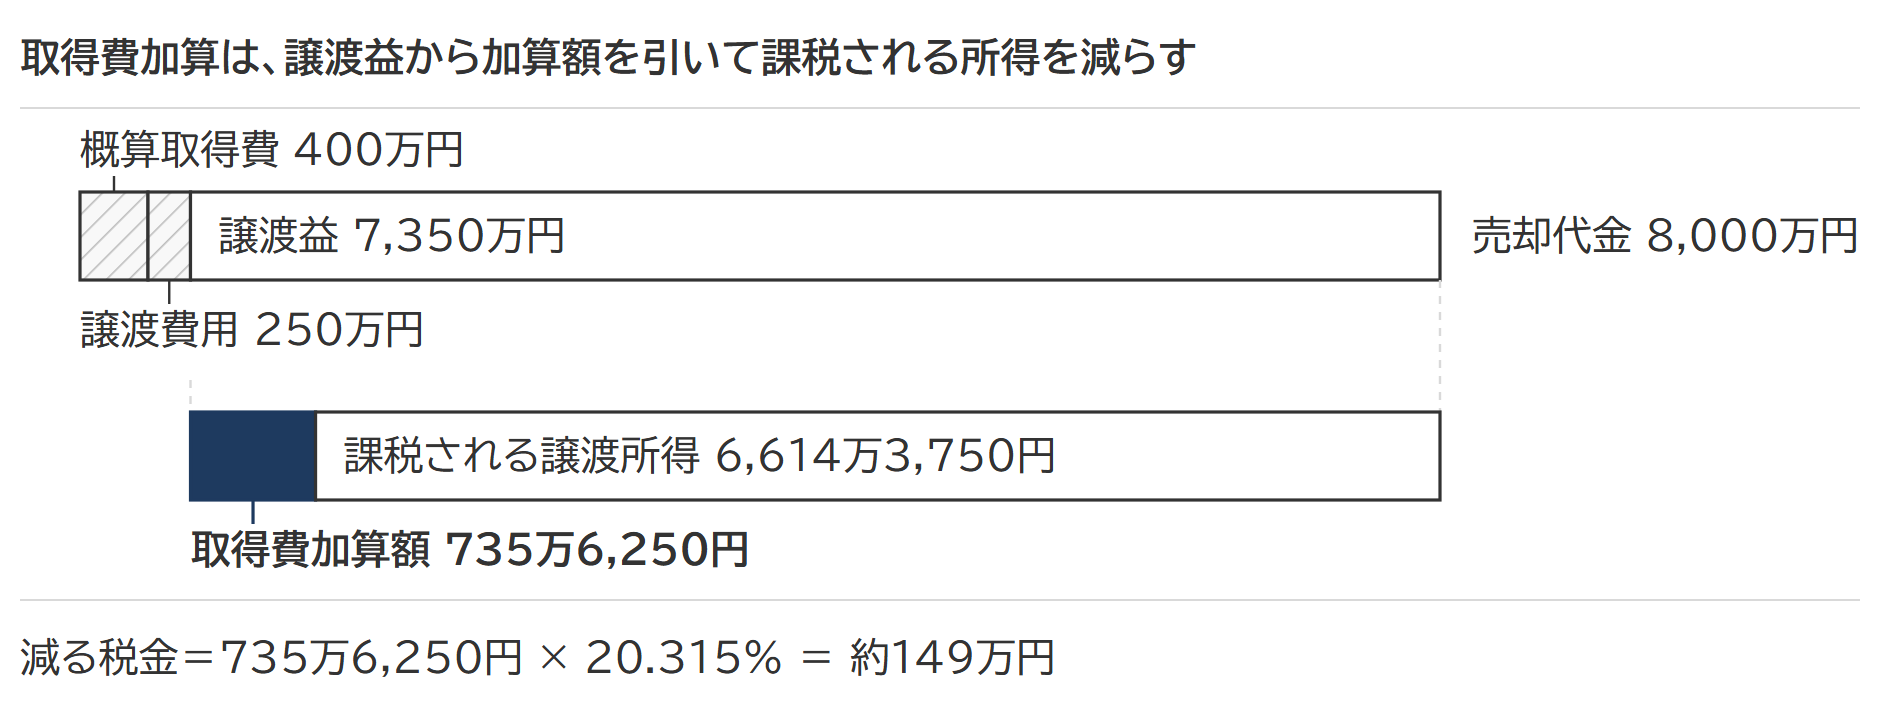
長男が令和9年6月にA土地を8,000万円で売り、取得費が分からないため概算取得費(売却代金の5%)400万円、譲渡費用250万円だったとします。特例を使わない譲渡益7,350万円から約736万円を引いた約6,614万円が課税される譲渡所得で、20.315%で計算した税額は約149万円下がります。
分母に入る生前贈与財産の価額には注意が1つあります。令和6年以後の贈与は、相続時精算課税分は基礎控除後の価額、暦年課税分のうち相続開始前3年より前の分は合計から100万円を引いた価額で入ります(タックスアンサー No.3267(よくある税の質問に答えるページ)の注1・注2)。生命保険金の非課税枠のように課税価格に算入されなかった財産の価額は、分母に入りません(措置法通達39-3)。
出典:タックスアンサー No.3267 相続財産を譲渡した場合の取得費の特例|国税庁/措置法通達39-3(非課税財産がある場合の課税価格)|国税庁
加算できるのは譲渡益まで
計算した加算額が、特例を使わないで計算した譲渡益を超えるときは、譲渡益が限度です。売った代金が取得費と譲渡費用の合計に届かないときは、加算額はないものとされます(施行令25条の16第1項ただし書)。
譲渡益が小さいとき(B土地)
計算上の加算額 14,712,500円 × 12,000,000円 ÷ 120,000,000円 = 1,471,250円
譲渡益 14,000,000円 − 13,000,000円 − 500,000円 = 500,000円
加算できる額 500,000円(譲渡所得は0円。残りの971,250円は使えない)
分母と相続税額が動く4つの場面=債務の承継・代償金・遺留分・税額控除
同じ遺産でも、分け方と税額控除で加算額は変わります。設例の長男(A土地の加算額 約736万円)で4つの場面を並べると、次のとおりです。
| No | 場面 | 動くもの | 加算額(万円) |
|---|---|---|---|
| 1 | 債務1,000万円を長女が承継する | 長男の相続税額が増える(分母は1億2,000万円のまま) | 約803 |
| 2 | 長女に代償金2,000万円を払う | 分母に代償金を足す | 約602 |
| 3 | 遺留分侵害額2,000万円を払う | 2と同じ算式 | 約602 |
| 4 | 相次相続控除で納付税額が0になる | 控除前の相続税額で計算する | 約736 |
債務を承継すると相続税額だけが減り、加算額も減る
分母は債務控除前の課税価格なので、債務を誰が引き継いでも1億2,000万円のまま。変わるのは相続税額です。長男が債務1,000万円を承継すると課税価格は1億1,000万円で相続税額は約1,471万円、承継しなければ課税価格1億2,000万円で相続税額は1,605万円に上がります。売る予定の人が債務を承継しないほうが、加算額は約67万円大きくなります。
債務を長女が承継した場合の加算額
16,050,000円 × 60,000,000円 ÷ 120,000,000円 = 8,025,000円
代償金を払うと分母に代償金を足す=通達39-7の算式は約分できる
代償分割(遺産の代わりに金銭を渡す分け方)で代償金を払った人の課税価格は代償金の分だけ小さくなり、相続税額も減ります。代償金を払った人が売ったときの加算額は、措置法通達39-7の算式で計算します。
通達39-7の算式
確定相続税額 ×〔B − C × B ÷(A+C)〕÷ A
A=その人の課税価格(債務控除前)/B=売った財産の相続税評価額/C=支払代償金
角かっこの中は B × A ÷(A+C)なので、全体を A で割ると確定相続税額 × B ÷(A+C)。代償金がある場合の加算額は、分母に支払代償金を足すだけです。設例で長男が長女に代償金2,000万円を払うと、長男の課税価格は9,000万円、相続税額は約1,204万円。加算額は約602万円で、代償金を払わない場合より約134万円少なくなります。
代償金2,000万円を払った場合の加算額
12,037,500円 × 60,000,000円 ÷(100,000,000円+20,000,000円)= 6,018,750円
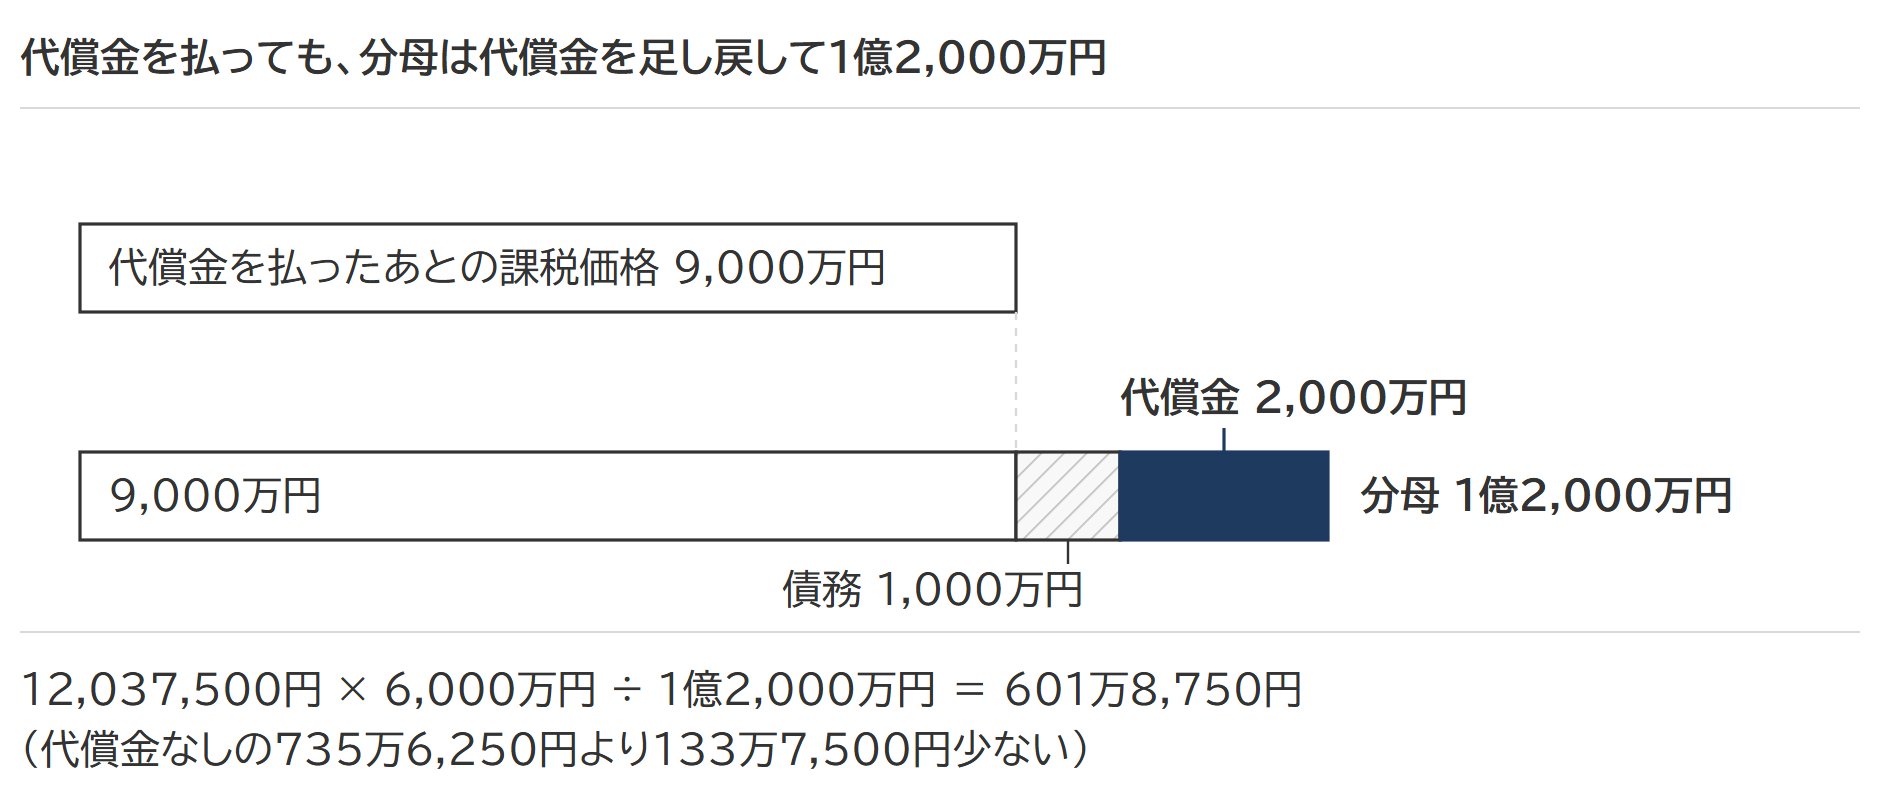
支払代償金は相続税法基本通達11の2-10の金額で、代償金を時価で決めて調整式で申告した場合はその申告した金額です。遺留分侵害額(最低限の取り分に足りない額)に相当する金銭を払った場合も、取得費加算の計算明細書(国税庁の様式)の記載要領は、支払代償金を遺留分侵害額に相当する価額と読み替えて同じ算式で計算するとしています。
出典:措置法通達39-7(代償金を支払って取得した相続財産を譲渡した場合の取得費加算額の計算)|国税庁/相続財産の取得費に加算される相続税の計算明細書(令和5年1月1日以後相続開始用)|国税庁
納付税額が0でも、足し戻す3つの控除なら加算額は残る
算式の「その人の相続税額」は、贈与税額控除と相次相続控除を引く前の金額に戻して使います。足し戻すのは、暦年課税分の贈与税額控除(施行令25条の16第3項)、相次相続控除と相続時精算課税分の贈与税額控除(措置法39条6項)の3つ。配偶者の税額軽減、未成年者控除、障害者控除、外国税額控除、医療法人持分税額控除は足し戻しません。
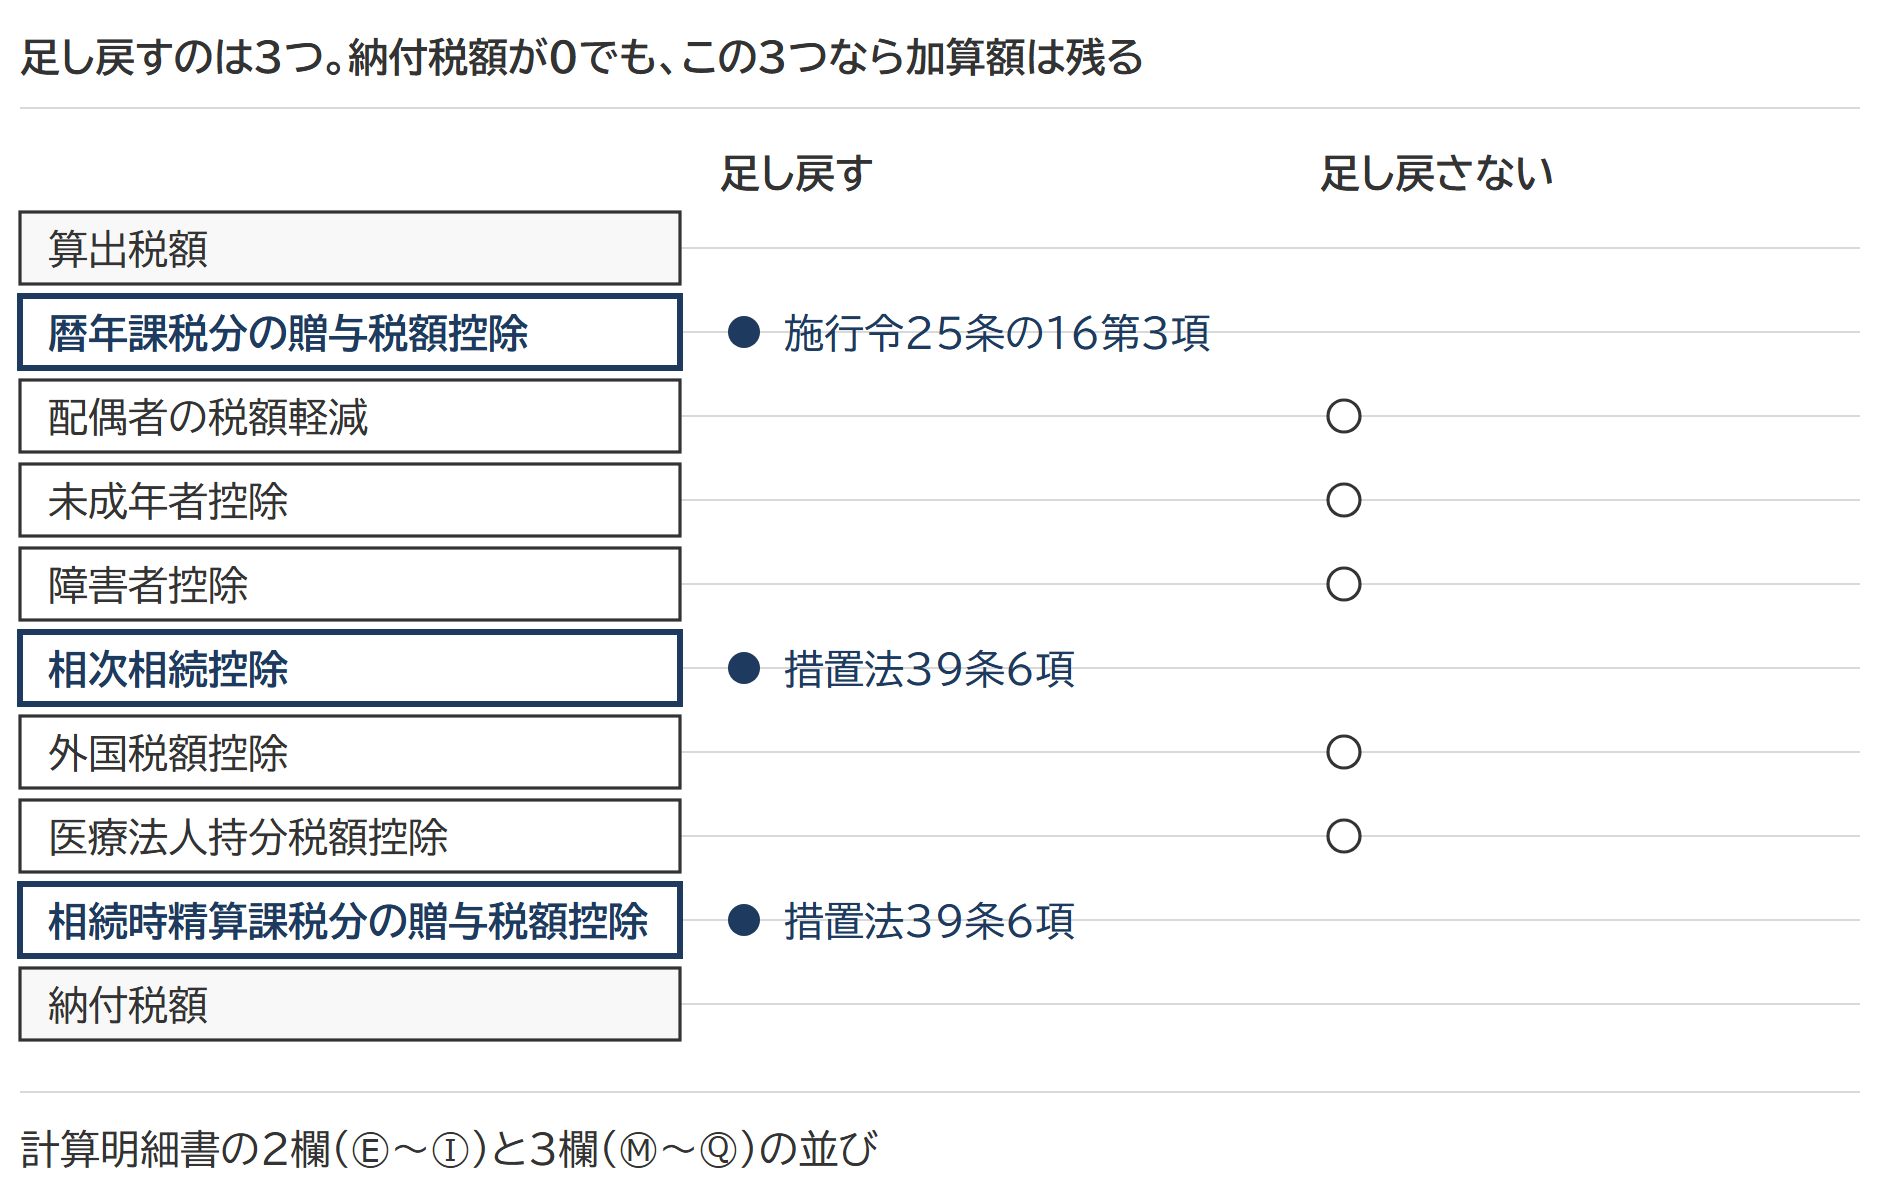
設例の長男に相次相続控除があって納付税額が0になっても、相続税の申告をしておけば、加算額は約736万円のままです。
出典:措置法通達39-4(贈与税額控除額がないものとして計算した相続税額)|国税庁
空き家特例と取得費加算は併用できるか=同じ部分の譲渡では選択、対象外の部分には使える
親が一人で住んでいた家を相続して売るときの3,000万円控除(空き家特例・措置法35条3項。令和6年以後の譲渡で取得した相続人が3人以上なら2,000万円)と取得費加算は、同じ譲渡で両方は使えません。35条3項の括弧書きが「第三十九条の規定の適用を受けるもの」を対象の譲渡から除いているためです。
選択になるのは同じ部分だけです。店舗併用住宅の店舗部分のように35条3項の対象にならない部分があるときは、その部分に対応する評価額で取得費加算を使えます(措置法通達39-6(5))。計算明細書の記載要領も、対象外の部分の収入金額の割合で評価額を按分する算式を置いています。
出典:租税特別措置法35条3項(e-Gov法令検索)/措置法通達39-6(相続財産の譲渡につき交換の特例等の適用を受ける場合の相続税額の加算)|国税庁
期限の数え方も別です。
| 項目 | 取得費加算 | 空き家特例 |
|---|---|---|
| 期限 | 相続税の申告期限の翌日以後3年を経過する日 | 相続開始の日以後3年を経過する日の属する年の12月31日(令和9年12月31日が上限) |
| 設例(相続開始 令和7年5月12日) | 令和11年3月12日 | 令和9年12月31日 |
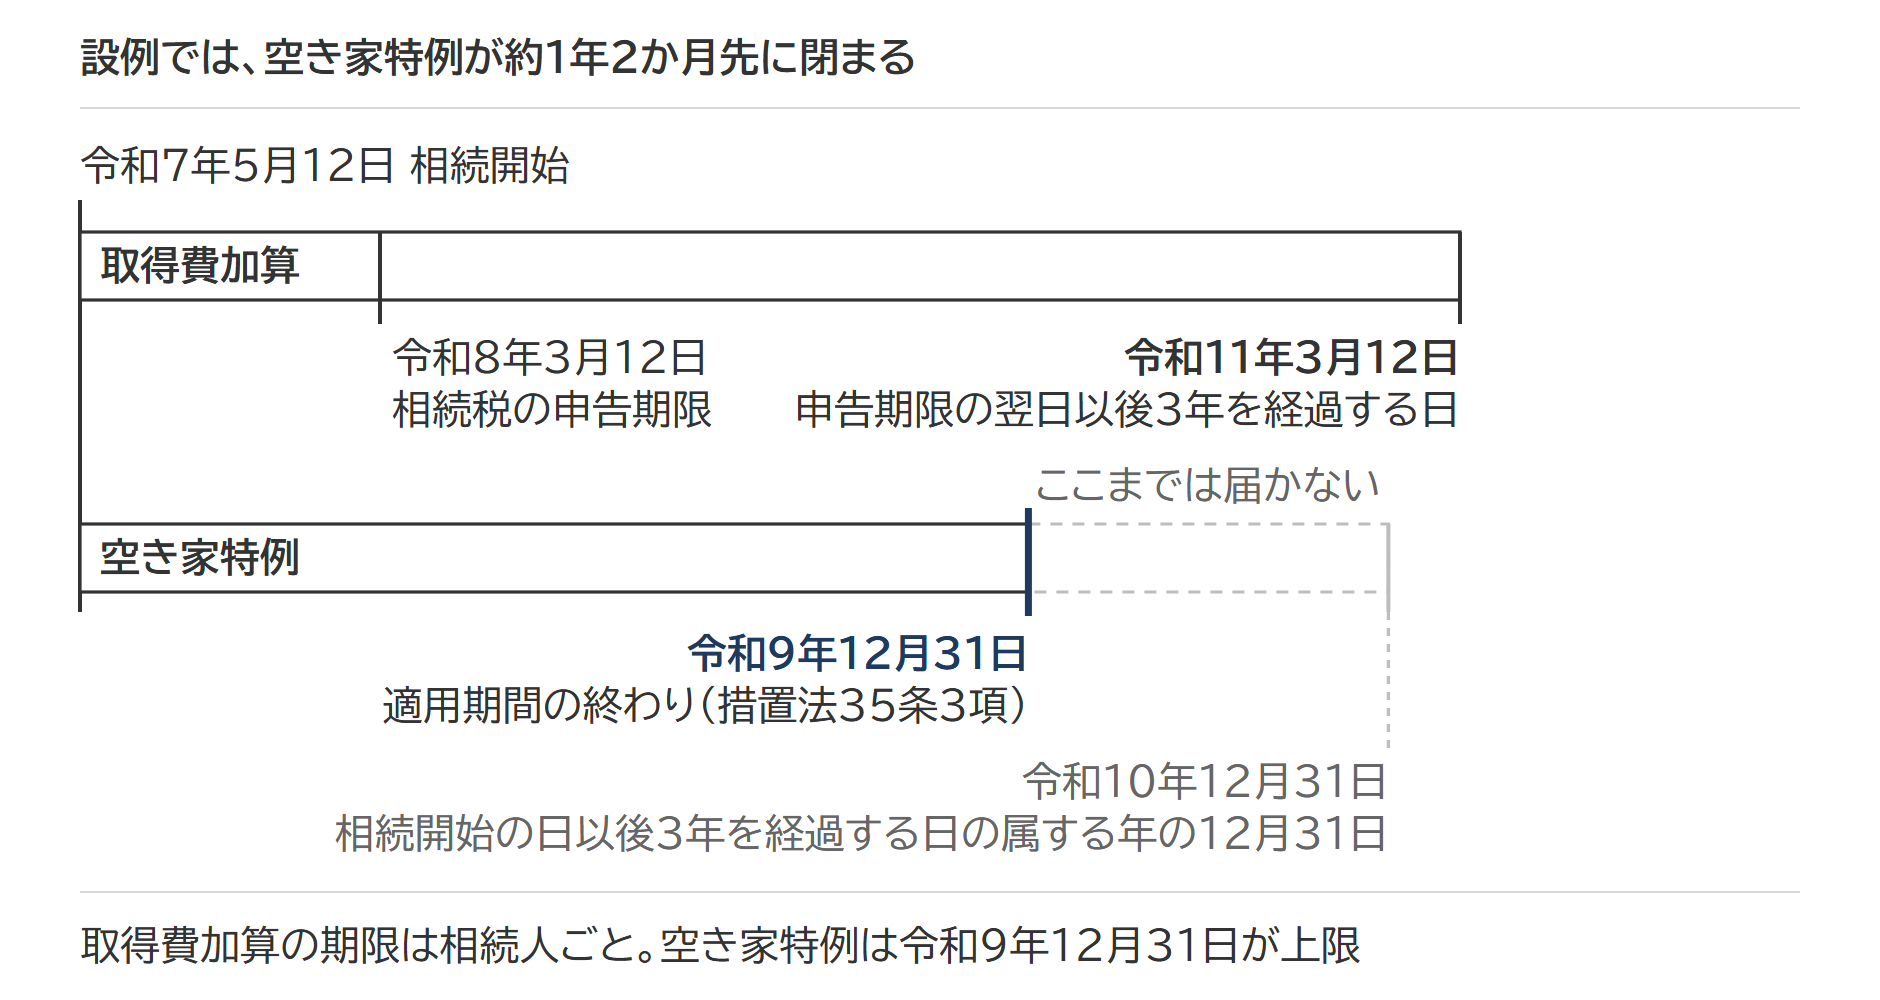
設例では空き家特例が約1年2か月先に閉まります。要件を満たす譲渡で譲渡益が3,000万円以下なら空き家特例だけで譲渡所得は0になり、譲渡益も納めた相続税も大きいときは取得費加算との比べ合わせになるので、売る見通しが立った時点で両方を試算します。
出典:タックスアンサー No.3306 被相続人の居住用財産(空き家)を売ったときの特例|国税庁
相続税が後から動いたとき=加算額は計算し直し、売却が先なら更正の請求は2か月
所得税を申告したあとで相続税が修正申告や更正で変わったときは、変わったあとの相続税額で加算額を計算し直します(施行令25条の16第2項)。裁決や判決で動いたときも同じです(措置法通達39-9)。ただし、売った年の12月31日と相続税の申告期限のうち遅い日を過ぎてからした相続税の申告(期限後申告)と、その申告期限後の決定に対する修正申告・更正は、再計算の対象になりません(通達39-8)。
出典:租税特別措置法施行令25条の16(e-Gov法令検索)/措置法通達39-8・39-9(相続税額に異動が生ずる更正であっても再計算をしない場合ほか)|国税庁
売ったあとに相続税が確定した場合は2か月以内に更正の請求
年内に売り、翌年3月に所得税を申告し、そのあとで相続税の期限内申告をする順番もあります。所得税の申告の時点で相続税額が確定していなくても、相続税の申告期限までに確定すれば特例の対象です(通達39-1)。この順番のときは、相続税の期限内申告書を出した日の翌日から2か月を経過する日までに所得税の更正の請求(納めすぎた税を返してもらう手続)をします(措置法39条4項1号)。通常の更正の請求は法定申告期限から5年ですが(国税通則法23条1項)、措置法39条4項1号の更正の請求は2か月しかありません。
日付の例
相続開始 令和7年9月1日(月)→ 相続税の申告期限 令和8年7月1日(水)
土地の譲渡 令和7年11月20日(木)→ 所得税の確定申告期限 令和8年3月16日(月)に取得費加算なしで申告
相続税の期限内申告書の提出 令和8年6月10日(水)→ 更正の請求の期限 令和8年8月10日(月)
出典:租税特別措置法39条4項(e-Gov法令検索)/措置法通達39-1(所得税の納税義務成立後に相続税額が確定する場合等)|国税庁/国税通則法23条(e-Gov法令検索)
手続は計算明細書の添付=申告書に書かないと適用されない
確定申告書(期限後申告書を含みます)に特例を受ける旨を書き、「相続財産の取得費に加算される相続税の計算明細書」と譲渡所得の内訳書(株式なら株式等に係る譲渡所得等の金額の計算明細書)を添付した場合に限って使えます(措置法39条2項・施行規則18条の18)。
計算明細書の1面は、売った財産の相続税評価額Ⓐ、債務控除前の課税価格Ⓑ(相続税の申告書第1表の①+②+⑤)、相続税額Ⓒ(第1表の⑲。贈与税額控除や相次相続控除があれば2欄・3欄で足し戻した額)、加算額Ⓓ=Ⓒ×Ⓐ÷Ⓑの順に並びます。上から埋めれば加算額が出ます。下の記載例には、設例のA土地の数値を書き込みました。
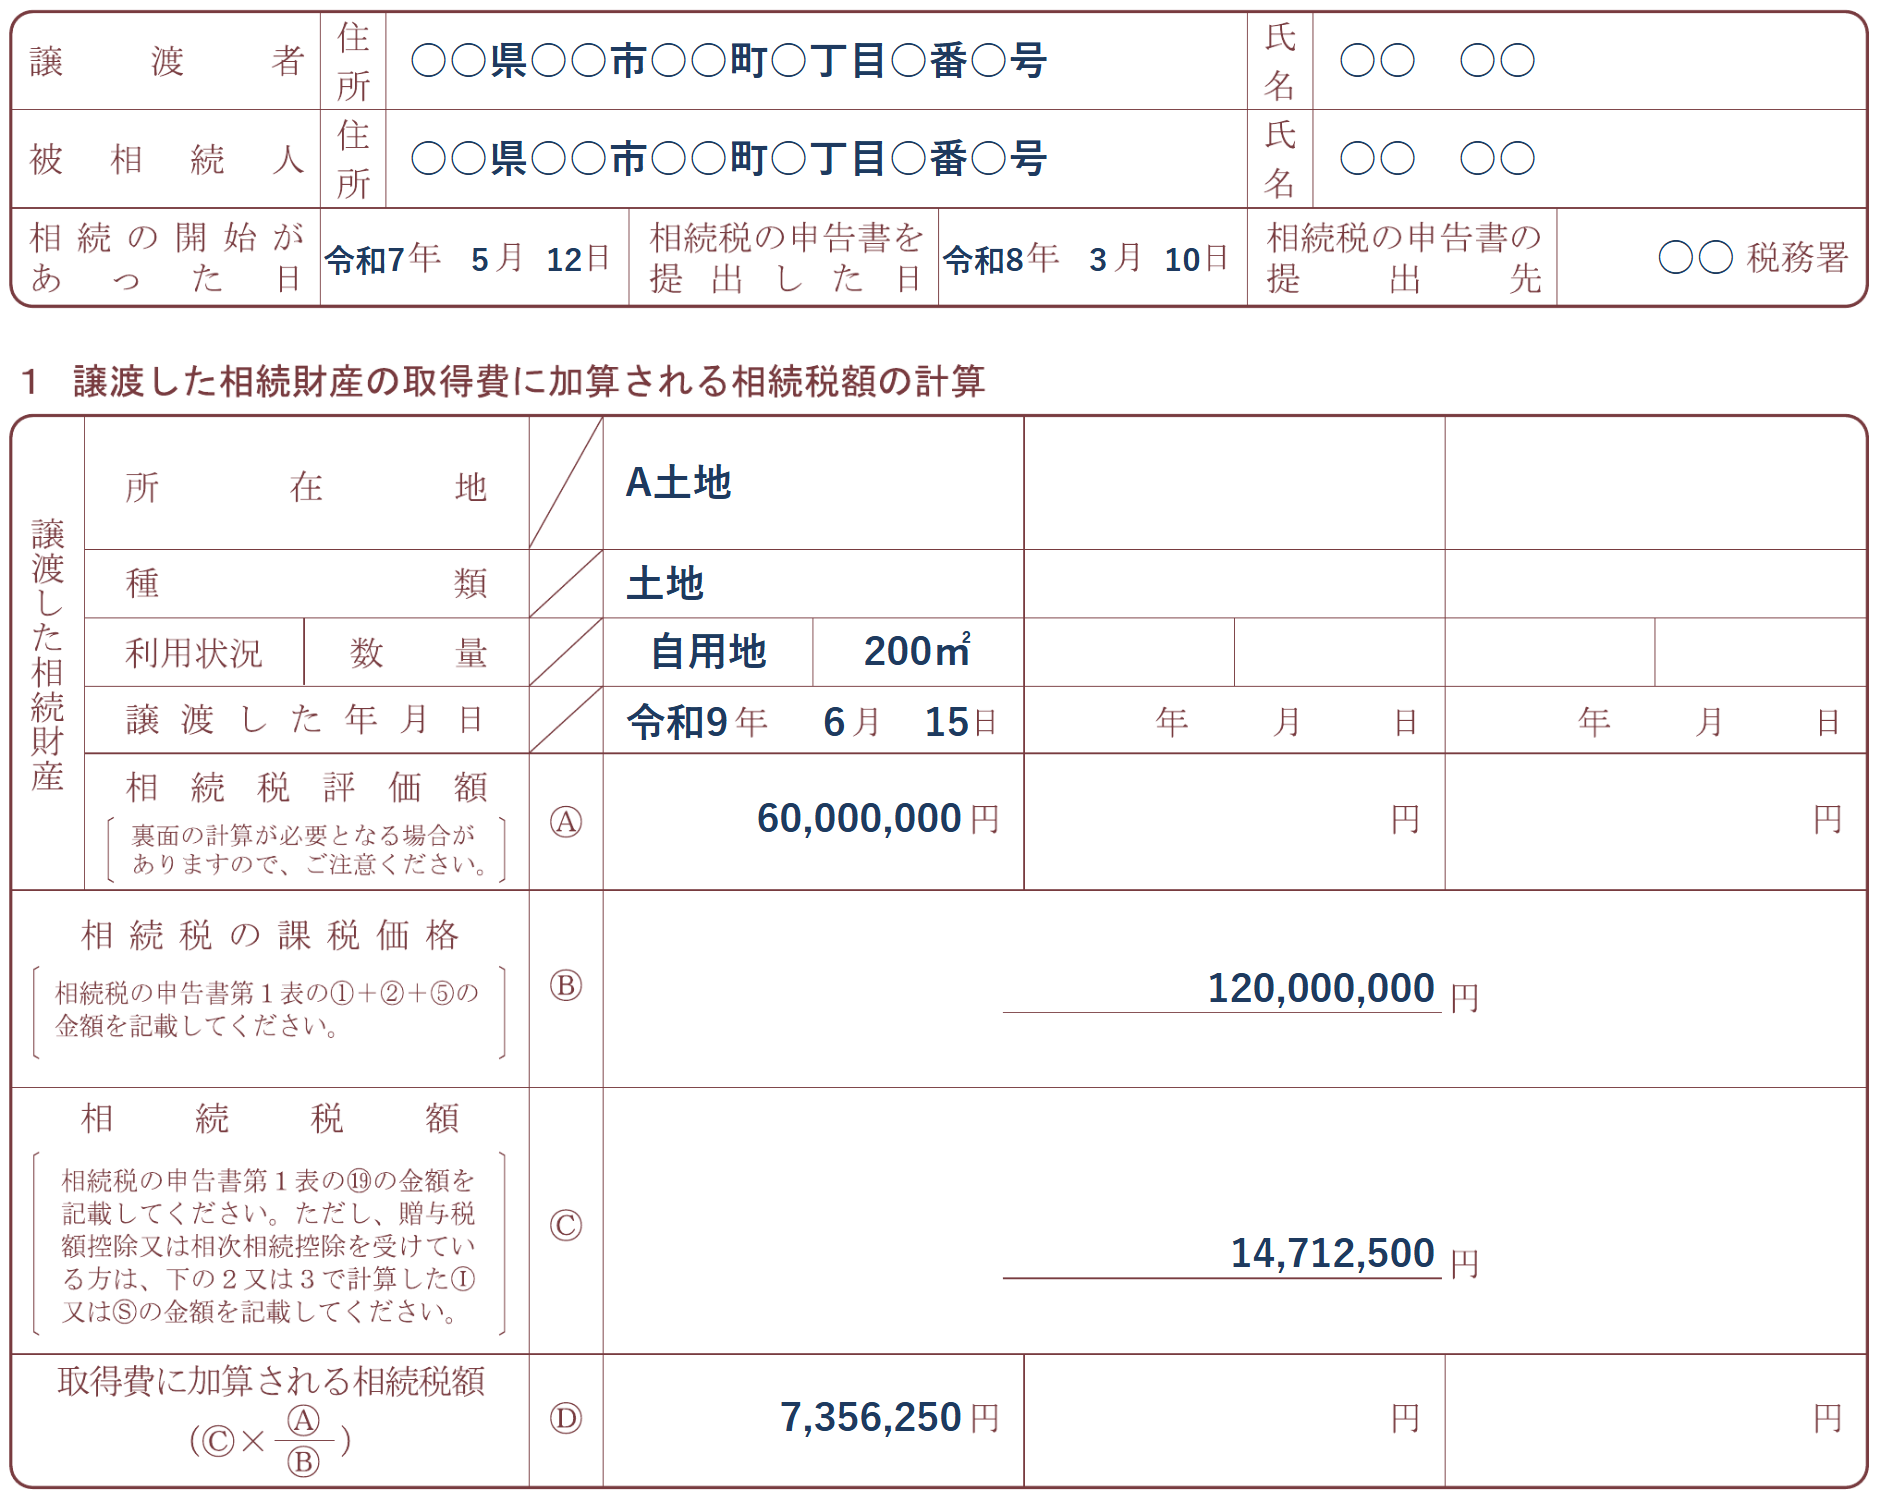
出典:相続財産の取得費に加算される相続税の計算明細書(令和5年1月1日以後相続開始用)|国税庁/租税特別措置法施行規則18条の18(e-Gov法令検索)
よくある質問
取得費加算の期限内に二次相続が起きたら、どちらの相続税で計算しますか。
一次相続の相続税を納めた人が期限内に亡くなり、その財産を相続した人(二次相続人)が一次相続の期限内に売ったときは、亡くなった人がその直前に加算できた金額を引き継いだものとして取得費加算を使えます(措置法通達39-11)。その財産は二次相続でも課税価格に入っているので、一次と二次のどちらの相続税額で計算するかは、売った資産ごとに二次相続人が選べます。
出典:措置法通達39-11(第二次相続人が第一次相続に係る相続財産を譲渡した場合の取得費加算額の計算)|国税庁
同じ年に相続した土地を2つ売りました。加算額はまとめて計算できますか。
できません。加算額は売った資産ごとに計算します(措置法39条8項)。設例のA土地とB土地を同じ年に売っても、B土地で使い切れなかった約97万円をA土地の取得費に回すことはできません(通達39-5)。譲渡益の出ない資産はいつ売っても加算額に影響しないので、期限を気にして売る順を決めるのは、譲渡益の出る資産だけで足ります。
出典:措置法通達39-5(相続財産を2以上譲渡した場合の取得費に加算する相続税額)|国税庁
相続税の申告をしていない、または申告で取得費加算を書き忘れた場合はどうなりますか。
基礎控除以下で相続税の申告をしていない人には相続税額がないので、取得費加算は使えません。小規模宅地等の特例で税額が0になった場合も同じです。相続税は納めたのに所得税の申告で特例を書き忘れたときは、やむを得ない事情があると税務署長が認めた場合に限り、計算明細書を出して適用を受けられる定めがあります(措置法39条3項)。忘れていただけで認められるとは限らないので、申告の時点で添えるのが前提です。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 相続した不動産を売ったときの税金|取得費は被相続人の購入額を引き継ぎ、分からなければ売った金額の5%
 代償分割とは|時価で決めた代償金を相続税の課税価格に直す調整式と、不動産で払うときの譲渡所得
 相続財産が自宅しかない場合|分け方で変わる相続税と、払えないときの延納・物納
ご相談のご案内
遺産の分け方は、相続税の申告と合わせて考えると整理しやすくなります誰が何を相続するかで、使える特例や納める税額が変わることがあります。当事務所は、分け方の検討を含めて相続税申告をお受けしています。