この記事の要点
- 税務署からの連絡は「調査」か「行政指導」かが先に明示され、行政指導に応じた自主的な修正申告に過少申告加算税は付かない。実地調査は年9,512件=申告の約6%で、82.3%で申告漏れなどが見つかる(令和6事務年度)
- 事前通知で伝えられるのは国税通則法74条の9第1項の7号と施行令30条の4の4項目。変更を求められるのは日時と場所だけで、「何日前」の定めは無く書面も交付されない。通知した目的・税目・期間・物件以外にも非違(申告の誤りや漏れ)が疑われれば質問検査は及ぶ(74条の9第4項)
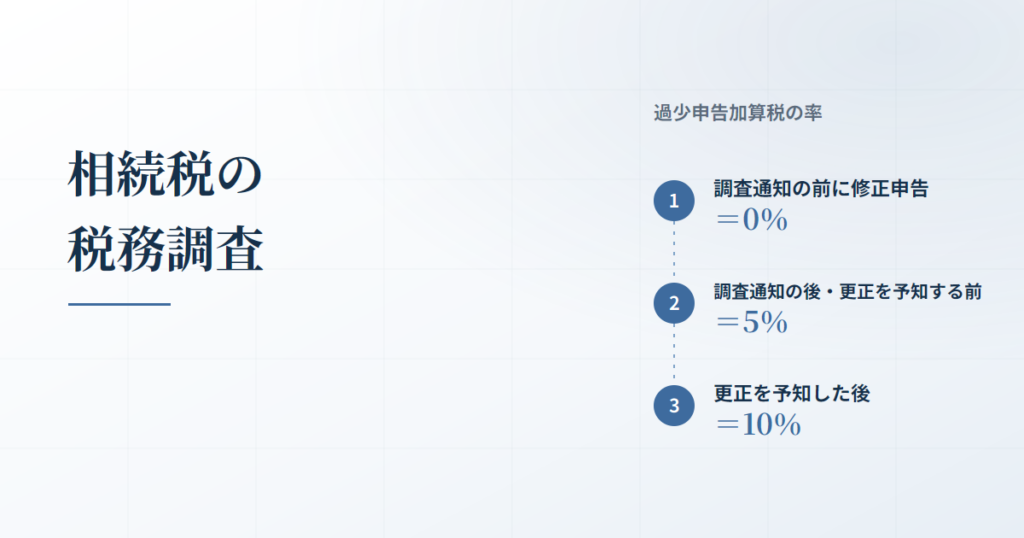
- 加算税の線は事前通知ではなく「調査通知」と「更正の予知」。過少申告加算税は調査通知の前に出した修正申告なら0%、調査通知のあとでも更正を予知する前なら5%、予知後は10%(65条1項・6項)
- 質問検査の相手と物件は74条の3第1項1号で決まり、納税義務者のほか調書の提出者・債権債務のある者・財産を譲り受けた者・保管した者にも及ぶ。通帳を何年分見るかを定めた条文はない
- 非違なしは書面で通知(74条の11第1項)、非違ありは内容の説明と修正申告の勧奨(修正申告をすると不服申立てはできないが更正の請求(税額を減らすよう求める手続)はできる=教示文の交付)、応じなければ更正。非違なしの書面のあとでも新たな情報があれば再調査はあり、調査結果の説明の瑕疵だけでは更正は取り消されない(公表裁決 平成27年5月26日)
相続税の税務調査は、税務署の職員が亡くなった方の財産と申告の中身を、相続人への質問と通帳や証書の検査で確かめる手続です。手続の順は国税通則法が条文で決めています。事前通知で知らされた範囲は調査の上限ではなく、過少申告加算税の率は「調査通知」と「更正の予知」の前か後かで0%・5%・10%に分かれます。
令和6事務年度(令和6年7月〜令和7年6月)の実地調査は9,512件で、そのうち82.3%で申告漏れなどの非違が見つかりました。
税務署からの連絡は「調査」か「行政指導」か|職員が先に明示し、行政指導に応じた修正申告なら過少申告加算税は付かない
税務署から電話や文書が届いたとき、まず分かれるのは、それが調査なのか行政指導なのかです。職員は手続に入る前に、調査と行政指導のどちらとして行うかを納税者に明示します(国税庁の事務運営指針 第2章1)。
行政指導は、申告書に計算誤りや記載漏れがありそうなときに、自発的な見直しと修正申告(足りない税額を自分で直す申告)の提出を要請する連絡です。この要請に応じて自主的に修正申告をしても過少申告加算税は課されません(国税庁「税務調査手続に関するFAQ」問2。延滞税は納める場合があり、当初が期限後申告なら無申告加算税が原則5%課されます)。申告書や「お尋ね」の提出を求める「相続税の申告等についての御案内」のような文書も、税額を認定する目的の行為に至らない行政指導の側です。
国税庁の統計は、職員が自宅などに来る実地調査と、文書や電話、来署依頼で申告漏れなどを是正する「簡易な接触」を分けて数えています。令和6事務年度の実地調査9,512件は申告のうち約6%、簡易な接触は2万1,969件でした。国税庁は、申告漏れの可能性が高い納税者等を判定する予測モデルを、保有する資料情報と組み合わせて課税事務に使っていると説明しています(国税庁レポート2026)。調査率と、指摘された財産の構成比は相続税の税務調査の実態に数字があります。
出典:調査手続の実施に当たっての基本的な考え方等について(事務運営指針)/令和6事務年度における相続税の調査等の状況(国税庁)
ご相談のご案内
申告と納税は、期限から逆算して準備を進めます相続税の申告と納税の期限は、相続の開始を知った日の翌日から10か月以内です。書類の収集から申告・納税まで、相続税申告としてお受けしています。
事前通知で伝えられる事項は法の7号と政令の4項目|変更を求められるのは日時と場所だけ
実地調査で質問検査等(職員の質問や書類の検査)を行うときは、あらかじめ納税者(税務代理人がいればその税理士も)に、その旨と次の事項を通知するものとされています(国税通則法74条の9第1項)。法の7号のうち最後の7号は「政令で定める事項」で、同施行令30条の4第1項が4項目を挙げます。
| 根拠 | 通知される事項 |
|---|---|
| 法1号 | 調査を開始する日時 |
| 法2号 | 調査を行う場所 |
| 法3号 | 調査の目的(申告書の記載内容の確認など) |
| 法4号 | 調査の対象となる税目 |
| 法5号 | 調査の対象となる期間 |
| 法6号 | 調査の対象となる帳簿書類その他の物件 |
| 法7号(政令1号) | 調査の相手方である納税義務者の氏名と住所(居所) |
| 法7号(政令2号) | 調査を行う職員の氏名と所属官署(複数なら代表する職員) |
| 法7号(政令3号) | 日時と場所の変更に関する事項 |
| 法7号(政令4号) | 通知した事項以外にも質問検査が及ぶことがある旨(74条の9第4項の趣旨) |
柱書(各号の前の本文)の「実地の調査で質問検査等を行う旨」を1つと数えて「11項目」と呼ぶこともありますが、中身はこの表のとおりです。変更を求められるのは1号の日時と2号の場所だけで、合理的な理由を付して求めれば税務署は協議するよう努めるものとされています(同条2項)。
「何日前までに」という決まりはありませんが、準備ができるよう相当の時間的余裕を置いて行うとされています。通知は原則として電話で、希望しても通知内容を書いた書面は交付されません(FAQ 問12・13)。税務代理権限証書(税理士に代理を任せた書面)に同意の記載があれば、通知は税理士にだけ行えば足ります(同条5項)。調査に支障を及ぼすおそれがあると認める場合は事前通知なしに調査が始まり、税目・期間や目的は職員が来てから説明されますが、通知しなかった理由は説明されません(同法74条の10・FAQ 問20・21)。
出典:国税通則法74条の9(e-Gov法令検索)/国税通則法施行令30条の4(e-Gov法令検索)
事前通知は調査の範囲を縛らない|目的・税目・期間・物件以外でも非違が疑われれば質問検査は及ぶ
その調査で、通知した目的・税目・期間・物件以外の事項について非違(申告の誤りや漏れ)が疑われることになった場合、その事項に関し質問検査等を行うことは妨げられません(国税通則法74条の9第4項)。その事項の質問検査等には、事前通知の規定は適用されません(4項後段)。
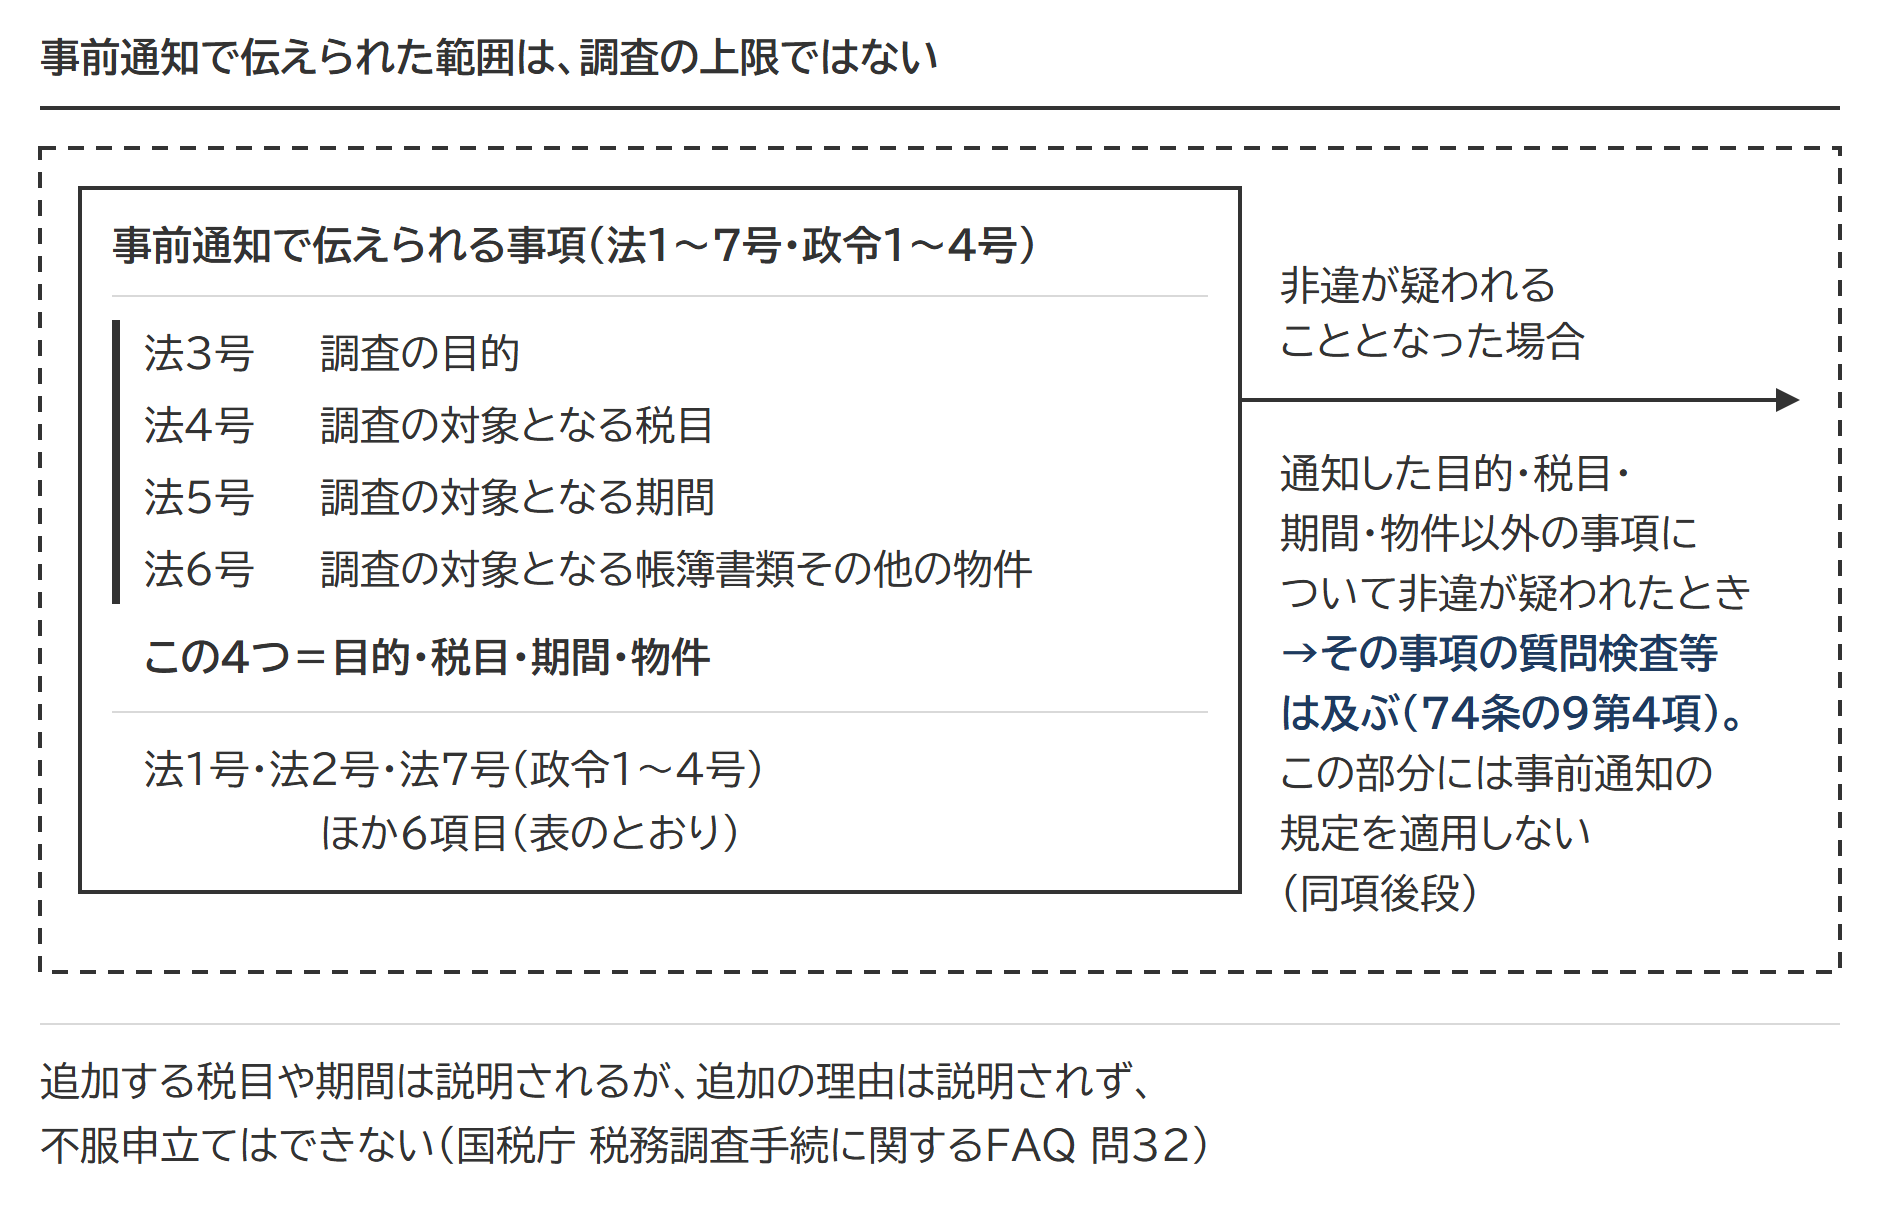
対象を広げるときは追加する税目や期間を説明して理解と協力を得たうえで行いますが、追加する理由は説明されず、広げること自体に不服申立て(処分の見直しを求める手続)はできません(FAQ 問32)。通知した期間の調査に必要なら、その前後の期間の帳簿書類も、74条の9第4項によらずに対象です(手続通達5-5)。
加算税の線は事前通知ではなく「調査通知」と「更正の予知」|過少申告加算税は0%・5%・10%の3段
申告した税額が足りなかったときの過少申告加算税は、修正申告をいつ出したかで率が変わります。調査通知の前に出した修正申告には、過少申告加算税は課されません(国税通則法65条6項)。税務署が申告の税額を直す処分が更正で、「調査があったことにより更正があるべきことを予知して」出した修正申告かどうかが、次の線になります。
調査通知とは、調査の対象となる税目と期間(74条の9第1項4号・5号)と、実地の調査で質問検査等を行わせる旨(同施行令27条4項)の3つを伝える通知で、事前通知とは別の語です。運用では、事前通知の前に都合を聞く際に、調査通知を併せて行うとされています(事務運営指針 第2章2(1))。
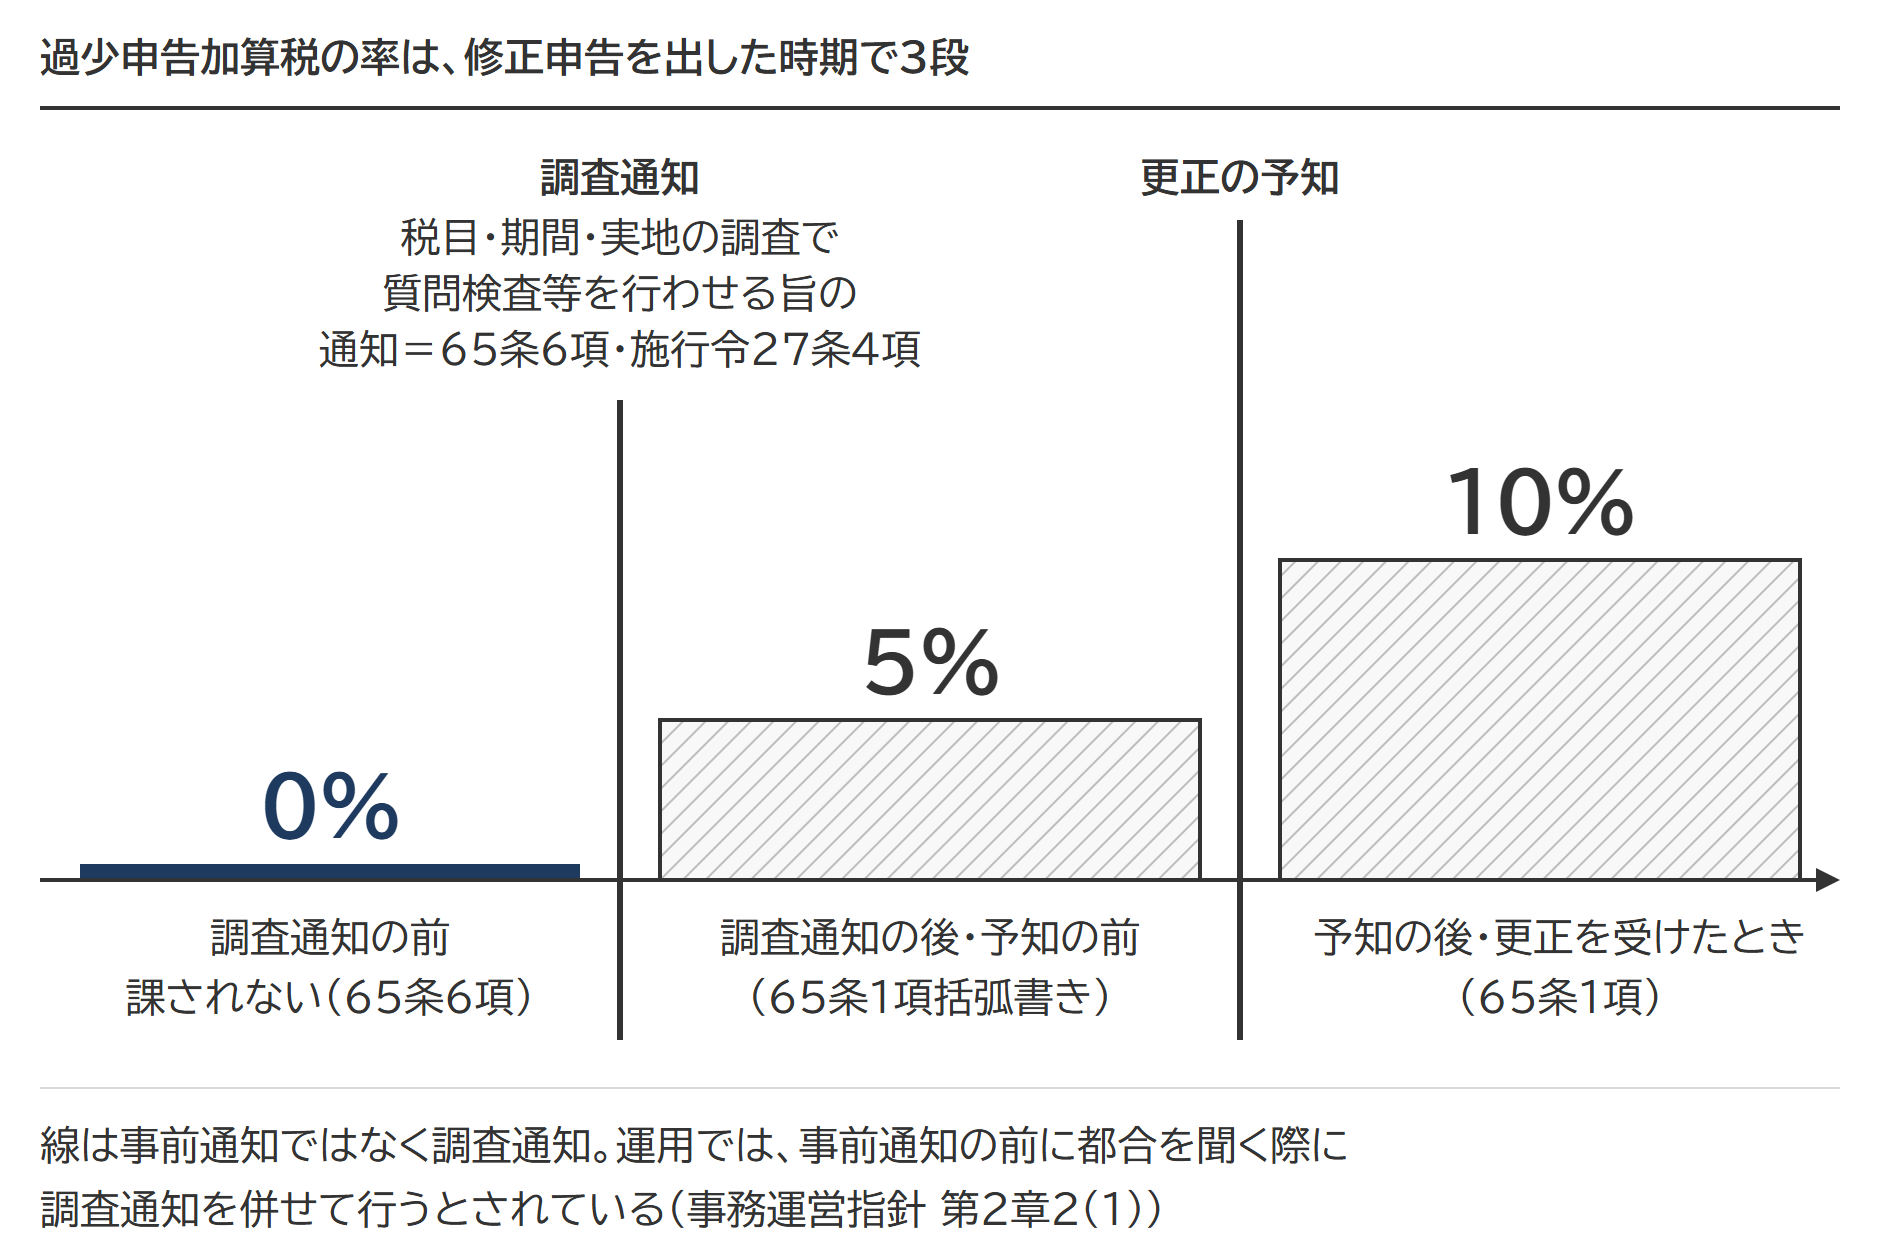
| 修正申告を出した時期 | 率 | 根拠 |
|---|---|---|
| 調査通知の前 | 0% (課されない) |
65条6項 |
| 調査通知の後で、調査により更正があるべきことを予知する前 | 5% (期限内申告税額と50万円の いずれか多い額を超える部分は10%) |
65条1項括弧書き・2項 |
| 更正を予知した後の修正申告、または更正を受けたとき | 10% (同じく超える部分は15%) |
65条1項・2項 |
調査通知を受けただけでは、予知した修正申告にはなりません。申告していなかった相続の無申告加算税も調査通知と予知の前後で率が変わり、段の全体は無申告加算税は申告書を出した時期で4段階にあります(同法66条)。財産を隠したり装ったりしていた部分には、過少申告加算税・無申告加算税に代えて35%・40%の重加算税が課され(同法68条)、本税の納付が遅れた日数には延滞税がかかります。
出典:国税通則法65条(e-Gov法令検索)/国税通則法施行令27条(e-Gov法令検索)
調査で見られる相手と物件は条文で決まっている|質問検査の相手は相続人に限らない
相続税の調査で職員が質問し、財産や帳簿書類その他の物件を検査し、提示・提出を求められる相手は、国税通則法74条の3第1項1号がイからトまでで定めています。
- 相続税・贈与税の納税義務がある者と、納税義務があると認められる者(イ)
- 相続税法59条の調書(保険金や退職手当金の支払調書など)を提出した者、提出義務があると認められる者(ロ)
- イの者に債権・債務を有していた者(ハ)
- イの者が株主・出資者であった法人(ニ)
- イの者に財産を譲渡した者(ホ)、イの者から財産を譲り受けた者(ヘ)
- イの者の財産を保管した者(ト)
金融機関はハ、家族名義の口座の名義人はヘやトに入ります。相続人の手元にない通帳も、金融機関への質問検査で税務署の側から把握できる仕組みです。提出した物件を職員が留め置くこともあり、その場合は預り証が交付されます(国税通則法74条の7・同法施行令30条の3第1項)。
調査の前から届いている情報もあります。死亡届の情報と、亡くなった方の土地・家屋の固定資産課税台帳の登録事項は翌月末日までに国税庁長官や税務署長へ通知され、保険金・退職手当金の支払調書も保険会社等から提出されます(相続税法58条・59条)。
通帳を何年分見るかを定めた条文はなく、決まっているのは相手と物件の範囲です。家族名義の預金のどこを見られるかは名義預金の判定に、通帳の出金から現金の動きを追う見方はタンス預金の税務調査に、相続財産に足し戻す贈与の年数は生前贈与加算の期間にあります。
出典:国税通則法74条の3(e-Gov法令検索)/相続税法58条(e-Gov法令検索)
調査の終わり方|非違なしは書面で通知、非違ありは説明と修正申告の勧奨、終わったあとも再調査はある
実地調査の終わり方は、国税通則法74条の11が定めています。直すところがなければ「更正決定等をすべきと認められない旨」が書面で通知され、直すところがあれば調査結果の内容が説明されて、修正申告を出すよう勧められます(修正申告の勧奨)。
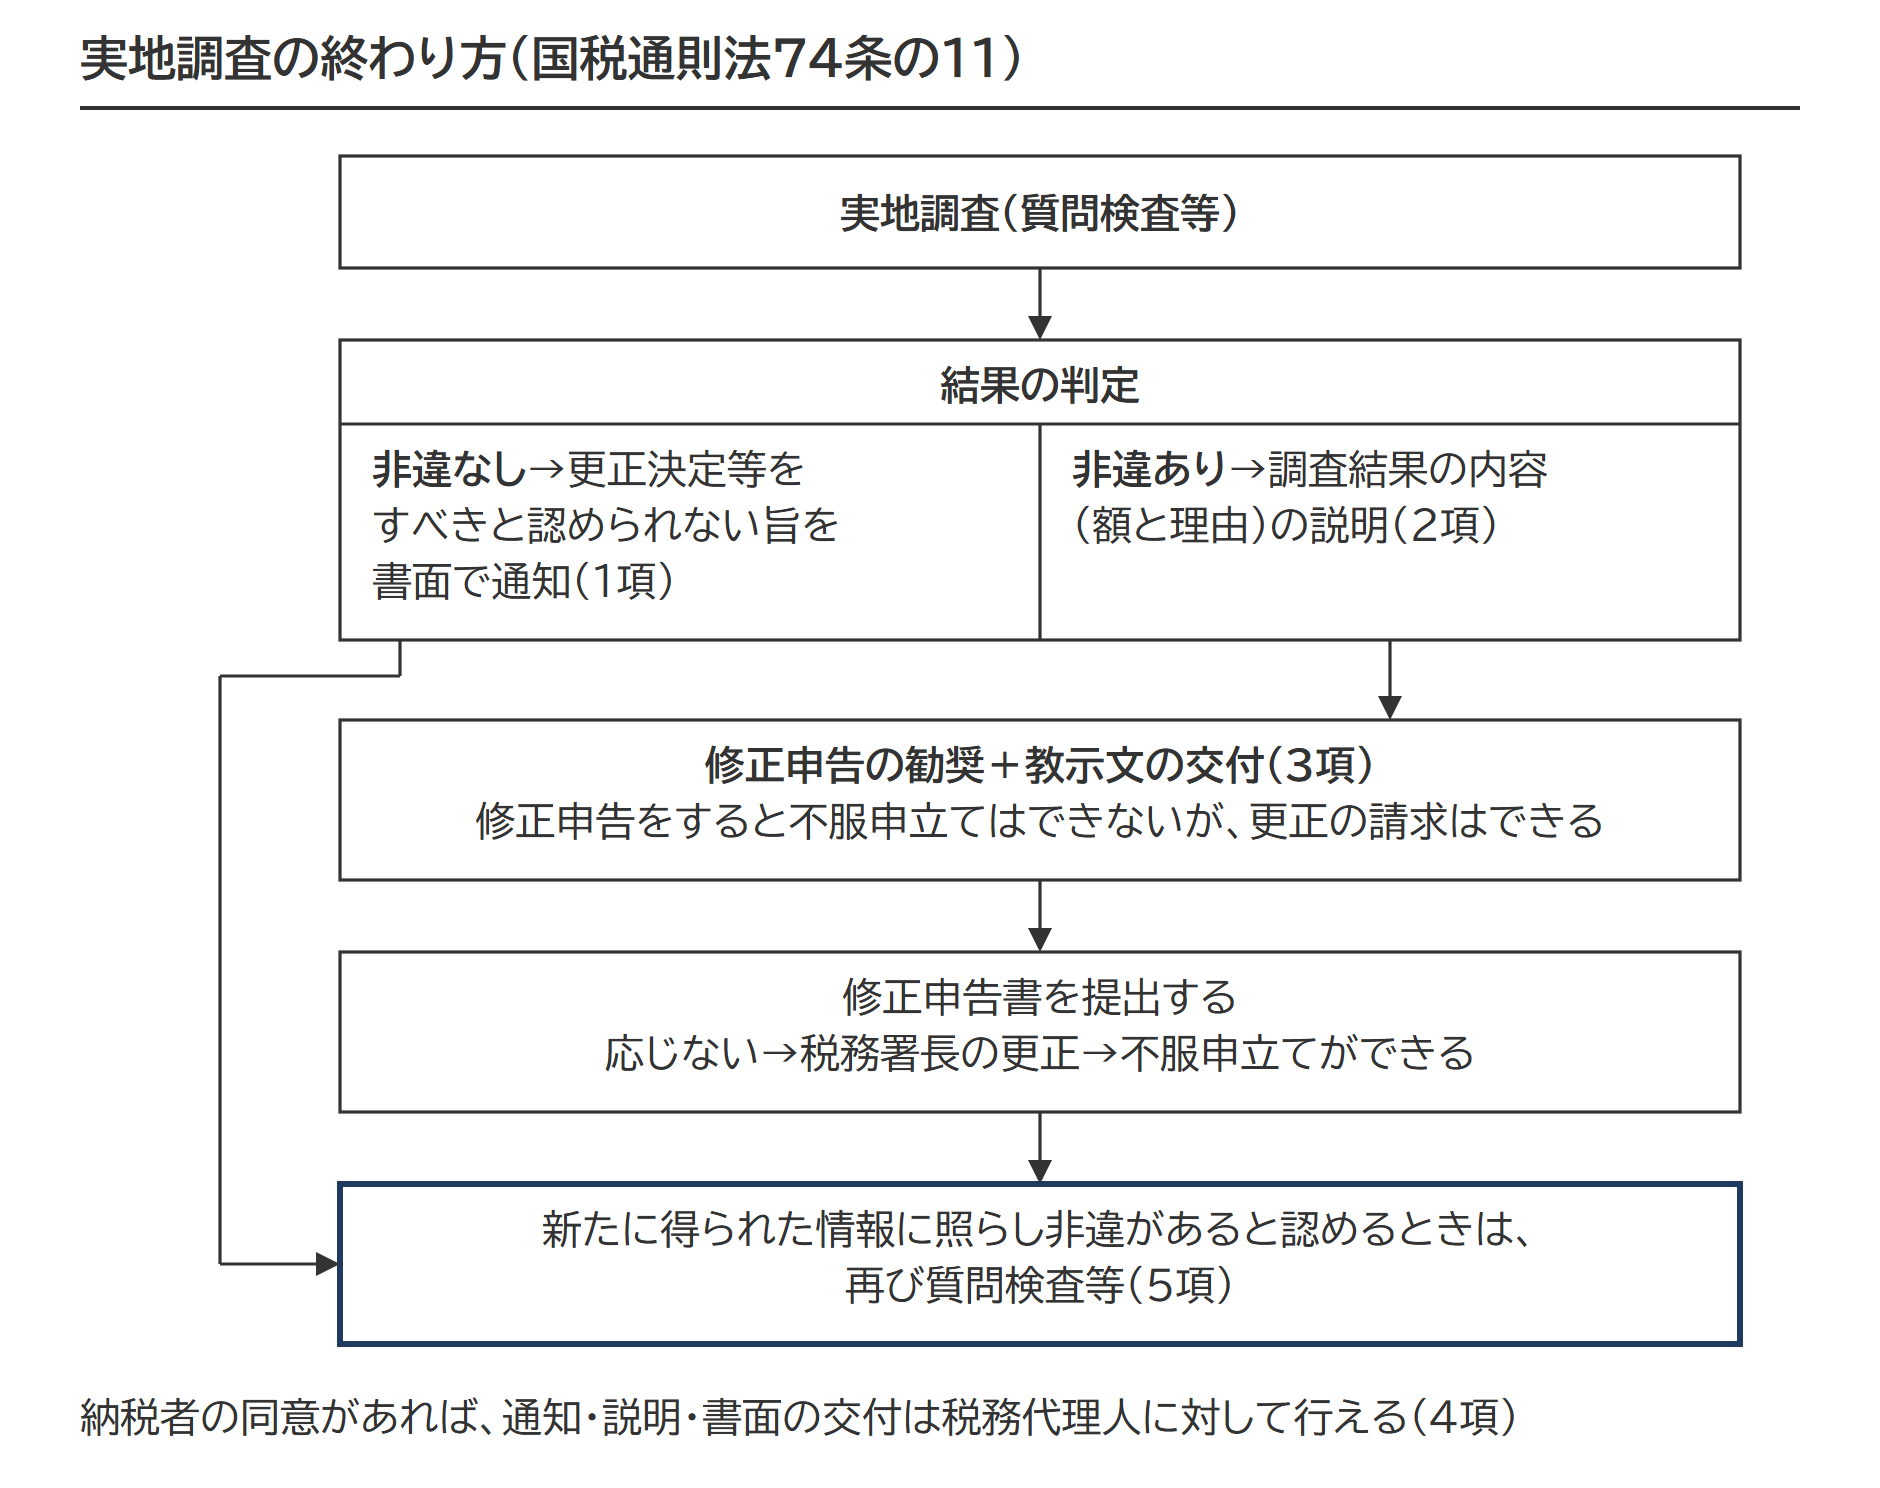
書面での通知を受けるのは、その調査で質問検査等の相手になった納税者です(同条1項)。文書や電話だけの調査では書面は出ず、終わった旨が口頭で連絡されます(事務運営指針 第2章4(1)注)。非違があるときは、職員が更正決定等(税額を直す処分など)をすべきと認めた額とその理由を原則として口頭で説明します(同条2項・FAQ 問24)。
説明の際に職員は修正申告(申告していなければ期限後申告)を勧奨できます。このとき「申告書を提出した場合には不服申立てをすることはできないが更正の請求をすることはできる旨」を説明し、その旨を記載した書面(教示文)を交付しなければなりません(同条3項・事務運営指針 第2章4(3))。勧奨に応じるかは納税者の任意で、応じなければ税務署長の更正を受け、その処分に不服申立てをする道が残ります(FAQ 問25)。
書面の通知を受けたあと、修正申告を出したあと、更正を受けたあとでも、職員は「新たに得られた情報に照らし非違があると認めるとき」は、あらためて質問検査等を行うことができます(同条5項)。国税庁が挙げる例は、取引先の調査で、当初の調査で把握されていなかった非違が明らかになった場合です。再調査の理由は説明されません(FAQ 問28・29)。更正や決定ができる期間は法定申告期限から5年、偽りその他不正の行為で税を免れていた場合は7年で(同法70条1項・5項)、数え方は相続税の除斥期間にあります。
調査結果の説明に瑕疵があっても、それだけでは更正は取り消されない=公表裁決 平成27年5月26日
相続人3名のうち2名が、相続した土地の評価と共済契約に関する権利の申告漏れを理由に増額の更正を受け、3名で「事前通知を受けていない」「調査結果の説明を受けていない」という手続の違法を理由に取消しを求めた事案です。相続人側は通知の日は通院や外出で電話を受けていないと主張しましたが、国税不服審判所は、調査経過記録と具体的な経緯を含む職員の答述から、事前通知は電話で適法に行われたと認定しました。実地調査の相手になっていない別の相続人に通知がなかった点も違法ではなく、調査結果の説明は証拠を集める手続に影響しないため、仮に瑕疵があっても課税処分の取消事由にはならないとして、2名の請求を棄却しています。審判所の判断では、手続の違法で更正が取り消されるのは、調査を全く欠く場合と、証拠を集める手続に調査を欠くに等しい重大な違法がある場合に限られます。
出典:国税通則法74条の11(e-Gov法令検索)/平成27年5月26日裁決(国税不服審判所 公表裁決事例)
無申告の相続は1件あたりの申告漏れが全体の3.7倍(令和6事務年度)
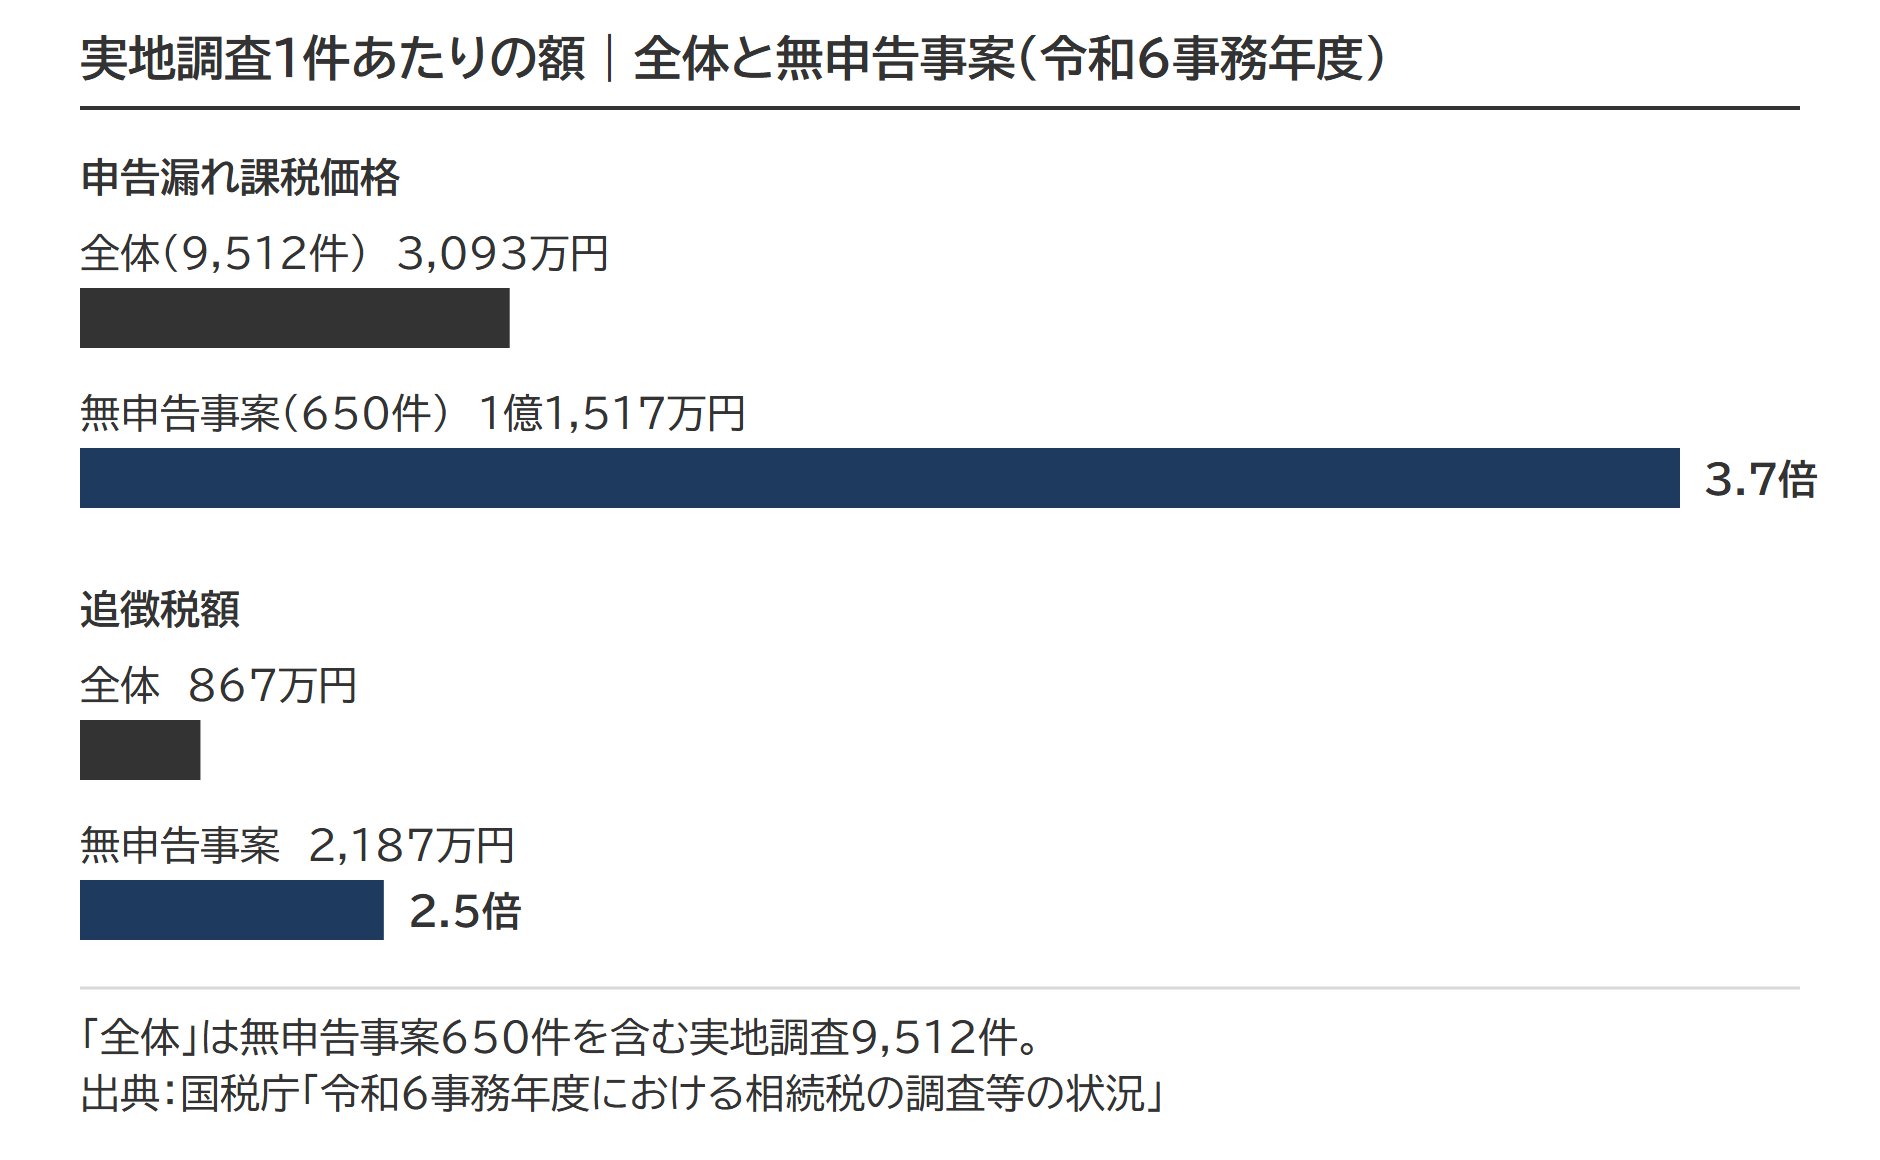
申告そのものをしていない相続への実地調査は、統計で別に集計されています。令和6事務年度は650件で非違割合86.5%、1件あたりの申告漏れ課税価格は1億1,517万円、追徴税額は2,187万円でした。全体と比べると、申告漏れ課税価格で3.7倍、追徴税額で2.5倍です。
贈与税の調査も別建てで行われていて、把握の経路は贈与税の無申告にあります。海外資産に関する事案は1,359件と前事務年度から43.5%増えました。
よくある質問
税務調査を断ることはできますか
できません。国税通則法74条の3第1項は、職員が相続税の調査について必要があるときに質問し、財産や帳簿書類その他の物件を検査し、提示・提出を求めることができると定めています。質問に答えない・偽りの答弁をする・検査を拒む・正当な理由なく提示や提出に応じない場合の罰則は、1年以下の拘禁刑または50万円以下の罰金です(同法128条2号・3号)。
相続人全員が立ち会う必要がありますか
全員がそろわなければならない定めはありません。事前通知も質問検査も、実地調査の相手になる納税者ごとに行われ、相手にならない相続人への事前通知を欠いても違法ではないとした公表裁決があります(平成27年5月26日裁決)。税務代理人以外の第三者の立会いは、調査担当者の守秘義務に触れるおそれがある場合には断られます(FAQ 問33)。
税理士に依頼していなくても調査は来ますか
来ます。調査の相手は納税義務がある者です。ただ、税理士が計算・整理した事項などを書いた書面(税理士法33条の2)が申告書に添付され、税務代理権限証書を出している税理士がいれば、税務署は納税者への通知の前に、その税理士に意見を述べる機会を与えなければなりません(同法35条1項)。
出典:国税通則法128条(e-Gov法令検索)/税理士法35条(e-Gov法令検索)
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 相続税申告の必要書類一覧|全員に要る書類と、財産・特例で増える書類の境目
 重加算税とは|申告漏れの全額ではなく隠蔽・仮装した部分に35%・40%がかかり、単なる申告漏れとの線引きは意図を外からうかがえる行動の有無で決まる
 相続税の時効|課税できる期間は申告期限の翌日から5年の除斥期間で、5年で閉じるとは限らず、名義預金は贈与が成立したかで数え方が変わる
ご相談のご案内
申告と納税は、期限から逆算して準備を進めます相続税の申告と納税の期限は、相続の開始を知った日の翌日から10か月以内です。書類の収集から申告・納税まで、相続税申告としてお受けしています。