この記事の要点
- 小規模宅地等の特例とは、亡くなった人の自宅・事業・貸付けに使われていた土地の評価額を、相続税の計算で最大80%減額する制度
- 4つの区分=特定居住用宅地等は330㎡まで80%、特定事業用宅地等と特定同族会社事業用宅地等は合わせて400㎡まで80%、貸付事業用宅地等は200㎡まで50%
- 要件は、使われ方・取得する人・申告期限までの継続・限度面積・分割と申告の5つ。同じ土地でも取得する人で結論が変わる
- 限度面積は、居住用と事業用だけなら合わせて730㎡まで。貸付事業用宅地等を選ぶと、全体を200㎡の枠に換算する調整計算になる
- 申告期限までに分割し、税額が0円になるときも申告が要る
小規模宅地等の特例は、亡くなった人の自宅や事業、貸付けに使われていた土地の評価額を、相続税の計算で最大で80%引き下げられる制度です。使えるのは、①亡くなった人(または生活費を共にしていた家族)が直前に住まい・事業・貸付けに使っていた土地を、②配偶者や同居の子など要件に合う親族が相続や遺言で取得し、③申告期限(亡くなったことを知った日の翌日から10か月)まで持ち続け・使い続け、④申告したときです。自宅の敷地を配偶者が取得したときは、③は要りません。
小規模宅地等の特例とは|土地の評価額を最大80%減額する制度
小規模宅地等の特例とは、相続開始の直前に事業用か居住用に使われていた宅地等を相続か遺贈で取得したとき、一定の面積まで相続税の課税価格(税額の計算のもとになる財産の額)を減額する制度です。使っていたのが、被相続人(亡くなった人)か、被相続人と生計を一にしていた親族(この2者を合わせて「被相続人等」といいます)であることが条件になります。正式な名前は「小規模宅地等についての相続税の課税価格の計算の特例」(一般に「小規模宅地の特例」とも呼ばれます)で、租税特別措置法第69条の4が定める制度です。
出典:租税特別措置法第69条の4第1項(e-Gov法令検索)/国税庁タックスアンサー No.4124 小規模宅地等の特例
たとえば、被相続人が住んでいた自宅の敷地が200㎡、相続税評価額が1億円だったとします。特定居住用宅地等に当たれば、課税価格に入るのは1億円の20%の2,000万円です。8,000万円が課税対象から外れる計算になります。
減額は「評価額 × 特例を使う面積 ÷ 土地の面積 × 減額割合」で計算します。
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。
4つの区分と限度面積・減額割合の早見表
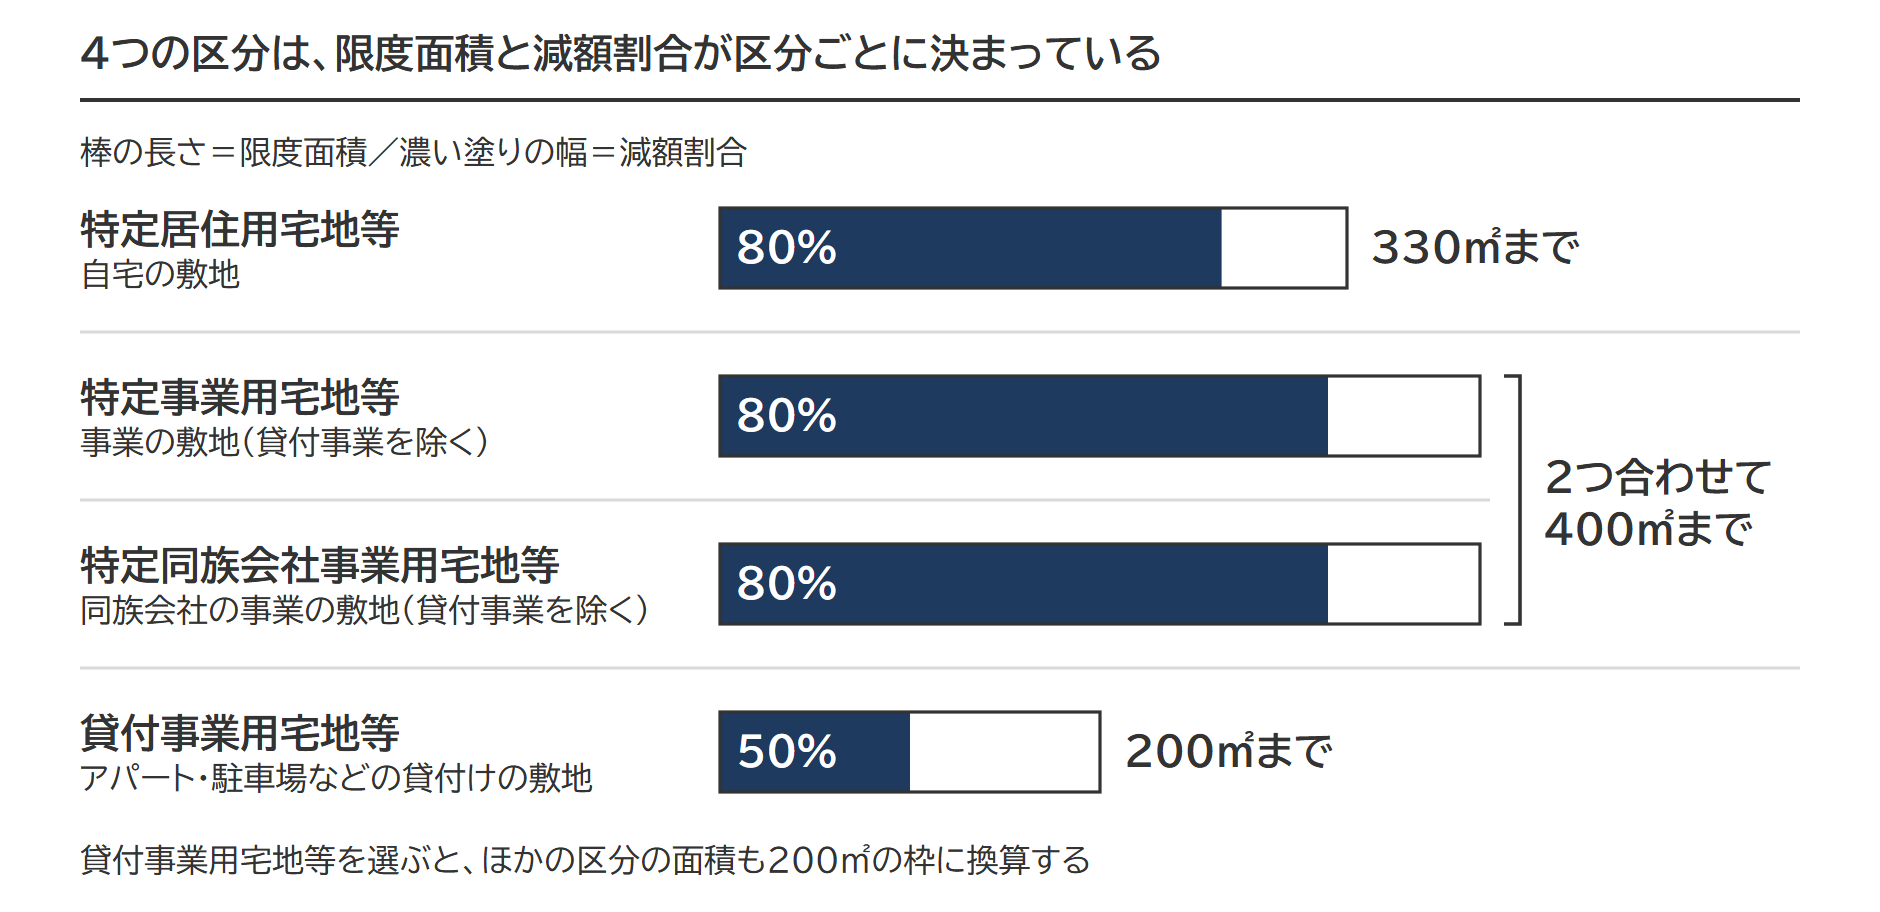
小規模宅地等の特例の対象は、相続開始の直前の使われ方で4つの区分に分かれ、区分ごとに限度面積と減額割合が決まっています。
| 区分 | 対象の土地 | 限度面積 | 減額割合 |
|---|---|---|---|
| 特定居住用宅地等 | 被相続人等が住んでいた自宅の敷地 | 330㎡ | 80% |
| 特定事業用宅地等 | 被相続人等の事業(貸付事業を除く)に使われていた敷地 | 400㎡ | 80% |
| 特定同族会社事業用宅地等 | 被相続人と親族などが株式・出資の50%超を持つ会社の事業(貸付事業を除く)に使われていた敷地 | 400㎡ | 80% |
| 貸付事業用宅地等 | 被相続人等の不動産貸付業・駐車場業・自転車駐車場業などに使われていた敷地 | 200㎡ | 50% |
特定事業用宅地等と特定同族会社事業用宅地等の400㎡は、2つを合わせた面積です。
大きな分かれ目は「事業のうち、不動産の貸付け(駐車場業なども含みます)だけは別扱い」という点です。アパート経営や駐車場業の敷地は、200㎡・50%の貸付事業用宅地等になります。
小規模宅地等の特例の要件|5つの項目と4区分に共通する要件
要件は、使われ方・取得する人・申告期限までの継続・限度面積・分割と申告の5つです。確かめる順は大きな条件から順に落としていく並びです。
| No | 項目 | 確かめること | 満たさない例 |
|---|---|---|---|
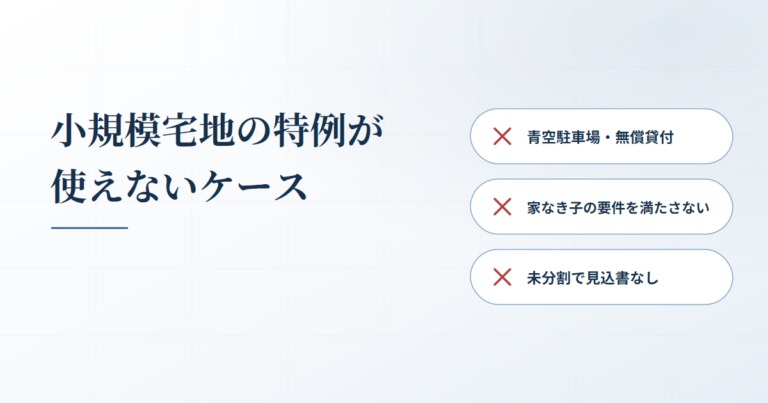
| 1 | 使われ方 | 相続開始の直前に、被相続人等の事業用か居住用に使われ、建物か構築物の敷地だったか。4つの区分のどれに当たるか | 設備のない青空駐車場。生計を別にする子が無償で借りて住んでいた土地 |
| 2 | 取得する人 | 被相続人の親族が、相続か遺贈で取得したか。区分ごとの取得する人の要件に合うか | 贈与で取得した土地。親族でない人への遺贈 |
| 3 | 申告期限までの継続 | 申告期限まで持ち続け、事業や居住を続けたか | 申告期限の前に売った、事業をやめた(配偶者が取得した自宅の敷地を除く) |
| 4 | 限度面積 | 選んだ宅地等の面積の合計が、限度面積に収まっているか | 限度を超えて選んだ(選んだ全部に特例を使えない) |
| 5 | 分割と申告 | 申告期限までに誰が取得するかが決まり、相続税の申告書に特例を使う旨を書いて、明細書と書類を付けたか | 未分割のまま申告期限を迎えた。税額が0円になるので申告しなかった |
1から3は、ひとつでも満たさなければ、その土地に特例を使えません。4と5には、申告期限の後に整える道があります。分岐を1つずつ追う手順は、小規模宅地等の特例のチェックシート・フローチャート|5つのステップで判定する手順と国税庁のチェックシートの見方にまとめました。
取得するのは被相続人の親族|贈与で取得した土地は対象外
小規模宅地等の特例を使えるのは、相続か遺贈で宅地等を取得した被相続人の親族です。親族とは、六親等内の血族、配偶者、三親等内の姻族をいい、相続人でなくても、遺言で取得した親族は対象に入ります。
贈与で取得した宅地等には使えません。相続時精算課税の贈与(相続のときに相続税で精算する贈与)や、相続開始前の贈与として相続税の課税価格に加算される土地も、特例の対象から外れます。
出典:民法725条(e-Gov法令検索)/措置法通達69の4-1
生計を一にする親族とは|日常の生活費を共にしていた親族
生計を一にする親族とは、同居か別居かを問わず、日常の生活の資を共にしていた親族です。租税特別措置法に定義はなく、所得税基本通達2-47の考え方によるのが実務の扱いです。
同じ家に住む親族は、明らかに独立した生活をしている場合を除いて当たり、別居でも、勤務・修学・療養の都合で離れ、生活費などの送金が常に行われていれば当たります。
出典:所得税基本通達2-47
建物・構築物の敷地であること|更地と青空駐車場は対象外(建築中の特例的な扱いは別)
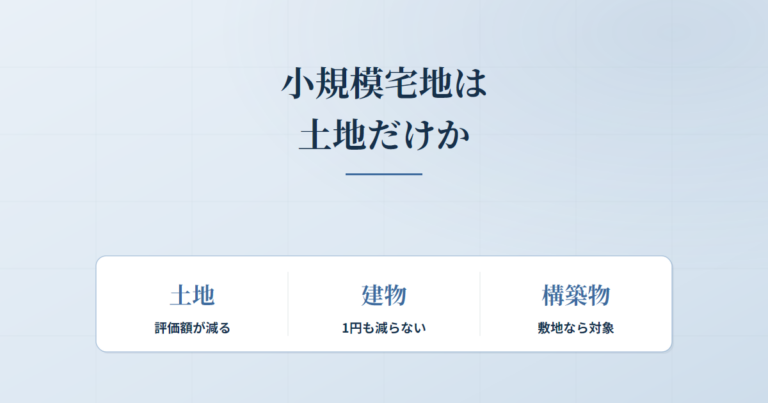
対象になる宅地等は、建物か構築物の敷地に使われている土地と、借地権などの土地の上に存する権利です。更地や、舗装も設備もない青空駐車場には使えません(建物の建築中に相続が開始した場合の扱いは別にあります)。温室など耕作用の建物・構築物の敷地と、販売用の土地のような棚卸資産も除かれます。駐車場の事例ごとの判定は駐車場の9つの事例の記事にあります。
出典:措置法施行規則23条の2第1項(e-Gov法令検索)/措置法施行令40条の2第4項(e-Gov法令検索)
申告期限までの継続要件|持ち続け、使い続ける
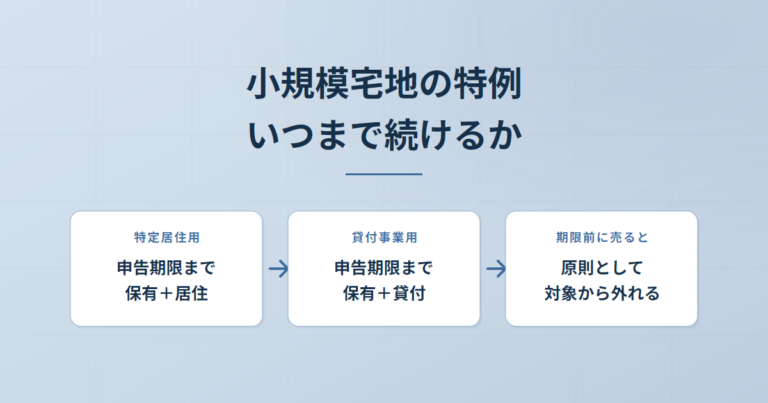
取得した親族は、原則として相続税の申告期限まで、その宅地等を持ち続け、被相続人等の事業や居住を続けます。申告期限は、相続の開始があったことを知った日の翌日から10か月以内です。
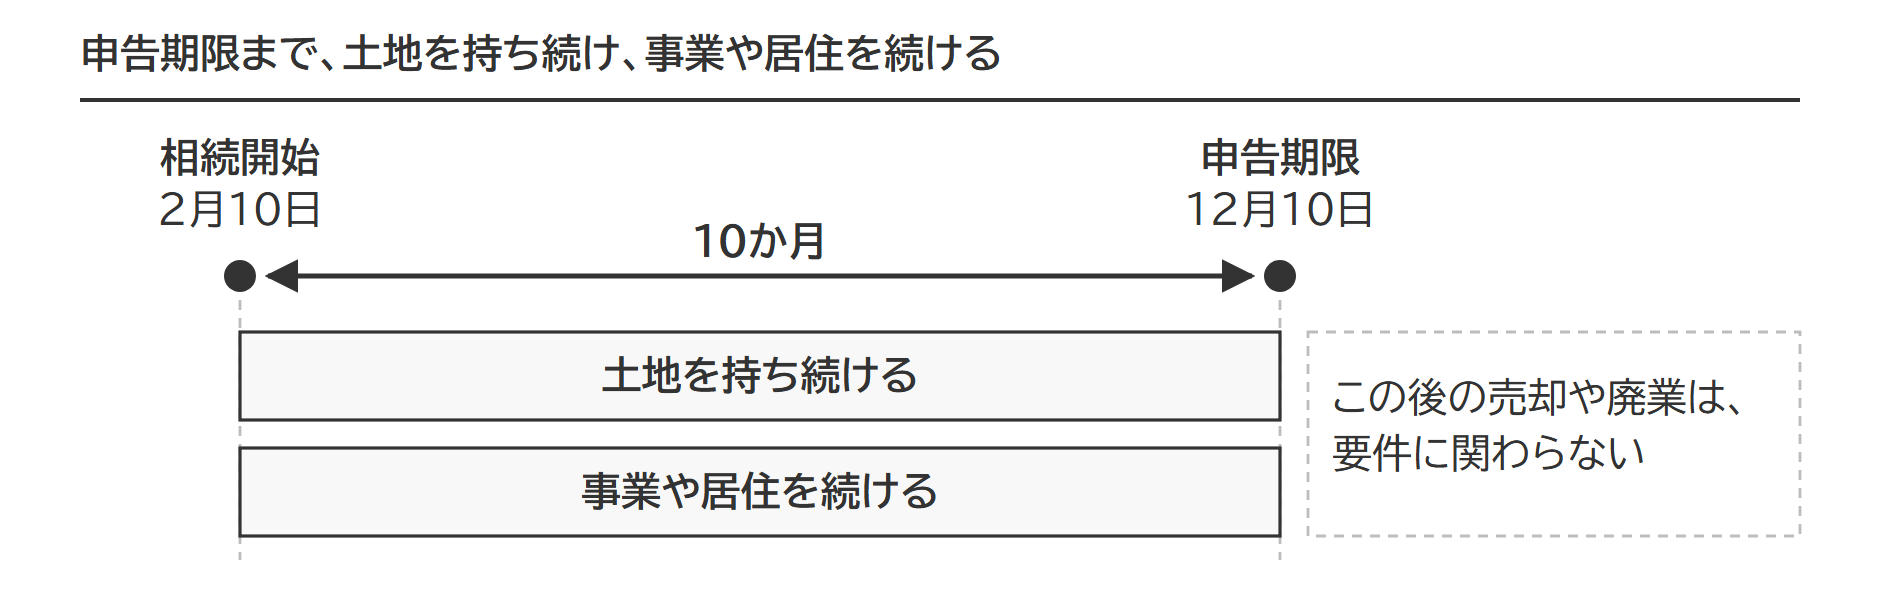
申告期限の後の売却や廃業は、要件に関わりません。
出典:措置法69条の4第3項(e-Gov法令検索)/相続税法27条(e-Gov法令検索)
同じ土地でも、取得する人で結論が変わる
| 土地 | 取得する人 | 結論 |
|---|---|---|
| 父の自宅の敷地 | 配偶者 | 使える(取得する人の要件なし) |
| 父の自宅の敷地 | 同居していた長男 | 申告期限まで住み続け、持ち続ければ使える |
| 父の自宅の敷地 | 自分の持ち家に住む、生計が別の長女 | 使えない |
| 父の店舗の敷地 | 事業を引き継ぐ長男 | 申告期限まで事業を続け、持ち続ければ使える |
| 父の店舗の敷地 | 事業を引き継がない配偶者 | 使えない |
配偶者の扱いが変わるのは自宅の敷地だけです。事業用や貸付用の敷地では、配偶者にも同じ継続要件がかかります。遺産分割の話し合いと特例の検討は、切り離せません。
生前に廃業し、生計を別にする子に土地を無償で貸して事業をさせていた場合、その土地は事業用にも貸付用にも当たりません。相当の地代や家賃を受け取っていたなら、被相続人の貸付けとして、貸付事業用宅地等に当たるかを確かめます。
「いつからいつまで、誰が、何に使っていたか」を時系列で確認することが、検討の最初の一歩です。建物の名義や地代で結論が分かれる場面は、小規模宅地等の特例と建物の名義|土地と建物の名義が違うときの使用貸借の線引きと区分別の判定で扱っています。
4つの区分ごとの要件の要点
区分ごとの要件は、自宅の敷地なら取得する人、事業用と貸付用の敷地なら使い始めた時期が分かれ目です。
特定居住用宅地等とは|取得する人ごとに要件が違う
特定居住用宅地等とは、被相続人等が住んでいた自宅の敷地で、配偶者か、次の表の要件を満たす親族が取得したものです。表の「家なき子」は、持ち家のない別居の親族を指す通称です。
| 取得する人 | 要件の要点 |
|---|---|
| 配偶者 | 取得する人の要件なし。申告期限の前に売っても使える |
| 同居していた親族 | 相続開始の直前から申告期限まで住み続け、申告期限まで持ち続ける |
| 別居の親族 (家なき子) |
被相続人に配偶者も同居の相続人もいない。相続開始前3年以内に、自分や配偶者、3親等内の親族などの持ち家に住んでいない。相続開始の時に住んでいる家を過去に所有したことがない。申告期限まで持ち続ける、など |
| 生計を一にしていた親族 (その親族が住んでいた家の敷地) |
相続開始前から申告期限まで住み続け、申告期限まで持ち続ける |
取得する人ごとの判定は小規模宅地等の特例の特定居住用宅地等の要件|配偶者・同居親族・家なき子の取得者別の判定、同居していたといえるかは同居要件の判断材料の記事にあります。
住まいの形ごとの扱い(老人ホーム・二世帯住宅・マンション・配偶者居住権)
老人ホームに入っていても、二世帯住宅でも、条件を満たせば自宅の敷地として使えます。
老人ホームに入居していた場合|要介護認定・入居先・入居後の自宅の3つの条件
老人ホームに入居して自宅が空いていても、被相続人が相続開始の直前に要介護認定・要支援認定などを受け、老人ホームなど法令が定める施設に入っていたなら、自宅の敷地は被相続人の居住用として扱われます。入居の後に自宅を事業や貸付けに使ったり、被相続人と生計を一にしていた親族以外の人が新たに住み始めたりすると、対象から外れます。入居の直前に生計を一にしていた同居親族が住み続けるのはかまいません。入居の直前に生計が別だった親族が住み続けている家は外れます。場合ごとの可否は、老人ホーム入居中の自宅と小規模宅地等の特例|要介護認定・入居後の自宅の状態・8ケースの適用可否にあります。
出典:措置法施行令40条の2第2項・第3項(e-Gov法令検索)/措置法通達69の4-7/措置法通達69の4-7の3
二世帯住宅|区分所有登記の有無で範囲が変わる
二世帯住宅は、建物に区分所有登記がなければ、親族が住んでいた部分に対応する敷地も被相続人の居住用に含まれます。区分所有登記があると、被相続人等(被相続人と、被相続人と生計を一にしていた親族)が住んでいた部分に対応する敷地に限られ、生計を別にする子の部分は外れます。分かれ目は、玄関が分かれているかでも、内部で行き来できるかでもなく、登記がどうなっているかです。ケースごとの判定は、二世帯住宅と小規模宅地等の特例|区分所有登記の有無で変わる6つの判定で扱っています。
出典:措置法施行令40条の2第4項(e-Gov法令検索)/措置法通達69の4-7の4
分譲マンション|対象は敷地権
分譲マンションで特例の対象になるのは敷地権(マンションの敷地を持つ権利の持分)の部分で、建物は減額されません。
配偶者居住権|敷地利用権と土地の所有権が対象
配偶者居住権(配偶者が自宅に無償で住み続ける権利)そのものは建物の権利なので、小規模宅地等の特例の対象になりません。対象は、配偶者居住権に基づく敷地利用権と、配偶者居住権が設定された土地の所有権です。面積は、土地の面積をそれぞれの価額の割合で分けて数えます。
特定事業用宅地等とは|3年以内に新たに事業に使い始めた土地は原則として外れる
特定事業用宅地等とは、被相続人等の事業(不動産貸付業・駐車場業などの貸付事業を除く)に使われていた敷地で、事業を引き継いだ親族(生計を一にしていた親族の事業なら、その親族自身)が申告期限まで持ち続け、事業を続けたものです。
相続開始前3年以内に新たに事業に使い始めた土地は原則として外れますが、建物や事業用の資産の価額が土地の15%以上あれば外れません。要件の一覧と15%の判定は、特定事業用宅地等とは|小規模宅地の特例で400㎡まで80%減額する要件で確かめられます。
出典:措置法69条の4第3項1号(e-Gov法令検索)/措置法施行令40条の2第8項(e-Gov法令検索)
特定同族会社事業用宅地等とは|会社に有償で貸していること
特定同族会社事業用宅地等とは、被相続人と親族などが株式の総数か出資の総額の50%超を持つ会社の事業(貸付事業を除く)に使われていた敷地で、取得した親族が申告期限にその会社の役員であり、申告期限まで持ち続け、会社が事業に使い続けたものです。土地か建物を会社へ有償で貸していることが前提で、無償で貸していた土地は当たりません。
有償で貸していても、株式・出資の50%超の要件を満たさない法人なら、貸付事業用宅地等に当たるかを確かめます。6つの要件の判定の順番は、特定同族会社事業用宅地等とは|6つの適用要件と400㎡・80%減額・相当の対価の判定にまとめました。
出典:措置法通達69の4-23
貸付事業用宅地等とは|3年以内に新たに貸付けに使い始めた土地は原則として外れる
貸付事業用宅地等とは、被相続人等の不動産貸付業・駐車場業・自転車駐車場業と、事業といえる規模に至らない貸付け(準事業)に使われていた敷地で、貸付けを引き継いだ親族(生計を一にしていた親族の貸付けなら、その親族自身)が申告期限まで持ち続け、貸付けを続けたものです。
相続開始前3年以内に新たに貸付事業の用に供された宅地等は原則として対象外です。ただし、3年を超えて事業的規模(所得税基本通達26-9の5棟10室が目安)の貸付けを続けていた人が貸し始めた土地は外れません。
空室や建築中の扱いを含む要件は貸付事業用宅地等とは|200㎡・50%の要件と3年縛り・5棟10室の判定、自宅と賃貸を兼ねる建物は賃貸併用住宅の併用と試算の記事で扱っています。
出典:措置法69条の4第3項4号(e-Gov法令検索)/措置法通達69の4-24の4/所得税基本通達26-9
限度面積の併用と調整計算|居住用と事業用は合わせて730㎡まで
限度面積の計算は、貸付事業用宅地等を選ぶかどうかで切り替わる仕組みです。選ばなければ、特定事業用等宅地等(特定事業用宅地等と特定同族会社事業用宅地等)と特定居住用宅地等を、400㎡と330㎡を足した合計730㎡まで、それぞれ満額で併用できます。貸付事業用宅地等を1㎡でも選ぶと、全体を200㎡の枠に換算して調整します。
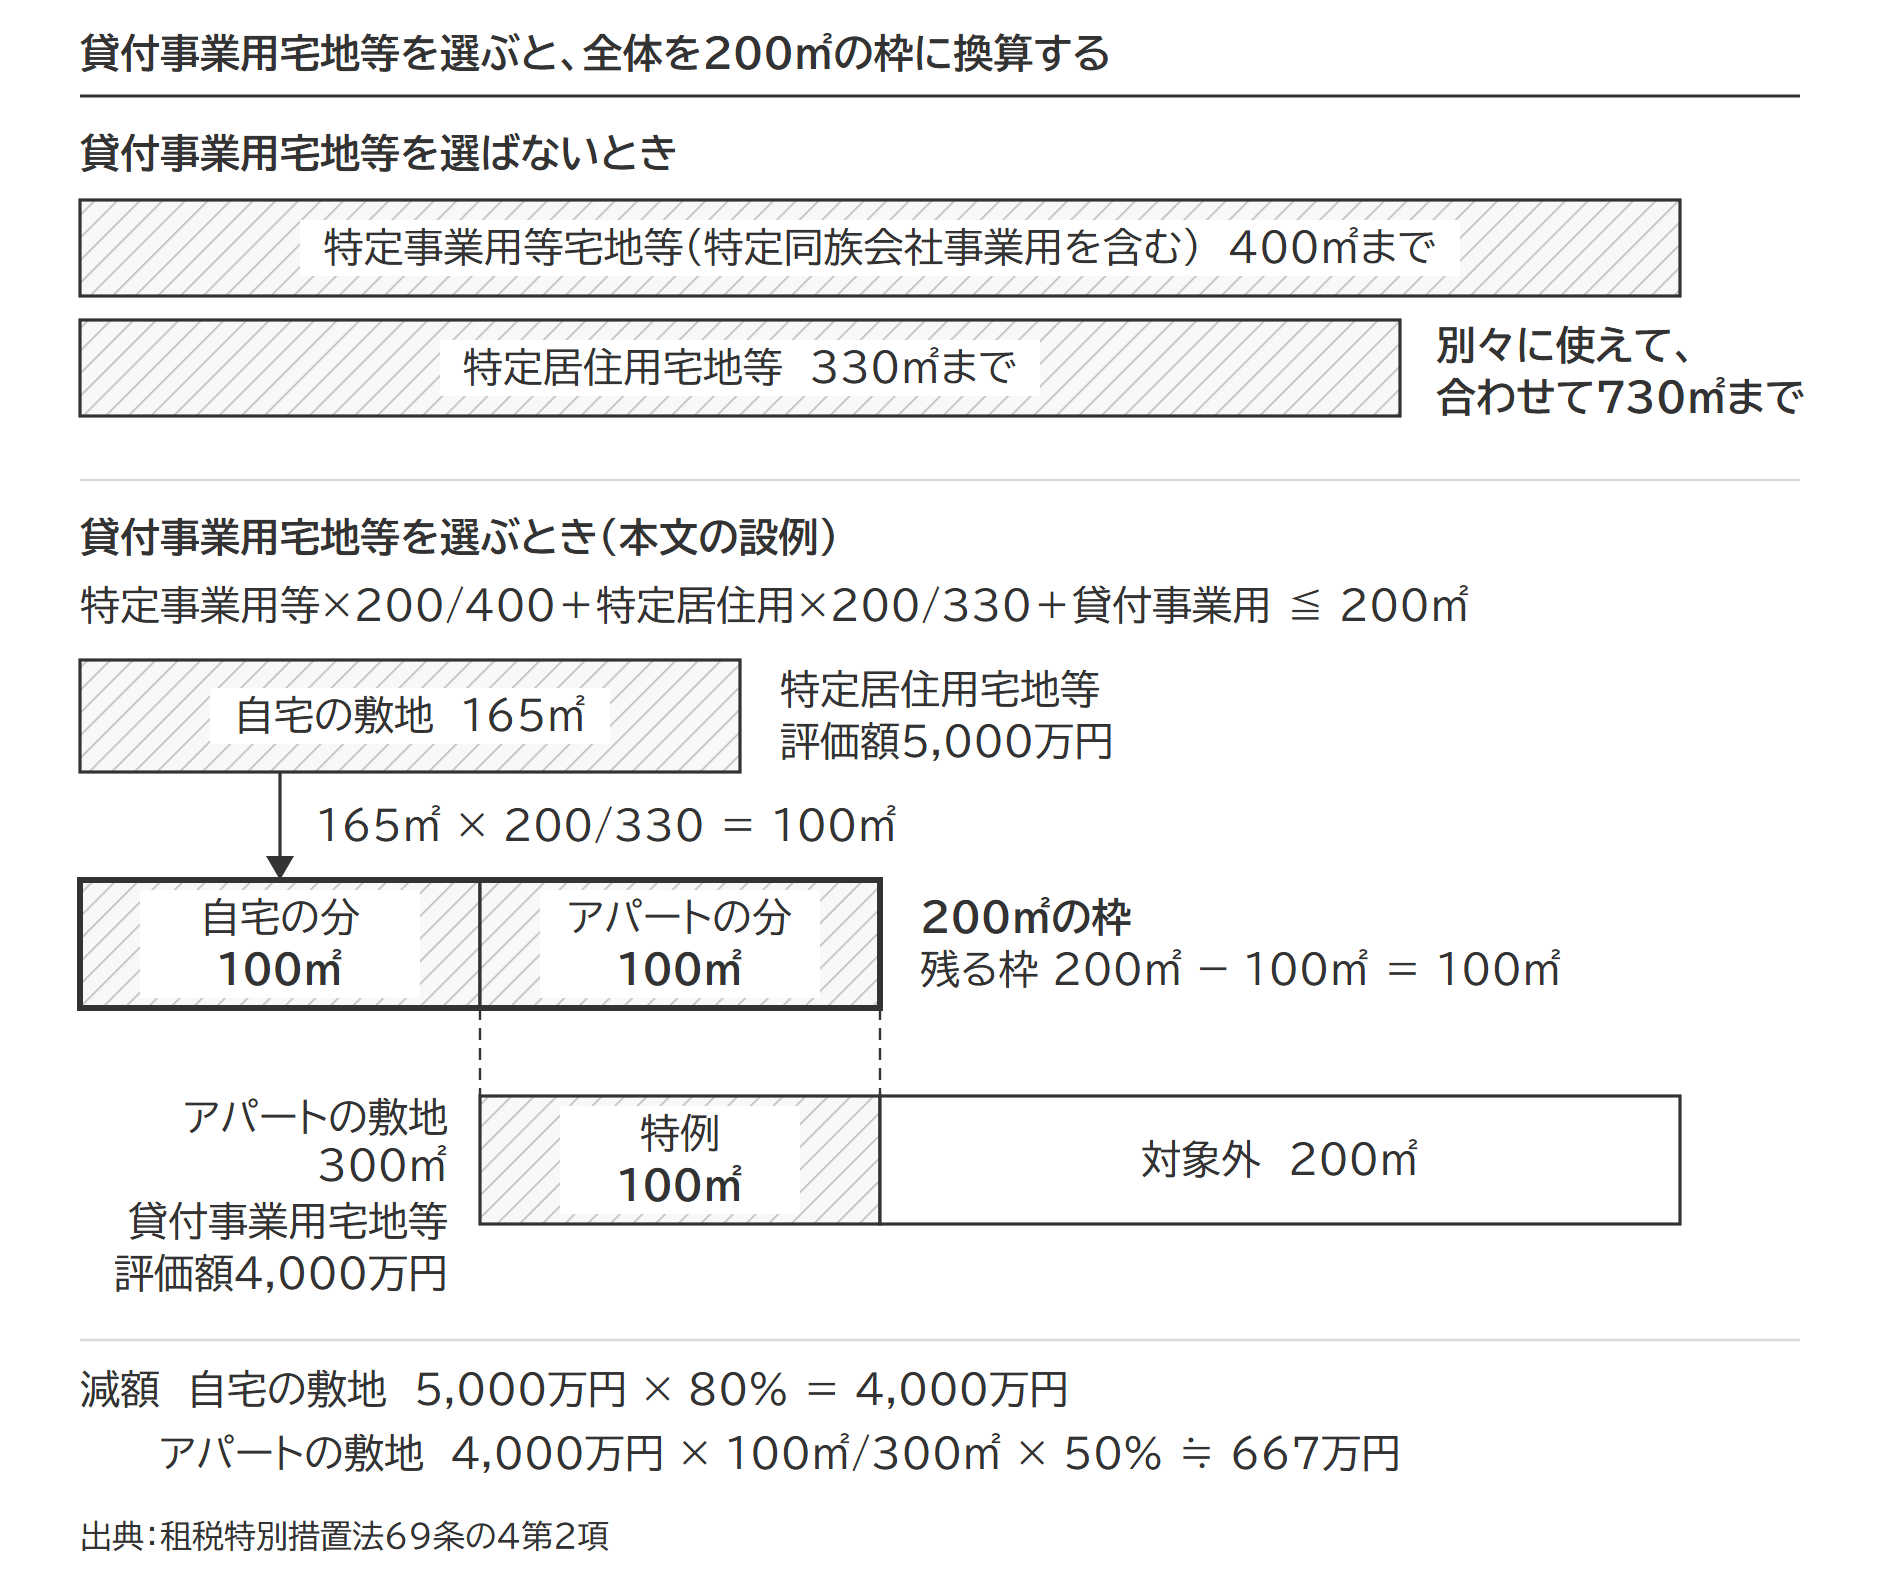
貸付事業用宅地等を選ぶときの限度面積(調整式)
特定事業用等宅地等の面積 × 200/400
+ 特定居住用宅地等の面積 × 200/330
+ 貸付事業用宅地等の面積 ≦ 200㎡
出典:措置法69条の4第2項(e-Gov法令検索)/措置法通達69の4-10
調整計算の設例|自宅の敷地165㎡とアパートの敷地300㎡
自宅の敷地(特定居住用宅地等・165㎡・評価額5,000万円)の全部と、アパートの敷地(貸付事業用宅地等・300㎡・評価額4,000万円)を選ぶ場合で計算します。
自宅の敷地を全部選び、残りの枠をアパートの敷地に充てる
①自宅の敷地が使う枠:165㎡ × 200/330 = 100㎡
②アパートの敷地に残る枠:200㎡ - 100㎡ = 100㎡
③自宅の敷地の減額:50,000,000円 × 80% = 40,000,000円
④アパートの敷地の減額:40,000,000円 × 100㎡/300㎡ × 50% ≒ 6,666,667円
アパートの敷地300㎡のうち、特例を使えるのは100㎡だけです。
限度面積は取得した人全員の合計で見る
限度面積は1人ずつではなく、特例の対象になる宅地等を取得した人全員の合計で見ます。合計が限度を超える選び方をすると、超えた分だけでなく、選んだ宅地等の全部に特例を使えません。その後の修正申告などで限度面積に収まれば、使えるようになります。共有で取得したときは、要件を満たす人が取得した持分に対応する部分だけが対象です。持分ごとの面積の計算は、共有名義の土地の面積の計算の記事で扱っています。
特例を使う宅地等と面積は、納税者が選べます。ただし、特例の対象になる宅地等を取得した全員の同意が要り、そろわなければ誰も特例を使えません。減額を大きくするなら、同じ区分どうしは1㎡当たりの評価額が高い土地から選び、区分が違うときは「1㎡当たりの評価額 × 減額割合」に限度面積の換算を加えて比べます。ただし、配偶者に税がかからないときなどは、減額の大きさと納める税の合計が一致するとは限りません。選び方の判定は、小規模宅地等の特例の限度面積要件|730㎡の完全併用と200㎡の限定併用を5つの事例で判定に事例があります。
出典:措置法通達69の4-11/措置法施行令40条の2第5項(e-Gov法令検索)
分割と申告の要件|税額が0円でも申告が要る
小規模宅地等の特例は、申告期限までに分割された宅地等について、相続税の申告書に特例を使う旨を書き、明細書と添付書類を付けたときに使えます。特例を使った結果、相続税が0円になる場合でも申告は必要です。
申告期限を過ぎてからの期限後申告や修正申告でも、特例を使う旨を書いて明細書などを付ければ適用を受けられます。場合ごとの扱いは期限後申告でも小規模宅地特例を受けるためのポイント解説にあります。
申告期限までに分割できないとき
申告期限までに分割できないときは、「申告期限後3年以内の分割見込書」を添えて、特例を使わない税額でいったん申告します。申告期限から3年以内に分割できたら、分割の日の翌日から4か月以内に更正の請求(納めすぎた税を返してもらう手続)をして、特例を使う流れです。
やむを得ない事情で3年以内に分割できないときは、3年を経過する日の翌日から2か月以内に、税務署長へ承認申請書を出します。記載例と手順は、未分割でも小規模宅地等の特例を使う方法|3年以内の分割見込書の記載例と承認申請書・更正の請求にまとめました。
出典:措置法69条の4第4項・第5項・第7項(e-Gov法令検索)/相続税法32条(e-Gov法令検索)/相続税法施行令4条の2(e-Gov法令検索)
添付書類|付表1 に同意と明細を書く
添付書類は、戸籍の謄本か法定相続情報一覧図の写しのほか、第11・11の2表の付表1「小規模宅地等についての課税価格の計算明細書」と、遺言書か遺産分割協議書の写し、協議書に押した印の印鑑証明書になります。
出典:措置法施行規則23条の2第8項(e-Gov法令検索)/国税庁 相続税の申告書等の様式一覧(令和8年分用)
同意の欄には、対象になり得る宅地等を取得した全員の氏名を書きます。

沿革と近年の改正|令和9年の貸付用不動産の評価の見直し
いまの4つの区分と80%の減額の原型は平成6年1月1日以後の相続からの改正で、特定居住用宅地等の限度面積が330㎡になったのは平成27年1月1日以後の相続からです。
小規模宅地等の特例と、その前提になる土地の評価について、平成30年からの見直しは次の表の4つです。
| 時期 | 内容 | 影響 |
|---|---|---|
| 平成30年4月1日以後の相続 | 家なき子の要件の見直し。貸付事業用宅地等の3年以内の除外 | 3親等内の親族などの持ち家に住んでいた人は、家なき子に当たらない。相続開始前3年以内に貸し始めた土地は原則として対象外 |
| 平成31年4月1日以後の相続 | 特定事業用宅地等の3年以内の除外 | 相続開始前3年以内に事業に使い始めた土地は原則として対象外(15%以上の例外あり) |
| 令和6年1月1日以後の相続等 | 居住用の区分所有財産の評価に区分所有補正率 | 分譲マンションは、特例を使う前の評価額が変わる |
| 令和9年1月1日以後の相続等(予定) | 貸付用不動産の評価の見直し(通達の案) | 相続前5年以内に取得・新築した貸付用不動産は、通常の取引価額(取得価額をもとにした価額でもよい)で評価する案 |
令和8年度の税制改正の大綱を受けて、国税庁は令和8年9月18日に「貸付用不動産の評価について」の法令解釈通達の案を公表して意見を募り(10月18日まで)、令和8年11月5日の時点で確定した通達は公表されていません。特例そのものの要件は変わりませんが、特例で減額する前の土地の評価額が上がる可能性があるため、賃貸物件を含む相続の見通しは変わり得ます。案の中身は、マンションの小規模宅地等の特例|敷地権の計算と区分所有補正率、1室を貸しているとき・家なき子の判定で扱っています。
出典:財務省 令和8年度税制改正の大綱/国税庁「貸付用不動産の評価について」の法令解釈通達(案)(e-Gov 意見公募)/国税庁タックスアンサー No.4667 居住用の区分所有財産の評価
小規模宅地等の特例をもっと詳しく知る
判定の流れと計算
- 小規模宅地等の特例のチェックシート・フローチャート|5つのステップで判定する手順と国税庁のチェックシートの見方
- 小規模宅地等の特例の計算方法|4区分の計算例と併用・共有の減額の計算式
- 小規模宅地等の特例の限度面積要件|730㎡の完全併用と200㎡の限定併用を5つの事例で判定
自宅の敷地(特定居住用宅地等)
- 小規模宅地等の特例の特定居住用宅地等の要件|配偶者・同居親族・家なき子の取得者別の判定
- 小規模宅地等の特例の同居要件|同居期間の目安・住民票だけの同居・同居の証明の方法
- 家なき子特例とは|6つの要件のチェックシート・持ち家がある別居親族の判定と必要書類
- 老人ホーム入居中の自宅と小規模宅地等の特例|要介護認定・入居後の自宅の状態・8ケースの適用可否
- 二世帯住宅と小規模宅地等の特例|区分所有登記の有無で変わる6つの判定
- マンションの小規模宅地等の特例|敷地権の計算と区分所有補正率、1室を貸しているとき・家なき子の判定
事業用・貸付用の敷地
- 特定事業用宅地等とは|小規模宅地の特例で400㎡まで80%減額する要件
- 特定同族会社事業用宅地等とは|6つの適用要件と400㎡・80%減額・相当の対価の判定
- 貸付事業用宅地等とは|200㎡・50%の要件と3年縛り・5棟10室の判定
- 駐車場に小規模宅地等の特例は使える?9つの事例で見る適用の可否と50%減額
- 賃貸併用住宅と小規模宅地等の特例|自宅80%・賃貸50%の併用と取得者別の減額の試算
名義・持分・手続
- 小規模宅地等の特例と建物の名義|土地と建物の名義が違うときの使用貸借の線引きと区分別の判定
- 共有名義の土地と小規模宅地等の特例|持分に応じた面積の計算と複数人で相続するときの判定
- 未分割でも小規模宅地等の特例を使う方法|3年以内の分割見込書の記載例と承認申請書・更正の請求
- 期限後申告でも小規模宅地特例を受けるためのポイント解説
- 小規模宅地等の特例の添付書類・必要書類一覧|区分別・取得者別
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 小規模宅地の特例は建物に使えるか|減額されるのは土地だけ、借地権と構築物の敷地は対象に入る
 小規模宅地の特例が使えないケース一覧|青空駐車場・無償貸付・家なき子・未分割など、落ちる場所と根拠条文
 小規模宅地の特例は申告期限まで保有・居住が必要|いつまで何を続けるかを類型別に、途中で売った・取得者が亡くなったとき
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。