
この記事の要点
- 資産管理会社(資産保有型会社・資産運用型会社)は原則として事業承継税制を使えませんが、自社が事業実態3要件をすべて満たすか、事業実態のある子会社の株式を特定資産から除いて70%・75%を下回れば、納税猶予の対象から外れません。
- 資産保有型会社は、特定資産(有価証券・自ら使用していない不動産・現預金など)の帳簿価額が総資産の70%以上の会社で、後継者等への配当と損金不算入の給与を分子・分母に足して判定します。資産運用型会社は、特定資産の運用収入が総収入金額の75%以上の会社です。
- 事業実態3要件は、3年以上続く商品販売等の業務・親族外の常時使用従業員5人以上・その従業員が勤務する事務所などの所有または賃借の3つです。従業員は社会保険の被保険者を基本に、4分の3未満の短時間労働者と役員を除いて数えます。
- 入口で問われる3要件と、猶予が続いている間に問われる3要件は中身が1つ違います。3年の実績を求められるのは入口だけで、猶予中は該当日の人数と場所で決まります。
- 特例措置には期限が2つあります。特例承継計画の提出は令和9年9月30日まで、最初の贈与・相続は令和9年12月31日までです(贈与・相続の期限は延長されていません)。
資産保有型会社と資産運用型会社は、国税庁の資料でまとめて資産管理会社と呼ばれ、事業承継税制の対象から外されています。特定資産の帳簿価額が総資産の70%以上なら資産保有型会社、特定資産の運用収入が総収入金額の75%以上なら資産運用型会社です。特定資産は、有価証券・自ら使っていない不動産・現預金のように、本業と直接結びつかない資産を指します。
事業承継税制の適用対象となる会社から資産管理会社は除かれているため、資産管理会社は納税猶予制度を適用できません。ただし出口が2つあります。自社が事業実態要件の3つ(3年以上の事業・親族外従業員5人以上・事務所)をすべて満たすか、事業実態のある子会社の株式を特定資産から除いて計算し直すと70%・75%を下回るか。どちらか一方に当たれば、納税猶予の対象から外れません。
判定は入口で終わりません。猶予が続いている間に算式に当たることとなった日(該当日)にも、同じ2つの出口で判定します。3年の実績を求められるのは入口だけで、猶予中は、該当日に事業を行っていて人と場所がそろっているかで決まります。
特例措置には期限が2つある
- 都道府県への特例承継計画の提出は令和9年9月30日まで
- 猶予の対象になる最初の贈与・相続は令和9年12月31日まで
- 延長されてきたのは計画の提出期限だけで、贈与・相続の期限は制度の創設から動いていません
令和9年12月31日までに終えるのは最初の贈与・相続で、追加の取得は、最初の申告期限の翌日から原則5年の期間内に申告期限が来るものに限られます。資産管理会社に当たるかの検討と、従業員5人以上をそろえる体制づくりには時間がかかります。計画の締切から贈与・相続の締切まで3か月しかありません。
出典:No.4148 非上場株式等についての相続税の納税猶予及び免除の特例等(法人版事業承継税制)|国税庁/租税特別措置法|e-Gov法令検索
資産保有型会社・資産運用型会社とは|資産管理会社と呼ばれ、対象から外される理由
資産保有型会社は、特定資産(有価証券・自ら使っていない不動産・現預金など)の帳簿価額が総資産の70%以上の会社、資産運用型会社は、特定資産の運用収入が総収入金額の75%以上の会社です。資産管理会社は法令の言葉ではありません。国税庁の「法人版事業承継税制のあらまし」や質疑応答事例が、資産保有型会社と資産運用型会社をまとめて呼ぶときの言い方です。国税庁の質疑応答事例が挙げる会社の主な要件の1つが、資産保有型会社または資産運用型会社で一定のものに該当しないことです。中小企業者の判定や従業員数など、ほかの要件は会社の要件7つで確認できます。会社の要件をそろえても、贈与する側と受ける側の要件は別です。先代経営者の要件と後継者の要件も確認が必要です。
株式の相続税評価で出てくる株式保有特定会社・土地保有特定会社とは別の制度の別の判定で、資産保有型会社に当たるかどうかで株価の評価方法は変わりません(逆も同じです)。
出典:非上場株式等についての贈与税・相続税の納税猶予・免除(法人版事業承継税制)のあらまし|国税庁/非上場株式等についての贈与税・相続税の納税猶予及び免除の特例措置等に関する質疑応答事例(問2-12・問2-13)|国税庁
資産管理会社を対象から外す理由は、制度の目的から読めます。経営承継円滑化法(中小企業における経営の承継の円滑化に関する法律)は1条で、多様な就業の機会を提供して経済の基盤を形成している中小企業の事業活動の継続を目的に掲げています。納税猶予は、この法律の認定が前提です。資産を持つだけの会社は外し、人を雇って事業をしている会社は資産が多くても外さない線引きです。
出典:中小企業における経営の承継の円滑化に関する法律|e-Gov法令検索
資産管理会社かどうかの判定の流れ
判定は2段階です。まず算式で、資産保有型会社か資産運用型会社に当たるかを見ます(算式は次の節)。どちらにも当たらなければ、資産管理会社の論点はここで終わります。
算式に当たっても、納税猶予の対象から外れない道は2つあります。1つは、自社が事業実態要件の3つをすべて満たすこと。もう1つは、事業実態のある子会社の株式を特定資産から除いて計算し直すと、70%(資産運用型会社は75%)を下回ることです。事業実態のある子会社とは、会社と代表者・その親族などで議決権の50%超を持つ会社〈特別関係会社〉のうち、事業実態要件の3つを満たすものをいいます。どちらか一方で足り、両方に当たらない会社だけが納税猶予の対象外になります。
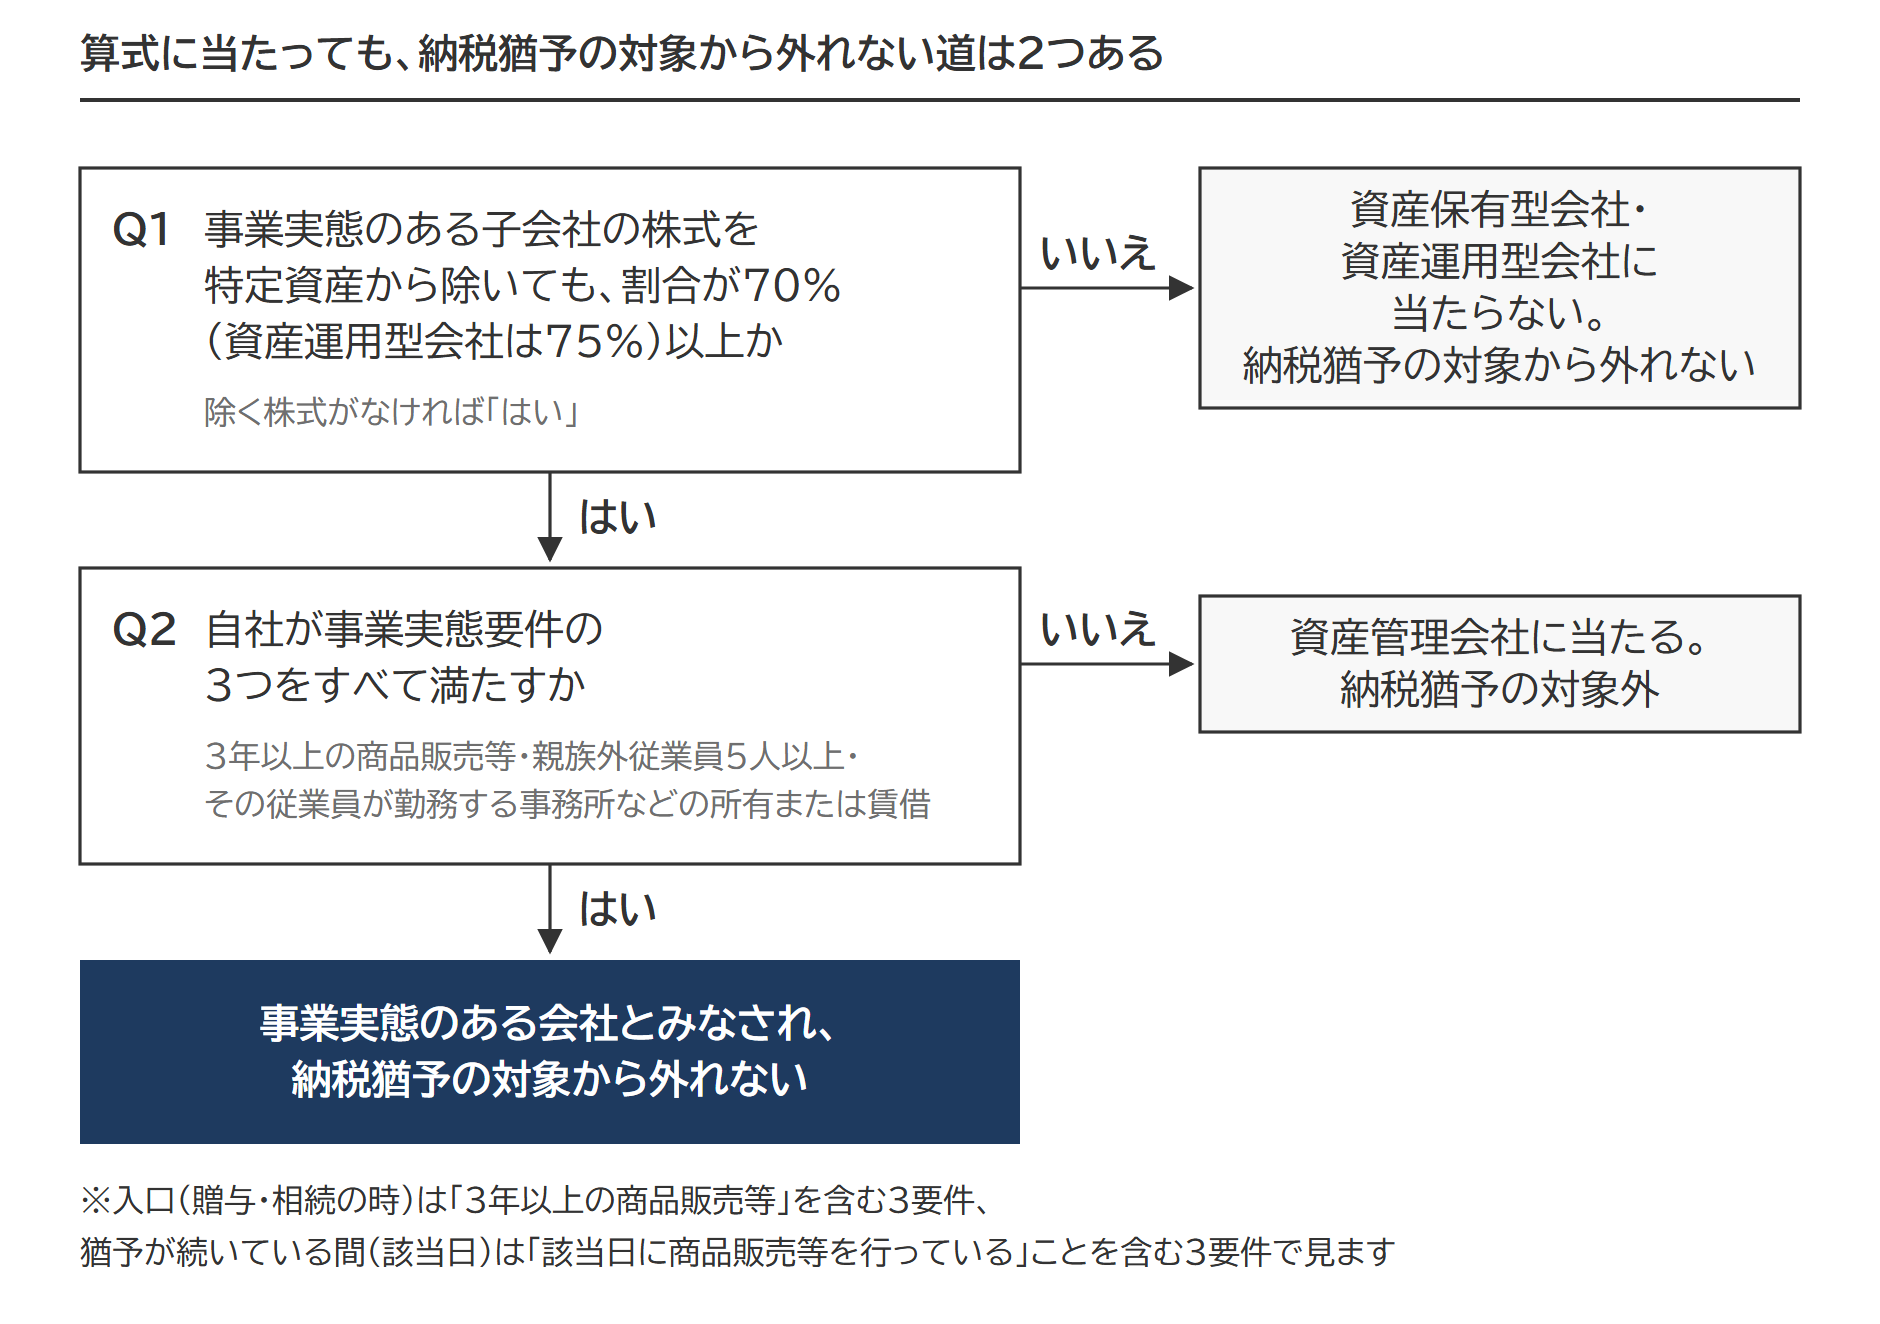
この2本立ては、入口の判定(租税特別措置法施行令40条の8第6項)も、猶予が続いている間の判定(同条第24項)も同じです。特例措置では、同令40条の8の5がこれらの規定を準用しています(入口は第5項、猶予中は第18項)。国税庁の質疑応答事例も、該当日に2つの要件のすべてに当たらない限り確定事由(猶予が打ち切られ、猶予されていた税額を納めることになる事由)に当たらない、と答えています。
出典:租税特別措置法施行令|e-Gov法令検索/非上場株式等についての贈与税・相続税の納税猶予及び免除の特例措置等に関する質疑応答事例(問7-9)|国税庁
形式要件の算式と判定の期間
形式要件は、貸借対照表と損益計算書の数字で決まります。資産保有型会社は日ごとに、資産運用型会社は事業年度ごとに判定します。
資産保有型会社:特定資産が総資産の70%以上
資産保有型会社の算式
(特定資産の帳簿価額の合計額 + C)÷(資産の帳簿価額の総額 + C)≧ 70%
C=判定の日以前5年以内に、後継者とその同族関係者が会社から受けた配当と、損金に算入されない給与の合計額(最初の贈与・相続より前に受けたものを除く)
C を分子と分母の両方に足すのが、条文の形です。配当や損金に算入されない給与として会社から出ていった分を、特定資産に戻して判定します。損金に算入されない給与には、債務の免除による利益などの経済的な利益も含まれます。判定に使うのは貸借対照表に計上された帳簿価額で、時価ではありません。減価償却資産は減価償却累計額を引いた後の帳簿価額を使い、貸倒引当金のような評価性引当金は差し引きません。
出典:措置法通達70の7-11 納税猶予の対象とならない資産保有型会社又は資産運用型会社の意義|国税庁/租税特別措置法施行令|e-Gov法令検索
判定の期間は、贈与(相続)の日の属する事業年度の直前の事業年度の開始の日から、納税猶予の期限が確定する日までです。この期間のいずれかの日に算式を満たせば、資産保有型会社に当たります。このうち入口の判定で見るのは、直前の事業年度の開始の日から贈与税(相続税)の申告期限までの間です。申告期限の翌日からは、算式に当たった日(該当日)ごとに、猶予が打ち切られるかどうかを判定します(措置法通達70の7-11・70の7-20)。根拠は租税特別措置法施行令40条の8第19項で、特例措置では同令40条の8の5第11項が同じ期間を定めています。
資産運用型会社:運用収入が総収入金額の75%以上
資産運用型会社の算式
特定資産の運用収入の合計額 ÷ 総収入金額 ≧ 75%
総収入金額は、損益計算書の売上高・営業外収益・特別利益の合計額です。特定資産の運用収入は、特定資産である株式の配当、受取利息、受取家賃と、特定資産を譲渡したときの収入です。
譲渡益ではなく譲渡価額そのものが運用収入となります。譲渡による利益が出ていない場合でも、譲渡価額が運用収入のなかに含められます。分母の総収入金額でも、資産の譲渡による部分は譲渡価額に置き換える決まりです。
判定の期間は、贈与(相続)の日の属する事業年度の直前の事業年度の開始の日から、納税猶予の期限が確定する日の属する事業年度の直前の事業年度の終了の日までです。この期間に終わるいずれかの事業年度で算式を満たせば、資産運用型会社に当たります。
「総収入金額」の言葉は、もう1か所で別の意味に使われています。資産運用型会社の分母は営業外収益と特別利益を含みますが、会社の要件と確定事由にある総収入金額ゼロの判定では、この2つを除いた主たる事業活動から生ずる収入で見ます。預金利息だけでは事業活動をしているとは扱われません。売上がゼロの事業年度があれば、確定事由に当たります。
出典:租税特別措置法施行規則|e-Gov法令検索/租税特別措置法|e-Gov法令検索
特定資産の5つの区分
特定資産は、経営承継円滑化法施行規則1条17項2号が5つの区分で列挙しています。同じ種類の資産でも、本業で使っているかどうかで、入るものと入らないものに分かれます。
| 区分 | 特定資産になるもの | ならないもの |
|---|---|---|
| ① 有価証券 | 特別子会社の株式・持分以外の有価証券。例:国債・地方債・上場株式・投資信託 | 特別子会社の株式または持分。例:本業を営む子会社の株式。ただし、その子会社が資産保有型子会社・資産運用型子会社に当たるものは特定資産 |
| ② 不動産 | 現に自ら使用していないもの(一部分だけなら、その部分)。例:遊休不動産・販売用不動産・賃貸用不動産・貸駐車場・役員社宅 | 現に自ら使用しているもの。例:本社事務所・営業所・工場・従業員社宅 |
| ③ ゴルフ場その他の施設の利用に関する権利 | 事業の用に供することを目的としないで有するもの。例:接待用のゴルフ会員権 | 事業の用に供することを目的として有するもの。例:販売業者が販売目的で持つゴルフ会員権 |
| ④ 絵画・彫刻・工芸品などの動産、貴金属・宝石 | 事業の用に供することを目的としないで有するもの。例:販売目的でなく保有する絵画や貴金属 | 事業の用に供することを目的として有するもの。例:画廊・骨董品店・宝石店が販売目的で持つ商品 |
| ⑤ 現金・預貯金その他これらに類する資産 | 現金・預貯金と、後継者やその同族関係者(外国会社を含む)への貸付金・未収金その他これらに類する資産。例:保険積立金・後継者への貸付金・同族関係者への預け金や差入保証金 | なし |
注:ゴルフ会員権などを接待用に持つときは、営業先の開拓が目的でも特定資産です。
出典:中小企業における経営の承継の円滑化に関する法律施行規則|e-Gov法令検索/申請マニュアル 第7章 用語・定義|中小企業庁
その①:有価証券
子会社の株式も有価証券なので、原則は特定資産に入ります。ただし特別子会社の株式や持分は、その子会社が資産保有型子会社や資産運用型子会社に当たらない限り、特定資産ではありません。特別子会社とは、会社と、その代表者と、代表者の同族関係者が合わせて総議決権の50%超を持つ会社をいい、外国会社も含みます。会社法の子会社とは範囲が違います。
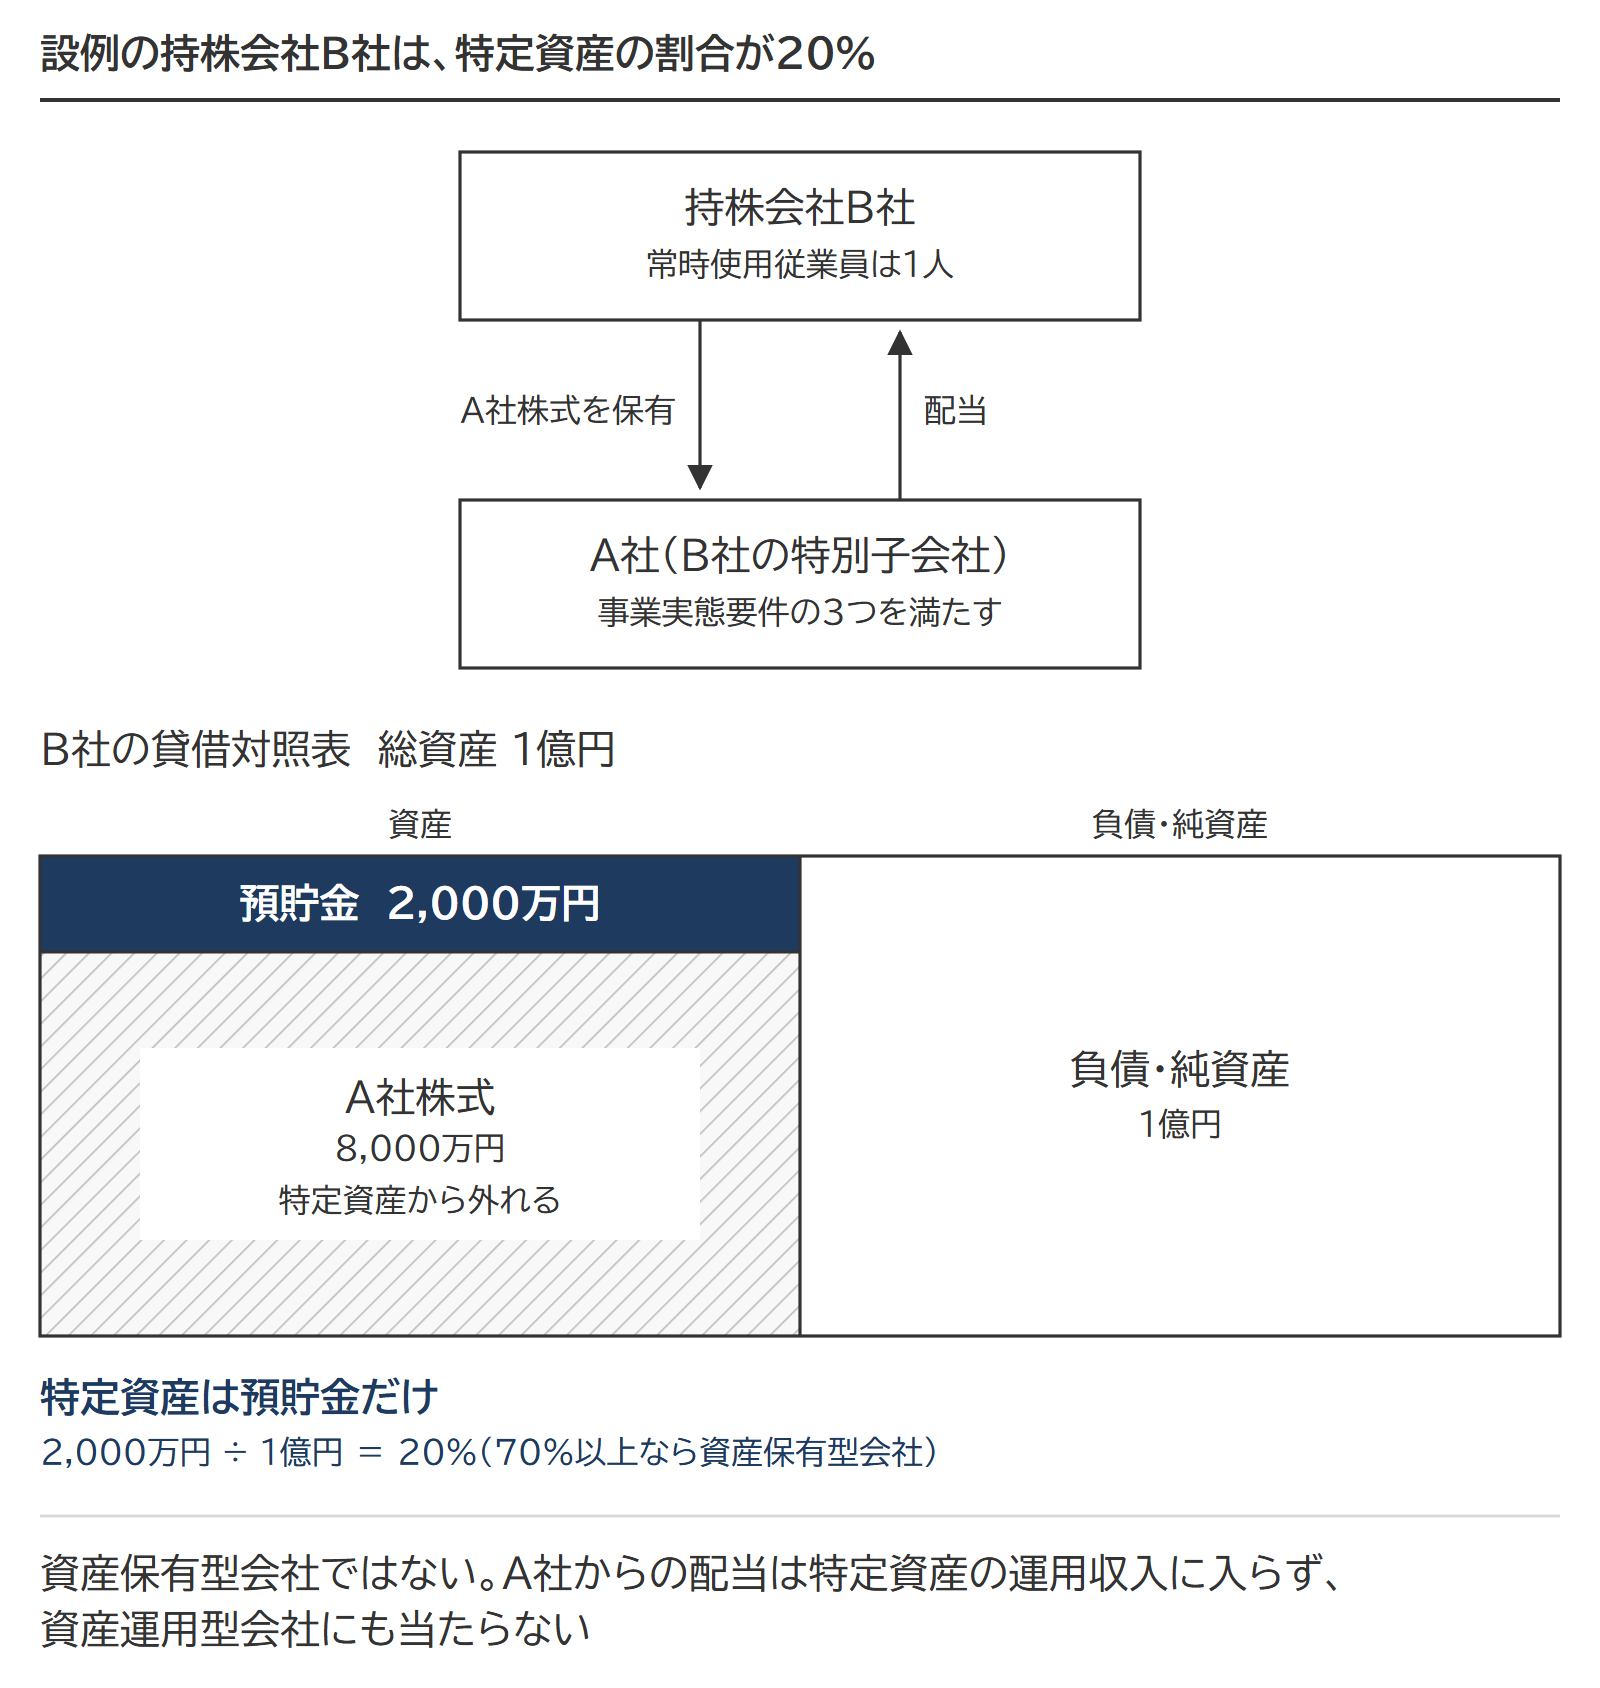
設例:持株会社B社
- B社の総資産は1億円。内訳は預貯金2,000万円とA社株式8,000万円
- B社の収入はA社からの配当だけ。常時使用従業員は1人で、自社では事業実態要件を満たさない
- A社はB社の特別子会社で、事業実態要件の3つを満たす
- 後継者への配当や損金に算入されない給与はない(C=0)
A社株式は特定資産から外れるので、B社の特定資産は預貯金の2,000万円だけです。割合は2,000万円÷1億円=20%。資産保有型会社ではありません。A社からの配当は特定資産の運用収入に入らないため、資産運用型会社にも当たりません。自社の従業員が1人のB社でも、この判定では納税猶予の対象に残ります。
その②:現に自ら使用していない不動産
自社の事務所や工場として使っている不動産以外は、すべてここに入ります。不動産には、販売目的で持つものを除く定めがありません。ゴルフ会員権や絵画と違い、販売用の不動産も特定資産です。一棟の建物に自ら使う部分と貸している部分があるときは、床面積など合理的な割合で按分した価額で分けます。
役員社宅も自社で利用せずに第三者に貸している不動産として取り扱われるので特定資産とみなされます。ただし従業員社宅は自社利用の不動産と考えられるため特定資産ではありません。
株価を下げる目的で賃貸不動産を取得すると、特定資産と特定資産の運用収入が同時に増えます。株価対策が、納税猶予の要件と衝突することがあります(下の「不動産賃貸業の会社が事業承継税制を使うには」)。
その⑤:現金・預貯金その他これらに類する資産
現金と預貯金のほか、現金や預貯金と同じように見られる保険積立金も原則として入ります。後継者やその同族関係者への貸付金・未収金もここに含まれ、これらの者への預け金や差入保証金も原則として同じ扱いです。本業を営む会社でも、後継者への貸付金や差入保証金が大きければ、その分だけ特定資産の割合は上がります。
事業実態要件の3つ
算式で資産保有型会社や資産運用型会社に当たっても、次の3つをすべて満たす会社は、資産保有型会社と資産運用型会社に該当しないものとみなされます(経営承継円滑化法施行規則6条2項)。判定は贈与の時または相続開始の時です。
事業実態要件(すべてを満たすこと)
- 要件① 贈与・相続の日まで引き続き3年以上、商品販売等の業務をしている
- 要件② 常時使用する親族外従業員が5人以上いる
- 要件③ その従業員が勤務する事務所・店舗・工場などを所有または賃借している
出典:中小企業における経営の承継の円滑化に関する法律施行規則|e-Gov法令検索
要件①:3年以上続く商品販売等の業務
贈与の日または相続開始の日まで引き続き3年以上、次のいずれかの業務をしていることです。
- 商品販売等=商品の販売、資産の貸付け、役務の提供で、継続して対価を得て行われるもの(その商品の開発・生産や役務の開発を含む)
- 商品販売等を行うために必要となる資産(要件③の事務所などを除く)の所有または賃借
- これらに類する業務
資産の貸付けには、テナントビルやアパートの賃貸も入ります。ただし後継者やその同族関係者への貸付けは、商品販売等から除かれます。設立から3年たっていない会社は、この要件を満たせません。
要件②:常時使用する親族外従業員が5人以上
人数は次の順で数えます。
常時使用する従業員の数
(a) 厚生年金保険の被保険者 + (b) 厚生年金保険の被保険者ではなく健康保険の被保険者である従業員 + (c) 厚生年金保険・健康保険のどちらの被保険者でもない従業員(後期高齢者医療制度の被保険者で、会社と2か月を超える雇用契約を結んでいる人など) - (d) 役員(使用人兼務役員を除く)
(a)(b)からは、週の所定労働時間または月の所定労働日数が通常の労働者の4分の3未満の短時間労働者を除く。
年齢で見ると、70歳未満は厚生年金保険の被保険者、70歳以上75歳未満は健康保険の被保険者として数えます。75歳以上は後期高齢者医療制度の被保険者に移るため、会社と2か月を超える雇用契約があるかどうかが線です。役員は被保険者でも引きますが、従業員としての地位もある使用人兼務役員は残します。
出典:申請マニュアル 第7章 用語・定義|中小企業庁/租税特別措置法施行規則|e-Gov法令検索
従業員の数に含められるかどうかは、原則として社会保険に加入しているかが判断基準となります。呼び名がパートかアルバイトかでは決まりません。被保険者かどうかと、4分の3の線で決まります。日雇いや短期間の臨時の雇用は被保険者にならないので数えません。
親族も、常時使用従業員に当たれば数に入ります。ただし5人以上の要件で見るのは、後継者と、後継者と生計を一にする(日常の生活費を共通にする)親族を引いた人数です。条文はこの人数を「親族外従業員」と呼びます。会社の要件にある常時使用従業員1人以上の判定では、親族を引かずに数えます。
出典:措置法通達70の7-10 常時使用従業員の意義|国税庁
会長と社長のほかに従業員が5人いて、内訳はフルタイム4人(後継者と生計を一にする親族はいない)と、週の所定労働時間が通常の労働者の4分の3未満のパート1人とします。会長と社長は役員なので入らず、パートは被保険者であっても除かれます。数える人数は4人です。あと1人採用すれば、人数の要件を満たします。
5人の線は、猶予が続いている間も、算式に当たる日が来るたびに問われます(下の「入口の判定と、猶予が続いている間の判定の違い」の節)。実はハードルが高い要件であることを認識しておく必要があります。
要件③:従業員が勤務する事務所などの所有または賃借
条文が見ているのは、人が働く場所を会社が持つか借りているか、だけです。自社ビルでも賃借した事務所でもよく、条文は貸主を限定していません。従業員が勤務していない場所は、所有していても要件③には使えません。
不動産賃貸業の会社が事業承継税制を使うには
不動産賃貸業の会社は、算式ではほぼ資産保有型会社・資産運用型会社に当たりますが、3年以上続く賃貸の実績・親族外従業員5人以上・その従業員が勤務する事務所の3つがそろえば、納税猶予の対象に残ります。
不動産賃貸業を主たる事業とする会社は、形式的には資産保有型会社に当たることがあります。貸している不動産は特定資産で、家賃は特定資産の運用収入だからです。それでも事業実態がある会社として一定の要件を満たすときは納税猶予を受けられる、と国税庁の質疑応答事例は注記しています。
不動産賃貸業の会社が引っかかるのは、3年の実績ではなく算式の側です。
設例:賃貸ビル会社C社
総資産3億円のうち賃貸ビルが2億7,000万円(特定資産=90%)、収入は家賃だけ(運用収入=100%)で、算式では資産保有型会社にも資産運用型会社にも当たります。賃貸を10年続け、管理・清掃の親族外従業員5人が、会社が借りた事務所に勤めているなら、3要件がそろって納税猶予の対象に残ります。従業員が3人なら対象外です。
従業員を置かずに管理を外部に任せている会社は、要件②で止まります。
3つがそろい、入口の判定で資産管理会社に当たらないと確かめられたら、特例承継計画の提出から認定申請へ進みます。納税猶予から免除までの8つの手順を順番に確認できます。
入口の判定と、猶予が続いている間の判定の違い
入口で問われる3要件と、猶予が続いている間に問われる3要件は、同じ3つに見えて中身が1つ違います。
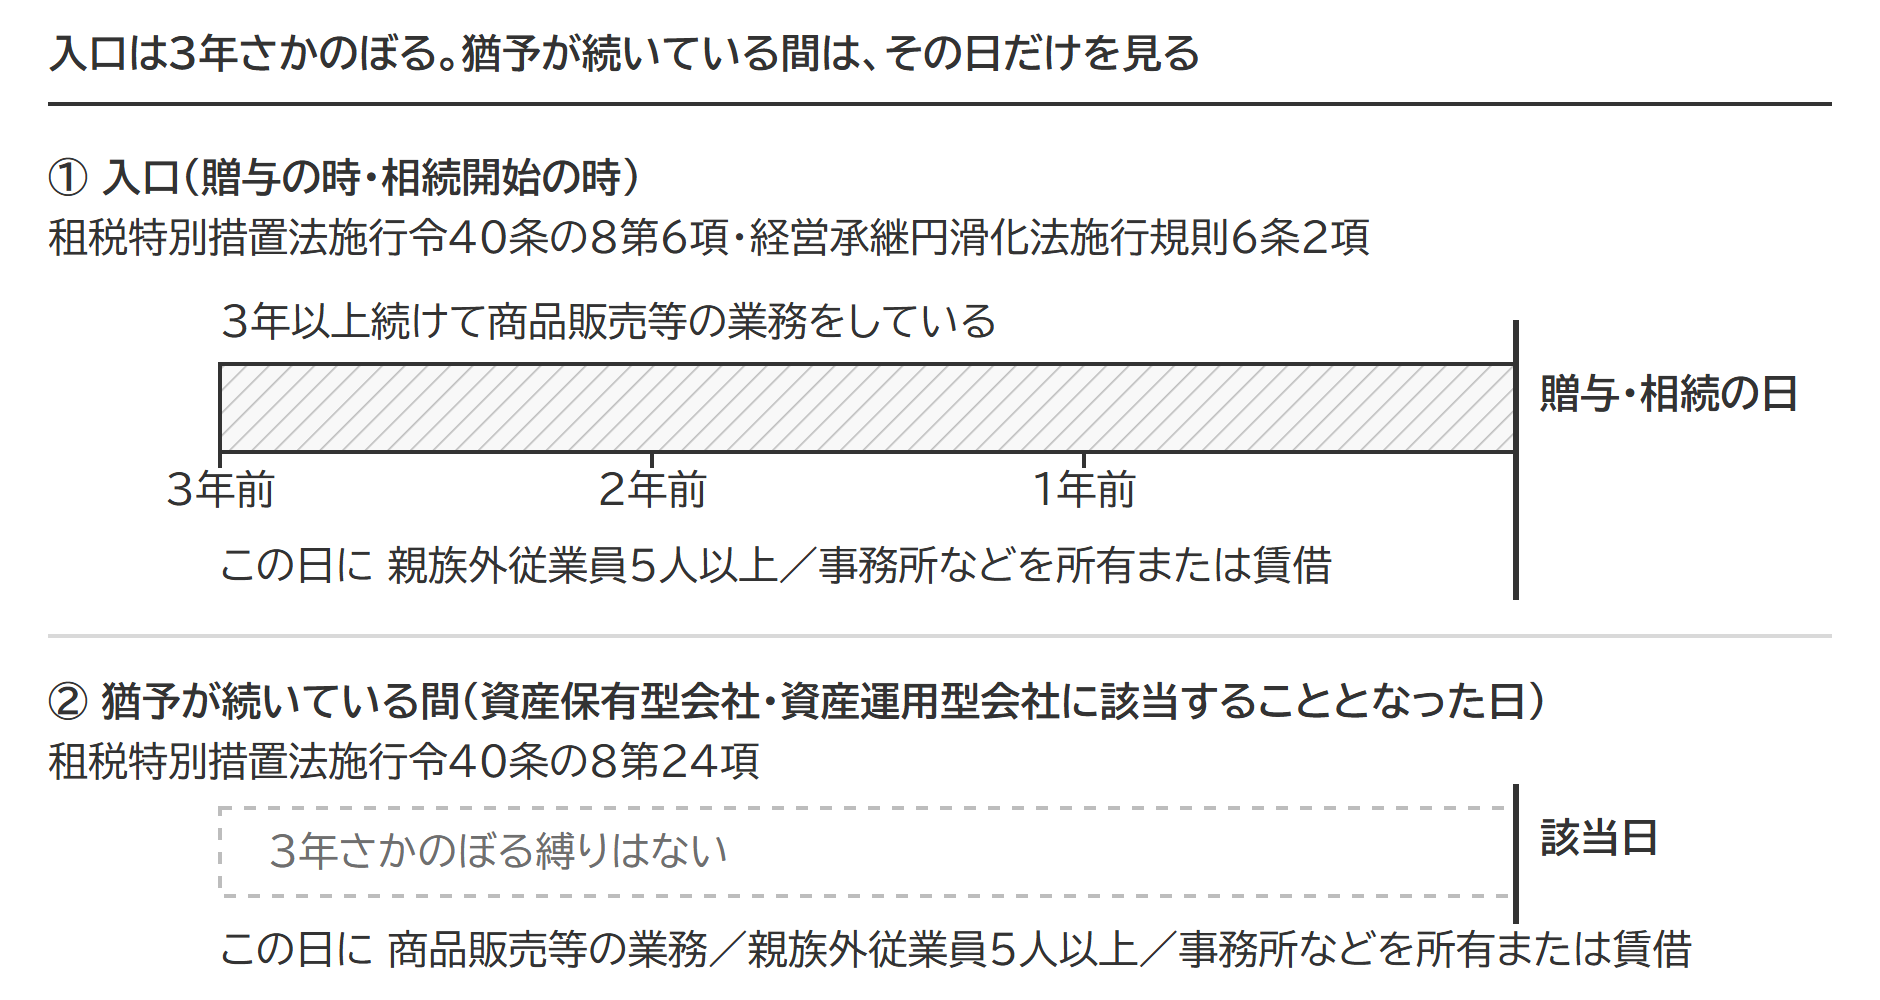
入口の要件は租税特別措置法施行令40条の8第6項にあり、贈与の日まで引き続き3年以上にわたって商品販売等の業務をしていることを求めています。3年の実績が要ります。
猶予が始まったあとの判定は、租税特別措置法施行令40条の8第24項にあります。該当日において商品の販売その他の業務を行っていること、と書かれているだけで、3年さかのぼる縛りがありません。従業員5人以上と事務所の2つは入口と同じで、その日に満たしているかどうかを見ます。特例措置では、同令40条の8の5第18項がこの規定を準用しています。
該当日に2つの出口のどちらにも当たらなければ、納税猶予の期限が確定します。この確定事由に期間の制限はありません。猶予が始まってから5年の間だけでなく、5年を過ぎて免除を受けるまでの間もずっと対象です。納税猶予が取り消されてしまうと猶予されていた贈与税または相続税と利子税を納付しなければならなくなります。ほかにどんな事由で猶予が打ち切られるかは、打ち切り事由の一覧に期間別の整理があります。
出典:租税特別措置法|e-Gov法令検索/措置法通達70の7-20 確定事由となる資産保有型会社又は資産運用型会社の意義|国税庁
猶予が続いている間は、いったん事業を止めて再開しても、該当日に業務を行っていて人と場所がそろっていれば足ります。ただし事業を止めた事業年度に主たる事業活動からの収入がゼロになれば、別の確定事由(総収入金額ゼロ)です。反対に親族外従業員が4人に減った状態で特定資産の割合が70%以上になった日が1日でもあれば、やむを得ない事由の緩和や事業実態のある子会社株式の除外に当たらない限り、その日で確定事由に当たります。この制度でいちばん切れやすいのは、3年の実績ではなく人数と場所です。
やむを得ない事由で一時的に当たった場合の緩和措置(平成31年度改正)
事業活動上の偶発的な事由で算式に当たってしまった会社を救う緩和措置が、平成31年度改正で設けられました。借入れや事業用資産の譲渡などのやむを得ない事由で70%以上や75%以上になっても、一定の期間は資産保有型会社や資産運用型会社に該当しないものとみなされます。適用は平成31年4月1日以後に生じた事由からです。
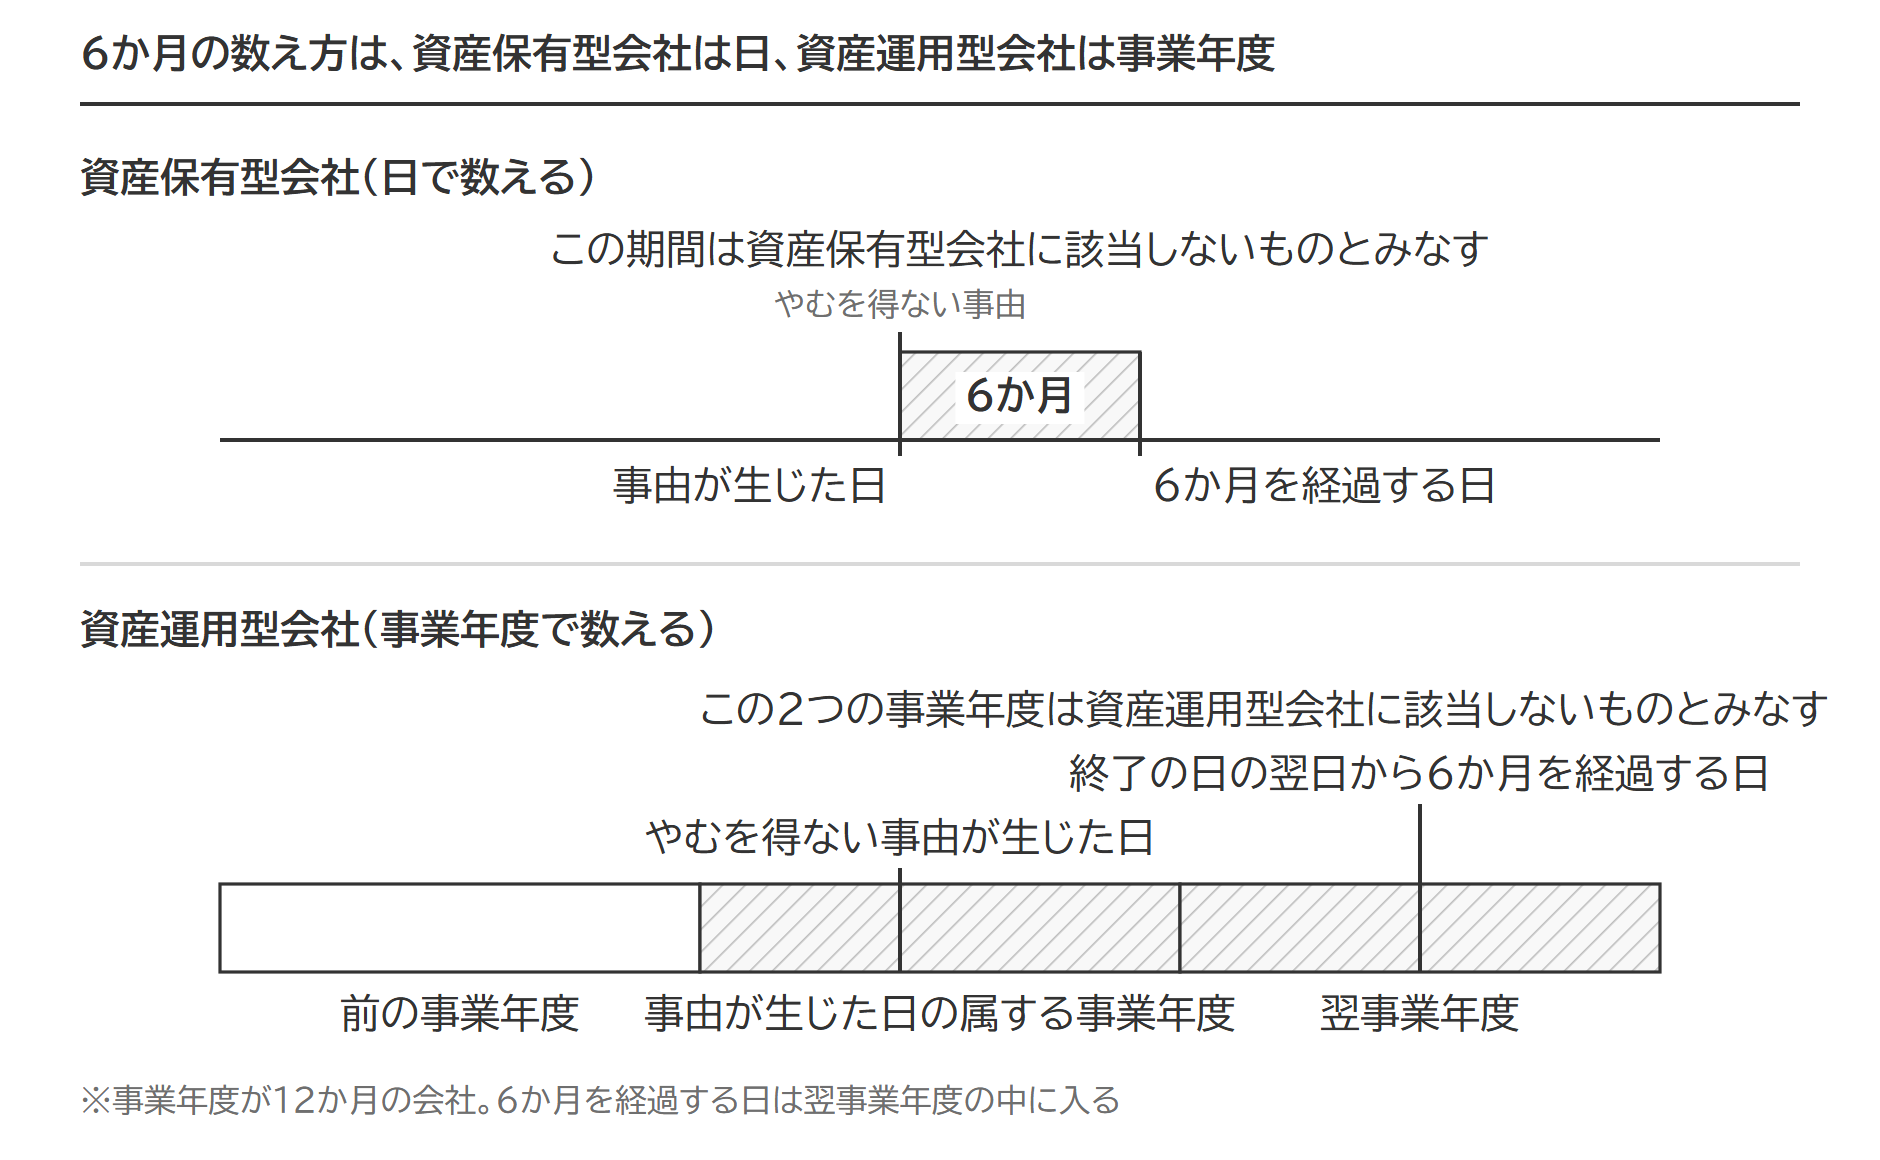
資産保有型会社の判定では、事業活動のために必要な資金の借入れ、事業の用に供していた資産の譲渡、その資産の損害に基因した保険金の取得などがやむを得ない事由です。これらの事由で特定資産の割合が70%以上になったときは、事由が生じた日から6か月を経過する日までの期間、資産保有型会社に該当しないものとみなされます。
資産運用型会社の判定では、事業活動のために必要な資金を調達するための特定資産の譲渡などがやむを得ない事由です。これらの事由で総収入金額に占める運用収入の割合が75%以上になったときは、事由が生じた日の属する事業年度から、その事業年度の終了の日の翌日以後6か月を経過する日の属する事業年度までの各事業年度について、資産運用型会社に該当しないものとみなされます。事業年度が12か月の会社なら、事由が生じた事業年度とその翌事業年度の2年度です。
出典:中小企業における経営の承継の円滑化に関する法律施行規則|e-Gov法令検索/租税特別措置法施行規則|e-Gov法令検索
この緩和が及ぶのは、算式の側だけです。事業実態要件に同じ救済はなく、人数と場所は該当日に満たしていなければなりません。災害等で被害を受けた会社には別の措置があり、被災事由に応じた要件を満たせば、資産管理会社に当たっても納税猶予が続きます。
出典:非上場株式等についての贈与税・相続税の納税猶予及び免除の特例措置等に関する質疑応答事例(問9-9〜問9-11)|国税庁
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 事業承継税制とは|猶予であって減額ではない仕組みと、特例措置を使うか決める4つの軸
 個人版事業承継税制とは|法人版との違いと、小規模宅地等の特例との400㎡の枠の分け合い
 同族会社への貸付金(役員借入金)の相続税|額面で評価され、生前に債権放棄しても相続財産が減るとは限らない