この記事の要点
- マンションの小規模宅地等の特例の対象は敷地権(土地の持分)だけで、専有部分の建物は減額できない
- 令和6年1月1日以後の相続は、敷地権と建物の評価額に区分所有補正率を乗じてから80%減額する。評価水準が0.6未満なら評価額は上がり、1超なら下がり、0.6以上1以下は補正なし
- 使える・使えないは取得者で決まる。配偶者と同居親族は使え、家なき子は6つの要件を全て満たすとき、同じマンションの別室に住む長男は、生計一で無償で住んでいたなら使え、生計別なら特定居住用宅地等には当たらない
- 1室を貸していれば貸付事業用宅地等として200㎡まで50%。相続開始前3年以内に貸し始めた敷地は原則対象外(3年を超えて特定貸付事業を続けていた場合は例外)
- 自宅と賃貸の両方があるときは200㎡の枠に換算するが、自宅の敷地権60.00㎡は36.36㎡と数えるため、マンションどうしなら枠は余る
マンションの小規模宅地等の特例とは、分譲マンションの1室を相続したときに、その部屋に対応する敷地権(土地の持分)だけを、自宅なら330㎡まで80%、貸していれば200㎡まで50%減額できる扱いです。専有部分の建物には、特例を使えません。
令和6年1月1日以後の相続では、敷地権と建物の評価額に区分所有補正率を乗じてから、特例を当てはめます。順番を取り違えると、減額の計算が丸ごとずれます。
敷地権の面積、区分所有補正率の3つの設例、取得者の判定(配偶者・同居・家なき子・別室の長男)、1室を貸しているときの貸付事業用宅地等、限度面積、令和9年の見直し(通達案)の順に整理します。
マンションで特例の対象になるのは敷地権だけ|建物は減額できない
分譲マンションの1室は、部屋そのものである区分所有権(専有部分の建物)と、敷地全体を持分で共有する敷地利用権(敷地権)の2つの財産に分かれ、相続税の申告でも別々に評価します。
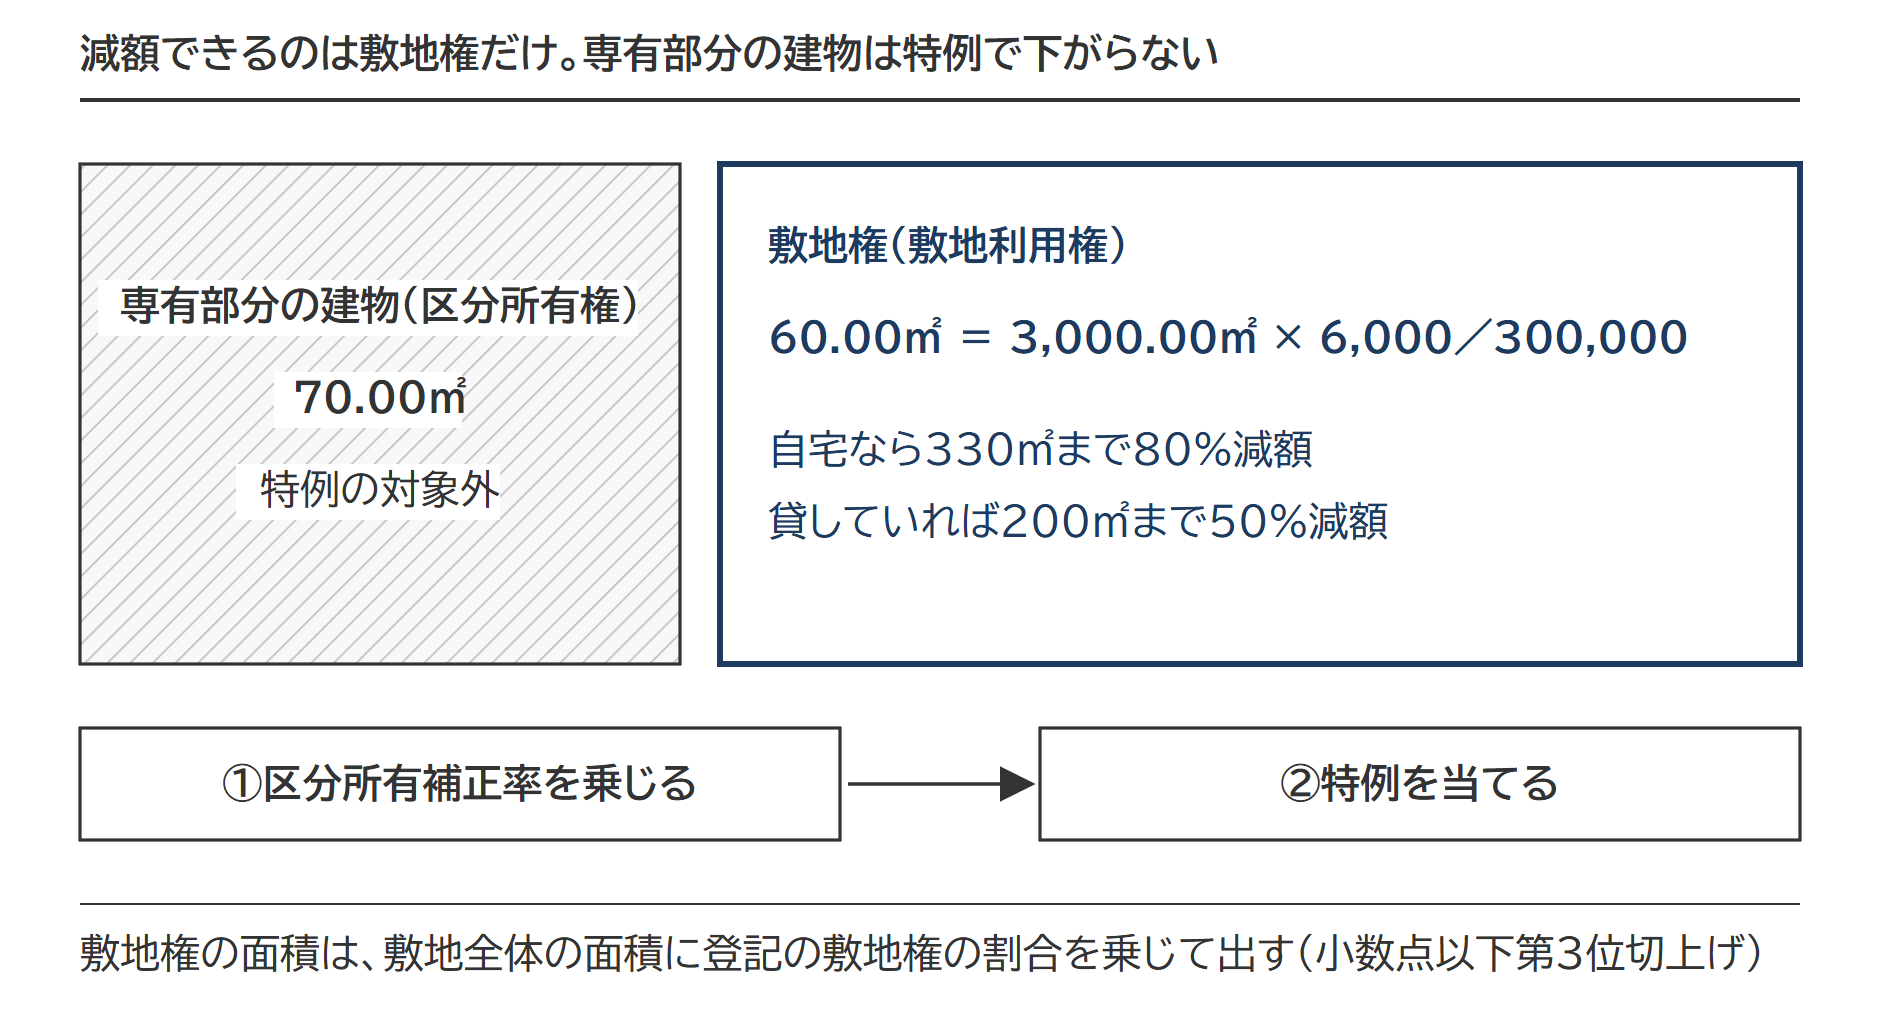
小規模宅地等の特例は、宅地等(土地または土地の上に存する権利)だけを対象にした制度です(租税特別措置法69条の4第1項)。マンションで減額できるのは敷地権の部分に限られ、建物の評価額は特例を使っても下がりません。
敷地権の面積の計算方法|敷地全体の面積×敷地権の割合
敷地権の面積とは、敷地全体の面積に登記事項証明書の「敷地権の割合」を乗じた面積です。小数点以下第3位を切り上げます。
| 敷地全体の面積 | 3,000.00㎡ |
|---|---|
| 敷地権の割合 | 300,000分の6,000 |
| 敷地権の面積 | 3,000.00㎡ × 6,000/300,000 = 60.00㎡ |
国税庁の計算例の敷地権の面積は11.75㎡(敷地2,000㎡ × 62/10,562)と21.00㎡です。設例の60.00㎡を含め、分譲マンションの敷地権は、特定居住用宅地等(自宅の敷地)の限度面積330㎡のごく一部です。
出典:居住用の区分所有財産の評価について(法令解釈通達)1(9)/国税庁 Q&A 問4・問5(居住用の区分所有財産の評価)
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。
令和6年から区分所有補正率を乗じてから特例を使う|分譲マンションの評価
区分所有補正率とは、令和6年1月1日以後に相続・遺贈・贈与で取得した「居住用の区分所有財産」(分譲マンションの1室)の敷地権と建物の評価額に乗じる率です。敷地権は路線価(道路ごとの1㎡の価額) × 地積 × 敷地権の割合、建物は固定資産税評価額で出した従来の価額に、同じ補正率を乗じます。
対象外のものがあります。区分建物の登記がされていないもの(一棟所有の賃貸マンション。扱いは下の節で説明します)、地階を除く総階数が2以下のもの、居住用の専有部分が3室以下でその全てを区分所有者またはその親族の居住の用に供するもの(二世帯住宅。区分所有者等の居住の用に供する目的で所有しているかで見ます)、たな卸商品に当たるもの、構造上主として居住用でないもの(事業用のテナント物件)です。
出典:国税庁タックスアンサー No.4667 居住用の区分所有財産の評価
区分所有補正率の計算|評価乖離率と評価水準の3区分
区分所有補正率は、評価乖離率 → 評価水準 → 補正率の順に出します。評価乖離率とは、築年数・総階数・所在階・敷地持分狭小度の4つの要素から、次の式で機械的に求める値です。
| A | 築年数 × △0.033(1年未満の端数は1年に切り上げ) |
|---|---|
| B | 総階数指数 × 0.239(総階数指数=総階数÷33。1を超えるときは1) |
| C | 所在階 × 0.018 |
| D | 敷地持分狭小度 × △1.195(敷地持分狭小度=敷地権の面積÷専有部分の面積) |
| 合計 | 評価乖離率 = A + B + C + D + 3.220 |
評価水準とは、評価乖離率の逆数(1 ÷ 評価乖離率)です。評価水準で補正率は3つに分かれます。
| 評価水準が0.6未満 | 区分所有補正率 = 評価乖離率 × 0.6(評価額は上がる) |
|---|---|
| 評価水準が0.6以上1以下 | 補正なし(従来どおりの評価額) |
| 評価水準が1超 | 区分所有補正率 = 評価乖離率(評価額は下がる) |
計算を再現するときの端数処理と細目は次のとおりです。
- 総階数指数とBは小数点以下第4位を切り捨て、敷地持分狭小度とDは第4位を切り上げる。敷地権の面積は第3位を切り上げる
- 総階数に地階は含めない。専有部分が複数階にまたがるメゾネットは低い方の階、地階は零階でCの値は零
- 評価乖離率が零または負数になる部屋は評価しない(評価額0)
出典:居住用の区分所有財産の評価について(法令解釈通達)1(11)・2
同じ式で上がる部屋・下がる部屋・変わらない部屋|3つの設例
築年数・階数・敷地権の広さがちがう3つの部屋を、同じ式で計算します。
| 項目 | ①15階建て・8階(敷地に余裕のある物件) | ②郊外3階建て・1階 | ③7階建て・4階 |
|---|---|---|---|
| 築年数 | 20年 | 40年 | 30年 |
| 総階数/所在階 | 15階/8階 | 3階/1階 | 7階/4階 |
| 専有部分の面積 | 70.00㎡ | 60.00㎡ | 70.00㎡ |
| 敷地権の面積 | 60.00㎡ | 66.00㎡ | 50.00㎡ |
| 評価乖離率 | 1.786 | 0.624 | 1.497 |
| 評価水準 | 0.559…(0.6未満) | 1.602…(1超) | 0.668…(0.6以上1以下) |
| 区分所有補正率 | 1.0716 | 0.624 | 補正なし |
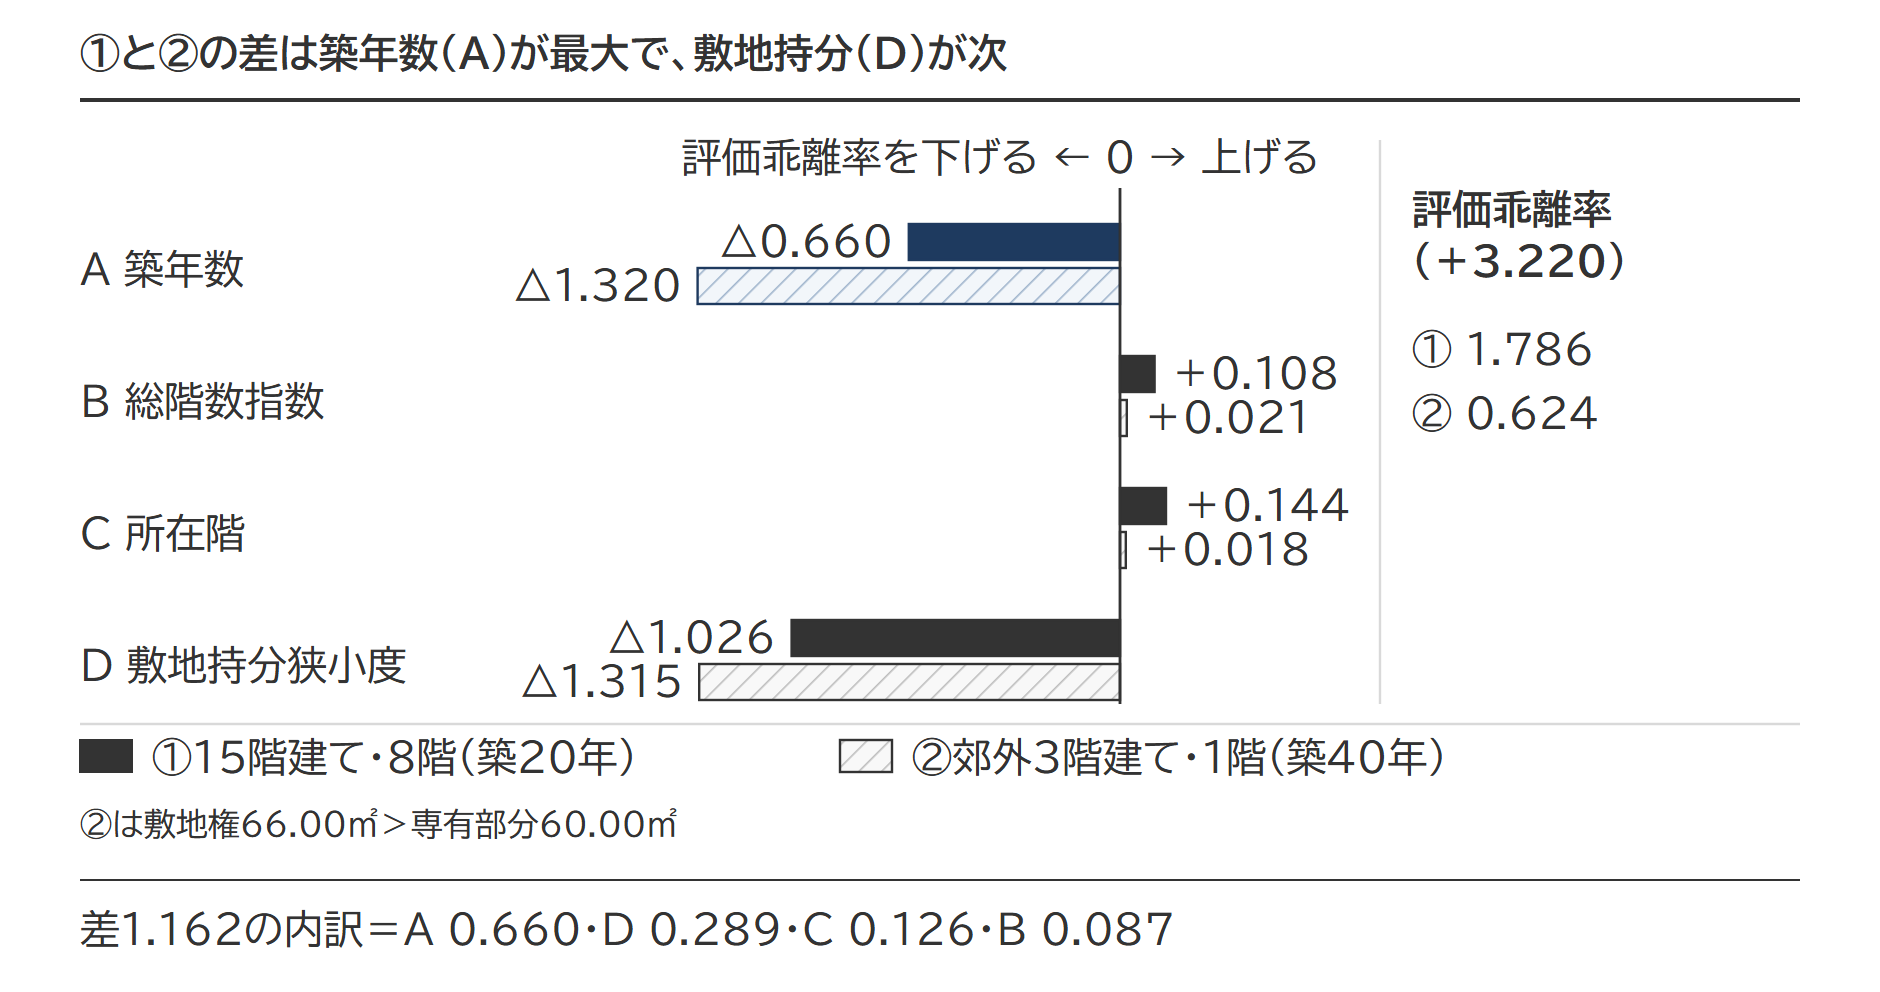
①は評価額が約7%上がり、②は約38%下がり、③は従来どおりです。①と②の評価乖離率の差1.162のうち、最も大きいのは築年数(A)の差0.660で、敷地持分狭小度(D)の差0.289が次です。②は築40年でAが△1.320まで振れ、さらに敷地権66.00㎡が専有部分60.00㎡より広いためDも大きく振れています。
敷地権が20㎡ほどの高層住戸(築10年・20階建て・15階・専有70㎡)なら評価乖離率 2.962・補正率 1.7772 で、評価額は7割以上上がります。
タワーマンションの評価が上がる場面だけが知られていますが、補正率が1を下回って評価額が下がるマンションもあります。築年数が古く、階数が低く、敷地の持分が専有部分より広い部屋がこれに当たります。
自宅のマンション|評価額に補正率を乗じてから330㎡まで80%減額
被相続人が住んでいた部屋の敷地権は、特定居住用宅地等として330㎡まで80%減額できます。
設例の計算|補正率1.0716の部屋
①の部屋を使います。路線価は400,000円、敷地全体は3,000.00㎡、敷地権の割合は300,000分の6,000、建物の固定資産税評価額は8,000,000円とします。
| 敷地全体の評価額 | 400,000円 × 3,000.00㎡ = 1,200,000,000円 |
|---|---|
| 補正前の敷地権 | 1,200,000,000円 × 6,000/300,000 = 24,000,000円 |
| 補正後の敷地権 | 24,000,000円 × 1.0716 = 25,718,400円 |
| 補正後の建物 | 8,000,000円 × 1.0716 = 8,572,800円 |
| 小規模宅地等の特例 | 60.00㎡ ≦ 330㎡ のため全部が対象。25,718,400円 × 80% = △20,574,720円 |
| 課税価格(敷地権) | 25,718,400円 - 20,574,720円 = 5,143,680円 |
敷地権の増加分は80%減額でほとんど薄まる(建物の増加分は残る)
令和5年までの評価と令和6年からの評価で、特例を使ったあとの課税価格を並べます。
| 項目 | 令和5年までの評価 | 令和6年からの評価 |
|---|---|---|
| 敷地権の評価額 | 2,400 | 2,572 |
| 80%減額 | △1,920 | △2,057 |
| 課税価格 | 480 | 514 |
表の金額は万円(万円未満は四捨五入)。四捨五入のため、令和6年からの列は差引が1万円合いません(円単位は5,143,680円)。
評価額のふえた分172万円のうち、課税価格へ響くのは5分の1の34万円です。特例が使えない部屋(別荘として持っていた部屋、貸し始めて3年以内の部屋)では、増加分がそのまま課税価格にのります。区分所有補正率の影響が大きいのは、特例が使えない部屋のほうです。
建物も補正率で 800万円→857万円(+57万円)になり、建物には特例が無いのでそのまま課税価格にのります。部屋全体では評価額+229万円のうち課税価格に残るのは+92万円です。
誰が取得するかで使える・使えないが変わる|配偶者・同居親族・家なき子・別室の長男
区分所有登記のあるマンションで対象になるのは、被相続人(と生計を一にする親族)が住んでいた部屋に対応する敷地の部分です。
| 取得者 | 特例 | 要件 |
|---|---|---|
| 配偶者 | 使える | 取得者ごとの要件はない。居住も所有も継続不要 |
| 同居していた親族 | 使える | 申告期限まで住み続け、かつ敷地権を持ち続ける |
| 別居の親族(家なき子) | 条件つきで使える | 配偶者も同居の相続人もいないことが前提。持ち家の有無を含む6つの要件を全て満たす |
| 同じマンションの別の部屋に住む親族 | 生計一で無償なら使える・生計別なら特定居住用には当たらない | 同居親族にも家なき子にも当たらない。被相続人と生計を一にし(日常の生活費を共にし)、被相続人所有の部屋に無償で住んでいた親族の、その部屋の敷地権が対象(その親族か配偶者が取得)。生計別で相当の家賃を払っていた部屋は貸付事業用宅地等で判定します |
被相続人が老人ホームに入居して部屋が空いていた場合も、要件を満たせば入居の直前に住んでいた部屋の敷地権が対象です。
家なき子がマンションを取得するとき|被相続人の持ち家の別室に住んでいれば当たらない
家なき子とは、配偶者も同居の相続人もいない被相続人の自宅の敷地を取得した別居の親族です。相続開始前3年以内に自分・配偶者・3親等内の親族・特別の関係がある法人の持ち家に住んだことがなく、相続開始の時に住んでいる家屋を過去に所有したこともない、といった要件を全て満たすことが必要です。賃貸マンションに住む子は、相続開始前3年以内に自分・配偶者・3親等内の親族・特別の関係がある法人の持ち家に住んでいなければ、ほかの要件も満たす限り家なき子に当たります。自分名義の分譲マンションに住む子は当たりません。マンションで特有なのは、被相続人が所有する別の部屋に住んでいる親族の扱いです。被相続人が親であれば長男から見て1親等の親族ですから、その持ち家に住んでいる長男は、3親等内の親族の持ち家に住んだことがないという要件を満たさず、家なき子に当たりません。6つの要件の全部と必要書類は家なき子特例とは|6つの要件のチェックシート・持ち家がある別居親族の判定と必要書類で確かめられます。
出典:租税特別措置法69条の4第3項第2号ロ・ハ(e-Gov法令検索)
同じマンションの別の部屋に住む親族|区分所有登記があると部屋ごとに同居を判定する
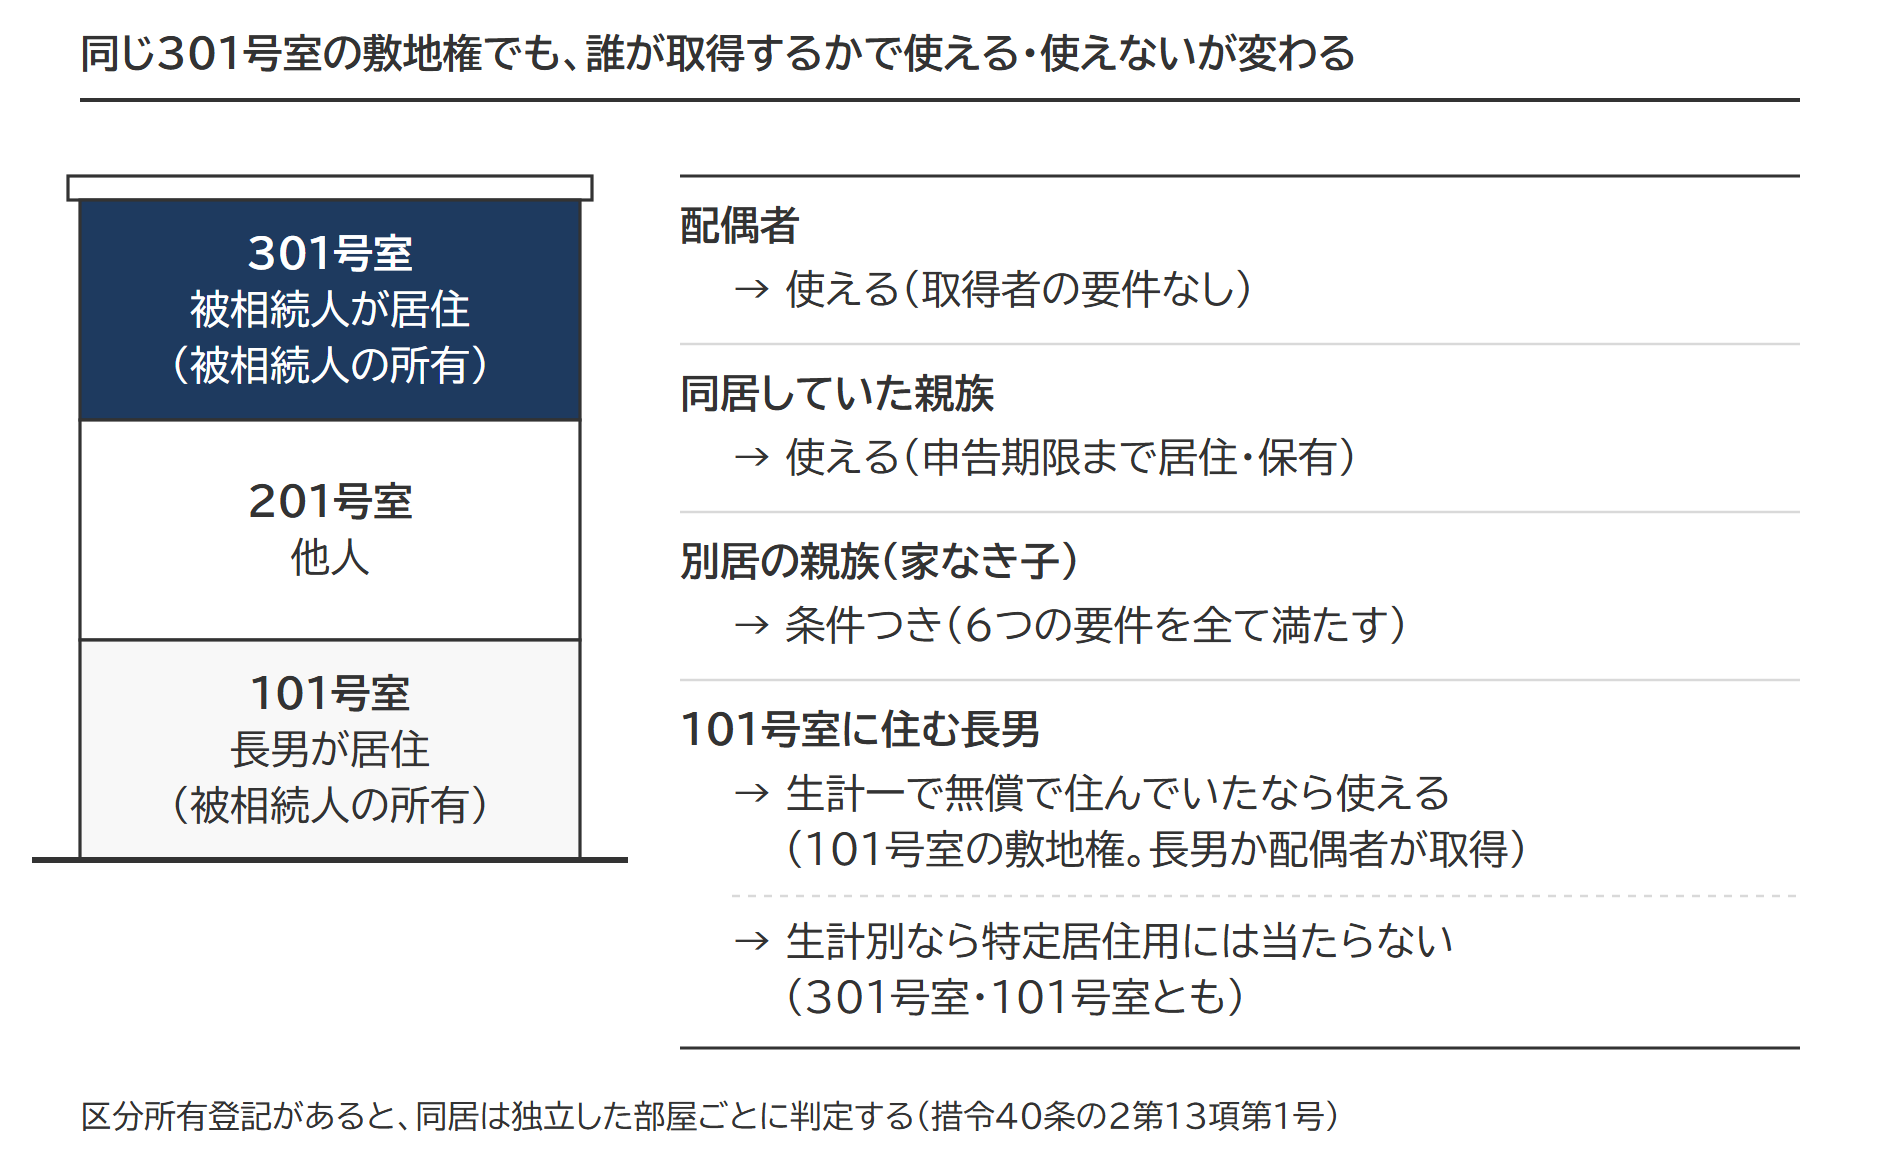
被相続人が301号室、長男が同じマンションの101号室に住み、どちらの部屋も被相続人の所有だったとします。区分所有登記があると、独立した部屋ごとに同居かどうかを判断します。長男は同居親族に当たらず、被相続人の持ち家に住んでいるため家なき子にも当たりません。長男が被相続人と生計を別にしていたなら、301号室の敷地権も101号室の敷地権も、長男が取得しても特定居住用宅地等には当たりません(相当の家賃を払っていた部屋なら貸付事業用宅地等の側で判定)。
長男が被相続人と生計を一にしていた場合は結論が変わります。101号室に無償で(家賃を払わずに)住んでいたなら、101号室の敷地権は「被相続人と生計を一にしていた親族の居住の用に供されていた宅地等」に当たり、長男が取得して申告期限まで住み続け、持ち続ければ特定居住用宅地等になります(租税特別措置法69条の4第3項第2号ハ)。被相続人の居住用の宅地等と生計一親族の居住用の宅地等が別のときは、それぞれ主として住んでいた1つずつが対象です(同法施行令40条の2第11項第3号)。301号室の敷地権は、配偶者か同居親族が取得したかで別に判定します。
出典:租税特別措置法施行令40条の2第11項(e-Gov法令検索)/租税特別措置法関係通達69の4-7(1)
区分所有登記の有無は、特例と評価で逆向きに効く
区分所有登記は、性質のちがう2つの制度でそれぞれ効き、効く方向は逆です(特例の側の根拠は租税特別措置法施行令40条の2第13項第1号)。
| 制度 | 区分所有登記がある | 区分所有登記がない |
|---|---|---|
| 特例の対象範囲 | 被相続人(と生計を一にする親族)が住んでいた部屋に対応する敷地だけ | 被相続人と親族が住んでいた部分の敷地が入る(他人に貸していた部分は除く) |
| 令和6年の区分所有補正率 | 居住用の専有部分があれば対象 | 対象外(一棟所有の賃貸マンションなど) |
二世帯住宅の判定は二世帯住宅と小規模宅地等の特例|区分所有登記の有無で変わる6つの判定に、取得者ごとの要件の全体は小規模宅地等の特例の全体像と小規模宅地等の特例のチェックシート・フローチャート|5つのステップで判定する手順と国税庁のチェックシートの見方にまとめています。
出典:租税特別措置法施行令40条の2第13項(e-Gov法令検索)/租税特別措置法施行令40条の2第4項(e-Gov法令検索)/居住用の区分所有財産の評価について(法令解釈通達)2(注)1
分譲マンションの1室を貸しているとき|貸付事業用宅地等として200㎡まで50%減額
貸しているマンション1室の敷地権は、貸付事業用宅地等として200㎡まで50%減額できます。取得した親族が、申告期限までに被相続人の貸付事業を引き継いで続け、敷地権を持ち続けることが要件です(租税特別措置法69条の4第3項第4号イ)。
出典:租税特別措置法69条の4第3項第4号(e-Gov法令検索)
評価の順は自宅と同じです。貸している部屋でも居住用の専有部分であれば区分所有補正率の対象です。補正率を乗じてから貸家建付地の評価に進みます(貸家建付地は、貸家の建つ敷地で、借家人の権利の分を差し引いて評価します)。補正後の金額を「自用地としての価額」(貸していないとした場合の価額)とみなし、そこから借家権の分を引きます。
①の部屋を、借地権割合60%・借家権割合30%(借地権割合は路線価図に示す地域ごとの割合、借家権割合は全国一律の30%)の地域で、まるごと1室貸していたとします。
| 補正後の敷地権(自用地) | 24,000,000円 × 1.0716 = 25,718,400円 |
|---|---|
| 貸家建付地の評価額 | 25,718,400円 × (1 - 0.6 × 0.3 × 100%) = 21,089,088円 |
| 貸家(建物)の評価額 | 8,572,800円 × (1 - 0.3 × 100%) = 6,000,960円 |
| 小規模宅地等の特例 | 60.00㎡ ≦ 200㎡ のため全部が対象。21,089,088円 × 50% = △10,544,544円 |
同じ部屋でも、自宅として使っていれば2,057万円、貸していれば1,054万円の減額です。貸すと減額の金額は半分近くまで小さくなります。
一棟の賃貸マンション|賃貸割合で決まる200㎡まで50%と一時的な空室
区分所有登記のある一棟のマンションの全室と敷地を1人で所有している場合は通達の対象で、敷地利用権の補正率は1が下限になり、評価額は下がりません(建物には下限がありません)。
一棟まるごとの賃貸マンションで区分建物の登記をしていないものは、令和6年の通達の対象外です。従来どおり、路線価をもとに貸家建付地として評価します。敷地は建物全体に対応するため、分譲1室の敷地権より面積が大きくなります。
貸家建付地の評価では賃貸割合(賃貸されている各独立部分の床面積 ÷ 各独立部分の床面積の合計)を使います。継続的に貸してきた部屋が相続開始の時にたまたま空いていただけと認められるものは、賃貸されていたものとして扱えます。見る事情は4つで、継続して賃貸されてきたこと、退去後速やかに募集し空室の間に他の用途に使っていないこと、空室の期間が課税時期の前後の例えば1か月程度の一時的な期間であること、課税時期後の賃貸が一時的でないことです。
小規模宅地等の特例の対象面積は、これとは別に判定します。貸付事業用宅地等に含める「一時的に賃貸されていなかった部分」は、継続的に貸してきた建物から賃借人が退去し、速やかに募集して他の用途に使っていなかったかで見ます(租税特別措置法関係通達69の4-24の2・24の3)。空室の期間の長さは、特例の側では判断の要素に挙げられていません。評価で賃貸中と扱えた部屋が特例でも同じ結論になるとは限らず、逆もあります。募集の記録は、評価の側では判断の要素の1つ(No.4614)で、特例の側でも貸付事業を続けていた事実を示す材料になります。
10戸のうち2戸が空いていた一棟の賃貸マンション
1戸60㎡・敷地220㎡。1戸は募集中で一時的な空室と認められ、もう1戸は長く空いたまま他の用途に使っていたとします。
賃貸割合 = 540㎡/600㎡ = 0.9
特例の対象になる敷地 = 220㎡ × 9/10 = 198㎡(残る22㎡は減額できない)
この198㎡を選べば、198㎡分の敷地の評価額の50%を減額できます。
出典:国税庁タックスアンサー No.4614 貸家建付地の評価/租税特別措置法関係通達69の4-24の2・69の4-24の3/居住用の区分所有財産の評価について(法令解釈通達)2(注)1
3年以内に貸し始めた敷地は原則として対象外|3年縛り
相続開始前3年以内に新たに貸付事業に使い始めた宅地等は、貸付事業用宅地等から除かれます。例外は、相続開始の日まで3年を超えて特定貸付事業(準事業以外の貸付事業=社会通念上事業と称する程度の規模。建物の貸付けは、所得税で不動産所得を生ずべき事業に当たるか、5棟10室の目安で見ます)を続けていた被相続人等が貸し始めた宅地等です。空室・建築中・二次相続の扱いまで含めた判定は貸付事業用宅地等とは|200㎡・50%の要件と3年縛り・5棟10室の判定に整理しています。
5年以内に買った1室は、下の令和9年の節の通達案も見てください。
出典:租税特別措置法施行令40条の2第19項(e-Gov法令検索)/租税特別措置法関係通達69の4-24の4
自宅と賃貸の両方があるときの限度面積|マンションは200㎡の枠が余る
自宅も貸している部屋もマンションなら、両方に特例を使っても200㎡の枠に収まります。限度面積の調整とは、貸付事業用宅地等を1つでも選ぶと、特定居住用の330㎡と特定事業用の400㎡を満額で併用する枠が使えなくなり、次の式で200㎡に換算して収める計算です(租税特別措置法69条の4第2項第3号)。
限度面積の調整の算式
特定事業用等宅地等の面積 × 200/400 + 特定居住用宅地等の面積 × 200/330 + 貸付事業用宅地等の面積 ≦ 200㎡
自宅マンションの敷地権は200/330に換算して数えるため、貸付事業用に使える枠が大きく残ります。表の2行目がこの記事の設例です(貸している1室の敷地権も60.00㎡)。
| 自宅の敷地権の面積 | 200/330で換算した面積 | 貸付事業用に使える枠 |
|---|---|---|
| 20.00㎡ | 12.12㎡ | 187.88㎡ |
| 60.00㎡ | 36.36㎡ | 163.64㎡ |
| 100.00㎡ | 60.61㎡ | 139.39㎡ |
枠が足りなくなるのは、一棟の賃貸マンションや戸建ての自宅が絡むときです。そのときの選び方(1㎡あたりの減額金額の比較、配偶者の税額軽減まで見た有利選択)は、小規模宅地等の特例の限度面積要件|730㎡の完全併用と200㎡の限定併用を5つの事例で判定と賃貸併用住宅と小規模宅地等の特例|自宅80%・賃貸50%の併用と取得者別の減額の試算で扱っています。
マンションで特例を使えない場面|生前贈与・未分割・共有
特例の対象は、相続または遺贈で取得した宅地等です。被相続人から生前に贈与を受けた部屋には、暦年贈与でも相続時精算課税でも特例を使えません。相続時精算課税で贈与した部屋は相続財産に足し戻しますが、特例は使えないまま課税価格に入ります。減額できたはずの80%を、贈与で自分から手放す形になります。
申告期限までに分割されていない宅地等には、その時点では特例を使えません(租税特別措置法69条の4第4項)。申告書に「申告期限後3年以内の分割見込書」を添付しておき、申告期限から3年以内に分割すれば、分割を知った日の翌日から4か月以内の更正の請求で特例を使えます。記載や添付がなくてもやむを得ない事情があるときの定め(同条8項)はありますが、申告書に見込書を添付して提出するのが国税庁の案内する手順です(No.4208)。
出典:租税特別措置法69条の4第4項・第8項(e-Gov法令検索)/国税庁タックスアンサー No.4208 相続財産が分割されていないときの申告
マンションの敷地が共有になっているときは、被相続人の持分に対応する部分だけが対象です。相続人が共有で取得した場合も、要件を満たす相続人が取得した部分にしか特例は使えません。持分の面積の計算は共有名義の土地の小規模宅地等の特例に整理しています。
令和9年から相続前5年以内に買った貸付用不動産の評価が変わる(通達案)
令和8年度の税制改正の大綱(令和7年12月)は、被相続人等が課税時期前5年以内に対価を伴う取引で取得または新築した一定の貸付用不動産を、課税時期の通常の取引価額に相当する金額で評価する見直しを置きました。国税庁は令和8年9月18日に「貸付用不動産の評価について」の法令解釈通達の案を公表し、10月18日まで意見を募りました。確定した通達は、令和8年11月5日の時点で公表されていません。適用は令和9年1月1日以後に相続等で取得する財産からの予定です。
出典:財務省 令和8年度税制改正の大綱(二 資産課税 3 その他(国税)(4)相続税等の財産評価の適正化)/国税庁「貸付用不動産の評価について」の法令解釈通達(案)(e-Gov 意見公募・案件番号410080055)
案の対象は、課税時期前5年以内に対価を伴う取引で取得・新築した貸付用不動産(全部または一部が借家権の目的になっている家屋とその敷地)です。取得価額が取得時の通常の取引価額に相当すると認められれば、土地等は取得価額に地価変動率を乗じた金額、家屋等は取得価額から償却費の額を引いた金額の100分の80で評価できます。取得の時期は原則として引渡しの時です。課税上弊害がない限り、収用等の代替資産・交換・買換えで取得したもの、5年以内の増改築部分、通達の制定日までに5年前から所有する土地に新築した家屋(建築中を含む)は除かれます。特定小口化商品(不動産特定共同事業契約や分割された信託受益権のうち一定のもの。案の呼び方)は、取得の時期を問わず通常の取引価額で評価します。
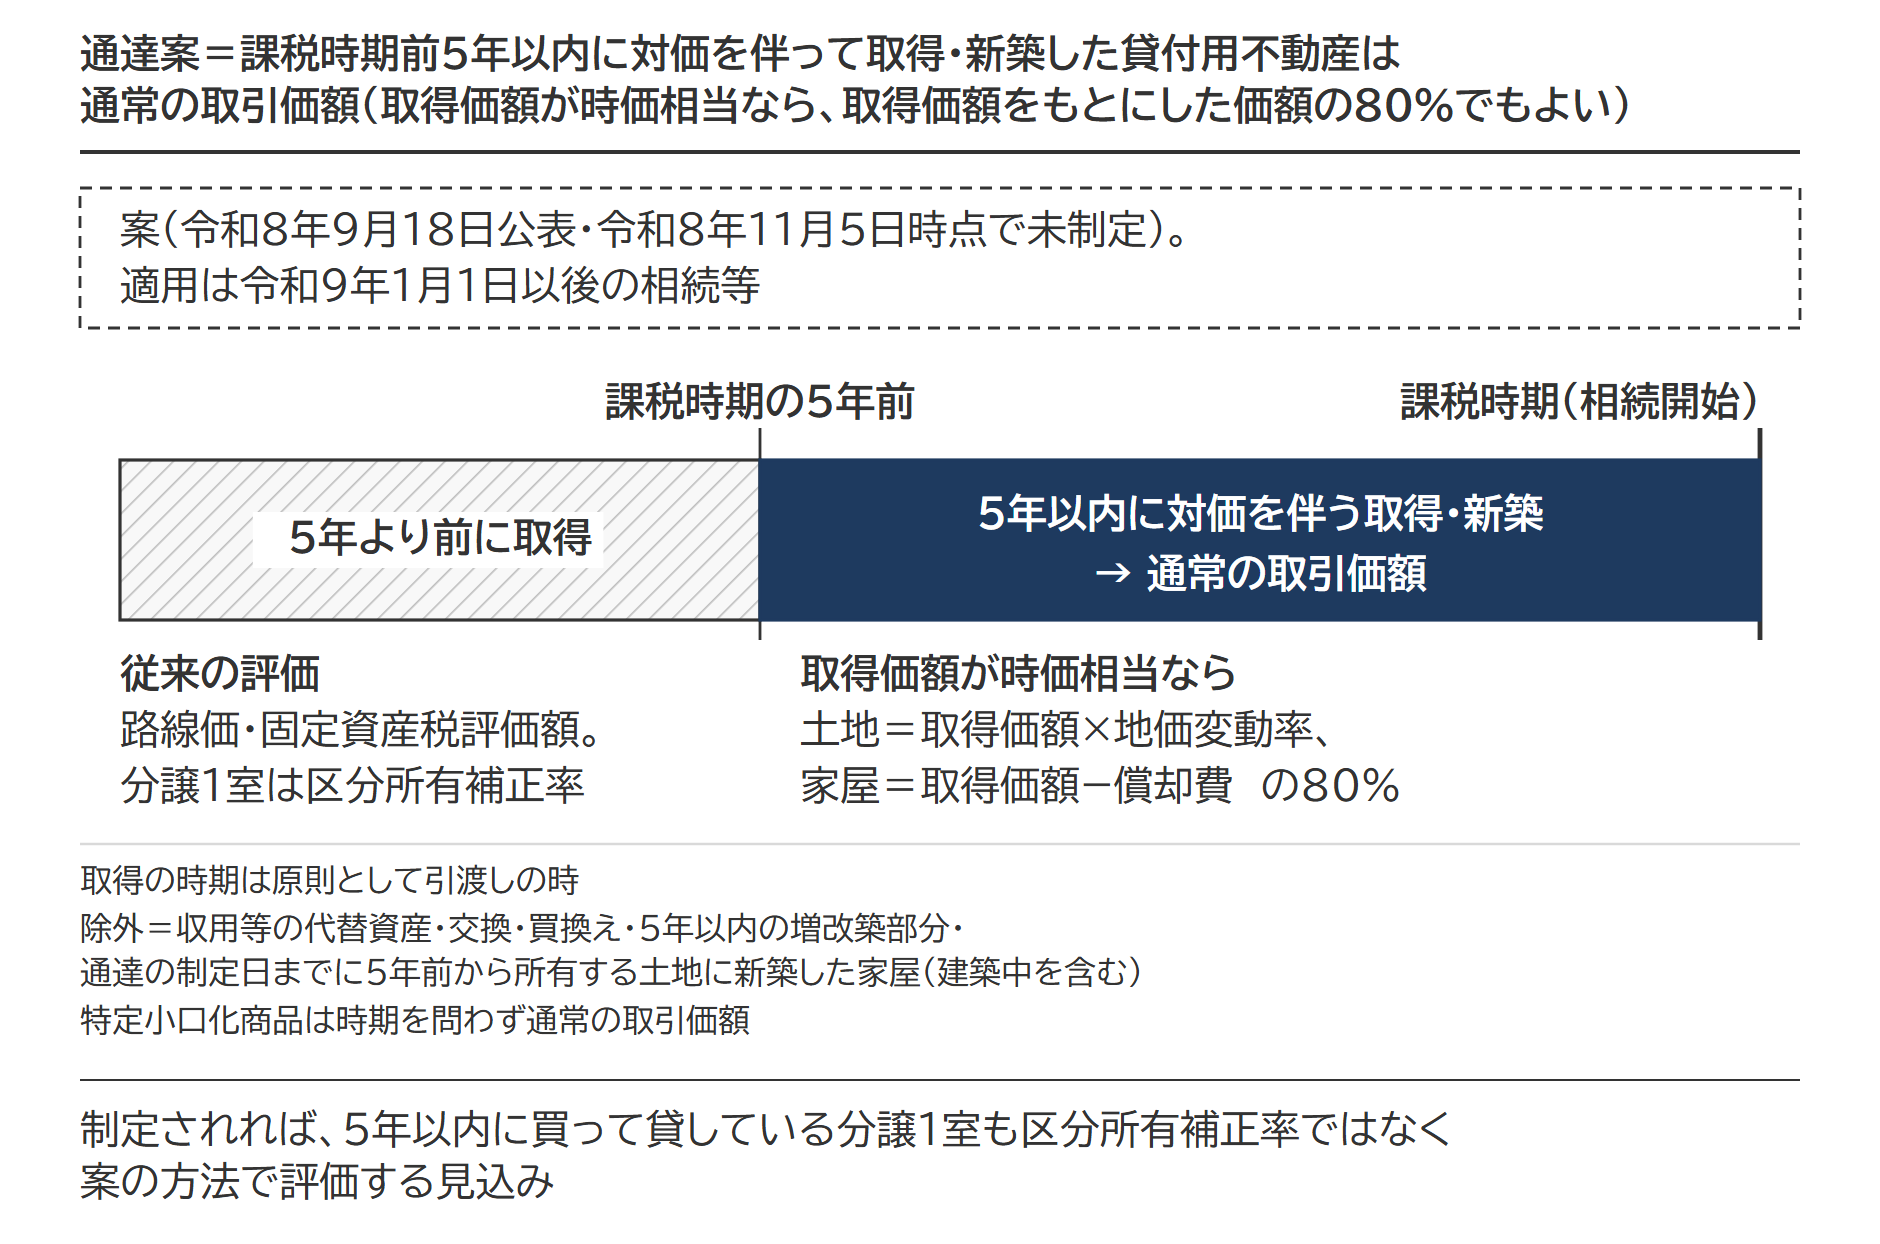
案は、評価基本通達(国税庁の財産評価の通達)の第2章から第4章までと令和5年の居住用の区分所有財産の通達の定めにかかわらず適用すると書いています。制定されれば、5年以内に買って貸している分譲マンションの1室は、区分所有補正率ではなく案の方法で評価する見込みです。案が制定されれば、賃貸用のマンションを買って相続税評価額を圧縮する、という考え方は令和9年から通じにくくなります。
この見直しは評価の話で、小規模宅地等の特例そのものは変わりません。特例は評価額に減額割合を乗じる仕組みなので、評価額が上がれば減額金額も動きます。
よくある質問
建物の評価額には特例を使えないのですか
使えません。特例の対象は宅地等だけで、マンションでは敷地権だけです。建物の評価額が区分所有補正率で上がったときも、その分がそのまま課税価格にのります。
タワーマンションを買えば相続税が下がるという話はどうなりましたか
令和6年の区分所有補正率で、評価額と市場価格の開きは縮まりました。居住用の区分所有財産の通達の前には、開きが大きいマンションについて評価基本通達6(この通達の定めにより難い場合の評価)による評価を認めた最高裁判所の令和4年4月19日の判決がありました。補正率を使った後でも、通達どおりの評価が著しく不適当と認められる場合には、評価基本通達6で個別に時価で評価される可能性が残ります。加えて、買って5年以内の貸付用不動産を令和9年から通常の取引価額で評価する通達案が、公表されている段階です。購入による評価の圧縮を当て込んだ組み立ては、以前ほど働かないと考えられます。
区分所有補正率は自分で計算できますか
国税庁が「居住用の区分所有財産の評価に係る区分所有補正率の計算明細書」(令和6年1月1日以降用)を用意しています。計算に要る数字は登記事項証明書でそろう6つ=築年数(建築の時から課税時期まで)・総階数・所在階・専有部分の面積・敷地の面積・敷地権の割合です。建物の種類に「居宅」が含まれるかも、同じ証明書で確かめます。固定資産税の課税明細書の家屋の評価額を合わせれば、補正後の評価額まで出せる形です。
出典:国税庁 B2-6 居住用の区分所有財産の評価に係る区分所有補正率の計算明細書/国税庁タックスアンサー No.4667(計算例)
賃貸に出している部屋は「居住用」に当たらないのではないですか
当たります。居住用とは、構造上、主として住むために使えるものという意味で、登記簿の建物の種類に「居宅」が含まれていれば、賃貸に出していても事務所として使われていても通達の対象です。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 小規模宅地の特例で「生計を一にする」とは|同居なら原則として該当、別居なら生活費の共通が要る、別棟と二世帯の判定
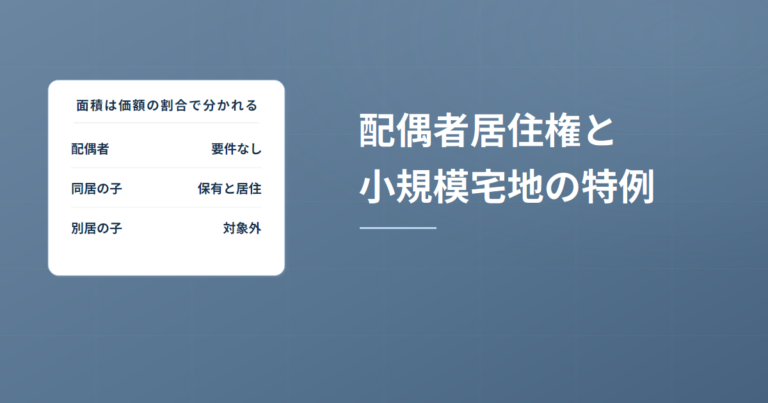 小規模宅地の特例と配偶者居住権|面積は価額の割合で分かれ、配偶者は無条件・子は同居していたかで判定
 小規模宅地等の特例の特定居住用宅地等の要件|配偶者・同居親族・家なき子の取得者別の判定
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。