この記事の要点
- 「生計を一にする」は措置法・施行令・措置法の通達に定義がなく、公表裁決の言い回し(同じ生活の単位で助け合うか、日常生活の費用を共通にしている)と所得税基本通達2-47で判定する。小規模宅地等の特例の措置法通達が所得税基本通達を番号で名指しするのは69の4-24の4の注の1か所だけで、生計一には名指しがない
- 同居なら「明らかに互いに独立した生活」でない限り生計を一にする。別居なら生活費の共通が要り、国税不服審判所は「居住費、食費、光熱費その他日常の生活に係る費用の全部又は主要な部分」を共通にしていたことを求めた(平成20年6月26日裁決)
- 生計が別で敷地が減るのは、区分所有の登記がある二世帯住宅と同一敷地内の別棟。区分所有でない1棟なら生計が別でも敷地は減らない(施行令40条の2第4項の括弧書き)
- 生計一は宅地が候補に入るかを決める物差しで、取得者の要件(配偶者・同居親族・持ち家のない別居の親族=家なき子・生計一親族)とは別。敷地500㎡の設例で、配偶者が全部取得なら6,600万円/4,000万円、長男が全部取得なら6,000万円/0円
- 老人ホーム入居後に親族が住み続けた自宅は「入居の直前」の生計一で判定する(施行令40条の2第3項)。「相続の開始の直前」(措置法69条の4第1項)とは時点が違う
小規模宅地等の特例の条文には「被相続人と生計を一にしていた……親族」の語が繰り返し出てきます。この語があるから、被相続人が住んでいなかった土地にも8割の減額が届きます。
「生計を一にする」が何を指すのかは、租税特別措置法にも施行令にも措置法の通達にも書かれていません。判定の物差しは、国税不服審判所(税務署の処分を見直す国の機関)の公表裁決の言い回しと、所得税基本通達2-47です。同居なら原則として生計を一にし、別居なら生活費を共通にしていた事実が要ります。
被相続人と生計を一にしていた親族の居住の用に供されていた宅地等|特例に入る2つの場面
措置法69条の4第1項は、被相続人本人と「被相続人と生計を一にしていた親族」をあわせて被相続人等と呼び、被相続人等が住んでいた宅地を特例の対象にしています。生計を一にしていた親族が住んでいた宅地は、被相続人が住んでいなくても候補に入ります。候補に入った宅地を8割減額で取得できるのは、住んでいた親族本人と配偶者です。
| 場面 | 根拠 | 条件 |
|---|---|---|
| 生計を一にしていた親族が住んでいた宅地を、その親族が取得する | 措法69条の4第3項2号ハ | 申告期限まで持ち続け、住み続ける。家屋が被相続人のものなら、親族が無償で借りていた場合に限る(措置法通達69の4-7(1)) |
| 生計を一にしていた親族が住んでいた宅地を、配偶者が取得する | 同項2号の柱書 | 取得者ごとの要件なし |
出典:租税特別措置法69条の4第3項(e-Gov法令検索)/租税特別措置法関係通達69の4-7(被相続人等の居住の用に供されていた宅地等の範囲)
事業用(措置法69条の4第3項1号ロ)と貸付事業用(同じ第3項の4号ロ)にも同じ語があり、生計を一にしていた親族が自分の事業に使っていた宅地も対象に入ります。事業用の要件は特定事業用宅地等の要件、貸付の要件は貸付事業用宅地等の要件にまとめてあります。
生計を一にしていたかどうかは、宅地が候補に入るかを決める物差しです。候補に入った宅地を誰が8割減額で取得できるかは、取得者の区分ごとの要件が別に決めます。区分は、配偶者・同居親族・家なき子(持ち家のない別居の親族)・生計一親族(生計を一にしていた親族)の4つです。取得者の側は特定居住用宅地等の5パターンで整理しました。
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。
「生計を一にする」とは|措置法に定義がなく、公表裁決の言い回しと所得税基本通達2-47で測る
「生計を一にする」とは、同じ生活の単位に属し、助け合って共同の生活を営むか、日常生活の資(費用)を共通にしている状態です。国税不服審判所が公表裁決で示した言い回しで、措置法・施行令・措置法の通達には定義がありません。
小規模宅地等の特例の措置法通達が所得税基本通達を番号で名指しするのは、69の4-24の4の注の1か所だけです。貸付が事業の規模かどうかの判定で、所得税基本通達26-9と27-2を挙げています。「生計を一にする」については、この名指しがありません。
平成20年6月26日の公表裁決では、調査の段階で税務署の担当者が「所得税法等他の法律で定義された解釈と別異に解釈するのは相当ではない」と説明し、納税者側は定義のない法の不備だと主張しました。審判所は、「相続税法及び措置法に定義又は準用規定がないとしても」、生計を一にしていたかは「社会通念に照らして個々に判断できる」と答え、冒頭の言い回しを示しました。この裁決は所得税の通達を引かずに結論を出しています。所得税基本通達2-47も、同居と別居で同じ向きの物差しを置いています。
出典:租税特別措置法関係通達69の4-24の4(特定貸付事業の意義)/公表裁決事例 平成20年6月26日裁決(裁決事例集No.75)|国税不服審判所
所得税基本通達2-47(生計を一にするの意義)
法に規定する「生計を一にする」とは、必ずしも同一の家屋に起居していることをいうものではないから、次のような場合には、それぞれ次による。
(1) 勤務、修学、療養等の都合上他の親族と日常の起居を共にしていない親族がいる場合であっても、次に掲げる場合に該当するときは、これらの親族は生計を一にするものとする。
イ 当該他の親族と日常の起居を共にしていない親族が、勤務、修学等の余暇には当該他の親族のもとで起居を共にすることを常例としている場合
ロ これらの親族間において、常に生活費、学資金、療養費等の送金が行われている場合
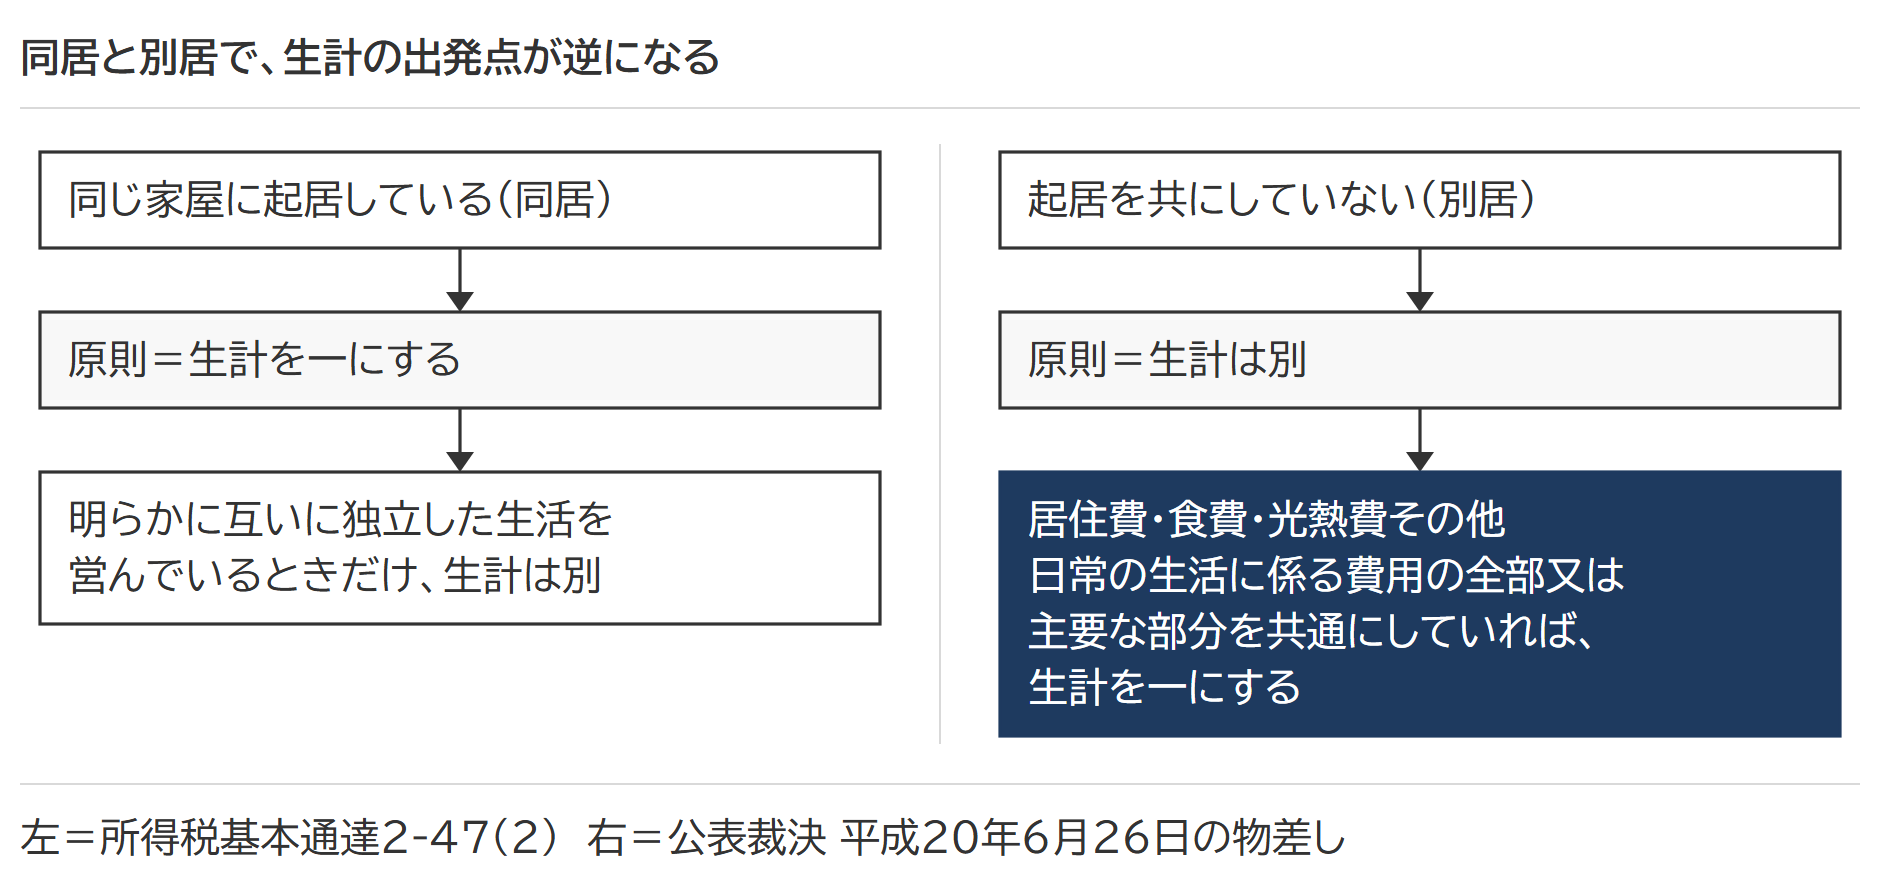
(2) 親族が同一の家屋に起居している場合には、明らかに互いに独立した生活を営んでいると認められる場合を除き、これらの親族は生計を一にするものとする。
同居は原則として生計一、別居は生活費の共通が要る|申告で迷いやすい点
所得税基本通達2-47と同じ向きで、審判所も、同居は一般に生計一と見て、別居は日常生活の費用の共通を「要する」と、出発点を分けて述べています。
どちら側に立つかで、確かめる事実が変わります。同居なら、原則を崩す「独立した生活」の事実がないか。別居なら、費用を共通にしていた記録を自分で示せるかです。
別居でも生計を一にする場合|公表裁決が示した別居の物差し
被相続人の土地に子が自分の家を建てて住み、親は3年ほど入院したまま亡くなった事案があります。子は親の通帳とキャッシュカードを預かり、親の口座から出した現金を自分の手持ちと合わせて入院費を払い、留守になった親の家の植木や郵便物の面倒も見ていました。子は、生活は一体だったと主張しました。
審判所は、別居の親族が生計を一にしていたといえるには「少なくとも居住費、食費、光熱費その他日常の生活に係る費用の全部又は主要な部分を共通にしていた関係にあったこと」が要るとし、生計は別と判断しました。入院費は親の口座の金で払われ、親の家の光熱費も親の口座から引き落とされていたので、費用を共通にしていたとはいえない。親の金をいったん手持ちと合わせてから払っても同じで、植木や郵便物の世話は「生活の場を別にしている親子間の通常の助け合い」にとどまる。審判所はそう理由を述べました。
2-47(1)ロの送金は、この物差しに当たる形の一つです。通達の(1)は勤務・修学・療養の都合で離れて暮らす親族を前提に書かれていますが、審判所は別居の理由に触れず、費用の全部又は主要な部分を共通にしていたかで見ました。高齢の親に生活費を送っている場合も、この物差しに当てて考えることになります。
出典:公表裁決事例 平成20年6月26日裁決(裁決事例集No.75)|国税不服審判所
同居でも生計が別になる場合|「明らかに互いに独立した生活」
2-47(2)の例外には「明らかに」が付くので、親子それぞれに収入があるだけでは例外になりません。収入の有無は(2)の文言になく、同じ家屋で寝食を共にしている親子は原則の側に残ります。
区分登記(1棟を階や部屋ごとに分けた登記)の二世帯住宅は、この例外の例ではありません。審判所は1棟として(2)を当てる主張を退け、階ごとの住まいとして生計を別と判断しています。
単身赴任|「居住」と「生計」は別の物差し
単身赴任中の子が被相続人の家の敷地を取得するとき、同居親族(2号イ)としてその家に住んでいたかは、転勤が解消すれば配偶者や子のもとに戻って起居を共にする家屋かどうかで見ます。国税庁の質疑応答事例は、転勤が終われば戻る家屋を、相続開始の直前から申告期限まで居住していた家屋に当たるとしています。
生計は居住と別に、2-47(1)イの「余暇には……起居を共にすることを常例としている」か、ロの送金で見ます。同居親族として取得するなら、生計を一にしていたかは要件になりません。同居の判定そのものは同居の判断基準に書いています。
出典:質疑応答事例 単身赴任中の相続人が取得した被相続人の居住用宅地等についての小規模宅地等の特例|国税庁
生計一が敷地の範囲を動かす4つの場面|二世帯住宅・同一敷地内に2棟・老人ホーム
生計が別と判定されても、1棟の建物に区分所有の登記がなければ敷地は減りません。減るのは、区分所有の登記がある二世帯住宅と、同一敷地内に2棟が建つ形です。老人ホームに入ったあとの自宅は、判定する時点が入居の直前に移ります。
| 場面 | 生計が別だと敷地はどうなるか | 根拠 |
|---|---|---|
| 区分所有の登記がない1棟に親と子が住む(二世帯住宅を含む) | 減らない。子が住んでいた部分も被相続人の居住用に含める | 措令40条の2第4項の括弧書き・措置法通達69の4-7(注) |
| 区分所有の登記がある二世帯住宅 | 生計が別の子が住んでいた部分の敷地が外れる | 措令40条の2第4項の括弧書き(区分所有の建物を除く)・公表裁決 平成28年9月29日 |
| 同一敷地内に2棟(母屋と子の別棟) | 別棟は「同一の家屋」でないので別居の物差しで判定し、生計が別なら別棟の敷地部分が外れる | 所得税基本通達2-47(2) |
| 老人ホーム入居後に親族が住み続ける自宅 | 入居の直前に生計を一にしていた親族が住み続けていれば、被相続人の居住用のまま(生計一の判定は入居の直前)。生計別の親族が入居後に新たに住むと外れる。入居の直前に生計が別だった親族が住み続けている家も外れる | 措令40条の2第3項・措置法通達69の4-7(2) |
出典:租税特別措置法施行令40条の2第3項・第4項(e-Gov法令検索)
区分所有の登記があるかどうかの見分け方と、二世帯住宅の組み合わせごとの答えは二世帯住宅の判定にあります。
平成28年9月29日裁決|区分登記の二世帯住宅で、2階の敷地が外れた
1棟の2階建てで、1階と2階がそれぞれ区分登記されていました。1階に母と二男、2階に長男夫婦が住み、玄関は別、内部に階段はなく、台所・浴室・トイレも階ごとに設けられていました。電気・ガス・水道は階ごとに契約し、それぞれが支払い、それ以外の生活費も基本的には母と長男が各自で負担していました。
審判所は、長男と母が生計を一にしていたとは認められないとして、2階部分の敷地が被相続人等の居住用に当たらないと判断しました。特例の対象になったのは、1階部分の敷地のうち二男が取得した持分だけです。長男は、1棟の建物として見れば所得税基本通達2-47(2)で生計一になると主張しましたが、審判所は、区分せずに考えること自体が事実を離れていると退けました。週末に長男の妻が作った食事を母が食べ、その材料費や入退院の送迎の費用を長男が出していたことも、判断を変えませんでした。
出典:公表裁決事例 平成28年9月29日裁決|国税不服審判所
設例|同一敷地内に母屋と別棟、取得者と生計で4通り
同じ敷地に母屋と別棟が建ち、母屋に被相続人と配偶者、別棟に長男が住む形で計算します。別棟の長男は、被相続人と同じ一棟の建物に住んでいないので、同居親族(2号イ)の対象外です。別棟は2-47(2)の「同一の家屋」でもないので、長男が生計を一にしていたかは別居の物差し、つまり日常生活の費用の全部又は主要な部分を共通にしていたかで見ます。
敷地500㎡・母屋200㎡・別棟300㎡
被相続人所有の敷地500㎡、1㎡25万円で全体1億2,500万円。母屋の敷地部分が200㎡、別棟の敷地部分が300㎡です。別棟は長男が建てて所有し、土地は被相続人から無償で借りています。配偶者と長男のどちらか一人が、敷地の全部を取得します。
減額=対象の面積×25万円×80%(特例を使える面積の上限=限度面積は330㎡)。配偶者が取得した部分には取得者の要件がなく、長男が取得した部分は2号ハ(生計を一にしていた親族が自分の住んでいた宅地を取得)だけが使えます。母屋の部分は、長男が同居親族でなく、配偶者もいるので家なき子(2号ロ)にもなりません。長男は申告期限まで別棟の敷地を持ち続け、住み続ける前提です。
| 取得者 | 生計を一にしていた | 生計が別だった |
|---|---|---|
| 配偶者が全部を取得 | 6,600万円 (500㎡のうち330㎡) |
4,000万円 (母屋の200㎡) |
| 長男が全部を取得 | 6,000万円 (別棟の300㎡) |
0円 |
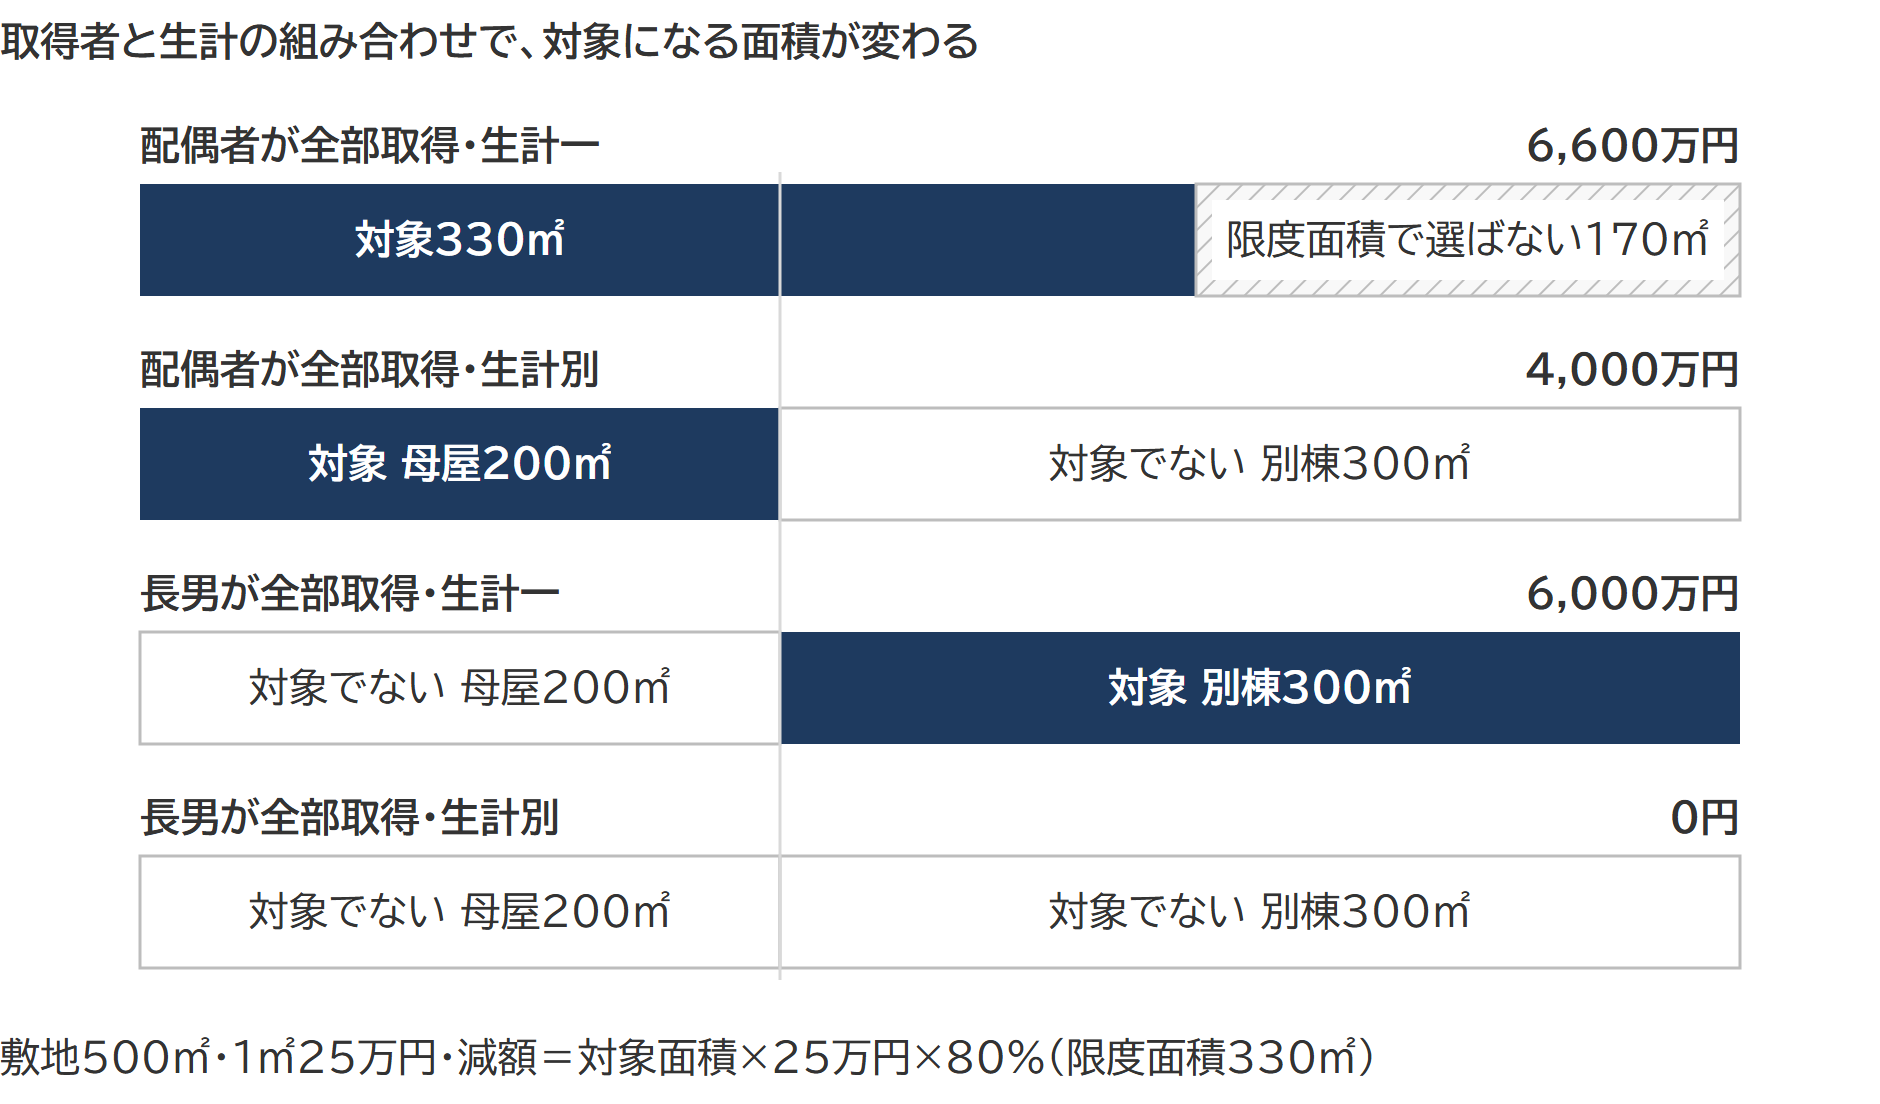
差は配偶者で2,600万円、長男で6,000万円です。長男が取得する形では、生計を一にしていたかどうかで減額の全部が消えます。配偶者が取得する形で母屋の部分が残るのは、母屋が被相続人自身の居住用だからで、生計の判定とは関係がありません。生計一は宅地が候補に入るかを決める物差しで、誰が減額を受けられるかを決める取得者の要件とは別の物差しです。別棟の名義と土地を無償で貸していることの線引きは親の土地に子が家を建てたときで扱っています。
生計を一にしていた証明|申告で残す3つの記録
申告では、生計を一にしていたかどうかを、審判所が2つの公表裁決で見た事実で説明します。
| 光熱費の契約者と支払口座 | 電気・ガス・水道の契約が誰の名義で、どの口座から引き落とされていたか。検針票と通帳で分かる |
|---|---|
| 生活費の負担 | 食費や日用品を誰が払っていたか。別居なら送金の記録で、毎月の振込が続いている形なら通帳がそのまま資料になる |
| 医療費・施設の費用の出どころ | 入院費や老人ホームの費用を誰の口座から払ったか。親の口座の金で親の費用を払った形は、子が手続きをしていても費用の共通にならない |
出典:公表裁決事例 平成20年6月26日裁決(裁決事例集No.75)|国税不服審判所/公表裁決事例 平成28年9月29日裁決|国税不服審判所
同一敷地内の別棟や二世帯住宅なら、配置と各建物の登記事項証明書もそろえます。別居の物差しで見るのか、同居の原則に乗るのかを、建物の形で先に示せるためです。申告書に付ける書類は取得者の類型ごとに決まっていて、添付書類に一覧があります。
よくある質問
親に毎月10万円を仕送りしています。回数や金額の基準はありますか。
通達にも裁決にも、回数や金額の線はありません。所得税基本通達2-47(1)ロは「常に生活費、学資金、療養費等の送金が行われている場合」と書くだけです。審判所は別居の親族に、居住費・食費・光熱費その他日常の生活に係る費用の全部又は主要な部分を共通にしていたことを求めました。当てはめるなら、その送金が親の居住費・食費・光熱費などの主要な部分をまかない、「常に」続いていたかを見ることになります。
被相続人が老人ホームに入ったあとも、生計を一にしていた子が自宅に住み続けていました。特例は使えますか。
被相続人が要介護認定などを受けて法令の定める施設に入っていれば、自宅の敷地は被相続人の居住用のまま特例の候補に残ります。施行令40条の2第3項が、入居の直前に被相続人と生計を一にし、その後も住み続けている親族を被相続人等に含めているためです。判定の時点は、相続開始の直前ではなく入居の直前です。
候補に残ったうえで、減額を受けるには取得者の要件が別に要ります。住み続けた子が取得するなら、入居の前からその家に住んでいた同居親族(2号イ)に当たるかが分かれ目で、取得者ごとの場合分けは老人ホームの要件にあります。
区分所有の登記がない二世帯住宅で、親とは生計が別だと言われました。敷地は減りますか。
減りません。区分所有の登記がない1棟なら、施行令40条の2第4項の括弧書きで、親族が住んでいた部分も被相続人の居住用に含めます。取得する子も、同じ建物に住んでいれば同居親族(2号イ)に当たり、生計一は要件になりません。生計の判定が敷地を動かすのは、区分所有の登記がある二世帯住宅と、同一敷地内に別棟が建つ形です。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 小規模宅地の特例と配偶者居住権|面積は価額の割合で分かれ、配偶者は無条件・子は同居していたかで判定
 家なき子特例とは|6つの要件のチェックシート・持ち家がある別居親族の判定と必要書類
 マンションの小規模宅地等の特例|敷地権の計算と区分所有補正率、1室を貸しているとき・家なき子の判定
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。