
この記事の要点
- 被相続人等が自分の会社(特定同族会社)に貸していた土地は、役員である親族が取得するなどの要件を満たせば、400㎡まで80%減額できます。
- 主な要件は、同族で株式の50%超を保有していること、会社の事業が貸付事業でないこと、取得者が申告期限に役員であること(相続後の就任でもよい)、土地や建物が「相当の対価」で会社に貸されていることです。
- 被相続人等から会社への貸付けが無償(使用貸借)や固定資産税程度の地代なら、この特例は使えず、土地の貸し借りもなければ貸付事業用宅地等も使えません。有償で無償返還届出書を出していれば、土地は自用地の80%で評価します。
- 社宅の敷地にも適用できます(親族だけが住む社宅は除く)。この区分には3年以内の事業供用縛りはありません(落ちた先の貸付事業用宅地等にはあります)。
- 建物の所有者が生計別親族や第三者の場合は適用できません。生計一親族が建物を持つ形だけは、土地を無償で貸していることが条件です。
同族会社に貸していた土地は、相続税で2つの計算を通ります。1つは土地そのものの評価で、自用地(だれにも貸していない土地としての評価)のまま評価するか、貸宅地や貸家建付地として借地権・借家権の分を下げて評価するか。もう1つは小規模宅地等の特例で、400㎡まで80%減額できる特定同族会社事業用宅地等になるか、200㎡まで50%の貸付事業用宅地等に落ちるか、減額がないか。
どちらの答えも、同じ3つの事実で決まります。建物を誰が持っているか。土地と建物を誰から誰へ貸しているか。その貸し借りは有償か無償か。
特定同族会社事業用宅地等とは
特定同族会社事業用宅地等とは、相続開始の直前に被相続人と親族等が株式の50%超を持つ会社(申告期限に清算中の会社を除く)に、被相続人等が相当の対価で貸していた土地です。会社が貸付事業以外の事業に使い、申告期限に役員である親族が取得して申告期限まで持ち続け、会社が使い続けていることが要件です。400㎡まで課税価格を80%減額できます。被相続人等とは、被相続人と、被相続人と生計を一にしていた親族(日常の生活費を共にしていた親族=生計一親族)のことです。「貸していた」には、土地を会社に貸す形だけでなく、被相続人等が建物を持って会社に貸す形も含まれます。
亡くなった方が個人で飲食店を営んでいた場合、その敷地を親族が相続して飲食店を続ければ、特定事業用宅地等として小規模宅地等の特例を受けられます。
では、その飲食店を生前に法人化し、本人が取締役になり、個人名義の土地を会社に貸して事業を続けていた場合はどうか。この場合も、土地を相続した親族が相続税の申告期限まで土地を持ち続け、会社が事業を続けていれば、特定同族会社事業用宅地等として小規模宅地等の特例の適用を受けられます。宅地400㎡まで課税価格を80%減額できます。個人の事業を会社の形にしただけなら扱いを変えない、という作りです。
国税庁の表は、特定同族会社事業用宅地等を被相続人等の「貸付事業用の宅地等」の内側に置いています。土地や建物を会社に貸すこと自体は、被相続人から見れば貸付けだからです。会社の事業が貸付事業以外なら400㎡・80%、貸付事業なら200㎡・50%に分かれます。
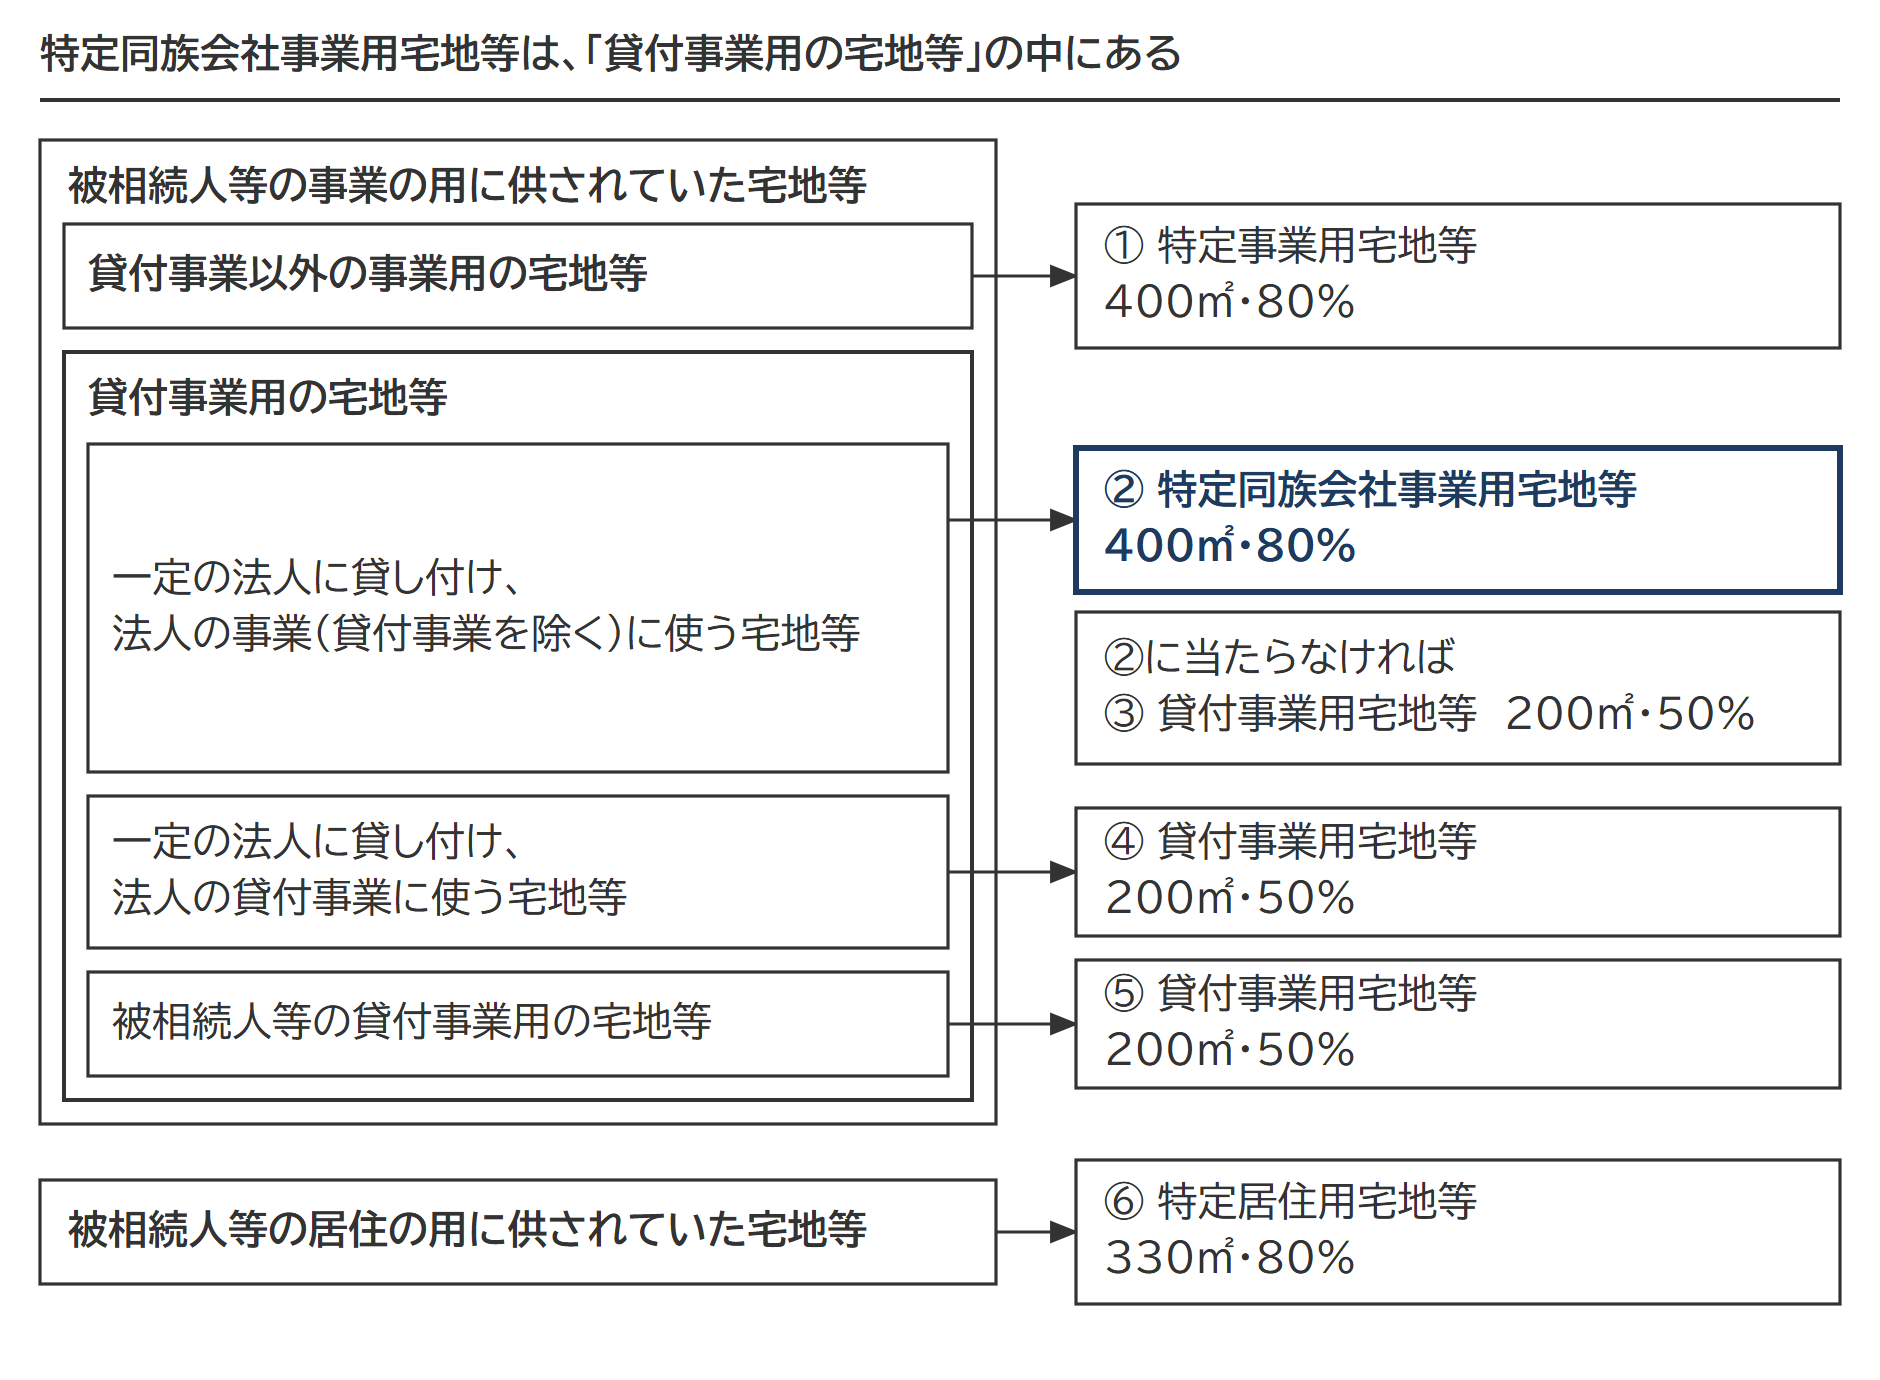
出典:No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)|国税庁
法人化せず個人事業のまま営んでいた場合は特定事業用宅地等で判定し、相続開始前3年以内に始めた事業の宅地を除く平成31年改正の影響も受けます。個人事業のまま営んでいた場合(特定事業用宅地等)
400㎡の枠は自宅や賃貸用の宅地と合わせて使うため、どの宅地から選ぶかで結果が変わります。限度面積の組合せと選び方
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。
特定同族会社事業用宅地等の6つの要件と判定の順番
要件は、会社の側の①持株(同族で50%超)と②事業(貸付事業以外)、取得した親族の側の③役員・④保有継続・⑤事業継続、そして⑥賃貸(土地か建物を相当の対価で会社に貸す)の6つです。条文の並びでは賃貸要件が最後ですが、判定は賃貸要件から始めると迷いません。
| 要件 | 内容 |
|---|---|
| ①持株要件(会社) | 相続開始の直前に、被相続人、被相続人の親族、被相続人と特別の関係がある者が、会社の発行済株式または出資の50%超を持っていること。議決権のない株式などは判定から除きます |
| ②事業要件(会社) | 相続開始の直前に、宅地が会社の事業の用に供されていること。不動産貸付業、駐車場業、自転車駐車場業、準事業は除きます |
| ③法人役員要件(取得者) | 宅地を取得した親族が、相続税の申告期限において会社の役員であること |
| ④保有継続要件(取得者) | 取得した親族が、宅地を相続税の申告期限まで持ち続けていること |
| ⑤事業継続要件(取得者) | 宅地が申告期限まで会社の事業の用に供されていること |
| ⑥賃貸要件(A 被相続人が土地を貸す) | 会社の事業の用に供されていた宅地を、相当の対価を得て継続的に会社に貸し付けていたこと |
| ⑥賃貸要件(B 被相続人が建物を貸す) | 会社の事業の用に供されていた建物を、相当の対価を得て継続的に会社に貸し付けていたこと |
| ⑥賃貸要件(C 生計一親族が建物を貸す) | 生計一親族が、会社の事業の用に供されていた建物を相当の対価を得て継続的に会社に貸し付けていて、かつ、その敷地を被相続人から無償で借りていたこと |
判定の入口は2つで、建物の所有者が会社・被相続人・生計一親族のどれかであること、そして被相続人等から会社への貸付けが相当の対価を得て継続的であること。貸付けが無償なら、特定同族会社事業用宅地等にはなりません。親族が建物を持ち、被相続人に相当の地代を払っている場合を除き、貸付事業用宅地等にもなりません。入口を通ったあとに、会社の事業、持株、役員のどれかで落ちた宅地は、被相続人等の貸付事業の宅地として残ります。申告期限までに売った宅地は、貸付事業用宅地等の保有継続も満たしません。
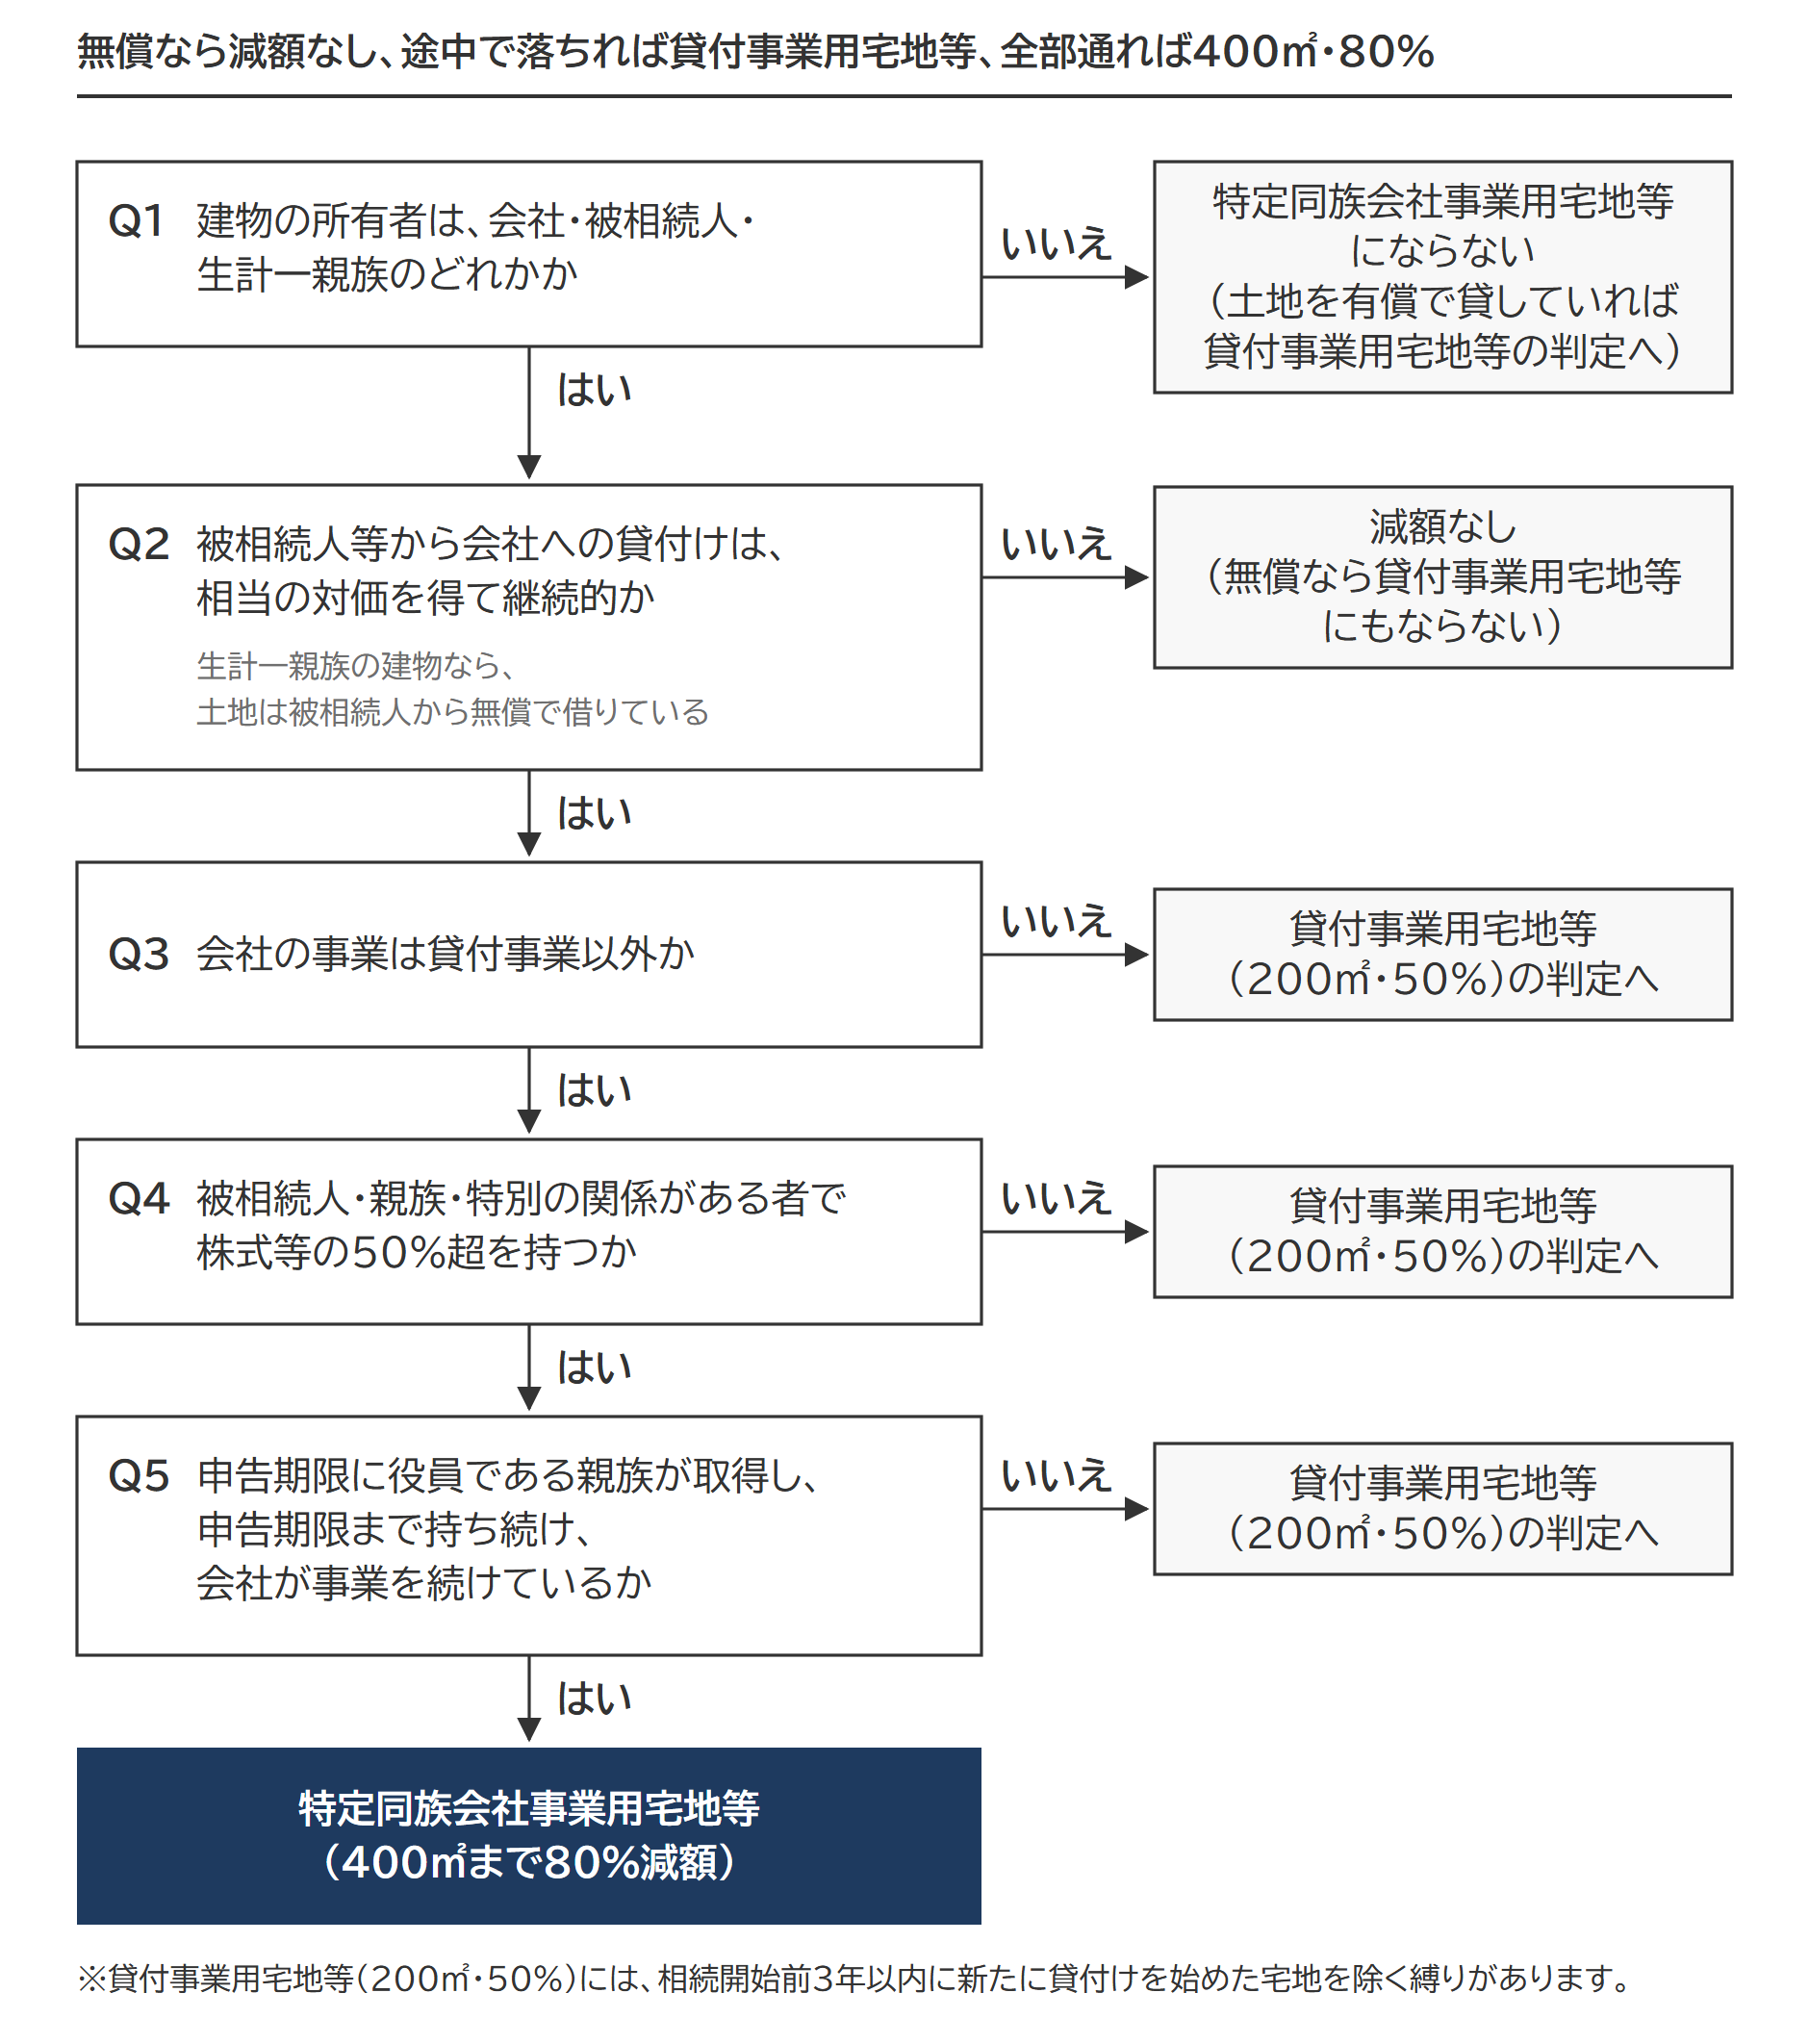
①持株要件|同族で株式の50%超を持つ
被相続人本人が1株も持っていなくても、親族と特別の関係がある者の分を合わせて、相続開始の直前に50%を超えていれば満たします。
特別の関係がある者は、租税特別措置法施行令40条の2第16項が定める次の者です。
- ① 被相続人と婚姻の届出をしていないが、事実上婚姻関係と同様の事情にある者(内縁関係者)
- ② 被相続人の使用人
- ③ 被相続人の親族および①②以外の者で、被相続人から受けた金銭その他の資産によって生計を維持しているもの(被相続人の資金で生計を立てている人)
- ④ ①から③までの者と生計を一にする、その者の親族
- ⑤ 被相続人(親族と①〜④の者を含む)が株式等の50%超を持つ法人(法人A)
- ⑥ 被相続人と法人Aが株式等の50%超を持つ法人(法人B)
- ⑦ 被相続人・法人A・法人Bが株式等の50%超を持つ法人
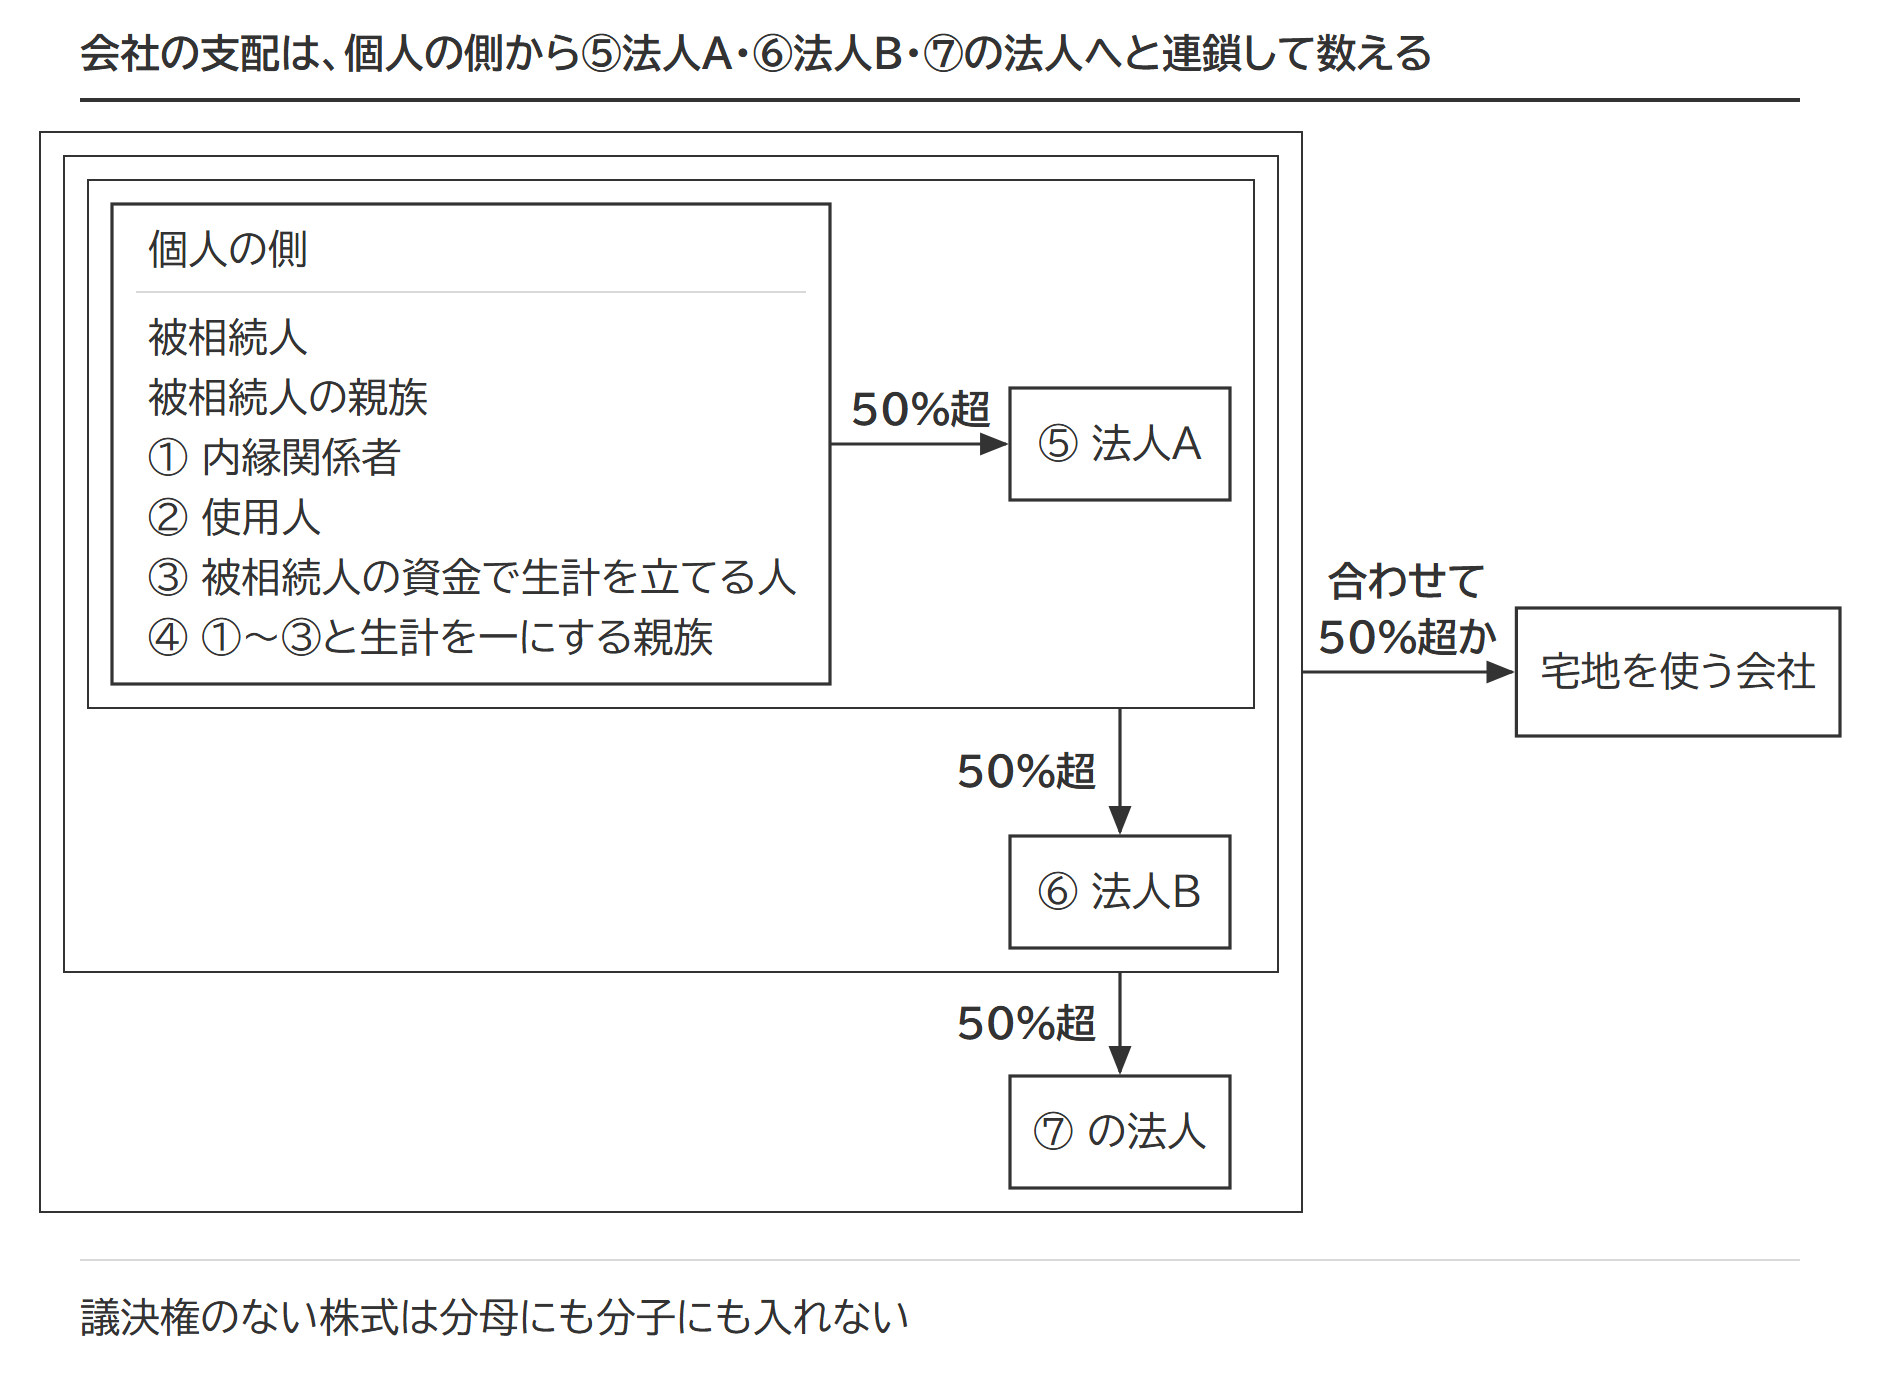
分母と分子からは、議決権を行使できる事項の全部について制限された株式と、議決権のない株式を除きます。一部の事項だけ議決権が制限された株式は除きません。たとえば発行済株式4,000株のうち1,000株が議決権のない株式なら、分母は3,000株です。被相続人と親族の持株が普通株式1,600株であれば、1,600株÷3,000株で50%を超えます。
出典:租税特別措置法施行令40条の2|e-Gov法令検索/租税特別措置法施行規則23条の2第6項|e-Gov法令検索
②事業要件|会社の事業が貸付事業ではない
相続開始の直前に、その宅地が会社の事業の用に供されていることが要件で、その事業から貸付事業は除かれます。貸付事業とは、不動産貸付業、駐車場業、自転車駐車場業と、事業と呼べる規模に至らない不動産の貸付けを相当の対価を得て継続的に行う準事業です。
会社が貸付事業を営んでいた宅地は、特定同族会社事業用宅地等になりません。貸付事業用宅地等の200㎡・50%の要件
会社が不動産の賃貸をせず、管理だけを行っている場合はどうか。通達が除いているのは不動産貸付業・駐車場業・自転車駐車場業・準事業の4つで、不動産管理業は入っていません。会社の事務所の敷地であれば、ほかの要件を満たす限り対象になると考えられます。会社が管理している被相続人の賃貸物件の敷地は、被相続人自身の貸付事業の宅地なので別の話です。
出典:措通69の4-23 法人の事業の用に供されていた宅地等の範囲
③法人役員要件|取得した親族が申告期限に役員
役員かどうかは、相続税の申告期限の時点で見ます。相続開始のときに役員でなくても、申告期限までに就任していれば十分です。株主である必要はなく、取得した親族が被相続人と生計を一にしていたかどうかも問われません。
役員の範囲は、措置法施行規則23条の2第5項により法人税法2条15号に規定する役員(清算人を除く)です。法人税法2条15号の役員は取締役・執行役・会計参与・監査役などで、代表権のない取締役でも足ります。
出典:租税特別措置法施行規則23条の2第5項|e-Gov法令検索/法人税法2条|e-Gov法令検索
株式の要件は①(相続開始の直前に同族で50%超)だけで、取得者が株式を相続することも持ち続けることも求められていません。土地を二男が、株式の全部を長男が相続しても、二男が申告期限までに役員になれば足ります。
宅地を複数の親族が共有で取得したときは、要件を満たす親族が取得した持分の割合に応ずる部分だけが減額の対象です。
④保有継続要件と⑤事業継続要件|申告期限まで持ち続け、会社が使い続ける
取得した親族は、相続開始のときから申告期限まで引き続き宅地を所有し、その宅地は申告期限まで引き続き会社の事業の用に供されている必要があります。申告期限までに会社をたたんで宅地を売れば、両方を満たしません。売らなくても、申告期限において会社が清算中であれば対象から外れます。
出典:租税特別措置法施行令40条の2第18項|e-Gov法令検索
国税庁の質疑応答事例は、申告期限までに建物を建て替えても、建替え後の建物を会社に有償で貸し、会社の事業の用に供される見込みなら、措置法通達69の4-19(事業用建物等の建替え)の取扱いを適用できるとしています。
出典:質疑応答事例 特定同族会社に貸し付けられていた建物が相続税の申告期限までに建て替えられた場合の小規模宅地等の特例|国税庁
⑥賃貸要件|建物の所有者と貸し方で土地の評価と減額が決まる
賃貸要件は、相続開始の直前に、土地か建物が相当の対価を得て継続的に会社へ貸し付けられていることです。土地の所有者は被相続人、建物を使うのは会社、取得するのは役員である親族という前提で、建物の所有者ごとに土地の評価額と減額をまとめると次のとおりです。
| 建物の所有者 | 土地の貸借 | 建物の賃借 | 土地の評価額 | 特例の減額 |
|---|---|---|---|---|
| 会社 | 有償 | ― | 貸宅地か自用地の80%(地代と届出書で決まる=A の表) | 80% |
| 被相続人 | なし | 有償 | 貸家建付地 | 80% |
| 被相続人 | なし | 無償 | 自用地 | 適用なし |
| 生計一親族 | 無償 | 有償 | 自用地 | 80% |
| 生計一親族 | 無償 | 無償 | 自用地 | 適用なし |
| 生計別親族 | 有償 | 有償 | 貸宅地 | 50% |
| 生計別親族 | 無償 | 有償 | 自用地 | 適用なし |
「土地の貸借」は被相続人から建物の所有者への貸借、「建物の賃借」は建物の所有者から会社への賃借です。土地の貸借が有償の行の50%は、建物の所有者以外の親族が土地を取得した場合です。地代を払っていた建物の所有者本人が土地を取得すると、貸主と借主が同じ人になって土地の賃貸借が消滅し(民法520条)、被相続人の貸付事業を引き継いだことにならないため、減額はありません。
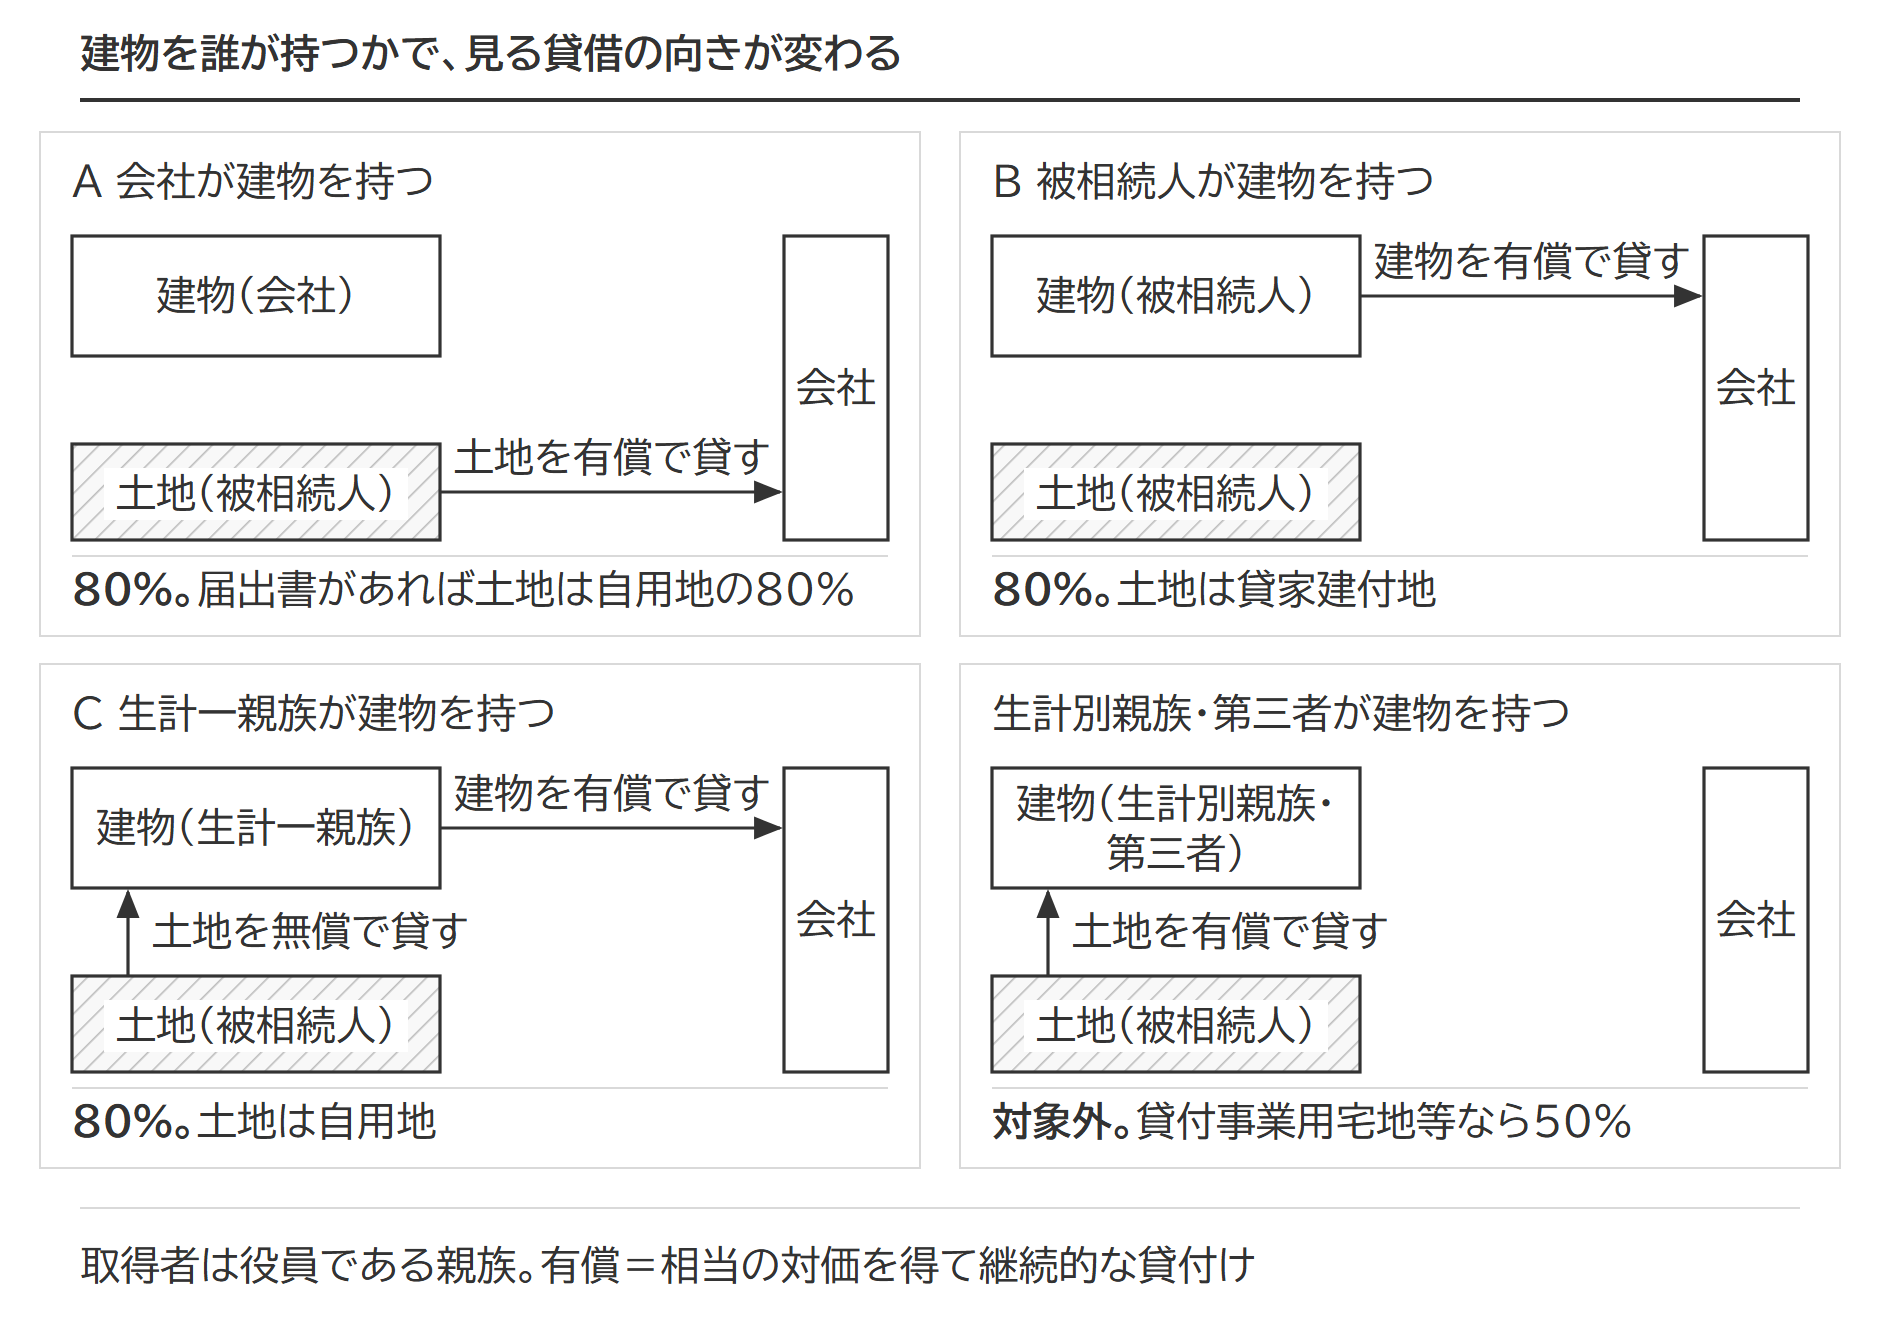
出典:措通69の4-23 法人の事業の用に供されていた宅地等の範囲
相当の対価と無償の線引き
固定資産税額程度の地代なら、無償(使用貸借)として扱われます。措置法通達69の4-4(2)は「無償」に相当の対価に至らない程度の対価の授受がある場合を含め、使用貸借の通達も、土地の公租公課に相当する金額以下の授受しかないものは使用貸借に当たるとしています。
どこからが相当の対価かについて、通達に数字の物差しはありません。少なくとも固定資産税額や減価償却費を超える程度の対価が目安と考えられます。
出典:〔措置法第69条の4《小規模宅地等についての相続税の課税価格の計算の特例》関係〕|国税庁/使用貸借に係る土地についての相続税及び贈与税の取扱いについて|国税庁
A:会社が建物を持ち、被相続人が土地を貸している場合|貸宅地か自用地の80%か
特定同族会社事業用宅地等に該当するかは、その宅地が被相続人等の事業用に供されていた宅地等であることが前提です。無償で貸していれば、その土地は事業の用に供されていたとはいえません。
この形では、土地の評価額が「土地の無償返還に関する届出書」の有無でも変わります。土地の無償返還に関する届出書は、将来土地を無償で返すことを貸主と借主が連名で税務署に届け出る書類です。提出していれば、権利金の認定課税は行われません。土地の所有者が個人でも提出できます。
| 土地の貸借 | 無償返還届出書 | 土地の評価額 | 特例の減額 |
|---|---|---|---|
| 相当の地代 | なし | 自用地の80% | 80% |
| 通常の地代 | 貸宅地 | 80% | |
| 使用貸借 | 貸宅地 | 適用なし | |
| 相当の地代 | あり | 自用地の80% | 80% |
| 通常の地代 | 自用地の80% | 80% | |
| 使用貸借 | 自用地 | 適用なし |
届出書を出したうえで有償で貸している土地は、自用地としての価額の80%で評価します。借地権の価額はゼロですが、土地の上に他人の建物があって貸主が自由に使えない分を、20%の減額で見ているためです。届出書を出さずに相当の地代(自用地としての価額を基準に通達が定める水準の地代で、自用地としての価額の過去3年の平均のおおむね年6%)を受け取っている場合も80%です。
使用貸借で届出書も出していない土地は、通達に直接の定めがありません。会社に借地権が認定される前提で、貸宅地として評価することになると考えられます。
出典:相当の地代を支払っている場合等の借地権等についての相続税及び贈与税の取扱いについて|国税庁
借地人が地主と同族関係のある会社のときは、会社の株式の評価にも影響します。被相続人が自分の同族会社に土地を貸していた場合、土地を80%で評価する代わりに、自用地としての価額の20%相当額を会社の純資産価額に加えます。この加算は、土地の貸主が被相続人であるときの定めです。土地の持ち主が被相続人以外の親族なら、被相続人の株式の評価で加算しません。
設例|有償と無償で課税価格は3,200万円と2億円
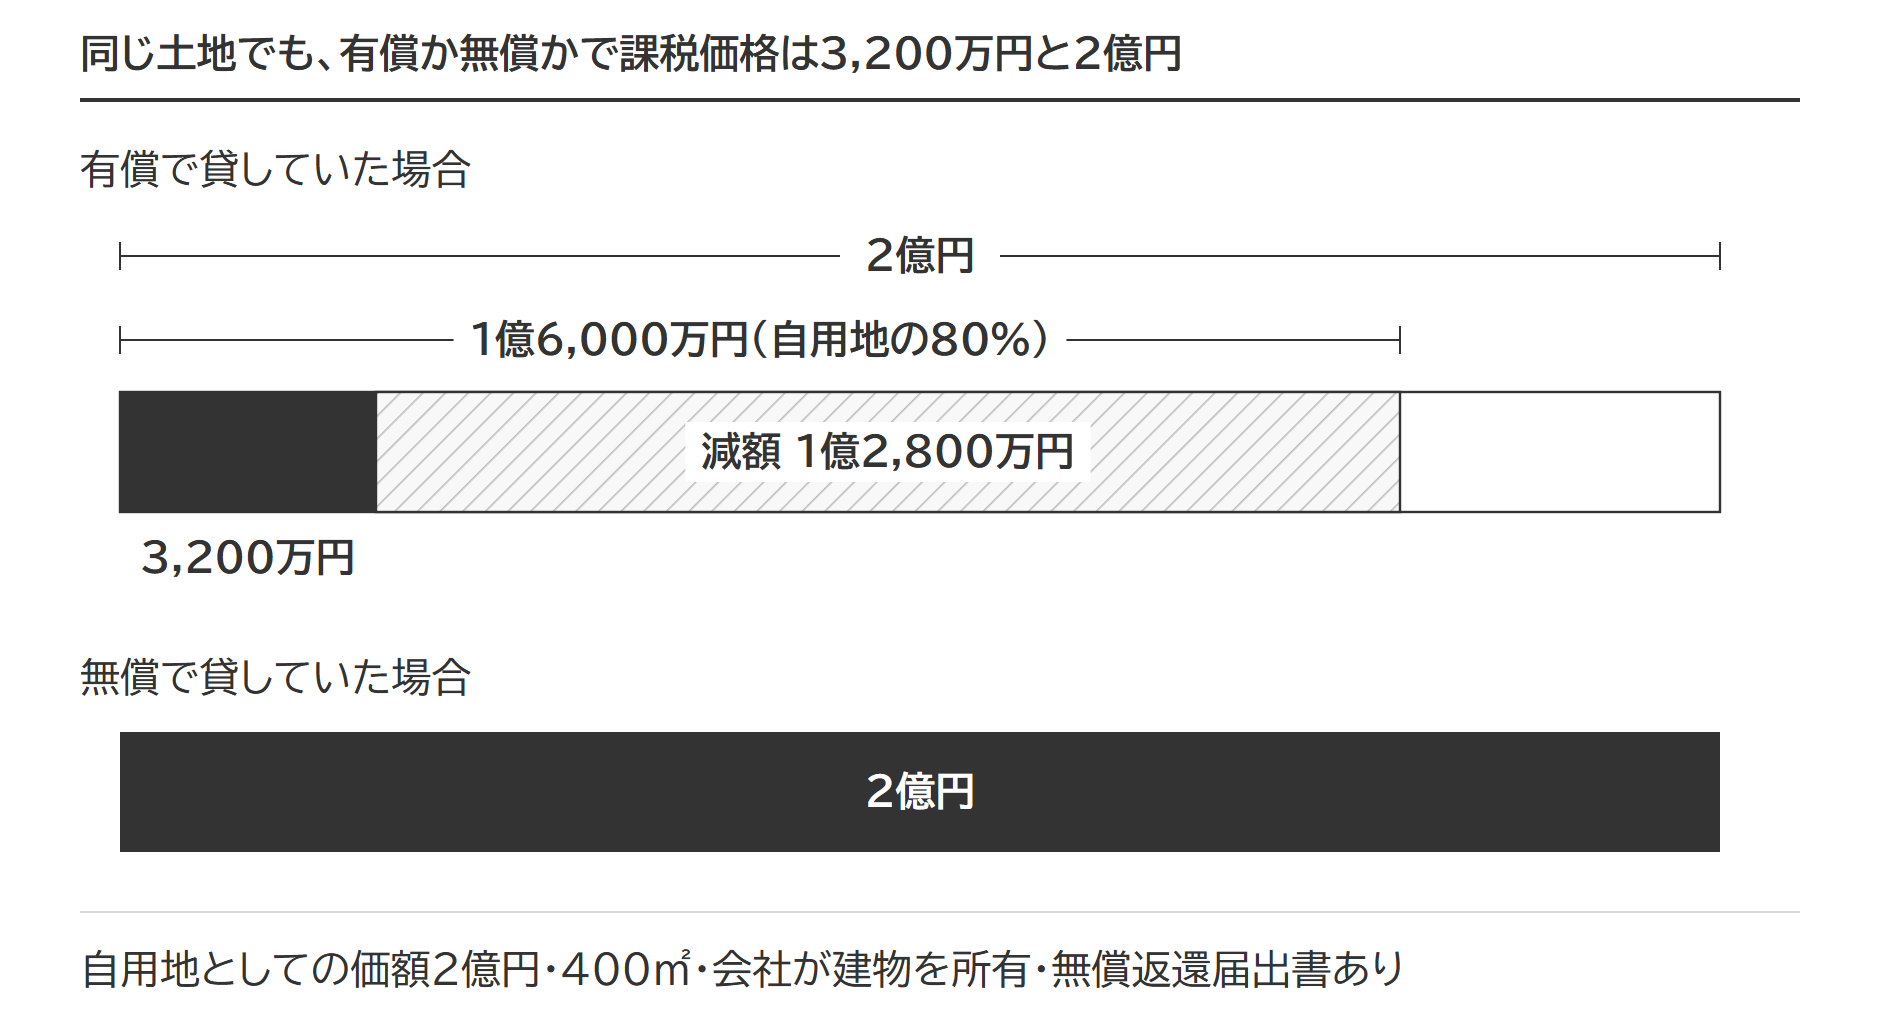
設例の前提
- 土地 地積400㎡。自用地としての価額は2億円
- 建物 会社の所有。被相続人は土地を会社に貸し、「土地の無償返還に関する届出書」を提出している
- 会社 父が代表取締役で株式の100%を持つ製造業。地代は年240万円(相当の対価に当たる水準)
- 取得者 会社の役員である長男。申告期限まで土地を持ち続け、会社は事業を続けている
有償で貸していた場合 特定同族会社事業用宅地等として特例を受けられ、土地は自用地としての価額の80%で評価します。
土地の相続税評価額:2億円×80%=1億6,000万円
小規模宅地等の特例による減額:1億6,000万円×80%=1億2,800万円
課税価格に算入される額:1億6,000万円-1億2,800万円=3,200万円
会社の株式の評価では、自用地としての価額の20%に当たる4,000万円を純資産価額に加えます。
無償で貸していた場合 被相続人は会社から相当の対価を受けていないので、宅地は事業の用に供されていた宅地等に当たらず、特定同族会社事業用宅地等にも貸付事業用宅地等にもなりません。地代が固定資産税と同額だった場合も同じです。土地は自用地としての価額のまま2億円で評価し、純資産価額への加算もありません。
相続税の課税価格に算入される金額は、有償での貸付(賃貸借)の場合、3,200万円であったのに対して、無償貸付け(使用貸借)の場合は2億円です。
賃貸要件は相続開始の直前で判定します。相続が始まってから地代を払い始めても間に合いません。業績の悪化で地代を止めたまま相続を迎えた場合も、無償の側で判定されるおそれがあります。
B:被相続人が建物も持ち会社に貸している場合|土地は貸家建付地
土地も建物も被相続人のものなので土地の貸借はなく、見るのは建物の賃貸借だけです。
土地の評価は、建物を有償で貸していれば貸家建付地です。貸家建付地は、自用地としての価額から、借地権割合に借家権割合と賃貸割合を掛けた分を引いて評価します。建物を無償で使わせていれば、借家権の目的となっている家屋に当たらないので、土地は自用地としての価額のままで、特例の減額もありません。
設例の前提(B)
- 土地 地積400㎡。自用地としての価額は2億円。借地権割合は60%、借家権割合は30%(借地権割合・借家権割合は地域で異なります。例示です)
- 建物 被相続人の所有。会社が全部を借りている(賃貸割合100%)
- 取得者 会社の役員である長男
貸家建付地の評価額:2億円×(1-60%×30%×100%)=1億6,400万円
小規模宅地等の特例による減額:1億6,400万円×80%=1億3,120万円
課税価格に算入される額:1億6,400万円-1億3,120万円=3,280万円
A の設例と同じ自用地2億円で並べると、課税価格は A が3,200万円、B が3,280万円です。
会社が建物を借りて第三者に転貸している(一括借上げ)なら、会社の事業は不動産貸付業なので②の事業要件で外れ、貸付事業用宅地等(200㎡・50%)の判定になります。土地の評価は貸家建付地です。
C:生計一親族が建物を持ち、会社に貸している場合
生計一親族が建物を持つ C の形だけは2つの向きの貸借を同時に見ます。親族から会社への建物の貸付けは有償でなければならず、被相続人から親族への土地の貸付けは無償(使用貸借)でなければなりません。
根拠は措置法通達69の4-23(2)です。会社に貸していた建物の所有者を被相続人と生計一親族に限り、生計一親族の建物はその敷地を被相続人から無償で借りていた場合に限ると括弧書きで定めています。
出典:措通69の4-23 法人の事業の用に供されていた宅地等の範囲
括弧書きの「無償」には、固定資産税額程度の地代をやり取りしている場合も含まれます。この定めから外れるのは、親族が被相続人に相当の対価に当たる地代を払っている場合だけ。外れた土地は、被相続人が親族に貸していた土地として、貸付事業用宅地等(200㎡・50%)に当たるかを判定します。ただし、地代を払っていた親族本人がその土地を取得すると、土地の賃貸借が混同で消滅し(民法520条)、被相続人の貸付事業を引き継いだことにならないため、50%の減額も受けられません。50%が残るのは、ほかの親族が土地を取得して貸付けを続ける場合です。相当の対価の地代を取っているほうが不利になるという、ほかの形とは逆向きの結論になるところです。
この形は、土地を誰が相続するかでも結論が分かれます。役員である親族が取得すれば、その親族が生計一かどうかを問わず特定同族会社事業用宅地等です。建物を持つ生計一親族が役員でないまま土地を取得した場合は、特定同族会社事業用宅地等にはならず、その親族が自分の貸付事業(会社への建物の貸付け)を続ける宅地として、貸付事業用宅地等の判定に移ります。役員でもなく生計も別の親族が取得すれば、どちらにも当たりません。
生計が一かどうかは、固定した属性ではありません。建物を持つ子が結婚や独立で被相続人と生計を分けたまま相続を迎えると、建物の所有者は生計別親族になり、特定同族会社事業用宅地等の道は閉じます。
具体例です。父の相続で、父と生計を一にする長男が父の宅地を取得しました。宅地の上には長男の建物があり、製造業を営む会社に有償で貸しています。会社は父と長男が30%ずつ株式を持つ非上場会社で、長男は役員です。長男は父に地代を払っていません。宅地は申告期限まで会社の事業の用に供され、長男が持ち続けています。
- 会社の株式を父と長男で50%超保有
- 会社の事業は製造業であり、貸付事業以外
- 役員の長男が宅地を取得
- 長男が申告期限まで保有
- 申告期限まで会社の事業の用に供されている
- 長男の宅地の借受けが使用貸借(無償)
- 長男が会社に建物を賃貸(有償)
すべて満たすので、宅地は特定同族会社事業用宅地等に該当し、400㎡まで80%の課税価格の減額を受けられます。土地の評価は、長男への貸付けが使用貸借なので、自用地としての価額のままです。
生計別親族や第三者が建物を持っている場合
建物の所有者が生計別の親族や第三者なら、特定同族会社事業用宅地等に該当しません。被相続人等の自宅の敷地である特定居住用宅地等や、特定事業用宅地等では、生計別の親族が持つ建物でも、被相続人等がその建物を無償で借りていれば対象になる場面があります。特定同族会社事業用宅地等の場合は、建物の所有者が生計別親族であれば本特例の適用がありません。通達が建物の所有者を被相続人と生計一親族に限っているためです。
生計別の親族が被相続人から土地を有償で借りて建物を持っていれば、その土地は被相続人の貸付事業の宅地です。土地は貸宅地として評価します(貸付事業用宅地等の判定は残ります)。土地を無償で貸していれば、自用地の評価で減額もありません。
出典:〔措置法第69条の4《小規模宅地等についての相続税の課税価格の計算の特例》関係〕|国税庁
建物の名義が誰かで結論が変わるため、土地と建物の名義の組合せから確認すると整理しやすくなります。土地と建物の名義の組合せ
判定で迷いやすい3つの論点
3年以内の縛りは特定同族会社事業用宅地等にはない
平成31年度税制改正で、平成31年4月1日以後の相続から、相続開始前3年以内に新たに事業の用に供された宅地等は特定事業用宅地等から除かれました。この除外は、特定同族会社事業用宅地等には及びません。
理由は条文の書き方にあります。措置法69条の4第3項の1号(特定事業用宅地等)には「相続開始前三年以内に新たに事業の用に供された宅地等…を除き」という括弧書きがあり、4号(貸付事業用宅地等)には「特定同族会社事業用宅地等及び相続開始前三年以内に新たに貸付事業の用に供された宅地等…を除き」という括弧書きがあります。3号(特定同族会社事業用宅地等)には同じ括弧書きがありません。
縛りがないのは、特定同族会社事業用宅地等に当たる場合だけです。要件のどれかで落ちて貸付事業用宅地等で判定する宅地には、4号の括弧書きどおり、相続開始前3年以内に新たに貸付事業の用に供した宅地を除く縛りがかかります(相続開始の日まで3年を超えて事業的規模の貸付けを続けていた場合を除きます)。
社宅の敷地は会社の事業用に当たる
役員や従業員に貸している社宅は、賃貸していても貸付事業用宅地等とはされず、会社の事業の一環として扱われます。措置法通達69の4-24が「同号に規定する法人の社宅等(被相続人等の親族のみが使用していたものを除く。)の敷地の用に供されていた宅地等は、当該法人の事業の用に供されていた宅地等に当たる」と定めています。
出典:〔措置法第69条の4《小規模宅地等についての相続税の課税価格の計算の特例》関係〕|国税庁
括弧書きの被相続人等には、被相続人と生計を一にしていた親族が含まれます。被相続人や生計一親族の親族だけが住んでいる社宅の敷地は当たりません(貸付事業用宅地等の判定は残ります)。
持分の定めのある医療法人には使える
出資持分の定めのある医療法人は、持分の50%超を被相続人と親族等が持っていれば、特定同族会社事業用宅地等の対象です。持分の定めのない医療法人が事業を行っている敷地には使えません(有償で貸していれば貸付事業用宅地等の判定は残ります)。出資持分そのものがなく、持株要件を満たしようがないためです。
添付書類
特定同族会社事業用宅地等として特例を受けるには、措置法施行規則23条の2第8項4号が定める次の書類を申告書に添付します。
| イ 共通の書類 | 小規模宅地等に係る計算の明細書、遺言書の写しまたは遺産分割協議書の写しなど、どの区分でも添付する書類(同項1号イからハまでの書類) |
|---|---|
| ロ 定款の写し | 相続の開始の時に効力を有する、会社の定款の写し |
| ハ 株式数を記した書類 | 相続開始の直前における会社の発行済株式の総数または出資の総額と、被相続人・被相続人の親族・特別の関係がある者が持つその会社の株式の総数または出資の総額を記した書類(会社が証明したもの) |
出典:租税特別措置法施行規則23条の2第8項|e-Gov法令検索
取得者が申告期限までに役員に就任したことを示す書類は、規則の列挙にありません。役員であることは会社の登記事項証明書で確かめられるので、添えることがあります。
添付書類は宅地の区分ごとに異なるため、他の区分も併せて適用する場合は類型別の一覧で確かめられます。区分別・取得者別の添付書類一覧
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 小規模宅地の特例は建物に使えるか|減額されるのは土地だけ、借地権と構築物の敷地は対象に入る
 小規模宅地の特例の宅地は申告後に選び直せるか|更正の請求では替えられない理由と、限度面積を超えたときの例外
 小規模宅地の特例が使えないケース一覧|青空駐車場・無償貸付・家なき子・未分割など、落ちる場所と根拠条文
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。