
この記事の要点
- 私道の評価は、道の形ではなく誰が通るかで決まります。不特定多数の人が通る私道はゼロ評価、特定の人だけが通る行き止まり私道は自用地価額の30%、その宅地の人しか通らない専用私道は宅地と一体で評価します。
- 行き止まりでも、先に公共施設や商店街、バスの転回場があって不特定多数の人が使う私道はゼロ評価です。建築基準法上の道路かどうかは判定に関係しません。
- 共有や持ち合いの私道は、私道全体で評価してから持分で按分するのが一般的です。特定路線価が設定されていれば、路線価から計算した額と低いほうを選べます。
- 固定資産税が非課税(公衆用道路)でも、特定の人だけが通る行き止まり私道は相続税では30%で評価します。名寄帳で非課税の私道まで確かめます。
- 私道にも小規模宅地等の特例や、貸家建付地・貸宅地に準じた評価を使える場合があります。歩道状空地も、通行の実態によっては私道として評価します。
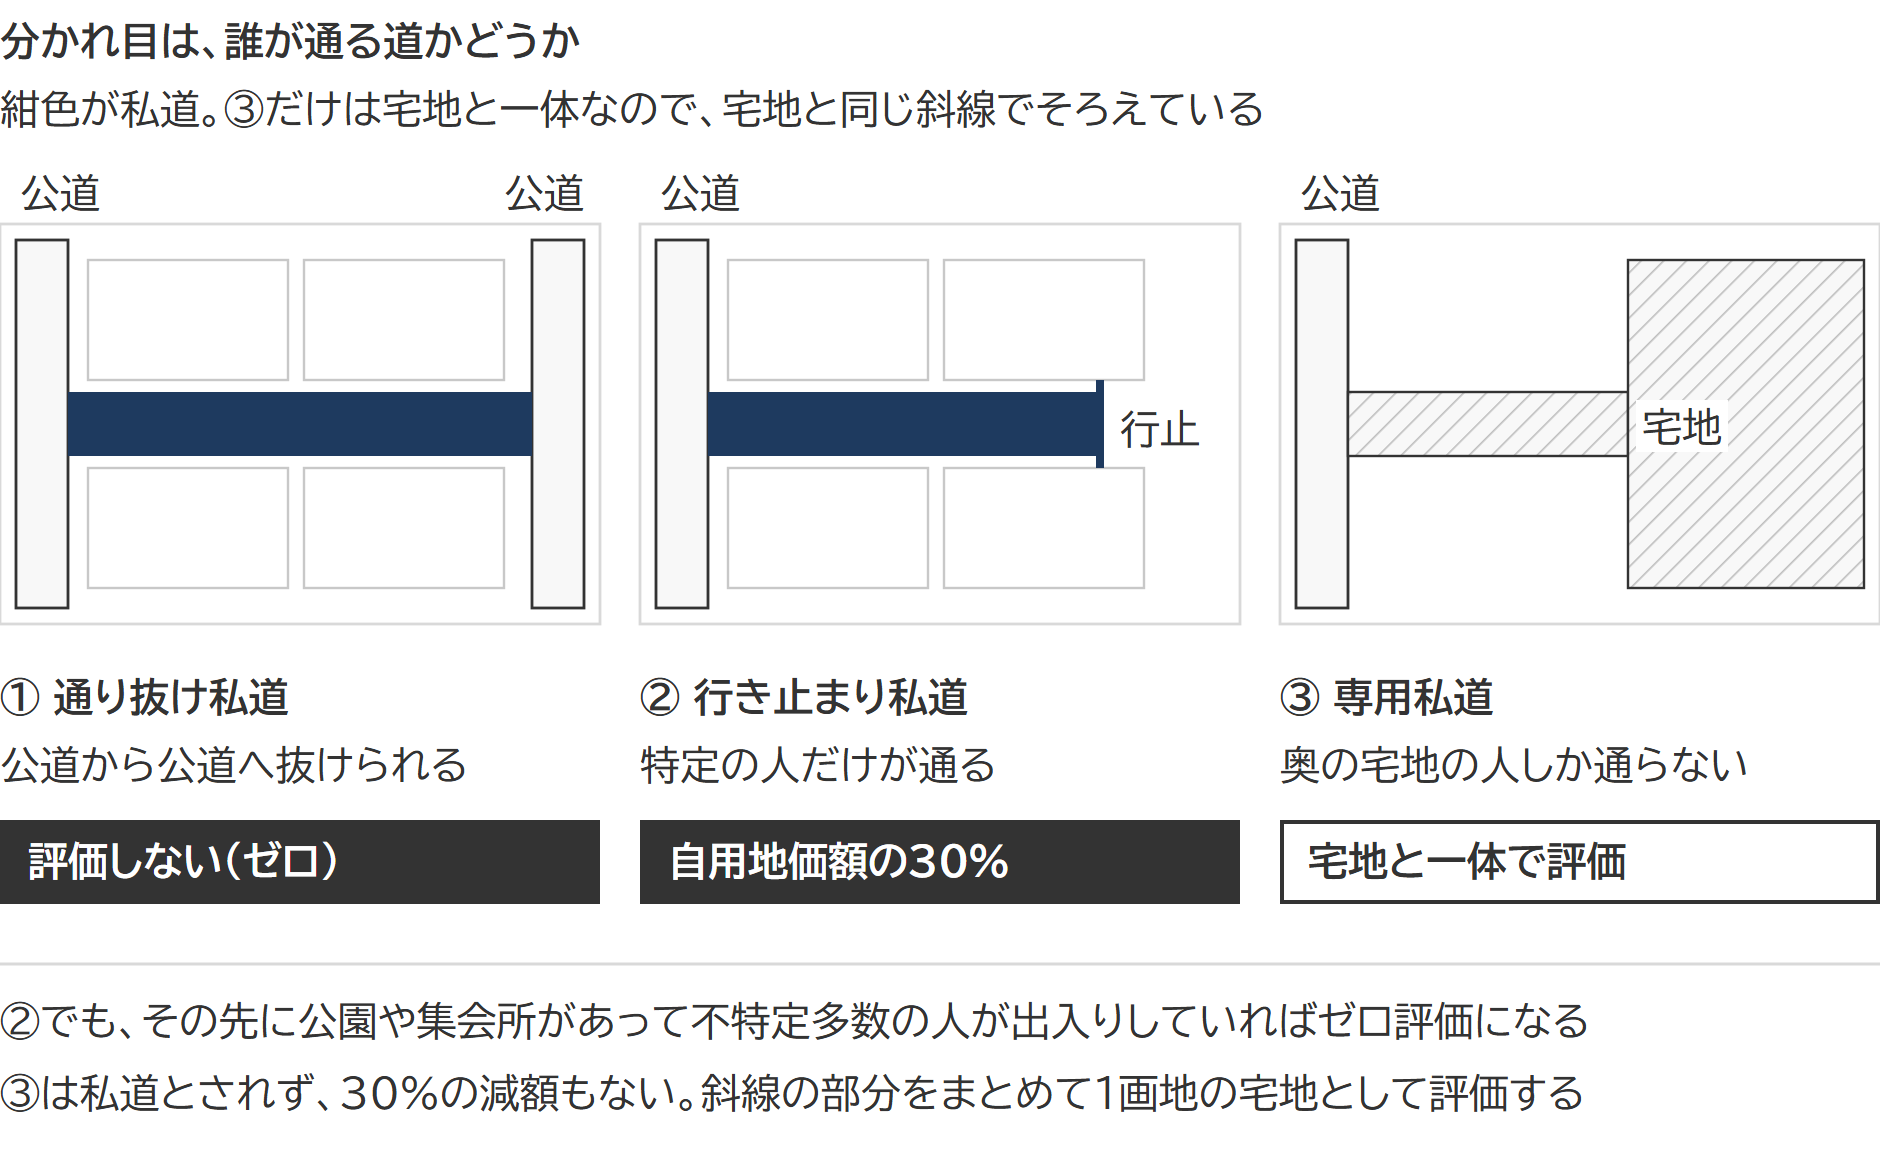
私道の相続税評価は、道の形ではなく、誰が通るかで決まります。不特定多数の人が通り抜ける私道はゼロ評価、特定の人だけが使う行き止まり私道は自用地価額(私道でないとした場合の評価額)の30%、その宅地の人しか通らない専用私道は宅地と一体で評価します。
「通り抜けできればゼロ、行き止まりなら3割」と形だけで決めると、評価を誤ります。行き止まりでも、その先に公園や集会所があって不特定多数の人が出入りしていれば、ゼロ評価です。
私道の3つの区分と判定の流れ
相続税の評価で私道として扱うのは、不特定多数の人が通る道と、特定の人だけが通る道の2つです。その宅地を使う人しか通らない通路は、私道として扱いません。
どの区分になるかは、次の2つの問いで決まります。
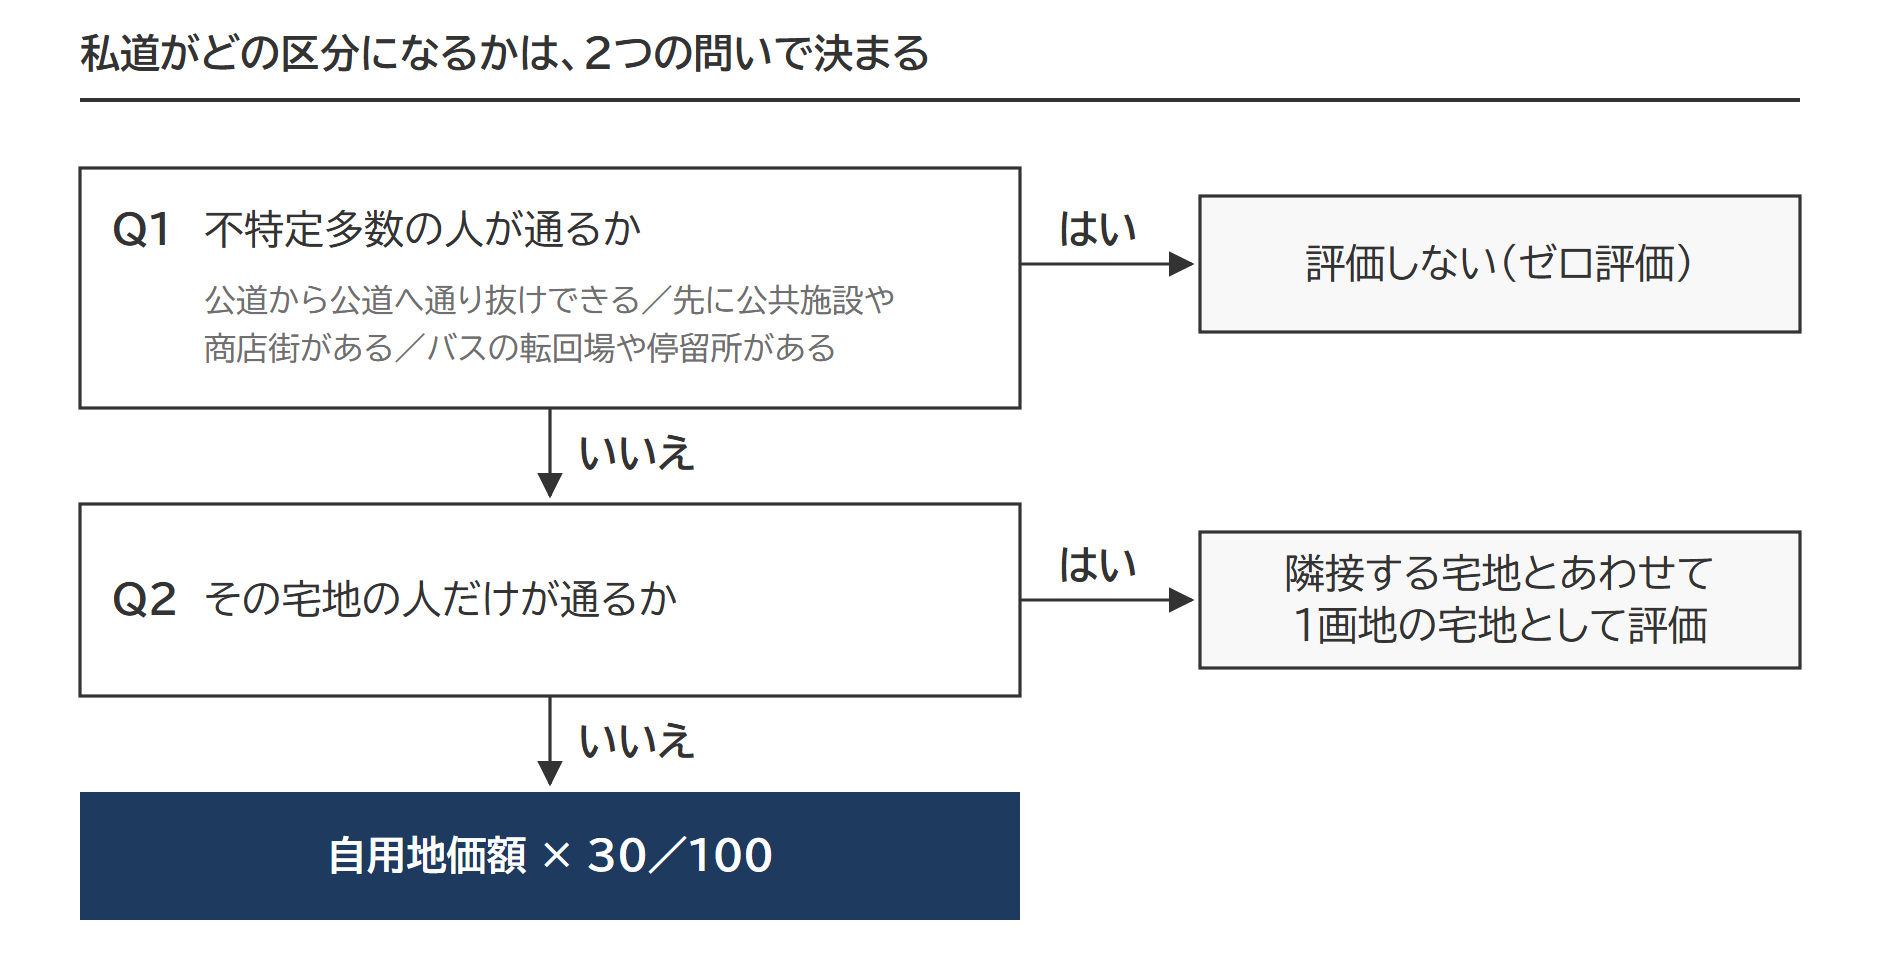
2つの問いが尋ねているのは、どちらも誰が通るかです。その道が建築基準法上の道路かどうかは、判定に関係しません。ただし特定路線価(路線価のない道路に付けてもらう路線価)の申出では、原則として建築基準法上の道路等であることが条件になります。
登記の地目も決め手になりません。私道として評価するかどうかは現況で判断します。登記の地目が公衆用道路でも、それだけでゼロ評価にはなりません。通り抜けか、特定の人だけが通るかで、ゼロか30%かが決まります。登記地目や課税地目(固定資産税の地目)が公衆用道路でも、現況が駐車場などに使われていれば、私道には含まれません。
現況が駐車場であれば雑種地として評価し、計算方法は、路線価地域と倍率地域(固定資産税評価額に倍率を掛ける地域)で分かれます。雑種地の評価方法で確認できます。
3つの区分の根拠は、財産評価基本通達24(相続税・贈与税の評価の基準)と、国税庁の質疑応答事例・タックスアンサーです。
出典:財産評価基本通達24(私道の用に供されている宅地の評価)|国税庁/私道の用に供されている宅地の評価|国税庁/No.4622 私道の評価|国税庁
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。
通り抜けできる私道など、不特定多数の人が通る私道はゼロ評価
公道から公道へ通り抜けできる私道は、幅2m程度の細い道でも、原則としてゼロ評価です(質疑応答事例の照会要旨2)。不特定多数の人の通行に使われている私道は、評価しません。財産評価基本通達24が「その私道が不特定多数の者の通行の用に供されているときは、その私道の価額は評価しない」と定めています。
どんな私道が当たるかは、国税庁の質疑応答事例が3つの例を挙げています。
1 「不特定多数の者の通行の用に供されている」例を具体的に挙げると、次のようなものがあります。
イ 公道から公道へ通り抜けできる私道
ロ 行き止まりの私道であるが、その私道を通行して不特定多数の者が地域等の集会所、地域センター及び公園などの公共施設や商店街等に出入りしている場合などにおけるその私道
ハ 私道の一部に公共バスの転回場や停留所が設けられており、不特定多数の者が利用している場合などのその私道
2 不特定多数の者の通行の用に供されている私道とは、上記のようにある程度の公共性が認められるものであることが必要ですが、道路の幅員の大小によって区別するものではありません。
行き止まりでもゼロ評価になる私道
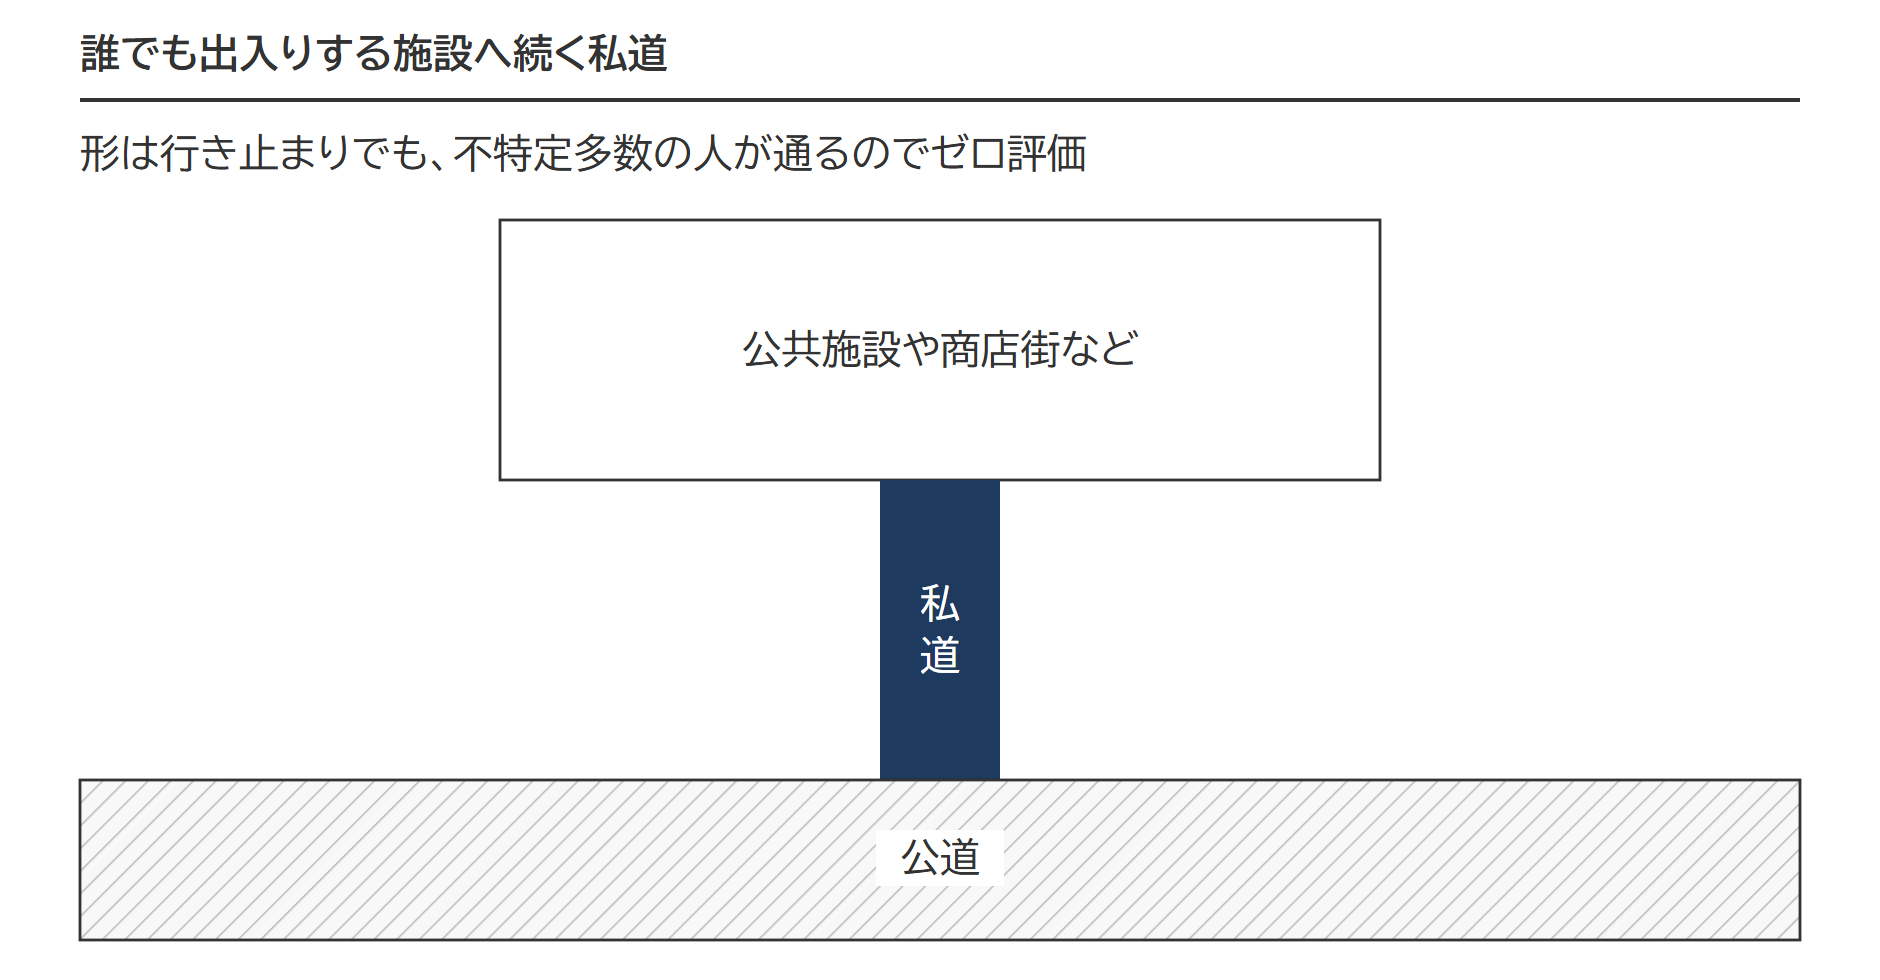
上の図は、行き止まりの私道の先に公共施設や商店街がある場合です。私道を通って不特定多数の人が出入りしていれば、公共性のある私道として評価しません(質疑応答事例のロ)。
両端が公道につながるコの字型・L字型の私道もゼロ評価
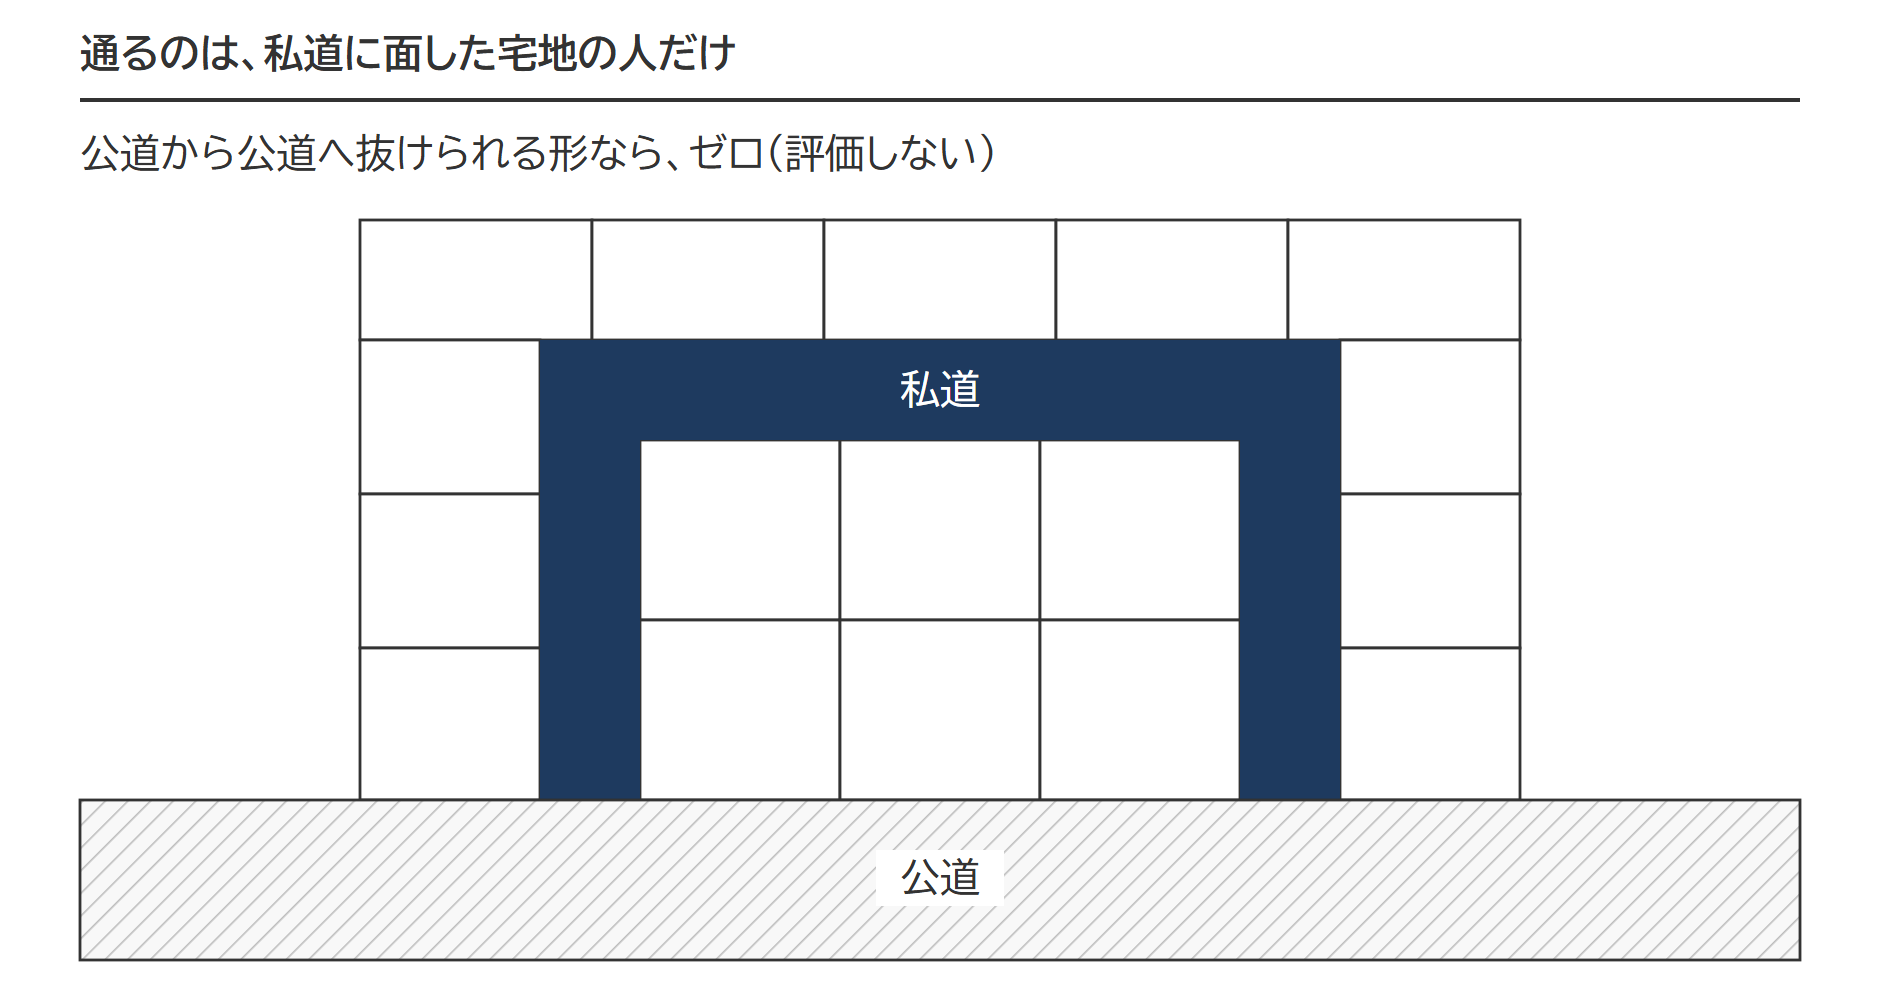
上の図の私道は、公道から入って公道へ出られます。通るのが主に私道に面した宅地の人であっても、形のうえで公道から公道へ通り抜けできる私道は、質疑応答事例のイの例に当たり、評価しません。実務書も、L字型やコの字型のように両端が公道につながる私道を、通り抜けできる私道の例に挙げています。
ただし、門扉や車止めで通行を止めているなど、実際には通り抜けできない私道は、行き止まりの私道と同じく30%での評価です。私道に面して商店など不特定多数の人が出入りする施設があれば、ゼロ評価になる場合があります(質疑応答事例のロ)。
行き止まり私道に路線価が付いている場合
路線価が付いていることだけを理由にゼロ評価とするのは避け、現地の通行状況とあわせて判断します。ゼロ評価にしてよいとする考え方の根拠は、通達14の括弧書きです。
路線(不特定多数の者の通行の用に供されている道路をいう。以下同じ。)
通達は「路線」そのものを「不特定多数の者の通行の用に供されている道路」と定義しています。路線価が設定されている道路は路線として扱われているので、通達の定義に当てはめればゼロ評価と整合します。
ただし財産評価基本通達24がゼロ評価の条件にしているのは、不特定多数の人の通行に使われていることです。路線価の有無ではありません。
特定の人だけが通る行き止まり私道は自用地価額の30%
袋小路のように特定の人だけが通る行き止まり私道は、自用地価額の30%で評価します。自用地価額は、その土地が私道でないものとして、路線価方式か倍率方式で計算した価額です(財産評価基本通達24)。
出典:財産評価基本通達24(私道の用に供されている宅地の評価)|国税庁
30%まで下げる理由は、使い道の制約にあります。行き止まり私道は所有者以外の人も通るため、所有者が自由に廃止や変更をできません。使用や収益に制約を受ける分だけ、評価額が下がります。最高裁判所も平成29年2月28日の判決で、第三者の通行に使われて所有者が自由に使用・収益・処分できない制約で価値が下がる場合に、減額されるべきものとしています。
出典:平成29年2月28日最高裁判所第三小法廷判決(判決文PDF)|裁判所
固定資産税が非課税の行き止まり私道も、相続税は30%で評価
固定資産税が非課税になっている行き止まり私道でも、特定の人だけが通るなら、相続税では自用地価額の30%で評価します。固定資産税の非課税は、地方税法348条2項5号の「公共の用に供する道路」に当たるかを市区町村(23区は都税事務所)が判断し、申告が必要です。23区の案内では、行き止まり私道やコの字型の私道も、2以上の家屋の用に供され、もっぱら通行に使われ、幅員4.0m以上(従前からある道路は1.8m以上)で、利用上の制約が無ければ非課税になります。23区以外の基準は、市区町村ごとに別です。固定資産税を非課税にするかは市区町村が別の基準で決めるため、相続税でゼロ評価の私道でも固定資産税がかかっている場合があります。
| 私道の区分 | 相続税の評価 | 固定資産税 |
|---|---|---|
| 不特定多数の人が通る私道 | ゼロ | 要件を満たし申告すれば非課税 |
| 特定の人だけが通る行き止まり私道 | 自用地価額の30% | 23区は2以上の家屋の用・幅員4m(従前の道は1.8m)以上などで非課税 |
| 専用私道 | 宅地と一体 | 非課税の対象外 |
固定資産税の欄は東京23区の案内による。ほかの市区町村は基準が違う。
その宅地の人だけが通る専用私道は宅地と一体で評価
その宅地を使う人しか通らない専用私道は、私道として評価しません。隣接する宅地とあわせて、1画地(評価の単位となる1区画)の宅地として評価します。
専用私道は所有者が自由に使えます。使用や収益に制約を受けないため、行き止まり私道のような減額は認められていません。
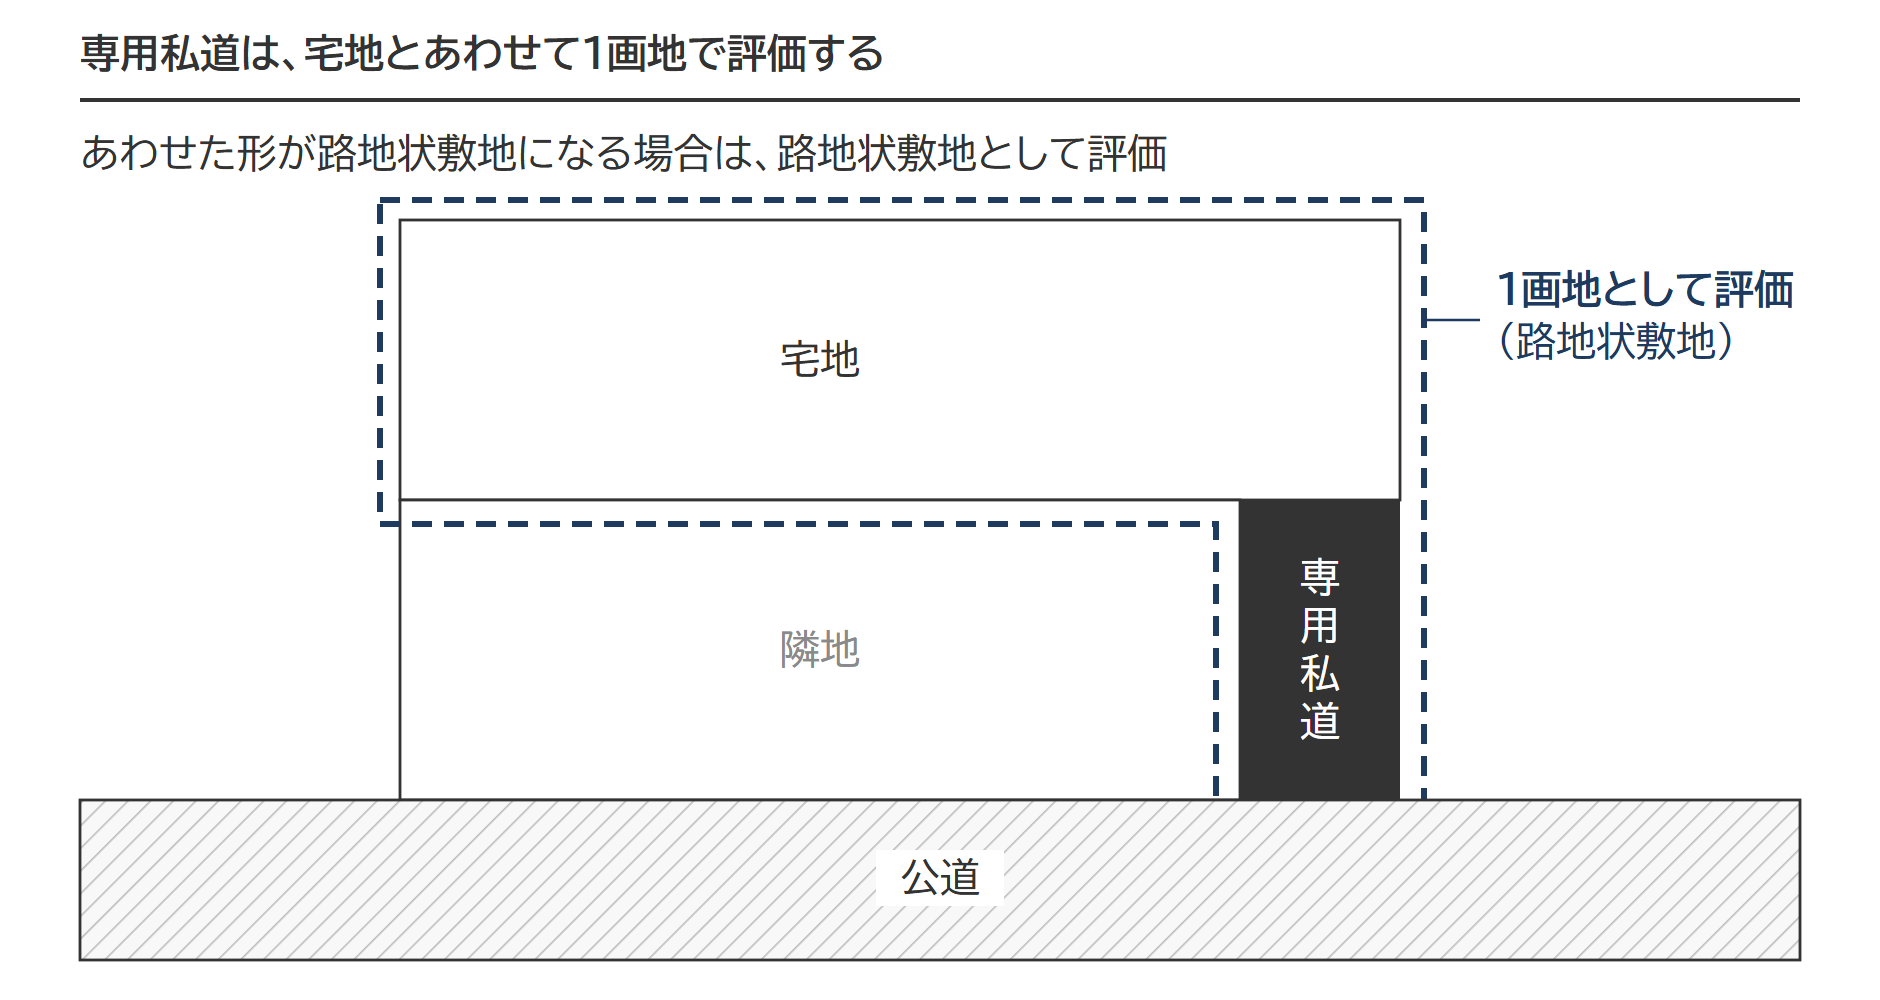
上の図のように、宅地と専用私道をあわせた形が路地状敷地(細い通路で道路につながる土地)になる場合は、路地状敷地として評価します。
路地状敷地としてまとめて評価するときは、想定整形地(評価する土地を囲む長方形)の取り方で、不整形地補正(形のいびつさに応じた減額)の結果が変わります。想定整形地の取り方で手順を整理しています。
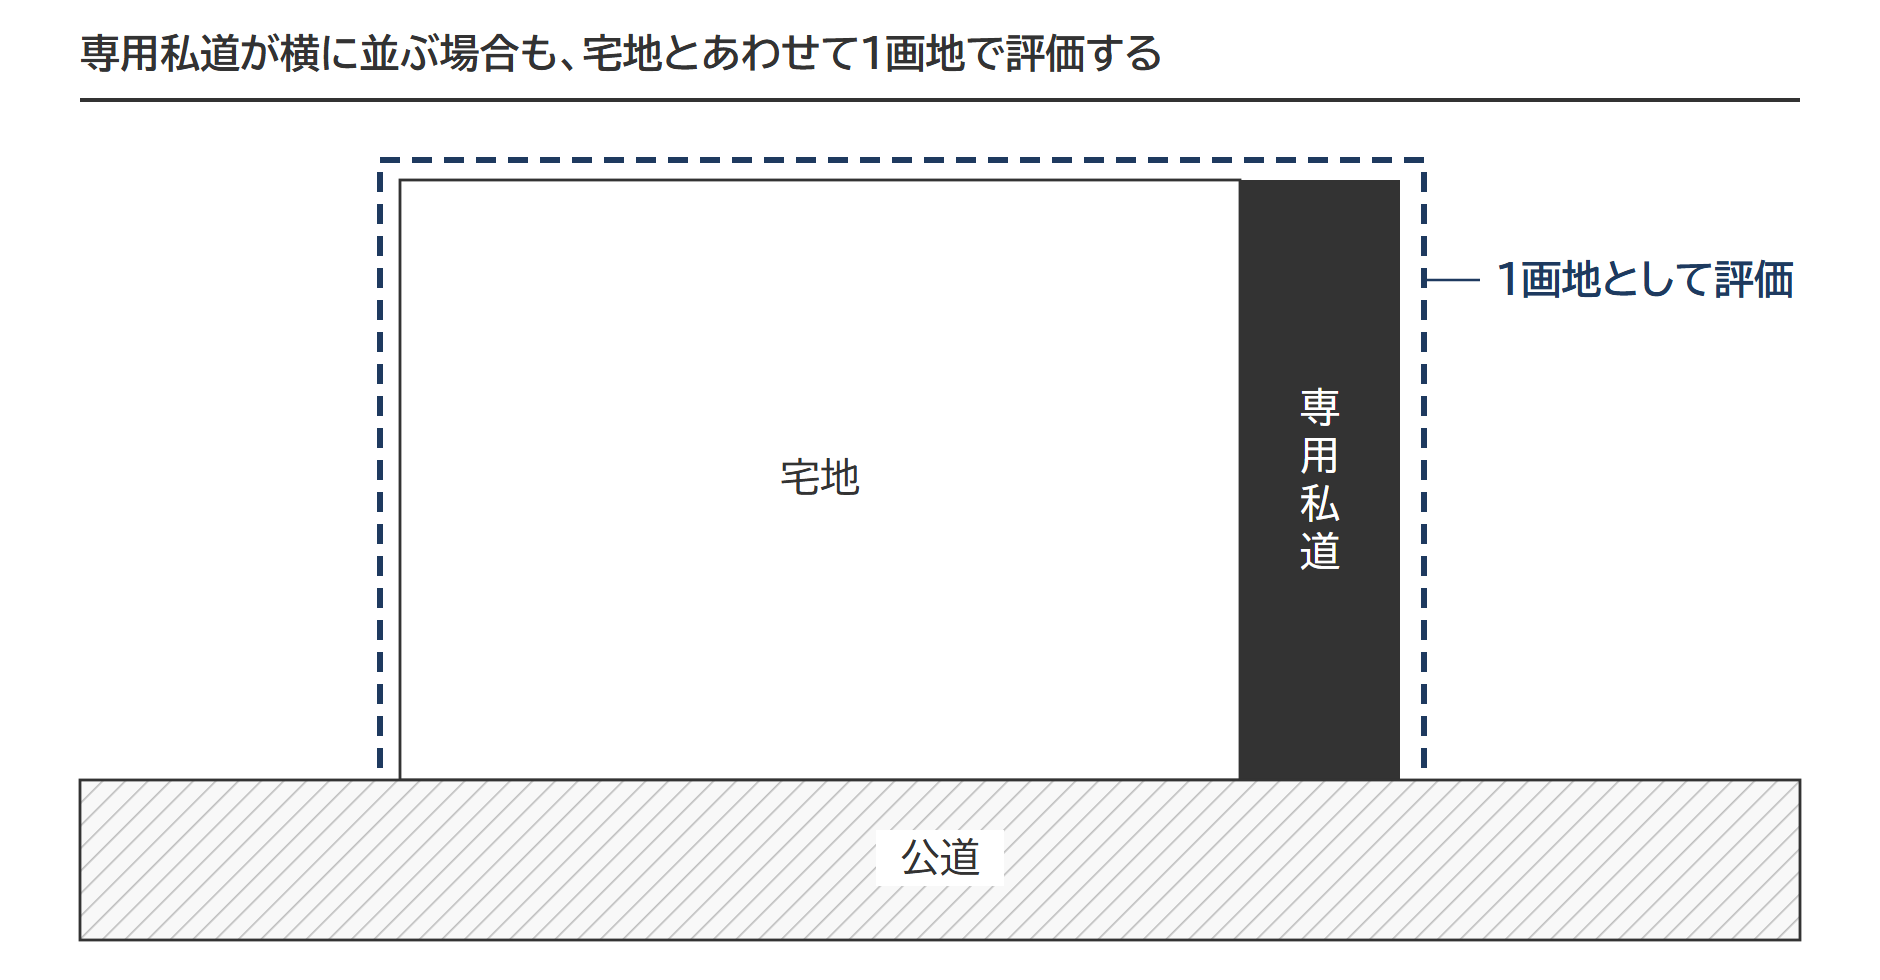
上の図のように専用私道が宅地の横に並ぶ場合も、宅地と専用私道をあわせて一体で評価します。
30%で評価する私道の計算と設例
30%で評価する私道の計算は、共有か、特定路線価があるか、倍率地域かで変わります。
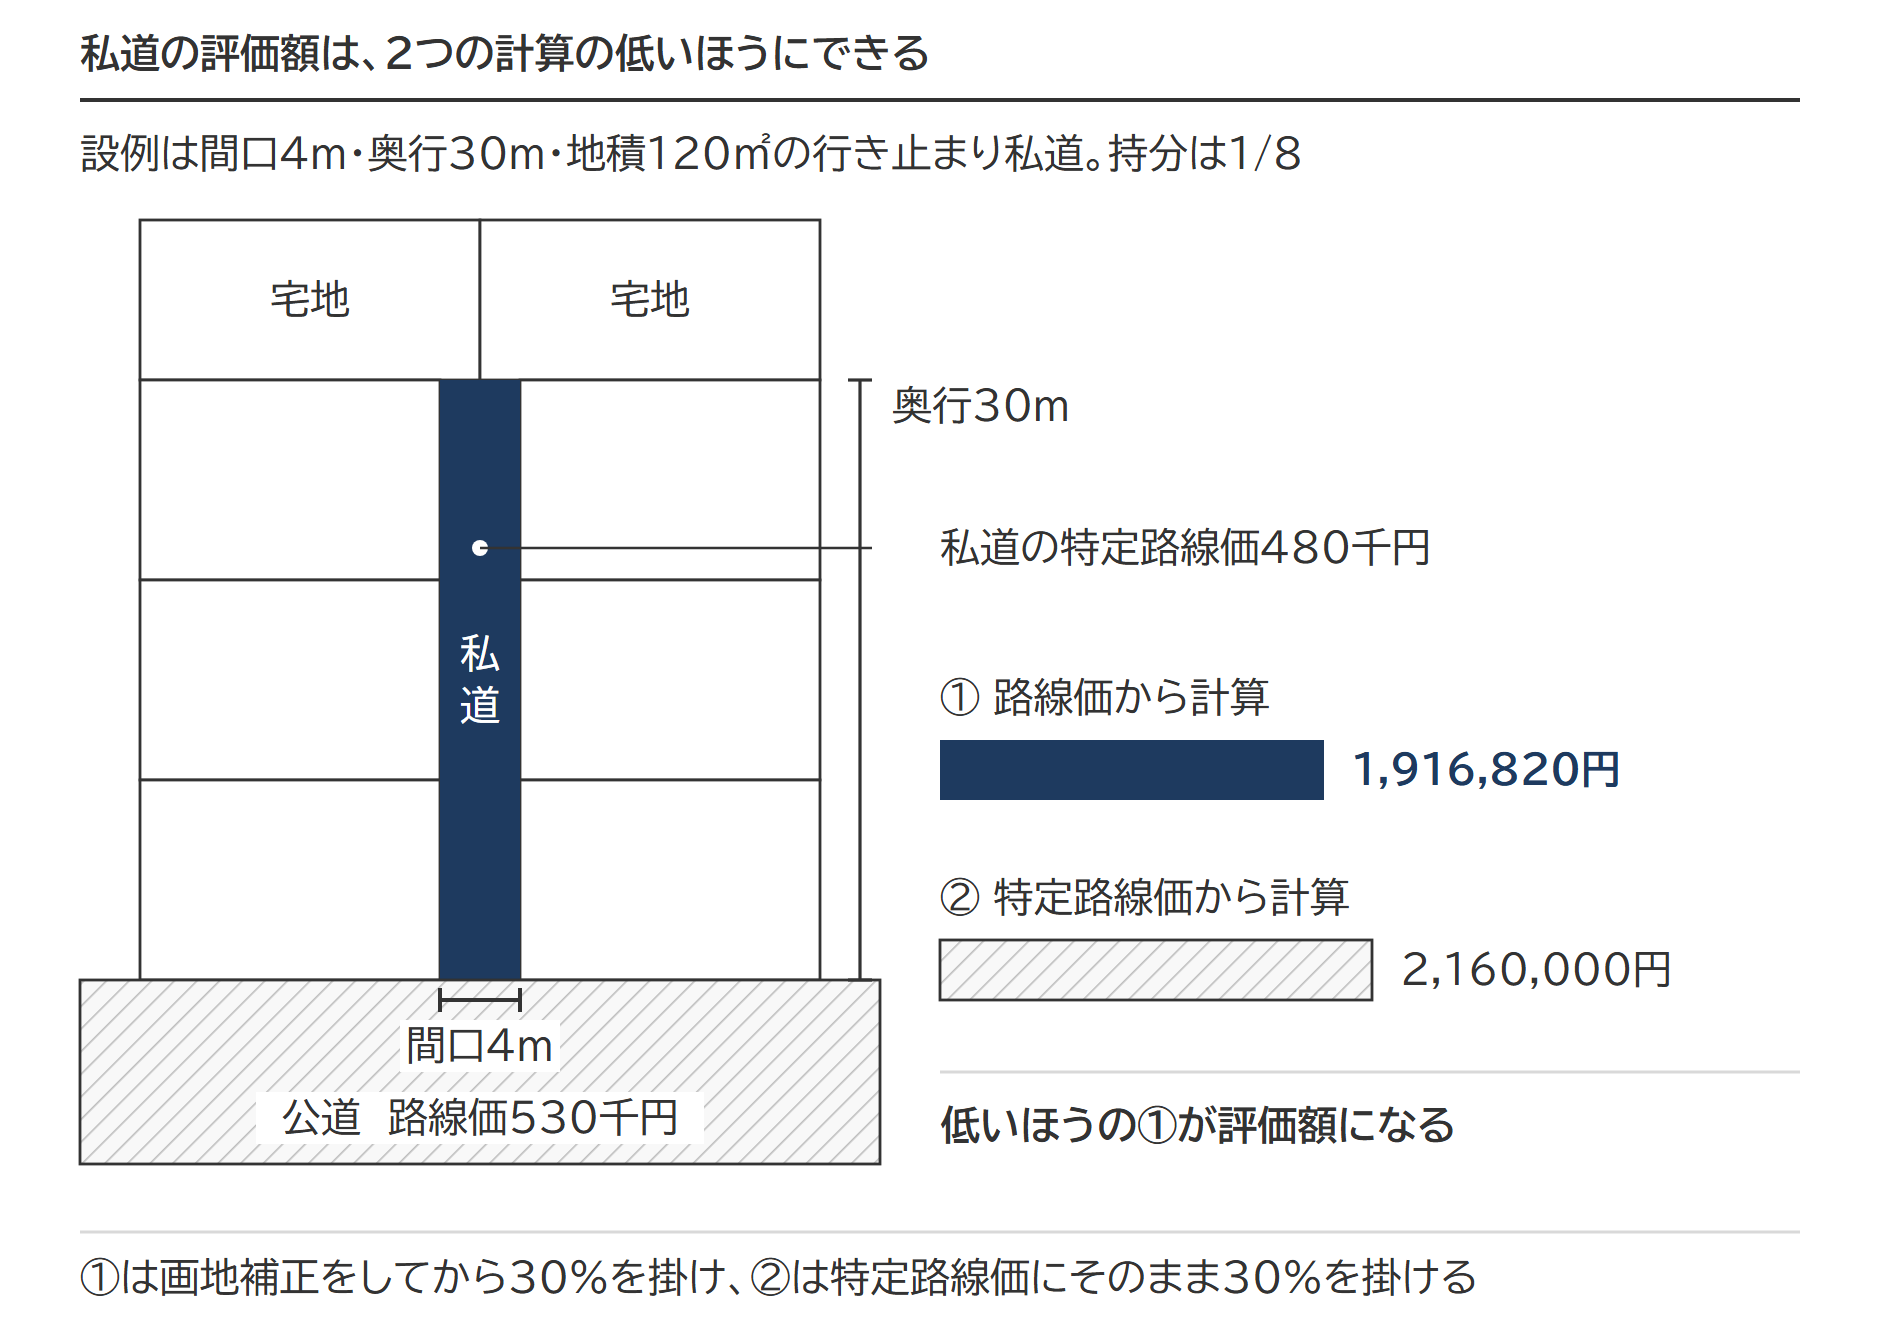
この記事で使う設例
- 位置指定道路(建築基準法第42条1項5号)の行き止まり私道
- 間口4m、奥行30m、地積120㎡
- 周りの宅地の所有者が共有。評価するのは共有持分1/8
- 私道が接する路線の路線価530千円(普通住宅地区)
- 私道に設定された特定路線価480千円
路線価をもとにした計算
私道全体を1つの土地とみて想定整形地を取り、画地調整(奥行・間口に応じた補正)をします。そこに私道の30%を掛けます。
路線価530千円 × 奥行価格補正率0.95 × 間口狭小補正率0.94 × 奥行長大補正率0.90 × 30% = 127,788円/㎡
127,788円/㎡ × 地積120㎡ × 共有持分1/8 = 1,916,820円
複数の所有者で持ち合う私道は、全体で評価して按分するのが一般的
設例のように周りの宅地の所有者が持ち合っている私道は、他人が所有する筆も含めた私道全体を一体で評価し、所有地積などで按分するのが一般的です。
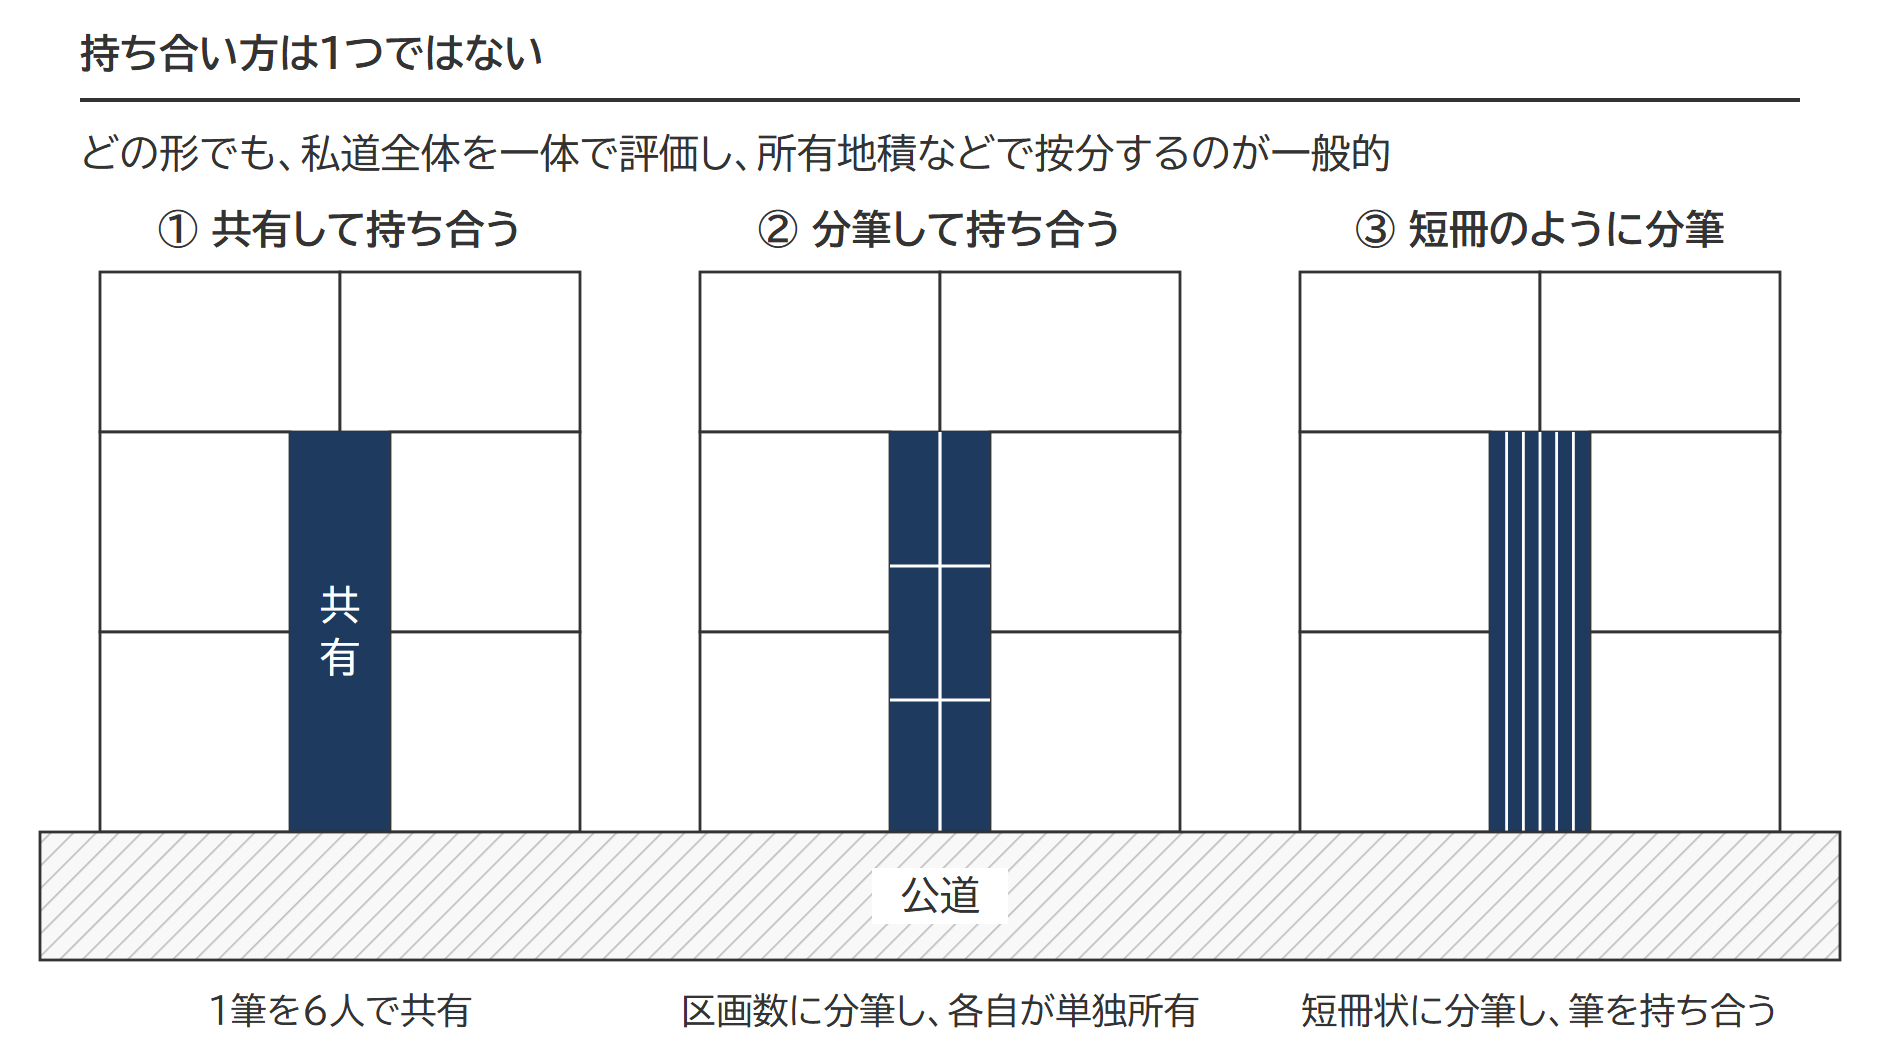
持ち合い方は1つではありません。上の図の左は、1筆の位置指定道路を宅地の所有者が共有している形です。宅地の区画数に分筆してそれぞれが単独で所有する形も、短冊のように分筆して筆を持ち合う形もあります。
特定路線価が設定された私道は低いほうで評価できる
路線価の付いていない道路にだけ接している宅地を評価するときは、納税義務者の申出にもとづいて、その道路に路線価を設定してもらえます。この路線価が特定路線価です(財産評価基本通達14-3)。行き止まり私道には路線価が付いていない場合があり、私道に面した宅地を評価するために特定路線価が設定されます。
特定路線価は、どの私道にも設定されるわけではありません。東京国税局のチェックシートは、評価する土地の利用者以外の人も利用する道路であることと、原則として建築基準法上の道路等であることを、申出の条件に挙げています。
出典:特定路線価設定申出書の提出チェックシート(PDF)|東京国税局
特定路線価を設定するか、前面私道を含めた旗竿地(路地状敷地)として評価するかは、私道にだけ接する宅地の側でも判断が分かれます。路線価のない私道にしか面していない土地の評価
私道に特定路線価が設定されていれば、私道そのものの評価額は、次のAとBの低いほうにできます。
特定路線価を設定した私道の評価額
A 接する路線の路線価 × 各種補正率 × 0.3 × 地積
B 特定路線価 × 0.3 × 地積
C AとBのいずれか低いほう
設例のAは、先に計算した1,916,820円です。
特定路線価480千円 × 30% × 地積120㎡ × 共有持分1/8 = 2,160,000円
AのほうがBより低いため、設例の私道の評価額は1,916,820円です。
低いほうを選べるのは、特定路線価が宅地のための路線価だからです。財産評価基本通達14-3は特定路線価を「当該宅地を評価するための路線価」と定めています。道路そのものを評価するための路線価ではありません。私道の評価について国税庁のタックスアンサーは、特定路線価を基に評価しても「差し支えありません」としています。
出典:財産評価基本通達14-3(特定路線価)|国税庁/No.4622 私道の評価|国税庁
宅地を特定路線価で評価するときは奥行価格補正などの画地補正を行いますが、私道そのものを評価するBの式には補正率がありません(『路線価のない私道にしか面していない土地の評価|旗竿地評価と特定路線価の選び方』)。
出典:側方路線影響加算等の計算――特定路線価を設定した場合|国税庁
倍率地域にある私道の評価
倍率地域の私道は、固定資産税評価額に倍率を掛けた価額の30%で評価します。
確かめるのは、固定資産税評価額の付け方です。私道であることを考慮して低く付けられている場合は、その金額をそのまま使えません。国税庁の質疑応答事例は「その宅地が私道でないものとした場合の固定資産税評価額に倍率を乗じて評価した価額の30%相当額で評価します」としています。私道として下げた固定資産税評価額に30%を掛けると、二重に減額してしまうからです。
固定資産税が非課税の私道には、固定資産税評価額が付いていない場合があります。その場合は、市区町村で近くの宅地の固定資産税評価額を確かめ、私道でないものとした場合の固定資産税評価額を求めて計算します。
私道に使える小規模宅地等の特例と貸家建付地の評価
私道の評価額は、隣の宅地の使われ方によってさらに下がる場合があります。
私道にも使える小規模宅地等の特例
私道に小規模宅地等の特例(一定の面積まで宅地の評価額を減らす特例)を使えるのは、隣の宅地の維持・効用を果たすために必要不可欠なものと認められるときです。
国税庁の質疑応答事例は、被相続人が住んでいた宅地Bと、宅地Bへの通行に使っていた共有の私道Aという設例で、私道Aの共有持分も被相続人の居住用宅地として特例の対象になるとしています。
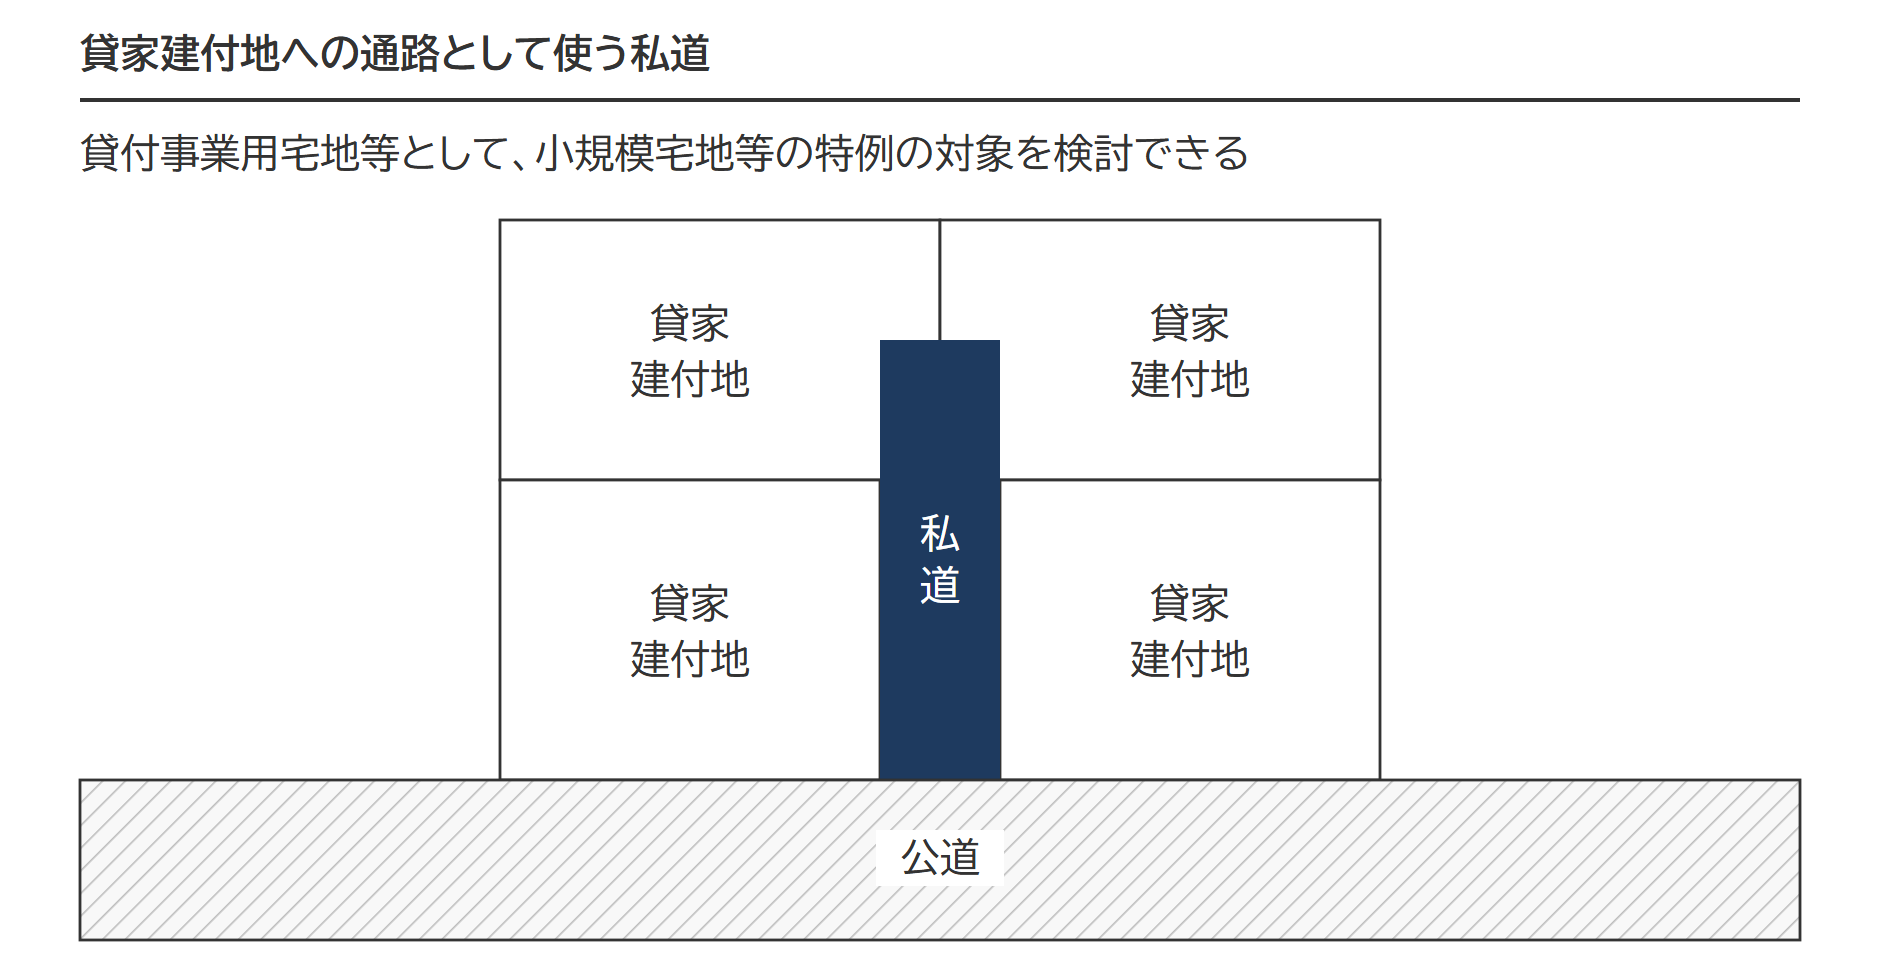
同じ考え方は貸付用の宅地にも当てはまります。上の図のように貸家建付地(貸家の建つ宅地)への通路として使っている私道であれば、貸付事業用宅地等として特例の対象を検討できます。限度面積は私道部分を含めた面積で計算するため、宅地本体だけで限度面積に達している場合は、私道を含めても減額は増えません。
私道を貸付事業用宅地等として扱うときの要件は、被相続人の貸付事業か、被相続人と生計を一にしていた親族の貸付事業かで変わります。貸付事業用宅地等の要件で整理しています。
貸家の敷地に続く私道は貸家建付地に準じて評価
私道が貸家建付地や貸宅地(借地権の目的となっている宅地)と一体として効用をなすものであれば、原則として貸家建付地や貸宅地に準じて評価できると考えられます。
貸家建付地に準じる私道は、私道の評価額 ×(1 − 借地権割合 × 借家権割合 × 賃貸割合)で、貸宅地に準じる私道は借地権の価額を差し引いて評価します。
私道の評価の前に確かめる5点
私道の現況と書類の両方を確かめます。
| 確かめること | 何に使うか |
|---|---|
| 名寄帳に非課税の私道が載っているか | 評価する私道の拾い漏れを防ぐ |
| 現況が道として使われているか | 私道として評価するかどうかを決める |
| 誰が通っているか。先に公共施設やバスの転回場があるか | ゼロ評価、30%評価、宅地と一体の評価のどれになるかを決める |
| 共有か、分筆して持ち合っているか | 私道全体で評価してから按分する |
| 路線価地域か倍率地域か。特定路線価が設定されているか | 計算の方法を決める |
固定資産税の課税明細書には、非課税の私道が載っていない場合があります。その場合は市区町村から名寄帳(その人が所有する不動産の一覧)を入手して確かめます。自治体によっては、名寄帳にも非課税の私道が載りません。名寄帳を取るときに、非課税の私道も記載してもらうよう依頼します。
歩道状空地が私道として評価される場合
歩道状空地は、敷地のうち道路に沿って歩道として整備された部分です。
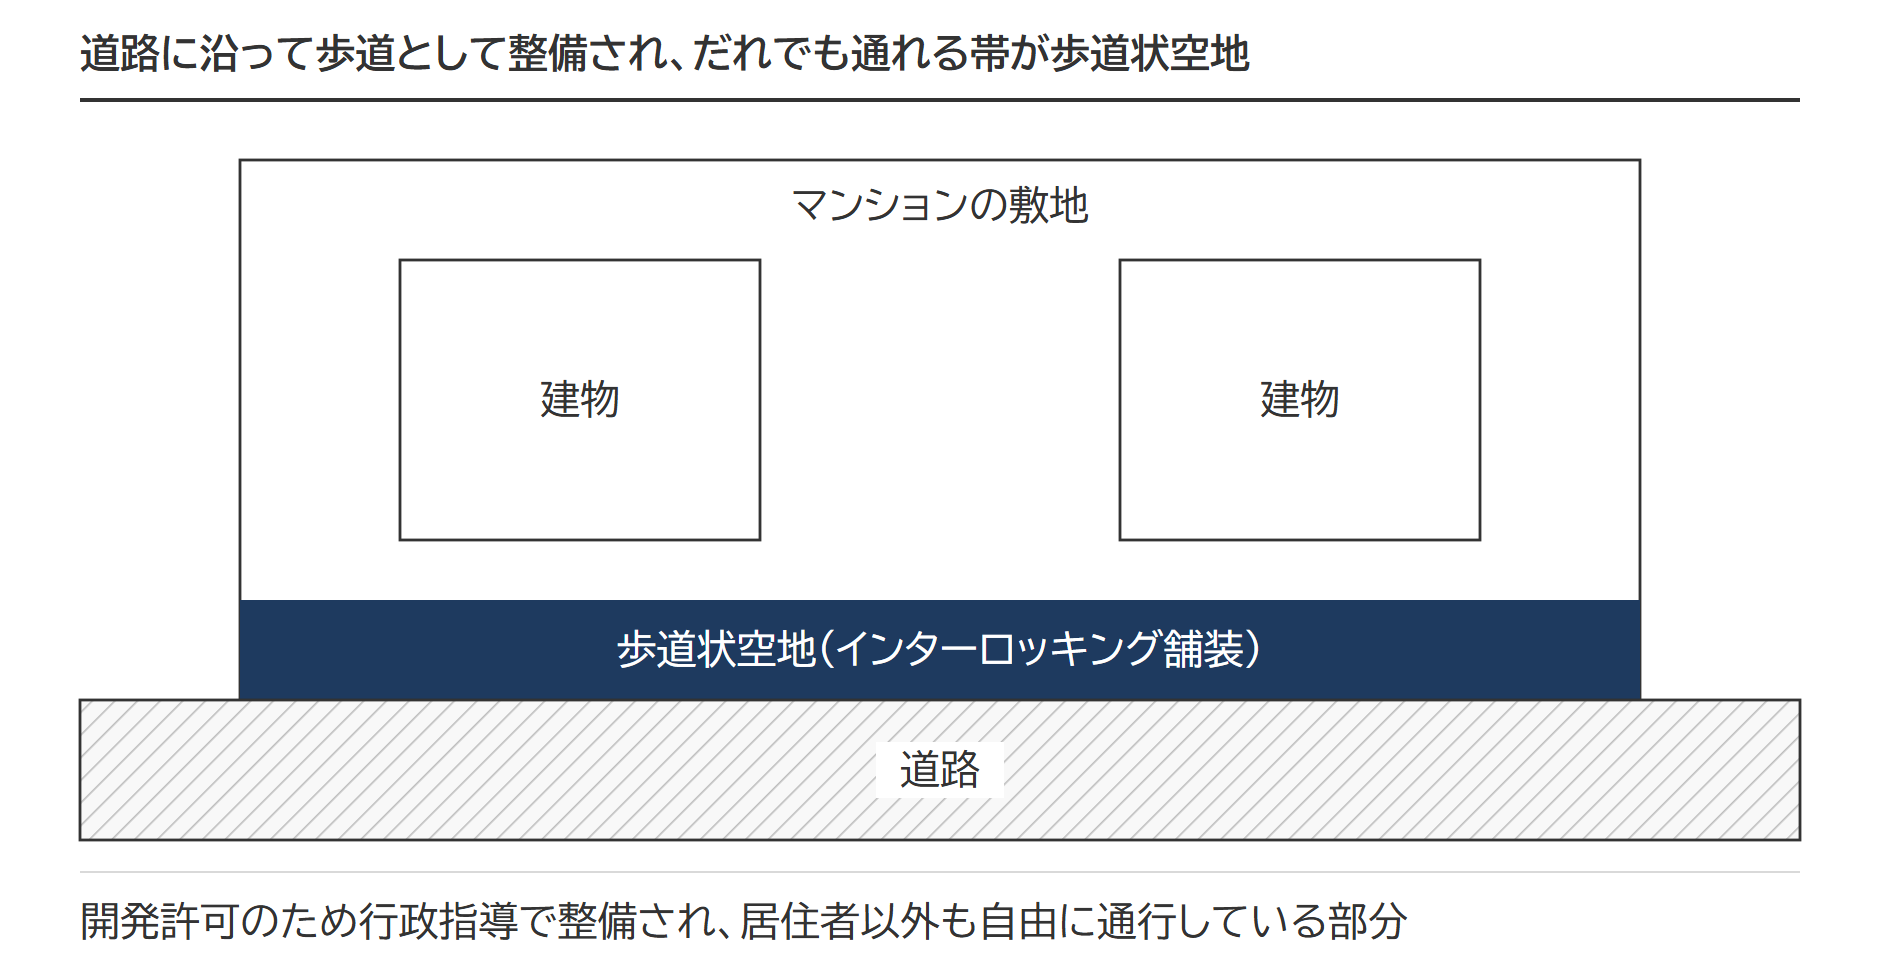
国税庁の質疑応答事例は、歩道状空地の客観的交換価値に低下が認められる場合に、財産評価基本通達24にもとづいて評価するとしています。具体的には、次の3つを満たす歩道状空地です。
- 都市計画法所定の開発行為の許可を受けるために、地方公共団体の指導要綱等を踏まえた行政指導によって整備されたもの
- 道路に沿って、歩道としてインターロッキングなどの舗装が施されたもの
- 居住者等以外の第三者による自由な通行の用に供されているもの
この歩道状空地も、不特定多数の人の通行に使われている場合は、評価しません。
この扱いの背景には、最高裁判所の平成29年2月28日の判決があります。判決は、私道の用に供されている宅地を減額するかどうかを、法令上の制約の有無だけでなく、位置関係や形状、道路としての利用状況などに照らして決めるとして、歩道状空地を私道と認めなかった原審の判断を破棄し、差し戻しました。質疑応答事例の回答はこの判決と同じ言い回しで、上の3つの点も判決の事案の事実関係に当たるため、満たせば必ず私道と評価されるという要件ではないと考えられます。
出典:平成29年2月28日最高裁判所第三小法廷判決(判決文PDF)|裁判所
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 正面路線の決め方|路線価の高さではなく奥行価格補正後の価額で決まり、間口・奥行・地区区分まで正面に連動する
 都市計画道路予定地の相続税評価|調べ方と補正率表の引き方・容積率と地積割合の求め方
 セットバックが必要な土地の相続税評価|後退距離の確認方法と面積・評価額の計算
ご相談のご案内
土地の相続税評価は、確認の深さで差が出ます道路・形状・利用状況などの個別事情は、資料と現地の確認を重ねるほど評価に反映できます。当事務所は、こうした個別事情の検討を大切にして相続税申告をお受けしています。