
この記事の要点
- 賃貸併用住宅の敷地は床面積比で自宅部分と賃貸部分に分け、自宅部分に特定居住用宅地等(80%減額)、賃貸部分に貸付事業用宅地等(50%減額)を併用できます。
- 両方を使うときは限度面積を200㎡に換算し、自宅部分の面積×200/330+賃貸部分の面積が200㎡以下になる範囲で選びます。1㎡当たりの減額が大きい自宅部分を先に選ぶと減額が最大になります。
- 自宅部分の80%減額は取得者で決まります。配偶者が健在なら、別居の長男は家なき子(通称)の要件を満たさず、賃貸部分の50%減額しか使えません。
- 設例(敷地240㎡・自用地12,000万円)では、配偶者が取得すると減額6,306万円・納付税額約559万円、別居の長男が取得すると減額3,280万円・納付税額約1,743万円です。二次相続まで通すと、長男が家なき子の要件を満たして貸付事業も引き継ぐなら配偶者が、長男に持ち家があって自宅部分に特例を使えないなら長男が取得したほうが、合計は小さくなります。
- 共有の賃貸併用住宅は、被相続人の持分が敷地全体に均等に及ぶものとして、持分に応じた面積をさらに床面積比で自宅部分と賃貸部分に分けます。
賃貸併用住宅の敷地は、自宅部分に特定居住用宅地等(80%減額)、賃貸部分に貸付事業用宅地等(50%減額)を併用できます。減額の大きさを決めるのは、敷地を床面積比で分けたあとの「だれが取得するか」と「限度面積の調整」(特例を使える面積の上限。自宅330㎡・賃貸200㎡)の2つです。
3階建て(1階と2階が賃貸・3階が自宅)の賃貸併用住宅を1つの設例にして、配偶者が取得した場合・別居の長男が取得した場合・共有の場合の減額と相続税を同じ数字で比べます。区分・要件・限度面積の全体は小規模宅地等の特例の全体像に整理しています。
賃貸併用住宅と小規模宅地等の特例(自宅80%・賃貸50%)
一棟の建物のうち、被相続人が自宅として使っていた部分に対応する敷地は特定居住用宅地等、第三者に貸していた部分に対応する敷地は貸付事業用宅地等になります。区分は床面積の比で決まり、取得者が要件を満たせば、自宅部分は80%、賃貸部分は50%の減額を受けられます。
出典:租税特別措置法69条の4(e-Gov法令検索)/タックスアンサー No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)
設例の前提
- 建物 3階建て・各階100㎡・床面積300㎡。1階と2階を第三者に有償で貸し、3階に被相続人と配偶者が住んでいた。各階は独立した出入口をもつ各独立部分
- 敷地 240㎡。自用地としての価額(貸していないものとした価額)120,000千円
- 建物の固定資産税評価額 60,000千円
- 借地権割合 60%。借家権割合 30%(設例の値。借家権割合は評価倍率表の借家権割合の欄で確かめる)
- 相続人 配偶者と長男(別居)の2人。ほかの財産は普通預金50,000千円
- 賃貸の状況 相続開始の3年より前から満室で貸し、取得者は貸付事業を引き継いで申告期限まで続け、敷地を持ち続ける
金額は千円単位で、千円未満は切り捨てています。割り切れない面積は「≒」を付けて示します。
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。
賃貸併用住宅の相続税評価=敷地と建物を床面積比で自宅部分と賃貸部分に分ける
敷地は自宅部分を自用地、賃貸部分を貸家建付地として、建物は自宅部分を固定資産税評価額のまま、賃貸部分を貸家として評価します。
一棟の建物の敷地は、建物の床面積の比で自宅部分と賃貸部分に分けます。設例は賃貸の2フロア200㎡と自宅の1フロア100㎡で、比は2対1です。敷地240㎡は賃貸部分160㎡・自宅部分80㎡に分かれます。
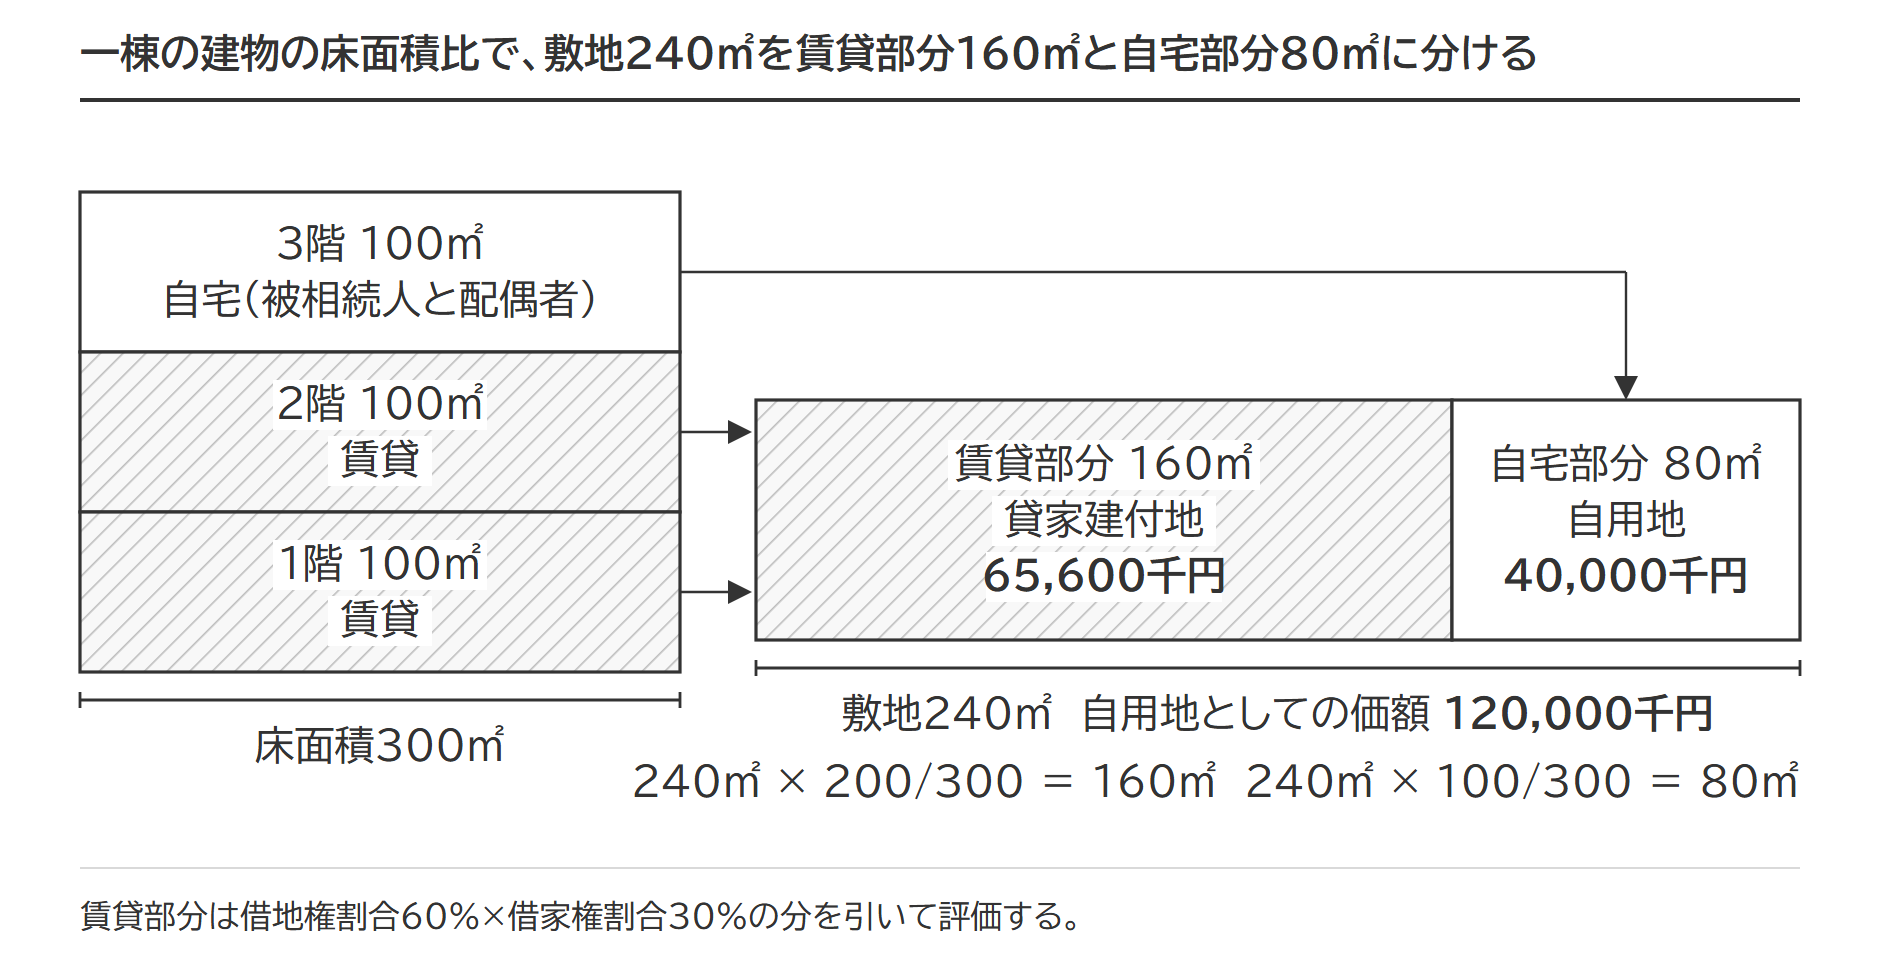
貸家建付地は、自用地としての価額から借地権割合×借家権割合の分を引いた価額です。
設例の計算
①自宅部分(自用地) 120,000千円 × 80㎡ ÷ 240㎡ = 40,000千円
②賃貸部分(貸家建付地) 120,000千円 × 160㎡ ÷ 240㎡ ×(1 - 0.6 × 0.3)= 65,600千円
①+② = 105,600千円
敷地全体を1つの貸家建付地として、賃貸割合200㎡/300㎡で評価しても答えは同じです(120,000千円 ×(1 - 0.6 × 0.3 × 200/300)= 105,600千円)。賃貸割合の分母と分子は「各独立部分」の床面積で数えます。階で分かれていても、独立した出入口がない部分は各独立部分にあたりません。設例は各階が独立した出入口をもつ前提です。
出典:財産評価基本通達26(貸家建付地の評価)/質疑応答事例 1 複数の利用区分が存する場合
相続開始の時に空室があった場合の判定は2つです。貸家建付地の賃貸割合では、継続して貸していた部屋が課税時期に一時的に空いていたものに限り、賃貸されているものに含めて差し支えないとされています。一時的かどうかは、退去後すぐに入居者を募集していたか、空室の間ほかの用途に使っていないか、空室の期間が課税時期の前後の例えば1か月程度か、などから総合的に判断します。小規模宅地等の特例では、空いた直後から入居者を募集しているなど、いつでも貸せる状態で管理していた空室が貸付事業の用に含まれます。設例は満室の前提です。
出典:財産評価基本通達26(注)2/質疑応答事例 6 共同住宅の一部が空室となっていた場合
建物の評価額(自用家屋と貸家)
建物も同じ床面積比で分けます。自宅部分は固定資産税評価額のまま、賃貸部分は借家権割合30%を引いた貸家の価額です。
設例の計算
①自宅部分(自用家屋) 60,000千円 × 100㎡ ÷ 300㎡ = 20,000千円
②賃貸部分(貸家) 60,000千円 × 200㎡ ÷ 300㎡ ×(1 - 0.3)= 28,000千円
①+② = 48,000千円
設例の評価額は敷地105,600千円+建物48,000千円=153,600千円で、全部が自宅なら180,000千円です。
取得者で変わる判定
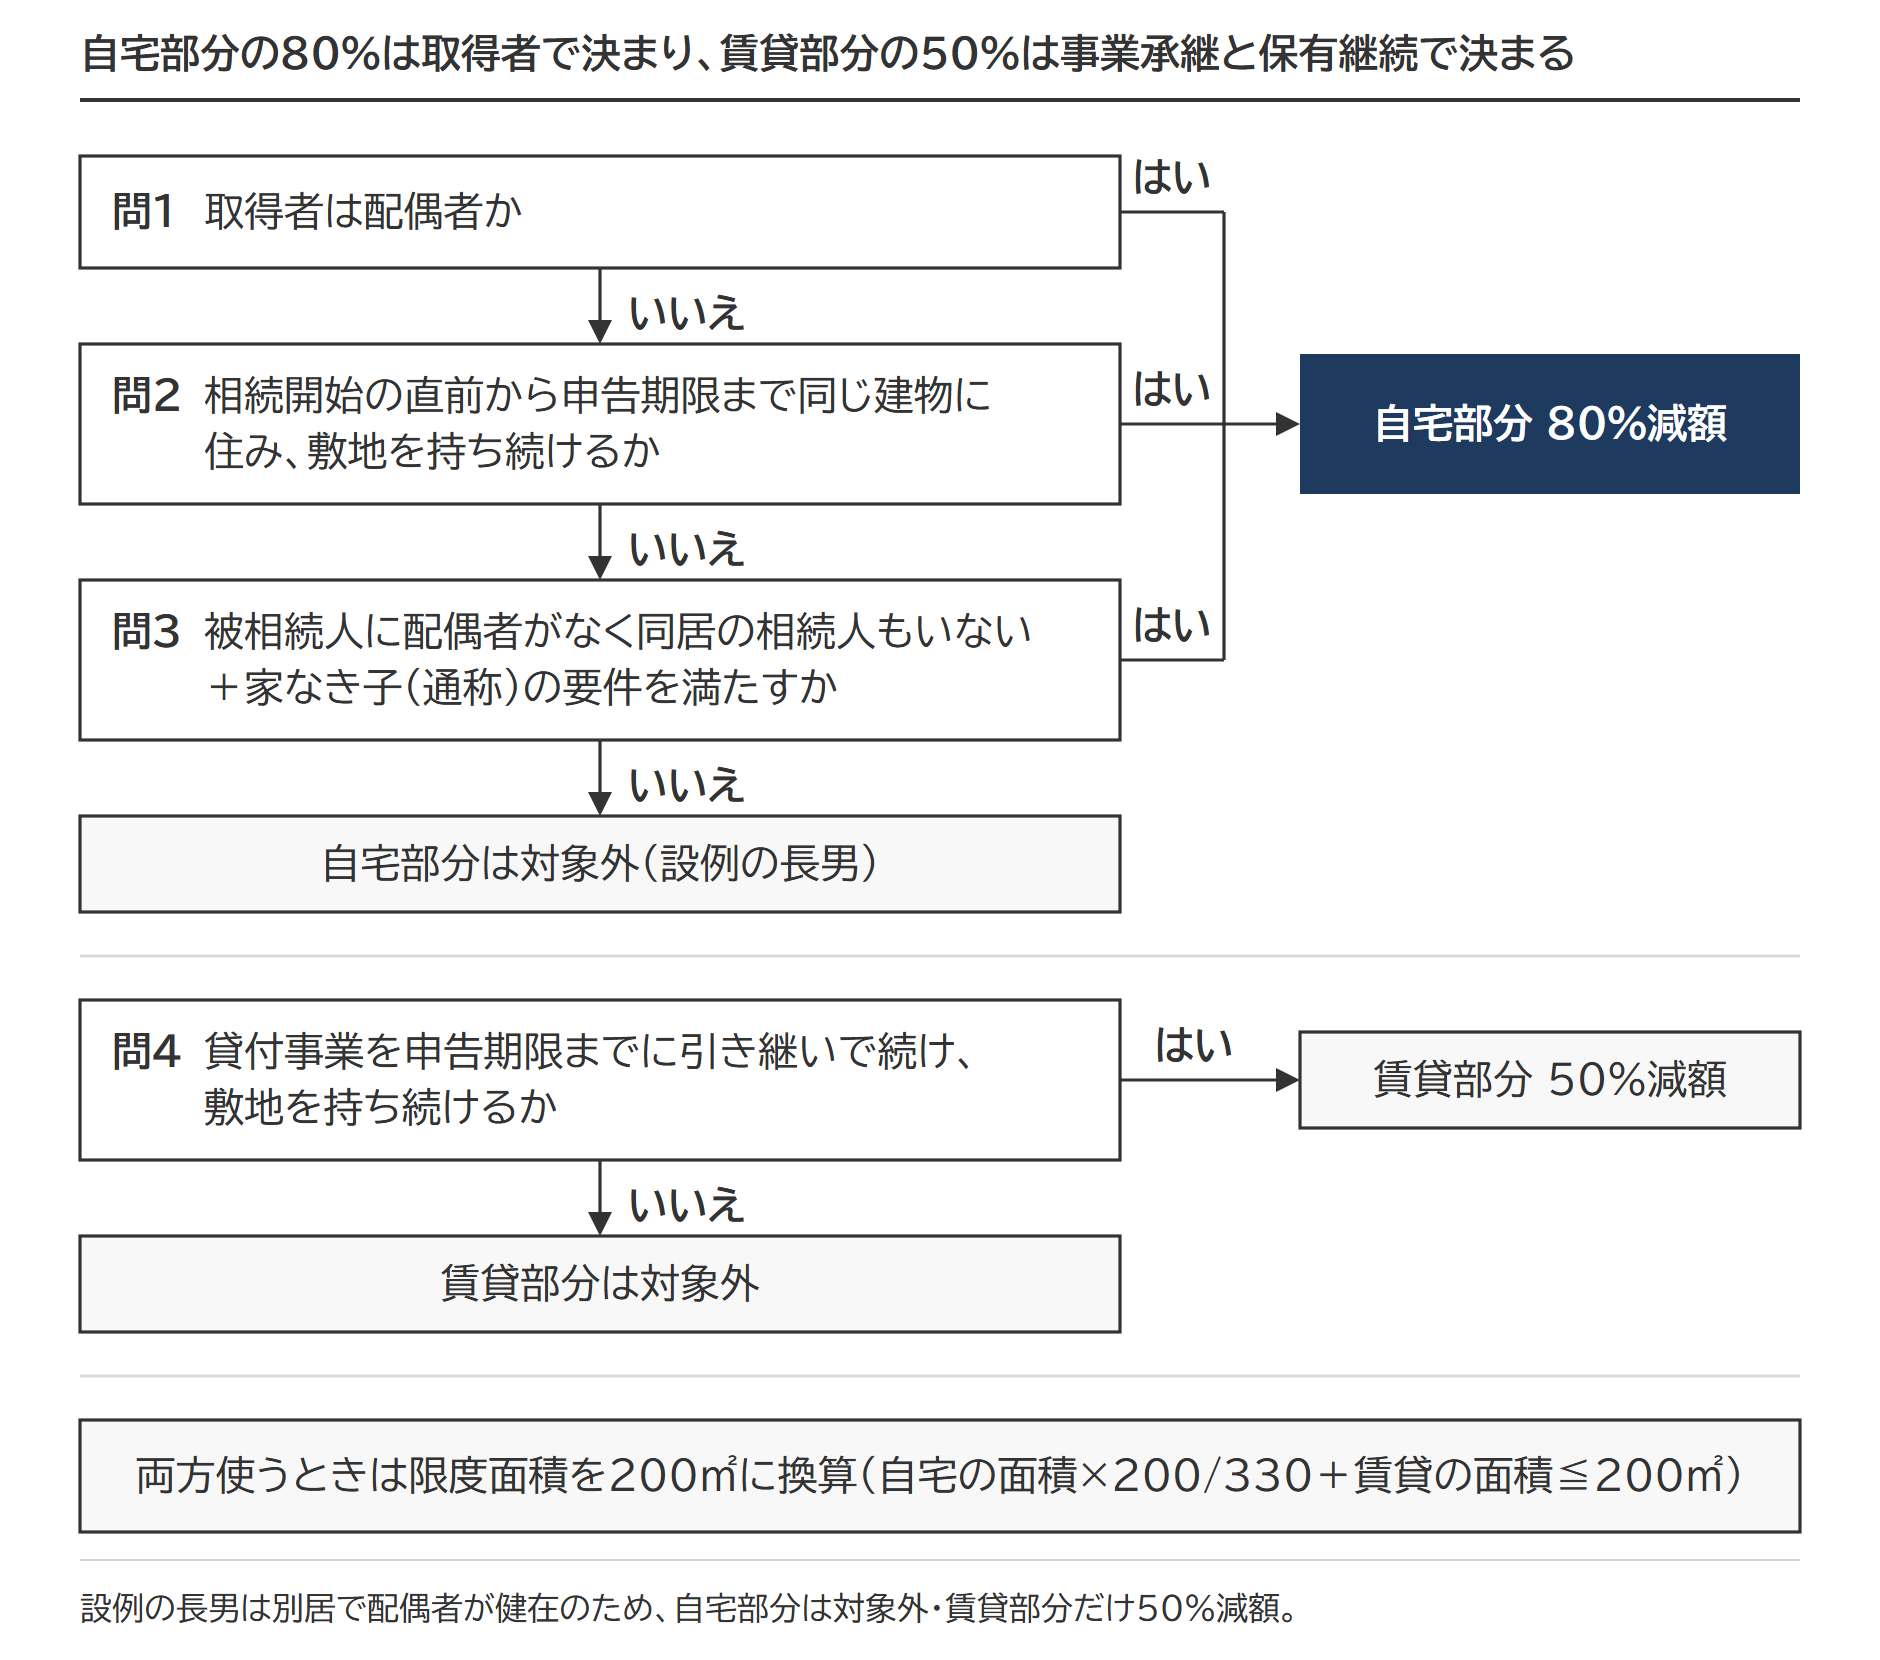
自宅部分の80%減額は、だれが取得するかで決まります。賃貸部分の50%減額の要件は、取得者がだれでも同じです。
| 取得者 | 自宅部分(特定居住用・80%) | 賃貸部分(貸付事業用・50%) | 設例の減額 |
|---|---|---|---|
| 配偶者 | 対象。「取得者ごとの要件」はありません。 | 対象(事業の承継・継続と保有の継続) | 63,060千円(自宅80㎡+賃貸≒151.52㎡) |
| 同居していた親族(3階に同居していた子など) | 対象。相続開始の直前から申告期限まで引き続きその建物に住み、敷地を申告期限まで持ち続ける | 対象。配偶者と同じ | 63,060千円(配偶者と同じ) |
| 別居の親族で「家なき子(通称)」の要件を満たす人 | 対象。被相続人に配偶者がなく、同居していた相続人もいないことが前提。相続開始前3年以内に自分や配偶者などの持ち家に住んでいないこと、今住んでいる家屋を過去に所有していないこと、敷地を申告期限まで持ち続けることが加わる | 対象。配偶者と同じ | 63,060千円(減額は配偶者と同じ。配偶者がいない前提のため税額は別) |
| 別居の親族で要件を満たさない人(設例の長男=配偶者が健在) | 対象外 | 対象。配偶者と同じ | 32,800千円(賃貸160㎡だけ) |
設例の長男は別居で、配偶者が健在です。家なき子の要件のうち「被相続人に配偶者がいないこと」を満たさないため、自宅部分80㎡には特例を使えません。賃貸部分160㎡は、長男が貸付事業を引き継げば50%減額の対象になります。
家なき子の6つの要件は家なき子の要件、同居かどうかの判定は同居親族の判定に分けて書いています。
賃貸部分には、相続開始前3年以内に新たに貸し始めた宅地を除くなど、取得者とは別の要件があります。要件の全体は貸付事業用宅地等の要件、一棟全体を貸している場合の扱いは賃貸マンションの小規模宅地等の特例に整理しています。
自宅と賃貸の併用は限度面積を調整する|特定居住用×200/330+貸付事業用≦200㎡
特定居住用宅地等(上限330㎡)と貸付事業用宅地等(上限200㎡)を併用するときは、特定居住用の面積×200/330+貸付事業用の面積の合計が200㎡以下になる範囲で選びます。特定居住用と特定事業用(上限400㎡)だけなら調整せずに合計730㎡まで使え、調整が要るのは貸付事業用を選ぶときです。1階が被相続人自身の店舗なら、店舗部分は特定事業用宅地等(400㎡・80%)で自宅部分と調整なしで併用でき、店舗を第三者に貸していれば賃貸部分と同じ貸付事業用宅地等です。
設例の限度面積
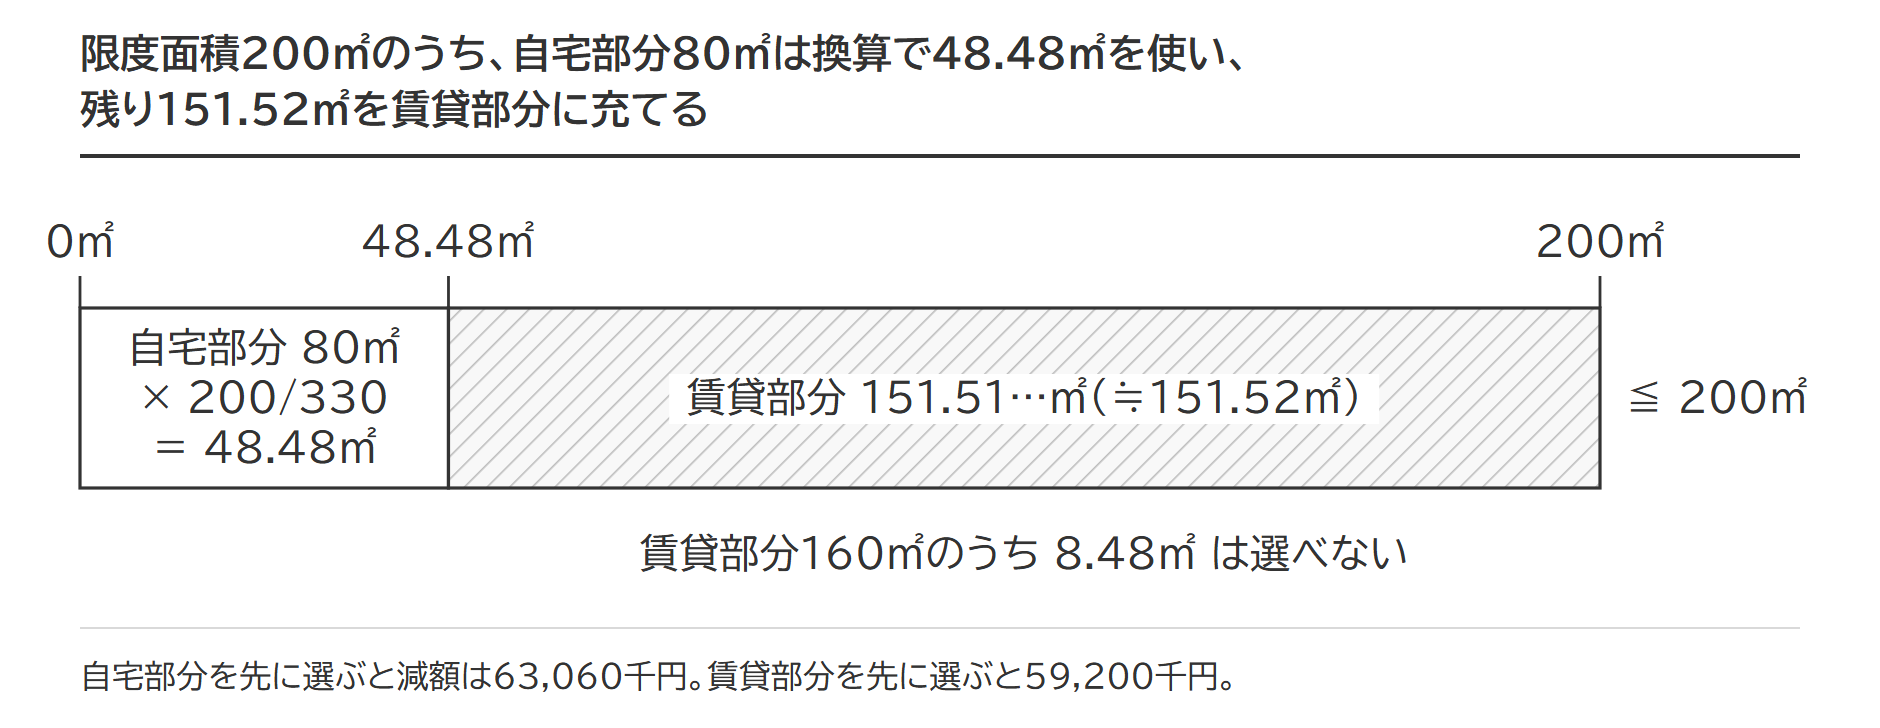
自宅部分 80㎡ × 200/330 + 賃貸部分 x㎡ ≦ 200㎡
x ≦ 200㎡ - 48.48…㎡ = 151.51…㎡(≒151.52㎡)
自宅部分80㎡を全部選ぶと、賃貸部分は160㎡のうち≒151.52㎡まで選べる
有利な選び方=1㎡当たりの減額が大きい自宅部分から
どちらを先に選ぶかで減額の合計が変わります。1㎡当たりの減額は、自宅部分が400千円(500千円 × 80%)、賃貸部分が205千円(410千円 × 50%)です。
| 選ぶ順 | 自宅部分(特定居住用) | 賃貸部分(貸付事業用) | 減額の合計 |
|---|---|---|---|
| 自宅部分を先に選ぶ | 80㎡・32,000千円 | ≒151.52㎡・31,060千円 | 63,060千円 |
| 賃貸部分を先に選ぶ | 66㎡・26,400千円 | 160㎡・32,800千円 | 59,200千円 |
一棟の賃貸併用住宅では、自宅部分のほうが1㎡当たりの減額が大きく、限度面積の枠も少ししか使わない(1㎡が200/330㎡分)ため、自宅部分から限度面積を埋めると減額の合計が最大になります。設例は自宅部分を先に選び、減額は63,060千円です(賃貸部分は65,600千円 × 151.51…㎡ ÷ 160㎡ × 50% = 31,060千円)。
選ぶ順を決めるのは申告の前です。申告後に減額の大きい別の部分へ選び直すことは、計算の誤りではなく選択のやり直しにあたり、更正の請求(申告後に税額を減らす手続)では認められないと考えられます。複数の土地がある場合の選び方は限度面積要件と選ぶ順番に具体例があります。
貸家建付地の評価減と小規模宅地等の特例は重ねて使える|評価が先・50%減額が後
賃貸部分の敷地は、まず貸家建付地として評価し(自用地80,000千円→65,600千円)、その評価額から50%を減額します。評価の引き下げと特例の減額は両方差し引けます(設例で160㎡全部を選べば 65,600千円→32,800千円)。
減額と税額の試算(取得者別)
一次相続の納付税額は、配偶者が取得すると約559万円、別居の長男が取得すると約1,743万円です。共有の場合は、被相続人の持分1/2だけが相続財産なので、遺産の総額がほかの2つと違います。
| 項目 | 配偶者が全部取得 | 別居の長男が全部取得 | 共有(配偶者が持分1/2を取得) |
|---|---|---|---|
| 宅地の評価額 | 105,600 | 105,600 | 52,800 |
| 特例を使う面積 | 自宅80㎡+賃貸≒151.52㎡ | 賃貸160㎡ | 自宅40㎡+賃貸80㎡ |
| 特例による減額 | △63,060 | △32,800 | △32,400 |
| 宅地の課税価格 | 42,539 | 72,800 | 20,400 |
| 家屋 | 48,000 | 48,000 | 24,000 |
| 普通預金 | 50,000(長男が取得) | 50,000(配偶者が取得) | 50,000(長男が取得) |
| 課税価格の合計 | 140,539(配偶者90,539・長男50,000) | 170,800(配偶者50,000・長男120,800) | 94,400(配偶者44,400・長男50,000) |
| 相続税の総額 | 15,707 | 24,640 | 6,860 |
| 配偶者の税額軽減 | △10,119 | △7,213 | △3,226 |
| 納付税額(長男) | 5,588 有利 | 17,426 | 3,633 (遺産の総額が違うため、ほかの列と比べない) |
減額は千円未満を切り捨てて示しています。課税価格は切り捨てる前の額から求めているため、表の数字を引き算すると1千円ずれることがあります。
相続税の総額は、課税価格の合計から基礎控除42,000千円(30,000千円+6,000千円×2人)を引き、法定相続分1/2ずつに分けて税率を掛けた額の合計です。各人の税額は、総額を課税価格の割合で按分して求めます。
配偶者が全部取得した場合の税額
課税価格の合計 203,600千円 - 63,060千円 ≒ 140,539千円(配偶者90,539千円・長男50,000千円)
基礎控除後 140,539千円 - 42,000千円 = 98,539千円 → 法定相続分1/2ずつ 49,269千円
相続税の総額 (49,269千円 × 20% - 2,000千円)× 2人 = 15,707千円
配偶者 15,707千円 × 90,539 ÷ 140,539 = 10,119千円 → 配偶者の税額軽減で0
長男 15,707千円 × 50,000 ÷ 140,539 = 5,588千円
長男が全部取得すると、減額が32,800千円にとどまり、課税価格の合計が170,800千円に増えます。総額24,640千円のうち配偶者の分7,213千円は税額軽減で消えますが、長男の分17,426千円はそのまま納付税額になります。
共有の場合は、被相続人の持分1/2が敷地全体に均等に及ぶものとして、持分に応じた面積120㎡(240㎡ × 1/2)をさらに床面積比で分けます。自宅部分40㎡・賃貸部分80㎡で、持分を自宅部分だけに寄せて80㎡まるごと特定居住用にすることはできません。限度面積は40㎡ × 200/330 + 80㎡ = 104.24…㎡ ≦ 200㎡で、両方の全部に特例を使えます。減額は自宅部分20,000千円 × 80% = 16,000千円と賃貸部分32,800千円 × 50% = 16,400千円の合計32,400千円です。
共有の組合せごとの扱いは共有持分と特例の及ぶ範囲、減額の計算例は小規模宅地等の特例の計算例に整理しています。一棟の建物を親族の居住用同士で分ける二世帯住宅は二世帯住宅の小規模宅地等の特例で扱っています。
出典:相続税法17条(e-Gov法令検索)/質疑応答事例 2 被相続人の共有する土地が被相続人等の居住の用と貸付事業の用に供されていた場合
二次相続まで通して比べる
一次相続だけなら、配偶者が取得した場合が有利です。配偶者が亡くなったときの二次相続まで通すと、一次で配偶者が多く取るほど二次の税額が増えるため、合計で比べる必要があります。
二次相続の試算は、次の前提で置いています。
- 二次相続の相続人は長男1人(基礎控除36,000千円)
- 配偶者の固有財産は0。相次相続控除(短期間に続く相続の控除)は0(一次相続の配偶者の納付税額が0のため)
- 二次相続では、長男が家なき子の要件を満たし、貸付事業を引き継いで、一次と同じ減額63,060千円を使う。表の2行目だけ、長男に持ち家があって自宅部分に特例を使えず、賃貸部分の減額32,800千円だけを使う場合
- 「配偶者の取得割合」は、一次相続の課税価格の合計に占める配偶者の課税価格の割合(設例は90,539千円÷140,539千円=64.4%)
| 賃貸併用住宅の取得者 | 配偶者の取得割合 | 一次相続 | 二次相続 | 合計 |
|---|---|---|---|---|
| 配偶者(二次で長男が家なき子の要件を満たす) | 設例の配分(64.4%) | 559 | 936 | 1,495 |
| 配偶者(二次で長男に持ち家があり自宅部分に特例を使えない) | 設例の配分(64.4%) | 559 | 1,844 | 2,403 |
| 別居の長男 | 設例の配分(29.3%) | 1,743 | 160 | 1,903 |
| 別居の長男 | 合計が最小になる配分(27%) | 1,799 | 102 | 1,900 |
設例の配分では、合計は配偶者が取得すると約1,495万円、別居の長男が取得すると約1,903万円です。二次相続で長男が家なき子の要件を満たして貸付事業も引き継ぐなら配偶者が、長男に持ち家があって自宅部分に特例を使えないなら長男が取得したほうが、一次と二次の合計は小さくなります。後者で配偶者が取得すると、合計は約2,403万円になります。
一次相続と二次相続の合計を動かす要素は、配偶者の取得割合・遺産の総額・法定相続人の数・配偶者の固有財産の額です。だれが取得するかは、二次相続まで通した税額で比べて決める必要があると考えられます。
配偶者の取得割合と合計の税額の関係は、配偶者控除の使いすぎと二次相続で扱っています。
申告で必要なこと
特例を受ける宅地の選択には、特例の対象になり得る宅地を取得した全員の同意が要ります。申告書第11・11の2表の付表1の「1 特例の適用にあたっての同意」欄に全員の氏名を書き、同意を証する書類として添付します。取得した人のうち1人でも同意しなければ、特例は受けられません。
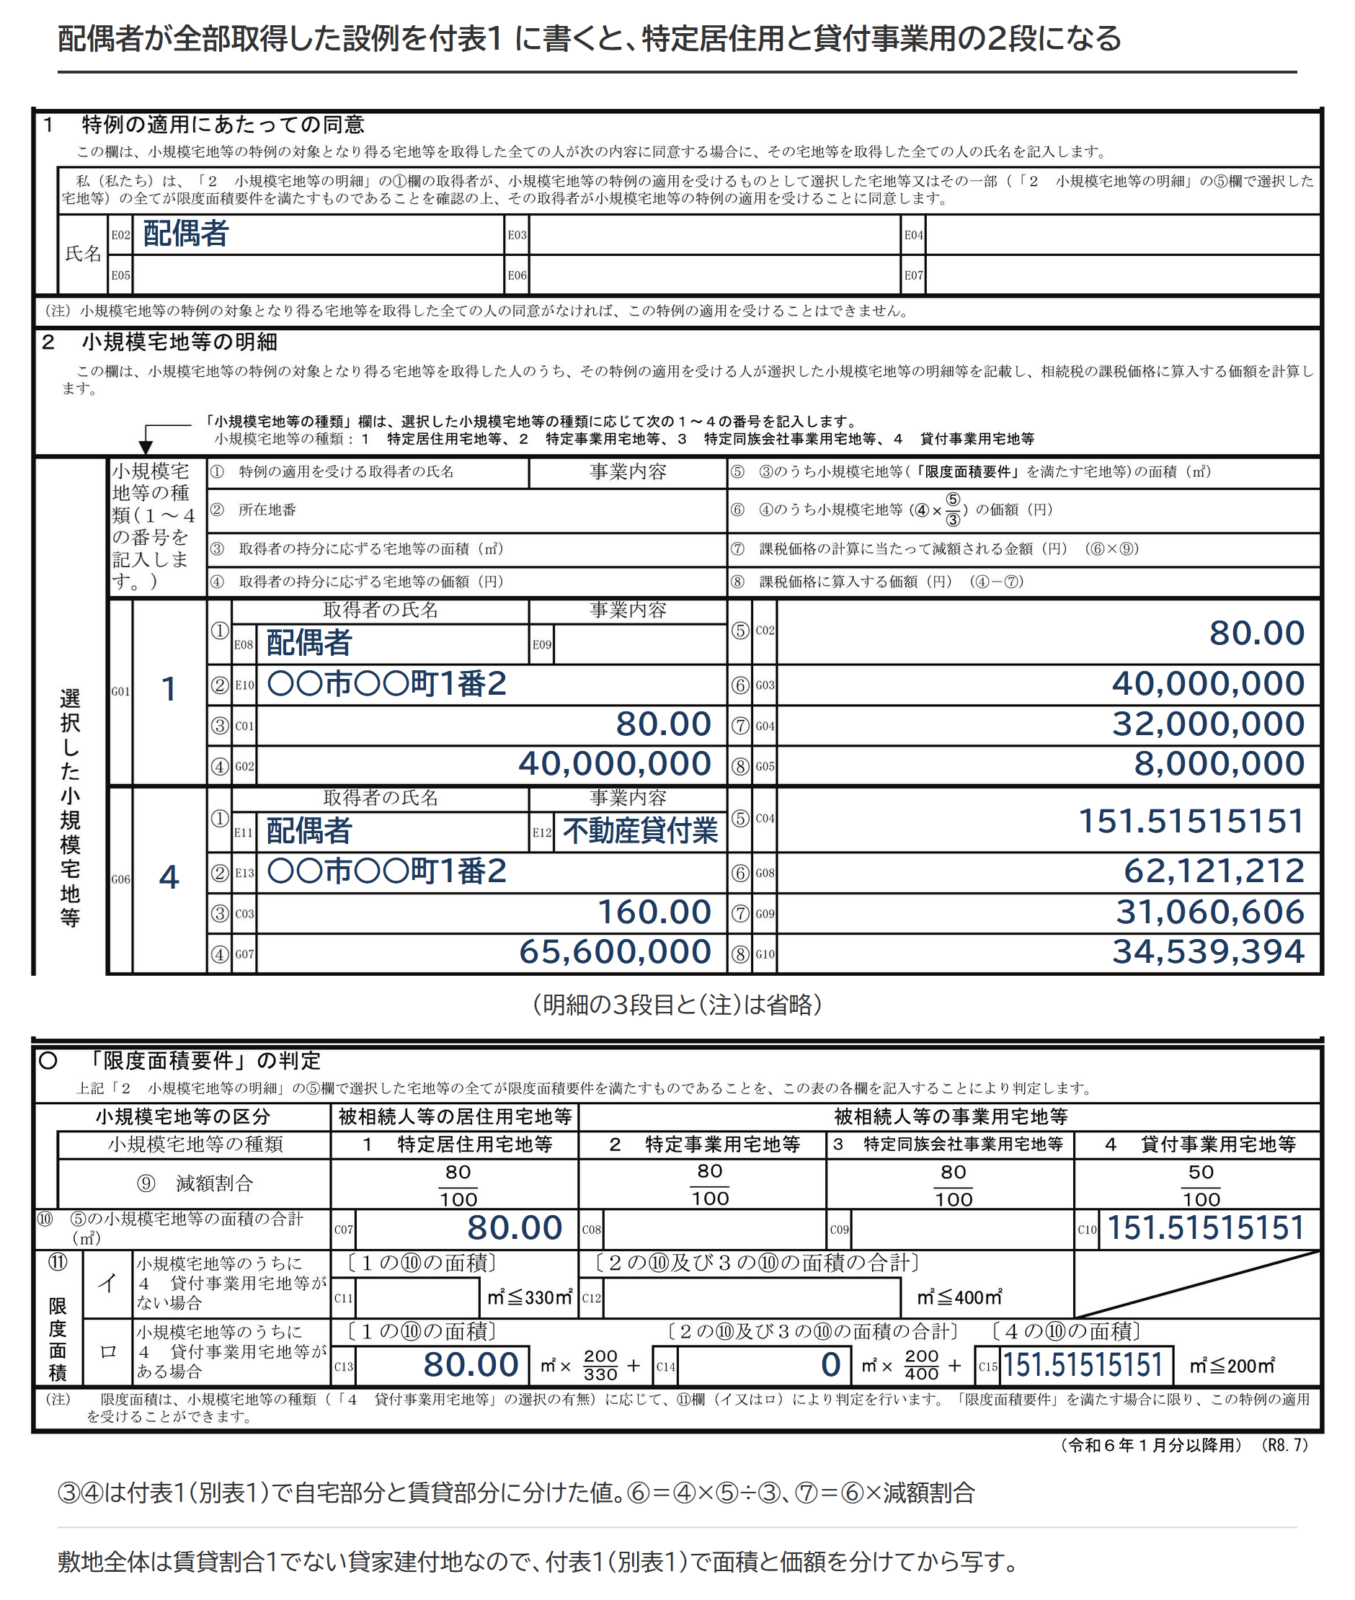
一棟の敷地を自宅部分と賃貸部分に分けるときは、敷地全体が賃貸割合1でない貸家建付地にあたります。付表1(別表1)で面積と価額を自宅部分と賃貸部分に分けてから、付表1の「2 小規模宅地等の明細」に2段で書き写します。配偶者が全部取得した設例の記載は次のとおりです。
付表1のほかに、遺産分割協議書の写し・相続人全員の印鑑証明書などの添付書類が要ります。書類の一覧は小規模宅地等の特例の添付書類にまとめています。
出典:租税特別措置法施行令40条の2(e-Gov法令検索)/相続税の申告書 第11・11の2表の付表1 小規模宅地等についての課税価格の計算明細書(令和8年分用)/小規模宅地等についての相続税の課税価格の計算の特例に係る相続税の申告書の記載例等について(情報)(令和3年4月1日)
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 小規模宅地の特例で「生計を一にする」とは|同居なら原則として該当、別居なら生活費の共通が要る、別棟と二世帯の判定
 小規模宅地の特例と配偶者居住権|面積は価額の割合で分かれ、配偶者は無条件・子は同居していたかで判定
 小規模宅地等の特例の特定居住用宅地等の要件|配偶者・同居親族・家なき子の取得者別の判定
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。