この記事の要点
- 続ける期限は相続税の申告期限(相続の開始を知った日の翌日から10か月=相続税法27条1項。29条1項・31条2項の期限も含む)。期限を過ぎてから売っても住まなくても、受けた減額は取り消されない
- 何を続けるかは類型で違う。自宅の敷地を取得した配偶者だけ要件なし、家なき子は保有だけ、同居親族は保有+居住、生計を一にしていた親族は相続開始前からの居住・事業。事業用・同族会社・貸付用は保有+事業の継続
- 期限前に売ると売った部分が落ちる。按分の通達(69の4-18)は事業用と同族会社だけで、居住用・貸付用は按分の通達がないが、政令の「要件に該当する部分」の定めから、残りは要件を満たす限り対象に残ると読める。設例=400㎡のうち60㎡を期限の約1か月前に売ると減額1,440万円減・税額228万円増
- 取得者が申告期限前に亡くなったら2つの道。事業承継(1号イ)と貸付事業承継(4号イ)は二次相続人が引き継ぎ、期限は相続税法27条2項で延びる。ほかは死亡の日で判定が終わる(1号ロの括弧書き)
- 建て替え(69の4-19)・災害(69の4-17)・転業(69の4-16)・転勤(質疑応答=家族の生活の拠点)は、続いているものとして扱う定めがある
小規模宅地等の特例(亡くなった人の自宅や事業用の土地の評価額を最大80%減らす制度)は、持ち続ける・住み続ける・事業を続ける期間を「申告期限まで」と区切っています。その期限は相続税の申告期限で、相続の開始があったことを知った日の翌日から10か月です。
申告期限を過ぎたあとは、売っても引っ越しても事業をやめても、受けた減額は取り消されません。落ちるのは、期限より前に動かした部分です。何を続けるかは類型と取得者で違います。自宅の敷地を取得した配偶者だけは、続ける要件がありません。
「申告期限まで」とはいつまでか|相続の開始を知った日の翌日から10か月、過ぎれば取り消されない
租税特別措置法69条の4第3項1号イの括弧書きは、「申告期限」を相続税法27条・29条・31条2項による申告書の提出期限と定めています。通常の相続では27条1項の期限、つまり相続の開始があったことを知った日の翌日から10か月です。1月10日に亡くなり同じ日に知ったなら、期限は11月10日になります。
29条1項と31条2項は、相続税法4条の事由(特別縁故者として相続財産の分与を受けた人など)で後から申告義務や税額の不足が生じた人の期限で、これも事由を知った日の翌日から10か月と数えます。
条文が求めているのは、この期限までの状態だけです。期限の翌日以降について保有や居住を求める文言はなく、いったん受けた減額を取り消す規定もありません。
期限までに分け方が決まらなかった宅地には特例を使えません(租税特別措置法69条の4第4項)。未分割のまま申告期限を迎える場合は、3年以内の分割見込書を添えて申告し、分割後に減額を取り戻します。申告そのものが期限に遅れたときの扱いは、期限後申告でも小規模宅地等の特例は使えるで分けて書いています。
出典:租税特別措置法69条の4第3項|e-Gov法令検索/相続税法27条|e-Gov法令検索
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。
類型ごとに何を続けるか|取得者別の1枚の表
申告期限まで何を続けるかは、4つの類型と取得者の立場で決まります。持ち続けること(保有継続要件)は自宅の敷地を取得した配偶者を除く全員の要件です。その上に事業用・同族会社・貸付用では事業承継要件・事業継続要件・法人役員要件(いずれも国税庁の呼び名)が、居住用では住み続けることが加わります。
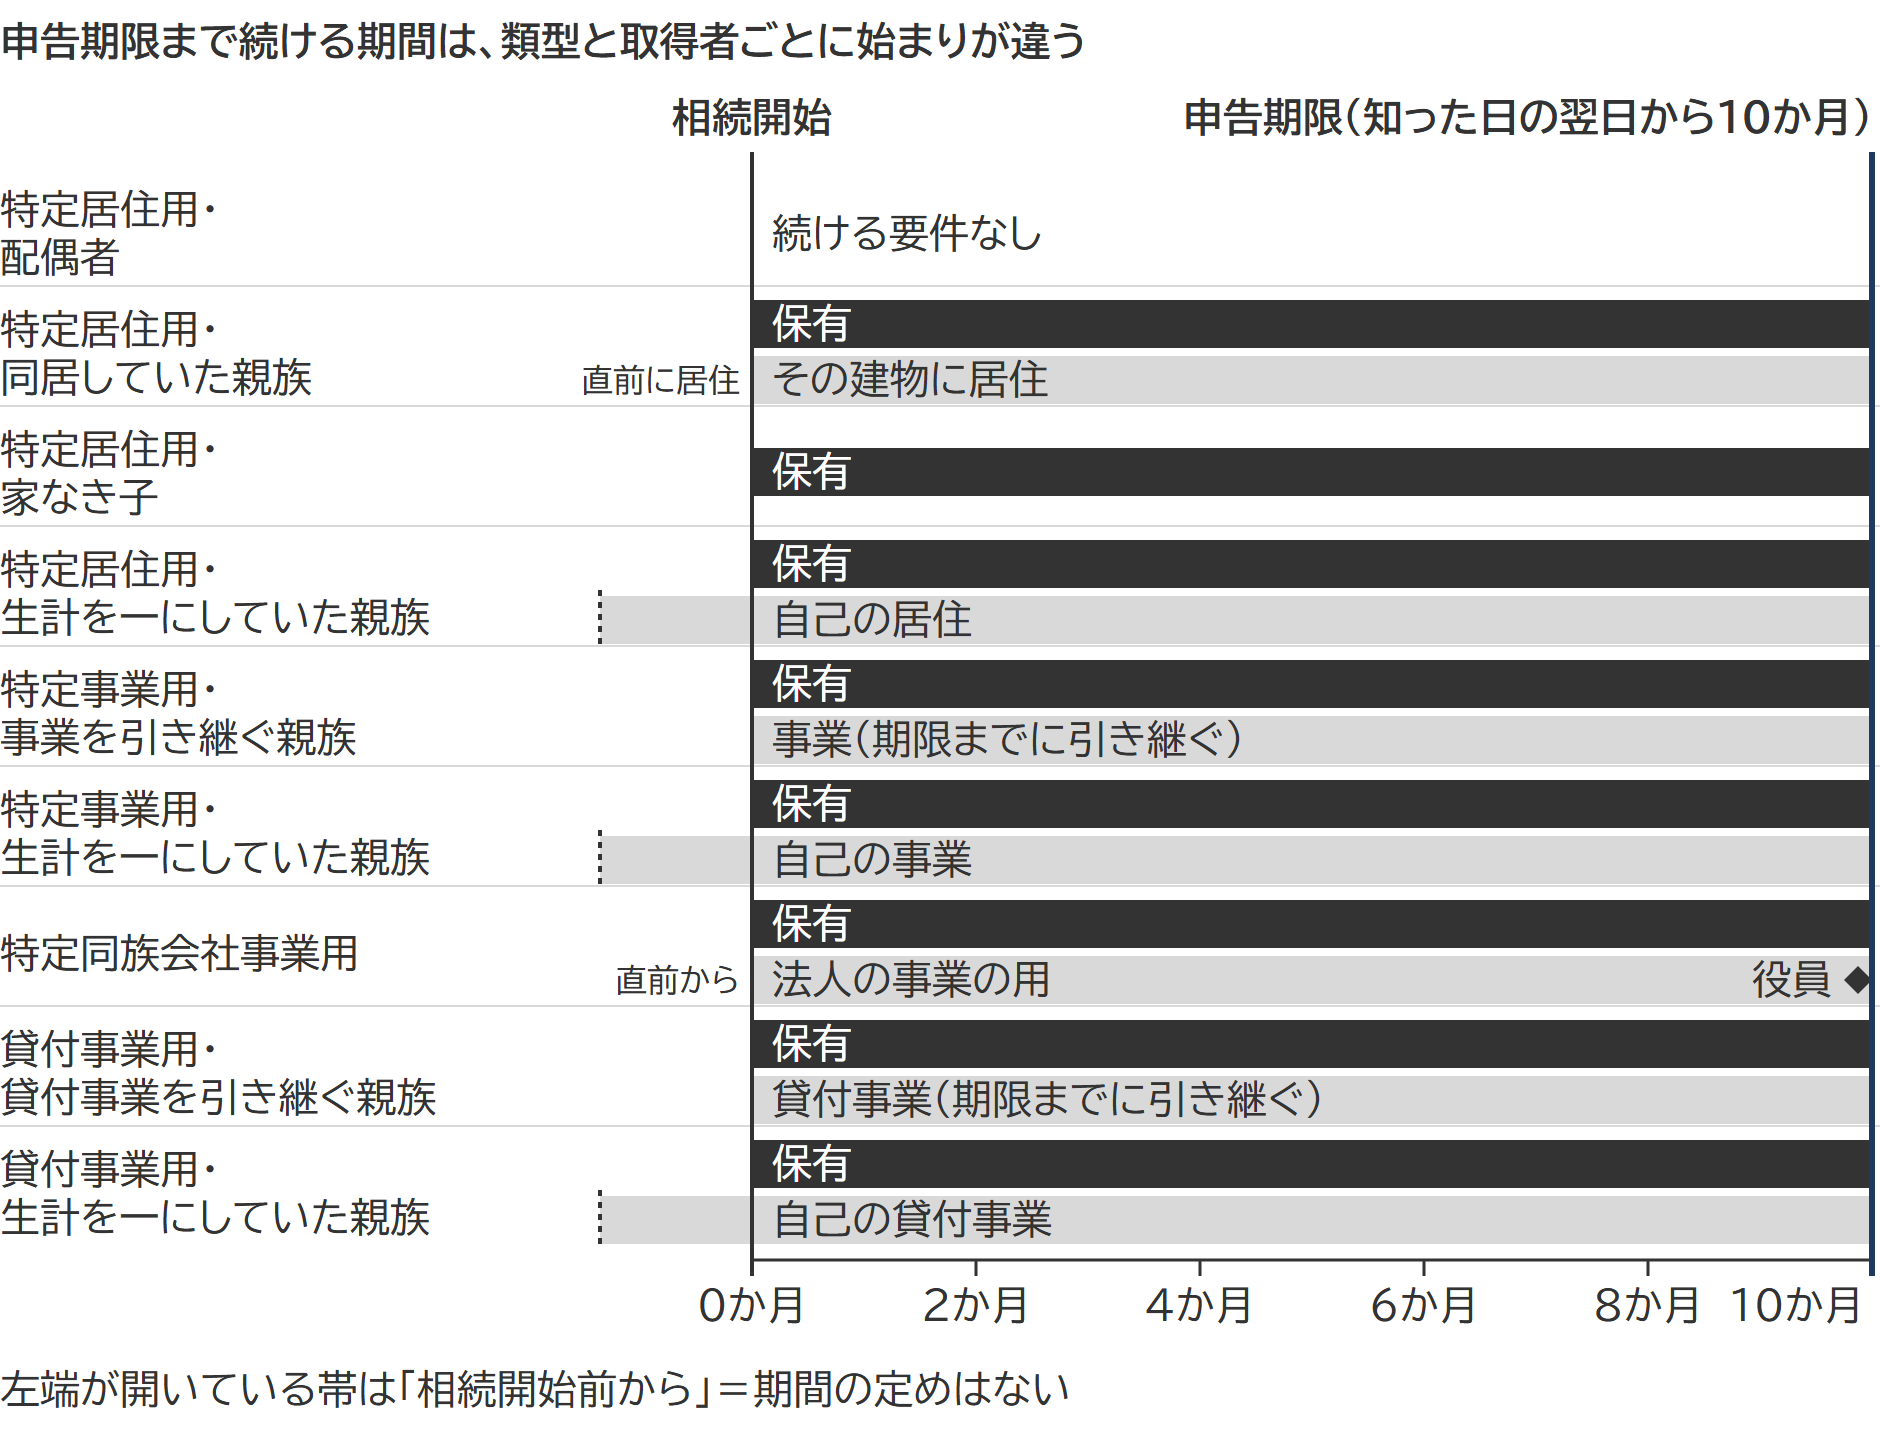
| 類型と取得者(条文) | 申告期限まで続けること | 起点(条文の語) | 期限前に落ちる出来事 |
|---|---|---|---|
| 特定居住用・配偶者(2号柱書) | なし | ― | なし(売却・転居とも影響しない) |
| 特定居住用・同居していた親族(2号イ) | 保有+その建物に居住 | 相続開始の直前に居住し、相続開始時から | 売却・転居 (家族が住み続ける転勤は除く) |
| 特定居住用・家なき子(2号ロ) | 保有のみ | 相続開始時から | 売却 |
| 特定居住用・生計を一にしていた親族(2号ハ) | 保有+自己の居住 | 保有は相続開始時から/居住は相続開始前から | 売却・転居 |
| 特定事業用・事業を引き継ぐ親族(1号イ) | 期限までに事業を引き継ぎ、保有+事業を営む | 相続開始時から | 売却・貸付け(その部分)・廃業 |
| 特定事業用・生計を一にしていた親族(1号ロ) | 保有+自己の事業 | 保有は相続開始時から/事業は相続開始前から | 売却・貸付け(その部分)・廃業 |
| 特定同族会社事業用(3号) | 保有+申告期限の時点で役員+法人の事業に使われている(清算中の法人を除く) | 保有は相続開始時から/法人の事業の用は相続開始の直前から | 売却・役員の退任・法人の清算 |
| 貸付事業用・貸付事業を引き継ぐ親族(4号イ) | 期限までに貸付事業を引き継ぎ、保有+貸付事業に使う | 相続開始時から | 売却・貸付けをやめる |
| 貸付事業用・生計を一にしていた親族(4号ロ) | 保有+自己の貸付事業 | 保有は相続開始時から/貸付は相続開始前から | 売却・貸付けをやめる |
配偶者の行が「なし」なのは、2号の柱書(イ・ロ・ハの前に置かれた本文)が「当該被相続人の配偶者又は次に掲げる要件のいずれかを満たす当該被相続人の親族」と書き、イ・ロ・ハの要件を配偶者以外の親族にだけ掛けているためです。配偶者自身が同居していなくても変わりません。
家なき子(別居していて持ち家のない親族)には住む要件がなく、条文が求めるのは保有だけです(2号ロ(3))。家なき子の6つの要件のうち、申告期限に掛かるのはこの1つです。
生計を一にしていた親族(被相続人と日常の生活費を共にしていた親族。以下、生計一親族)の類型は、居住や事業の起点が「相続開始前から」です。タックスアンサー(よくある税の質問に答えるページ)は事業用の表で「相続開始の直前から」と書いていますが、条文の語は「前から」で、期間の定めはありません。相続が起きてから住み始めた場合や事業を始めた場合は満たしません。申告期限以外の要件は、特定居住用宅地等の取得者別の早見表・特定同族会社事業用宅地等の6つの要件・貸付事業用宅地等の要件に。
出典:No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)|国税庁/租税特別措置法69条の4第3項|e-Gov法令検索
申告期限前に売ると、売った部分だけが落ちるか|通達は事業用だけ、政令は「部分」で見る
事業用の宅地なら、売った部分だけが外れ、残りは80%減額のままです。居住用と貸付用には同じ通達(国税庁が示す法令の解釈)がなく、政令(租税特別措置法施行令)が「要件に該当する部分」で見ているので、同じ向きに読めます。
租税特別措置法関係通達69の4-18 は、被相続人等の事業用宅地等の一部が申告期限までに譲渡され、または他に貸し付けられても、「当該譲渡され、又は貸し付けられた宅地等の部分以外の宅地等の部分」は、要件を満たす限り特定事業用宅地等に当たると定めています。(注)により、特定同族会社事業用宅地等(3号)も同じ扱いです。貸した部分は手元に残りますが、事業の用に供されなくなるので、売った部分と同じく外れます。
出典:租税特別措置法(相続税法の特例関係)の取扱いについて 69の4-18|国税庁
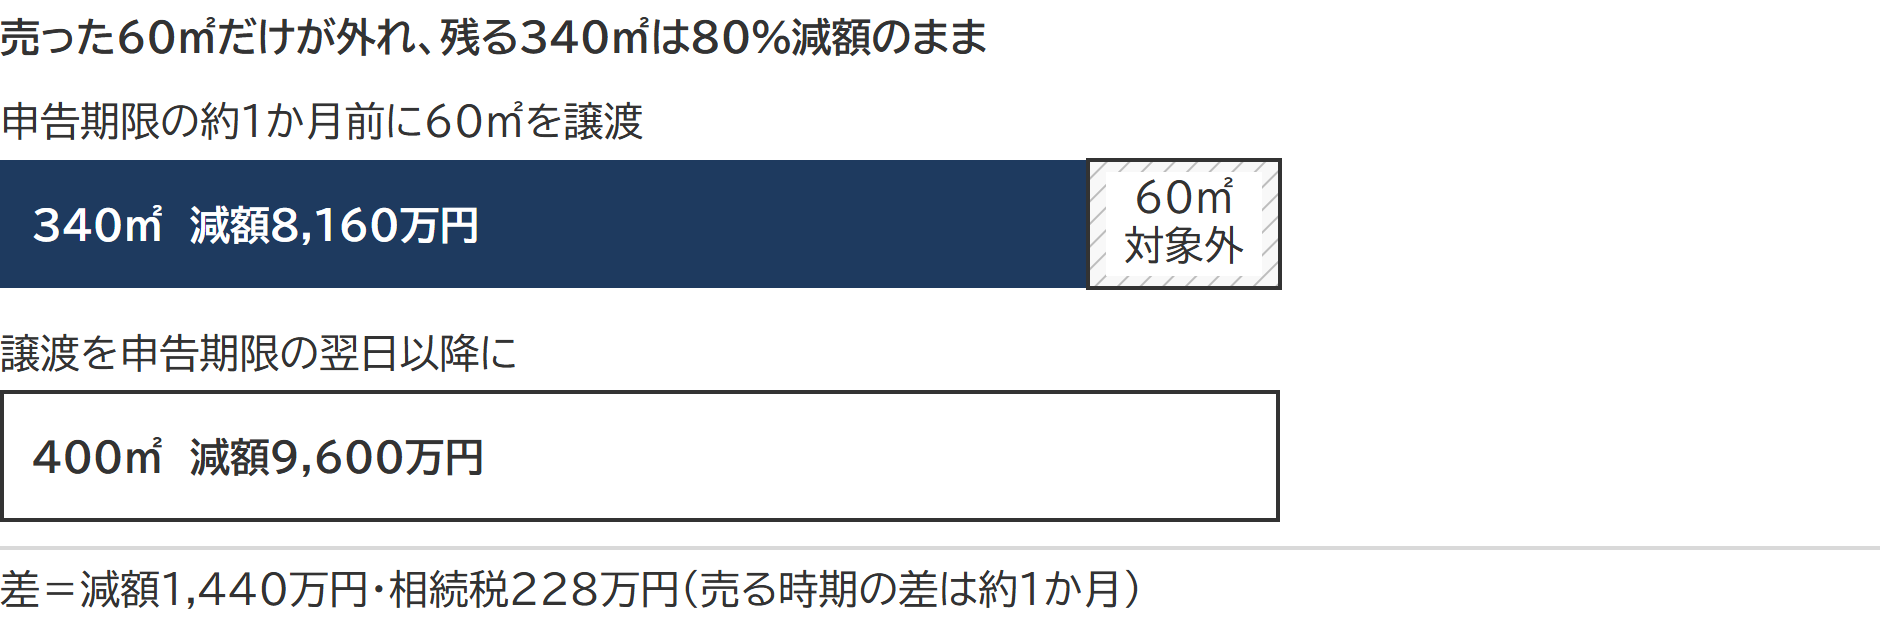
設例|400㎡の店舗の敷地のうち60㎡を、申告期限の約1か月前に売った
父が営んでいた店舗の敷地400㎡、評価額1億2,000万円(1㎡当たり30万円)を、事業を引き継いだ長男が取得しました。ほかに預貯金3,000万円があり、相続人は長男1人です。申告期限の約1か月前に、隣地の所有者へ60㎡を譲渡しました。
減額の対象は残る340㎡です。340㎡×30万円×80%=8,160万円。課税価格は1億5,000万円-8,160万円=6,840万円、基礎控除3,600万円を引いた課税遺産総額は3,240万円で、相続税は448万円です。
譲渡を申告期限の翌日以降にずらしていれば、400㎡全部が対象でした。400㎡×30万円×80%=9,600万円。課税価格5,400万円、課税遺産総額1,800万円、相続税は220万円です。
| 譲渡の時期 | 対象の面積 | 減額(万円) | 相続税(万円) |
|---|---|---|---|
| 申告期限の約1か月前 | 340㎡ | 8,160 | 448 |
| 申告期限の翌日以降 | 400㎡ | 9,600 | 220 |
売る時期を約1か月ずらすと、減額が1,440万円、相続税が228万円変わります。
居住用(2号)と貸付用(4号)には、この按分(割合で分けること)の通達がありません。一方で政令は、4つの区分とも特例の対象を「要件に該当する部分」(共有なら、取得した持分の割合に応ずる部分)に限っています(租税特別措置法施行令40条の2第10項・12項・18項・22項)。このため、自宅や貸付用の敷地の一部を期限前に売ったときも、外れるのは売った部分で、残りは要件を満たす限り対象に残ると読むのが自然です。同居していた親の家を申告期限の前に売りたいときの考え方は、同居要件の記事のよくある質問にあります。
出典:租税特別措置法施行令40条の2第12項|e-Gov法令検索
引っ越し・建て替え・災害・転業|続いているものとして扱う定め
建て替え・災害・転業には通達が、転勤には国税庁の質疑応答事例が、申告期限まで続いているものとして扱う場合を示しています。
建て替えと災害|申告期限までの着手、再開の準備が条件
申告期限までに建て替えの工事に着手していれば、建て替え後も事業に使うと認められる部分は、申告期限にも事業の用に供されているものとして扱われます(租税特別措置法関係通達69の4-19)。(注)で同居親族・生計一親族の居住用(2号イ・ハ)、同族会社(3号)、貸付用(4号イ・ロ)にも準じて扱います。通達が条件にしているのは期限までの着手で、計画や取り壊しは挙げていません。
同族会社に貸していた社宅を工場に建て替え、賃貸借契約を結び直した事例について、国税庁は契約の解除を建て替えに伴う一時的なもの(実質は更改)と見て、69の4-19 を使えるとしています。災害で損害を受けて申告期限に休業中のときは、再開の準備が進められていると認められる場合に限り、事業の用に供されているものとして扱われます(同69の4-17。準用の範囲は 69の4-19 と同じ)。
出典:質疑応答事例 特定同族会社に貸し付けられていた建物が相続税の申告期限までに建て替えられた場合の小規模宅地等の特例|国税庁
転業と一部の廃業|定めがあるのは事業用、ほかは準用の範囲が分かれる
被相続人の事業を引き継いだ親族(1号イ)が、申告期限までに事業の一部を別の事業に変えても、被相続人の事業を営んでいるものとして扱われます(同69の4-16)。転業先は特定事業用宅地等の対象になる事業に限られ、不動産貸付業に変えた部分は対象外です。宅地が2つ以上の事業に使われていて一部を廃止したときは、廃止しなかった事業に使っている部分が残ります(同通達のなお書(通達の「なお」で始まる但し書き))。
準用の範囲は2段階です。貸付事業を引き継いだ親族(4号イ)には本文となお書の両方が、生計一親族の事業(1号ロ)・同族会社(3号)・生計一親族の貸付(4号ロ)にはなお書だけが準じて使われます((注)1・2)。生計一親族の類型は、条文が「自己の事業の用に供していること」としか求めず、被相続人の事業を引き継ぐ形ではないので、相続の前後で事業の中身が同じであることは要件に書かれていません。対象になる事業の線引きは特定事業用宅地等の対象になる事業・ならない事業に。
転勤・単身赴任|家族が住み続ける家なら居住は続く
同居していた親族が自宅の敷地を取得し、申告期限前に転勤で家を離れたときは、住民票ではなく生活の拠点で見ます。国税庁の質疑応答事例は、配偶者や子が引き続きその家に住み、転勤が解消すれば家族と起居を共にすると認められる家屋なら、相続開始の直前から申告期限まで居住の用に供していた家屋に当たるとしています。海外支店への転勤でも、相続開始の前から単身赴任していた場合でも、結論は同じです。
逆に、家族が申告期限前にその家から転居すれば、宅地は特定居住用宅地等に当たらなくなります。貸付用で申告期限までの間に出た空室を直接扱う通達はなく、相続開始の時の空室・建築中の扱いは貸付事業の用に供されていたかの判定で分けて書いています。
出典:質疑応答事例 特定居住用宅地等の要件の一つである「相続開始時から申告期限まで引き続き当該建物に居住していること」の意義|国税庁/質疑応答事例 単身赴任中の相続人が取得した被相続人の居住用宅地等についての小規模宅地等の特例|国税庁
取得者が申告期限前に亡くなったら|死亡の日で終わる類型と、二次相続人が引き継ぐ類型
宅地を取得した人が申告期限の前に亡くなると、道は2つに分かれます。被相続人の事業か貸付事業を引き継いだ親族(1号イ・4号イ)なら二次相続人(亡くなった取得者の相続人)が要件を引き継ぎ、それ以外は亡くなった日で判定が終わります。
1つ目は、死亡の日で判定が終わる道です。租税特別措置法69条の4第3項1号ロの括弧書きは「当該親族が申告期限前に死亡した場合には、その死亡の日。第四号イを除き、以下この項において同じ。」と定めています。「以下」なので、この読み替えが及ぶのは1号ロから後ろ、つまり生計一親族の事業(1号ロ)、特定居住用の3つ(2号イ・ロ・ハ)、特定同族会社事業用(3号)、生計一親族の貸付(4号ロ)です。亡くなった日まで保有や居住を続けていれば、一次相続(最初の相続)の特例は使えます。
2つ目は、二次相続人が要件を引き継ぐ道です。1号イ(被相続人の事業を引き継ぐ親族)は括弧書きより前にあるので読み替えが及ばず、4号イ(貸付事業を引き継ぐ親族)は名指しで除かれています。この2つには、3項1号の柱書の括弧書き「当該親族から相続又は遺贈により当該宅地等を取得した当該親族の相続人を含む。イ及び第四号(ロを除く。)において同じ。」が掛かり、亡くなった取得者から宅地を取得した相続人が事業を引き継いで申告期限まで続ければ、特例に当たります。このときの申告期限は、亡くなった取得者に代わって相続人が一次相続の申告書を出す期限(相続税法27条2項=取得者の死亡を知った日の翌日から10か月)です。被相続人の事業を二次相続人が直接引き継ぐ場合も含まれます(租税特別措置法関係通達69の4-15 の(注))。
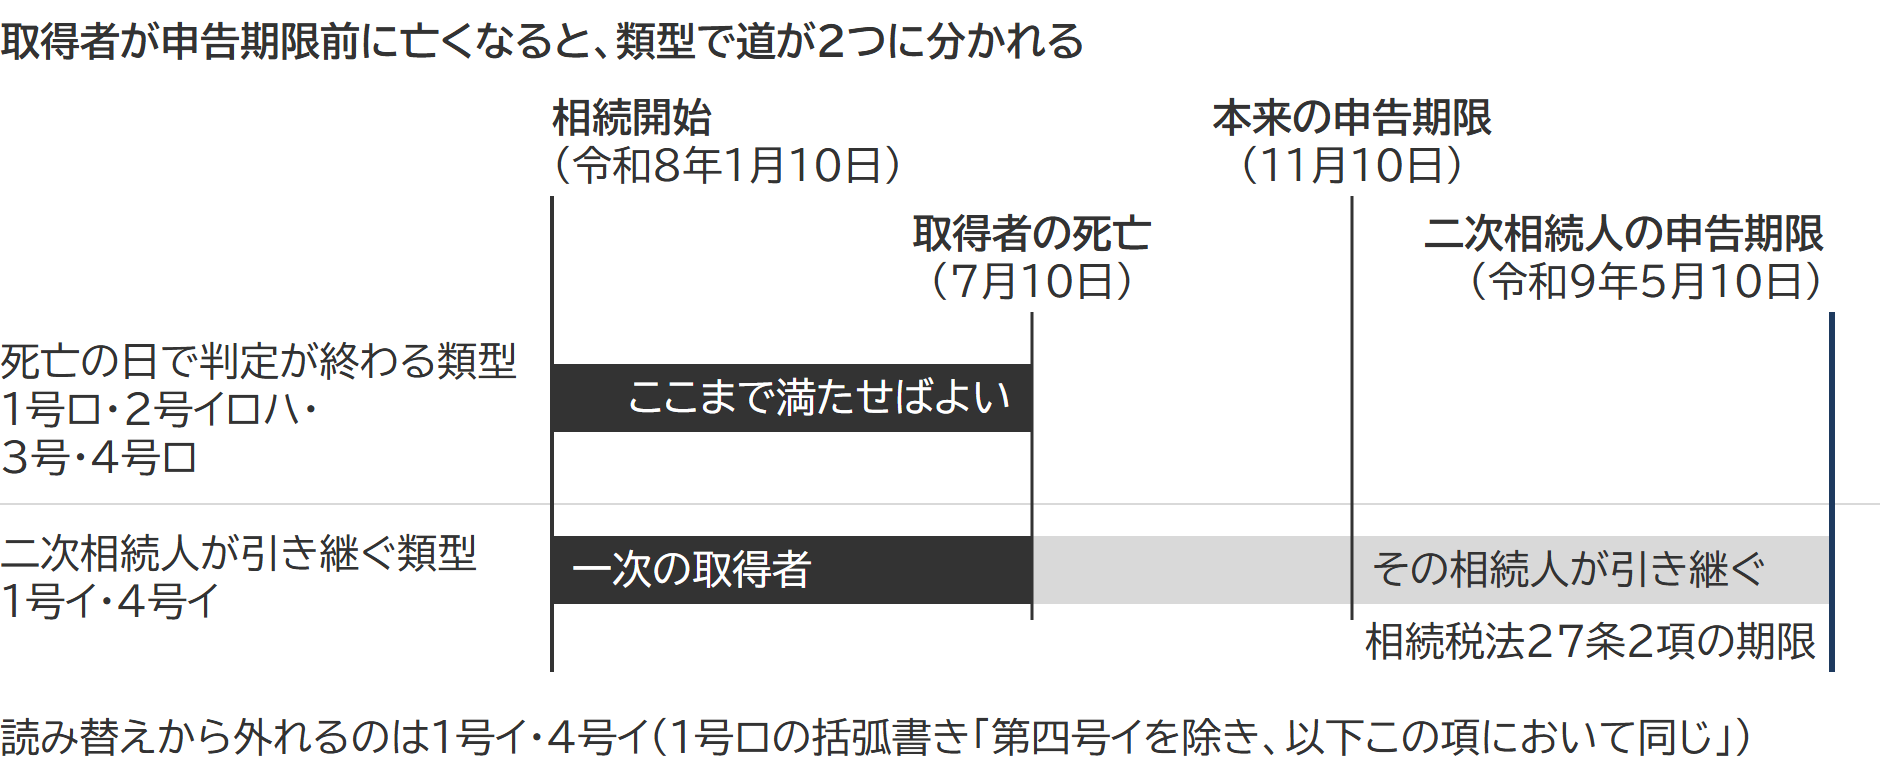
日付で置くと、令和8年1月10日に相続が開始し(知った日も同じ)、本来の申告期限は11月10日です。宅地を取得した長男が7月10日に亡くなったとします。長男が同居親族として自宅の敷地を取得していたなら、7月10日まで持ち続け、住み続けていれば特例は使えます。長男が父の店舗の事業を引き継いでいたなら、長男の相続人が事業と宅地を引き継ぎ、令和9年5月10日(長男の死亡をその日に知ったとして)まで続けることが要件です。
取得者が決まる前に共同相続人の1人が亡くなった場合は、別の定めがあります。残った相続人と亡くなった人の相続人の分割で、亡くなった人が取得した宅地として確定させれば、その人が分割で取得したものとして扱えます(同69の4-25)。進め方は一次相続の分割前に二次相続が起きたときに。
出典:租税特別措置法69条の4第3項|e-Gov法令検索/租税特別措置法(相続税法の特例関係)の取扱いについて 69の4-15|国税庁/相続税法27条2項|e-Gov法令検索
よくある質問
配偶者が自宅の敷地を取得し、相続開始の6か月後(申告期限前)に売りました。特例はどうなりますか。
特定居住用宅地等なら、そのまま使えます。配偶者に続ける要件がないのは、被相続人か生計一親族の居住用の敷地を取得したときだけです。貸付用や事業用の宅地を取得したときは、ほかの親族と同じく申告期限までの保有と事業の継続が要ります。分け方の選び方は配偶者が自宅を全部取得する分け方に。
兄弟で持分を分けて取得しました。弟が申告期限前に自分の持分を売ったら、兄の分も落ちますか。
落ちるのは弟の持分に対応する部分です。政令は特例の対象を、要件に当たる親族が「取得した持分の割合に応ずる部分」に限っているので(租税特別措置法施行令40条の2第10項・12項)、取得者ごとに判定します。持分ごとの計算は共有で取得した宅地の小規模宅地等の特例に。
同族会社に貸していた土地を取得しました。申告期限前に役員を退いたり、会社が清算に入ったりするとどうなりますか。
どちらも外れます。法人役員要件は、申告期限の時点でその法人の役員(清算人を除く)であることです(租税特別措置法施行規則23条の2第5項)。法人の側は、申告期限に清算中なら対象から除かれます(同施行令40条の2第18項)。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 小規模宅地の特例は建物に使えるか|減額されるのは土地だけ、借地権と構築物の敷地は対象に入る
 小規模宅地の特例が使えないケース一覧|青空駐車場・無償貸付・家なき子・未分割など、落ちる場所と根拠条文
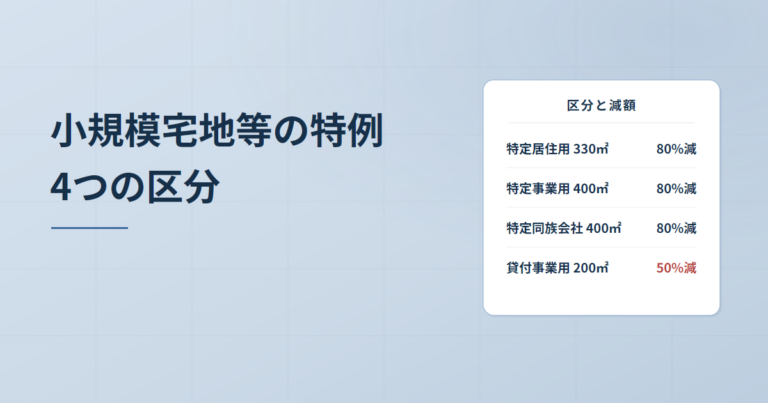 小規模宅地等の特例とは|要件と4つの区分・限度面積・減額割合をわかりやすく
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。