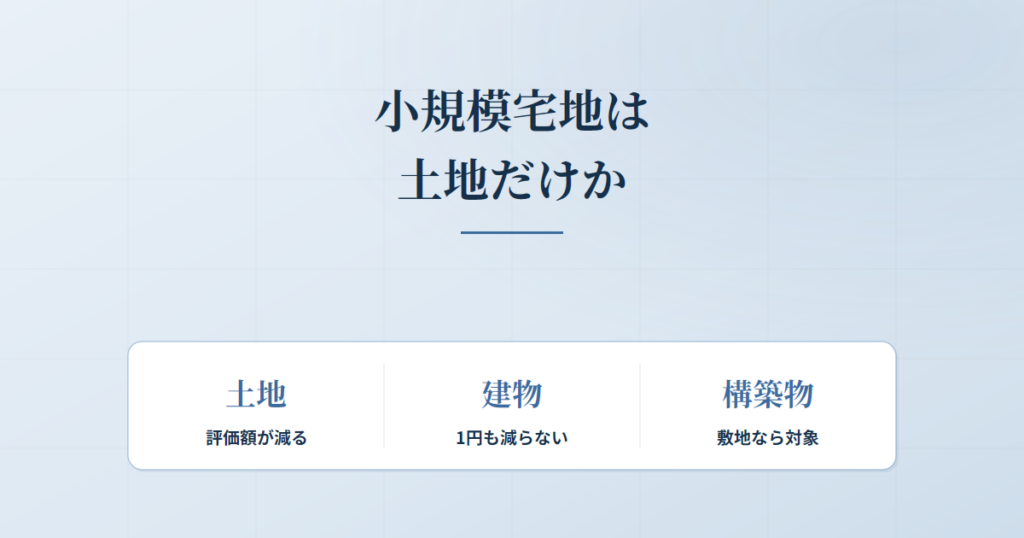
この記事の要点
- 減額の対象は「宅地等」=土地と土地の上に存する権利(措法69条の4第1項)。建物(家屋)は1円も減らない。設例=敷地6,600万円は5,280万円減、建物800万円はそのまま。
- 対象に残るのは建物又は構築物の敷地(措規23条の2第1項)。青空駐車場と更地は外れる。除外は耕作などに使う敷地の建物・構築物で、温室・暗渠は例示。
- 借地権も「土地の上に存する権利」として対象に入る。借地権の取引慣行のない地域では借地権の価額を評価しないので、当てる価額がない(財基通27ただし書)。底地は貸付事業用宅地等か、借地人が同族会社なら特定同族会社事業用宅地等の側で対象になりうる。
- 棚卸資産と、雑所得の基因となる土地(営利を目的として継続的に売買する土地のうち、事業の棚卸資産に当たらないもの)は外れる(措令40条の2第4項・措規23条の2第3項・所法33条2項1号)。売るつもりで持っていただけでは当たらない。
- 構築物の敷地は入口で、その先に事業の要件が残る(公表裁決 平成7年1月25日)。砂利が埋もれた駐車場は構築物の敷地でなく、舗装があっても親族に安く貸していれば事業でないとして外れる。
自宅の敷地に小規模宅地等の特例を使うと、評価額が8割下がる。減額されるのは土地の評価額だけで、建物(家屋)は1円も減りません。
土地を持っていなくても借地権(土地を借りて建物を建てる権利)なら対象に入り、建物がなくても構築物(アスファルト舗装など)の敷地なら入ります。何も建っていない青空駐車場と、不動産業の販売用の土地は外れます。
建物(家屋)に特例は使えない|減額されるのは敷地だけ
租税特別措置法69条の4第1項が減額の対象にしているのは「宅地等」=土地又は土地の上に存する権利です。建物は同じ敷地に建っていても、だれの名義でも、この定義に入りません。
設例1 自宅の敷地と建物を相続した
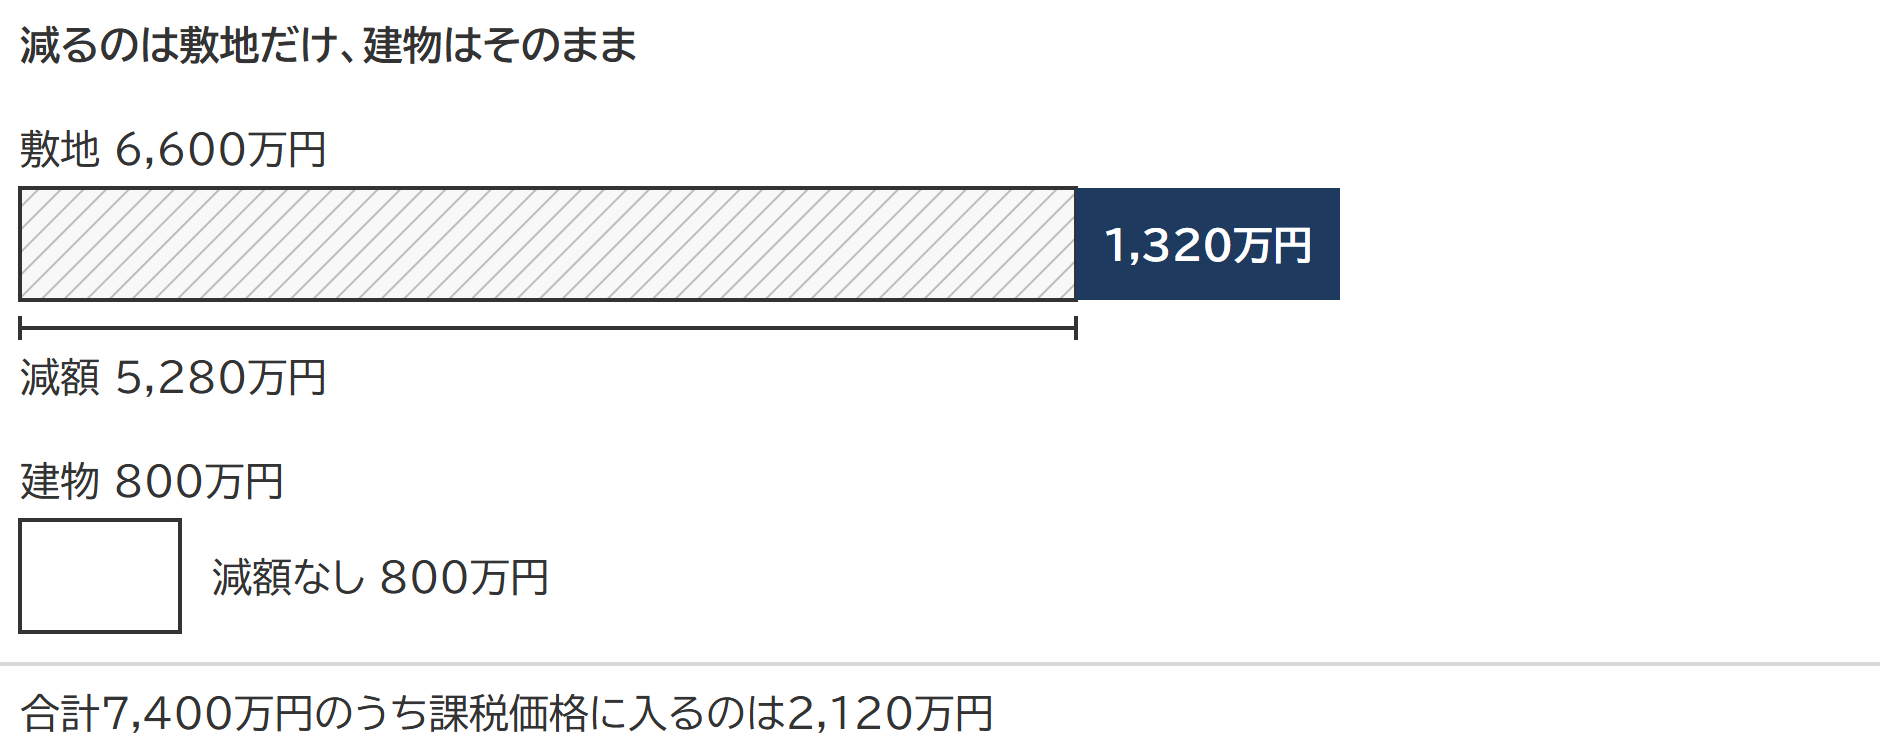
自宅の敷地330㎡(相続税評価額6,600万円)と、その上に建つ建物(評価額800万円)を相続した。敷地は特定居住用宅地等の要件を満たしている。
| 財産 | 評価額 | 減額 | 課税価格に入る額 |
|---|---|---|---|
| 敷地330㎡ | 6,600万円 | 5,280万円 | 1,320万円 |
| 建物 | 800万円 | 0円 | 800万円 |
| 合計 | 7,400万円 | 5,280万円 | 2,120万円 |
※金額は万円単位。
建物の評価額が大きい家ほど、全体で見た減額の割合は小さくなります。
マンションも同じで、対象は敷地権の部分だけです。建物の名義が被相続人と違うときや建物が共有名義のときに動くのは敷地の側の判定です。建物が減らないことに変わりはありません。
出典:タックスアンサー No.4124 小規模宅地等の特例|国税庁/租税特別措置法69条の4第1項(e-Gov法令検索)
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。
宅地等とは|条文は土地の定義から4つの区分まで段階的に絞り込む
宅地等の定義は69条の4第1項の括弧書きにあり、そこから省令と政令へ順に飛んで対象が狭まります。
租税特別措置法69条の4第1項(抜粋)
…事業(…)の用又は居住の用(…)に供されていた宅地等(土地又は土地の上に存する権利をいう。…)で財務省令で定める建物又は構築物の敷地の用に供されているもののうち政令で定めるもの(特定事業用宅地等、特定居住用宅地等、特定同族会社事業用宅地等及び貸付事業用宅地等に限る。…)…
| 段 | 何が残るか | 何が落ちるか | 条文 |
|---|---|---|---|
| 土地又は土地の上に存する権利 | 土地と、借地権などの権利 | 建物・構築物そのもの | 措法69条の4第1項 |
| 建物又は構築物の敷地 | 建物か構築物が建っている土地 | 何も建っていない土地。耕作などに使う敷地の建物・構築物 | 措規23条の2第1項 |
| 政令で定めるもの | 事業か居住に使っていた部分 | 棚卸資産と雑所得の基因となる土地。事業にも居住にも使っていない部分 | 措令40条の2第4項・措規23条の2第3項 |
| 4つの区分に限る | 4区分の要件を満たす部分 | 要件を満たさない部分 | 措法69条の4第1項・第3項 |
4つの段は、法律・省令・政令にばらばらに置かれています。
1段目の「土地」に地目(登記上の土地の種類)の限定はなく、宅地でなくても雑種地でも土地なら入ります。贈与(死因贈与を除く)で取得した宅地等は入りません(措置法通達69の4-1)。自宅の敷地の維持・効用に欠かせない私道の共有持分は、国税庁の質疑応答事例(照会への回答例)が対象としています。
出典:措置法通達69の4-1|国税庁/質疑応答事例 小規模宅地等の特例の対象となる私道|国税庁
建物又は構築物の敷地とは|除かれる建物・構築物は耕作などに使う敷地にあるものだけ
2段目の建物・構築物は、施行規則23条の2第1項が決めています。
租税特別措置法施行規則23条の2第1項
法第六十九条の四第一項に規定する財務省令で定める建物又は構築物は、次に掲げる建物又は構築物以外の建物又は構築物とする。
一 温室その他の建物で、その敷地が耕作(…)の用に供されるもの
二 暗渠その他の構築物で、その敷地が耕作の用又は耕作若しくは養畜のための採草若しくは家畜の放牧の用に供されるもの
この書き方は、建物と構築物を全部対象にしたうえで、例外だけを名指しする形です。温室と暗渠(地中に埋めた水路)は例示にすぎず、外れるかどうかは建物や構築物の種類ではなく、敷地の使われ方で決まります。畑のビニールハウスの敷地は外れ、敷地が耕作に使われていない温室はこの除外に当たりません。
タックスアンサーNo.4124(国税庁の、よくある税の質問に答えるページ)は、この除外を「農地および採草放牧地を除きます」と要約しています。条文の除外の形とは違いますが、向いている結論は同じです。
出典:租税特別措置法施行規則23条の2第1項(e-Gov法令検索)
構築物の敷地は対象に入る|青空駐車場と、砂利が埋もれた駐車場が外れる理由
建物がなくても、アスファルト舗装のような構築物の敷地は2段目を通ります。何も設けていない青空駐車場は、ここで落ちます。貸駐車場200㎡(評価額4,000万円・構築物のほかは貸付事業用宅地等の要件を満たす)なら、舗装があれば50%の2,000万円が減り、土を固めただけなら0円です。
砂利・ロープ・フェンスの当てはめと、あとから舗装したときの3年以内の新たな貸付け(措置法通達69の4-24の3)の判定は、駐車場の特例の記事にあります。
公表裁決 平成7年1月25日=砂利が埋もれた駐車場は構築物の敷地でなく、舗装があっても事業でなければ外れる
構築物の敷地は入口で、その先に事業の要件が残る。国税不服審判所の平成7年1月25日裁決(裁決事例集No.49)の事案で、平成3年6月に亡くなった被相続人は、2つの貸駐車場を持っていました。A物件は砂利を敷いてロープを張った月ぎめ駐車場、B物件はアスファルト舗装された宅地124.33㎡で、長女に月5万円で貸し、長女がそれを第三者に月ぎめ駐車場として貸していました。相続人は2物件の合計200㎡に当時の特例(旧措法69条の3)を適用して申告し、税務署は2物件とも対象にならないとして更正(申告の税額を直す処分)をしました。
A物件に砂利を敷いたのは10年ほど前で、調査の時点では砂利が「地中に埋没して土地の一部とみられる状態」でした。審判所はそこから、相続開始の直前にも構築物とはいえない状態にあったと推認し、「事業の用に供されていたかどうかの判断をするまでもなく」対象外としました。B物件は舗装があるので構築物の敷地に当たると認めています。賃料が周辺の月ぎめ駐車場の3分の1前後と著しく低く、契約書も期間の定めもなかったことから、相当の対価を得て継続的に貸し付けていたとはいえないとして、こちらも対象外としました。
出典:平成7年1月25日裁決(裁決事例集No.49)|国税不服審判所
借地権は対象に入る|「土地の上に存する権利」と、底地・使用貸借の土地の扱い
「土地の上に存する権利」の代表が借地権で、土地を借りて自宅を建てていた人の借地権も、特例の対象に入ります。
借地権の取引慣行のある地域で、自用地としての価額(借地権などが付いていないものとしての土地の評価額)5,000万円・借地権割合(国税局長が定める割合)60%の土地を借りて自宅を建てていたなら(特定居住用宅地等の要件は満たす)、借地権の価額は5,000万円×60%=3,000万円。その80%の2,400万円が減り、課税価格(相続税の計算に入る財産の額)に入るのは600万円です。借地権の設定に権利金を払う慣行のない地域では、財産評価基本通達27のただし書により借地権の価額を評価しないので、特例を当てる価額がそもそもありません。定期借地権や地上権も同じ枠に入ります。
| 権利・土地 | 1段目 | 扱い |
|---|---|---|
| 借地権(借りている側) | 土地の上に存する権利 | 対象に入る |
| 底地(貸している側) | 土地 | 貸付事業用宅地等の側で対象になりうる |
| 使用貸借で親族に貸した土地 | 土地 | 貸付事業ではない。借りた親族の側で見る |
底地(借地権の付いた土地)は借地人が建てた建物で2段目を通り、貸付事業用宅地等は建物の所有者を問わないので、あとは貸付事業用宅地等の要件の話です(借地人が被相続人の同族会社で、その事業に建物を使っていれば特定同族会社事業用宅地等の側で見ます)。地代を取らずに親族へ貸していた土地は、相当の対価を得た貸付けではないので貸付事業に当たりません。施行令40条の2第1項の準事業(事業の規模に至らない有償の貸付け)も、相当の対価が要件です。借りた親族が被相続人と生計を一にしてそこに住むか事業に使っていれば、その親族の居住用・事業用の側で見ますが、生計が別なら外れます。無償かどうかの線引きは使用貸借か賃貸借かの記事にあります。
出典:財産評価基本通達27(借地権の評価)|国税庁/租税特別措置法施行令40条の2第1項(e-Gov法令検索)
棚卸資産と雑所得の基因となる土地は外れる|売るつもりで持っていただけでは当たらない
3段目の施行令40条の2第4項は、所得税法上の棚卸資産に当たる宅地等を外しています。施行規則23条の2第3項は、棚卸資産に準ずるものとして「雑所得の基因となる土地又は土地の上に存する権利」を加える定めです。
棚卸資産は売るために持っている商品で、不動産業を営んでいた被相続人が販売用に仕入れた土地がこれに当たります。雑所得の基因となる土地は、営利を目的に継続して売買していた土地のうち、事業の棚卸資産に当たらないものです。所得税法33条2項1号は、譲渡所得に含まれない所得を「たな卸資産(…)の譲渡その他営利を目的として継続的に行なわれる資産の譲渡による所得」と定めています。土地を売った所得は原則として譲渡所得なので、売るつもりで持っていただけの土地は、雑所得の基因となる土地には当たりません。
| 土地の持ち方 | 扱い |
|---|---|
| 不動産業の販売用に仕入れていた | 外れる(棚卸資産) |
| 営利を目的に継続して売買していた(事業に当たらない) | 外れる(雑所得の基因となる土地) |
| 事業や居住に使っていた | 対象に残る |
施行令40条の2第4項は後段で、事業にも居住にも使っていなかった部分も外しています。落ちる場面の一覧は特例の対象にならない宅地の記事にまとめました。
出典:租税特別措置法施行令40条の2第4項(e-Gov法令検索)/租税特別措置法施行規則23条の2第3項(e-Gov法令検索)/所得税法33条2項(e-Gov法令検索)
よくある質問
配偶者居住権が設定された家の土地は、対象になりますか。
配偶者居住権そのものは対象になりませんが、配偶者が持つ敷地利用権(家の敷地を使う権利)と、所有者が持つその敷地は、どちらも対象に入ります(措置法通達69の4-1の2)。面積は価額の割合で分ける決まりで、その設例は配偶者居住権と特例の記事にあります。
相続が起きてから青空駐車場を舗装すれば、対象になりますか。
なりません。構築物の敷地かどうかは「相続の開始の直前」の状況で判定するので(措法69条の4第1項)、相続のあとに舗装しても2段目は通りません。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
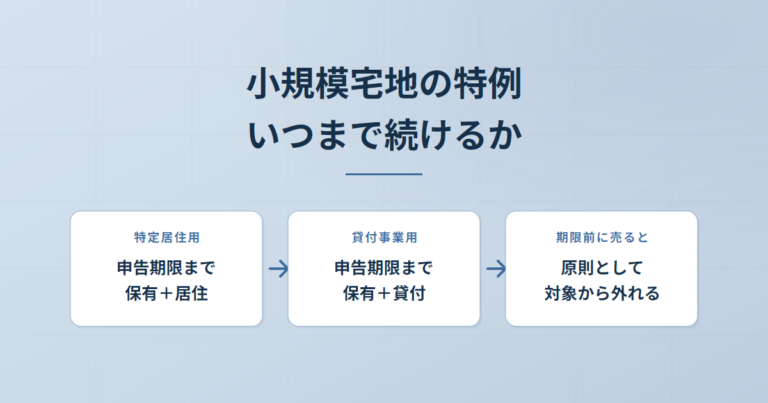 小規模宅地の特例は申告期限まで保有・居住が必要|いつまで何を続けるかを類型別に、途中で売った・取得者が亡くなったとき
 小規模宅地等の特例の計算方法|4区分の計算例と併用・共有の減額の計算式
 小規模宅地等の特例の限度面積要件|730㎡の完全併用と200㎡の限定併用を5つの事例で判定
ご相談のご案内
小規模宅地等の特例は、要件の当てはめが分かれ目です同居・生計一・貸付事業などの要件は、事実関係の整理次第で結論が変わります。当事務所は、特例の当てはめを丁寧に検討して相続税申告をお受けしています。