
この記事の要点
- 会社規模の判定に使う数字は3つだけです。直前期末以前1年間の従業員数、直前期末の総資産価額(帳簿価額)、直前期末以前1年間の取引金額(売上高)。
- 従業員数が70人以上なら、それだけで大会社です。70人未満のときは、総資産価額と従業員数の低いほうを採り、次に取引金額と比べて高いほうを採ります。
- しきい値は業種で違うので、先に卸売業・小売・サービス業・それ以外のどれかを、取引金額がもっとも多い事業で決めます。大会社になる取引金額は、卸売業30億円以上・小売・サービス業20億円以上・それ以外15億円以上です。
- 従業員から外れるのは、社長・理事長と法人税法施行令71条1項1号・2号・4号の役員だけです。使用人兼務役員と、1号・2号・4号に当たらない役員は従業員に数えます。
- 判定した区分がLの割合(0.90・0.75・0.60)になり、類似業種比準価額と純資産価額の混ぜ方を決めます。中会社も、納税義務者の選択で類似業種比準価額を純資産価額に置き換えられます。
非上場株式(取引相場のない株式)の相続税評価は、会社規模の判定で評価方法が決まります。判定に使う数字は3つだけです。直前期末以前1年間の従業員数、直前期末の総資産価額(帳簿価額)、直前期末以前1年間の取引金額(売上高)。
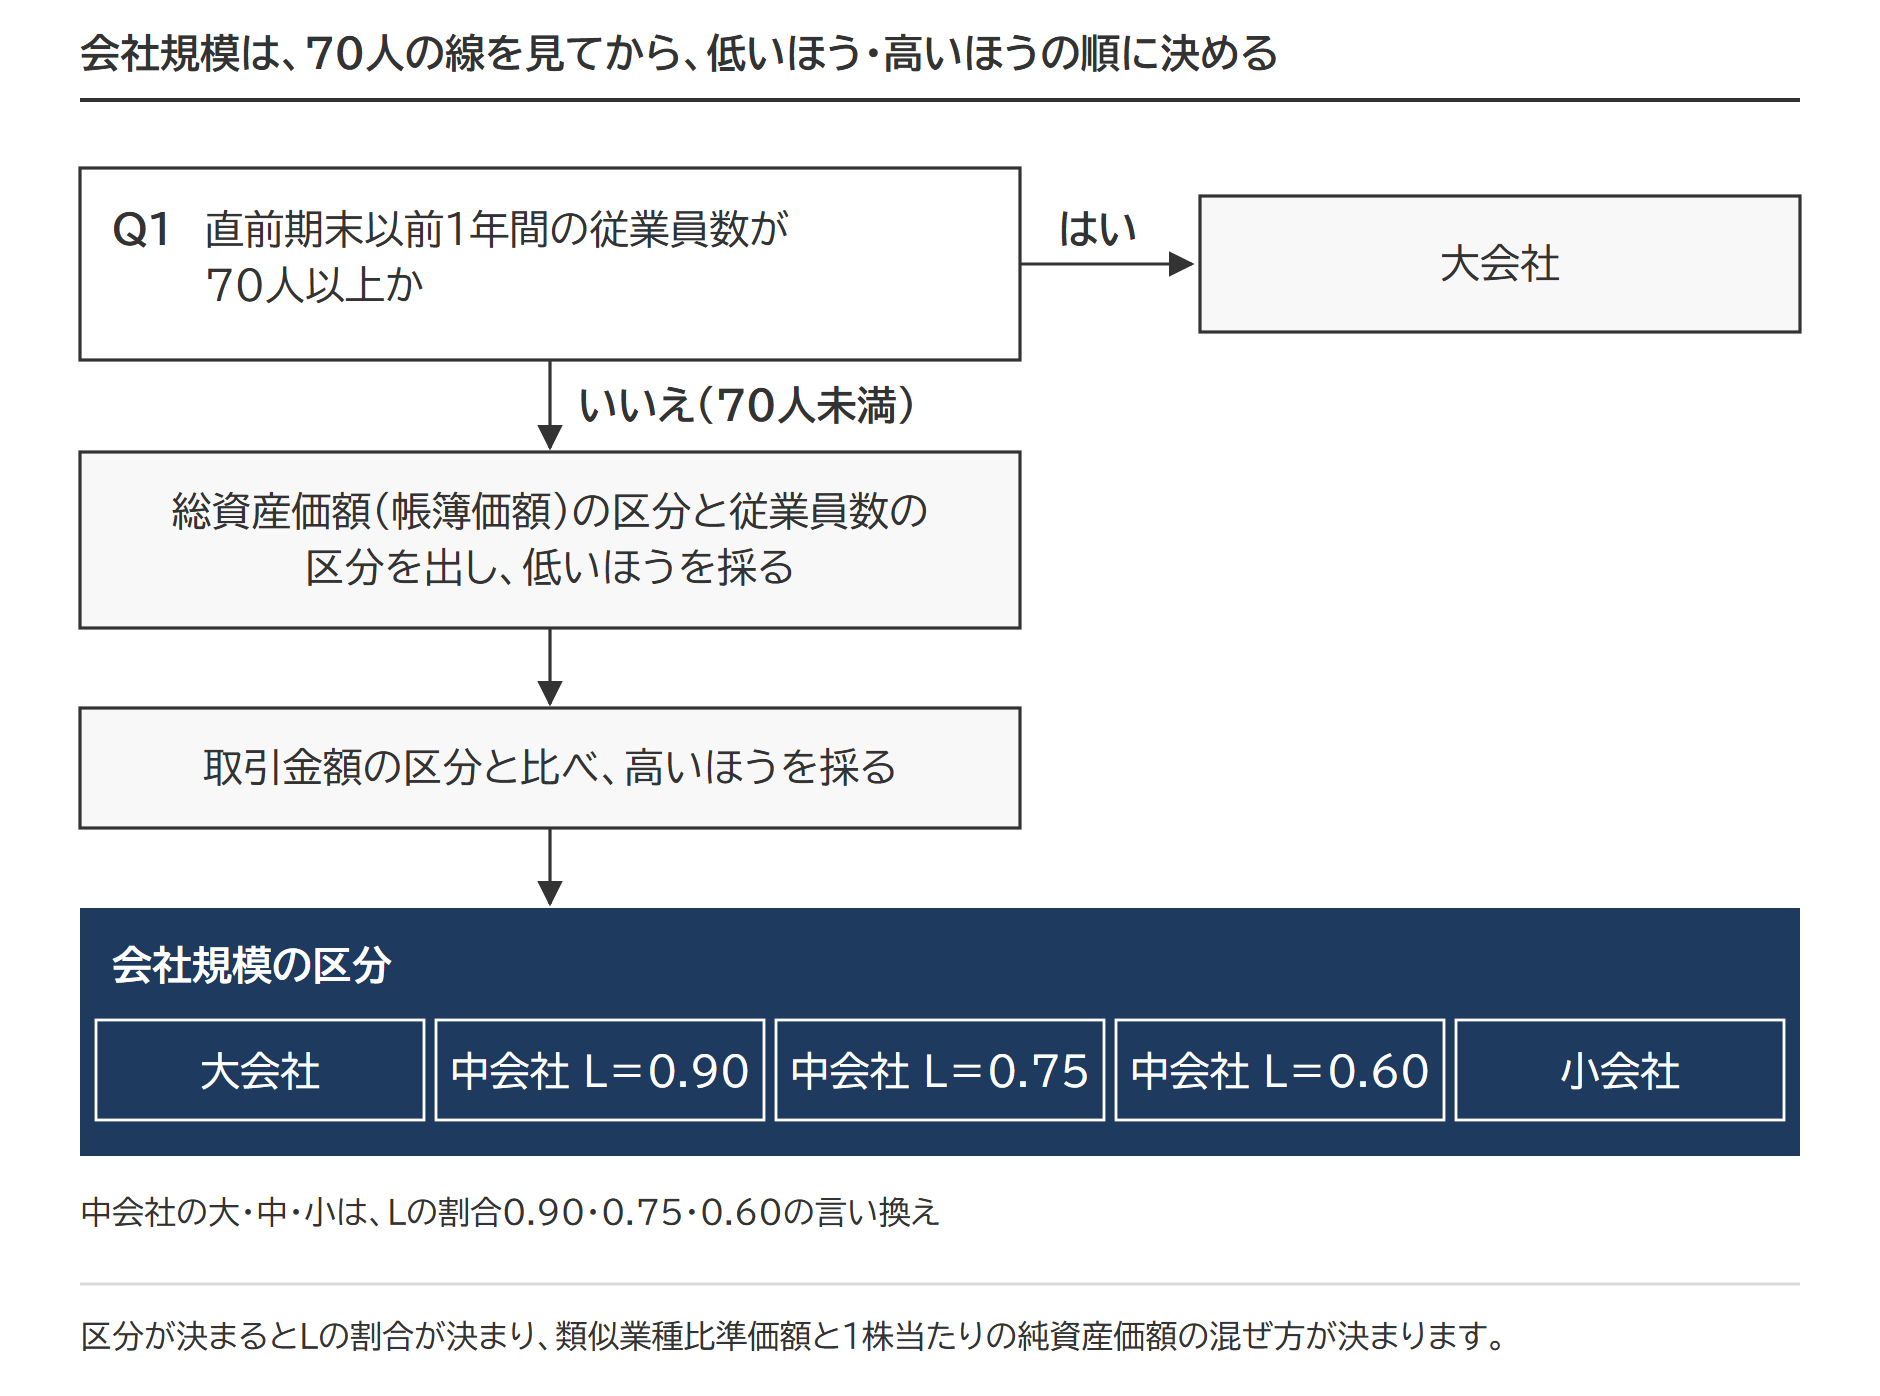
答えは、大会社・中会社(Lの割合〔類似業種比準価額を混ぜる割合〕が0.90/0.75/0.60)・小会社の5つのどれかになります。従業員数が70人以上なら大会社、70人未満なら総資産価額と従業員数のうち低いほうの区分を採り、それと取引金額の区分のうち高いほうを採る順で決めます。
会社規模の判定で、非上場株式の評価方法が決まる
会社規模とは、非上場株式を原則的評価方式で評価するときに、評価会社を従業員数・総資産価額・取引金額で大会社・中会社・小会社に分ける区分です。この判定は、評価方法を決める手順(株主の判定→会社規模の判定→特定の評価会社の判定→評価方法の決定)の2番目に当たります。手順の全体は非上場株式の評価の4つのステップに、1番目の株主の判定は同族株主の判定と配当還元方式の4要件|非上場株式の評価方法フローチャートと同族株主のいない会社の非上場株式の評価|15%・5%・10%で決まる配当還元方式の判定にまとめています。
区分の出番は原則的評価方式だけではありません。配当還元方式で計算した金額には、財産評価基本通達179(会社規模ごとの評価)で計算した金額という上限があります。土地保有特定会社に当たるかどうかの判定も、大会社・中会社・小会社の区分ごとに土地保有割合のしきい値が変わります。会社規模の判定は、評価方法がどれになる場合でも先に済ませる作業です。
出典:財産評価基本通達179(取引相場のない株式の評価の原則)/同188-2(同族株主以外の株主等が取得した株式の評価)/同189(特定の評価会社の株式)
ご相談のご案内
非上場株式(自社株)を含む相続税申告に対応しています類似業種比準・純資産・配当還元といった評価方式の選択から計算まで、非上場株式を含む相続税申告としてお受けしています。
大会社・中会社・小会社とは|区分の基準と評価方法
3つの区分は、従業員数・総資産価額(帳簿価額)・取引金額で次のように分かれます(基準の金額は業種で違います=下の判定表)。
| 区分 | 当てはまる会社 | 評価方法 |
|---|---|---|
| 大会社 | 従業員数70人以上の会社。70人未満でも、総資産価額が大会社の基準以上で従業員数が35人を超える会社か、取引金額が大会社の基準(卸売業30億円・小売・サービス業20億円・それ以外15億円)以上の会社 | 類似業種比準価額(1株当たりの純資産価額のほうが低ければそちらを選べる) |
| 中会社 | 大会社にも小会社にも当たらない会社。Lの割合(類似業種比準価額を混ぜる割合)0.90・0.75・0.60の3段に分かれる | 類似業種比準価額と1株当たりの純資産価額をLの割合で併用 |
| 小会社 | 従業員数70人未満で、総資産価額が小会社の基準未満か従業員数が5人以下の会社のうち、取引金額も小会社の基準(卸売業2億円・小売・サービス業6,000万円・それ以外8,000万円)未満の会社 | 1株当たりの純資産価額(Lを0.50とする併用を選べる) |
業種の3区分(卸売業・小売・サービス業・それ以外)を先に決める
どの業種に当たるかは、定款に書いた目的ではなく、直前期末以前1年間の取引金額で判定します。2つ以上の事業を営んでいる会社は、取引金額がもっとも多い事業の業種です。
先に決めるのは、判定表の金額のしきい値が業種ごとに違うためです。3つ目の呼び名は長いので、表では通達どおり「卸売業、小売・サービス業以外」と書き、本文では「それ以外の業種」と略します。
事業がどの業種に入るかは、国税庁が年分ごとに公表する「日本標準産業分類の分類項目と類似業種比準価額計算上の業種目との対比表」の右端の列「規模区分を判定する場合の業種」で確かめます。たとえば中分類52の飲食料品卸売業は卸売業、58の飲食料品小売業は小売・サービス業、69の不動産賃貸業・管理業はそれ以外の業種です。
2つ以上の事業を営む会社の業種
取引金額6億4,022万4千円の内訳が、飲食料品卸売業4億4,122万4千円、飲食料品小売業1億3,400万円、道路貨物運送業6,500万円。
もっとも多いのは飲食料品卸売業なので、この会社の業種は卸売業です(あとの計算例1で使います)。
会社規模の判定で使う業種の3区分と、類似業種比準価額の計算で使う業種目は別の判定です。対比表の見方と業種目番号の調べ方は別の記事で説明しています。
出典:財産評価基本通達178(取引相場のない株式の評価上の区分)/「日本標準産業分類の分類項目と類似業種比準価額計算上の業種目との対比表(令和7年分)」等(資産課税課情報 令和7年6月9日)
会社規模の判定表の見方(70人以上は大会社→低いほう→高いほう)
判定表は、70人の線で先に大会社を切り出し、残りを「総資産価額と従業員数」の組と「取引金額」で振り分ける作りです。
- 従業員数の単独の基準。直前期末以前1年間の従業員数が70人以上なら、総資産価額も取引金額も見ずに大会社です。
- 総資産価額と従業員数を組み合わせる基準。70人未満の会社は、総資産価額の区分と従業員数の区分をそれぞれ出し、低いほうを採ります。
- 取引金額の単独の基準。2つ目の基準の結果と取引金額の区分を比べ、高いほうが会社規模になります。
卸売業の判定表
| 区分 | 従業員数 | 総資産価額(億円) | 取引金額(億円) |
|---|---|---|---|
| 大会社 | 70人以上、または35人超(総資産価額と組む場合) | 20以上 | 30以上 |
| 中会社の大 | 35人超 | 4以上20未満 | 7以上30未満 |
| 中会社の中 | 20人超35人以下 | 2以上4未満 | 3.5以上7未満 |
| 中会社の小 | 5人超20人以下 | 0.7以上2未満 | 2以上3.5未満 |
| 小会社 | 5人以下 | 0.7未満 | 2未満 |
小売・サービス業の判定表
| 区分 | 従業員数 | 総資産価額(億円) | 取引金額(億円) |
|---|---|---|---|
| 大会社 | 70人以上、または35人超(総資産価額と組む場合) | 15以上 | 20以上 |
| 中会社の大 | 35人超 | 5以上15未満 | 5以上20未満 |
| 中会社の中 | 20人超35人以下 | 2.5以上5未満 | 2.5以上5未満 |
| 中会社の小 | 5人超20人以下 | 0.4以上2.5未満 | 0.6以上2.5未満 |
| 小会社 | 5人以下 | 0.4未満 | 0.6未満 |
それ以外の業種の判定表
| 区分 | 従業員数 | 総資産価額(億円) | 取引金額(億円) |
|---|---|---|---|
| 大会社 | 70人以上、または35人超(総資産価額と組む場合) | 15以上 | 15以上 |
| 中会社の大 | 35人超 | 5以上15未満 | 4以上15未満 |
| 中会社の中 | 20人超35人以下 | 2.5以上5未満 | 2以上4未満 |
| 中会社の小 | 5人超20人以下 | 0.5以上2.5未満 | 0.8以上2未満 |
| 小会社 | 5人以下 | 0.5未満 | 0.8未満 |
注:総資産価額の区分は従業員数の条件と組で見る(低いほうを採る)。Lの割合は、中会社の大が0.90、中が0.75、小が0.60。
財産評価基本通達の本文で「中会社」は1つの区分でしかありません。中会社の大・中・小という呼び方は、Lの割合が0.90・0.75・0.60のどれになるかを言い換えたものです。判定表が5段階に見えるのは、会社規模を決める178と、Lの割合を決める179を1枚に重ねているからです。
途中で低いほうを採り、最後に高いほうを採る向きの違いは、通達の書き方に表れています。総資産価額の欄は、卸売業の大会社なら「20億円以上(従業員数が35人以下の会社を除く。)」です。総資産価額と従業員数の両方を満たさないとその区分に入れない書き方。片方が足りなければ低いほうに引きずられます。総資産価額・従業員数の組と取引金額は、どちらか一方が届けばよい関係です。
大会社とL=0.90の行は、どちらも従業員数が「35人超」です。35人を超える会社では、総資産価額の区分がそのまま組の区分になります。
| No | 会社の状況 | 総資産価額と従業員数の低いほう | 取引金額の区分 | 会社規模 |
|---|---|---|---|---|
| 1 | 従業員数70人・総資産価額と取引金額は小会社の水準 | (見ない) | (見ない) | 大会社(70人以上は単独で大会社) |
| 2 | 卸売業・総資産価額20億円・従業員数35人・取引金額5億円 | L=0.75(35人は「35人以下」。20人超35人以下の行) | L=0.75 | 中会社 L=0.75 |
| 3 | 上の2と同じ会社で、取引金額が8億円 | L=0.75 | L=0.90 | 中会社 L=0.90(高いほう) |
| 4 | 上の2と同じ会社で、取引金額が30億円 | L=0.75 | 大会社 | 大会社(取引金額の単独の基準) |
| 5 | それ以外の業種・従業員数5人・取引金額15億円 | 小会社(5人以下) | 大会社 | 大会社 |
| 6 | それ以外の業種・従業員数5人・取引金額1億円 | 小会社(5人以下) | L=0.60 | 中会社 L=0.60 |
出典:財産評価基本通達178(取引相場のない株式の評価上の区分)/同179(取引相場のない株式の評価の原則)
従業員数の数え方(継続勤務従業員+労働時間÷1,800時間)
従業員数は、直前期末に在籍していた人数ではありません。直前期末以前1年間を通して、次の式で求めます。
直前期末以前1年間における従業員数
①継続勤務従業員の数
+ ②継続勤務従業員以外の従業員の、その1年間における労働時間の合計時間数 ÷ 1,800時間
①の継続勤務従業員とは、直前期末以前1年間その期間継続して評価会社に勤務していた従業員のうち、就業規則等で定めた1週間当たりの労働時間が30時間以上の人です。正社員かどうかは関係なく、勤務期間と週の労働時間で決まります。
②では、継続勤務従業員以外の人を、労働時間の合計から人数に換算します。週30時間未満のパートやアルバイトはもちろん、週30時間以上でも期の途中で入社した人・退職した人はこちらに入ります。1,800時間は通達が「従業員1人当たり年間平均労働時間数」として置いた固定の数字で、実際の平均を調べる必要はありません。
端数の処理はしません。計算結果が5.1人なら従業員数「5人超」、4.9人なら「5人以下」です。
在籍の形が特殊な人を従業員に数えるかどうかは、雇用関係と勤務の実態で決めます。出向元との雇用関係が解消され、出向先で雇用されている出向者なら、出向先の従業員です。人材派遣会社から受け入れている派遣労働者は、勤務の実態に応じて継続勤務従業員とそれ以外に分けたうえで、派遣先の従業員に含めて判定して差し支えないとされています。
従業員から外れる役員は、社長・理事長と施行令71条1項の1号・2号・4号の役員だけ
「役員は従業員ではない」と一括りにすると、判定を誤ります。従業員に含まないのは、社長・理事長と、法人税法施行令71条1項の第1号・第2号・第4号に掲げる役員だけです。
| 立場 | 従業員数に |
|---|---|
| 社長・理事長 | 数えない |
| 代表取締役・代表執行役・代表理事・清算人(1号) | 数えない |
| 副社長・専務・常務その他これらに準ずる職制上の地位を有する役員(2号) | 数えない |
| 指名委員会等設置会社の取締役・監査等委員である取締役、会計参与、監査役、監事(4号) | 数えない |
| 使用人兼務役員(代表権も2号の地位もない取締役で、使用人としての職務に対して給与を受けている人) | 数える |
| 1号・2号・4号に当たらないその他の役員(持分会社の業務執行社員〔3号〕、同族会社の役員で持株の要件を満たす人〔5号〕など) | 数える |
同じ施行令71条1項でも、3号と5号は通達の除外に挙がっていません。使用人兼務役員も、1号・2号・4号に当たらない役員も、従業員に数える扱いです。役員を従業員に数えるかどうかで、70人・35人・20人・5人の境目のすぐ手前にいる会社は結論が変わります。
出典:財産評価基本通達178(注)/法人税法施行令71条1項(e-Gov法令検索)
直前期末の総資産価額とは|帳簿価額の合計と4つの調整
直前期末とは、課税時期(相続なら亡くなった日)の直前に終わった事業年度の末日です。総資産価額は、直前期末における各資産の確定決算上の帳簿価額の合計額です。相続税評価額に置き換えません。手を入れるのは、評価明細書の記載方法等が挙げる次の4点だけです。
| 貸借対照表の状態 | 総資産価額での扱い |
|---|---|
| 固定資産の減価償却累計額を間接法で表示している | 各資産の帳簿価額の合計額から減価償却累計額を控除する |
| 売掛金・受取手形・貸付金等に貸倒引当金を設定している | 貸倒引当金は差し引かない(資産から控除する形で表示されていれば足し戻す) |
| 前払費用・繰延資産・繰延税金資産など、確定決算上の資産として計上している | 帳簿価額の合計額に含める |
| 圧縮記帳引当金に繰り入れた金額・圧縮記帳積立金・代替資産等の取得のための特別勘定がある | 帳簿価額の合計額から控除しない |
間接法で表示していても、減価償却累計額を控除した後の金額なので、直接法で表示している会社と同じ水準になります。
貸倒引当金は向きが逆です。貸借対照表の資産合計が20億4,068万8千円で、売掛金から貸倒引当金31万4千円を控除する形で表示しているなら、総資産価額は足し戻して20億4,100万2千円です。
出典:取引相場のない株式(出資)の評価明細書 記載方法等(第1表の2)
直前期末以前1年間の取引金額とは|目的とする事業の収入金額
取引金額は、直前期末以前1年間における評価会社の目的とする事業に係る収入金額です。評価明細書には、直前期の事業上の収入金額(売上高)を記載します。金融業・証券業だけは、収入利息及び収入手数料を取引金額とします。
損益計算書で営業外収益や特別利益に計上した収入でも、目的とする事業の収入なら含めて考えます。受取利息や固定資産の売却益のように事業の収入でないものは、取引金額に入らないと考えられます。売上高の行を1つ写して終わりにしないのが、取引金額を拾うときの基本です。
直前期の事業年度が1年未満のときは、課税時期の直前期末以前1年間の実際の収入金額によります。実際の収入金額を明確に区分することが困難な期間があれば、その期間の収入金額を月数あん分して求めた金額でも差し支えありません。事業年度を変更している場合も、直前期末以前1年間の実際の取引金額を使います。
出典:財産評価基本通達178(3)/質疑応答事例 事業年度を変更している場合の「直前期末以前1年間における取引金額」の計算
Lの割合と評価方法(中会社も純資産価額を選べる)
判定した区分は、次の形で評価方法につながります。どの区分にも、納税義務者の選択があります。
| 会社規模 | 評価方法 | 納税義務者の選択 |
|---|---|---|
| 大会社 | 類似業種比準価額 | 1株当たりの純資産価額(相続税評価額)で評価できる |
| 中会社 | 類似業種比準価額×L + 1株当たりの純資産価額×(1-L) | 算式中の類似業種比準価額を、1株当たりの純資産価額(相続税評価額)に置き換えて計算できる |
| 小会社 | 1株当たりの純資産価額(相続税評価額) | Lを0.50として中会社の算式で計算できる |
中会社の算式の純資産価額と小会社の純資産価額は、株式を取得した人とその同族関係者の議決権の合計が50%以下なら、80%を掛けた金額で計算します(財産評価基本通達185ただし書)。大会社が選択で純資産価額によるときは80%になりません。小会社は1株当たりの純資産価額が原則ですが、類似業種比準価額のほうが低い会社では、Lを0.50とする併用を選ぶと評価額が下がります(財産評価基本通達179(3)ただし書)。
Lの割合は、総資産価額と従業員数から出た割合と、取引金額から出た割合のいずれか大きいほうです。
区分が変わると、Lだけでなく類似業種比準価額そのものも動きます。算式の最後に掛ける率(斟酌率)が、大会社0.7・中会社0.6・小会社0.5と区分ごとに決まっているからです。Lの違いが評価額に効く向きは、類似業種比準価額と1株当たりの純資産価額の大小しだい。類似業種比準価額のほうが低い会社ではLが大きいほど評価額が下がり、類似業種比準価額のほうが高い会社では逆にLが大きいほど評価額が上がります。
同じ中会社の中でも、Lの一段の差は金額に表れます。それ以外の業種で、総資産価額2億8,000万円・従業員数28人・取引金額3億6,000万円の会社は、3つの数字がどれもL=0.75の行なので中会社(L=0.75)です。この会社の類似業種比準価額が15万円、1株当たりの純資産価額が120万円なら、1株の評価額は15万円×0.75+120万円×0.25=41万2,500円。取引金額が4億円以上あれば取引金額の側でL=0.90に届き、15万円×0.90+120万円×0.10=25万5,000円です。4,000万円の売上の差で、株価が約4割動く計算です(どちらも中会社なので、斟酌率は0.6のまま変わりません)。(議決権の合計が50%を超える株主の前提です。)
それぞれの計算方法は類似業種比準方式と純資産価額方式で説明しています。
出典:財産評価基本通達179(取引相場のない株式の評価の原則)/同180(類似業種比準価額)
計算例(卸売業・小売・サービス業・それ以外の3本)
どの会社も特定の評価会社には当たらない前提です。
計算例1 卸売業(飲食料品卸売業)=大会社
在籍者は、専任役員3人(社長・専務・常務)、使用人兼務役員7人、継続勤務従業員26人、それ以外の従業員30人(年間の労働時間の合計65,760時間)。総資産価額は20億4,100万2千円、取引金額は6億4,022万4千円(業種の節の設例と同じ会社)です。
| 判定要素 | 数値 | 判定表の区分 |
|---|---|---|
| 従業員数 | 7人+26人+65,760時間÷1,800時間(=36.53…人)=69.53…人 | 70人未満なので、次の基準へ。35人超 |
| 総資産価額(帳簿価額) | 20億4,100万2千円 | 卸売業の20億円以上=大会社の行 |
| 総資産価額と従業員数の低いほう | 大会社の行と大会社の行 | 大会社 |
| 取引金額 | 6億4,022万4千円 | 卸売業の3億5,000万円以上7億円未満=L=0.75の行 |
| 取引金額と比べて高いほう | 大会社とL=0.75 | この会社は大会社 |
計算例2 小売・サービス業(飲食料品小売業)=中会社 L=0.90
在籍者は、社長1人と専務1人(どちらも数えない)、継続勤務従業員22人、それ以外の従業員(年間の労働時間の合計14,400時間)。総資産価額は6億2,000万円、取引金額は7億5,000万円です。
| 判定要素 | 数値 | 判定表の区分 |
|---|---|---|
| 従業員数 | 22人+14,400時間÷1,800時間(=8人)=30人 | 70人未満なので、次の基準へ。20人超35人以下=L=0.75の行 |
| 総資産価額(帳簿価額) | 6億2,000万円 | 小売・サービス業の5億円以上15億円未満=L=0.90の行 |
| 総資産価額と従業員数の低いほう | L=0.90の行とL=0.75の行 | L=0.75(従業員数が35人以下なので0.90に届かない) |
| 取引金額 | 7億5,000万円 | 小売・サービス業の5億円以上20億円未満=L=0.90の行 |
| 取引金額と比べて高いほう | L=0.75とL=0.90 | 中会社(L=0.90) |
総資産価額がL=0.90の水準でも、従業員数が足りないため組の区分は一度L=0.75まで下がり、取引金額でL=0.90に戻ります。
計算例3 それ以外の業種(不動産賃貸業)=小会社
代表取締役1人(従業員に数えません)のほかに従業員2人の資産管理会社(不動産賃貸業)。直前期末の総資産価額(帳簿価額)は4億円、直前期末以前1年間の賃料収入(取引金額)は3,000万円です。この会社は、総資産価額が小会社でも土地保有特定会社の判定の対象になる規模(それ以外の業種で5,000万円以上)ですが、土地保有割合は90%に届かない前提です。土地保有特定会社の判定は土地保有特定会社とは|土地保有割合の判定基準・株式の評価方法・土地特外しの実際で説明しています。
| 判定要素 | 数値 | 判定表の区分 |
|---|---|---|
| 従業員数 | 2人 | 70人未満なので、次の基準へ。5人以下=小会社の行 |
| 総資産価額(帳簿価額) | 4億円 | それ以外の業種の2億5,000万円以上5億円未満=L=0.75の行 |
| 総資産価額と従業員数の低いほう | L=0.75の行と小会社の行 | 小会社(従業員数が5人以下なので) |
| 取引金額 | 3,000万円 | それ以外の業種の8,000万円未満=小会社の行 |
| 取引金額と比べて高いほう | 小会社と小会社 | この会社は小会社 |
総資産価額は4億円あってL=0.75の行に入りますが、従業員数が5人以下なので、組の区分は小会社まで下がります。小会社の評価方法は1株当たりの純資産価額で、Lを0.50とする併用も選べます。
評価上の株主の判定及び会社規模の判定の明細書(第1表の2)の書き方と記載例
第1表の2の正式な名前は「評価上の株主の判定及び会社規模の判定の明細書(続)」です。
会社規模の判定は、「取引相場のない株式(出資)の評価明細書」の第1表の2「3.会社の規模(Lの割合)の判定」欄に書きます。上段の「判定要素」に金額(千円)と人数を、下段の「判定基準」と「判定」の当てはまる項目の空欄に「1」を記入する作りです。様式は課税時期で分かれており、令和8年4月1日以後に取得した株式は「令和8年4月1日以降用」を使います。
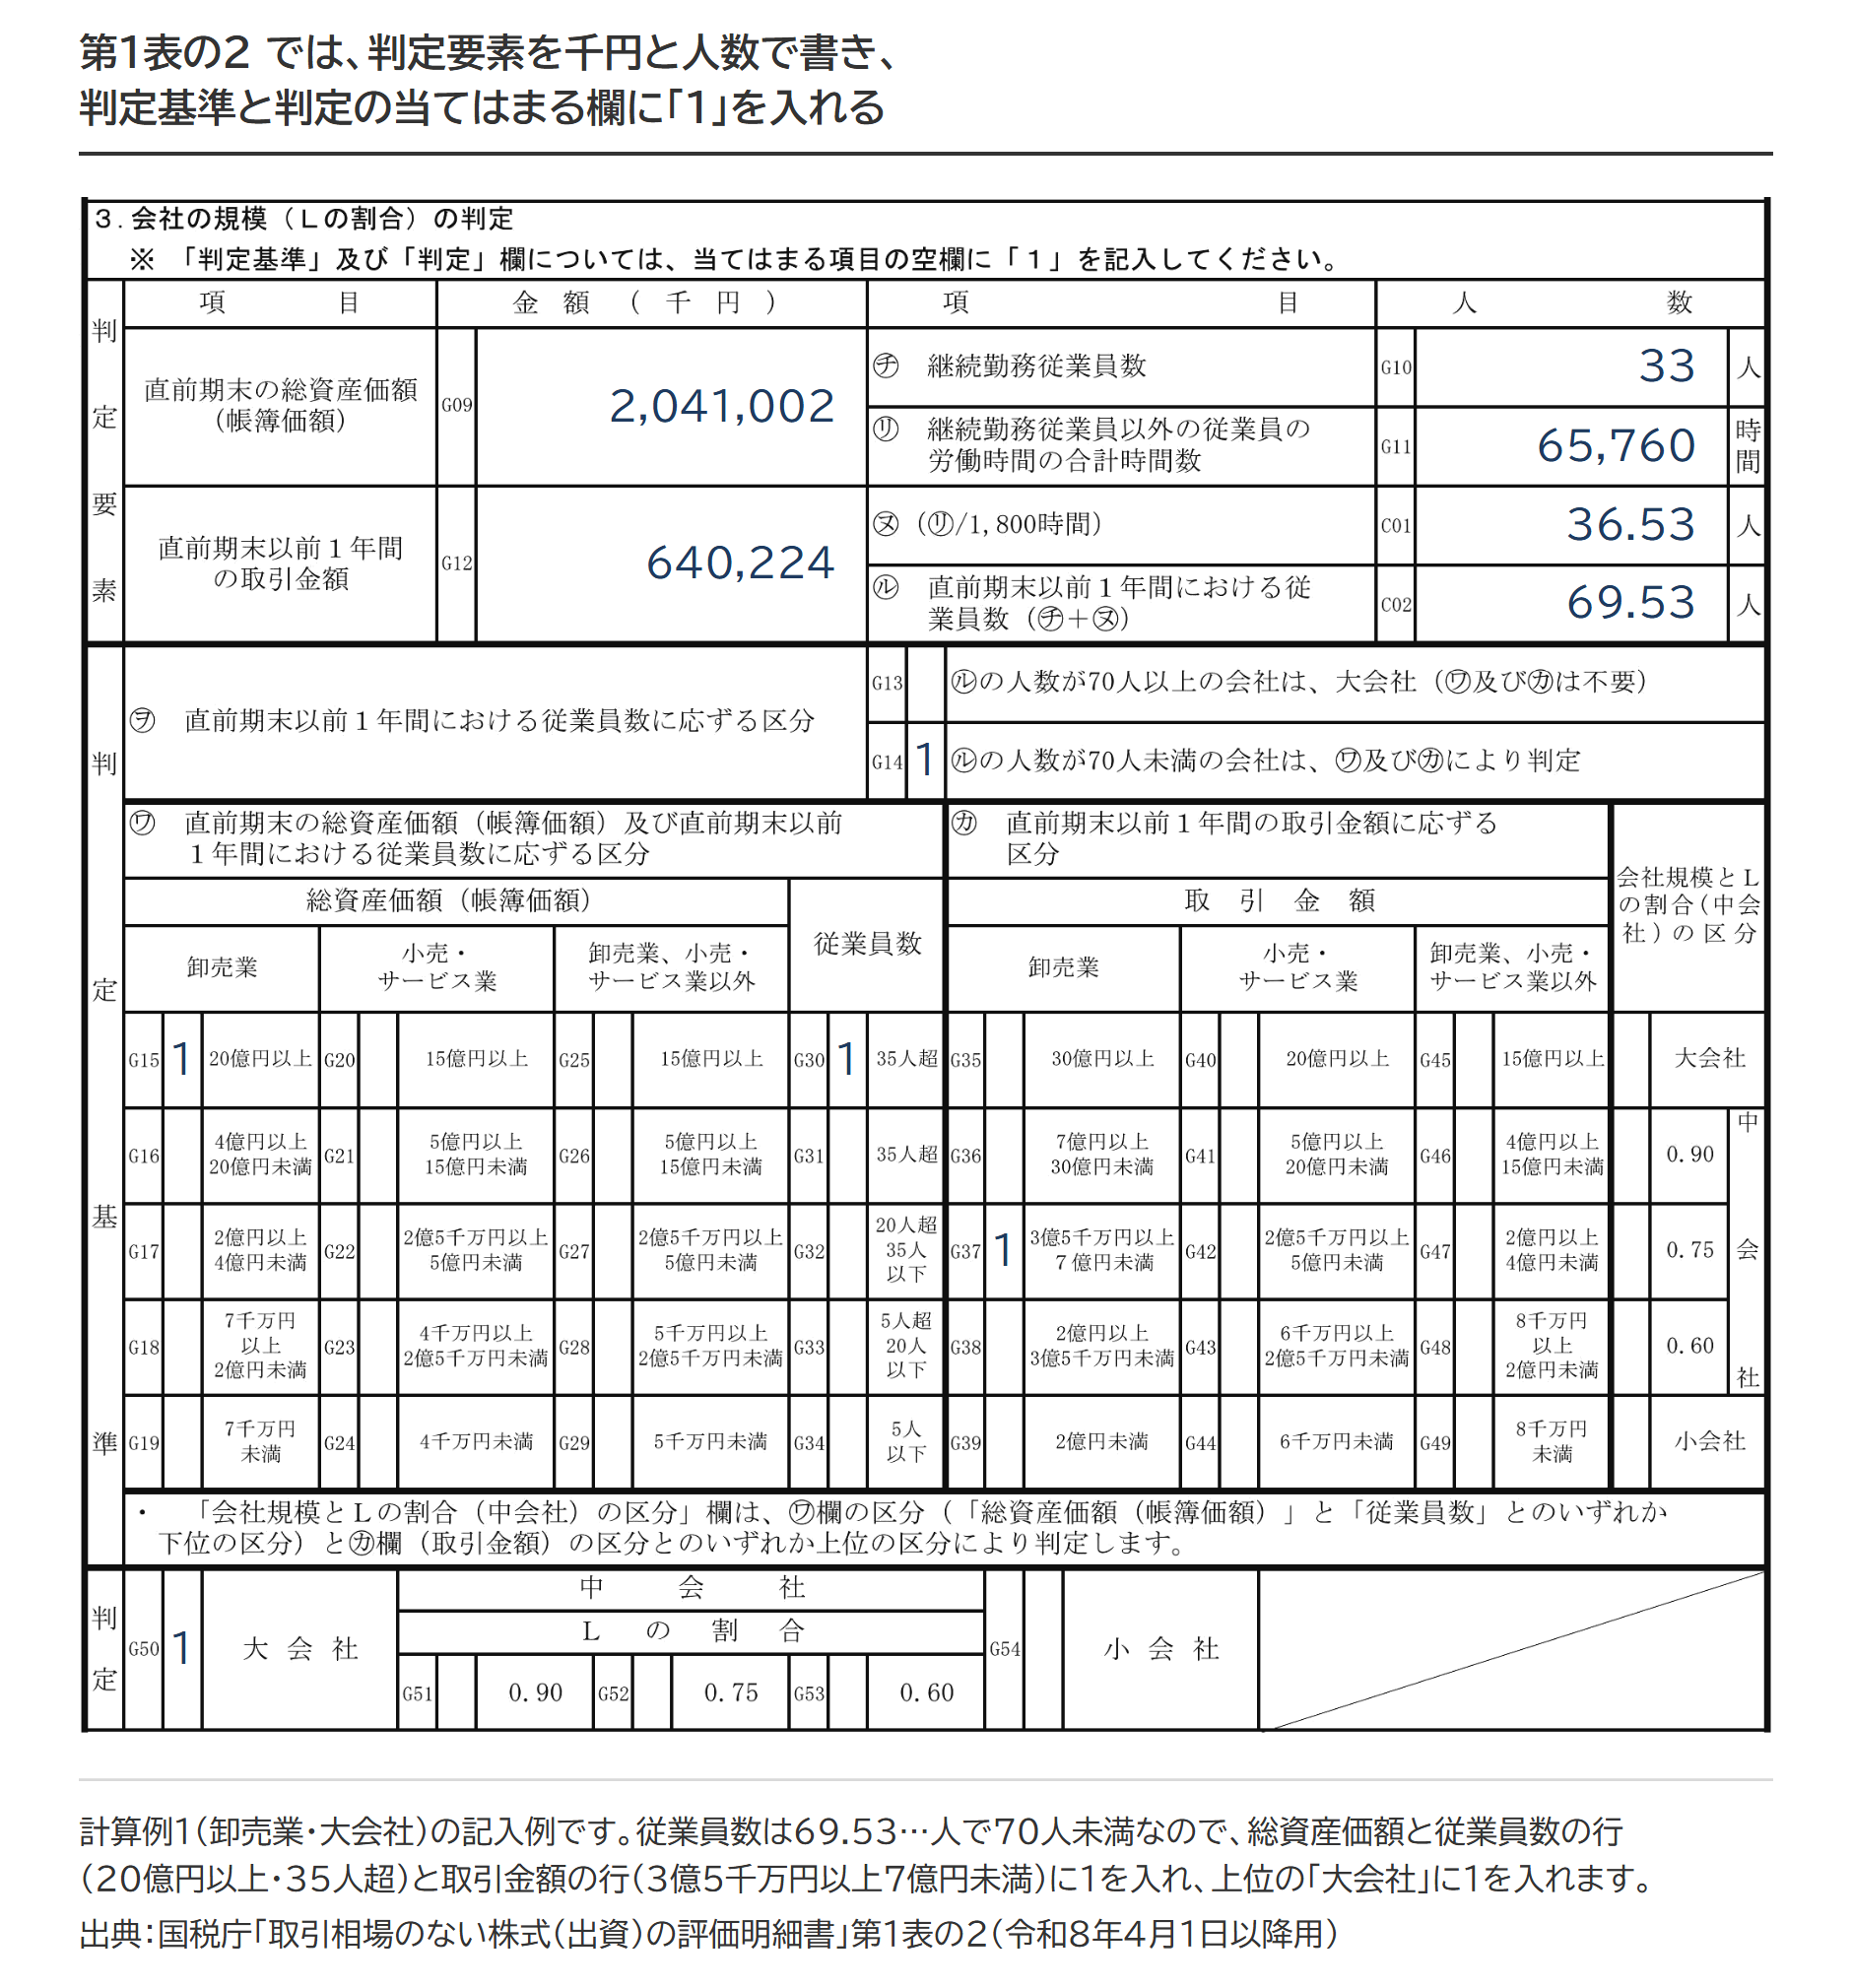
| 欄 | 記入すること | 計算例1の値 |
|---|---|---|
| 直前期末の総資産価額(帳簿価額) | 各資産の確定決算上の帳簿価額の合計額(千円) | 2,041,002千円 |
| 直前期末以前1年間の取引金額 | 直前期の事業上の収入金額(千円) | 640,224千円 |
| チ 継続勤務従業員数 | 継続勤務従業員の数(人) | 33人(使用人兼務役員7人+継続勤務従業員26人) |
| リ 継続勤務従業員以外の従業員の労働時間の合計時間数 | その1年間の合計時間数(時間) | 65,760時間 |
| ヌ(リ/1,800時間) | リ÷1,800時間(人) | 36.53…人 |
| ル 直前期末以前1年間における従業員数(チ+ヌ) | チ+ヌ(人) | 69.53…人 |
| ヲ 直前期末以前1年間における従業員数に応ずる区分 | 「ルの人数が70人以上の会社は、大会社」か「ルの人数が70人未満の会社は、ワ及びカにより判定」の当てはまる欄に1 | 70人未満の欄に1 |
| ワ 直前期末の総資産価額(帳簿価額)及び直前期末以前1年間における従業員数に応ずる区分 | 業種の列の当てはまる金額の欄と、従業員数の欄に1 | 卸売業「20億円以上」と従業員数「35人超」(大会社の行)に1 |
| カ 直前期末以前1年間の取引金額に応ずる区分 | 業種の列の当てはまる金額の欄に1 | 卸売業「3億5千万円以上7億円未満」(L=0.75の行)に1 |
| 判定 | 大会社/中会社(Lの割合0.90・0.75・0.60)/小会社の当てはまる欄に1 | 大会社に1 |
欄の記号(チ・リ・ヌ・ル・ヲ・ワ・カ)は、様式では丸で囲んだカタカナです。評価会社が開業前・休業中の会社や開業後3年未満の会社とは|純資産価額方式による株式評価と設立3年との違いに当たる開業後3年未満の会社等に該当する場合は、この欄を記載する必要はありません。
出典:取引相場のない株式(出資)の評価明細書(令和8年4月1日以降用)・記載方法等
よくある質問
従業員が35人ちょうどのとき、大会社になれますか
取引金額が大会社の基準(卸売業30億円・小売・サービス業20億円・それ以外15億円)に届けばなれます。総資産価額と従業員数の組ではL=0.75の行までです(「しきい値の境目にいる会社の判定」の表の2〜4)。
会社規模は毎年変わるのですか
変わることがあります。判定の材料は直前期末と直前期末以前1年間の数字なので、いつ相続や贈与があったかで結論が動きます。過去の申告書の区分は流用できません。
課税時期が平成28年12月31日以前の場合はどうなりますか
当時の基準で判定します。会社規模の判定表は平成29年の財産評価基本通達の改正(課評2-12)で変わり、新しい表は平成29年1月1日以後に取得した株式に適用されます。改正前は、大会社の従業員数の基準が100人以上、総資産価額と組む従業員数の基準が50人超・30人超、卸売業の大会社になる取引金額が80億円以上、それ以外の業種が20億円以上でした。一方で、小売・サービス業とそれ以外の業種の大会社になる総資産価額は、10億円以上から15億円以上に引き上げられています。改正前の課税時期の評価を見直すときは、その時点の様式の判定表に当たります。
出典:財産評価基本通達の一部改正について(平成29年4月27日 課評2-12)
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 個人版事業承継税制とは|法人版との違いと、小規模宅地等の特例との400㎡の枠の分け合い
 同族会社への貸付金(役員借入金)の相続税|額面で評価され、生前に債権放棄しても相続財産が減るとは限らない
 黄金株(拒否権付株式)の相続税評価|評価額は普通株式と同じ、差が出るのは議決権のない株式の数え方と5%調整
ご相談のご案内
非上場株式(自社株)を含む相続税申告に対応しています類似業種比準・純資産・配当還元といった評価方式の選択から計算まで、非上場株式を含む相続税申告としてお受けしています。