この記事の要点
- 配偶者の税額軽減(配偶者控除)の枠は「1億6,000万円」と「配偶者の法定相続分に相当する額」の多いほう。配偶者と子ども2人なら遺産3億2,000万円まで1億6,000万円。
- 妻が全部相続すると一次相続の税は0円でも、二次相続では配偶者の税額軽減が消え、基礎控除と非課税枠が1人分減って税が重くなる。
- 遺産1億5,000万円・妻と子ども2人の設例では、妻が全部相続すると合計1,840万円、二次相続の基礎控除額4,200万円にとどめると約1,076万円。
- 合計が最小になる妻の取得額は、一次相続の実効税率が10%未満なら二次相続の基礎控除額ちょうど。10%を超えると、二次相続の限界税率がその実効税率を超える手前の段まで上がる(実効税率が15%以下ならひとつ上の段)。
- 一次相続で配偶者が相続税を納めていなければ、二次相続の相次相続控除もゼロになる。
相続人が配偶者と子ども2人のとき、妻(配偶者)が遺産を全部相続すれば、正味の遺産額(債務・葬式費用を引き、小規模宅地等の特例や非課税枠を当てたあとの額)が1億6,000万円以下なら一次相続の相続税は0円です。「相続税の配偶者控除」と呼ばれる仕組みで、条文の名前は配偶者の税額軽減(相続税法19条の2)。以下、本文では条文の名前で書きます。
ところが、妻が亡くなったときの相続(二次相続)まで通して数えると、一次相続で0円だった「妻が全部相続」の分け方が、合計では重い側に回ります。遺産1億5,000万円・妻と子ども2人の設例で、妻が全部相続すると一次と二次の合計は1,840万円。妻の取得を二次相続の基礎控除額4,200万円にとどめると約1,076万円で、差は約764万円です。
配偶者と子ども2人の相続税はいくらか|遺産額別の早見表(子ども1人・3人も)
法定相続分(配偶者2分の1・子ども2人は4分の1ずつ。子ども1人なら2分の1、3人なら6分の1ずつ)で分けたときに、子どもが納める相続税の合計の目安です。配偶者の分は税額軽減で0円になります。
| 正味の遺産額 | 子ども1人(万円) | 子ども2人(万円) | 子ども3人(万円) |
|---|---|---|---|
| 5,000万円 | 40 | 10 | 0 |
| 8,000万円 | 235 | 175 | 約137 |
| 1億円 | 385 | 315 | 約262 |
| 1億5,000万円 | 920 | 748 | 665 |
| 2億円 | 1,670 | 1,350 | 約1,217 |
| 3億円 | 3,460 | 2,860 | 2,540 |
万円未満は四捨五入。基礎控除は3,000万円+600万円×法定相続人の数。
妻が全部相続すれば、正味の遺産額1億6,000万円までは一次相続の税は0円です。ただし二次相続まで通すと逆に重くなります(下の設例)。
ご相談のご案内
遺産の分け方は、相続税の申告と合わせて考えると整理しやすくなります誰が何を相続するかで、使える特例や納める税額が変わることがあります。当事務所は、分け方の検討を含めて相続税申告をお受けしています。
配偶者控除の枠=配偶者と子ども2人なら遺産3億2,000万円まで1億6,000万円
被相続人の配偶者が相続や遺贈で財産を取得したとき、次の2つのうち多い金額までは配偶者に相続税がかかりません。
配偶者の税額軽減の枠
(1)1億6,000万円
(2)配偶者の法定相続分に相当する額
いずれか多いほうまで。子どもがいる場合の配偶者の法定相続分は2分の1なので、正味の遺産額が3億2,000万円までは「1億6,000万円」のほうが大きくなります。
所得税の配偶者控除のように所得から一定額を引くのではなく、計算し終えた相続税額から直接差し引く仕組みです。差し引くのは配偶者が納める分だけで、子どもが取得した分の税はそのまま残ります。枠が1億6,000万円もあるのは、残された配偶者の生活を守るためと説明されています。
出典:No.4158 配偶者の税額の軽減(国税庁)/相続税法19条の2(e-Gov法令検索)
配偶者控除を使い切ると二次相続で高くつく理由=4つの枠が消える
夫の相続が一次相続、残された妻の相続が二次相続です。二次相続は配偶者のいない相続になり、法定相続人も1人減ります。一次相続で使えた4つの枠のうち、1つは丸ごと消え、3つは1人分小さくなります。
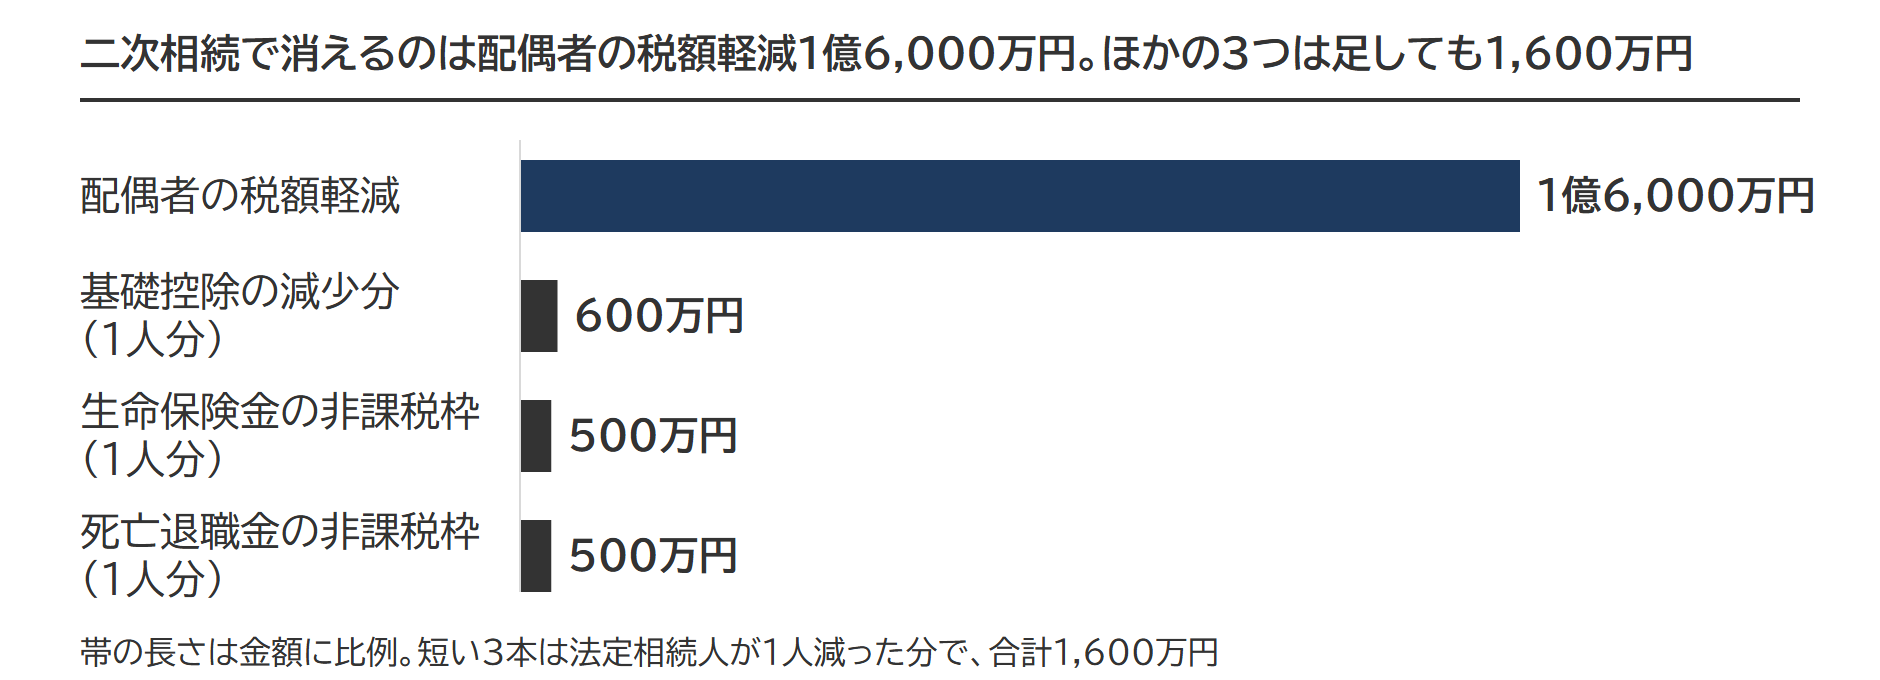
丸ごと消えるのは配偶者の税額軽減の1億6,000万円です。小さくなるのは、遺産に係る基礎控除(3,000万円+600万円×法定相続人の数)が4,800万円から4,200万円へ、生命保険金の非課税枠と死亡退職金の非課税枠(どちらも500万円×法定相続人の数)が1,500万円から1,000万円へ。あわせて1,600万円で、配偶者の税額軽減とはけたがひとつ違います。
もうひとつ、相続税は累進税率です。法定相続分に応じた取得金額が大きいほど高い税率が当たります(相続税法16条)。一次相続で子どもに渡さなかった財産は、二次相続で子どもの取得分にまとめて上乗せされ、より高い段の税率を通ります。枠が消えることと税率が上がることが同時に起きる。これが二次相続の負担増の正体です。
設例=遺産1億5,000万円・妻と子ども2人の一次相続と二次相続の合計
妻の取得額を0円から全部まで1,500万円ずつ動かし、合計がどこで底になるかを追います。
試算の前提
- 一次相続の被相続人は夫、相続人は妻・長男・二男の3人
- 正味の遺産額は1億5,000万円(小規模宅地等の特例や非課税枠を当てたあとの金額)
- 妻がもともと持っている財産はなし
- 一次相続から二次相続までに妻の財産は増減しない。一次相続の納税は別の資金でまかなう
- 二次相続では長男と二男が2分の1ずつ取得する。一次相続から5年後とする
| 妻の取得額 | 一次相続 | 二次相続 | 合計 |
|---|---|---|---|
| 0円(0%・相続しない) | 1,495万円 | 0円 | 1,495万円 |
| 1,500万円(10%) | 1,346万円 | 0円 | 1,346万円 |
| 3,000万円(20%) | 1,196万円 | 0円 | 1,196万円 |
| 4,200万円(28%) | 1,076万円 | 0円 | 1,076万円 |
| 4,500万円(30%) | 1,047万円 | 30万円 | 1,077万円 |
| 6,000万円(40%) | 897万円 | 180万円 | 1,077万円 |
| 7,500万円(50%) | 748万円 | 395万円 | 1,143万円 |
| 9,000万円(60%) | 598万円 | 620万円 | 1,218万円 |
| 1億500万円(70%) | 449万円 | 860万円 | 1,309万円 |
| 1億2,000万円(80%) | 299万円 | 1,160万円 | 1,459万円 |
| 1億3,500万円(90%) | 150万円 | 1,460万円 | 1,610万円 |
| 1億5,000万円(100%・全部) | 0円 | 1,840万円 | 1,840万円 |
4,200万円は二次相続の基礎控除額、7,500万円は法定相続分にあたります。
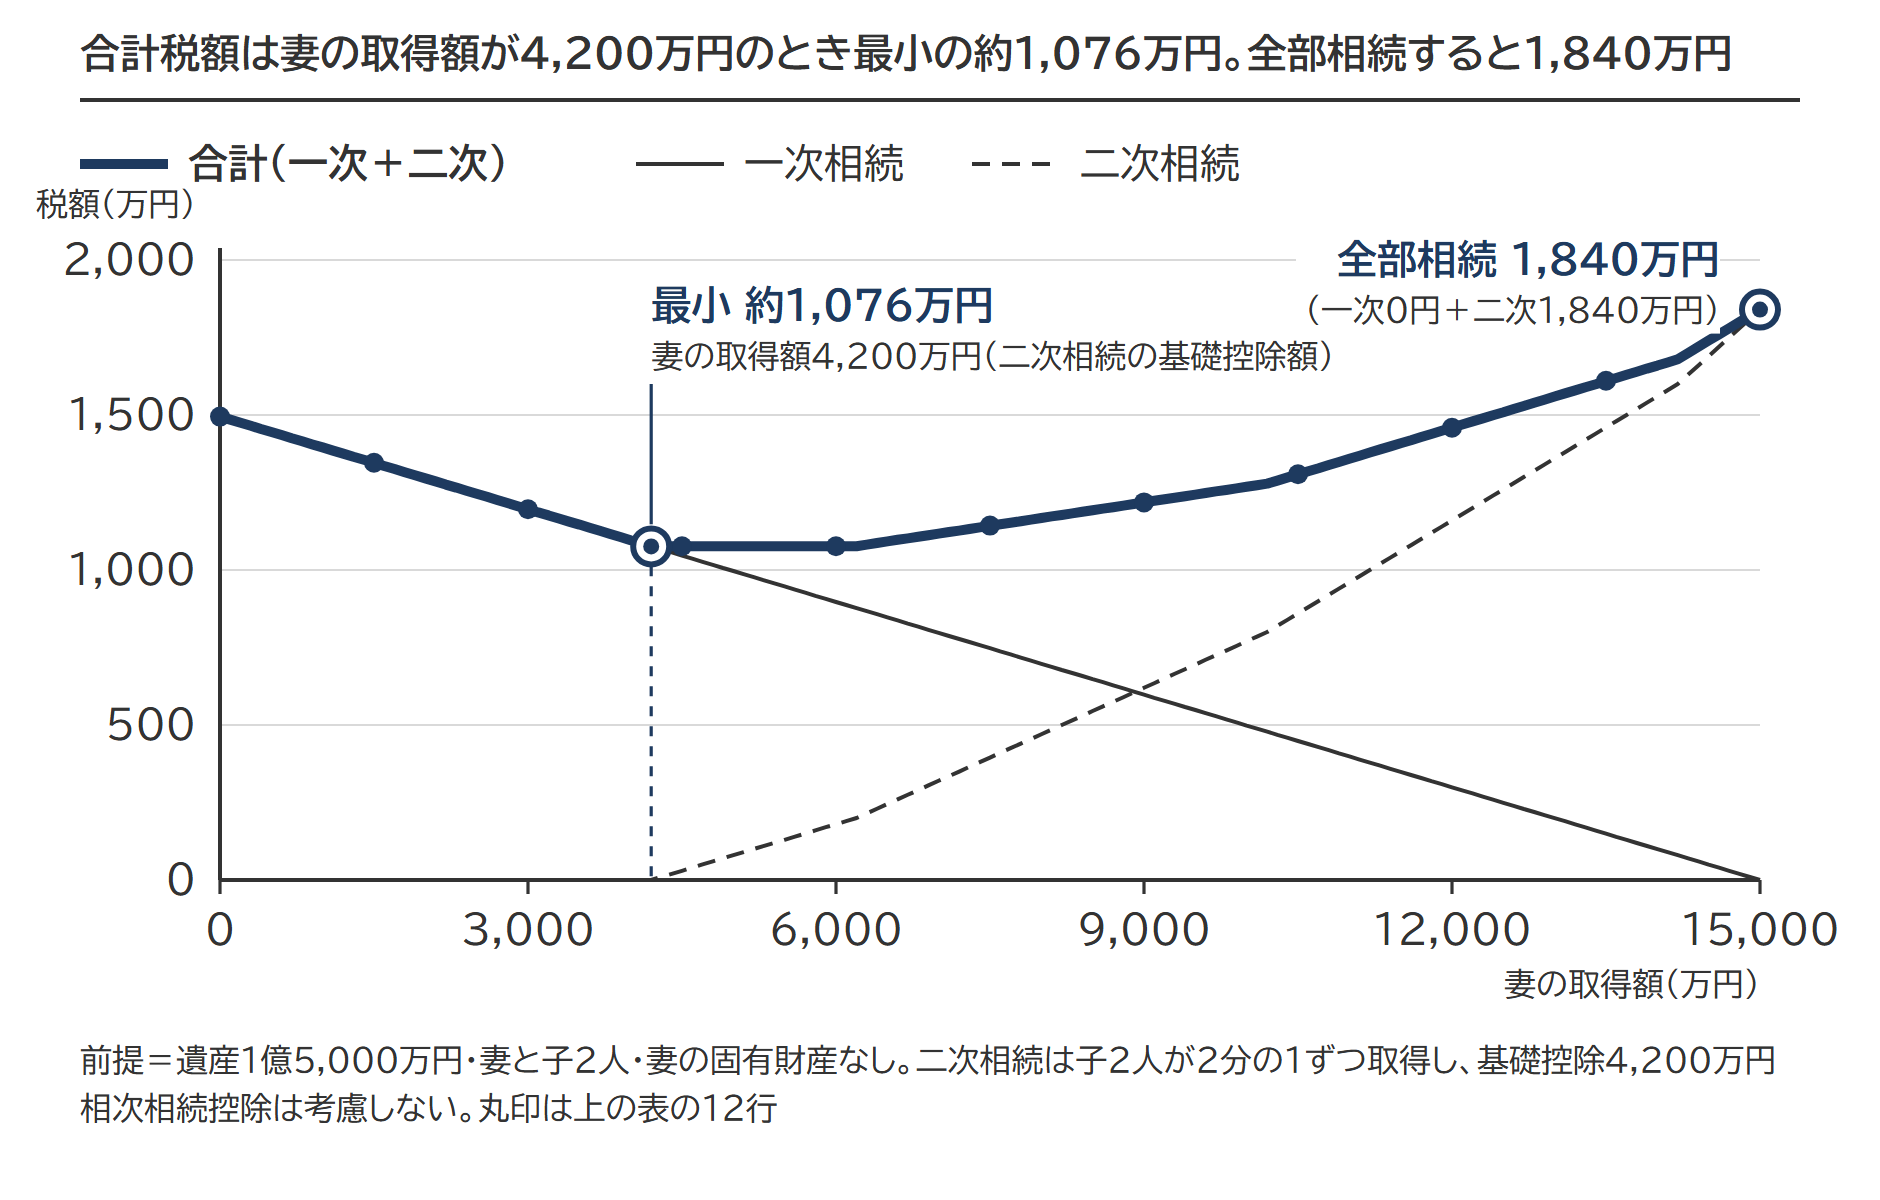
正味の遺産額1億5,000万円は1億6,000万円より小さいので、妻が全部相続すれば一次相続の税額は0円です。その代わり二次相続で1,840万円。妻がまったく相続しない場合の1,495万円より、なお重くなります。法定相続分の7,500万円で分けると約1,143万円で、これも底ではありません。
底は4,200万円、つまり二次相続の基礎控除額ちょうどです。4,200万円から6,000万円までの行で、合計は約1,076万円から1,077万円までしか動きません。谷はとがっておらず、平らに広がっています。試算した範囲(遺産6,000万円〜4億円・子ども1〜3人)では、妻が全部相続した場合の合計税額がいちばん重くなります。
底が二次相続の基礎控除額ちょうどになる理由
相続税の総額は、遺産を誰がどれだけ取るかで変わりません。課税価格の合計額(設例の1億5,000万円)から基礎控除を引き、法定相続分どおりに分けたと仮定して税率を当てた金額が総額です(相続税法16条)。この設例では1,495万円。各人の税額はこの総額を実際の取得割合で割り振るので、妻の分が税額軽減で消えると、納めるのは子どもの取得割合に対応する部分だけになります。一次相続の納税額は、妻の取得額に対して一直線に減ります。傾きは、総額1,495万円÷遺産1億5,000万円≒9.97%。妻に100万円多く渡すたびに、一次相続の税は約10万円ずつ減ります。
いっぽう二次相続の税は階段です。妻の財産が二次相続の基礎控除4,200万円を超えるまでは0円のまま。超えたところから相続税の速算表(金額の段ごとに税率を並べた表)のいちばん下の段の10%が当たりはじめ、増えるにつれて15%、20%と段が上がります。
設例では一次の傾きが約9.97%、二次の最初の段が10%で、二次のほうがわずかに高くなります。そのため妻に渡す額は、二次相続で増える率が、一次相続で減る率を上回る手前まで、つまり課税されはじめる4,200万円で止まります。この比べ方を一般の手順にしたものが、後の「限界税率で決める目安」の節です。
妻に固有の財産があるときは、相続する分と合算して見る
妻がもともと財産を持っている場合は、相続する分とあわせた合計を4,200万円に当てます。設例と同じ遺産1億5,000万円で妻に3,000万円の財産があるなら、相続する額は4,200万円-3,000万円=1,200万円。合計税額は約1,375万円で、妻が全部相続した場合の2,740万円の約半分です。配偶者固有の財産を数えずに割合だけで決めると、答えは大きくずれます。
枠を超えて相続した分の税は、相次相続控除で一部が戻る
相次相続控除で戻るのは、妻が一次相続で実際に納めた税の一部だけで、妻が全部相続した不利を逆転させるほどではありません。10年以内に相続が2回続いたとき、1回目で課された相続税のうち1年につき10%ずつ減らした残りを、2回目の相続税から差し引けます(相続税法20条)。差し引ける額の出発点は、二次相続の被相続人である妻が、一次相続で実際に納めた相続税額。配偶者の税額軽減で妻の税額がゼロになっていれば、相次相続控除もゼロになります。国税庁のタックスアンサー No.4168 の質疑も「今回の被相続人(母)は、前回の父の相続において配偶者の税額の軽減により納めた相続税がないため、今回の母の相続税の申告において相次相続控除額は算出されません」と答えています。子どもが一次相続で納めた税額は、相次相続控除の計算に入りません。
妻の取得額別に、いくら戻るか(遺産2億円・5年後に二次相続)
妻が税額軽減の枠を超えて相続し、一次相続で相続税を納めれば、その税額が相次相続控除の元手になります。正味の遺産額2億円・妻と子ども2人で、一次相続から5年後に二次相続が起きた場合です。
| 妻の取得額 | 一次で妻が納めた額 | 相次相続控除 | 二次相続(控除後) | 合計 |
|---|---|---|---|---|
| 1億6,000万円 | 0円 | 0円 | 2,140万円 | 2,680万円 |
| 1億8,000万円 | 270万円 | 135万円 | 2,605万円 | 3,145万円 |
| 2億円(全部) | 540万円 | 270万円 | 3,070万円 | 3,610万円 |
一次相続の税額は合計540万円で、どの行も同じです。
1億6,000万円を超えた部分について妻が納めた税額は、5年後の二次相続で半分が戻ります。5年経過なら残り5年分、10分の5だからです。1年経過なら10分の9、9年経過なら10分の1、10年を過ぎればゼロ。二次相続が近いほど控除は大きくなります。
戻るとはいえ、この設例で合計がいちばん軽いのは妻の取得額6,200万円のときの2,063万円。全部相続した3,610万円との差は1,547万円です。控除を受けられる人の範囲(相続人に限る・放棄した人は対象外・さかのぼれるのは1代分)と計算式は相次相続控除で扱っています。
出典:No.4168 相次相続控除(国税庁)/No.4168 相次相続控除 Q&A(国税庁)
妻の取得額別の合計税額=遺産7,000万円〜2億円・子ども1〜3人の7パターン
合計が最小になる妻の取得額は、一次相続の実効税率(相続税の総額÷課税価格の合計額)が10%に満たないうちは二次相続の基礎控除額ちょうど。10%を超えると、二次相続の限界税率が実効税率を超える手前の段まで上がり、実効税率が15%以下なら段はひとつ上です。前提を変えた7つのパターンで確かめます。
| 正味の遺産額・相続人 | 一次相続の実効税率 | 合計が最小になる妻の取得額 | 最小の合計税額 | 妻が全部相続した場合 |
|---|---|---|---|---|
| 7,000万円・妻と子2人 | 約3.21% | 4,200万円 | 90万円 | 320万円 |
| 1億円・妻と子2人 | 6.30% | 4,200万円 | 365万円 | 770万円 |
| 1億5,000万円・妻と子2人 | 約9.97% | 4,200万円 | 1,076万円 | 1,840万円 |
| 2億円・妻と子2人 | 13.50% | 6,200万円 | 2,063万円 | 3,610万円(注) |
| 1億2,000万円・妻と子1人 | 約9.67% | 3,600万円 | 812万円 | 1,820万円 |
| 1億5,000万円・妻と子1人 | 約12.27% | 4,600万円 | 約1,376万円 | 2,860万円 |
| 1億5,000万円・妻と子3人 | 約8.87% | 4,800万円 | 904万円 | 1,440万円 |
(注)2億円の行の3,610万円は、相次相続控除270万円を差し引いた後の額です(控除前は3,880万円)。ほかの行は妻の一次相続の納税がゼロで、控除もゼロです。
妻と子ども2人では、遺産1億5,040万円で一次相続の実効税率が10%に達します。これを超えると、底は4,200万円から6,200万円(基礎控除4,200万円+10%の段の上限1,000万円×子ども2人)へ上がります。設例の1億5,000万円は約9.97%で、その手前です。
子どもの人数で底は単純に増減しません。遺産1億5,000万円なら、子ども1人で4,600万円、2人で4,200万円、3人で4,800万円。子ども1人は一次相続の実効税率が約12.27%で10%を超えるため、基礎控除3,600万円に10%の段1,000万円が足されます。
少なくとも二次相続の基礎控除額までは、配偶者に渡す
妻の財産(固有の財産を含む)が二次相続の基礎控除額に届かないうちは、二次相続の税は0円のまま動きません。その範囲で妻の取得額を増やせば、一次相続の税だけが減ります。妻の財産が二次相続までに増えない限り、損になる要素がひとつもないので、合計税額の点では、配偶者の取得額を二次相続の基礎控除額より下に抑える分け方は損になります。二次相続までに妻が生活費などで使う見込みの額は、二次相続の基礎控除額に上乗せして渡しても、二次相続の税は増えません。
限界税率で決める目安=二次相続の税率の段を妻の財産額で見る
財産が増えたとき、その増えた部分にかかる税率を限界税率と呼びます。全体の平均である実効税率とは別の数字です。二次相続の限界税率は、妻の財産額で段になります。
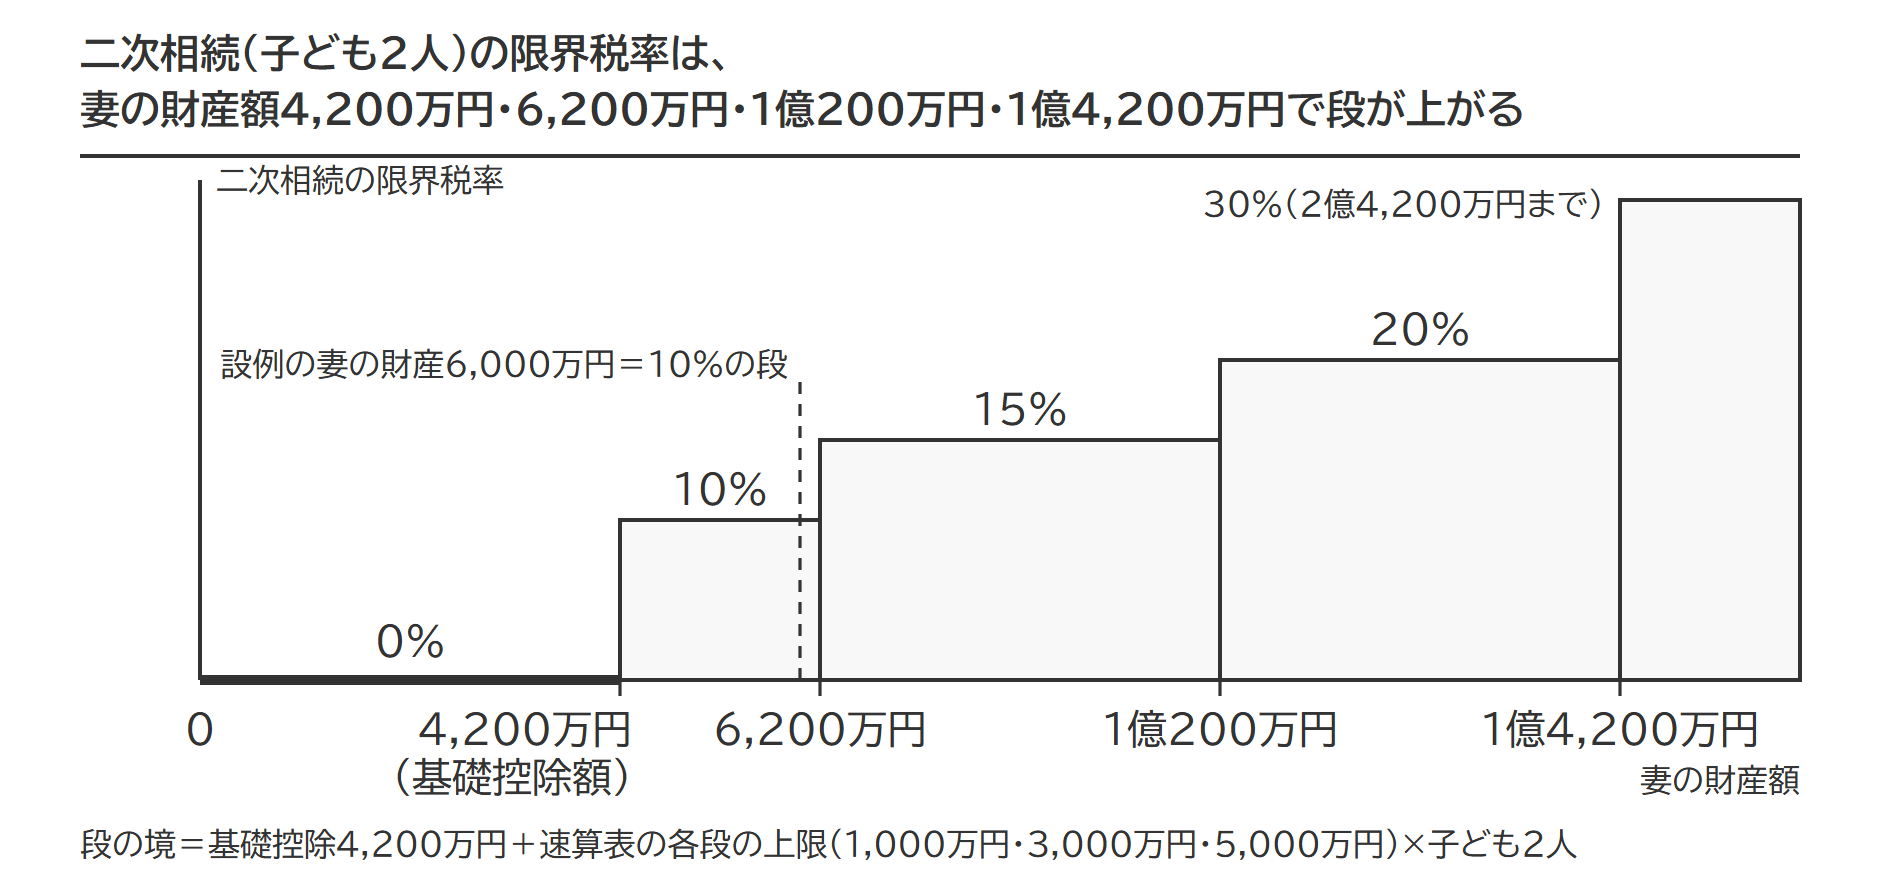
子ども2人が相続人の二次相続では、妻の財産が4,200万円までは0%、6,200万円までは10%、1億200万円までは15%、1億4,200万円までは20%です。基礎控除4,200万円に、速算表の各段の上限(1,000万円・3,000万円・5,000万円)×2人を足した額が段の境になります。
手順は2ステップ
1. 一次相続の実効税率を出す割り算1回
相続税の総額÷課税価格の合計額。設例なら1,495万円÷1億5,000万円≒9.97%。相続税の総額は分け方によらず決まるので、遺産の総額と法定相続人の数さえわかれば計算できます。
2. 二次相続の限界税率が、その率を超える手前の段まで渡す階段を見るだけ
約9.97%なら10%の段に入る前で止めるので、基礎控除4,200万円が上限。2億円の例は上の7パターンの表の行のとおりです。
生前贈与は、二次相続の限界税率を超えない税率の範囲で
同じ比べ方は、妻から子どもへの生前贈与にも使えます。贈与税の限界税率が二次相続の限界税率を超えない範囲なら、贈与で財産を移すほうが税は軽くなります。
設例の妻の財産を6,000万円とすると、二次相続の限界税率は10%(4,200万円超6,200万円以下の段)です。18歳以上の子ども2人に年310万円ずつ贈与すると、贈与税は1人(310万円-110万円)×10%=20万円。年500万円ずつなら、1人(500万円-110万円)×15%-10万円=48万5,000円です。
| 子ども1人あたりの年間贈与額 | 贈与税(2人分) | 二次相続の税の減少 | 差し引き |
|---|---|---|---|
| 310万円 | 40万円 | 62万円 | 22万円の得 |
| 500万円 | 97万円 | 100万円 | 3万円の得 |
贈与税の税率が二次相続の限界税率を超えた分は、二次相続で払う税より多く払うことになり、損になります。
ただし、相続で財産を取得する子どもへの贈与は、相続開始前の一定期間分が相続税の課税価格に加算されます。加算対象期間は、令和6年1月1日以後の贈与から3年が7年へ段階的に延び、令和13年1月1日以後の相続で7年(相続税法19条1項)。加算された分の贈与税は相続税から差し引かれるので、二重に課税されるわけではありません。それでも、贈与で減らした効果は消えます。生前贈与加算の対象と計算で扱っているとおりです。相続で財産を取得しない孫への贈与には、この加算がありません。
出典:No.4408 贈与税の計算と税率(暦年課税)(国税庁)/No.4161 贈与財産の加算と税額控除(暦年課税)(国税庁)
財産の種類で分ける=現預金は妻、収益不動産は子ども、自宅の特例は子どもの側に
妻には二次相続までに減っていく財産(現預金・家屋)、子どもには増えていく財産(値上がりする株式・収益不動産)を分けます。自宅は、同居の子どもの有無で決めます(下の自宅の節)。
値上がりする財産と収益を生む財産は子どもへ
一次相続で妻が取得した財産は、そのまま二次相続の課税対象になります。二次相続までに価値が増えるものは子どもが取得したほうが有利です。値上がりが見込まれる同族会社の株式、家賃が入り続ける賃貸物件、開発予定地の周辺の土地などが当たります。
賃貸物件には、建築のための借入金がついていることがあります。被相続人の借入金は債務として課税価格から差し引けますが、返済が進めば元金は減る一方。妻が賃貸物件と借入金をセットで取得すると、二次相続までに家賃が積み上がる一方で、差し引ける借入金は目減りします。プラスは増え、マイナスは減る。財産が増える方向にだけ働く組み合わせです。
現預金は妻へ
生活費として使われていく現預金は、妻が取得しても二次相続の財産を膨らませません。生前贈与の元手にもなり、二次相続で子どもが納税資金に困らないという面もあると考えられます。家屋は相続税の評価が固定資産税評価額で決まり、評価替えで下がっていくことがあるので、妻が取得しても膨らみにくい財産です。
自宅(不動産)は配偶者と子どものどちらが相続すると得か|特例は税額軽減で消えない側に
同居の子どもがいれば、子どもが自宅を相続して一次相続で小規模宅地等の特例を使うのが基本です。自宅は二次相続の財産からも外れます。同居の子どもがいなければ、一次相続は配偶者が相続して特例を使い、二次相続で子どもが同居か家なき子の要件に当たるかが分かれ目です。配偶者の住まいを確保しつつ取得額を抑えるなら配偶者居住権です(下)。
自宅の土地は、小規模宅地等の特例で330平方メートルまで評価額を80%減らせます。自宅の敷地を対象とする特定居住用宅地等の条文は「当該被相続人の配偶者又は次に掲げる要件のいずれかを満たす当該被相続人の親族」と書かれています(租税特別措置法69条の4第3項2号)。配偶者は「又は」の左側にいて、イ・ロ・ハの要件の外です。同居していなくても、申告期限まで持ち続けなくても、そのまま特例を使えます。
設例で確かめます。自宅の土地は660平方メートルで評価額6,000万円。妻が330平方メートル分(3,000万円)、子どもが330平方メートル分(3,000万円)を取得し、現預金2,400万円は妻が取得します。相続人は妻と子ども1人で、子どもは被相続人と同居していた(特定居住用宅地等の要件を満たす)ものとします。特例の限度面積は330平方メートルなので、当てられるのはどちらか一方の取得分だけです。子ども1人・660平方メートルは、特例の枠をどちらに当てるかを見るための単純化です。
| 特例を当てる先 | 妻の課税価格 | 子の課税価格 | 一次相続の納税額 |
|---|---|---|---|
| 妻の取得分 | 3,000万円 | 3,000万円 | 90万円 |
| 子の取得分 | 5,400万円 | 600万円 | 18万円 |
どちらを選んでも課税価格の合計額は6,000万円で、相続税の総額も180万円で変わりません。動くのは割り振りだけです。妻の取得分に当てても課税価格の合計が下がるので、子の納税額は特例を使わない場合の約189万円から90万円に下がります。ただし減った妻の課税価格はもともと税額軽減で0円になる部分なので、その分の効果は税額に表れません。子の取得分に当てれば子の課税価格が600万円まで下がり、納税額は18万円。差は72万円です。
配偶者の税額軽減で消える課税価格に、小規模宅地等の特例を重ねない。どの宅地に当てるかは、特例の対象になる宅地を取得した人全員の同意で決めます(租税特別措置法施行令40条の2第5項3号)。一次相続では妻が存命なので、子どもは別居でも「家なき子」の要件(被相続人に配偶者がいないこと)を満たせません。子どもが被相続人の自宅の敷地で特例を使えるのは、被相続人と同じ建物に住んでいた(同居と認められる)場合です。生計を一にしていた子どもが自分の住まいにしていた別の宅地は、その子どもが取得すれば特例の対象になります。二次相続では配偶者の側が消えるので、同居か家なき子の要件を満たす子どもが取得しなければ、自宅の土地は評価額のまま課税されます。二次相続まで通した自宅の取得者の比べ方と限度面積の計算は、『小規模宅地等の特例の限度面積要件|730㎡の完全併用と200㎡の限定併用を5つの事例で判定』で、複数の土地からの選び方は別の記事で扱っています。
出典:No.4124 相続した事業の用や居住の用の宅地等の価額の特例(国税庁)
配偶者居住権は、妻の死亡で消えて二次相続の財産に入らない
自宅を妻の名義にせず、子どもが所有権を、妻が配偶者居住権を取得する分け方もあります。配偶者居住権は、遺産分割か遺贈で取得する、建物に無償で住み続けられる権利です(民法1028条)。一次相続では、居住権の価額(相続税法23条の2)が妻の取得分、建物と土地の価額からその分を引いた残りが子どもの取得分になります。妻が亡くなると配偶者居住権は消滅し(民法1036条が準用する597条3項)、二次相続で課税される財産にはなりません。消滅によって子どもが得る利益も、贈与とは扱われません(相続税法基本通達9-13の2注)。妻の取得額を抑えながら自宅に住み続ける手段として使えると考えられますが、妻の生前に合意や放棄で消滅させると、原則として子どもへの贈与として扱われます(相続税法基本通達9-13の2)。居住権の価額は配偶者の年齢(平均余命)で決まり、若いほど大きくなります(相続税法23条の2)。
出典:相続税法23条の2(配偶者居住権等の評価・e-Gov法令検索)/民法1028条(配偶者居住権・e-Gov法令検索)/相続税法基本通達9-13の2(国税庁)
妻が取得した現預金を生命保険に変えると、二次相続で非課税枠が使える
一次相続で妻が取得した現預金は、そのままなら二次相続で全額が課税対象です。妻を契約者・被保険者、子どもを受取人にした生命保険に変えておくと、二次相続で子どもが受け取る死亡保険金のうち500万円×法定相続人の数=子ども2人なら1,000万円が非課税になります(相続税法12条1項6号)。保険金は子どもの納税資金にもなります。非課税になるのは受取人が相続人である場合に限られ、相続を放棄した子どもが受け取った保険金には非課税の適用がありません。
出典:No.4114 相続税の課税対象になる死亡保険金(国税庁)
手続きと分け直し=申告が要件で、やり直した分割に軽減は使えない
配偶者の税額軽減は、相続税の申告書か更正の請求書(申告後に税額の減額を求める書類)に、適用を受ける旨と計算の明細を記載した書類を添えて提出した場合に限り適用されます(相続税法19条の2第3項)。税額が0円になっても申告が要る点は、ほかの税額控除と違います。申告期限までに分割されていない財産は対象になりません(同条2項)。その場合は「申告期限後3年以内の分割見込書」を添えていったん軽減なしで申告し、3年以内に分割したら、分割があったことを知った日の翌日から4か月以内(申告期限から5年を経過する日のほうが遅ければその日まで)に更正の請求をします(相続税法32条・相続税法基本通達32-2)。3年で分割できないときの承認と添付書類は配偶者の税額軽減の計算と手続きで扱っています。
いちど成立した分割を相続人全員の合意で分け直しても、再配分で取得した財産は税額軽減の対象になる「分割」で取得したものに当たりません(相続税法基本通達19の2-8ただし書)。再配分に贈与税や不動産取得税がかかることがある点は、遺産分割のやり直しで扱っています。決める前に二次相続まで通して計算しておく意味は、ここにあります。
出典:相続税法32条(更正の請求の特則・e-Gov法令検索)/相続税法基本通達19の2-8(国税庁)/相続税法基本通達32-2(国税庁)
よくある質問
妻がすべて相続すると、必ず損になりますか
合計税額では、試算した範囲(遺産6,000万円〜4億円・子ども1〜3人)で妻が全部相続した場合がいちばん重くなります。ただし遺産分割は税額を最小にするための作業ではありません。妻の老後の生活費、施設に入る場合の費用、医療費を先に確保し、残りの調整に税の計算を使います。二次相続が10年を超えて先になれば相次相続控除も使えないので、税額の差はさらに開きます。
子ども1人と子ども2人で、最適な分け方は変わりますか
変わります。遺産1億5,000万円なら、子ども1人は実効税率が約12.27%で10%を超えるため、段がひとつ上がります。数値は上の表の子ども1人・3人の行のとおりです。
一次相続で子どもが納めた相続税は、二次相続で戻ってきますか
戻りません。相次相続控除の計算に使うのは、二次相続の被相続人である妻が一次相続で納めた税額だけです。子どもが納めた税額は関係ありません。
本記事について
本記事は正確性・完全性を保証するものではなく、記事内容により生じた損害の責任は負いかねます。誤りにお気づきの際はお問い合わせフォームの「その他のお問い合わせ」からお知らせください(お電話では承っておりません)。なお、返信はしておらず、質問への回答はいたしかねますのでご了承ください。
あわせて読みたい
 代償分割とは|時価で決めた代償金を相続税の課税価格に直す調整式と、不動産で払うときの譲渡所得
 相続財産が自宅しかない場合|分け方で変わる相続税と、払えないときの延納・物納
 相続した不動産を売ったときの税金|取得費は被相続人の購入額を引き継ぎ、分からなければ売った金額の5%
ご相談のご案内
遺産の分け方は、相続税の申告と合わせて考えると整理しやすくなります誰が何を相続するかで、使える特例や納める税額が変わることがあります。当事務所は、分け方の検討を含めて相続税申告をお受けしています。